Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Dinero/Crédito/Deuda
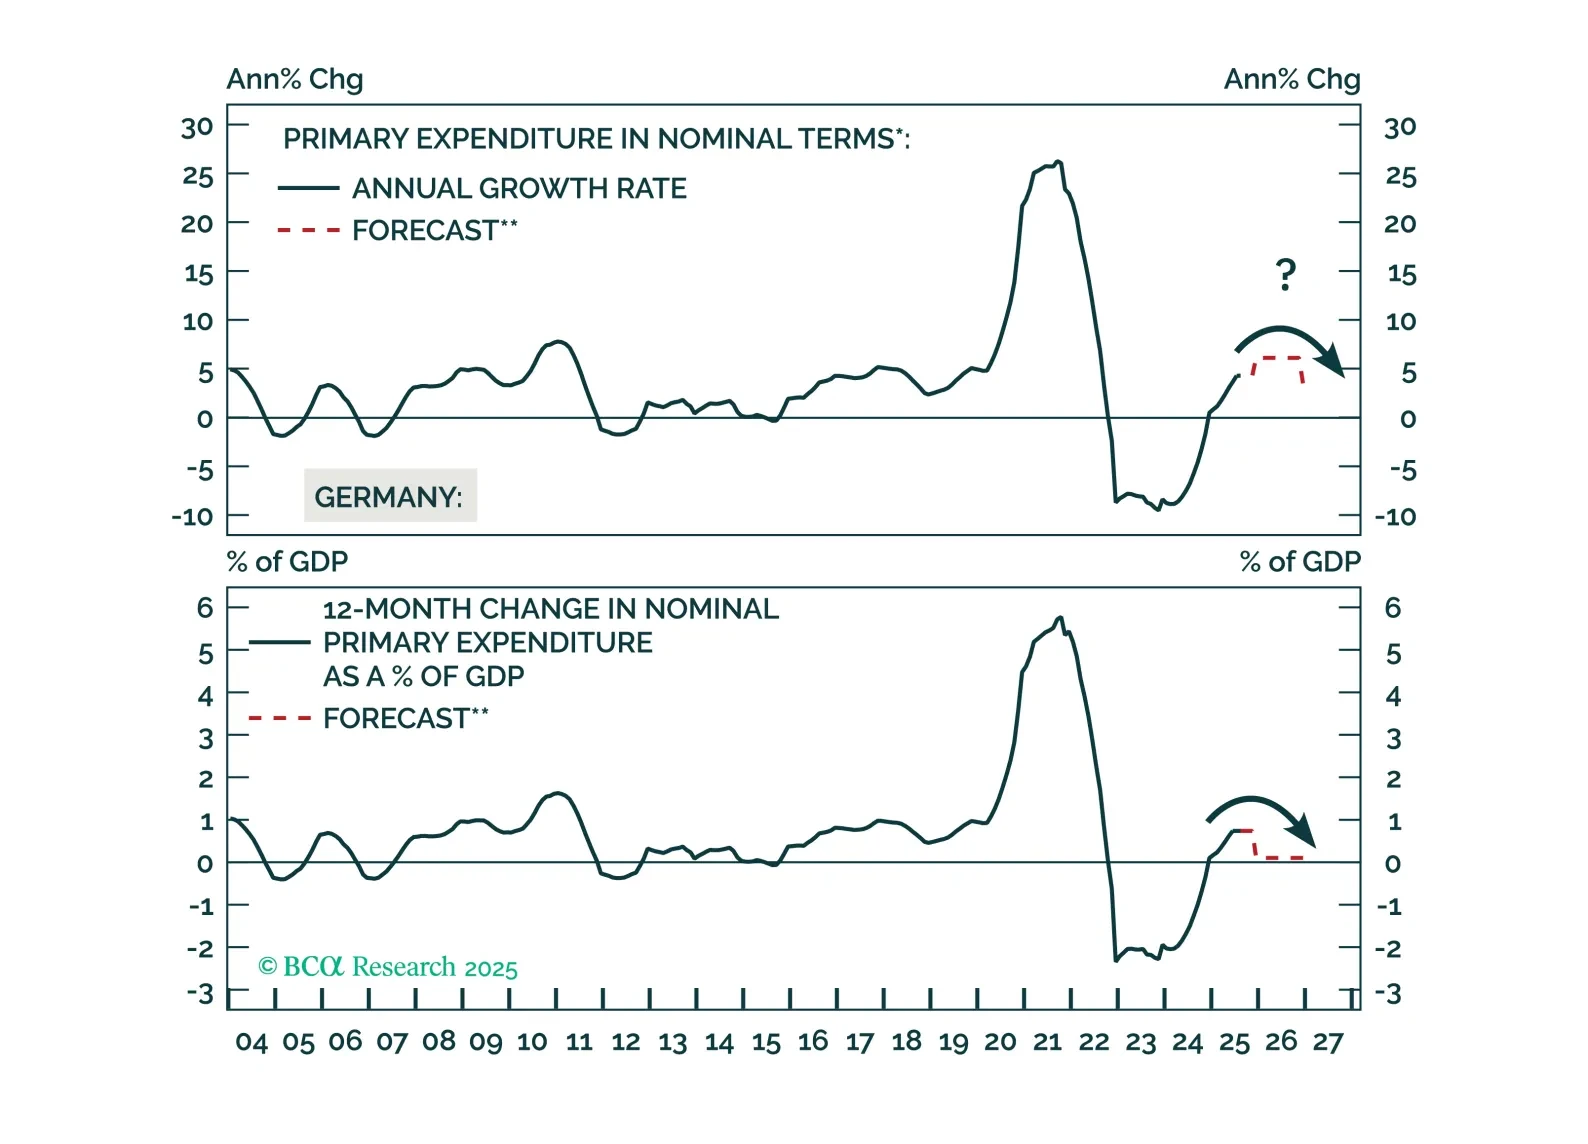
El sector industrial del núcleo de Europa se resentirá en los próximos meses debido a los aranceles estadounidenses y a un euro fuerte. Los inversores pueden aprovechar el inminente choque deflacionario manteniendo posiciones largas en bonos de Europa Central. Sin embargo, deberían cubrir el riesgo cambiario frente al euro.
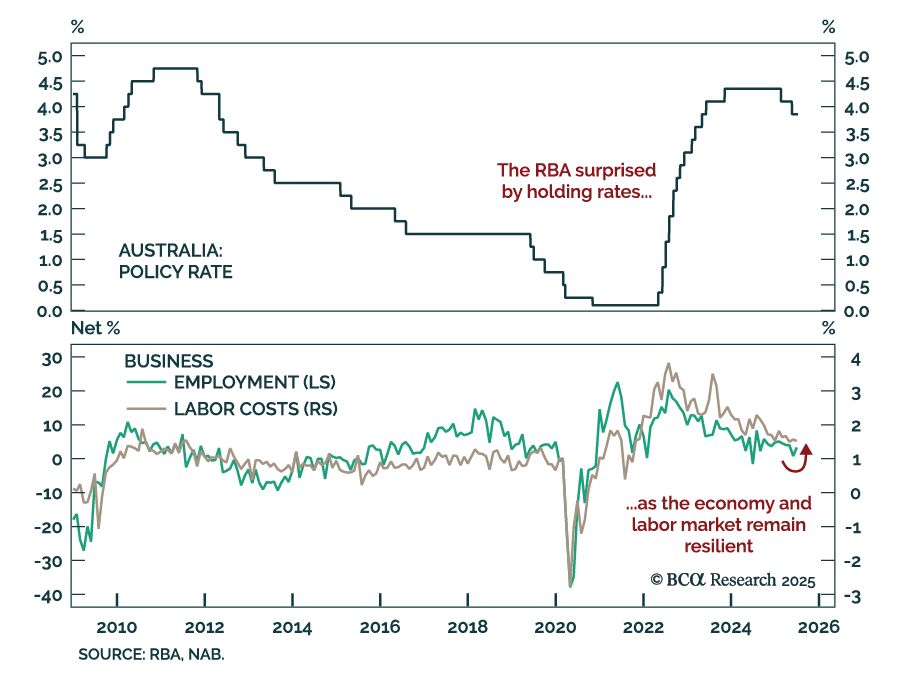
La decisión sorpresa del RBA refuerza un enfoque más lento de flexibilización, lo que justifica un posicionamiento infraponderado en bonos australianos. Los mercados habían anticipado un recorte de 25 puntos básicos, pero el banco central optó por mantener…
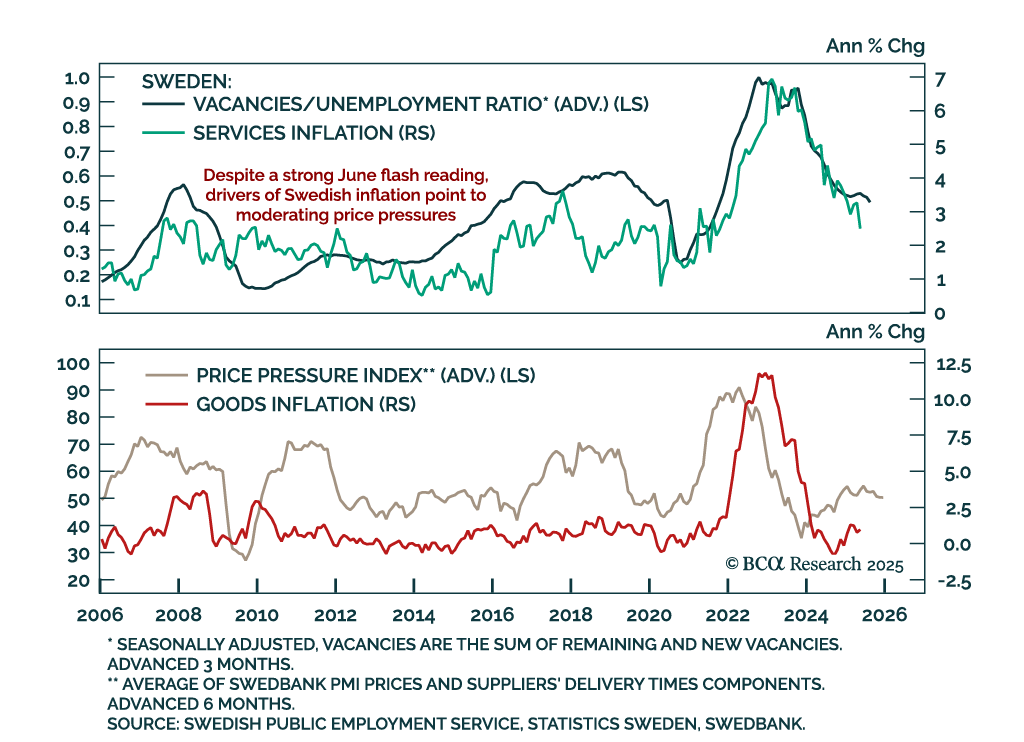
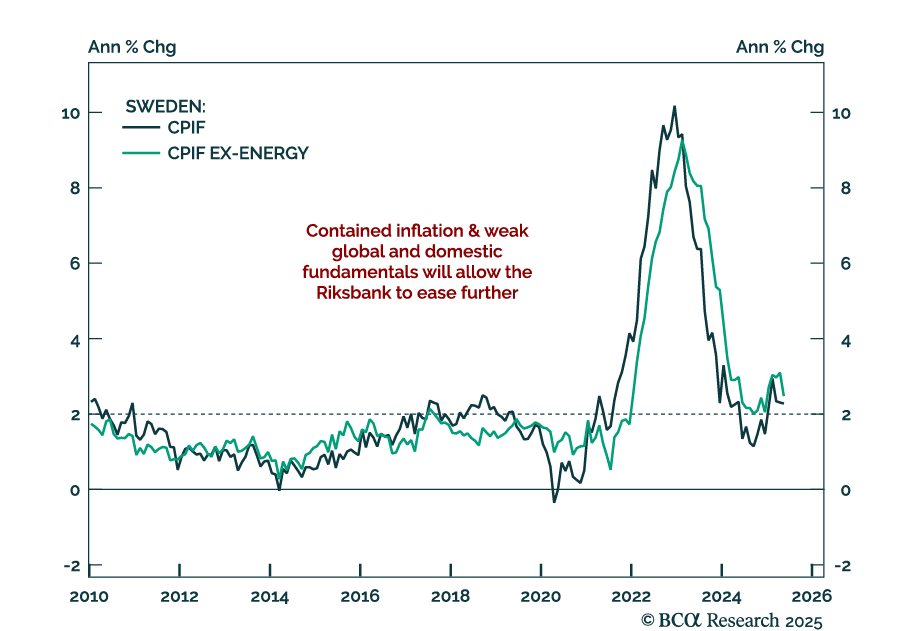
La inflación de junio, más fuerte de lo esperado, probablemente mantendrá al Riksbank en espera en agosto, a pesar de las tendencias subyacentes débiles. La inflación general se aceleró más de lo esperado a 0.5% m/m (0.8% a/a), mientras que el IPC excluyendo…
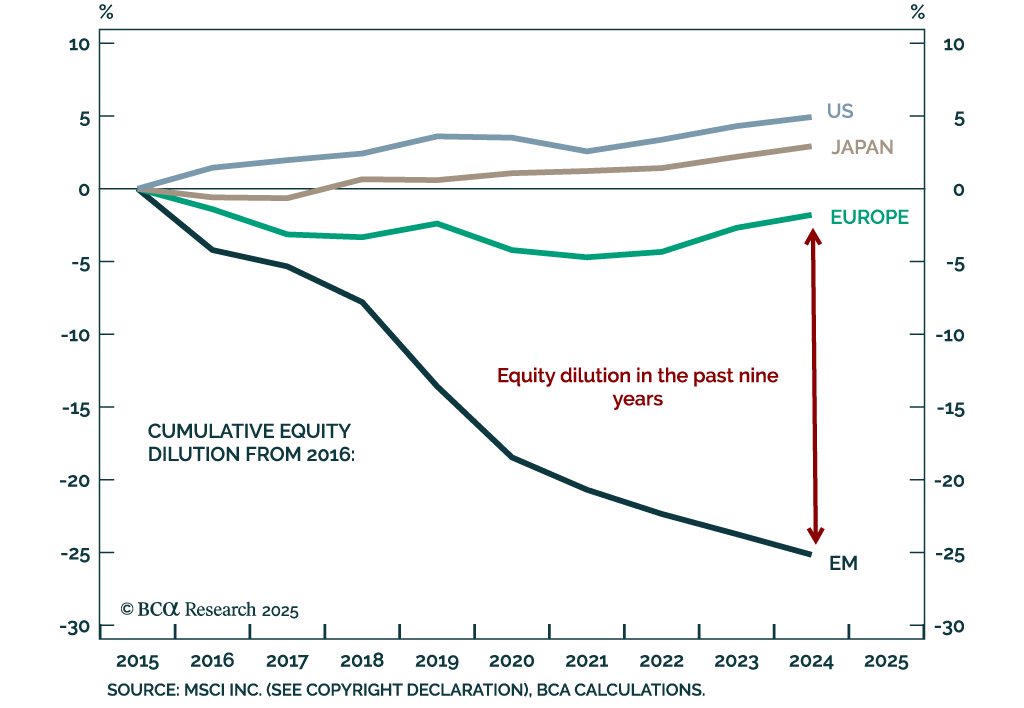
Dilución: el lastre silencioso en los rendimientos de capital (Parte 1) Dilución: el lastre silencioso en los rendimientos de capital (Parte 1) Nuestros estrategas de Mercados Emergentes destacan que la dilución sistemática de acciones ha erosionado…

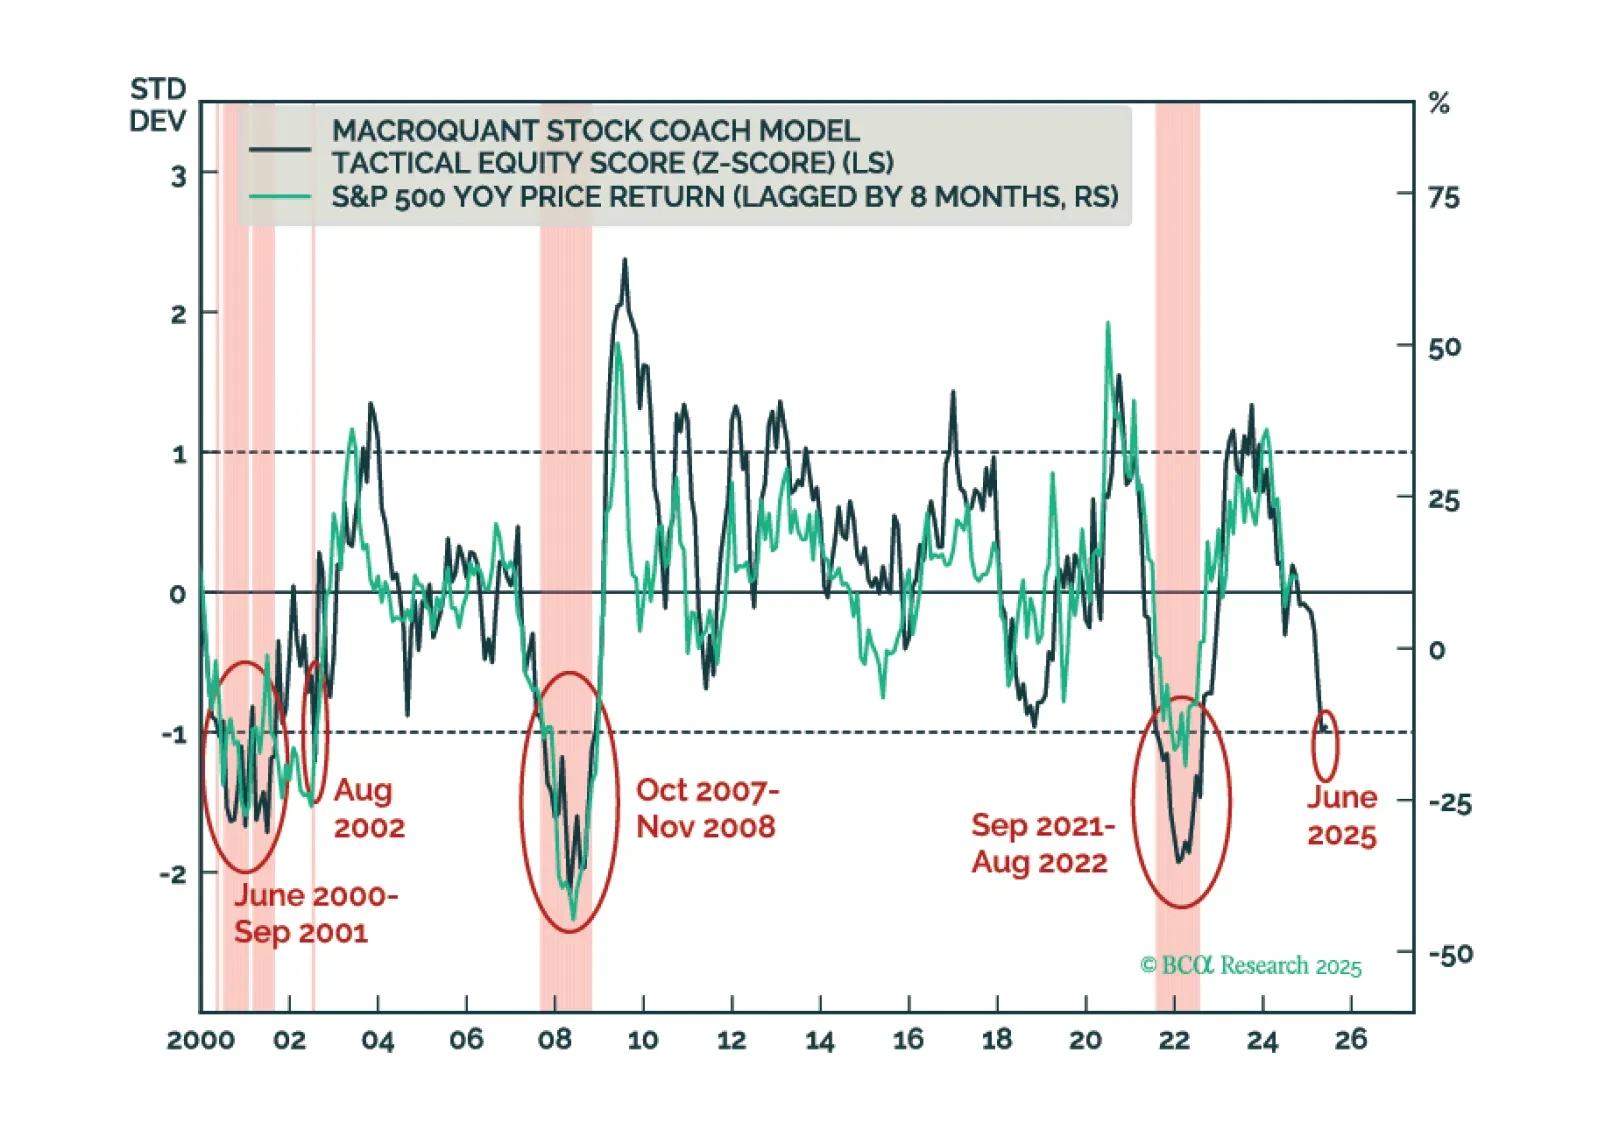
Los inversores deberían reducir modestamente la ponderación de las acciones en sus carteras y buscar adoptar una posición más agresivamente defensiva una vez que los signos claros de la recesión sean visibles. Creemos que eso sucederá en los próximos meses.
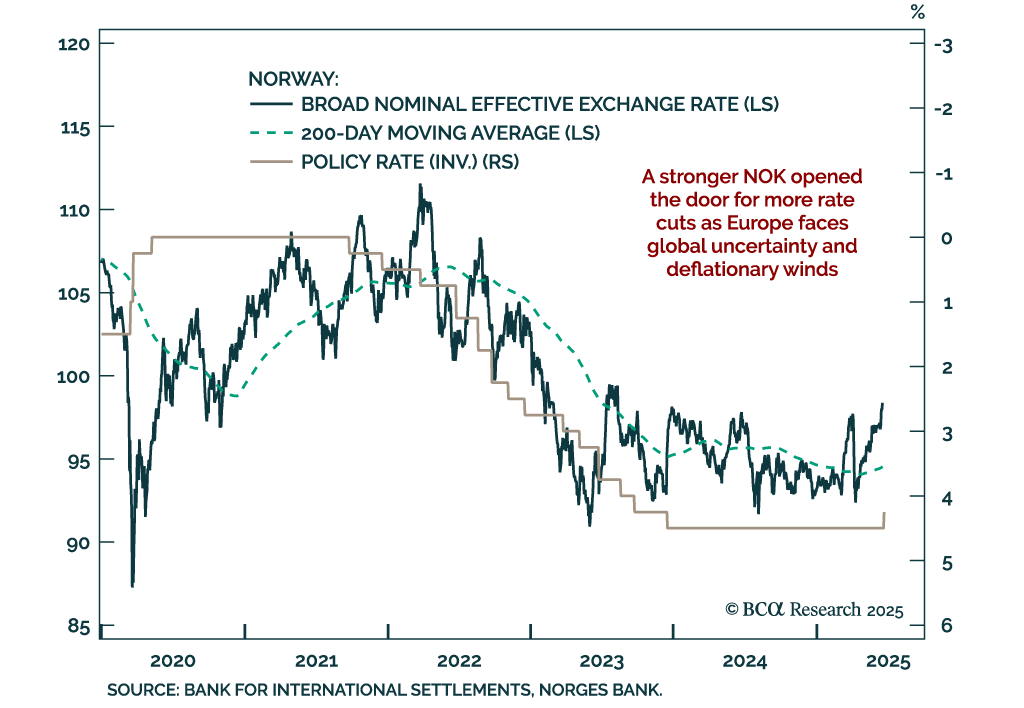
NOK NOK, ¿Quién está ahí? Recortes de tasas NOK NOK, ¿Quién está ahí? Recortes de tasas Una corona noruega más fuerte ha abierto la puerta a más recortes de tasas, haciendo que los bonos del gobierno noruego sean más atractivos. Nuestro Gráfico De La Semana…
1 Táctica bajista del SEK respaldada por una Riksbank moderada Táctica bajista del SEK respaldada por una Riksbank moderada La fragilidad económica de Suecia y la desinflación apoyan una mayor flexibilización, reforzando nuestras posiciones largas en tasas…

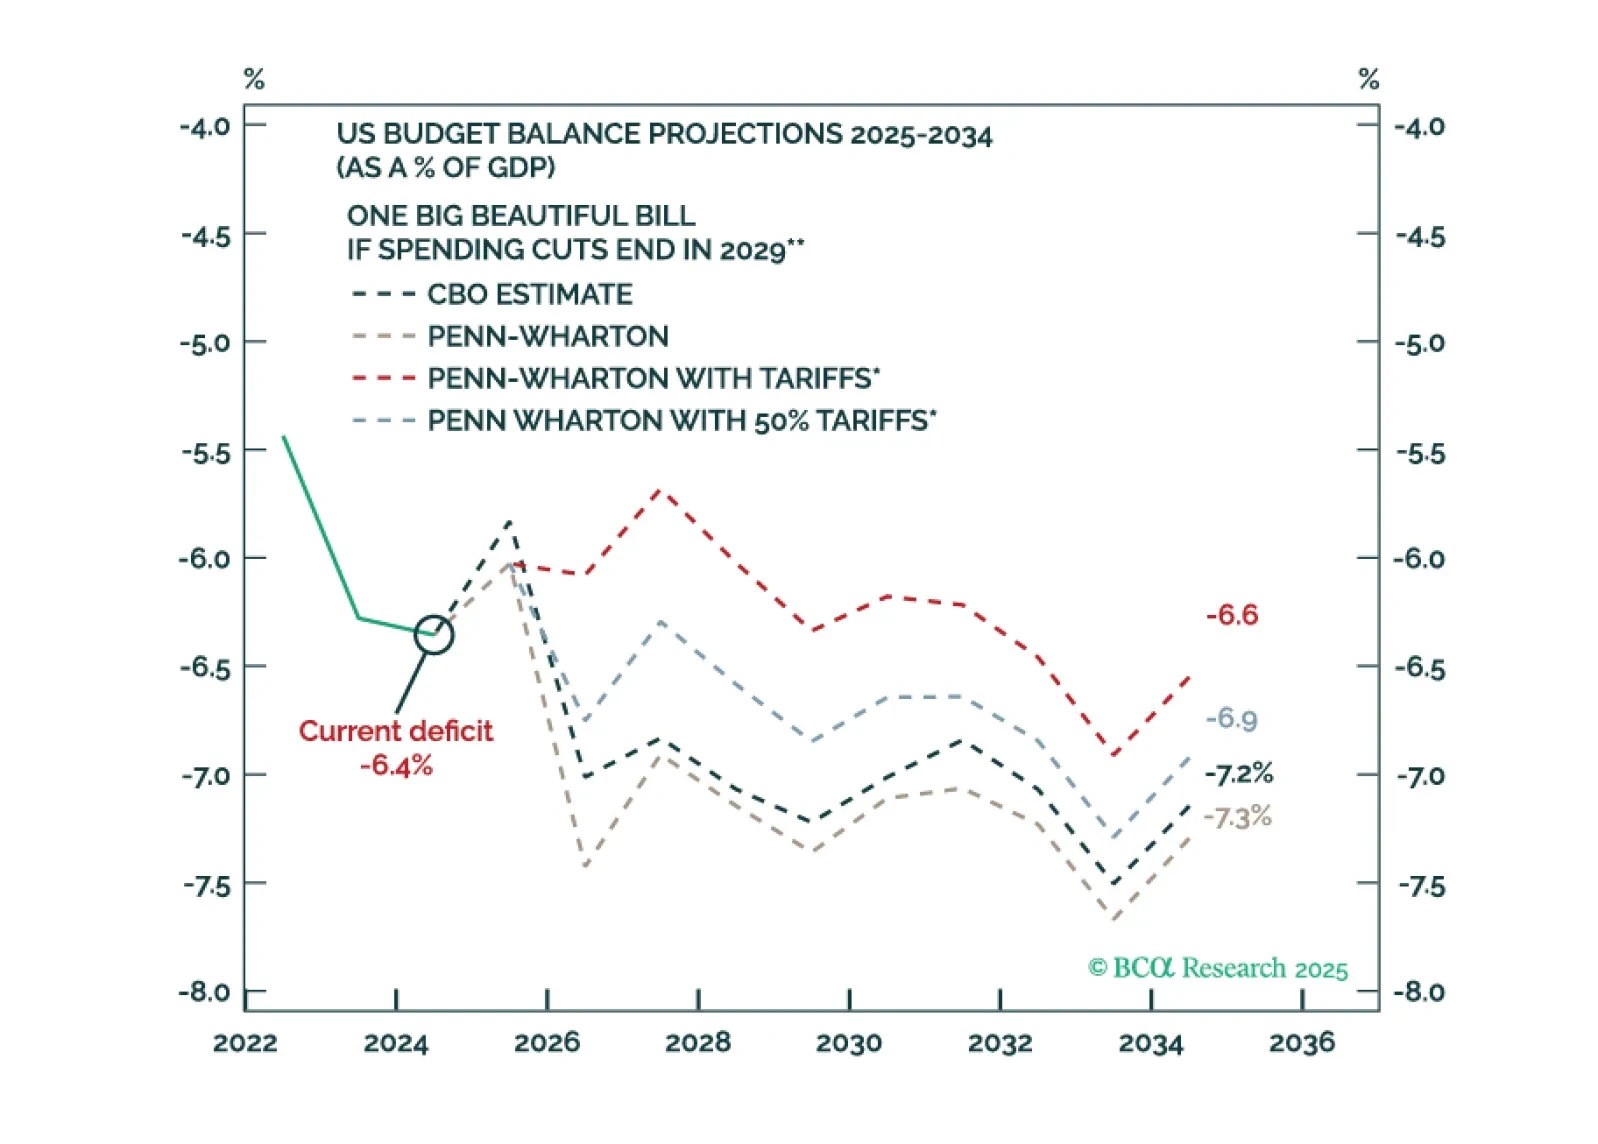
Bond market volatility will spike again in the near term. The Fed is committed to an easing cycle yet the Trump administration’s signature fiscal policy action will stimulate the economy. Tariffs are supposed to keep the budget deficit contained but they are inflationary. 
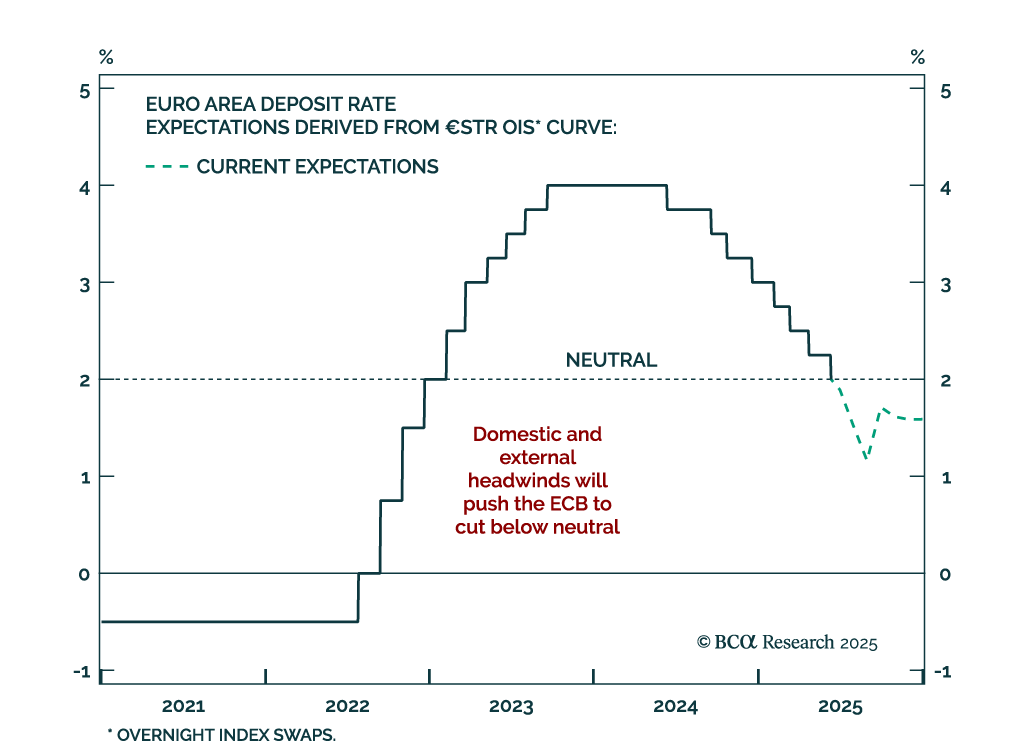
The ECB’s expected rate cut to 2% marks a slower easing phase, capping Bund yields. The shift to a quarterly pace of cuts, barring surprises, confirms a more gradual approach despite ongoing disinflation and weak growth. Staff projections downgraded inflation…
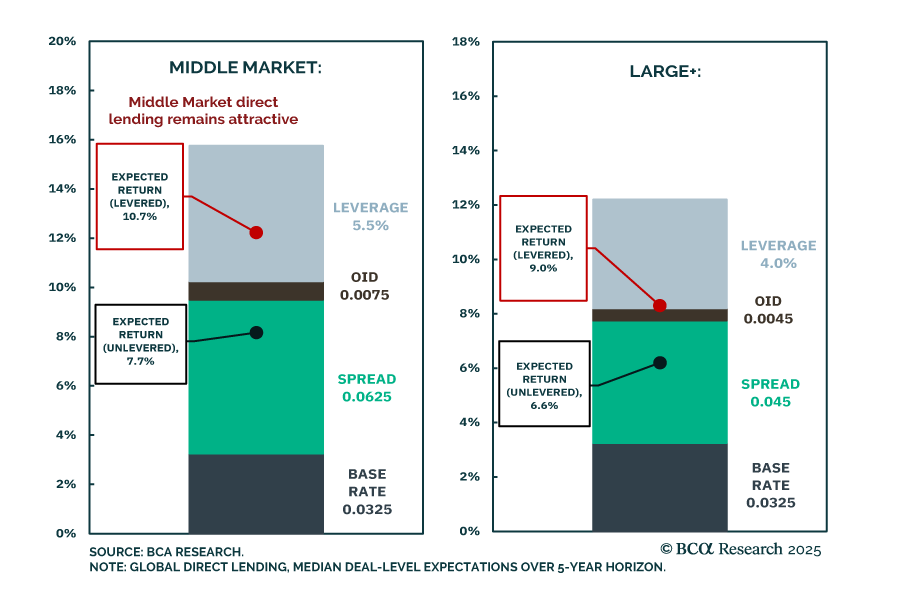
Our PMA strategists published Part 2 of their Capital Market Assumptions update, focusing on Direct Lending. They project gross annualized returns of 7.7% unlevered and 10.7% levered for Global Middle Market Direct Lending, and 6.5% and 8.7% respectively for…