Developed Countries
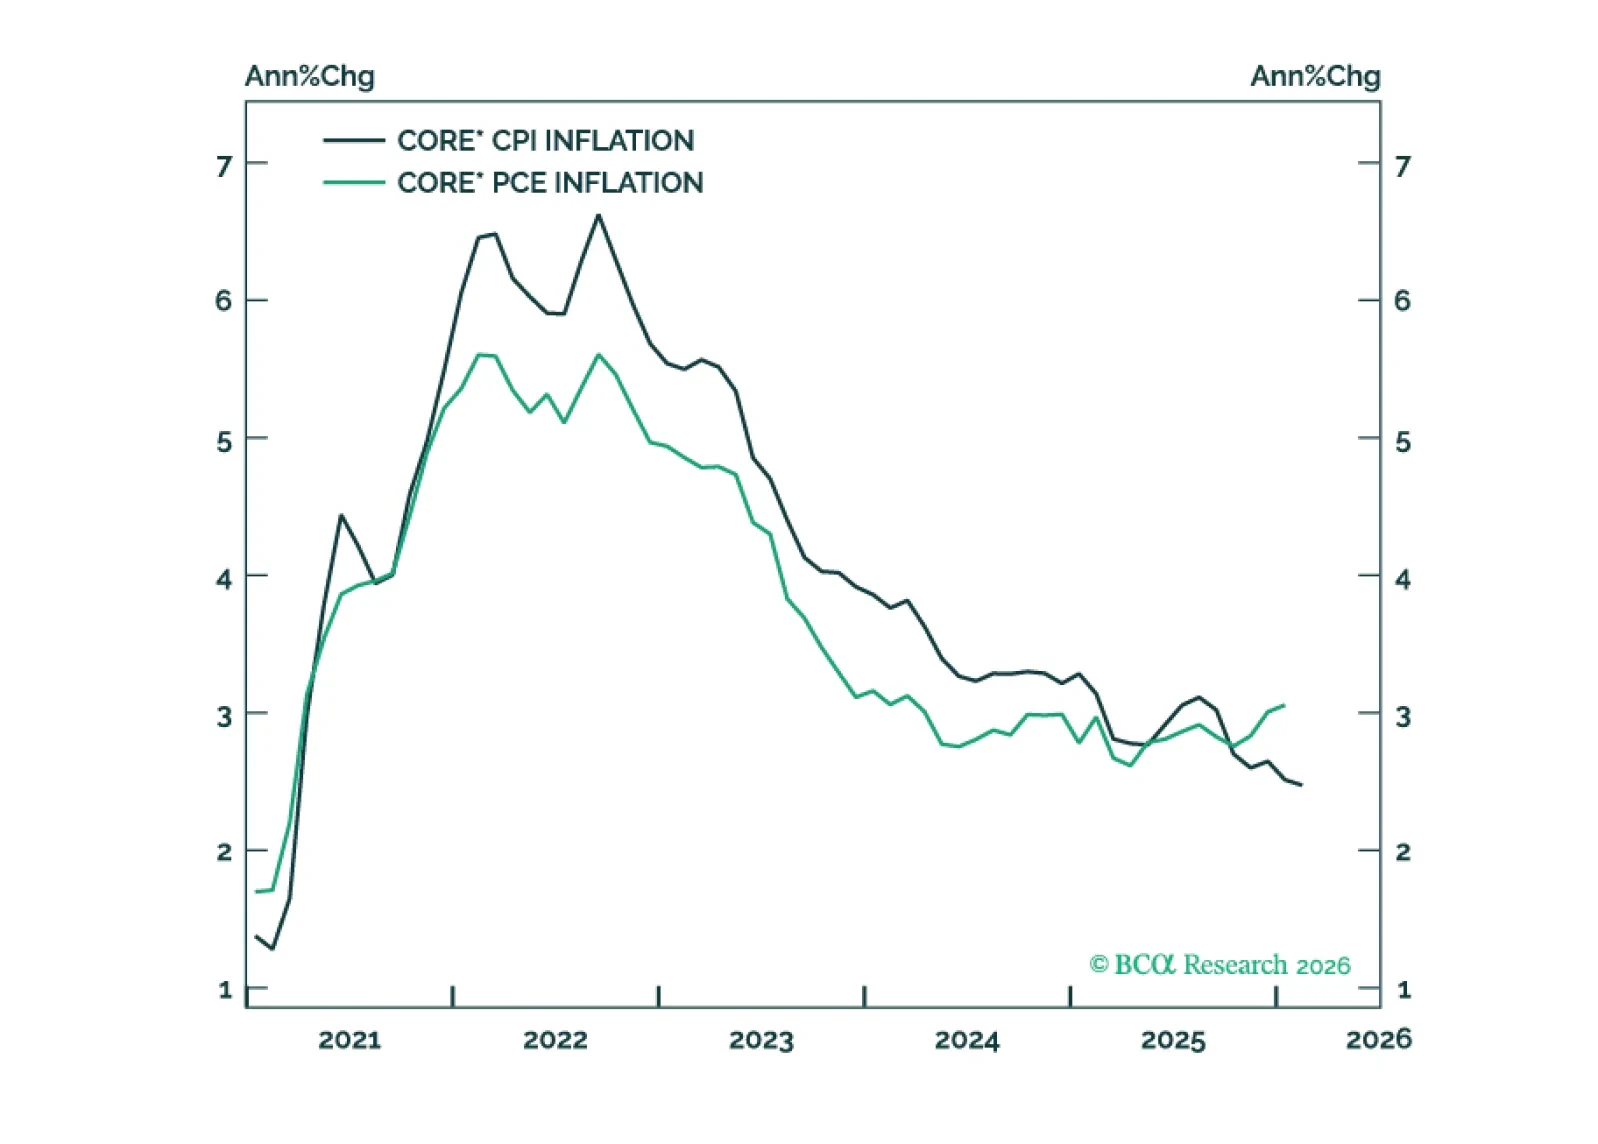
La brecha entre la inflación PCE y la inflación CPI se reducirá en los próximos meses, impulsada principalmente por la convergencia de la inflación subyacente del PCE hacia su media recortada.
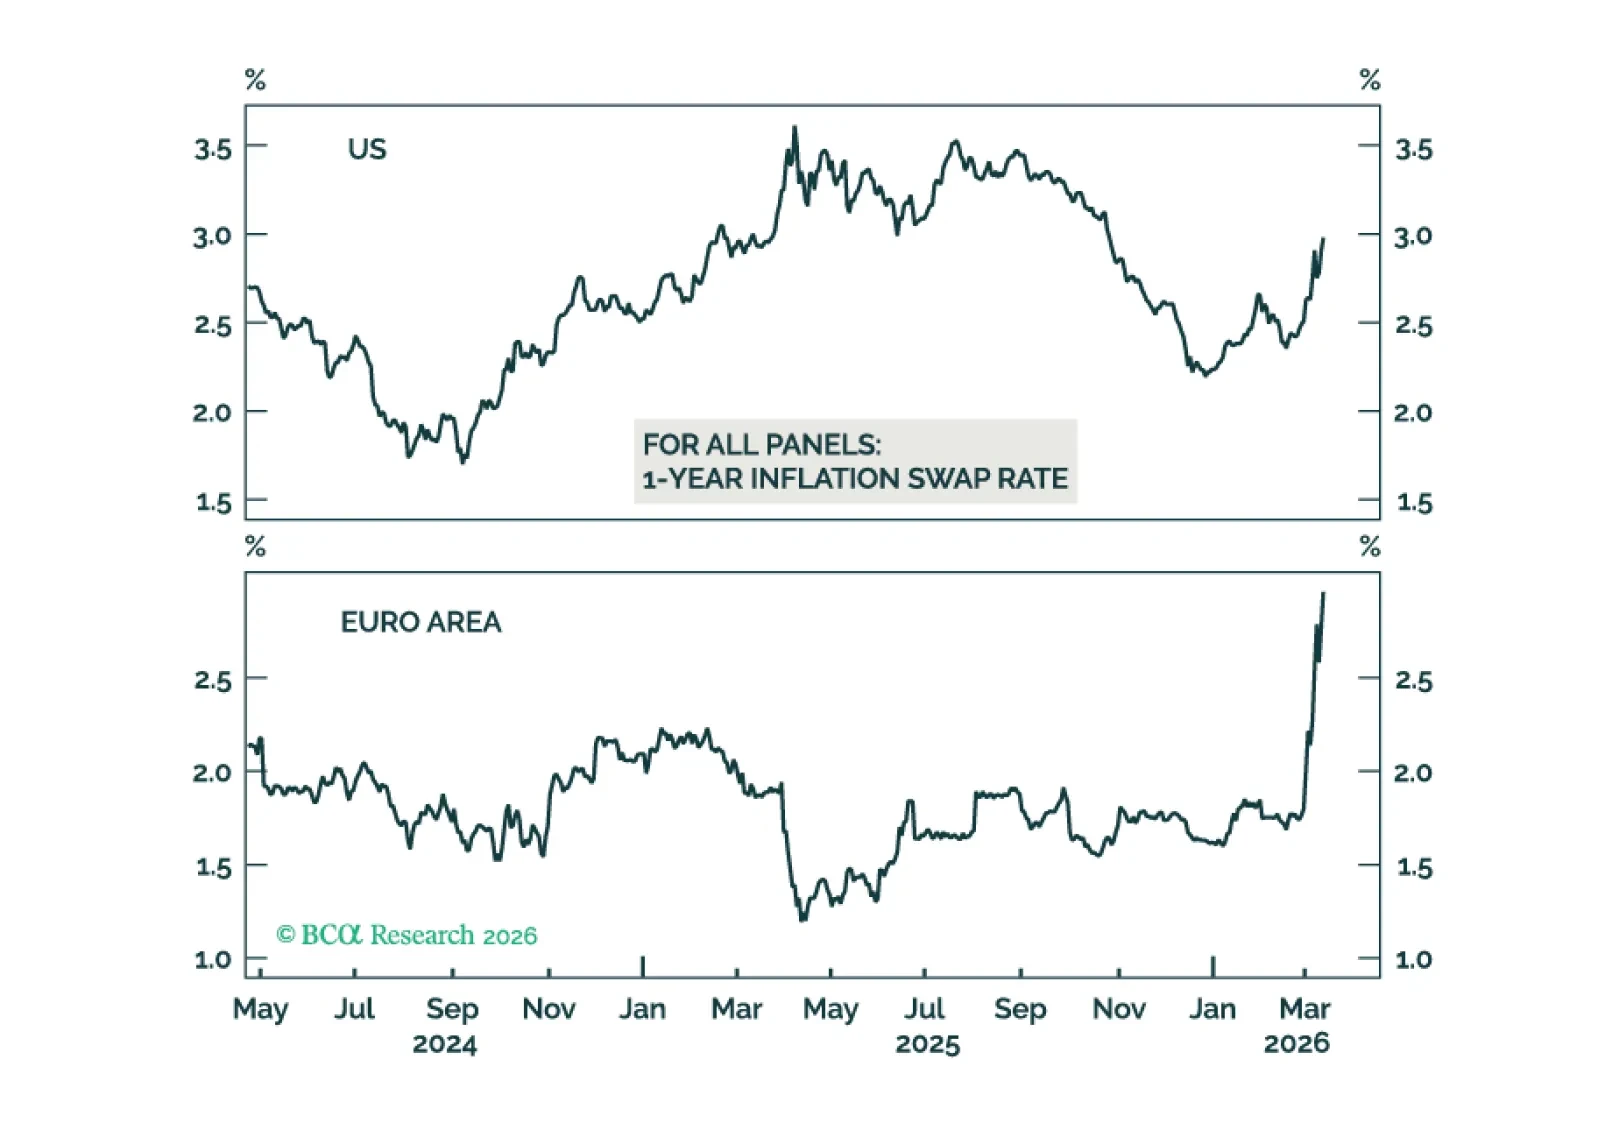
El aumento de los precios del petróleo y del gas ha elevado las probabilidades de una recesión económica global. Combinado con una señal más negativa de nuestro modelo MacroQuant, esto justifica rebajar tácticamente la recomendación sobre las acciones de neutral a infraponderadas. Mirando más adelante, la guerra con Irán llevará a presupuestos de defensa mayores y a un mayor enfoque en la autosuficiencia energética.

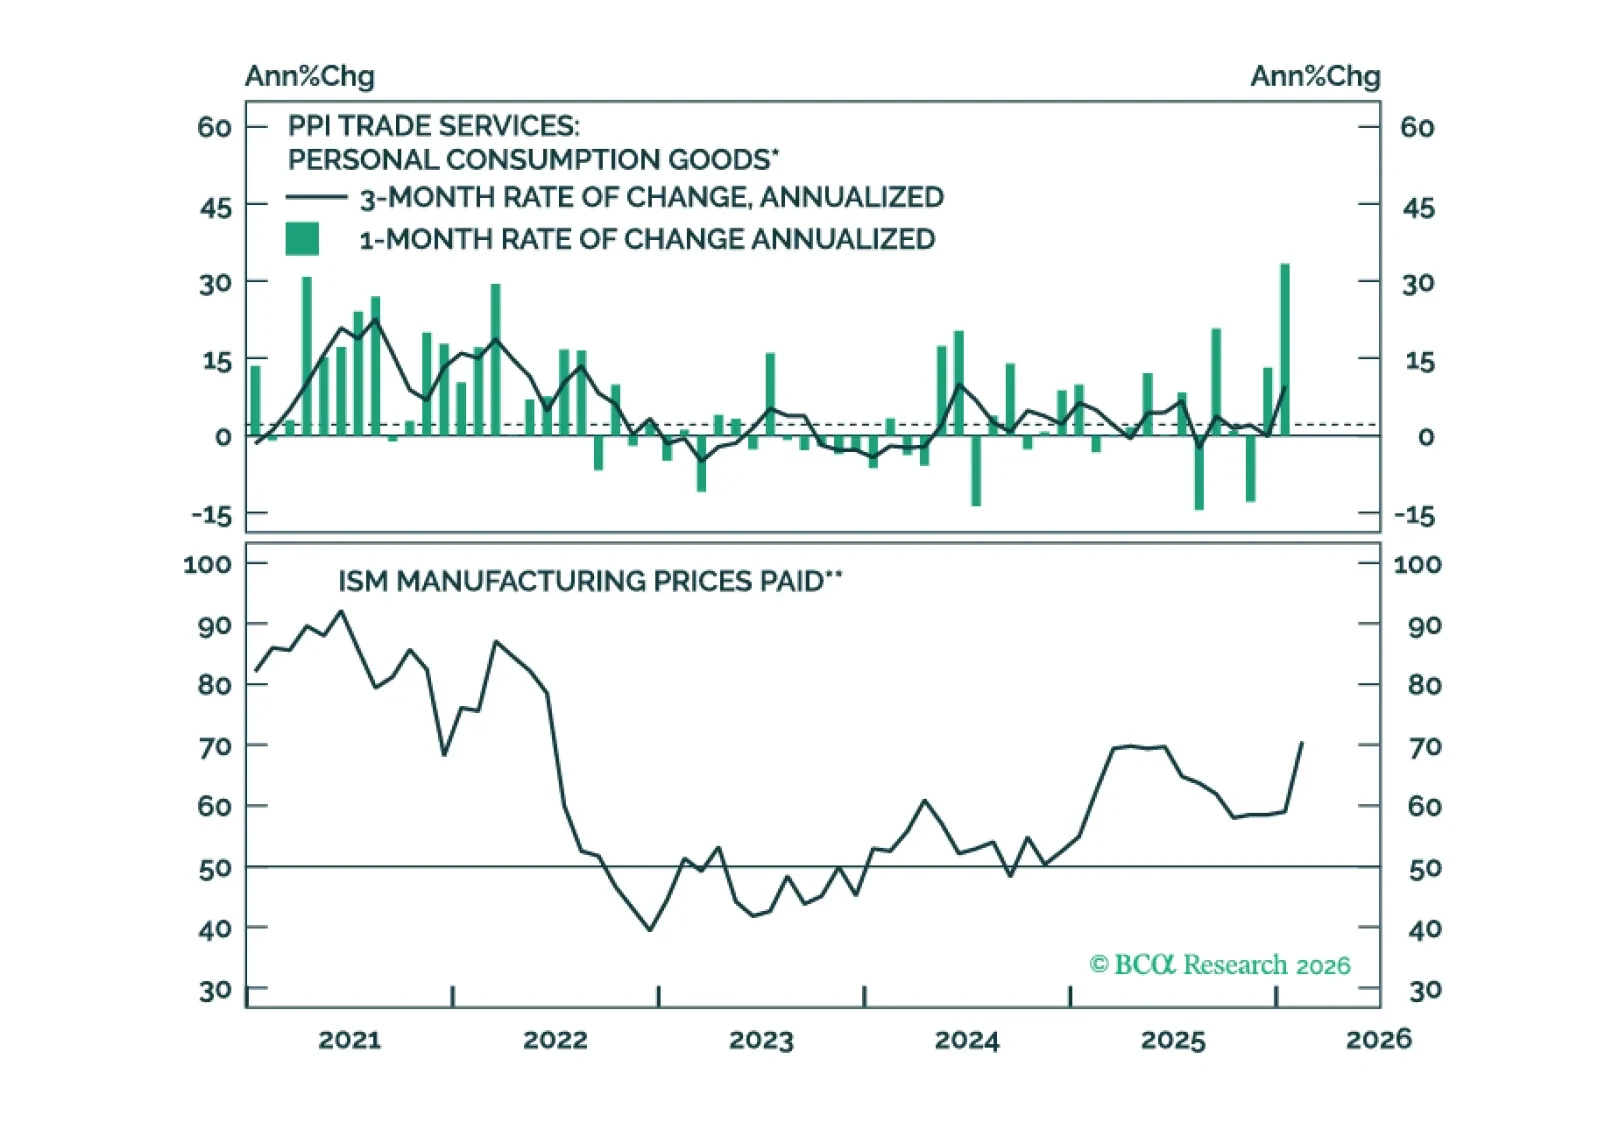
El reciente shock en los precios del petróleo refuerza nuestra opinión de que la inflación sorprenderá al alza durante los próximos meses, pero caerá rápidamente en la segunda mitad de 2026.

Al analizar la volatilidad mes a mes, la tendencia subyacente del crecimiento del empleo es estable y coherente con una tasa de desempleo estable o ligeramente superior.
Nuestro resumen de la asignación de cartera para marzo de 2026.
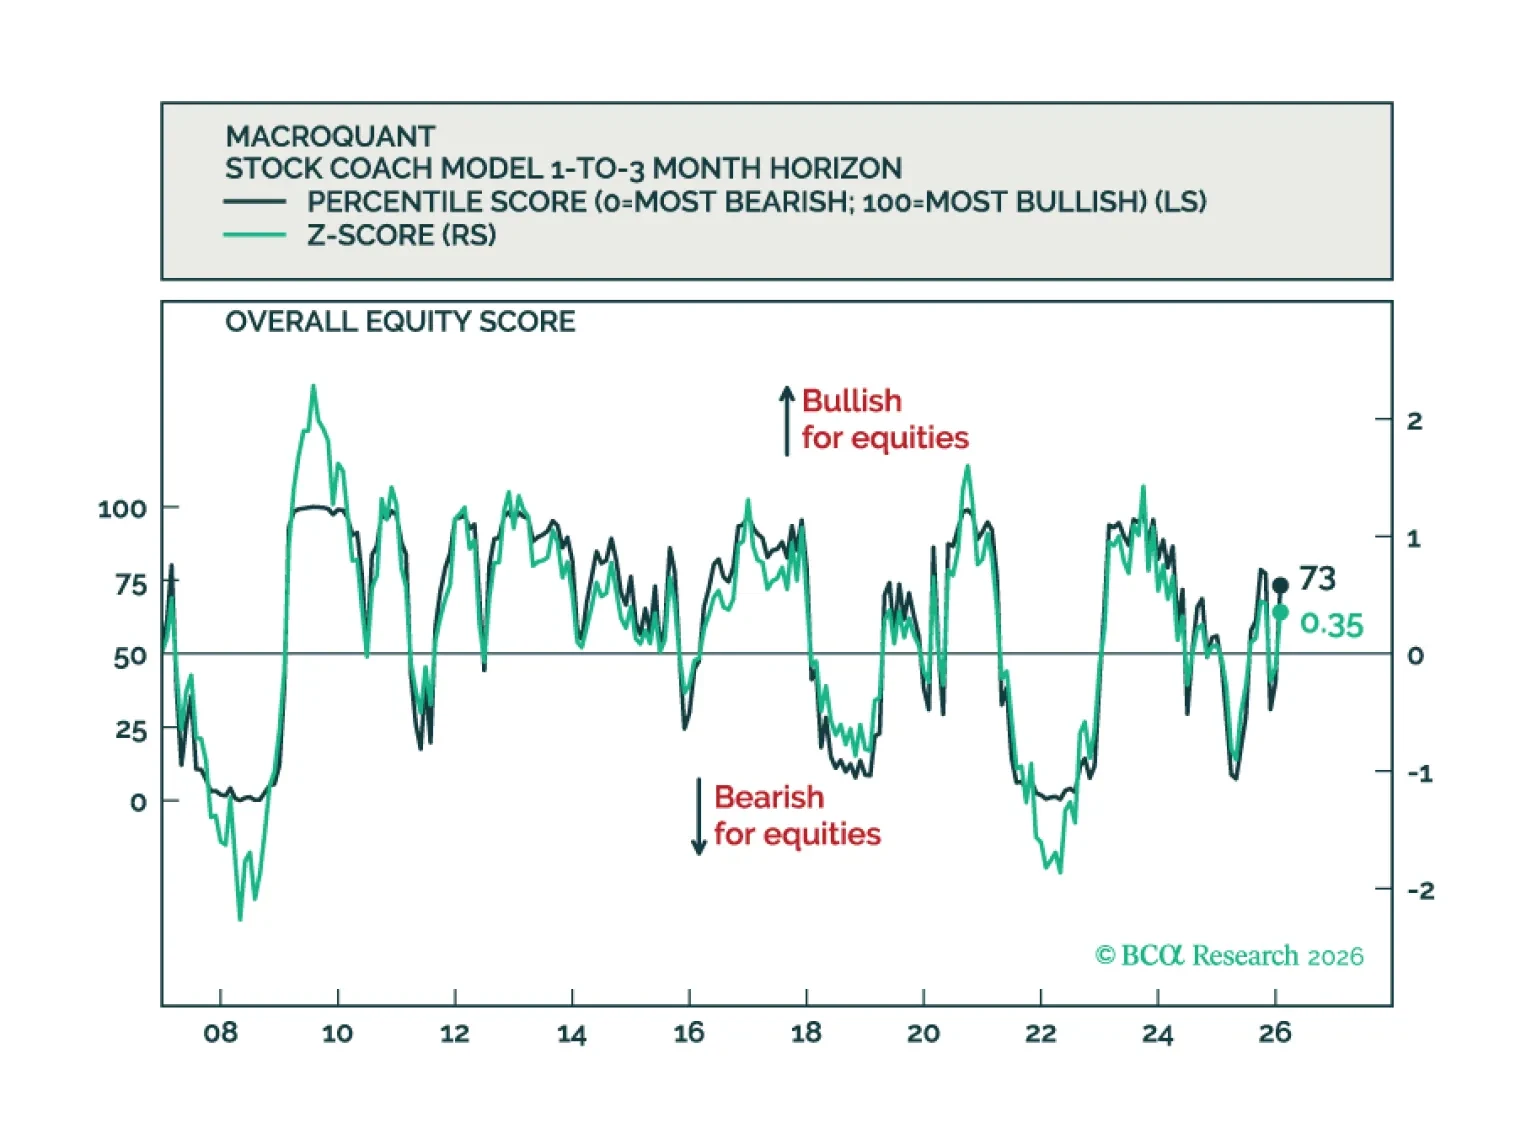
MacroQuant recomienda una ligera sobreponderación en renta variable, favorece una duración por encima del índice de referencia en carteras de renta fija, se mantiene bajista respecto al dólar estadounidense, ha rebajado el petróleo a neutral y es alcista en el cobre y el oro.
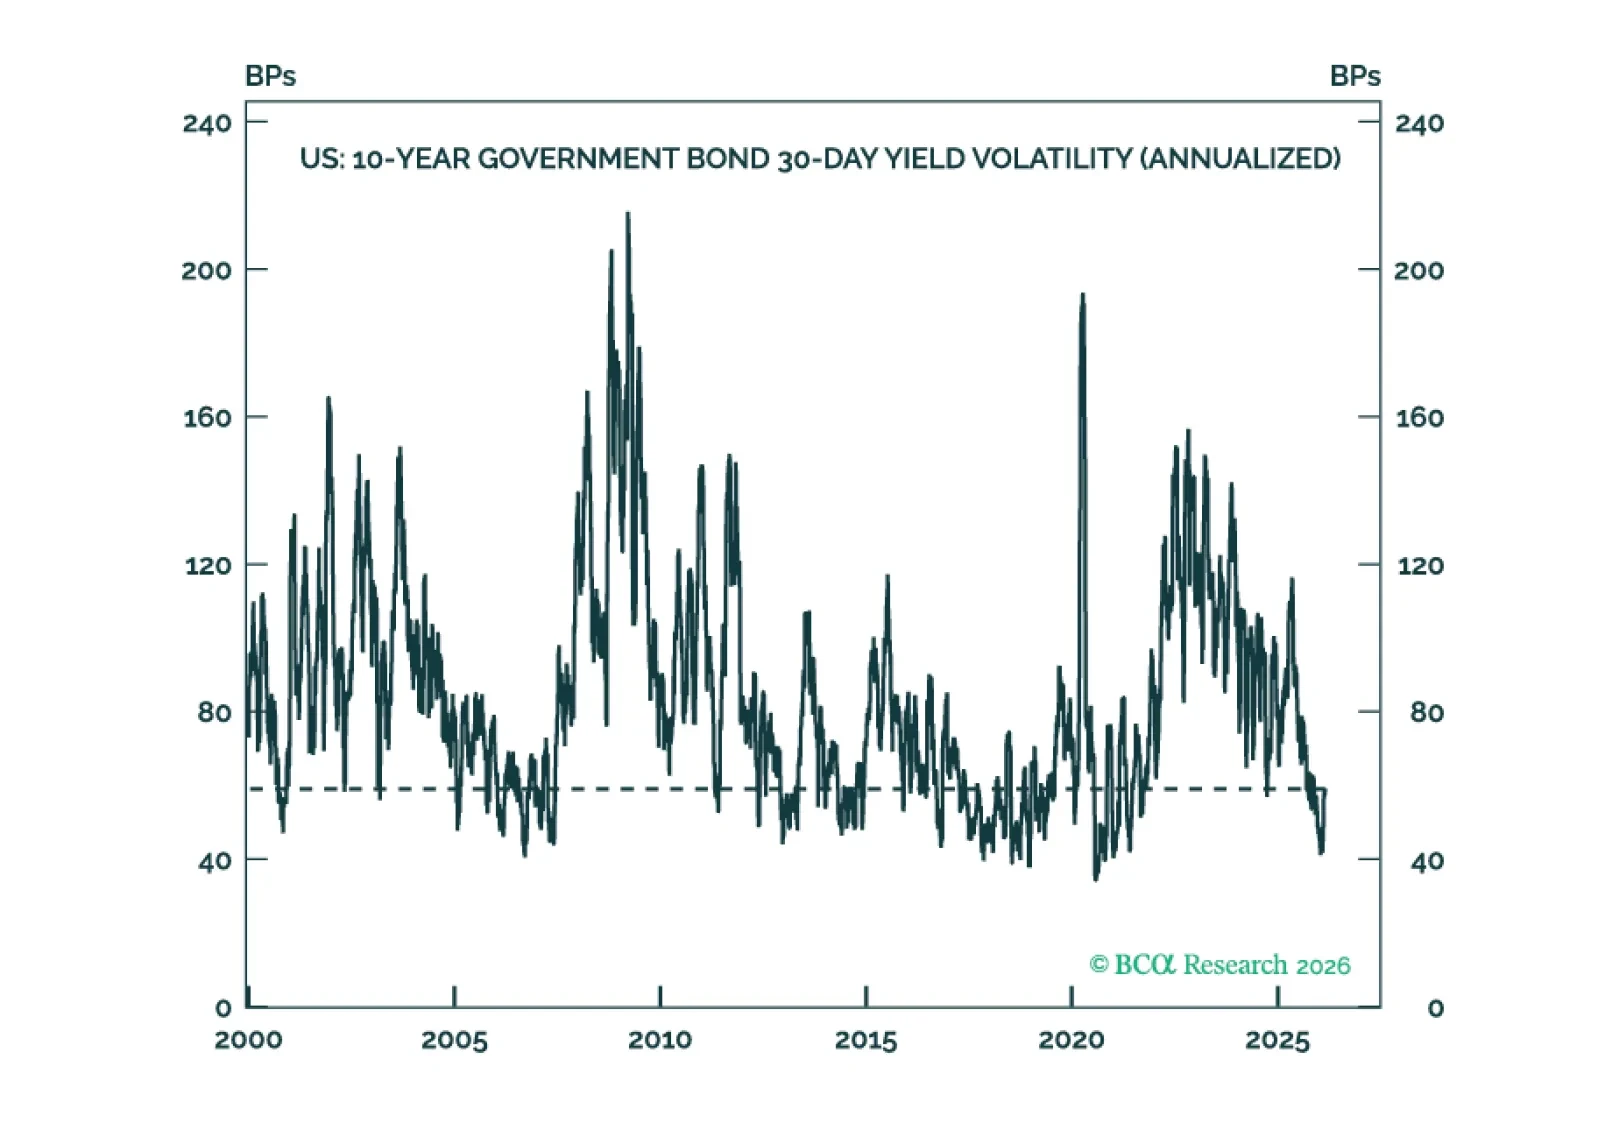
La volatilidad de los tipos de interés es muy baja en la renta fija de los mercados desarrollados. Los inversores deberían maximizar el carry en sus carteras para obtener rendimientos superiores en un entorno de baja volatilidad de los tipos.
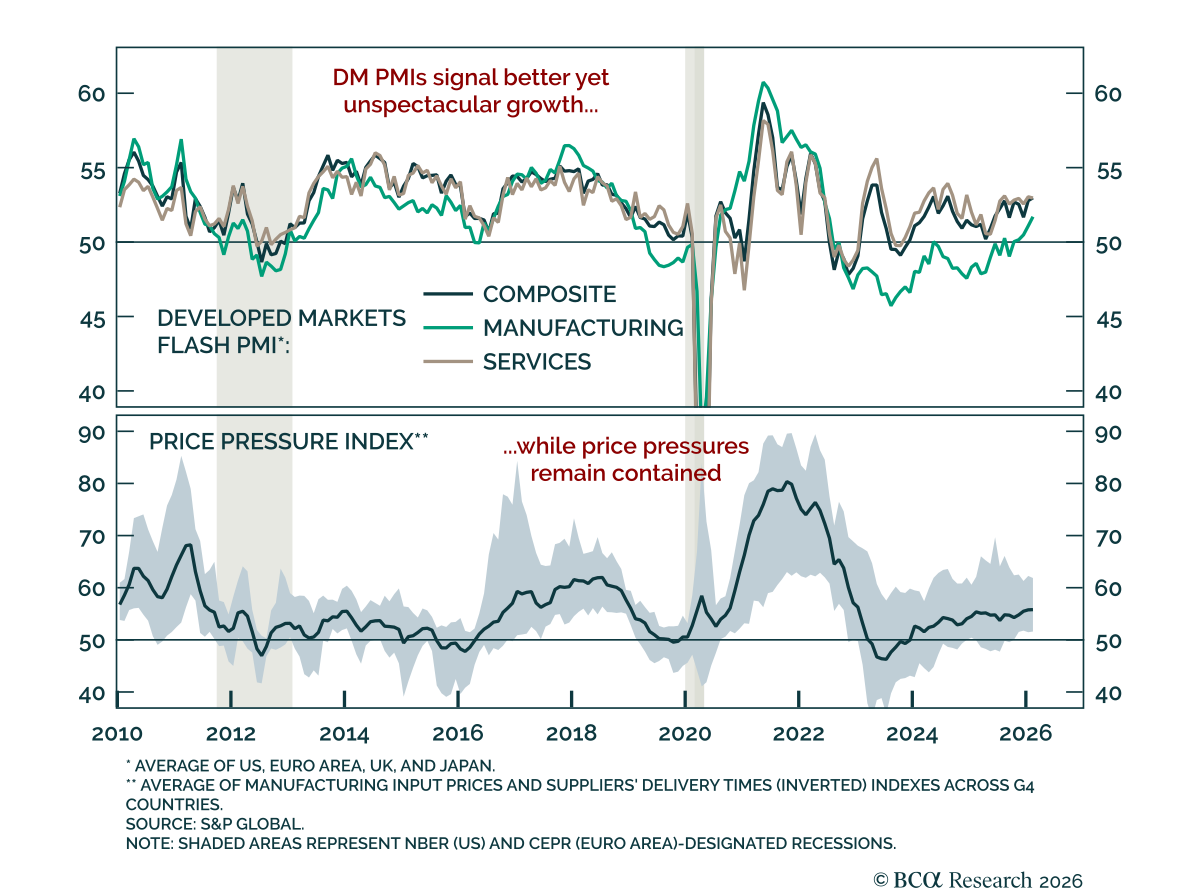
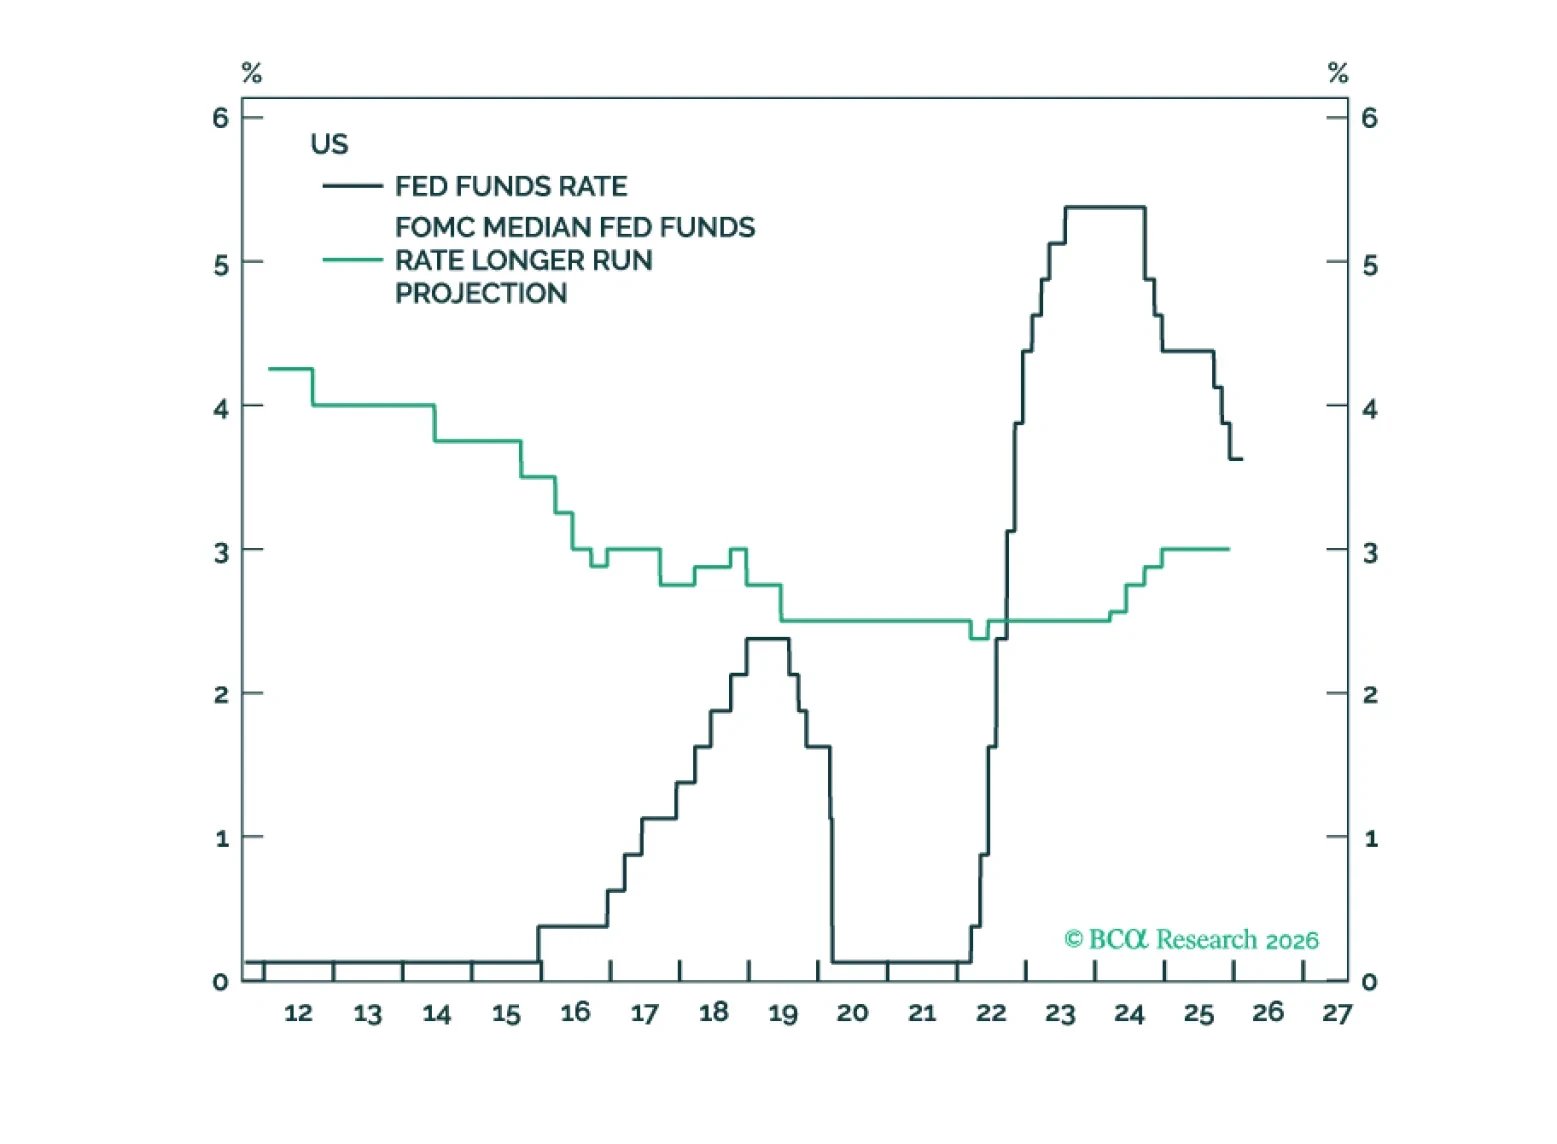
La tasa neutral en Estados Unidos se está sosteniendo gracias a una variedad de fuerzas que corren el riesgo de revertirse. Entre ellas se encuentran el auge de la inversión de capital en IA, los grandes déficits presupuestarios y el nivel extraordinariamente alto de la riqueza de los hogares. Por tanto, es probable que las tasas de interés sorprendan a la baja en los próximos años.
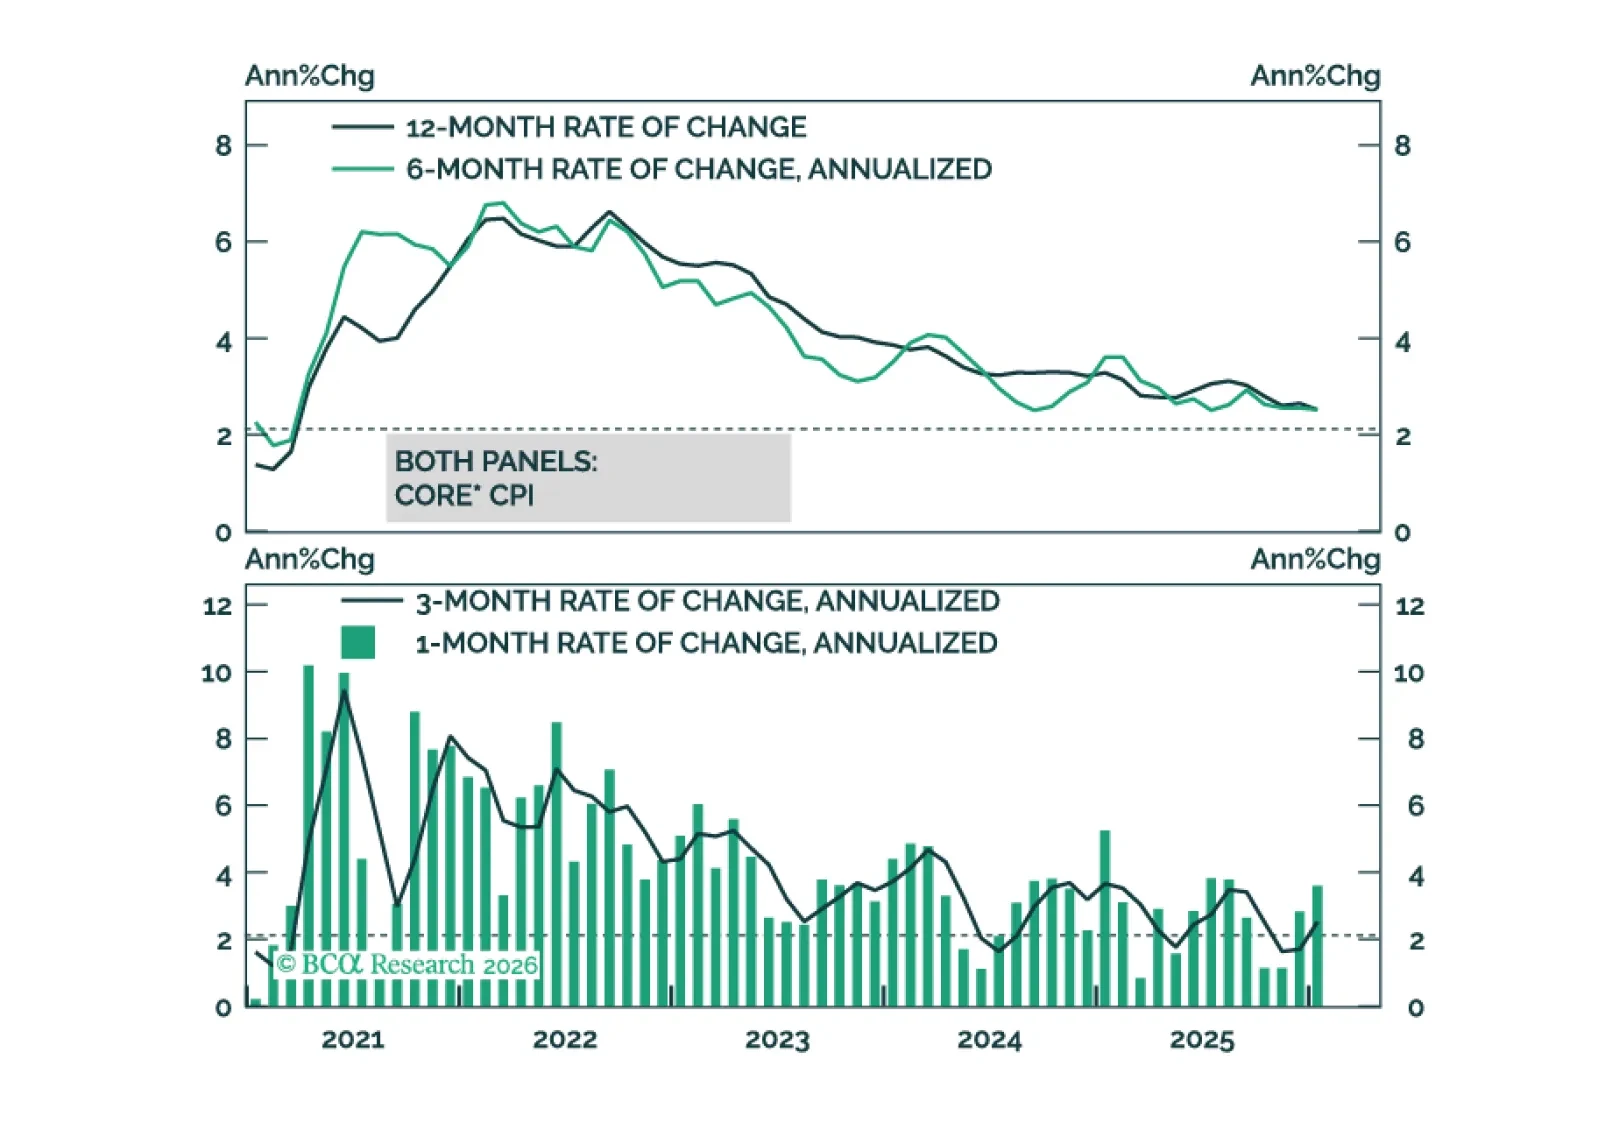
La inflación subyacente se acercará al objetivo del 2% de la Fed para finales de este año.