Deuda Soberana
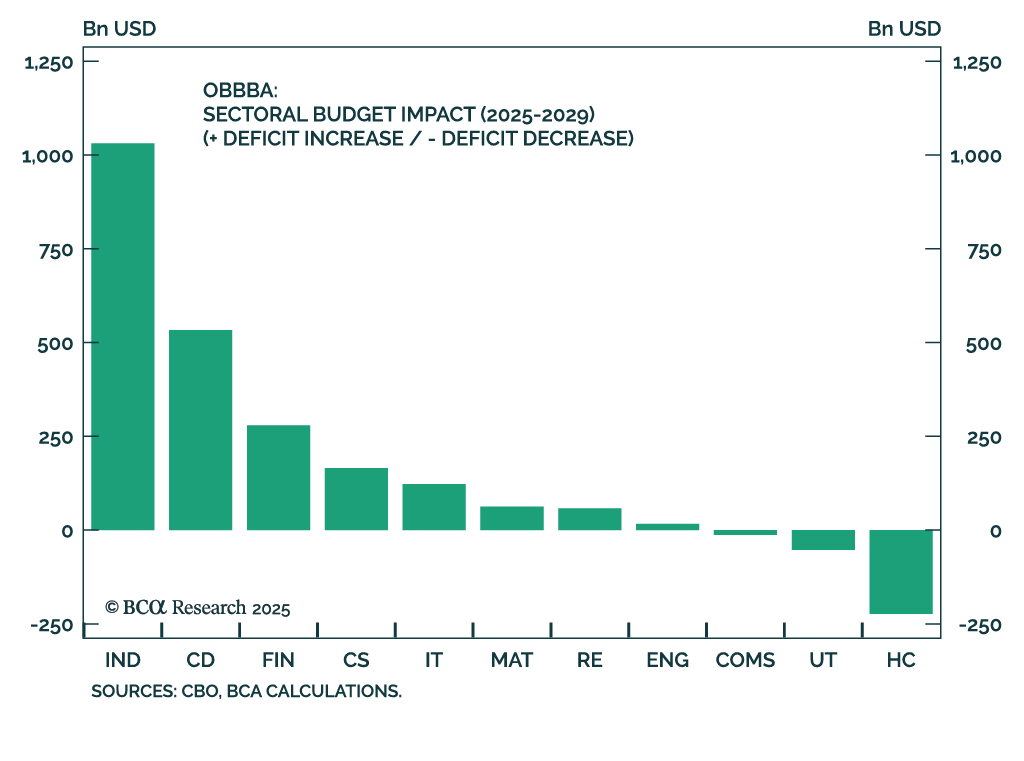
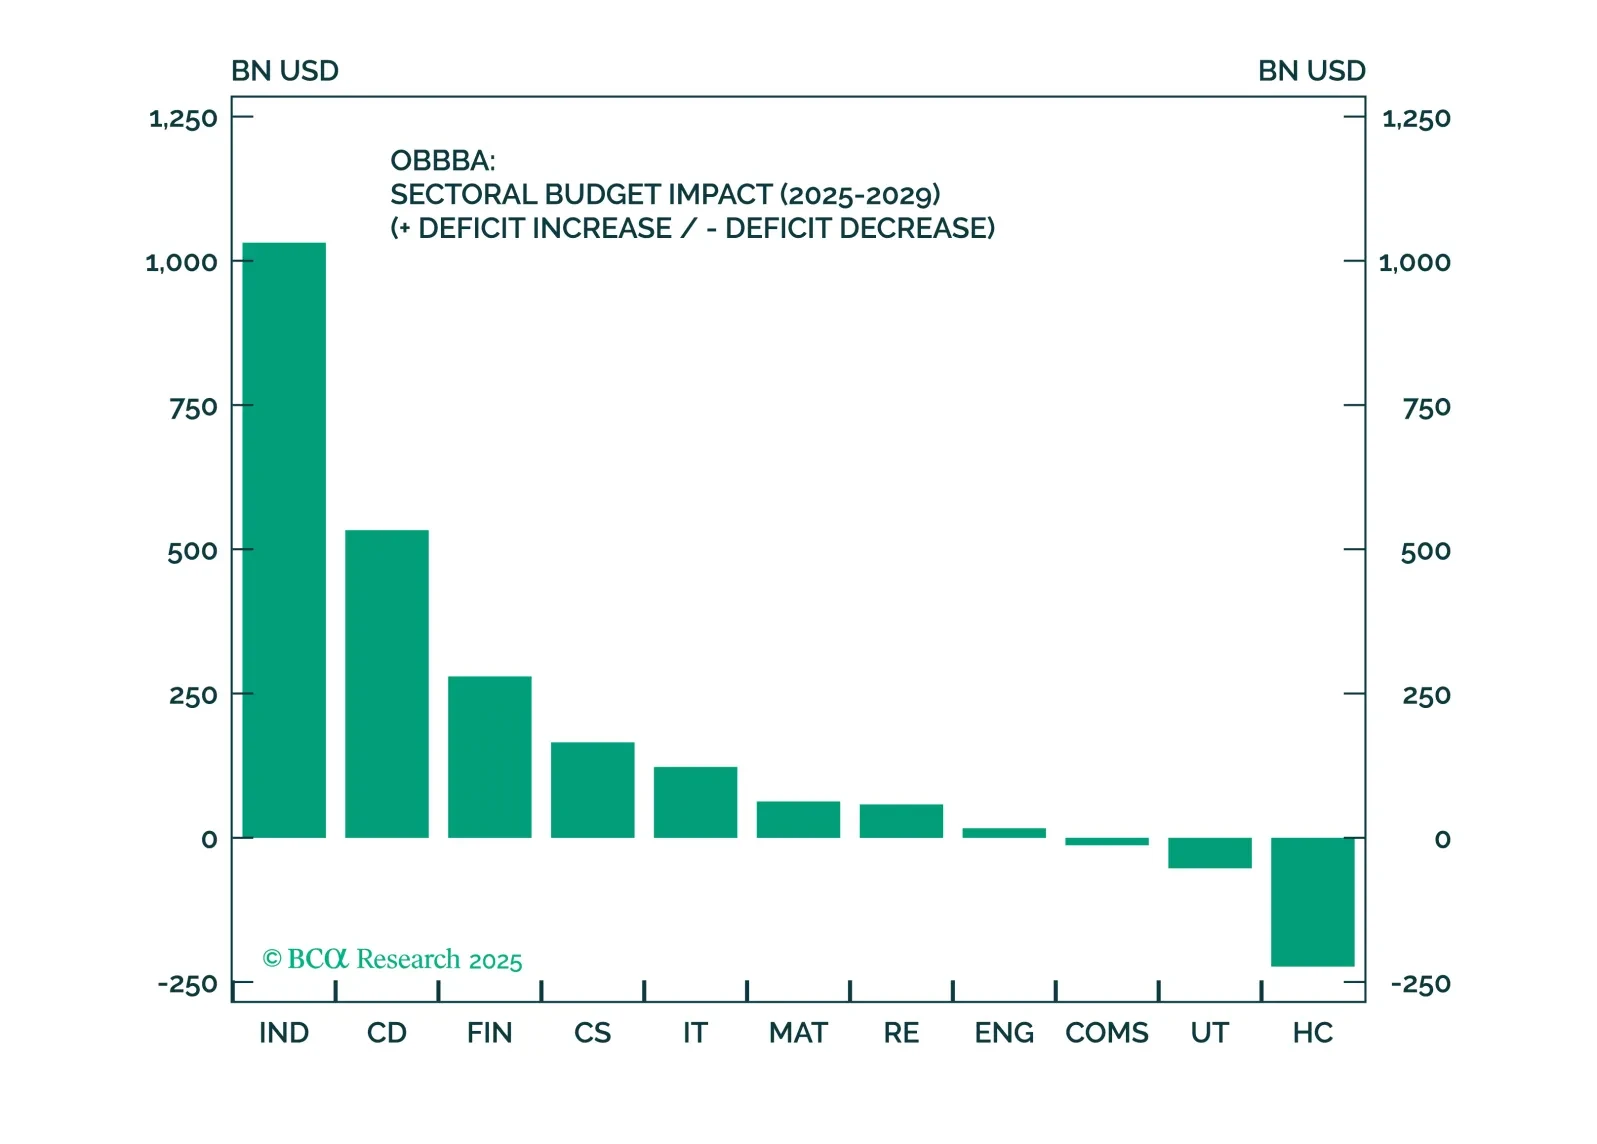
A pesar de los vientos en contra macroeconómicos, el OBBBA claramente favorece los sectores de renta variable de Industriales, Financieros y Consumo Discrecional. Una canasta cuidadosamente construida y consciente de factores en estos sectores está bien posicionada para superar en un entorno incierto impulsado por factores fiscales.
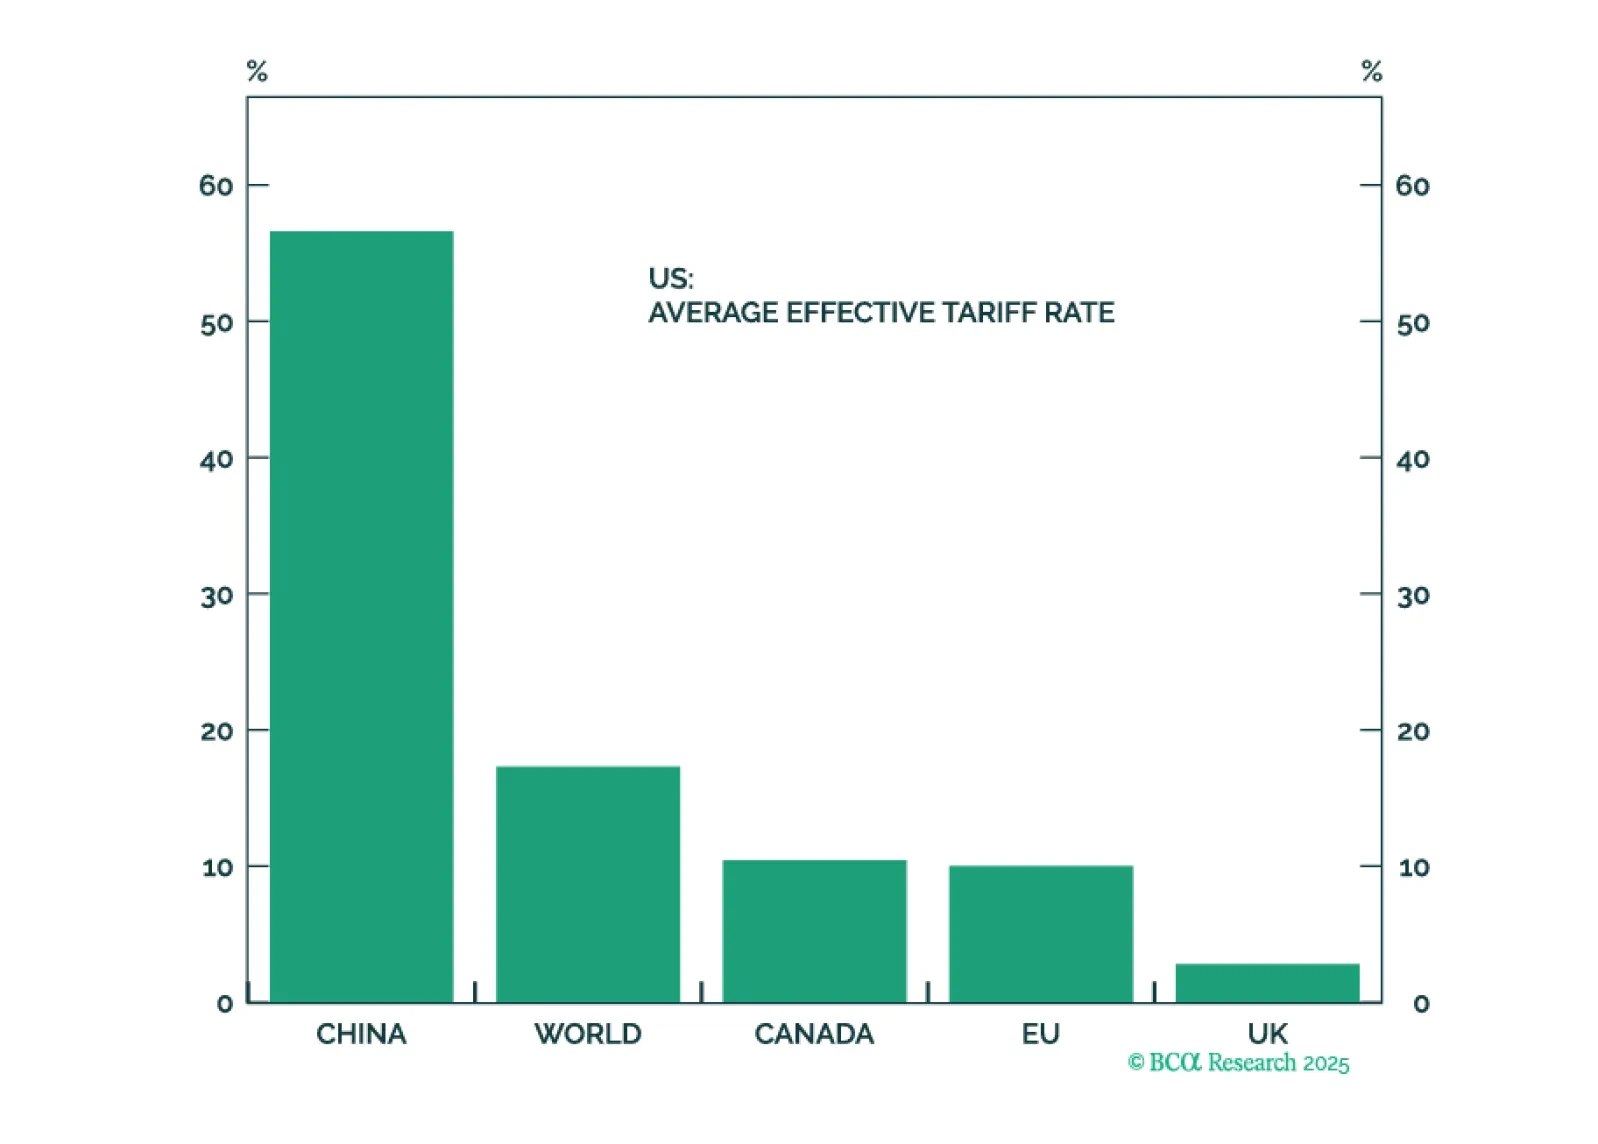
Los riesgos geopolíticos agudos, como un impacto masivo en el petróleo, pueden estar disminuyendo. Pero el riesgo geopolítico estructural sigue siendo alto y podría alterar un mercado despreocupado. Los riesgos económicos cíclicos están subestimados mientras EE. UU. se desacelera y China continúa tambaleándose. Los inversores deberían asegurar algunas ganancias en previsión de la implementación de aranceles y un descenso en los datos económicos sólidos.
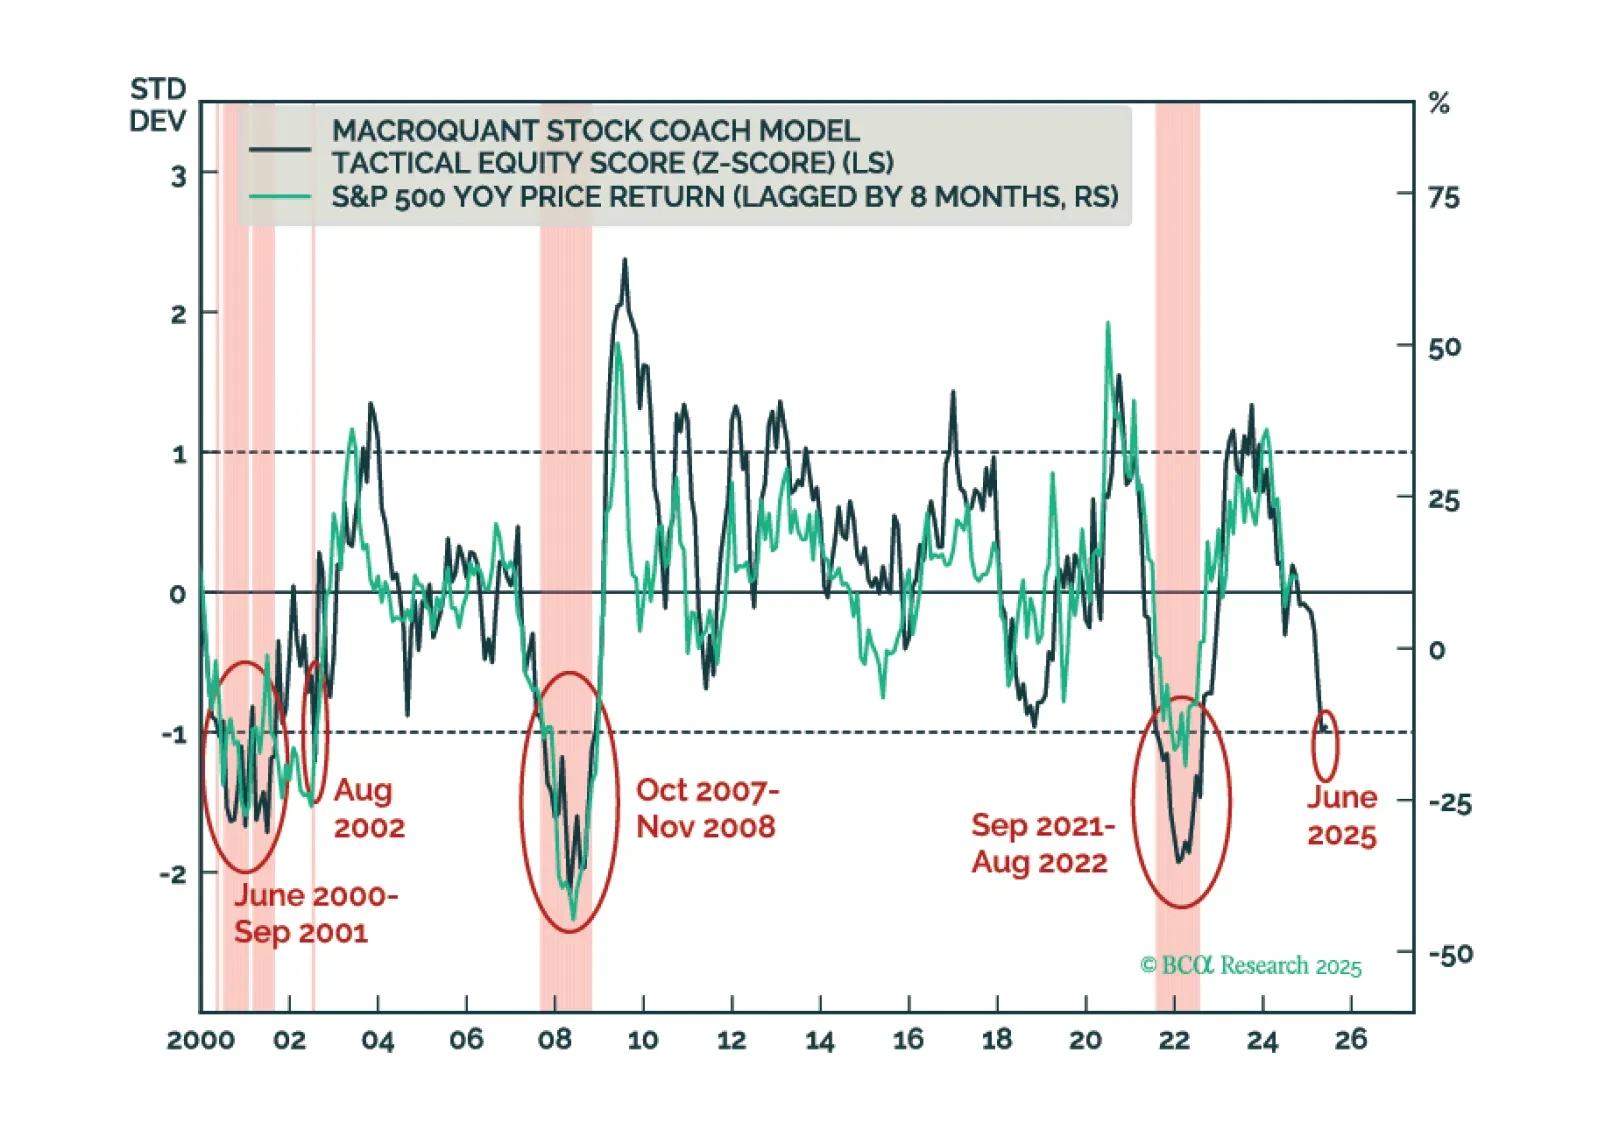
Los inversores deberían reducir modestamente la ponderación de las acciones en sus carteras y buscar adoptar una posición más agresivamente defensiva una vez que los signos claros de la recesión sean visibles. Creemos que eso sucederá en los próximos meses.
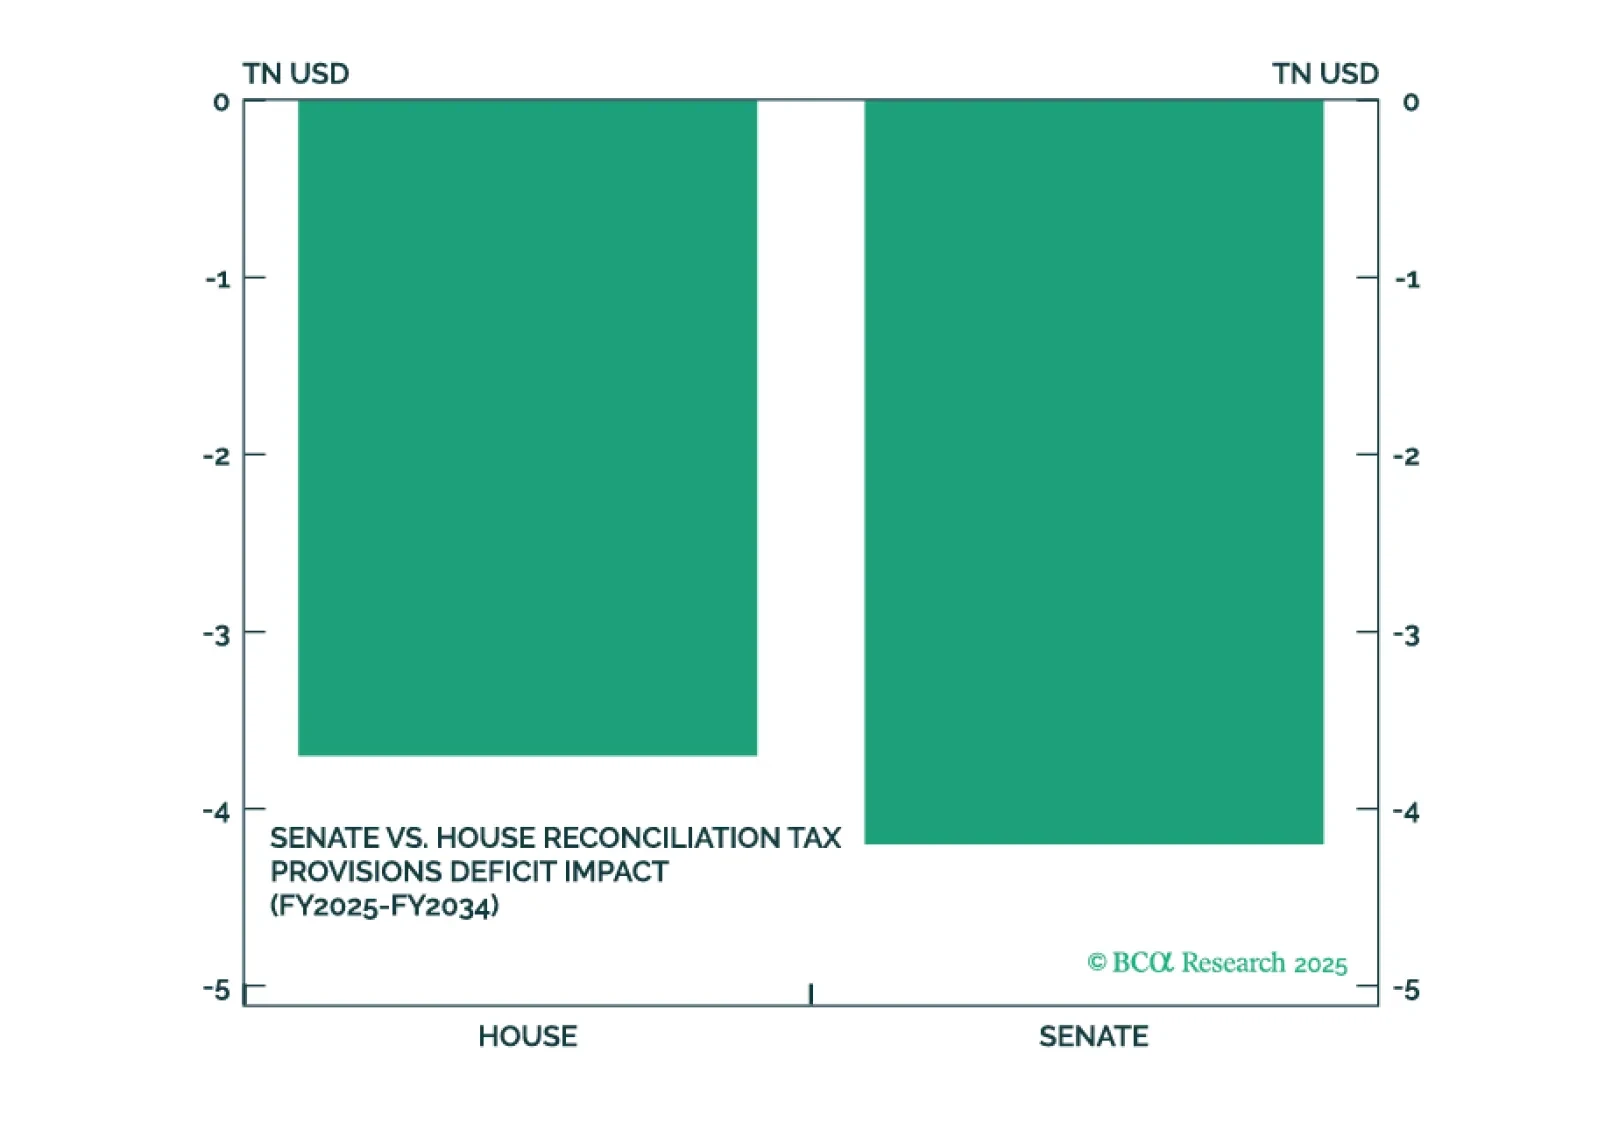
El gran y hermoso proyecto de ley del presidente Trump se aprobará pero enfrentará obstáculos a corto plazo y no ajustará el cinturón del gobierno. Se combinará con la implementación renovada de aranceles para generar un riesgo a corto plazo tanto para el mercado de bonos como para el mercado de valores. La crisis de Irán se desvaneció, salvando a Trump de un gran impacto petrolero que podría haber descarrilado su segundo mandato.
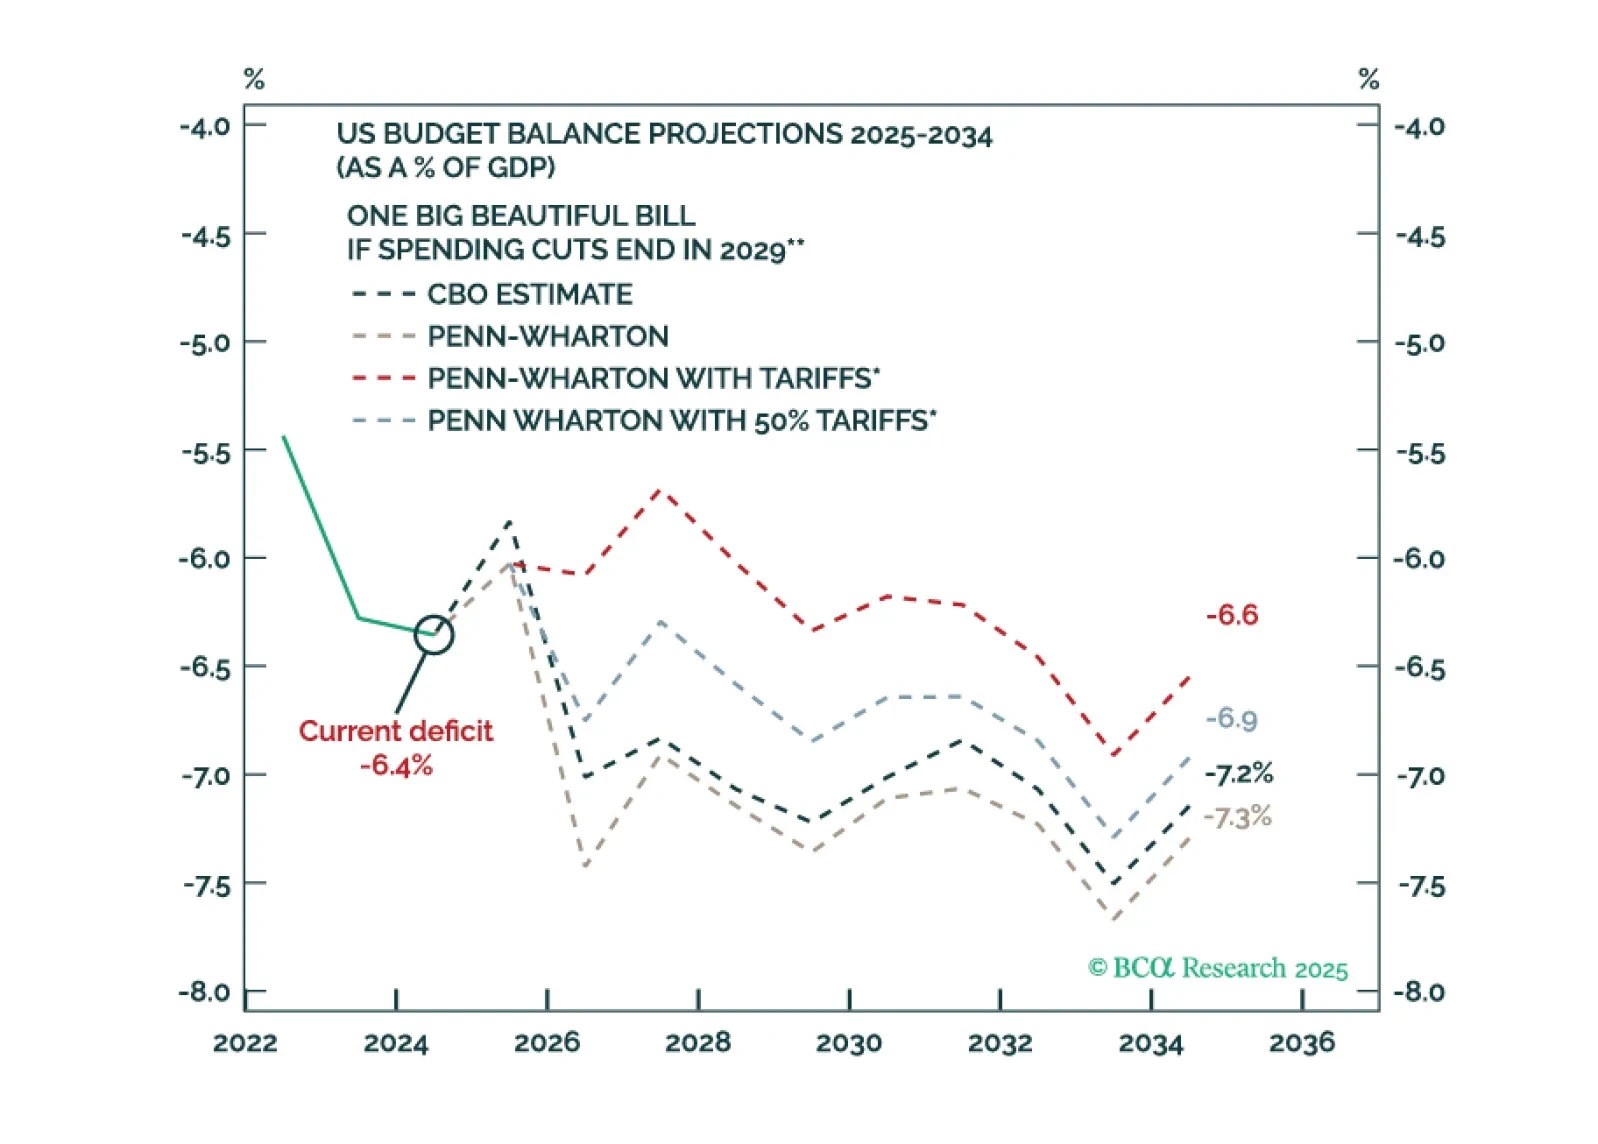
Bond market volatility will spike again in the near term. The Fed is committed to an easing cycle yet the Trump administration’s signature fiscal policy action will stimulate the economy. Tariffs are supposed to keep the budget deficit contained but they are inflationary.
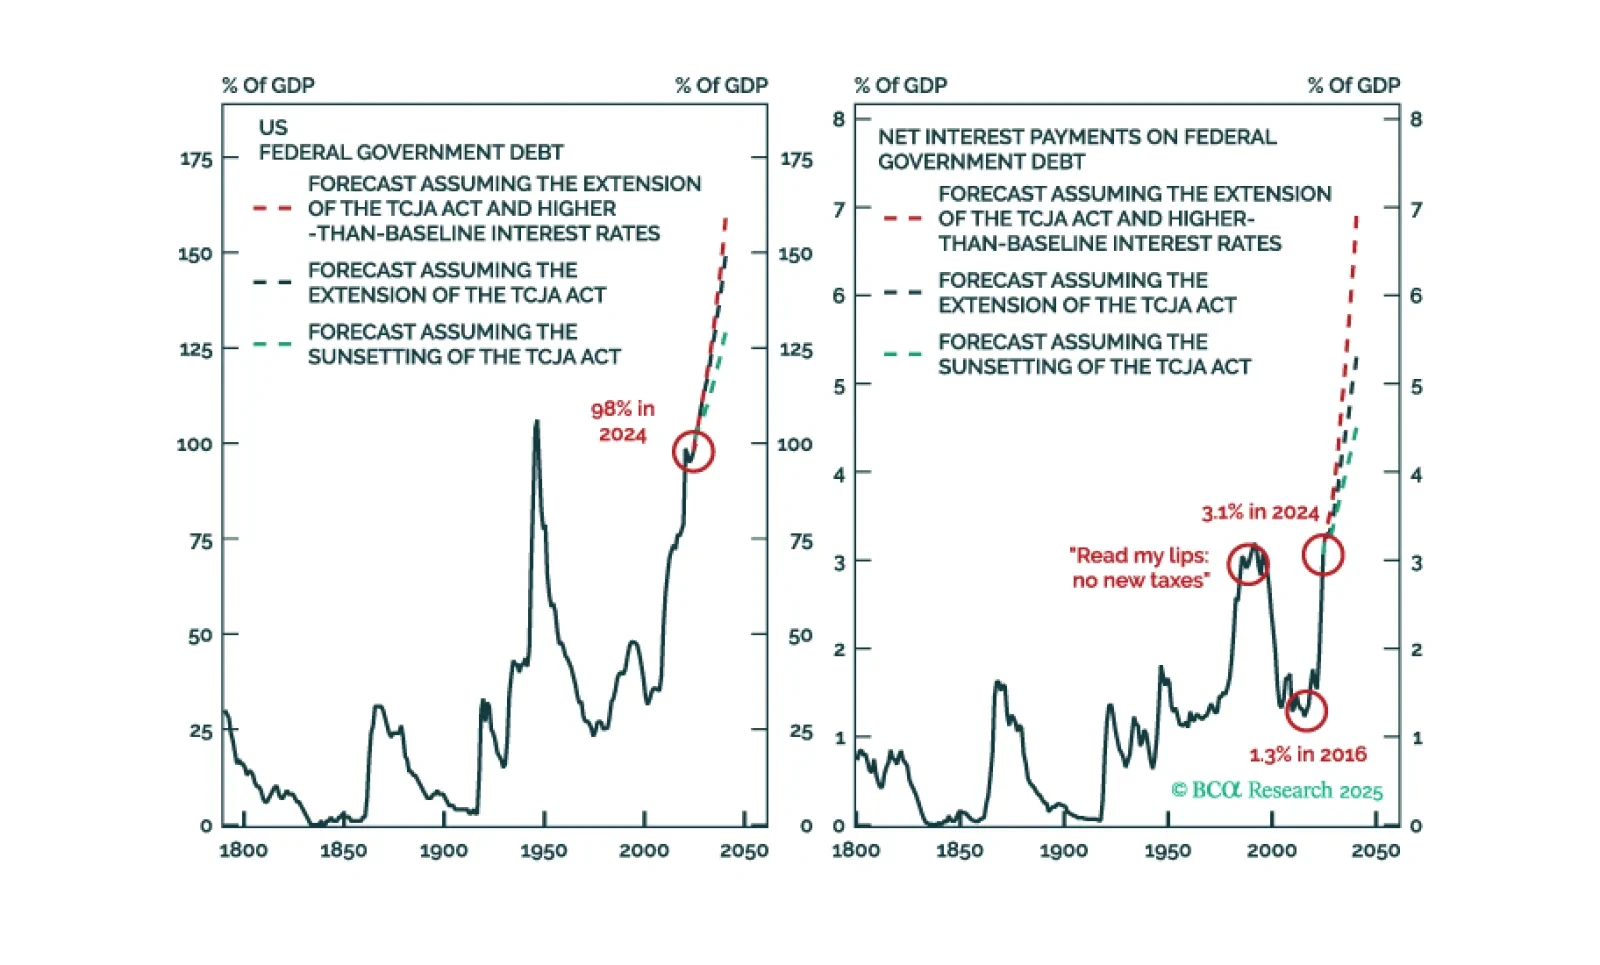
Rising bond yields may present an even greater danger to the global economy than the trade war. With equity valuations no longer discounting much economic risk, investors should position themselves defensively.
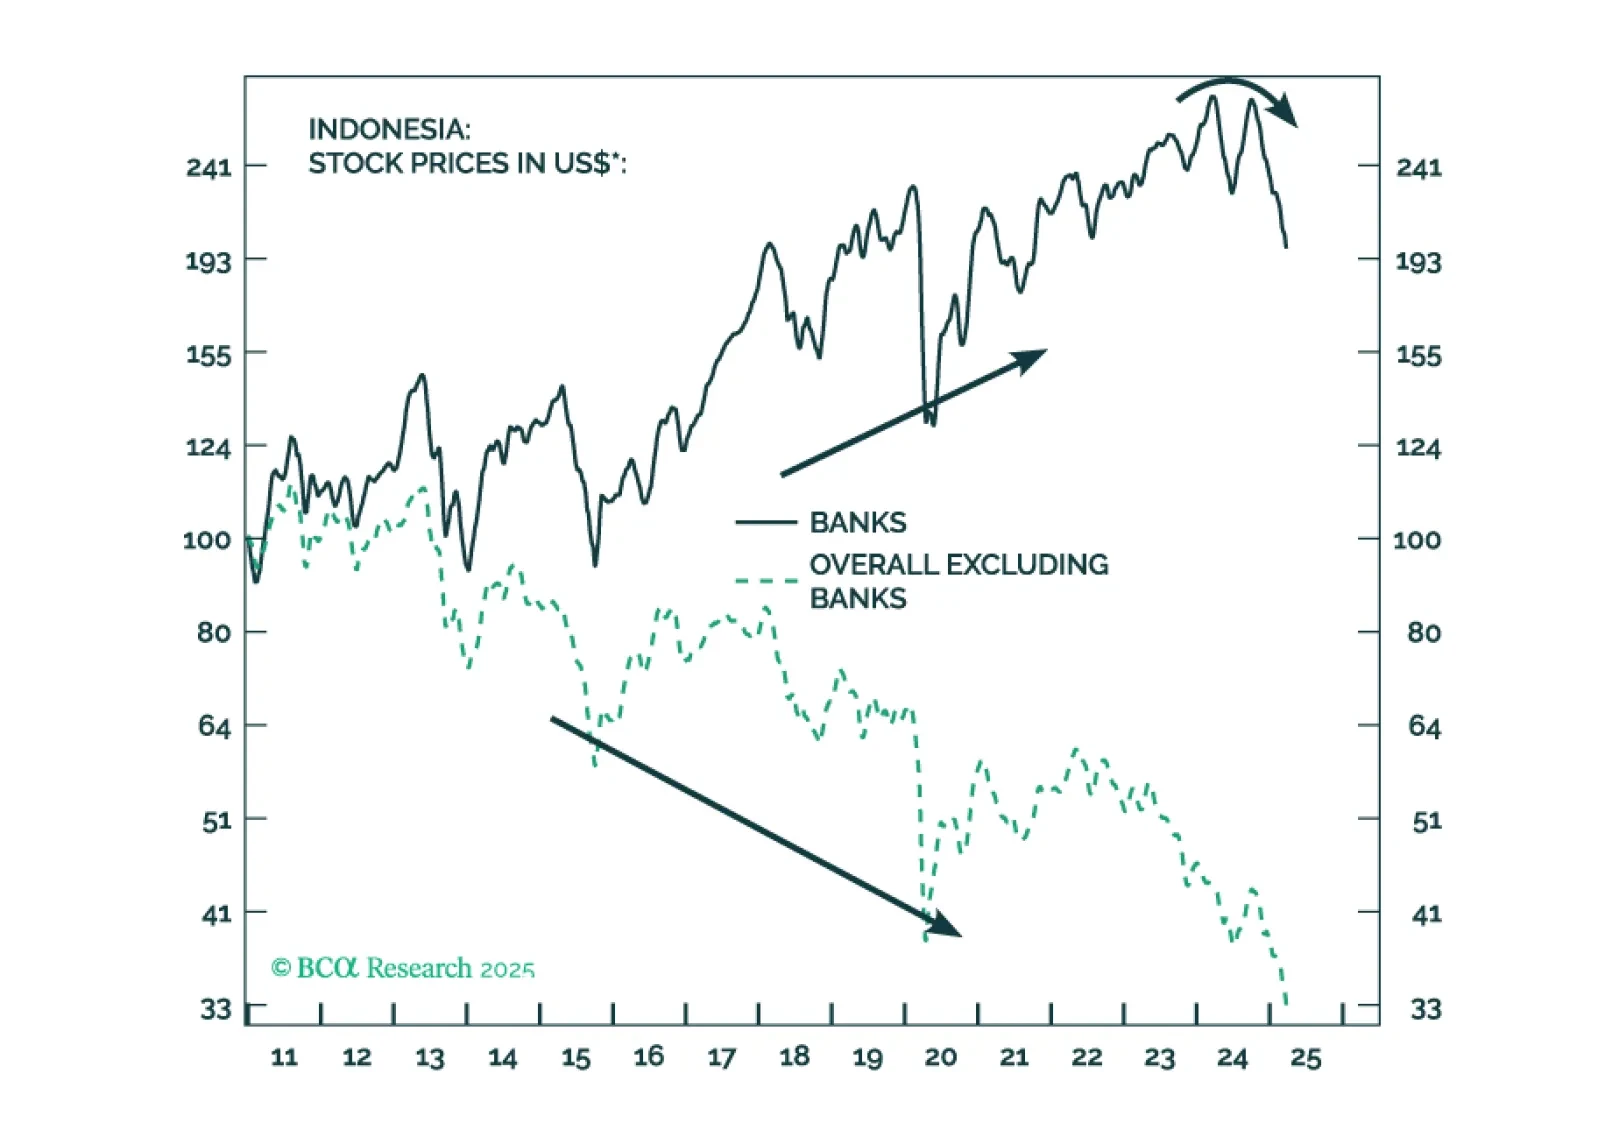
There is an ongoing regime shift in Indonesia: SOEs will be used to drive economic growth. Bank loans will accelerate, but their profit margins will shrink. Despite higher nominal growth, Indonesian equity prices in US dollar terms will not see a sustainable bull market. Downside risks to currency and upside risks to domestic bond yields have also increased.