Dólar estadounidense

El entorno macroeconómico actual es una mezcla tóxica de muchas de las mismas vulnerabilidades que acecharon a la economía global en el periodo previo a recesiones pasadas: el aumento de los precios del petróleo, un auge insostenible del gasto de capital tecnológico (tech capex), valoraciones elevadas de las acciones, precios de la vivienda excesivamente altos y tensiones incipientes en el crédito privado y otras partes del sistema financiero. Si bien las acciones globales parecen cada vez más sobrevendidas en el muy corto plazo, aun así terminarán el año por debajo de los niveles actuales.
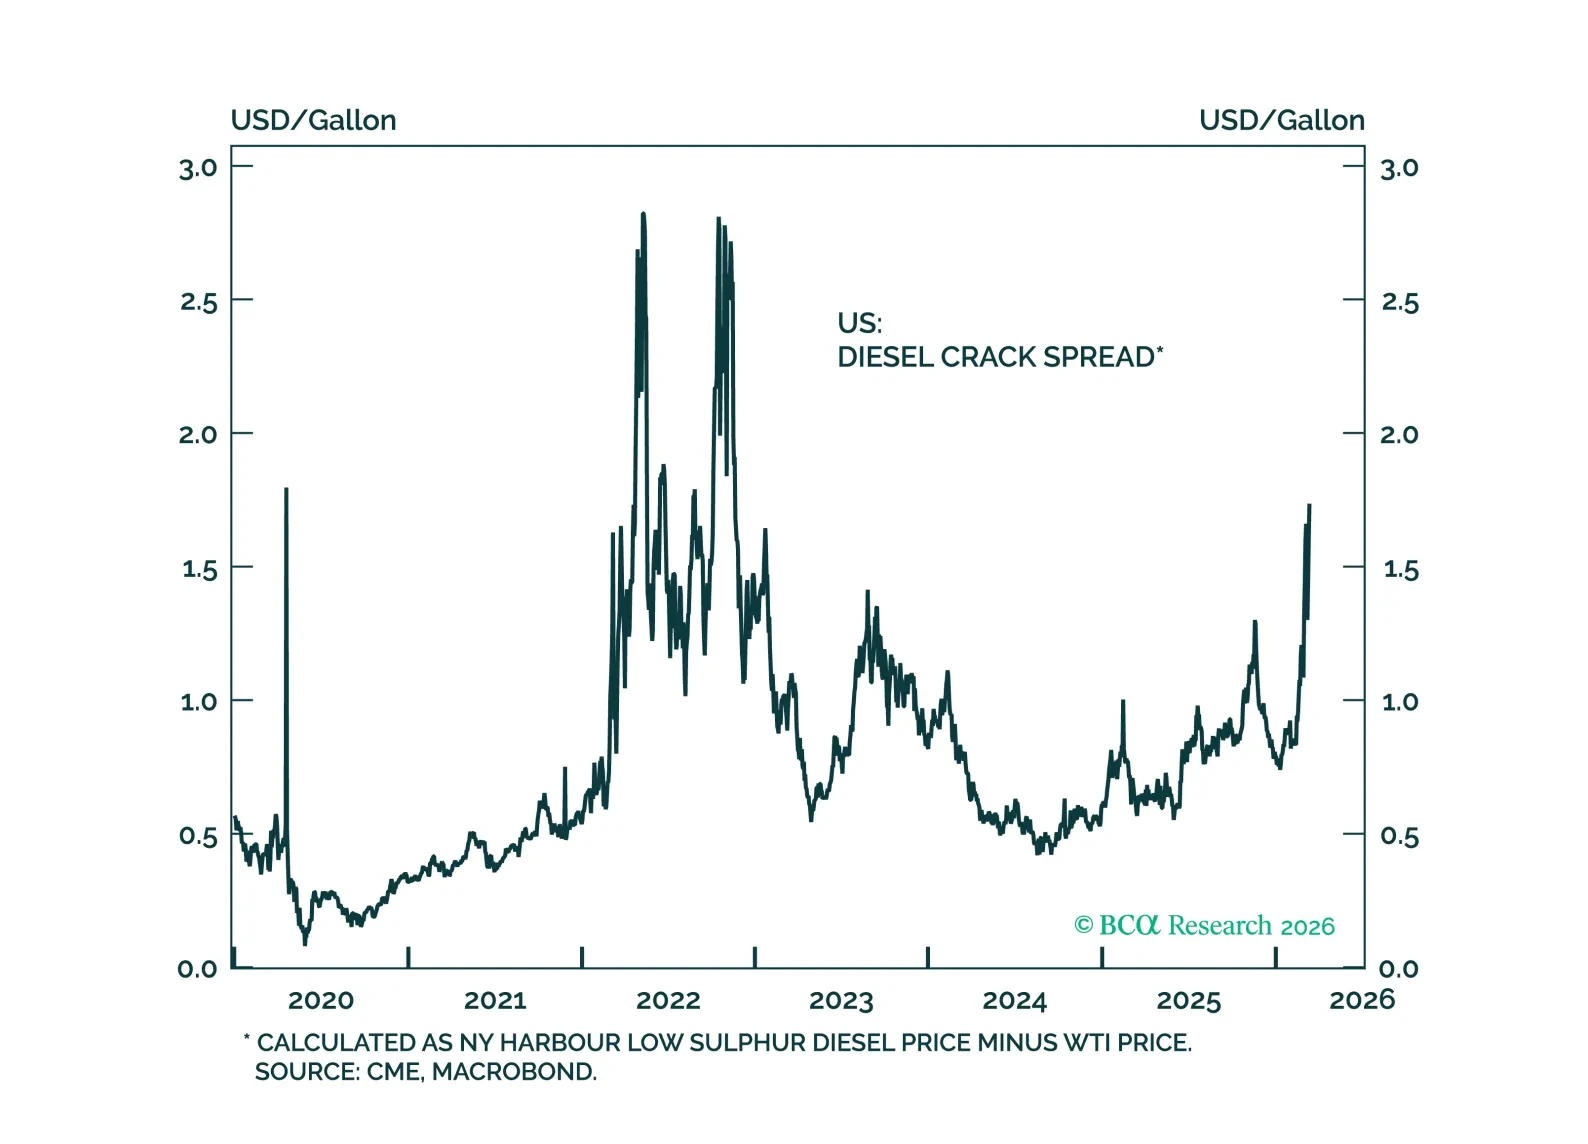
Los inversores son demasiado complacientes respecto al cierre del Estrecho de Ormuz. Elevamos efectivo y rebajamos acciones, ambas a neutral.
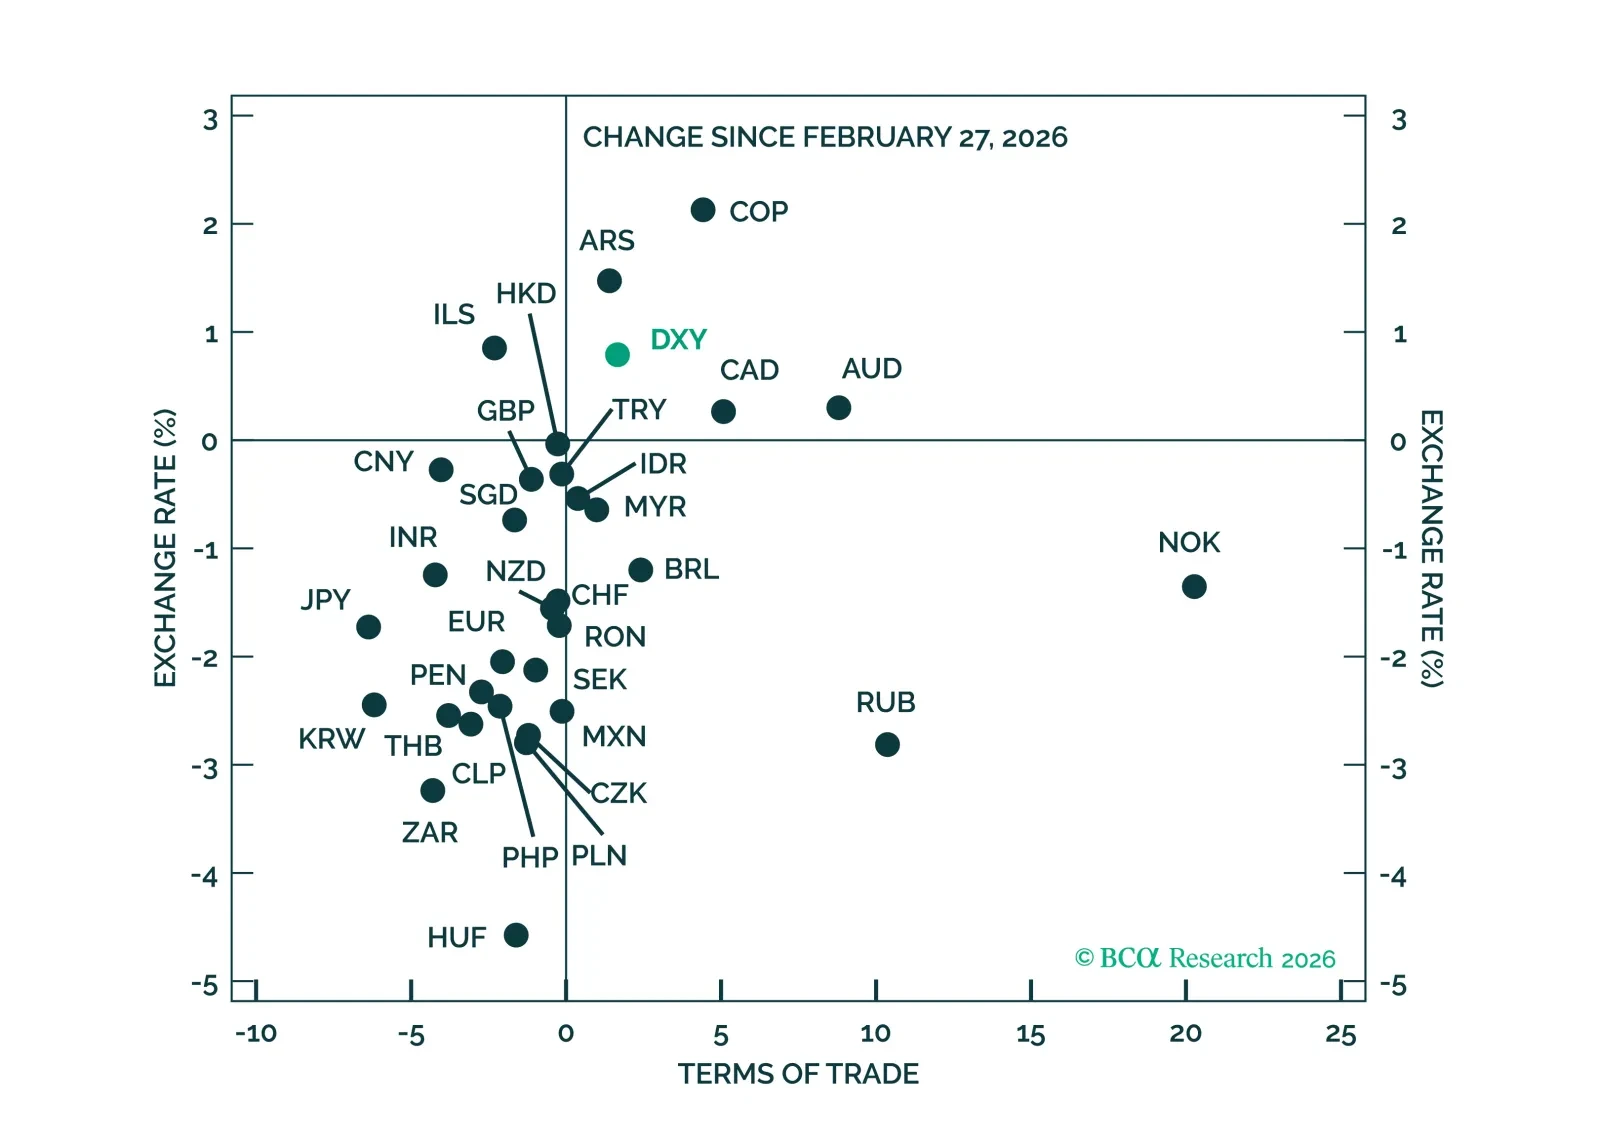
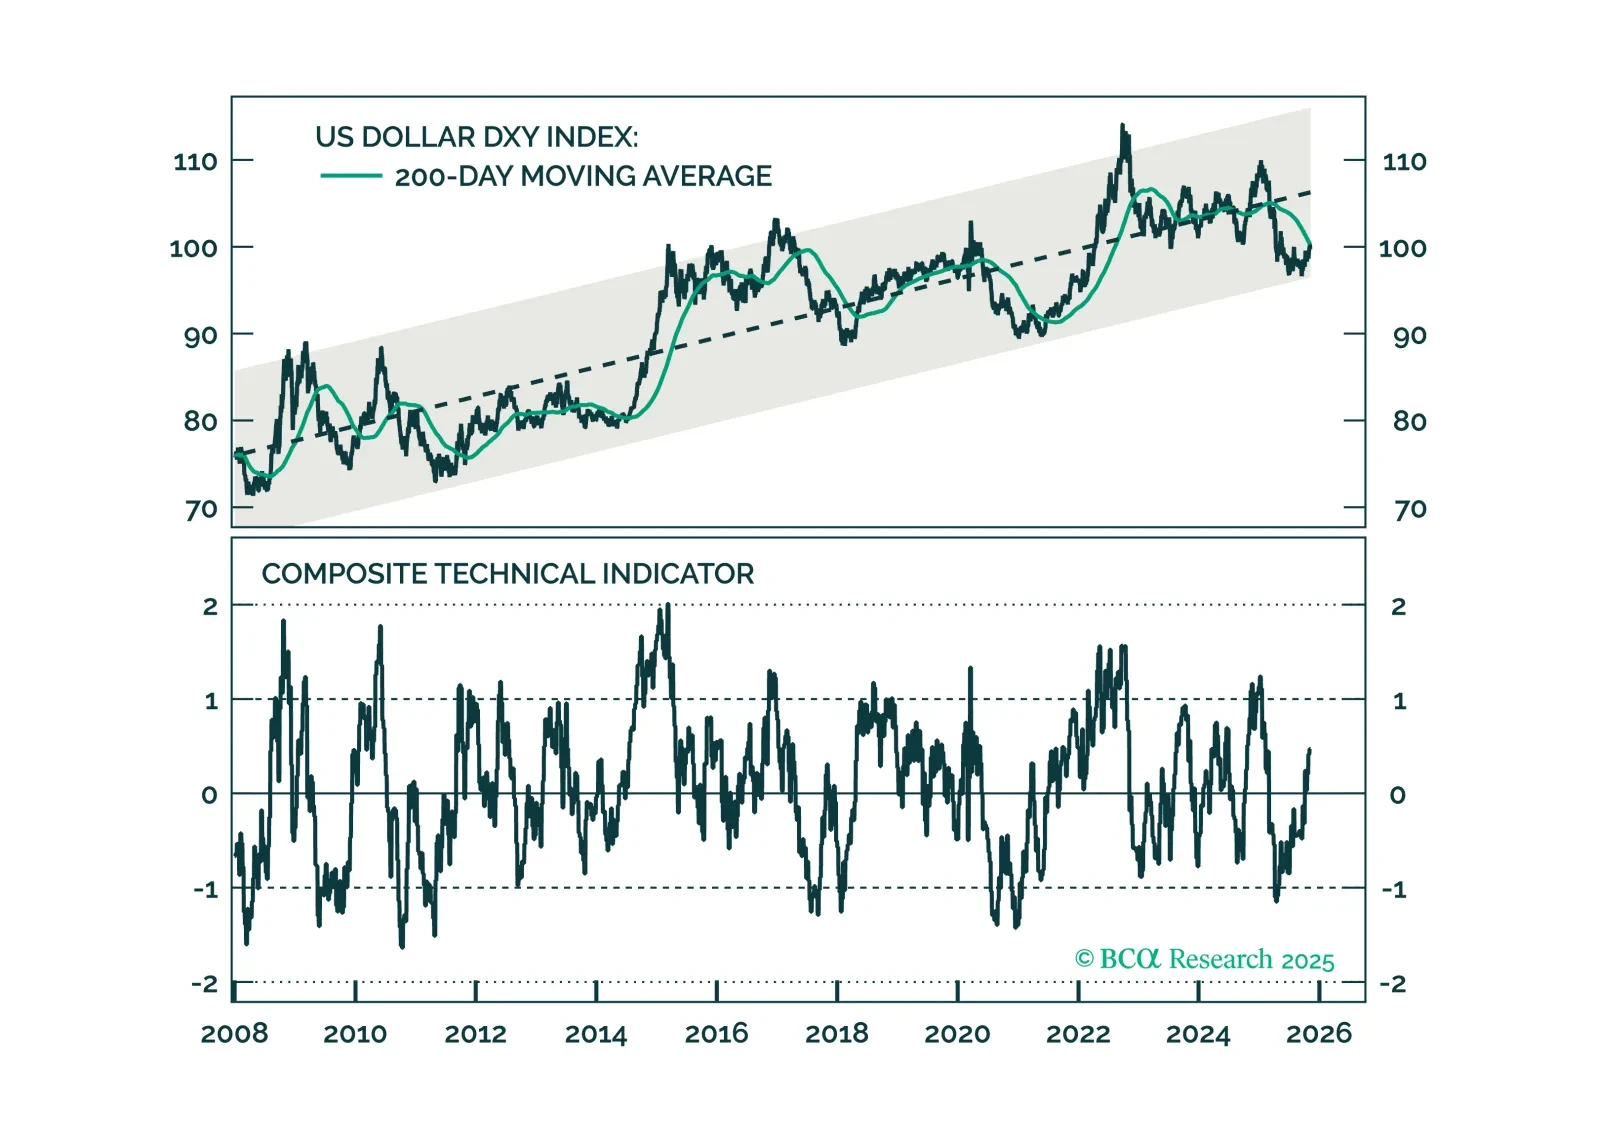
La guerra en Irán sigue siendo un choque en los términos del intercambio más que una clásica búsqueda de activos refugio – por ahora. A medida que los riesgos sobre el petróleo se inclinan al alza, el reajuste de las expectativas de política y los diferenciales de crecimiento deberían seguir favoreciendo un repunte táctico del USD.
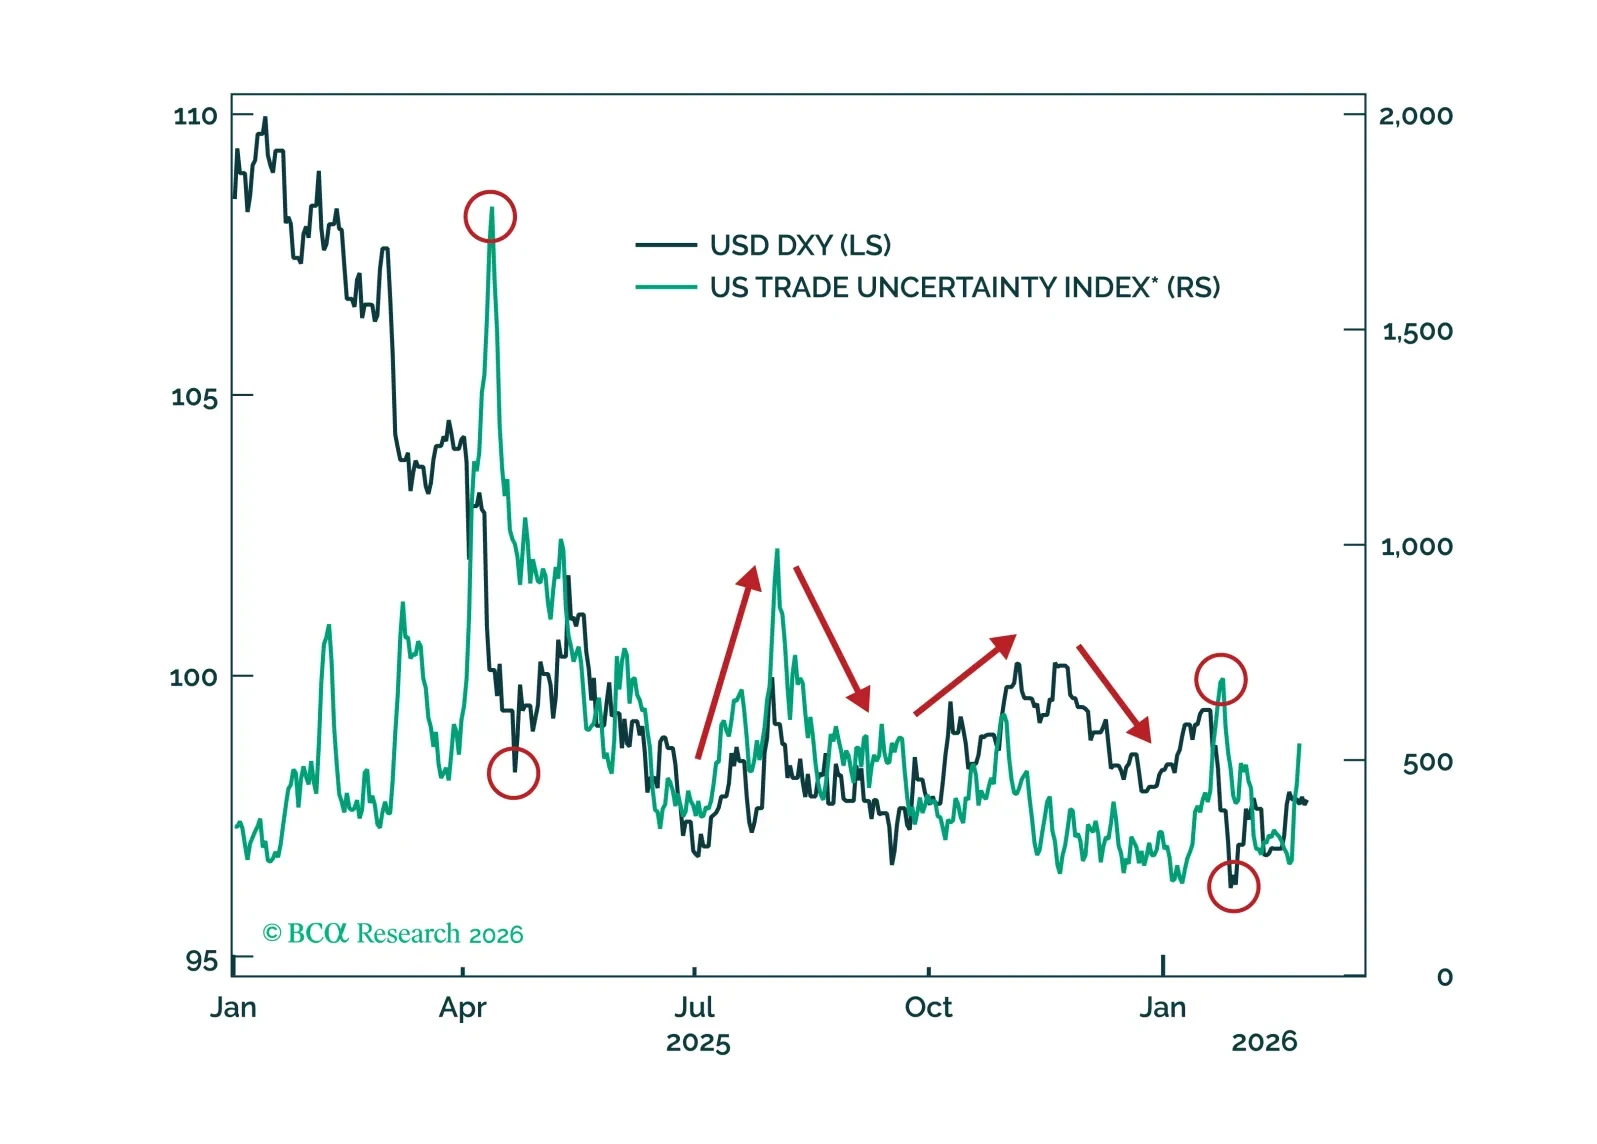
Los riesgos de política están a punto de disminuir justo cuando los mercados subestiman el reajuste de la Fed en sentido restrictivo y se agolpan en posiciones cortas en USD, lo que prepara el escenario para un repunte táctico del dólar de cara al ciclo electoral. Ir largo en USD/CHF para capturar el diferencial de tasas y la disminución de la incertidumbre política.
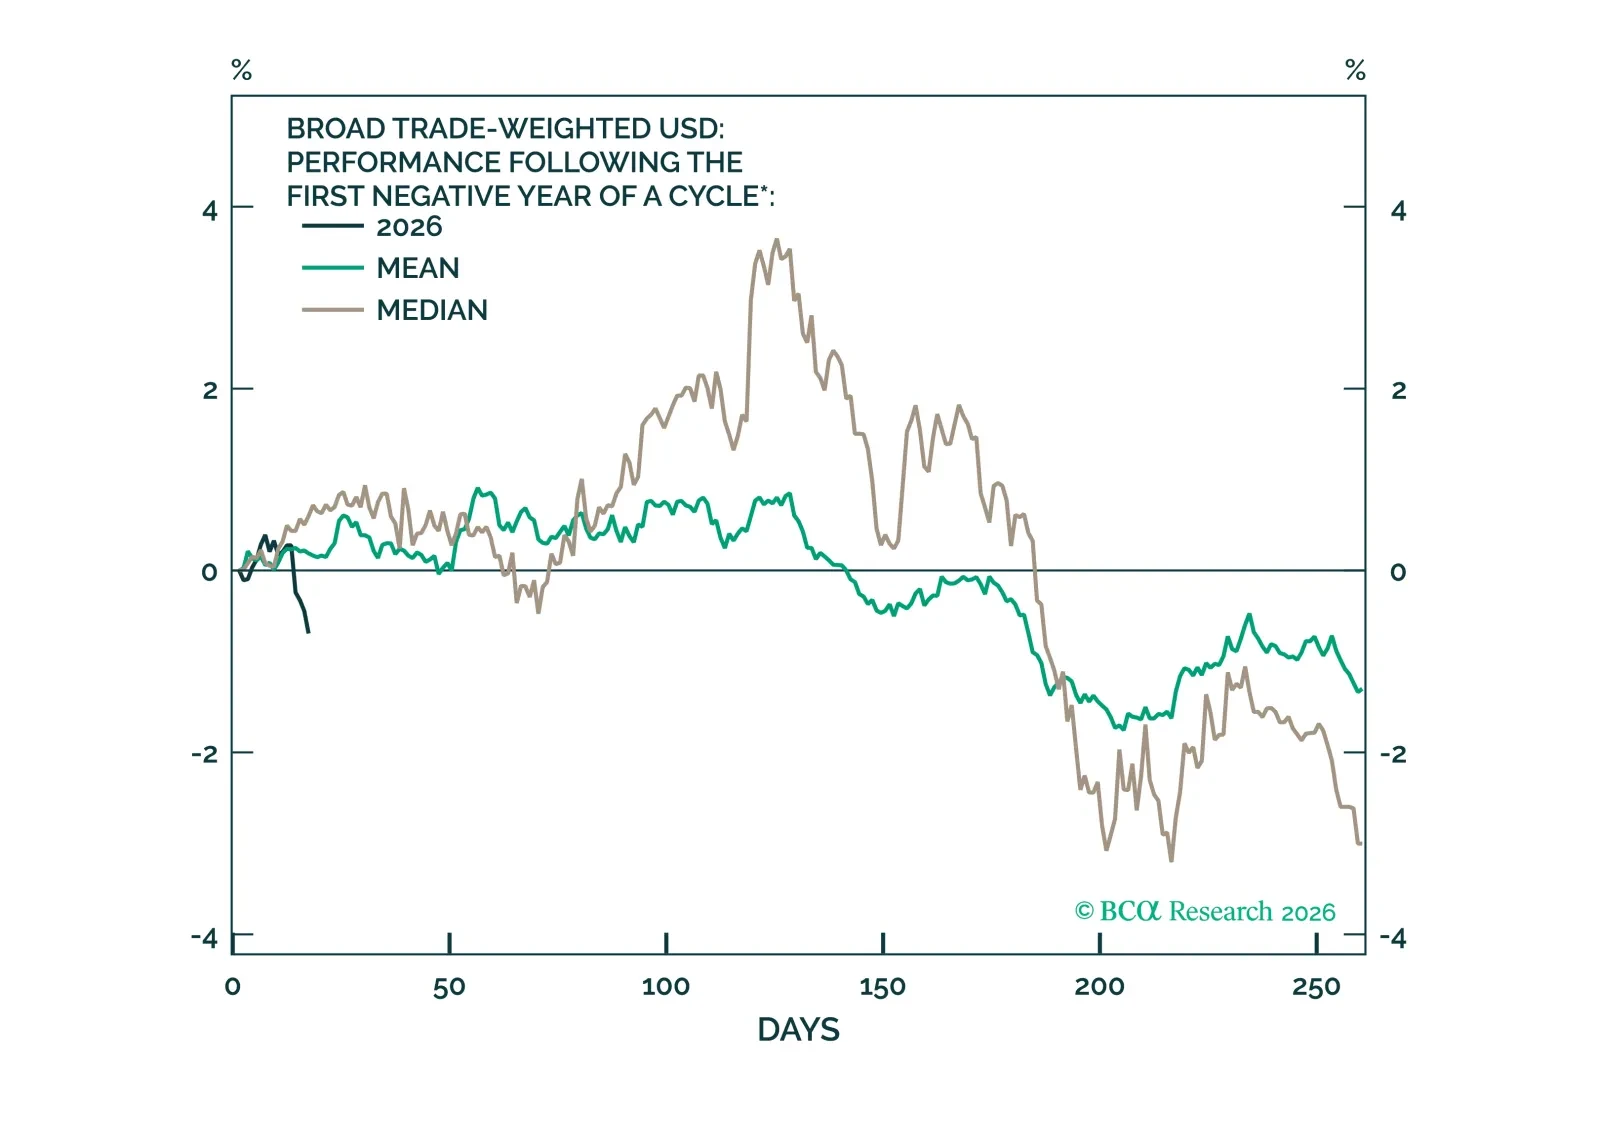
Los mercados FX han dominado los titulares durante la última semana, con un colapso del dólar y un repunte del yen. La nota de esta semana desentraña las fuerzas detrás de estos movimientos y evalúa si la evolución reciente de los precios constituye un desajuste temporal o el inicio de un cambio más duradero en FX.
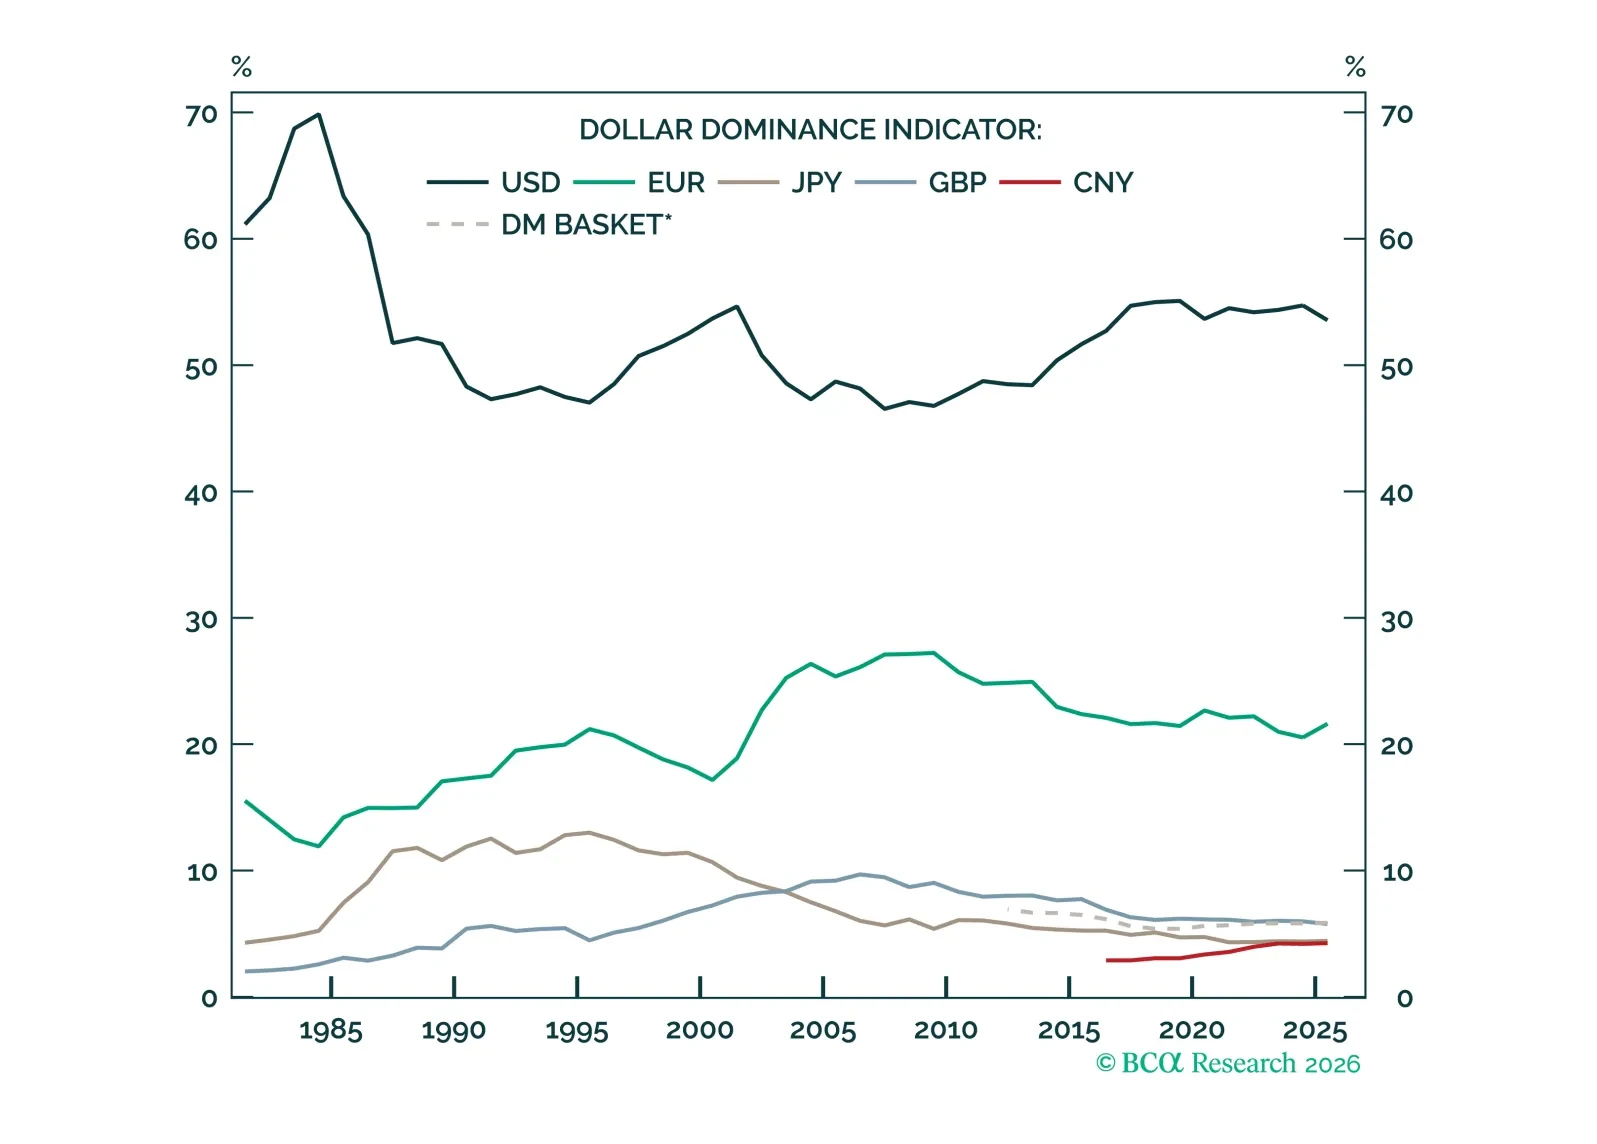
El dominio del dólar en las finanzas globales sigue siendo formidable, pero los cimientos están cambiando lentamente. Nuestro nuevo Indicador de Dominio del Dólar filtra el ruido, mostrando por qué el uso del USD se mantiene firme incluso cuando la demanda de reservas se erosiona, y qué significa esta larga transición para el FX y los activos de reserva alternativos.
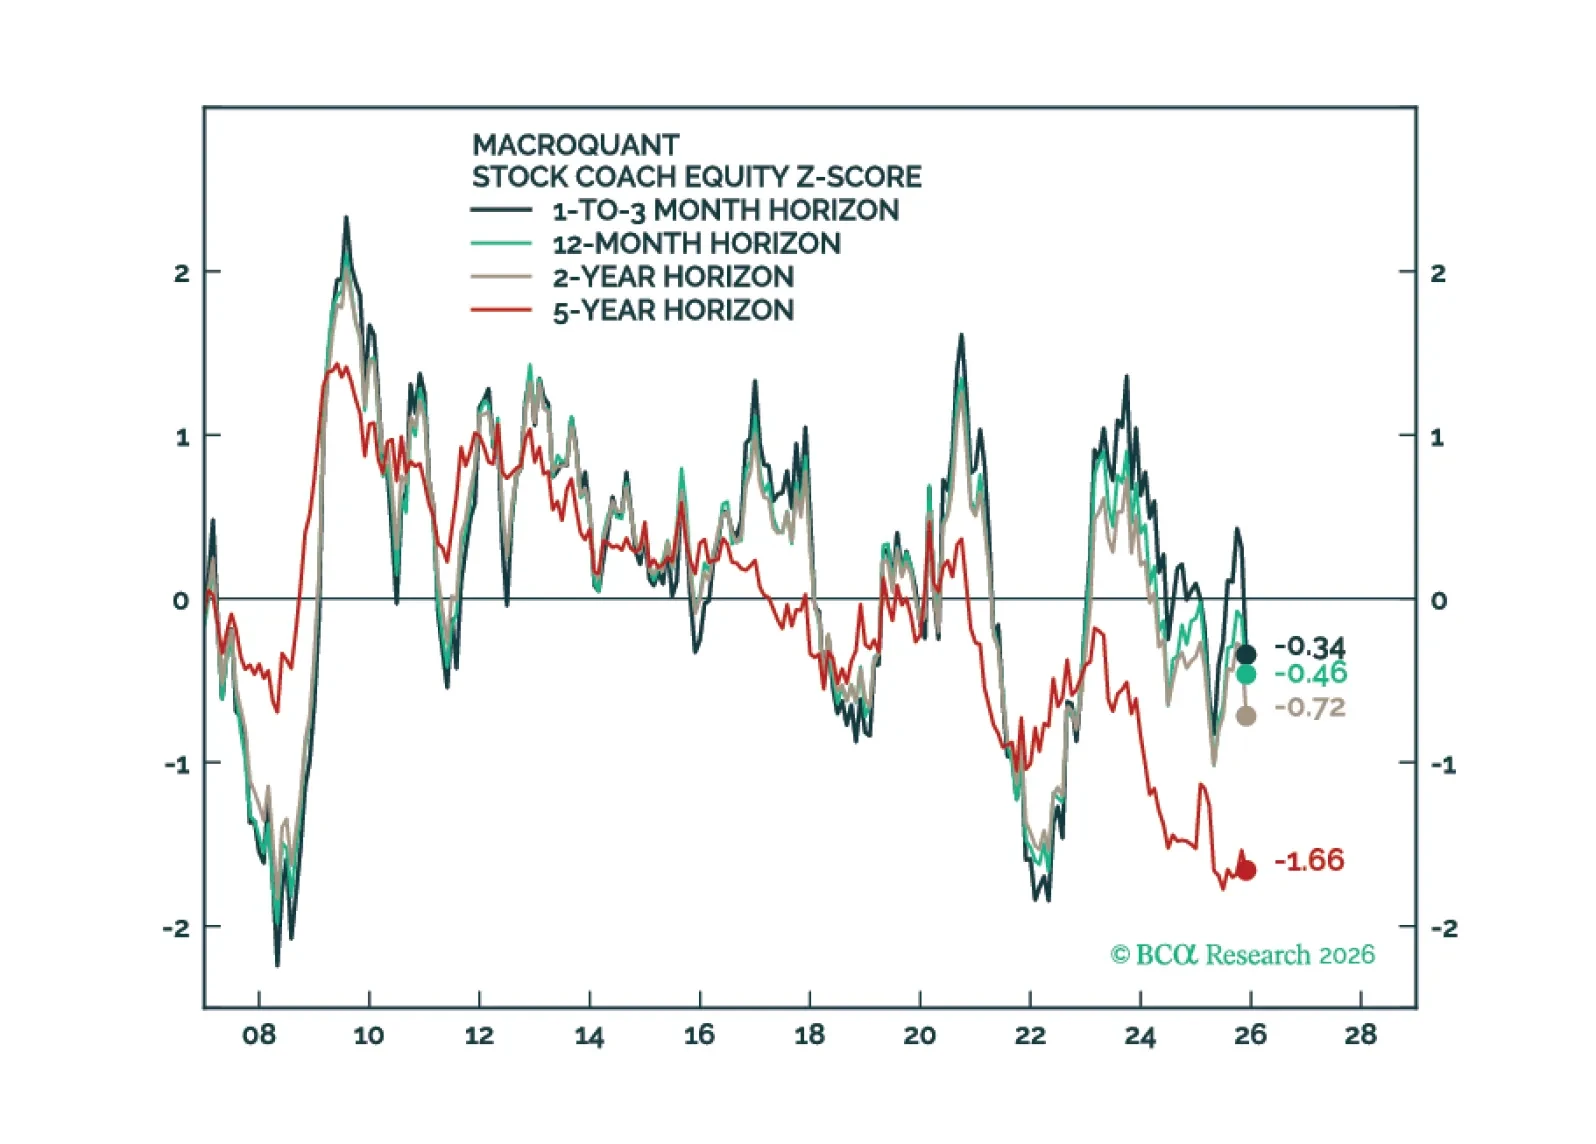
MacroQuant ha rebajado la calificación de las acciones a infraponderadas, favorece una postura de duración inferior al índice de referencia en carteras de renta fija, sigue siendo pesimista respecto al dólar estadounidense y continúa siendo optimista respecto al oro.
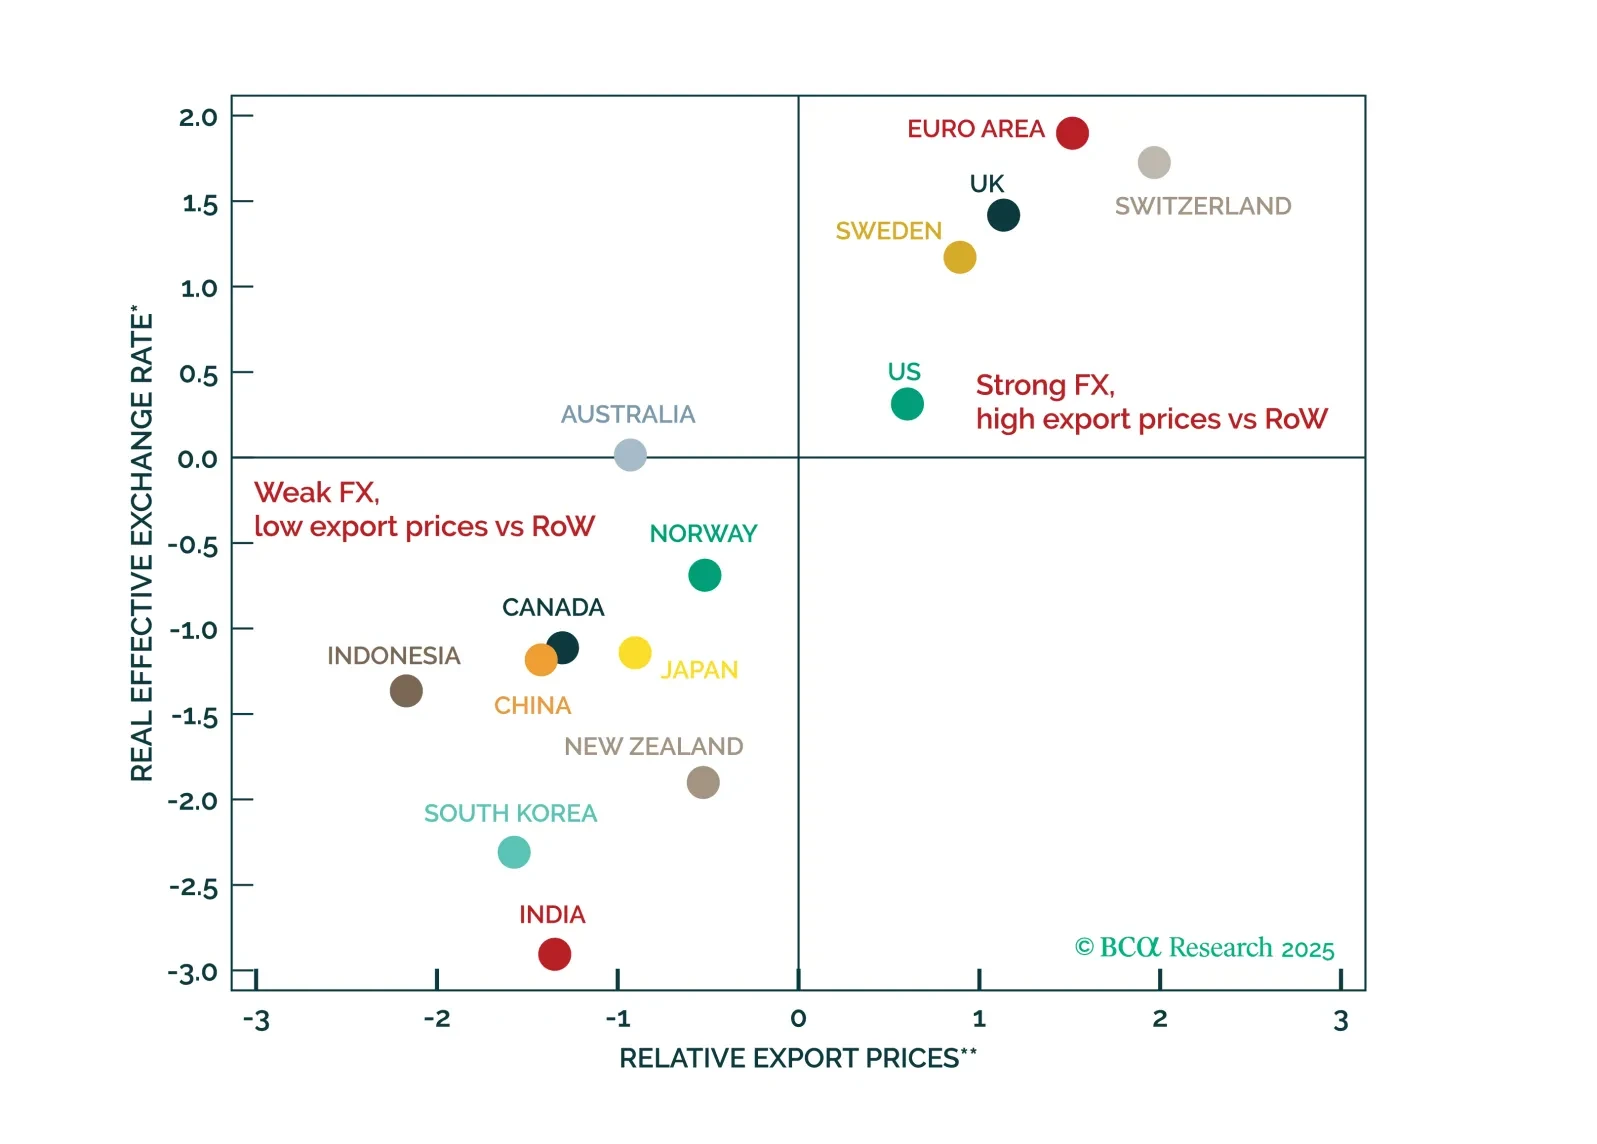
The dollar enters 2026 on the edge of a structural decline. Our FX Key Views report maps the valuation, flow, and policy pressures that could finally trigger a sustained downtrend – and where the trade opportunities lie.
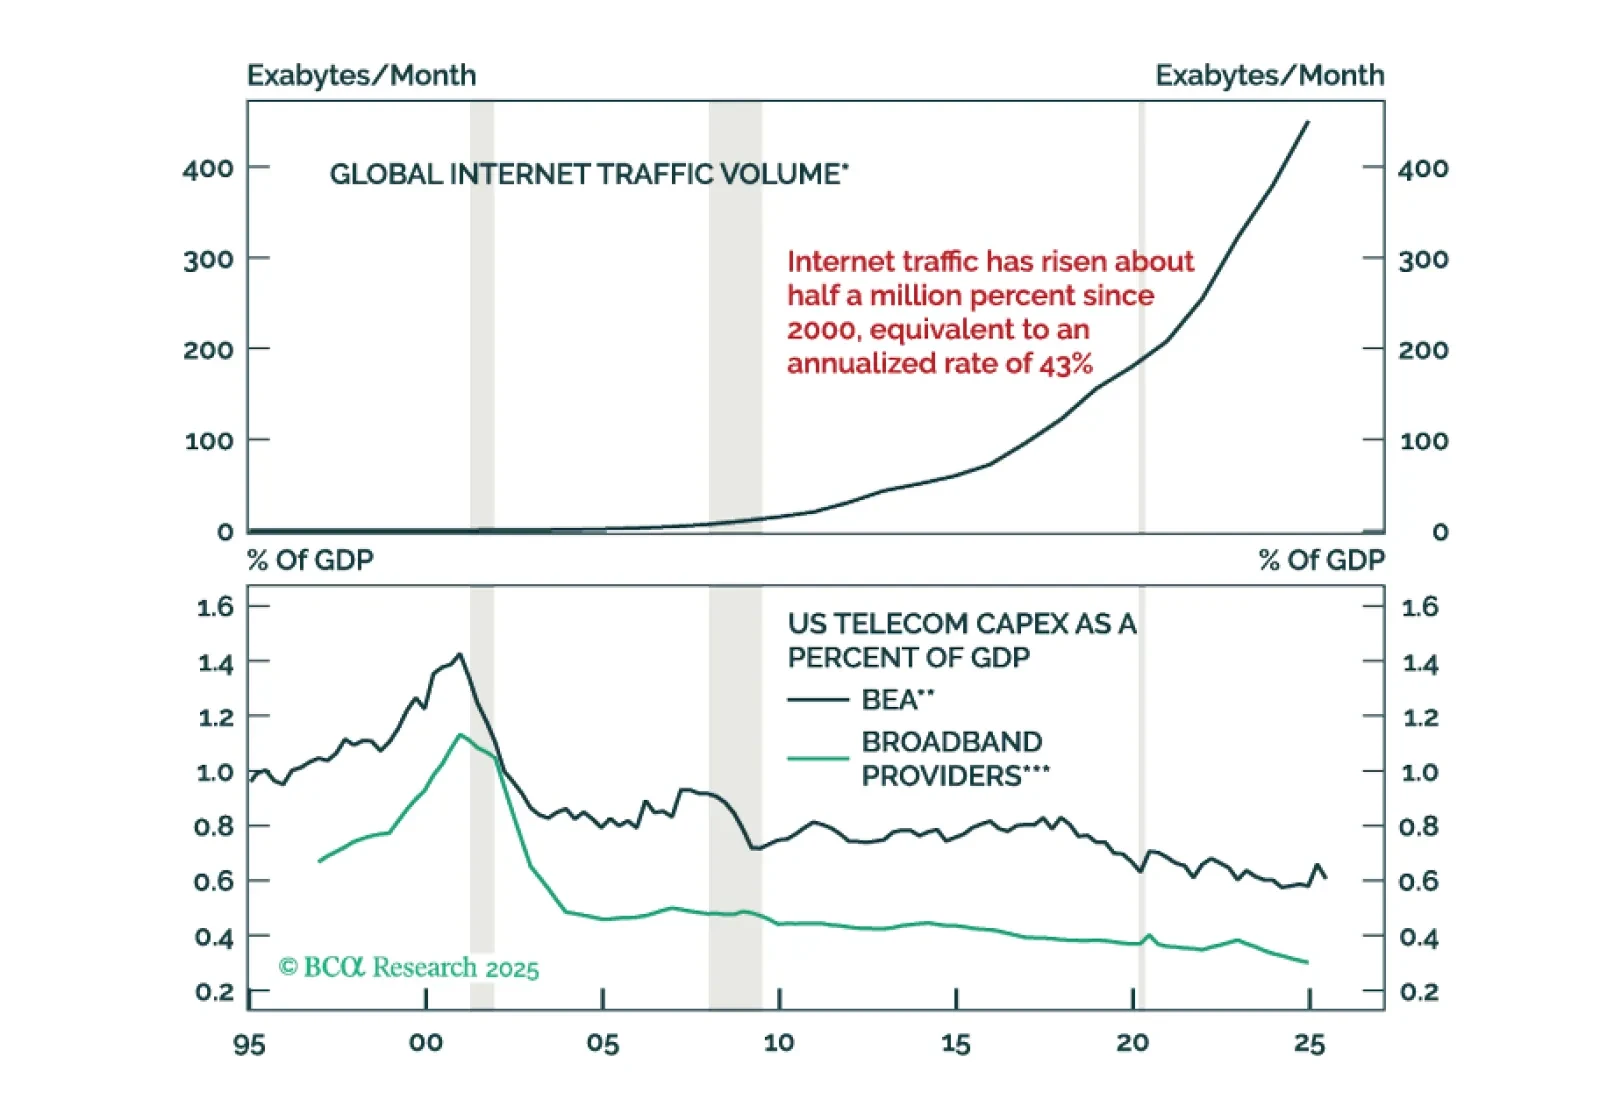
Este año, una vez más presentamos nuestra perspectiva para 2026 como una retrospectiva desde el futuro, un futuro en el que el auge de la IA se convirtió en desplome.
La próxima semana, por favor acompáñenme en un Webcast el miércoles 17 de diciembre a las 10:30 AM EST (3:30 PM GMT, 4:30 PM CET) para discutir sobre la economía y los mercados financieros. También organizaremos un Webcast para APAC el martes 16 de diciembre a las 8:00 PM EST (9:00 AM HKT+1 día).
Y con esto, me despido por este año. Les deseo a usted y a sus seres queridos un muy feliz y saludable 2026. Estaremos de regreso el viernes 2 de enero con nuestra actualización del MacroQuant Model.