Resumen Ejecutivo
Las presiones inflacionarias subyacentes deberían desacelerarse claramente hasta bien entrado el próximo año. Si bien el mercado laboral se está debilitando, la Fed ha comenzado a ajustar la política para evitar que el desempleo aumente a niveles peligrosos. Algunas partes cíclicas de la economía global parecen tocar fondo. Aún es pronto para afirmarlo con certeza, pero hay razones para creer que Powell podría estar logrando un aterrizaje suave.
¿Cómo ha podido hacerlo? La baja deuda de los hogares, un sector corporativo resiliente, la escasez de vivienda en EE. UU. y la política fiscal estadounidense han actuado como amortiguadores contra la recesión en este ciclo. Por ahora, los balances de los hogares y las ganancias corporativas siguen siendo sólidos.
Sin embargo, el sector de la vivienda – históricamente la parte más cíclica de la economía – ha empezado a mostrar algunas grietas. La mayor parte del atraso de inventario de los últimos dos años se ha desaparecido. La política fiscal probablemente no ayudará más al crecimiento, independientemente de quién sea el próximo presidente de EE. UU.
Es posible que los consumidores y las empresas mantengan la economía en marcha. Sin embargo, la renta variable ya ha descontado en gran medida un resultado de aterrizaje suave. Entretanto, la subida de las tasas en anticipación a una victoria de Trump está empujando a la economía fuera de la senda de aterrizaje suave. Las tasas hipotecarias han vuelto a subir hasta el 7% —un nivel que impediría la estabilización de la vivienda.
Cubrimos la posibilidad de una mayor subida de los rendimientos en caso de que Trump sea elegido degradando la duración a neutral. Dicho esto, los bonos gubernamentales empiezan a resultar atractivos para los inversores a largo plazo. En un escenario de aterrizaje suave, un Treasury estadounidense a 10 años rendiría más del 10%, y cerca del 20% si se produjera una recesión.
Cambios en las recomendaciones
Informe mensual TAA: ¿Podrá Powell lograr un aterrizaje suave antes de la tormenta Trump?
Informe mensual TAA: ¿Podrá Powell lograr un aterrizaje suave antes de la tormenta Trump?
Conclusión: Mantenemos la cautela por ahora. Aunque un aterrizaje suave es ahora una posibilidad, esto ya está, en gran medida, descontado por la renta variable. Aunque existe el riesgo de una mayor subida de los rendimientos a corto plazo, los bonos gubernamentales empiezan a resultar atractivos para los inversores a largo plazo. Esperaremos a la elección en EE. UU. para obtener más claridad sobre el panorama de políticas para el próximo año.
Según la Junta Nacional de Seguridad del Transporte, las tres razones más comunes detrás de los accidentes de avión son el error humano, las fallas mecánicas y las condiciones meteorológicas.
Asignación Recomendada
Informe mensual TAA: ¿Podrá Powell clavar el aterrizaje antes de la tormenta de Trump?
Informe mensual TAA: ¿Podrá Powell clavar el aterrizaje antes de la tormenta de Trump?
Las economías siguen un patrón similar. Las expansiones normalmente mueren por un error de política (error humano), desequilibrios estructurales (fallas mecánicas), shocks económicos/geopolíticos (condiciones meteorológicas) o una combinación de todo lo anterior.
Sostuvimos la opinión de que un error de política hundiría la economía en una recesión. Si bien nuestra postura defensiva dio resultado en 2022, cuando tuvimos sobrepeso en efectivo, desde entonces hemos sido demasiado cautelosos. Es importante revisar por qué nos equivocamos y si todavía tiene sentido mantener nuestra posición defensiva.
¿Top Gun Powell?
Los aterrizajes suaves son muy difíciles de lograr. Requieren calibrar la política monetaria para que sea lo suficientemente restrictiva como para erradicar la inflación (pero no tan restrictiva como para causar una recesión), y luego deshacer las subidas de tipos lo bastante despacio para evitar que la inflación vuelva a subir (pero con la suficiente rapidez para evitar que la economía se desacelere en exceso). Realizar esta maniobra sin permitir que la inflación se dispare de nuevo o sin provocar una recesión ha resultado imposible para casi todos los bancos centrales en la historia.
Gráfico 1
Lo que Powell está logrando es histórico
Informe mensual de TAA: ¿Puede Powell lograr un aterrizaje perfecto antes de la tormenta Trump?
Informe mensual de TAA: ¿Puede Powell lograr un aterrizaje perfecto antes de la tormenta Trump?
Gráfico 2
La inflación seguirá enfriándose
La inflación seguirá enfriándose
La inflación seguirá enfriándose
¿Podría ser diferente esta vez? Con el riesgo de violar el mantra más sagrado del inversor, debemos al menos reconocer la posibilidad. Powell ha conseguido la mayor caída de la inflación en la historia de EE. UU. sin provocar una recesión (Gráfico 1). Las fuentes de presiones inflacionarias subyacentes, como los salarios y la vivienda, se han enfriado, mientras que los indicadores adelantados apuntan a una normalización hacia los niveles prepandemia para el próximo año (Gráfico 2
El intercambio para devolver la inflación al objetivo ha sido un debilitamiento del mercado laboral. Como hemos mostrado recientemente, ha habido una desaceleración significativa en varios indicadores de empleo. Sin embargo, esto es intencionado, y la Fed entiende que a medida que la economía vuelve a la realidad, ahora debe centrarse en clavar el aterrizaje – es decir, evitar que la tasa de desempleo aumente mucho más (Gráfico 3).
Gráfico 3
La Fed ahora está centrada en el mercado laboral
La Fed Ahora Se Centra en el Mercado Laboral
La Fed Ahora Se Centra en el Mercado Laboral
Gráfico 4
El mercado laboral se está desacelerando pero aún no es recesivo
Informe Mensual TAA: ¿Podrá Powell clavar el aterrizaje antes de la tormenta Trump?
Informe Mensual TAA: ¿Podrá Powell clavar el aterrizaje antes de la tormenta Trump?
Y hasta ahora, parece estar haciéndolo con éxito. Las nóminas no agrícolas actualmente se sitúan en un nivel consistente con una tasa de desempleo plana (Gráfico 4 – panel 1). Mientras tanto, el ingreso total por empleo se ha estabilizado y los consumidores siguen creyendo que, en general, los empleos son relativamente abundantes (Gráfico 4 – panel 2 y 3).
Entretanto, otras partes de la economía han empezado a recuperarse. Tras caer en los últimos dos años, las intenciones de capex – que adelantan la inversión fija no residencial – han tocado fondo (Gráfico 5). El resto del mundo, que ha sido mucho más débil que EE. UU. en este ciclo, también muestra signos de vida. El impulso crediticio europeo ha rebotado y se proyecta que pase a ser positivo, lo que apunta a un repunte en la demanda de crédito (Gráfico 6 – panel 1) mientras que el cambio en la retórica del Partido Comunista Chino, como mínimo, ha creado un suelo en las condiciones de inversión (Gráfico 6 – panel 2).
Gráfico 5
El capex está en vías de recuperación
El Capex está en camino de recuperarse.
El Capex está en camino de recuperarse.
Gráfico 6
Señales de un suelo en Europa y China
Señales de un fondo en Europa y China
Señales de un fondo en Europa y China
La economía SpaceX (por ahora)
Una razón por la que Powell ha tenido más éxito que otros banqueros centrales es que la economía que heredó era estructuralmente más resiliente que la de sus predecesores. En 2007, la economía estaba repleta de apalancamiento y lista para desmoronarse ante el más mínimo signo de tensión. Ben Bernanke era como un piloto intentando aterrizar un Boeing deteriorado cuyo tren de aterrizaje se había desprendido en pleno vuelo. Había poco que pudiera hacer para evitar una recesión. En cambio, Powell es el capitán de un cohete de SpaceX —uno diseñado para soportar cambios extremos de temperatura (económica)— y que por tanto puede dispararse hasta la Luna y descender suavemente desde el espacio exterior hasta su punto de aterrizaje en una pieza.
Gráfico 7
Balances domésticos robustos
Balances patrimoniales sólidos de los hogares
Balances patrimoniales sólidos de los hogares
Ha habido cuatro pilares fundamentales detrás de esta fortaleza estructural: 1) bajo apalancamiento de los hogares, 2) un sector corporativo dinámico, 3) escasez de vivienda y 4) política fiscal acomodaticia.
Es útil evaluar el estado actual de cada una de estas corrientes favorables. Los balances de los consumidores siguen siendo robustos. La deuda de los hogares se mantiene muy por debajo de los promedios históricos (Gráfico 7). El sector corporativo también permanece en buena salud. La productividad laboral ha sido un impulsor significativo del crecimiento de las ganancias (Gráfico 8 – panel 1). Un reciente documento de trabajo del FMI muestra que la mayor parte de esta ganancia de productividad se ha concentrado en el sector de la información y en los servicios profesionales, dos sectores sobrerrepresentados en EE. UU. respecto al resto del mundo (Gráfico 8 – panel 2
Gráfico 8
La productividad (particularmente en tecnología) ha mantenido las ganancias sólidas
Informe mensual TAA: ¿Puede Powell clavar el aterrizaje antes de la tormenta Trump?
Informe mensual TAA: ¿Puede Powell clavar el aterrizaje antes de la tormenta Trump?
Independientemente del origen de esta fortaleza, la tendencia en las ganancias corporativas es importante porque las ganancias se contraen mucho antes de cada recesión en EE. UU. en los últimos 70 años. La lógica tras esta relación es simple. Cuando el crecimiento de las ganancias es robusto, hay muy pocas razones para que las empresas despidan empleados (Gráfico 9 – panel 1 y 2). Solo después de que las ganancias caen la tasa de desempleo empieza a aumentar con fuerza, conduciendo a una recesión y a un desempeño sostenido inferior de la renta variable respecto a los bonos (Gráfico 9 – panel 3). No hay precedentes de una recesión inminente después de un período de crecimiento corporativo positivo y acelerado en la era de posguerra.
Gráfico 9
Las ganancias deben contraerse para desencadenar una recesión
Las ganancias deben contraerse para desencadenar una recesión.
Las ganancias deben contraerse para desencadenar una recesión.
¿Y la vivienda? En los últimos años este sector tomó por sorpresa a mucha gente (¡incluyéndonos a nosotros!). La vivienda fue impermeable a unas tasas de interés históricamente altas. La demanda excesiva de viviendas en 2021 y 2022, así como la oferta limitada en el mercado de viviendas existentes, se combinaron para provocar el mayor atraso de inventario de viviendas registrado (Gráfico 10
Hoy en día, hemos trabajado la mayor parte de estos atrasos y los inventarios han regresado a niveles prepandemia. Es crucial que, como ha mostrado nuestro colega Peter Berezin, las unidades en construcción han comenzado a contraerse (Gráfico 11). Históricamente, esto ha sido una señal de alarma, ya que la vivienda es el sector más sensible a las tasas de interés y, pese a ser relativamente pequeño, la inversión residencial es un motor importante de los ciclos económicos. Aunque podría haber algunos meses antes de que la inversión residencial se vuelva recesiva, este motor económico en gran medida ha perdido impulso.
Gráfico 10
El atraso de inventario hizo a la vivienda impermeable a las tasas
La acumulación de inventario hizo al mercado de la vivienda inmune a las tasas
La acumulación de inventario hizo al mercado de la vivienda inmune a las tasas
Gráfico 11
La construcción ha empezado a contraerse
La construcción ha comenzado a contraerse
La construcción ha comenzado a contraerse
Lo mismo sucede con la política fiscal. El gasto público no podrá aportar más crecimiento a la economía ya que es poco probable que el déficit aumente más (Gráfico 12
Gráfico 12
La fiscalidad se convertirá en un freno al crecimiento
La política fiscal se convertirá en un lastre para el crecimiento
La política fiscal se convertirá en un lastre para el crecimiento
Desviado por la tormenta Trump
“Esta vez es diferente” siempre es una base peligrosa para una tesis de inversión. En este ciclo hemos aprendido que “Esta vez no puede ser diferente” podría ser igual de arriesgado. La confluencia de cuatro potentes motores económicos ayudó a aislar la economía estadounidense de un ciclo de subidas extremadamente agresivo más allá de nuestras expectativas y sin parangón con ningún otro ciclo anterior.
¿Qué implica nuestro análisis para la estrategia de inversión de aquí en adelante? En teoría, la economía podría seguir funcionando con solo dos de sus cuatro propulsores. Aún podría haber suficiente empuje por parte de los consumidores y las empresas estadounidenses para evitar una recesión.
El problema es que este aterrizaje suave ya está completamente descontado por los mercados. El sentimiento hacia la renta variable sigue extremadamente elevado mientras los analistas esperan un crecimiento del BPA del 17% para el S&P500 en 2025 (Gráfico 13). Entretanto, la mayor probabilidad de que Trump gane las elecciones en EE. UU. ha impulsado las tasas de interés al alza, ya que los inversores descuentan una barrida roja (Red Sweep), un escenario que daría al expresidente carta blanca para gastar a su antojo.
Gráfico 13
El sentimiento de la renta variable y las expectativas de beneficios están elevadas
El sentimiento accionario y las expectativas de beneficios están elevados
El sentimiento accionario y las expectativas de beneficios están elevados
Gráfico 14
La reciente subida de los rendimientos ha descarrilado la recuperación de la vivienda
El Reciente Aumento De Los Rendimientos Ha Descarrilado La Recuperación Del Mercado Inmobiliario
El Reciente Aumento De Los Rendimientos Ha Descarrilado La Recuperación Del Mercado Inmobiliario
Gráfico 15
Hasta los hogares más acomodados han empezado a sentir la presión
Incluso los hogares ricos han empezado a sentir la presión
Incluso los hogares ricos han empezado a sentir la presión
Irónicamente, esto ha alejado a la economía de su trayectoria de aterrizaje suave. Tras caer al 6% principios de este año, las tasas hipotecarias han vuelto a subir hasta el 7% —una combinación de rendimientos gubernamentales más altos y un gran spread hipotecario debido al aumento de la volatilidad de las tasas (Gráfico 14 – panel 1). El nivel del 6% es importante porque parece ser el punto en el que los consumidores están dispuestos a empezar a reincorporarse al mercado hipotecario (Gráfico 14 – panel 2Tabla 1Gráfico 15).
Tabla 1
La vivienda necesita una tasa hipotecaria por debajo del 6% para estabilizarse
Informe Mensual de TAA: ¿Podrá Powell lograr el aterrizaje perfecto antes de la tormenta Trump?
Informe Mensual de TAA: ¿Podrá Powell lograr el aterrizaje perfecto antes de la tormenta Trump?
Teniendo esto en cuenta, creemos que es prudente mantener una posición defensiva por ahora. Una subida de las tasas de interés causada por primas fiscales y no por el crecimiento es negativa para los activos de riesgo (Gráfico 16Gráfico 17).
Gráfico 16
La acción del mercado sugiere que las primas fiscales están impulsando los rendimientos
La acción del mercado sugiere que las primas fiscales impulsan los rendimientos
La acción del mercado sugiere que las primas fiscales impulsan los rendimientos
Gráfico 17
Los inversores no están particularmente bajistas en duración
Los inversores no son particularmente bajistas respecto a la duración
Los inversores no son particularmente bajistas respecto a la duración
Dicho esto, estaremos atentos para convertirnos en alcistas totales de bonos si las tasas suben demasiado. No solo Estados Unidos no es Zimbabue, sino que la subida de las tasas será finalmente auto-limitada, ya que casi con seguridad provocaría una recesión. Los bonos gubernamentales resultan cada vez más atractivos para los inversores a largo plazo. Considere que en el caso de un aterrizaje suave, donde la Fed sigue su trayectoria de política proyectada, un Treasury a 10 años tendría un rendimiento total del 12% desde los niveles actuales, mientras que una recesión devolvería un 17% (Tabla 2
Tabla 2
El perfil riesgo-recompensa a 12 meses de los Treasurys es atractivo
Informe mensual TAA: ¿Puede Powell clavar el aterrizaje antes de la tormenta Trump?
Informe mensual TAA: ¿Puede Powell clavar el aterrizaje antes de la tormenta Trump?
Gráfico 18
La brecha de valoración EE. UU. vs resto del mundo supera a los fundamentales
Informe mensual TAA: ¿Puede Powell clavar el aterrizaje antes de la tormenta Trump?
Informe mensual TAA: ¿Puede Powell clavar el aterrizaje antes de la tormenta Trump?
Renta variable: Si bien la mayor parte de la prima de valoración del mercado de acciones de EE. UU. frente al resto del mundo se debe a mejores fundamentales (menos apalancamiento, márgenes más altos y mejor rentabilidad), las valoraciones en EE. UU. han empezado a superar las diferencias de calidad (Gráfico 18Gráfico 19Gráfico 20
Gráfico 19
El BPA fuera de EE. UU. vuelve a crecer
Las EPS fuera de Estados Unidos vuelven a crecer
Las EPS fuera de Estados Unidos vuelven a crecer
Gráfico 20
China es mucho más barata que Japón en los 90
China era mucho más barata que Japón en los años 90
China era mucho más barata que Japón en los años 90
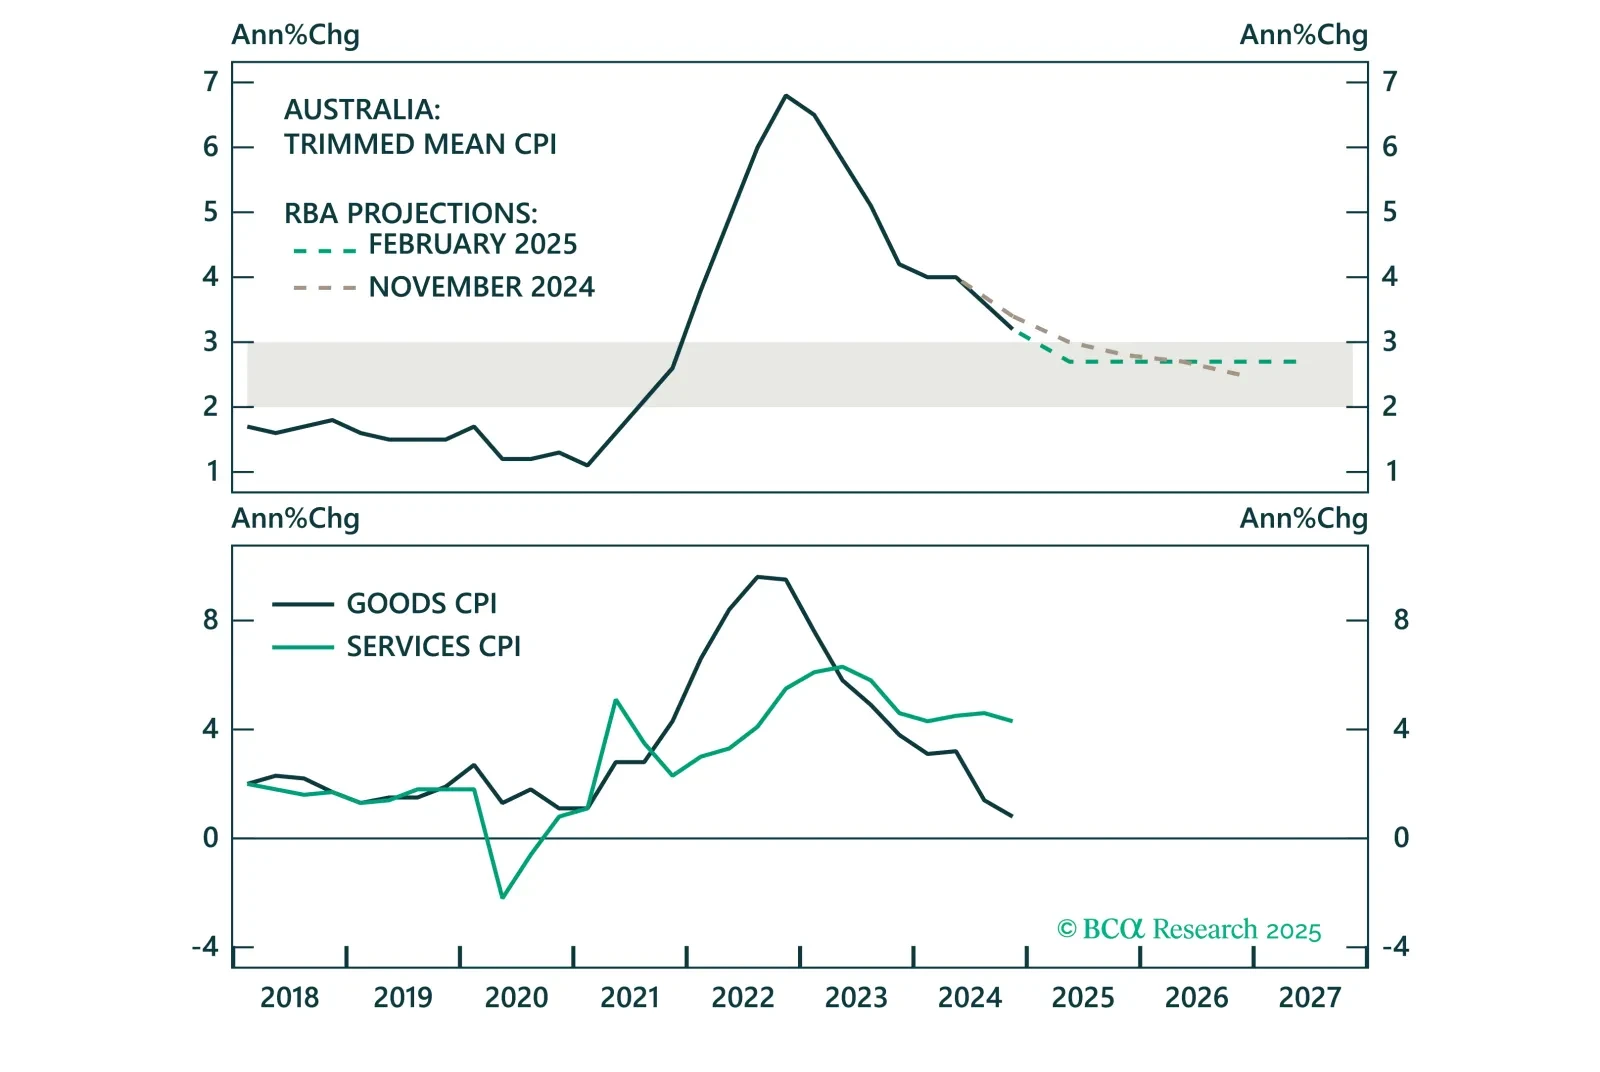
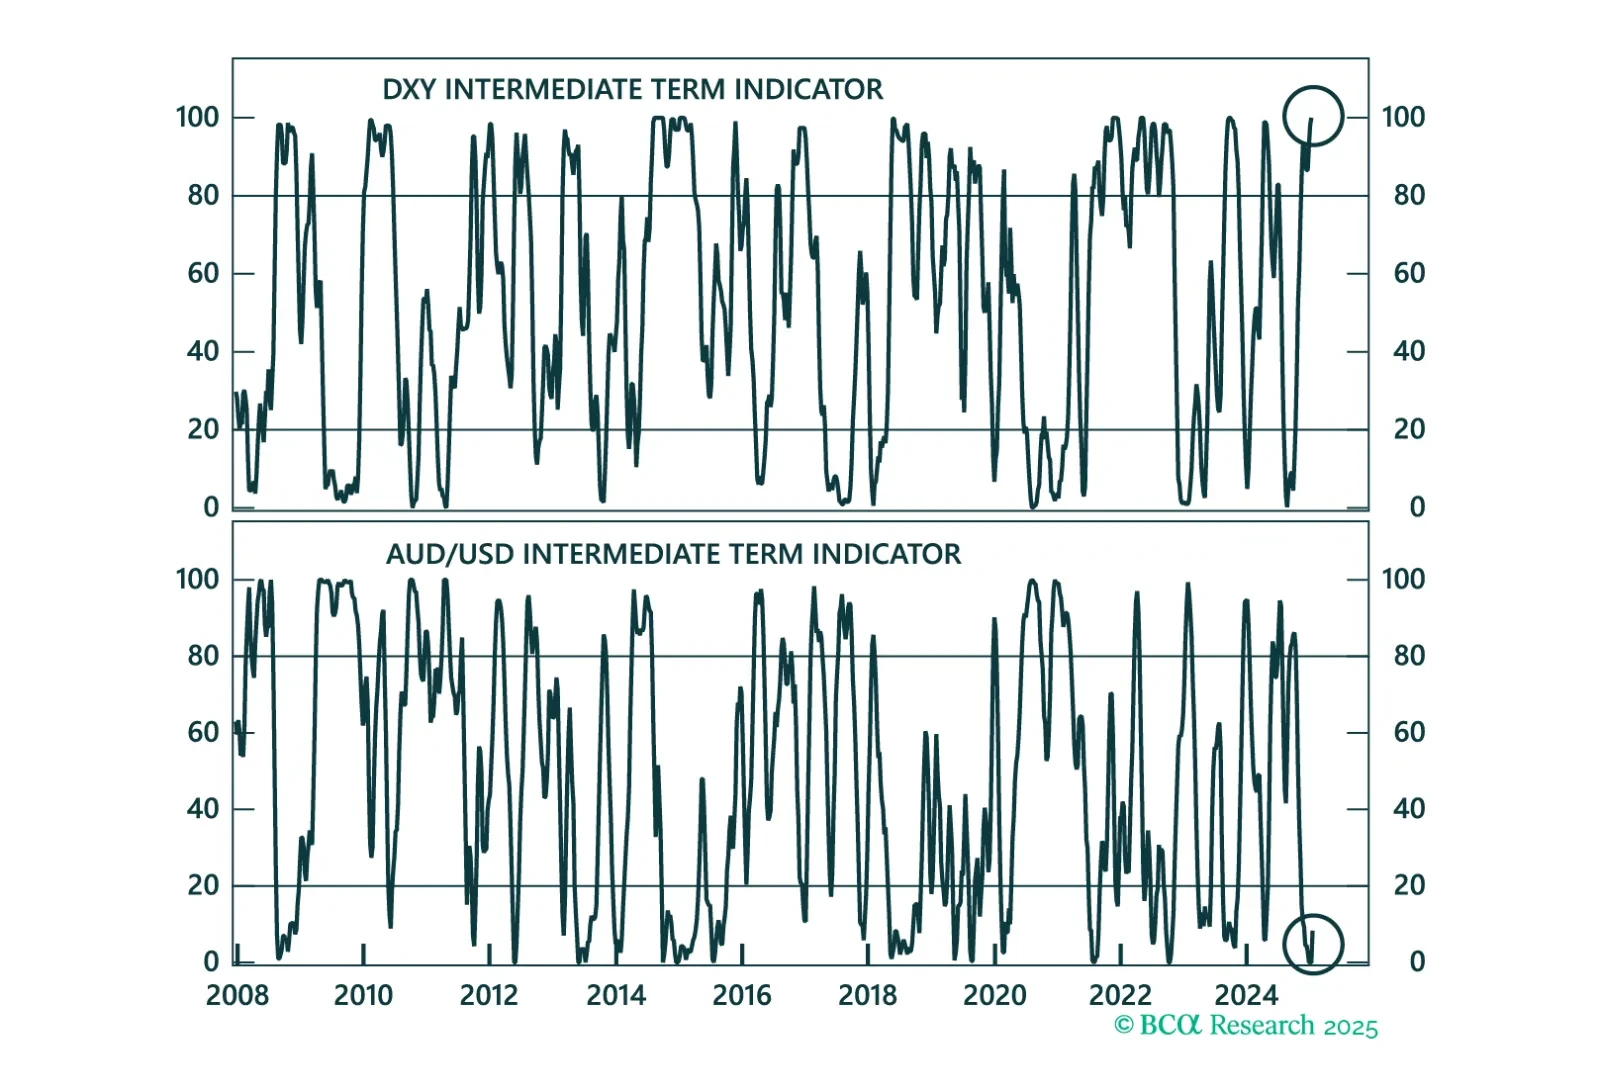
Divisas: A diferencia de otros países con monedas defensivas como Japón y Suiza, que tienen grandes posiciones netas de inversión internacional (NIIP) positivas, EE. UU. tiene un NIIP negativo. El dólar es defensivo porque, a pesar de que sus pasivos internacionales eclipsan sus activos, paga menos interés del que recibe —resultado de su estatus de moneda de reserva. Sin embargo, esta dinámica está destinada a revertirse en unos años (Gráfico 21Gráfico 22).
Gráfico 21
El dólar podría perder su carácter defensivo
El dólar podría perder su carácter defensivo
El dólar podría perder su carácter defensivo
Gráfico 22
El RBA debería recortar menos que la Fed
La RBA debería recortar menos que la Fed
La RBA debería recortar menos que la Fed
Renta fija: ¿Cuánto más podrían subir los rendimientos si Trump es elegido? El presupuesto de Liz Truss en el Reino Unido en 2022 ofrece una guía. La curva de bonos del Reino Unido se empinó en 90 puntos básicos respecto a la curva de EE. UU. durante ese episodio (Gráfico 23Gráfico 24estrategas de bonos estadounidenses, los MBS ofrecen un buen perfil riesgo-recompensa tanto en un aterrizaje suave, sin aterrizaje o en escenario de recesión. Mantenemos una postura positiva.
Gráfico 23
El presupuesto Truss proporciona una hoja de ruta para los rendimientos
El presupuesto de Truss ofrece una hoja de ruta para los rendimientos
El presupuesto de Truss ofrece una hoja de ruta para los rendimientos
Gráfico 24
El crédito está caro
Informe mensual de TAA: ¿Puede Powell clavar el aterrizaje antes de la tormenta Trump?
Informe mensual de TAA: ¿Puede Powell clavar el aterrizaje antes de la tormenta Trump?
Materias primas: La capacidad de producción de petróleo de reserva sigue siendo elevada, lo que es un riesgo dado que la OPEP ha perdido una cuota de mercado significativa frente a EE. UU. que está deseando recuperar (Gráfico 25 – panel 1Gráfico 25 – panel 2Gráfico 26).
Gráfico 25
Preocupaciones de oferta y demanda para el petróleo
Preocupaciones Sobre la Oferta y la Demanda del Petróleo
Preocupaciones Sobre la Oferta y la Demanda del Petróleo
Gráfico 26
Bitcoin a punto de romper al alza
Bitcoin a punto de romper al alza
Bitcoin a punto de romper al alza
Gráfico 27
Valoraciones de infraestructuras más baratas en Europa
Valoraciones de infraestructura más económicas en Europa
Valoraciones de infraestructura más económicas en Europa
Mercados privados y alternativas: Nuestras principales preferencias son Infraestructura no básica y Capital Riesgo. En su reciente Quarterly, nuestro equipo de PMA añadió Infraestructura a su marco. Las valoraciones de infraestructura han disminuido desde sus máximos pero siguen mixtas (Gráfico 27
Juan Correa, Vicepresidente Asociado Asignación Global de Activos JuanC@bcaresearch.com
Asignación de activos recomendada
Cartera modelo (términos en USD)