Consumidor
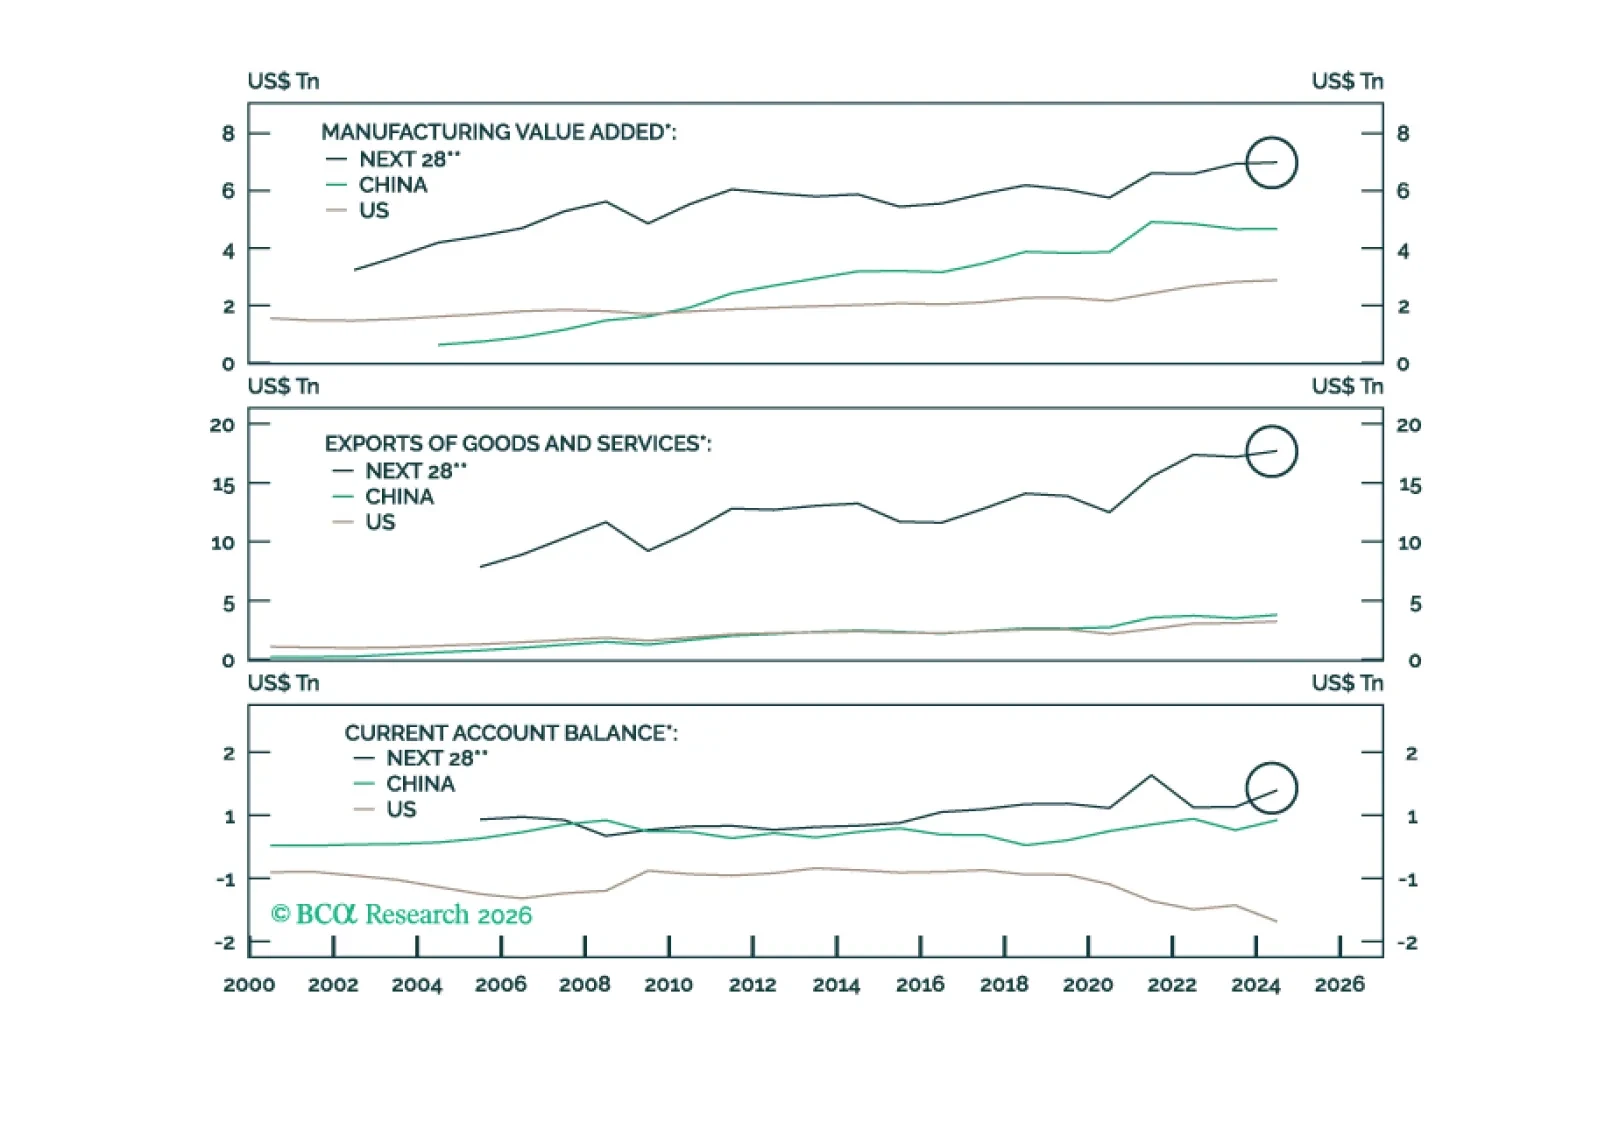
En Sección II, Jesse clasifica a las potencias económicas medianas según las dimensiones de poder duro y blando y recomienda invertir en sus sectores de defensa e industria.
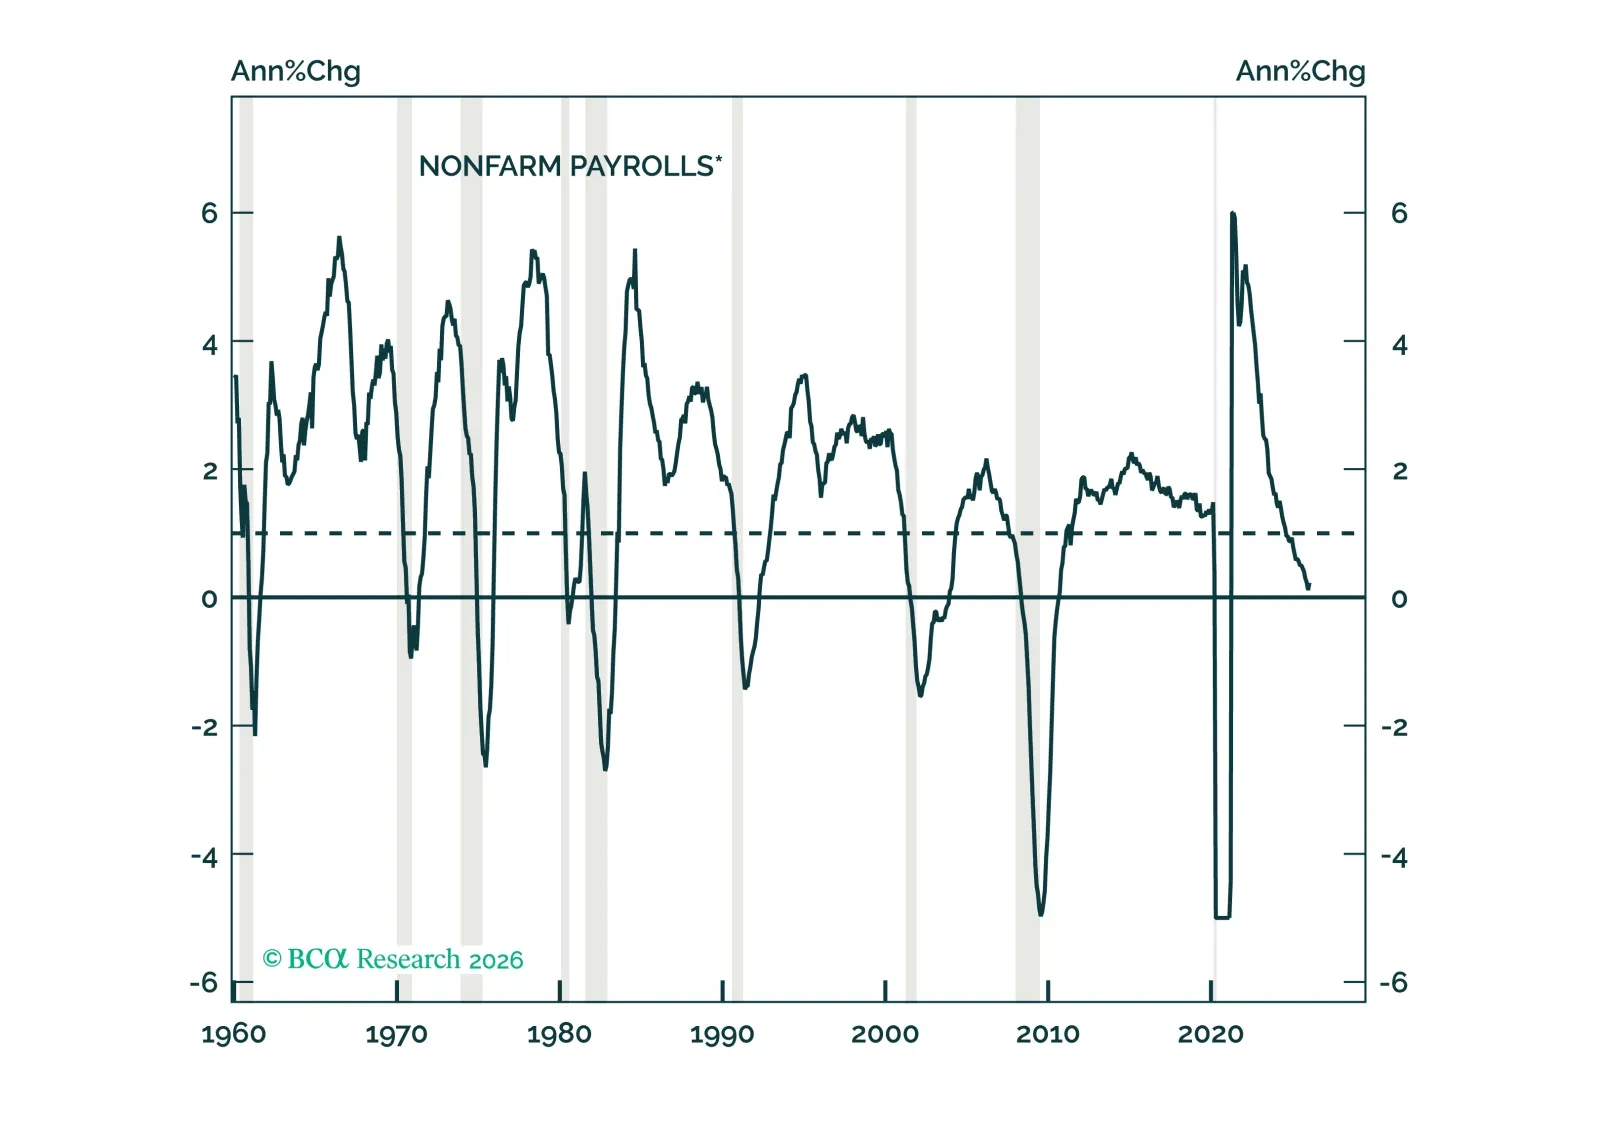
Las revisiones anuales de nóminas de referencia revelaron que el mercado laboral ha sido más débil durante más tiempo de lo informado inicialmente. La probabilidad de que un quiebre en el consumo esté a la vuelta de la esquina se ha reducido considerablemente y, por lo tanto, hemos reducido nuestras expectativas de recesión. Aunque nuestras recomendaciones de asignación de activos siguen siendo neutrales en todos los ámbitos, somos más optimistas que al comienzo del año.
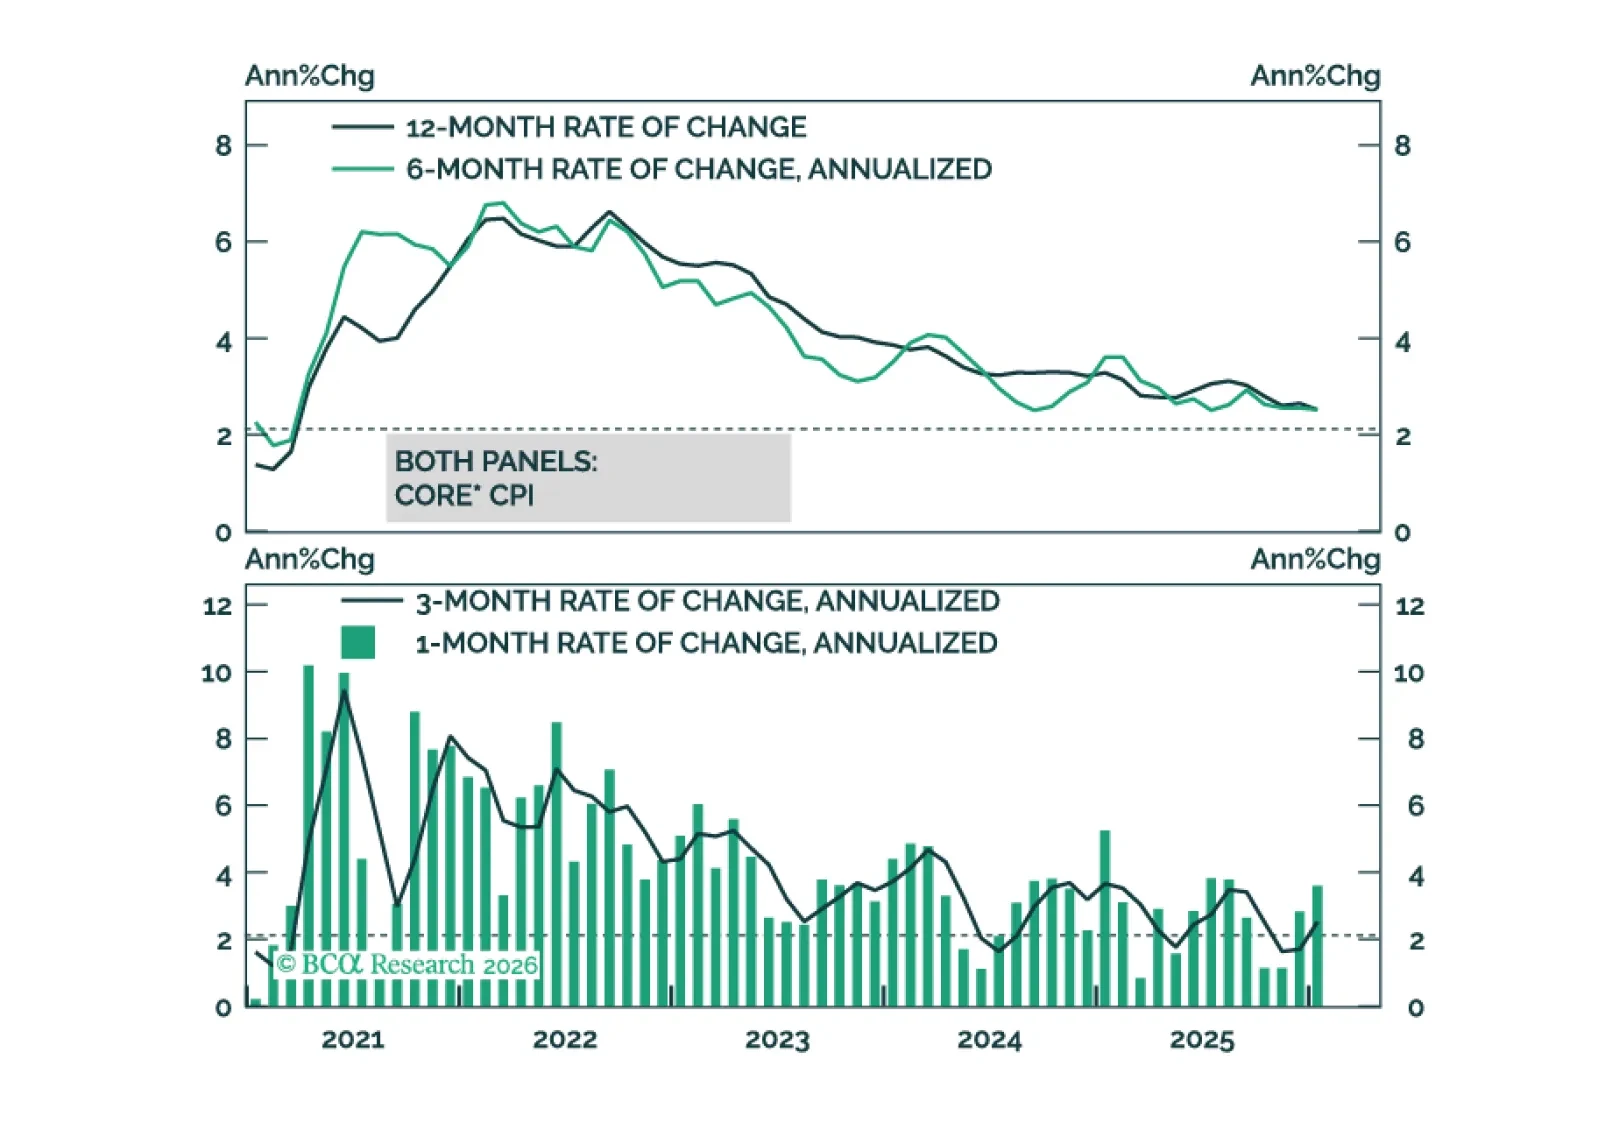
La inflación subyacente se acercará al objetivo del 2% de la Fed para finales de este año.
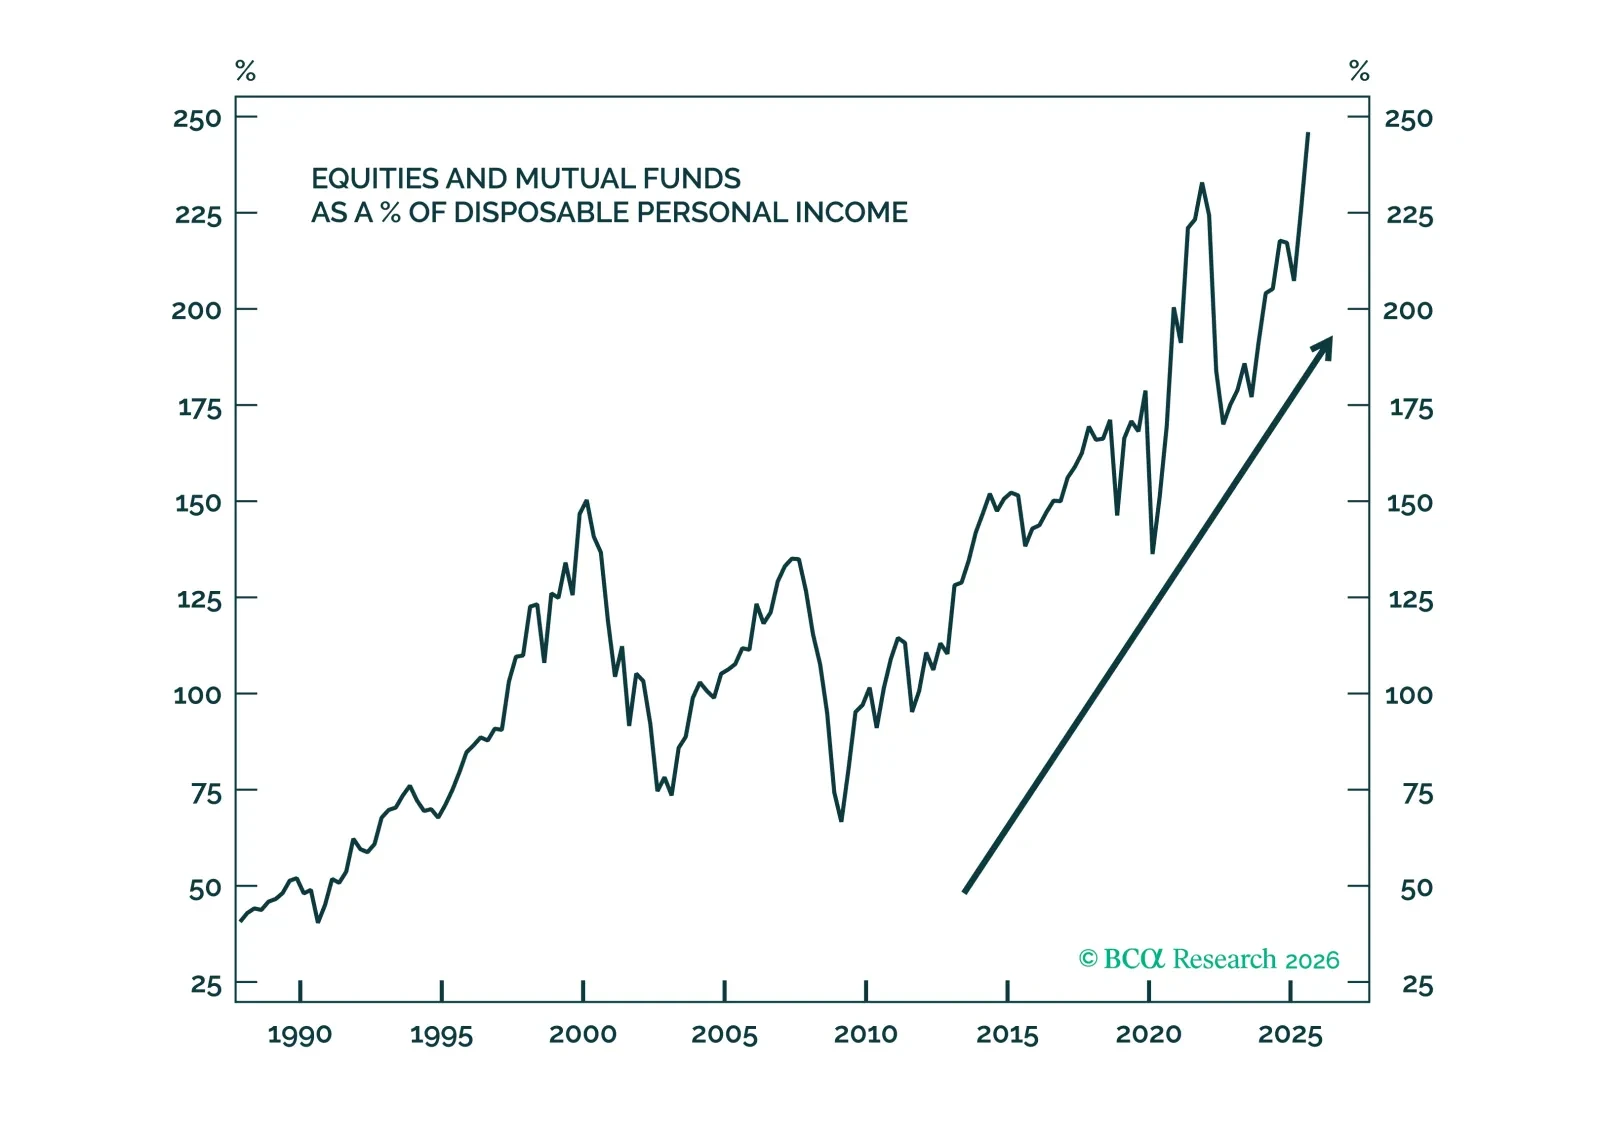
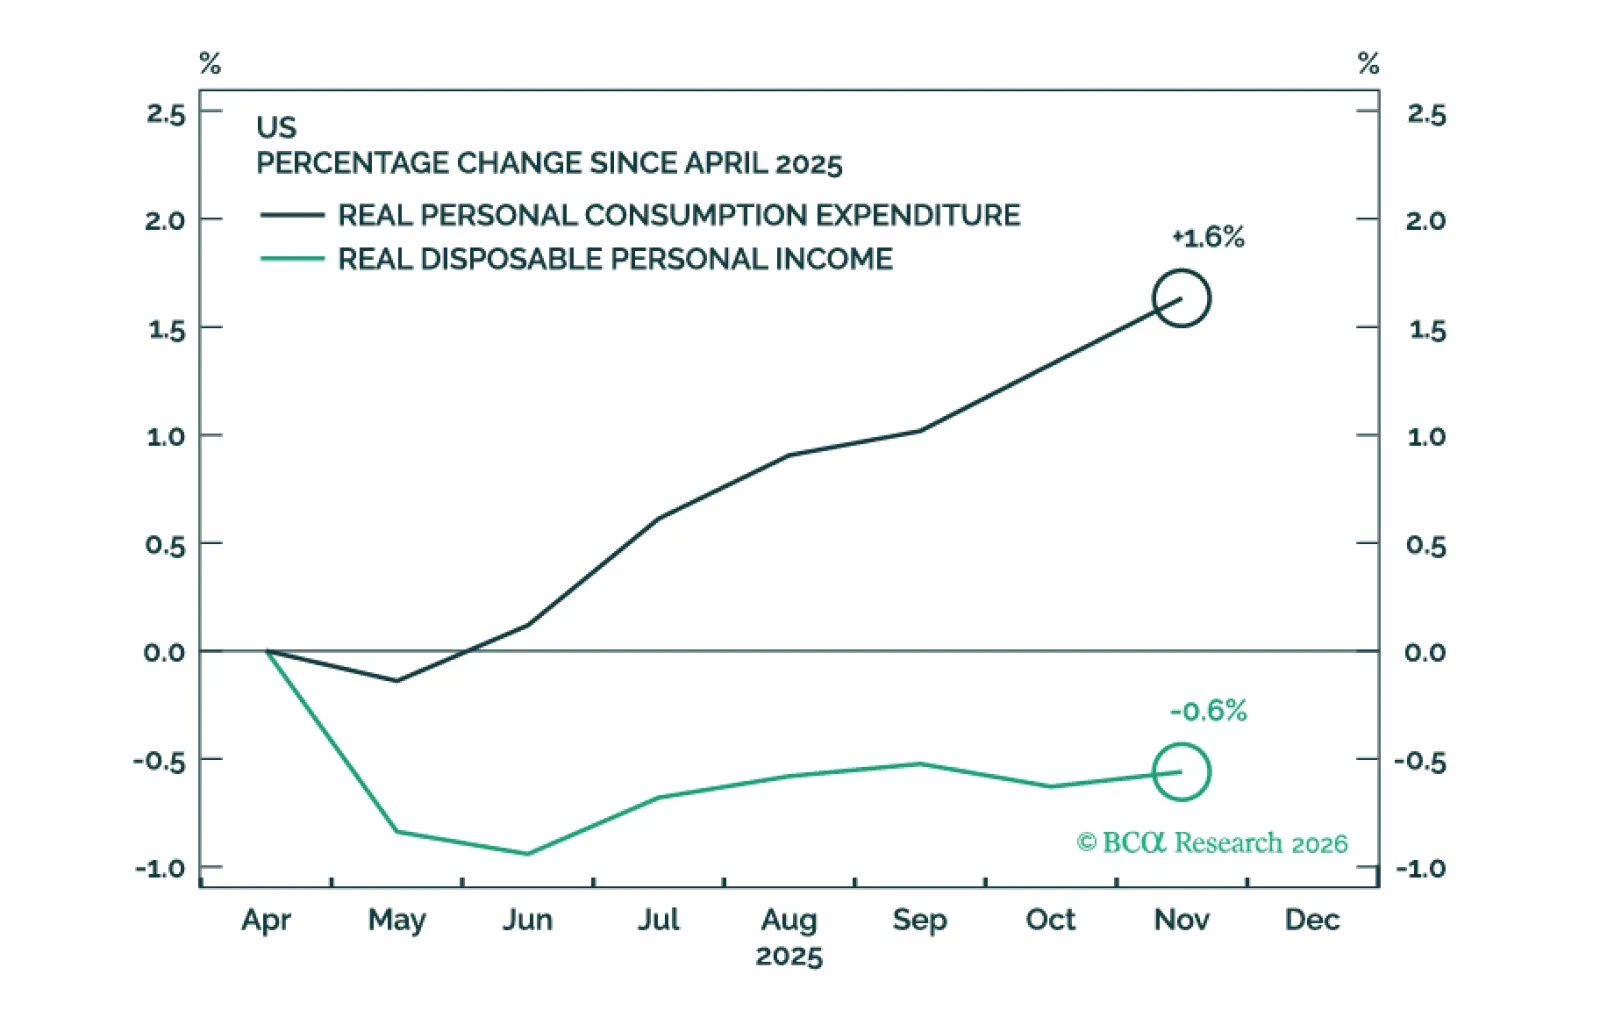
Parece que los hogares han podido gastar más de lo que han ganado desde mayo al echar mano de sus abultadas cuentas de corretaje. Las mayores tenencias de acciones podrían augurar un futuro en el que el consumo sea más sensible a las subidas y bajadas del mercado de valores. Eso es excelente en los mercados alcistas, pero podría convertirse en un lastre inesperado para la actividad cuando llegue el próximo mercado bajista.
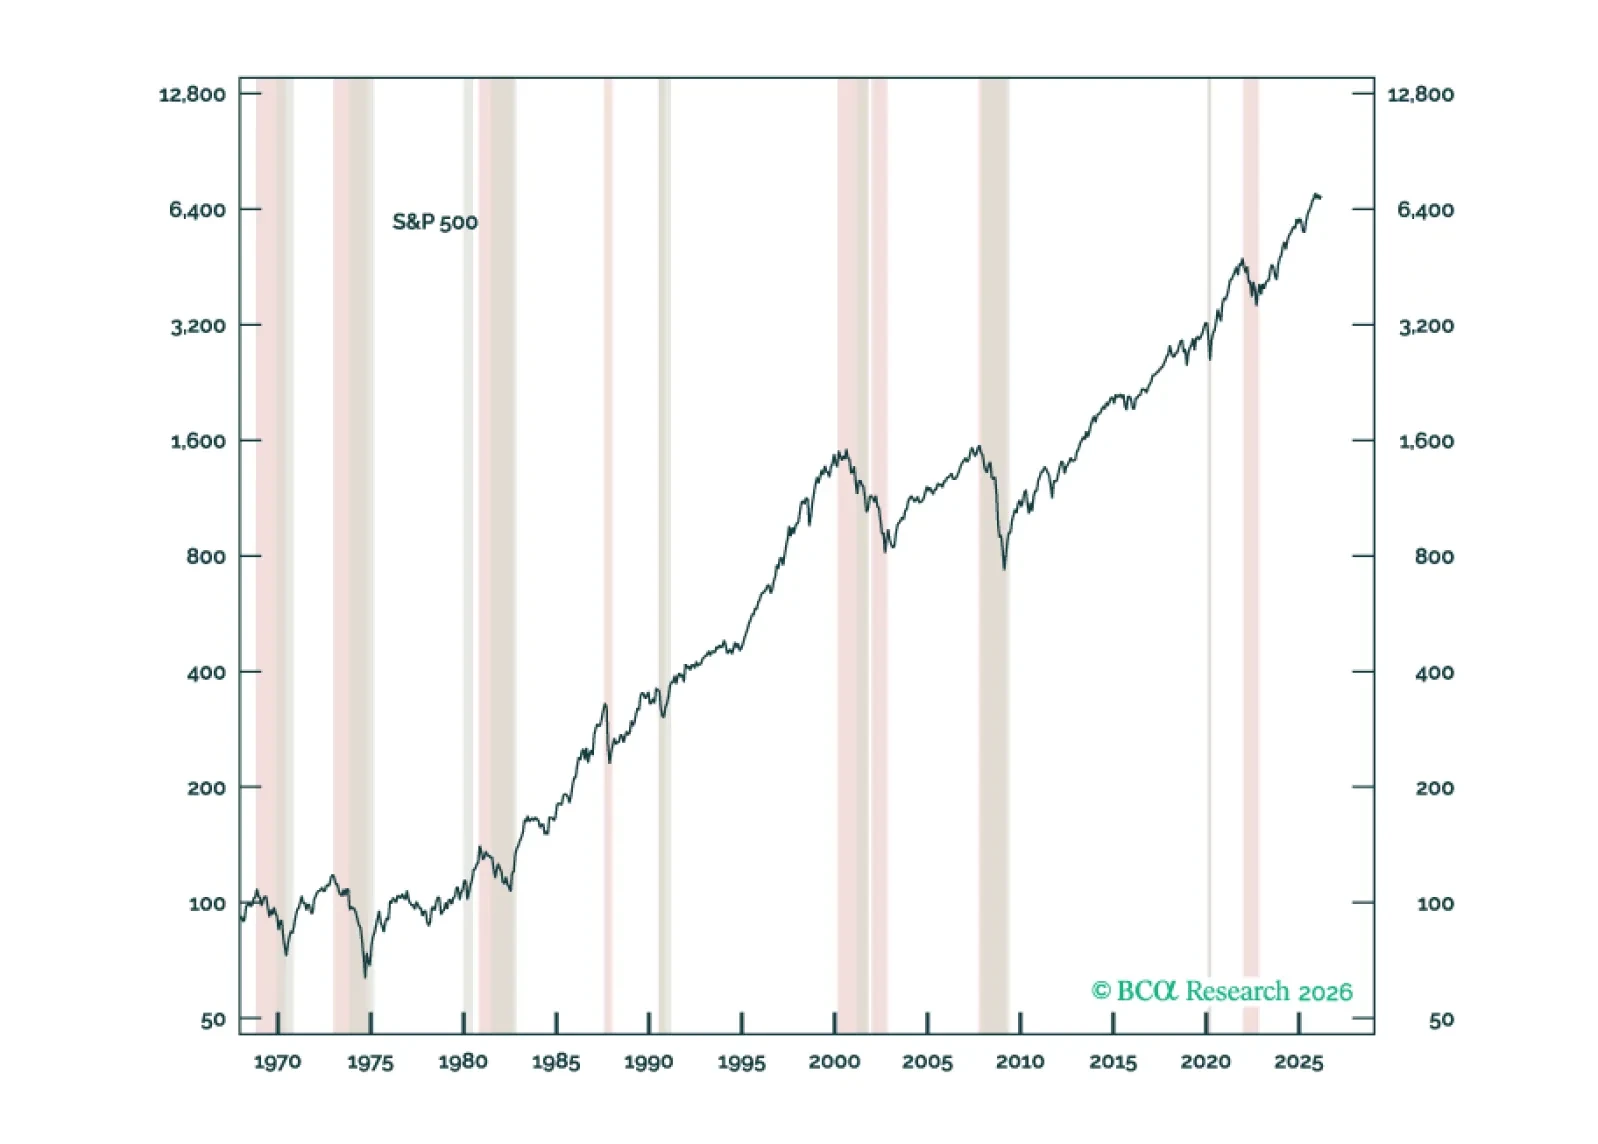
En la Sección I, Doug destaca los riesgos para el consumo en EE. UU. si el crecimiento del empleo no se recupera pronto. Sin embargo, la economía de EE. UU. aún no ha superado su punto de inflexión, lo que desaconseja un posicionamiento defensivo por ahora. En la Sección II, Jonathan examina si las “leyes de escalado” de la IA probablemente se mantendrán. Se mantendrán en el corto plazo, pero ya empiezan a formarse grietas en la narrativa de una IA en constante mejora.
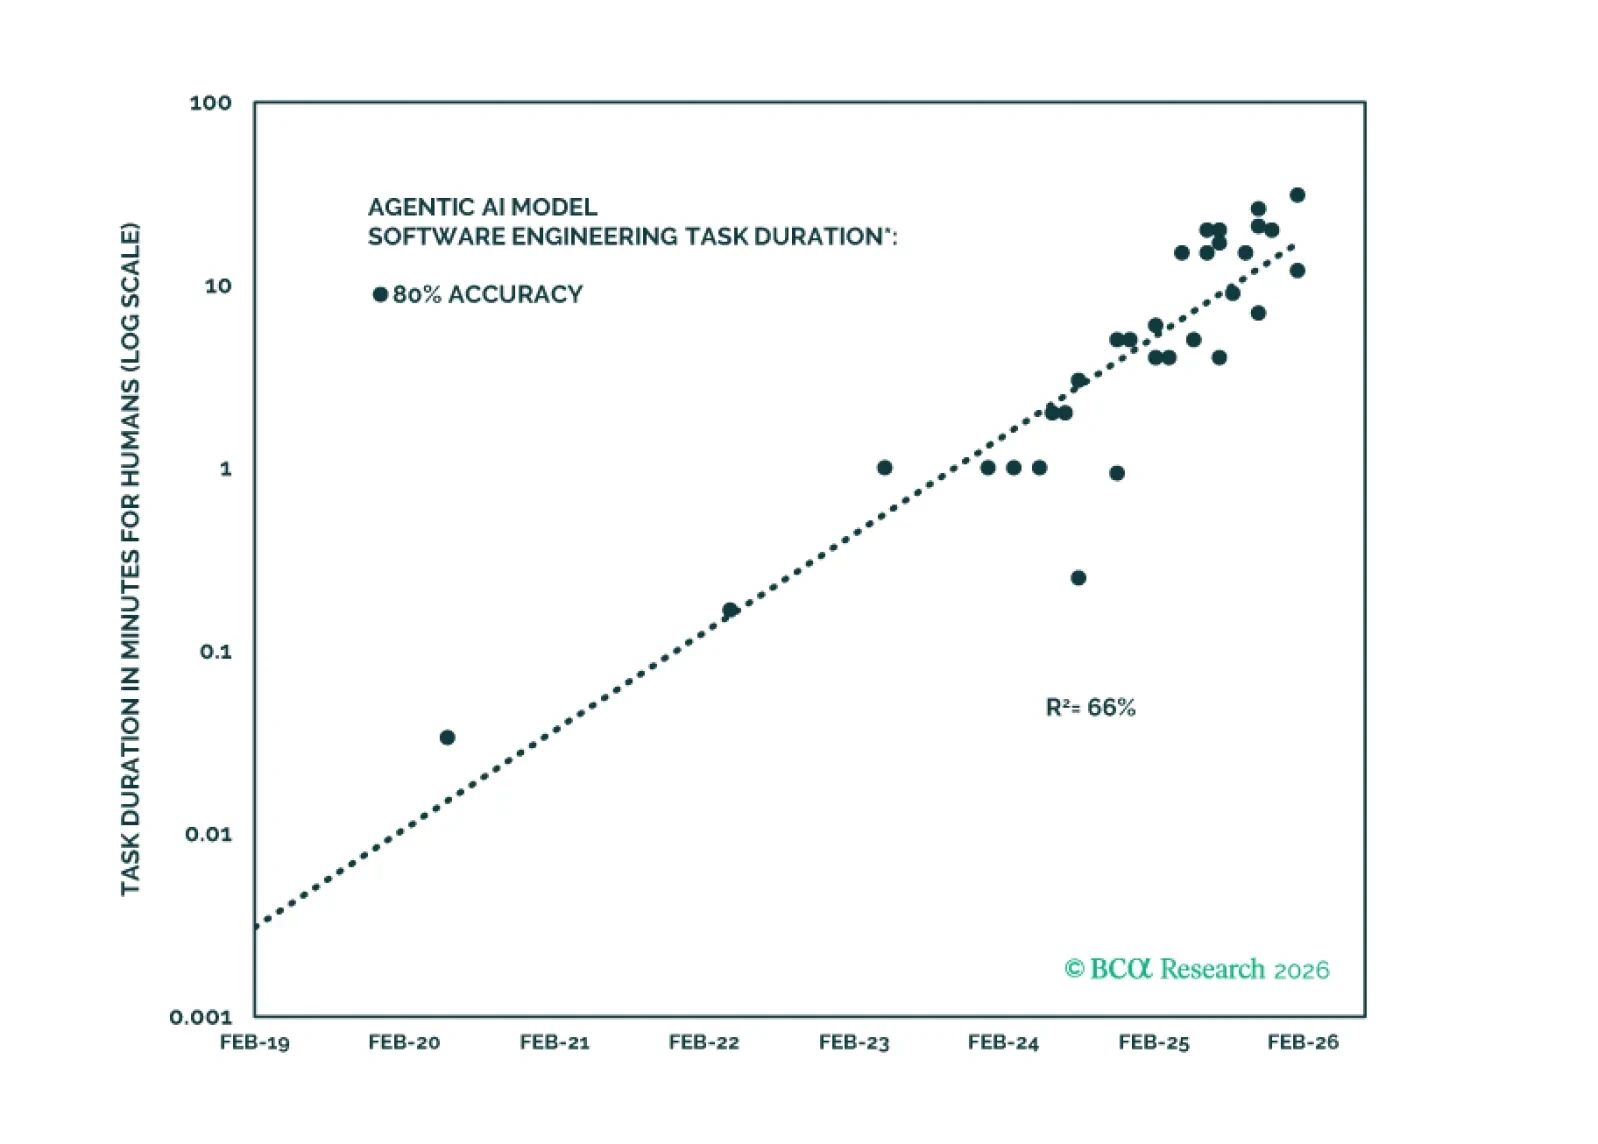
En Sección II, Jonathan examina si las “leyes de escalado” de la IA probablemente se mantendrán. Se mantendrán a corto plazo, pero ya empiezan a formarse grietas en la narrativa de una IA en constante mejora.
Los datos económicos recientes han sido razonablemente sólidos. Reduciremos nuestra probabilidad de recesión a 12 meses en Estados Unidos al 40% desde el 50% si la Corte Suprema anula los aranceles del Presidente Trump. Esto llevaría nuestro objetivo de precio para el S&P 500 al cierre de 2026, ponderado por escenarios, a 6375 desde 6200.
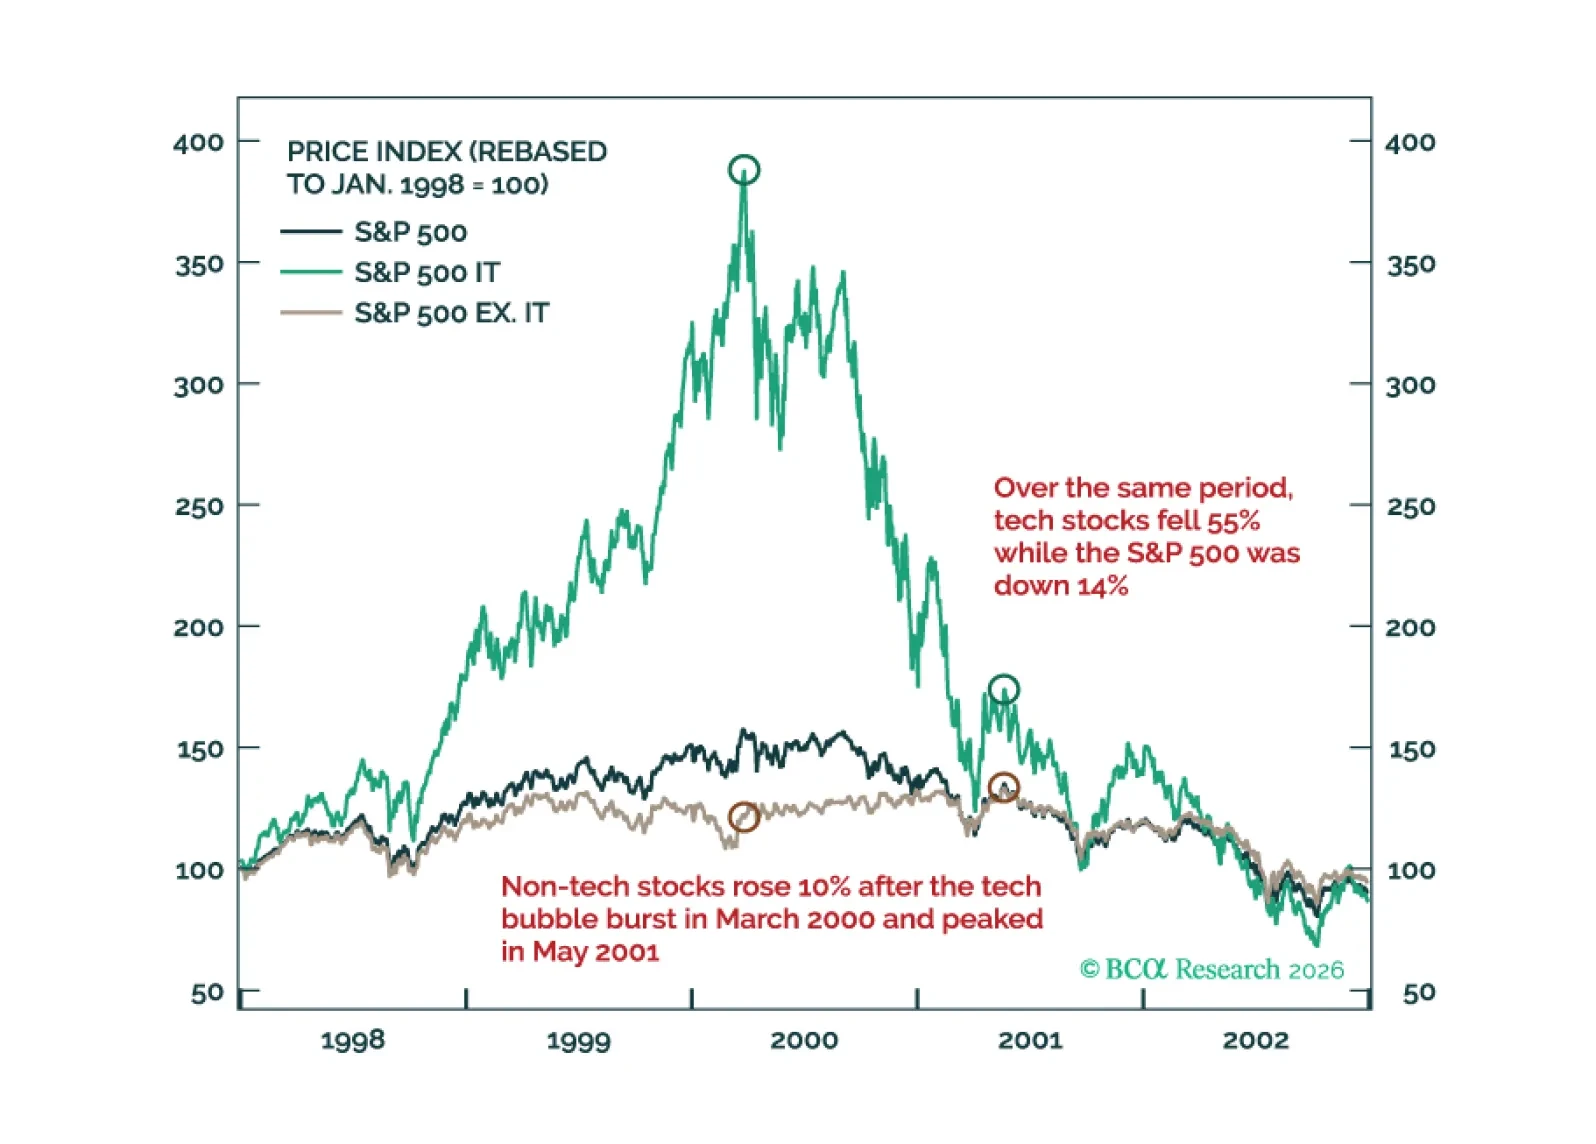
Muy parecido al episodio de 2000, esperamos que este año se desarrolle en dos etapas: Una “Gran Rotación” de acciones tecnológicas a nombres no tecnológicos en la primera mitad de 2026, seguida de una venta generalizada de acciones en la segunda mitad debido al debilitamiento de la economía estadounidense.
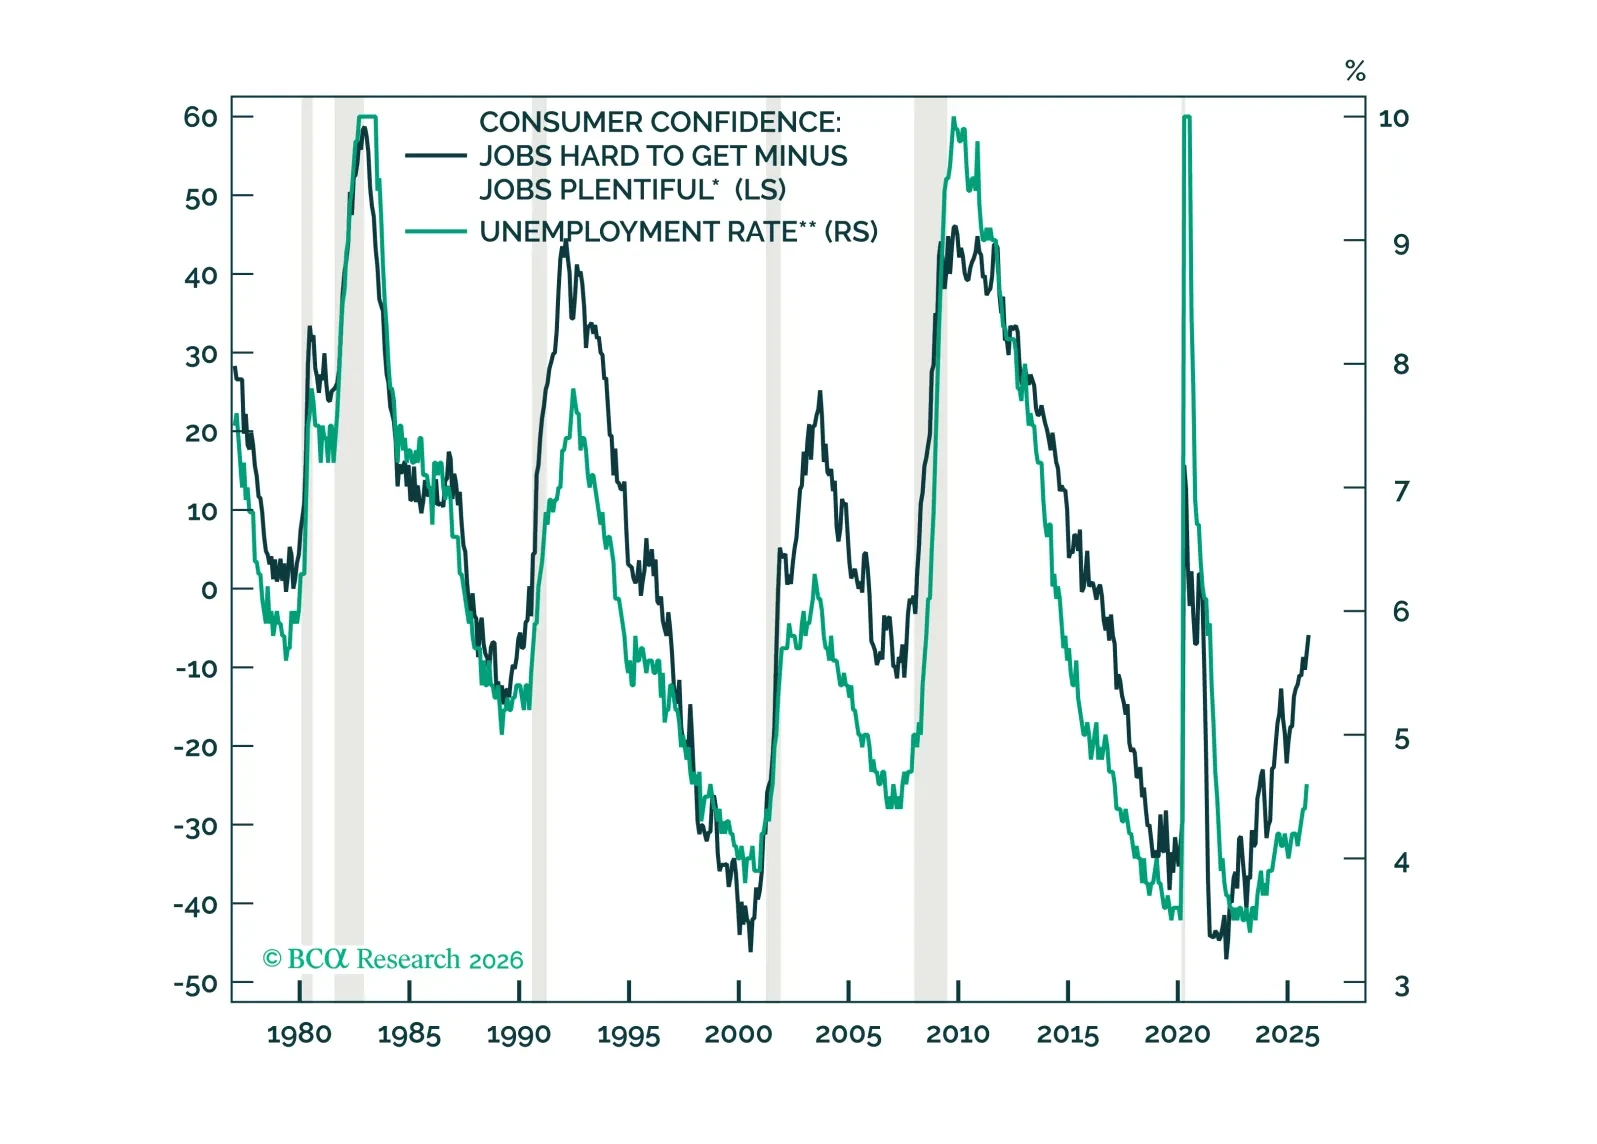
Nos ha sorprendido que el consumo se haya mantenido bien a pesar del crecimiento anémico de las nóminas. Este breve análisis considera las formas en que el consumo podría seguir superando nuestras expectativas base.
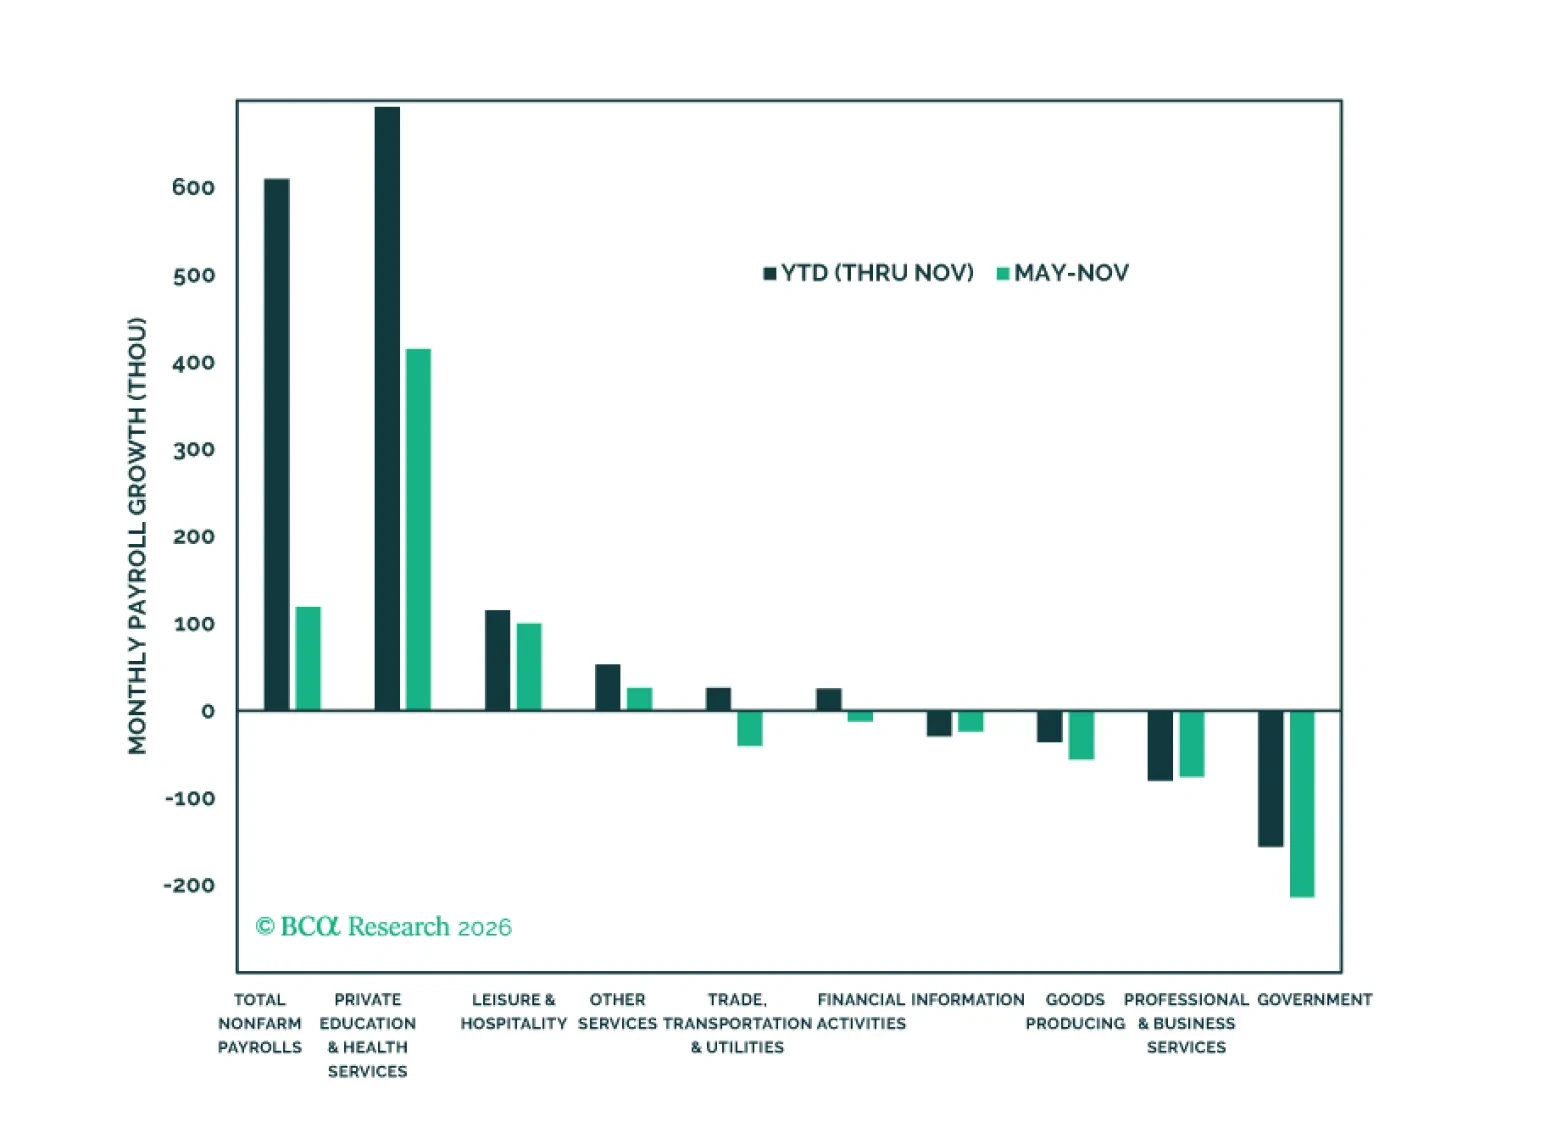
En la Sección I, Doug destaca que el mercado laboral de EE. UU. sigue siendo débil, limitando las perspectivas de crecimiento de los ingresos disponibles. Es demasiado pronto para apostar definitivamente contra el mercado alcista, pero los riesgos a la baja siguen siendo bastante elevados. En la Sección II, Jonathan actualiza la Lista de Verificación de Productividad de la Inteligencia Artificial de BCA y concluye que la evidencia de un auge de productividad impulsado por la IA no es convincente.