Mejora de los datos de EE. UU.
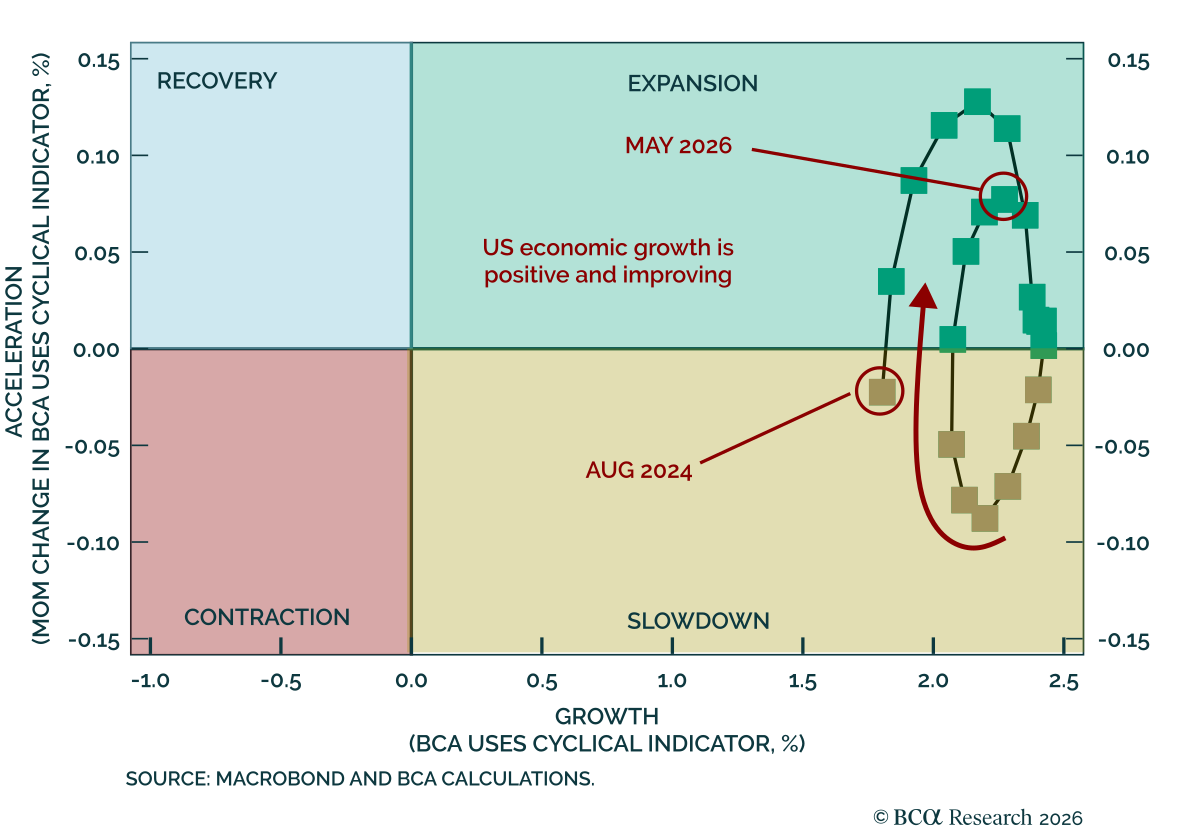
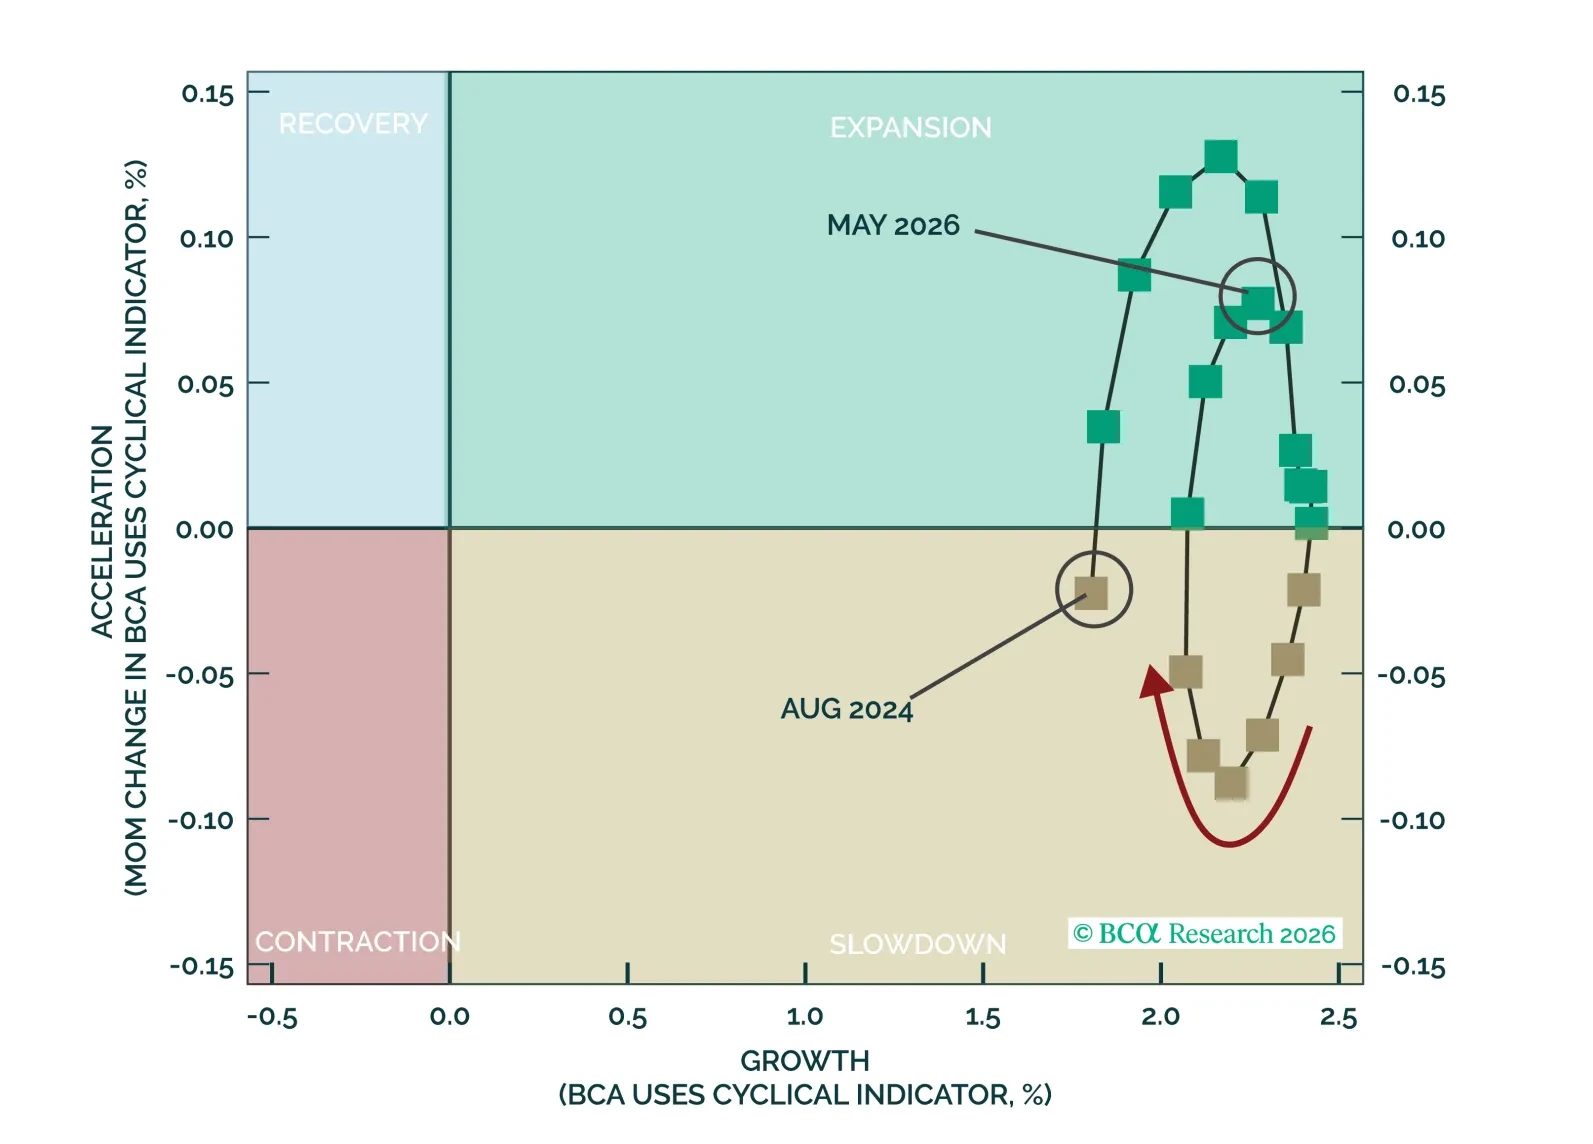
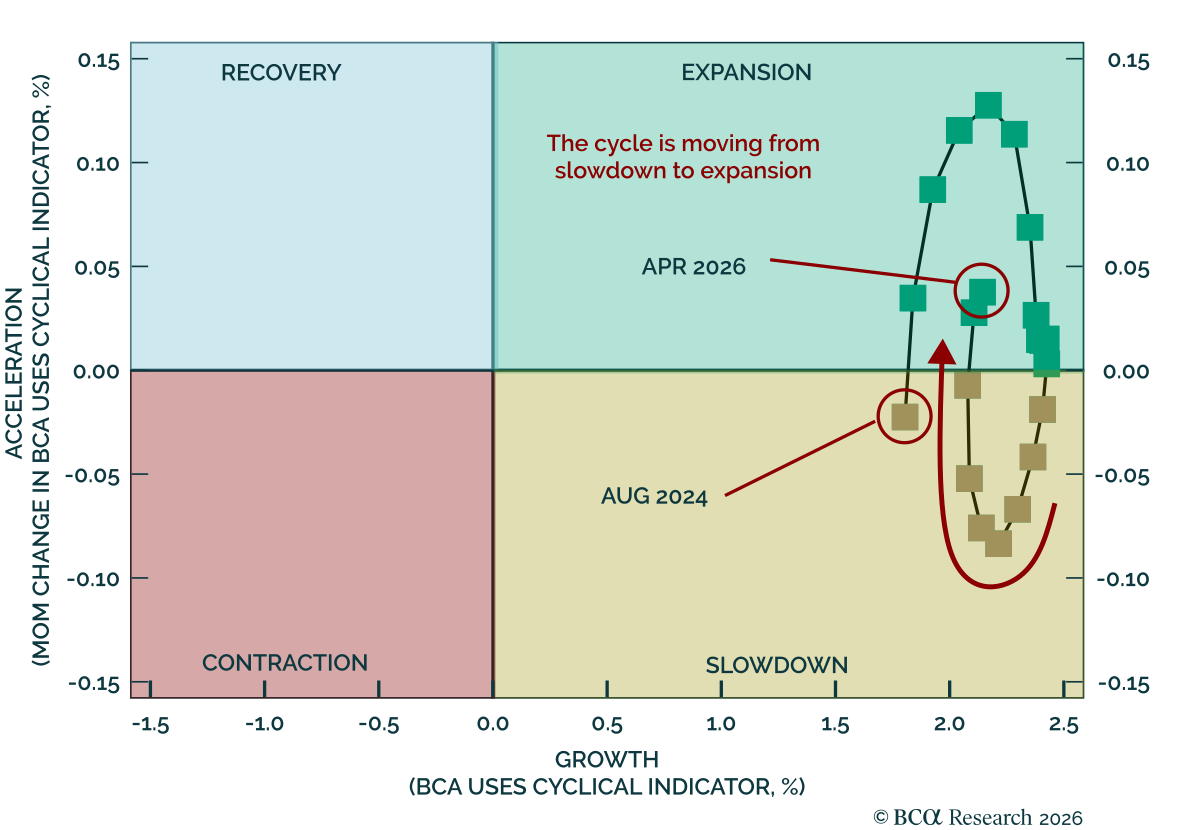
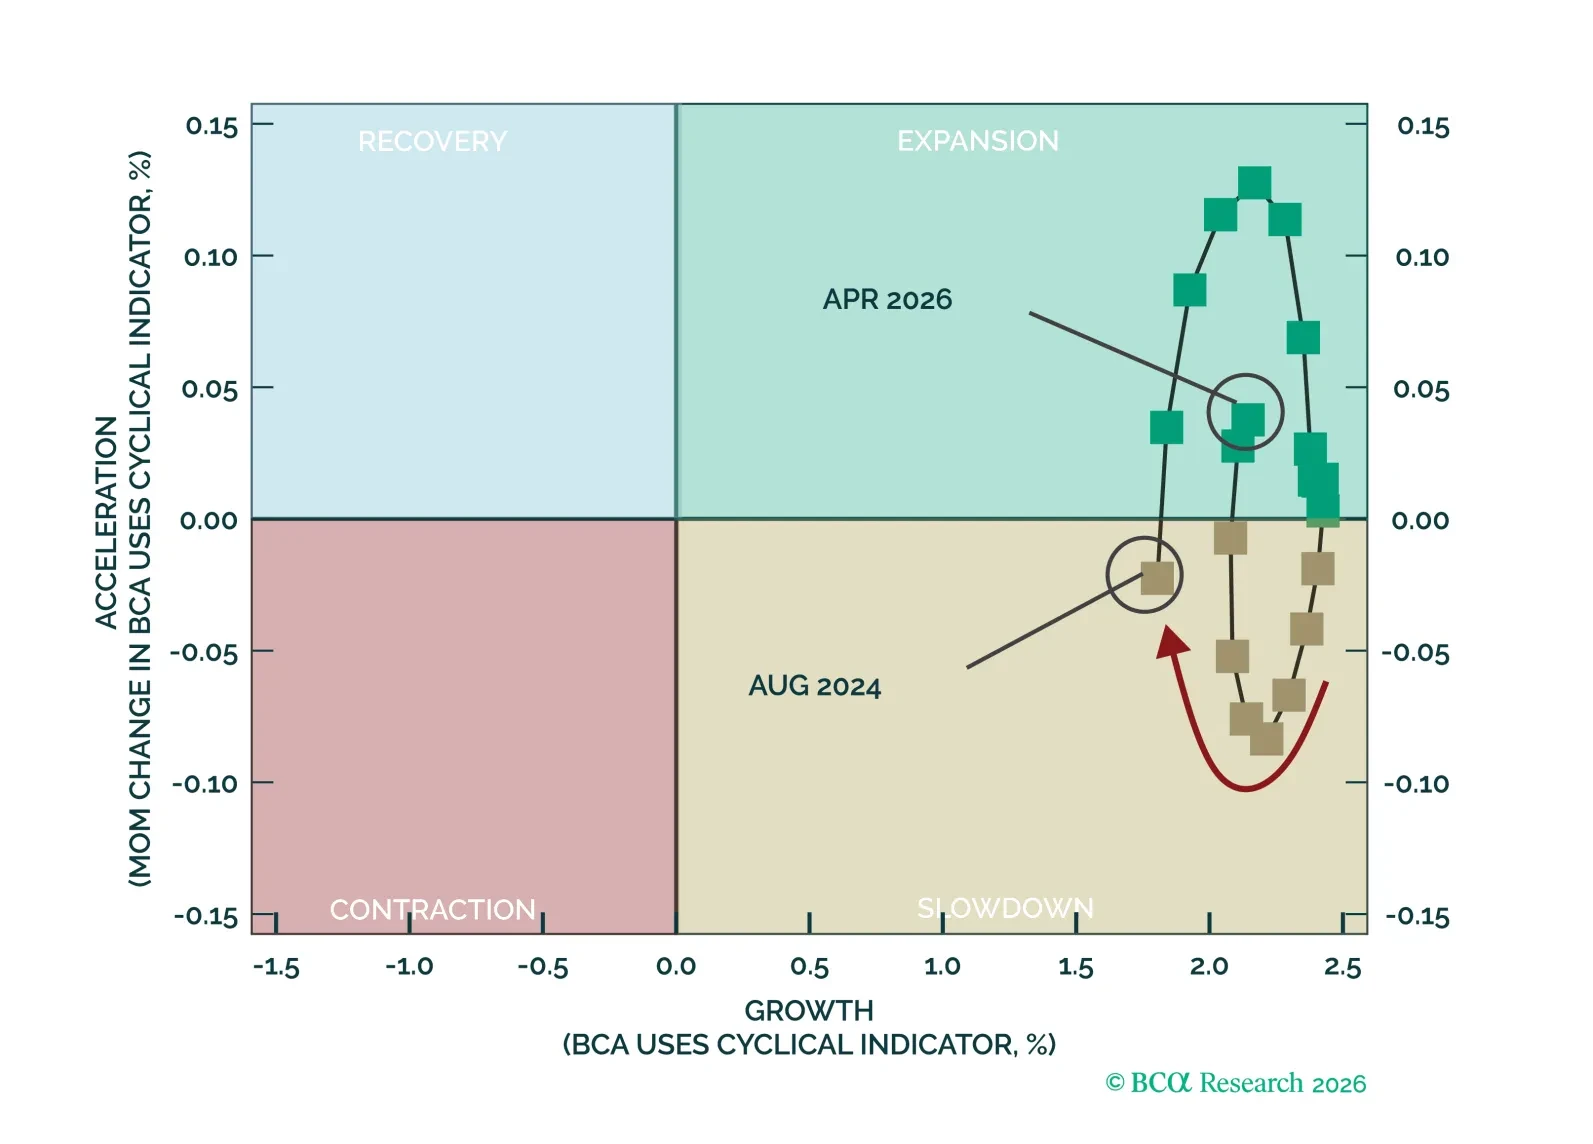
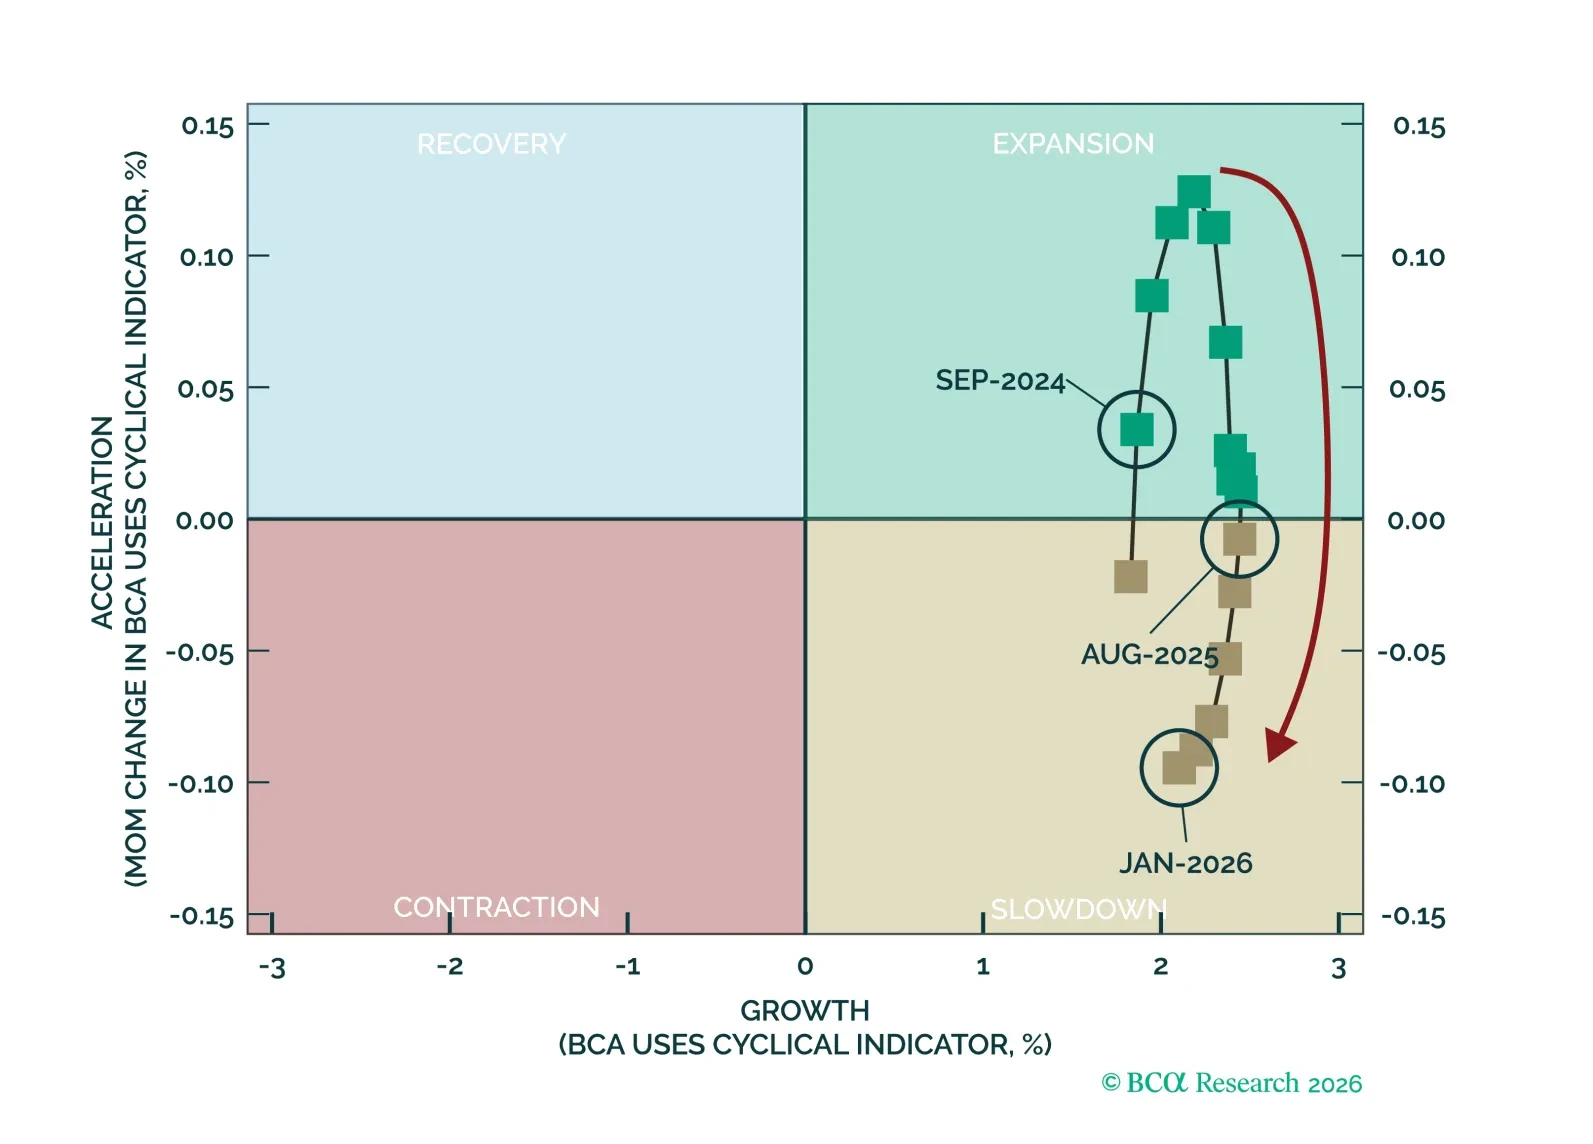
Con un conjunto completo de datos de abril, el Indicador Cíclico de la Estrategia de Renta Variable de EE. UU. muestra que el crecimiento se mantiene positivo y ahora mejora ligeramente, ya que la economía parece estar saliendo de la fase de desaceleración y entrando en expansión (Gráfico 1). La recuperación ha sido impulsada principalmente por indicadores del lado empresarial, mientras que los indicadores relacionados con el consumo y el mercado laboral siguen rezagados (Gráfico 2). Sin embargo, la resiliencia del consumidor, junto con mejoras desde niveles más deprimidos, también está contribuyendo. En otras palabras, aún no se trata de una economía uniformemente fuerte, pero sí de una en la que el balance de la evidencia se desplaza en una dirección más cíclica.
Gráfico 1
El ciclo se está moviendo de la desaceleración a la expansión
El ciclo se está moviendo de la desaceleración a la expansión
Gráfico 2
El lado empresarial de la economía está liderando, aunque el consumidor también se ha recuperado
El lado empresarial de la economía está liderando, aunque el consumidor también se ha recuperado
Pasando a los datos "micro", nuestra conclusión clave de la temporada de resultados y los comentarios corporativos fue que las perspectivas a futuro para el próximo año (o más) parecen bastante sólidas para los cíclicos de la vieja economía. A medida que la implantación de la IA continúa a buen ritmo, los libros de pedidos apuntan a sólidas ventas por venir (Gráfico 3). Históricamente, la fase de expansión presenta un aumento notable en los retornos de renta variable, en comparación con un rendimiento más moderado durante la desaceleración (Gráfico 4).
Gráfico 3
Las Empresas Están Destacando La Visibilidad De La Demanda Futura
Las Empresas Están Destacando La Visibilidad De La Demanda Futura
Gráfico 4
Los rendimientos del S&P 500 son más fuertes durante la expansión que en la desaceleración.
Los rendimientos del S&P 500 son más fuertes durante la expansión que en la desaceleración.
Los mercados apuntan a la expansión…
El mercado refleja el cambio en los datos. Claramente, el optimismo tecnológico, que es un fenómeno durante todo el ciclo, constituye una parte importante de la historia, con semiconductores, hardware y software recuperándose desde los mínimos a finales de marzo. Dicho esto, al observar todos los grupos industriales, el desempeño del último mes ha estado altamente correlacionado con el rendimiento histórico (promedio) durante la fase de expansión del ciclo (Gráfico 5). Y, aunque aún no es concluyente, en función del desempeño por sector, la probabilidad de que los rendimientos provengan de una distribución de expansión está en aumento (Gráfico 6).
Gráfico 5
Los Rendimientos De La Industria En El Último Mes Reflejan Una Economía En Expansión
Los Rendimientos De La Industria En El Último Mes Reflejan Una Economía En Expansión
Gráfico 6
Los rendimientos sectoriales indican una alta probabilidad de dinámicas de mercado en fase de expansión
Los rendimientos sectoriales indican una alta probabilidad de dinámicas de mercado en fase de expansión
…Y están recompensando a quienes aumentan el capex
Otros dos temas que han surgido son la preferencia actual del mercado por el crecimiento de ingresos y por el crecimiento del capex. La correlación entre el crecimiento de ingresos NTM y los retornos acumulados de 1 mes es de 0,49 y la correlación entre los retornos y el crecimiento del capex es de 0,45 (Gráfico 7 y Gráfico 8).
Gráfico 7
Los rendimientos han estado altamente correlacionados con el crecimiento esperado de las ventas…
Los rendimientos han estado altamente correlacionados con el crecimiento esperado de las ventas…
Gráfico 8
…Y con el crecimiento esperado del gasto de capital
…Y con el crecimiento esperado del gasto de capital
Como destacamos anteriormente, el mercado normalmente no recompensa a los que gastan en capex. Una cesta de los principales gastadores de capex frente a los de menor capex tiende a descender con el tiempo (Gráfico 9). En contraste, históricamente, en el sector tecnológico el patrón es el opuesto, con los gastadores de capex superando al resto. Si bien este patrón se mantiene a largo plazo, en los últimos meses el mercado ha recompensado a los gastadores de capex tecnológicos de manera aún más pronunciada.
Gráfico 9
El alto gasto de capital está siendo recompensado
El alto gasto de capital está siendo recompensado
Acercándonos a nuestro objetivo de precio para 2026: cómo vemos el equilibrio de riesgos
El mercado, situado actualmente en torno a 7400 (al cierre del viernes), se ha acercado rápidamente a nuestro objetivo de 7700 para fin de año. El repunte de 2026 ha sido impulsado por el crecimiento del BPA (EPS) y por expectativas firmes sobre el futuro a corto plazo. A pesar del fuerte repunte desde los mínimos de marzo, los múltiplos siguen muy por debajo de los niveles de hace un año (Gráfico 10). Según nuestros números, un BPA de 308 con márgenes solo ligeramente al alza parece pesimista, dado que el consenso bottom-up está ahora por encima de 325 (Gráfico 11).
Gráfico 10
Valoraciones En Relación Con Las Ganancias Futuras Están Por Debajo De Los Máximos Recientes
Valoraciones En Relación Con Las Ganancias Futuras Están Por Debajo De Los Máximos Recientes
Gráfico 11
Las expectativas de ganancias continúan avanzando
Las expectativas de ganancias continúan avanzando
Dicho esto, las perspectivas no están exentas de riesgos. Aunque el VIX se ha alejado de los máximos de marzo, se mantiene en torno a 18, un nivel que se sostuvo por última vez tras el “Liberation Day” de abril de 2025 y la venta de mercado de 2022 (Gráfico 12). Por tanto, los participantes del mercado de renta variable han adoptado una visión más relajada sobre las tensiones geopolíticas, pero persisten las preocupaciones. Encabeza nuestra lista el endurecimiento de las condiciones financieras, en caso de que la valoración de una inflación más alta pase de ser algo benigno y coincidente con un crecimiento económico más fuerte a convertirse en un lastre para el crecimiento futuro, lo que llevaría a una renovada presión sobre los múltiplos, siendo la reintensificación de los riesgos geopolíticos el factor más probable para provocar dicho cambio.
Gráfico 12
La incertidumbre en el mercado accionario ha disminuido, pero se está estabilizando en un nivel más alto
La incertidumbre en el mercado accionario ha disminuido, pero se está estabilizando en un nivel más alto
Por ahora, las condiciones financieras son relativamente acomodaticias y las expectativas de inflación a largo plazo están ancladas (Gráfico 13 y Gráfico 14), pero una versión prolongada de la acción del mercado de bonos del viernes podría convertir estos riesgos en vientos en contra más persistentes. Si los riesgos de inflación se intensificaran, el lastre a nuestro panorama cíclico constructivo probablemente procedería más de activos reales como energía, materiales e inmobiliario que de los defensivos tradicionales, que también sufrirían presiones de precios. Más prosaicamente, también nos preocupa que, precisamente porque existe una fuerte visibilidad sobre las perspectivas futuras, sea más difícil imaginar qué puede impresionar al mercado desde aquí.
Gráfico 13
Condiciones financieras más favorables han sostenido el mercado de valores
Condiciones financieras más favorables han sostenido el mercado de valores
Gráfico 14
Las expectativas de inflación se han movido al alza, pero la parte larga está más anclada
Las expectativas de inflación se han movido al alza, pero la parte larga está más anclada
Noah WeisbergerEstratega jefe, Estrategia de Renta Variable de EE. UU.noah.weisberger@bcaresearch.com