Capex
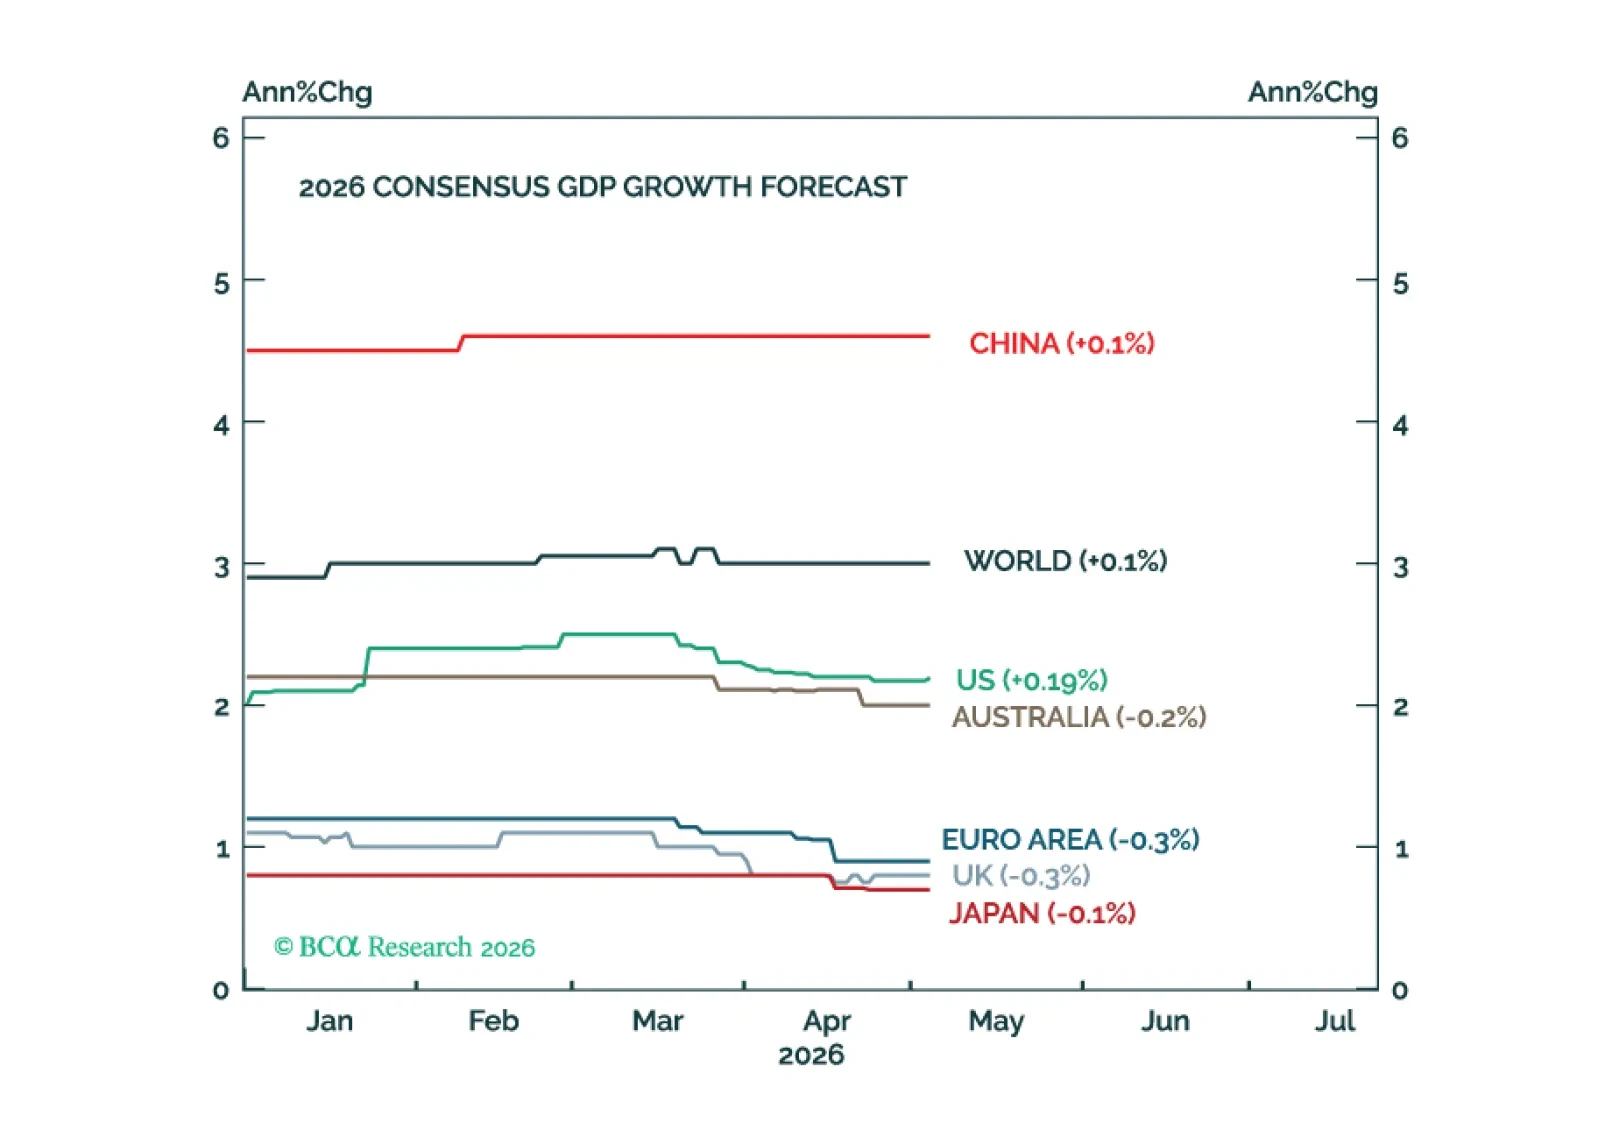
La economía global ha resistido razonablemente bien hasta ahora el shock petrolero. Sin embargo, el riesgo de una recesión aumentará de forma significativa si el estrecho de Ormuz permanece cerrado hasta junio.
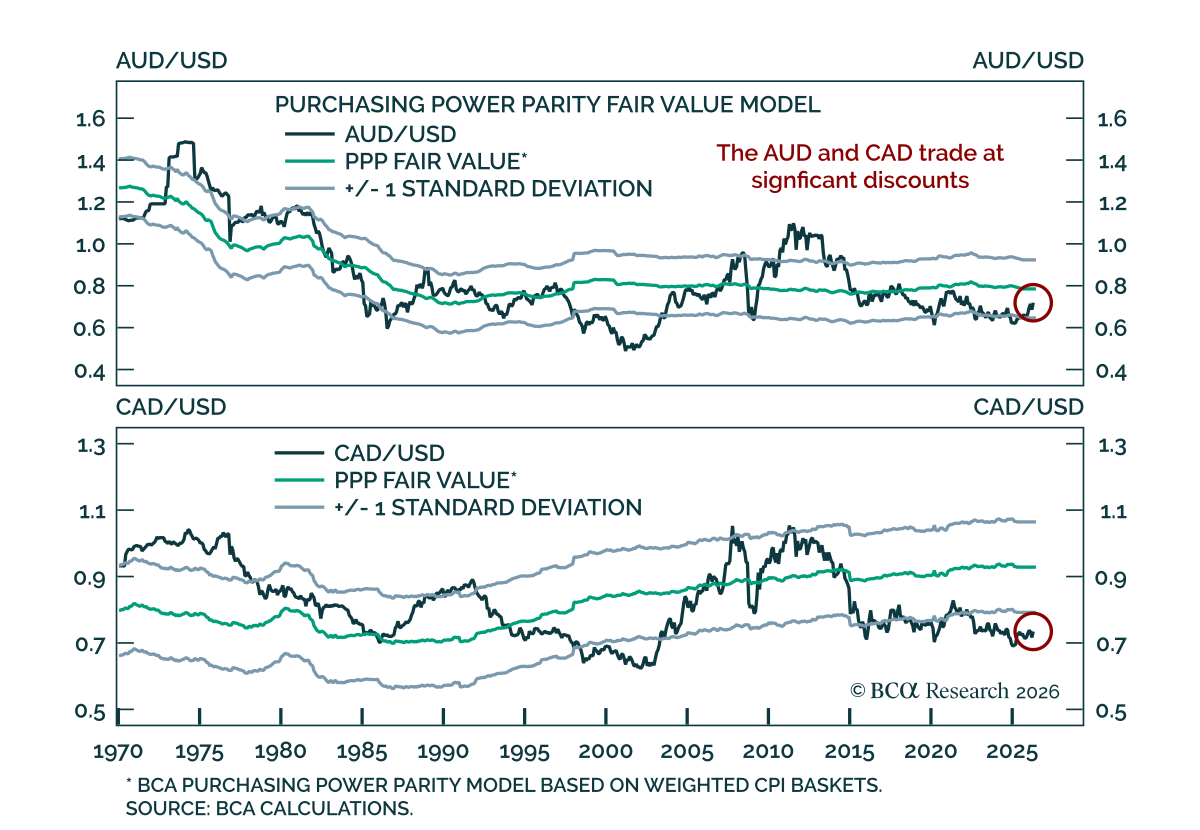

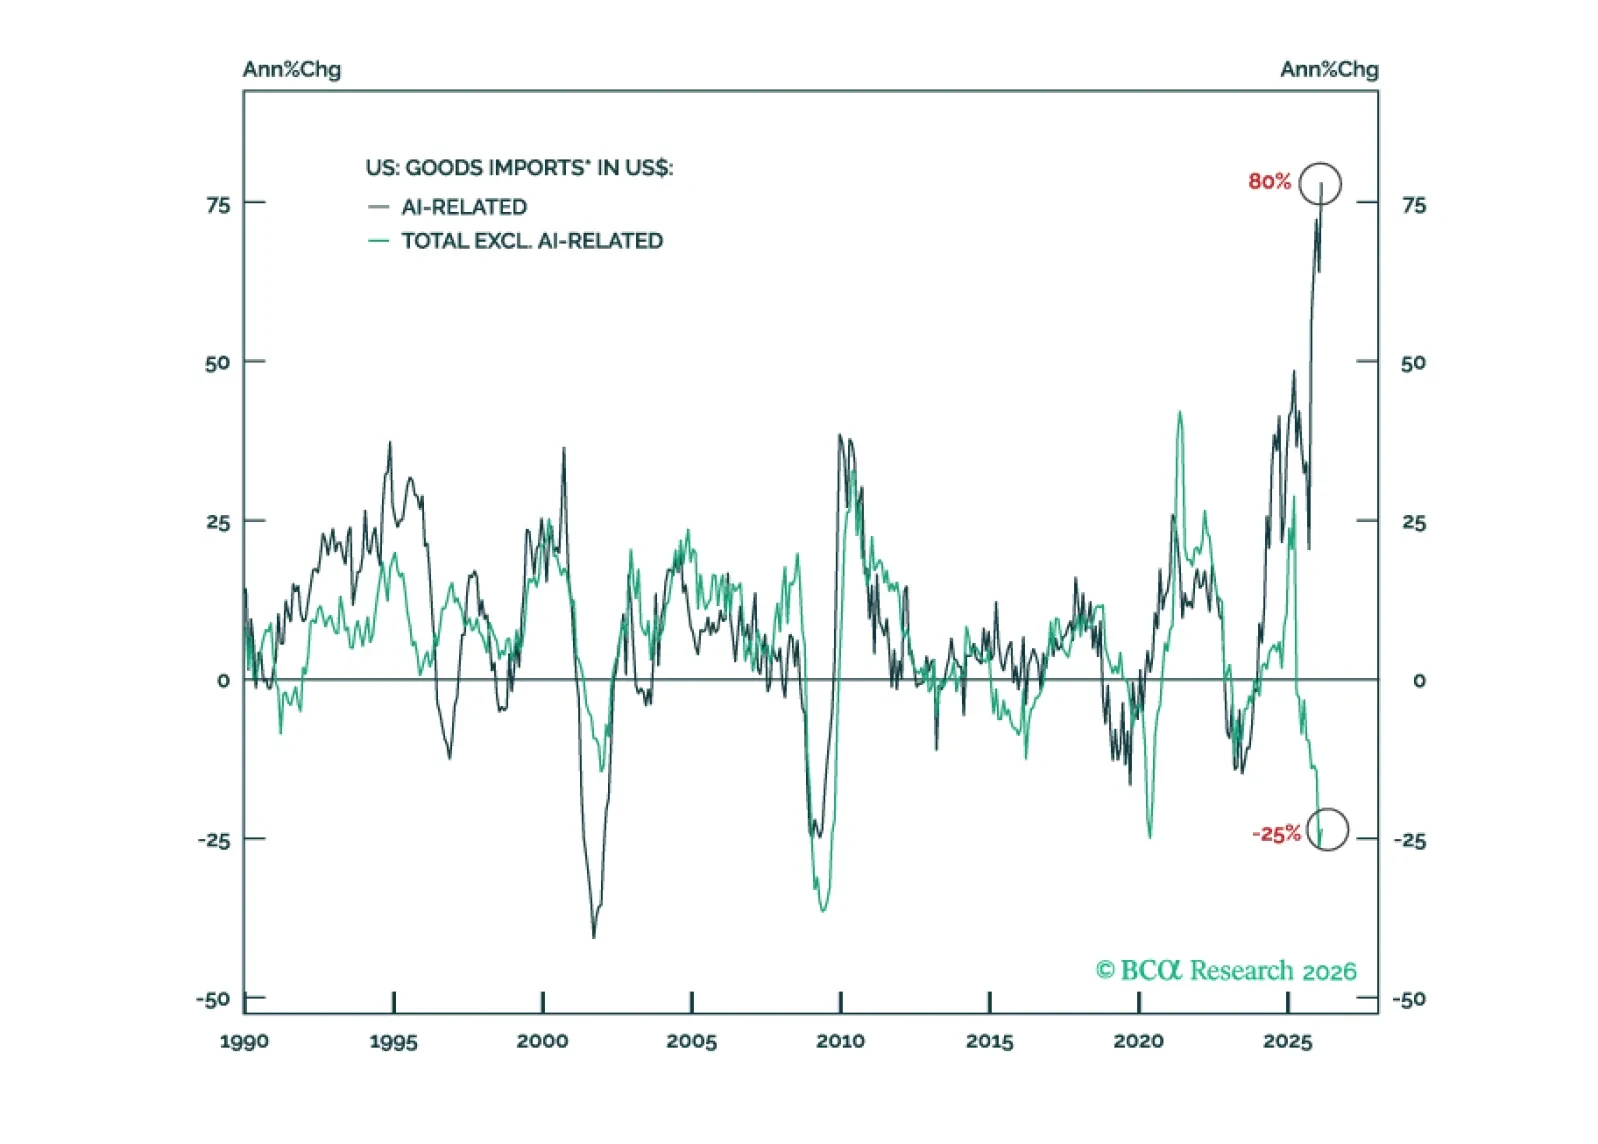
En Section I, Doug compara las ganancias proyectadas del S&P 500 y el capex actual con ciclos pasados en la misma fase de sus expansiones, al tiempo que explora la bifurcación en forma de K en la inversión empresarial. En Section II, Mathieu sostiene que Australia y Canadá están poco apreciados, infravalorados y al borde de una revaluación estructural. Los inversores a largo plazo que esperen a que los catalizadores se vuelvan evidentes perderán el punto de entrada.
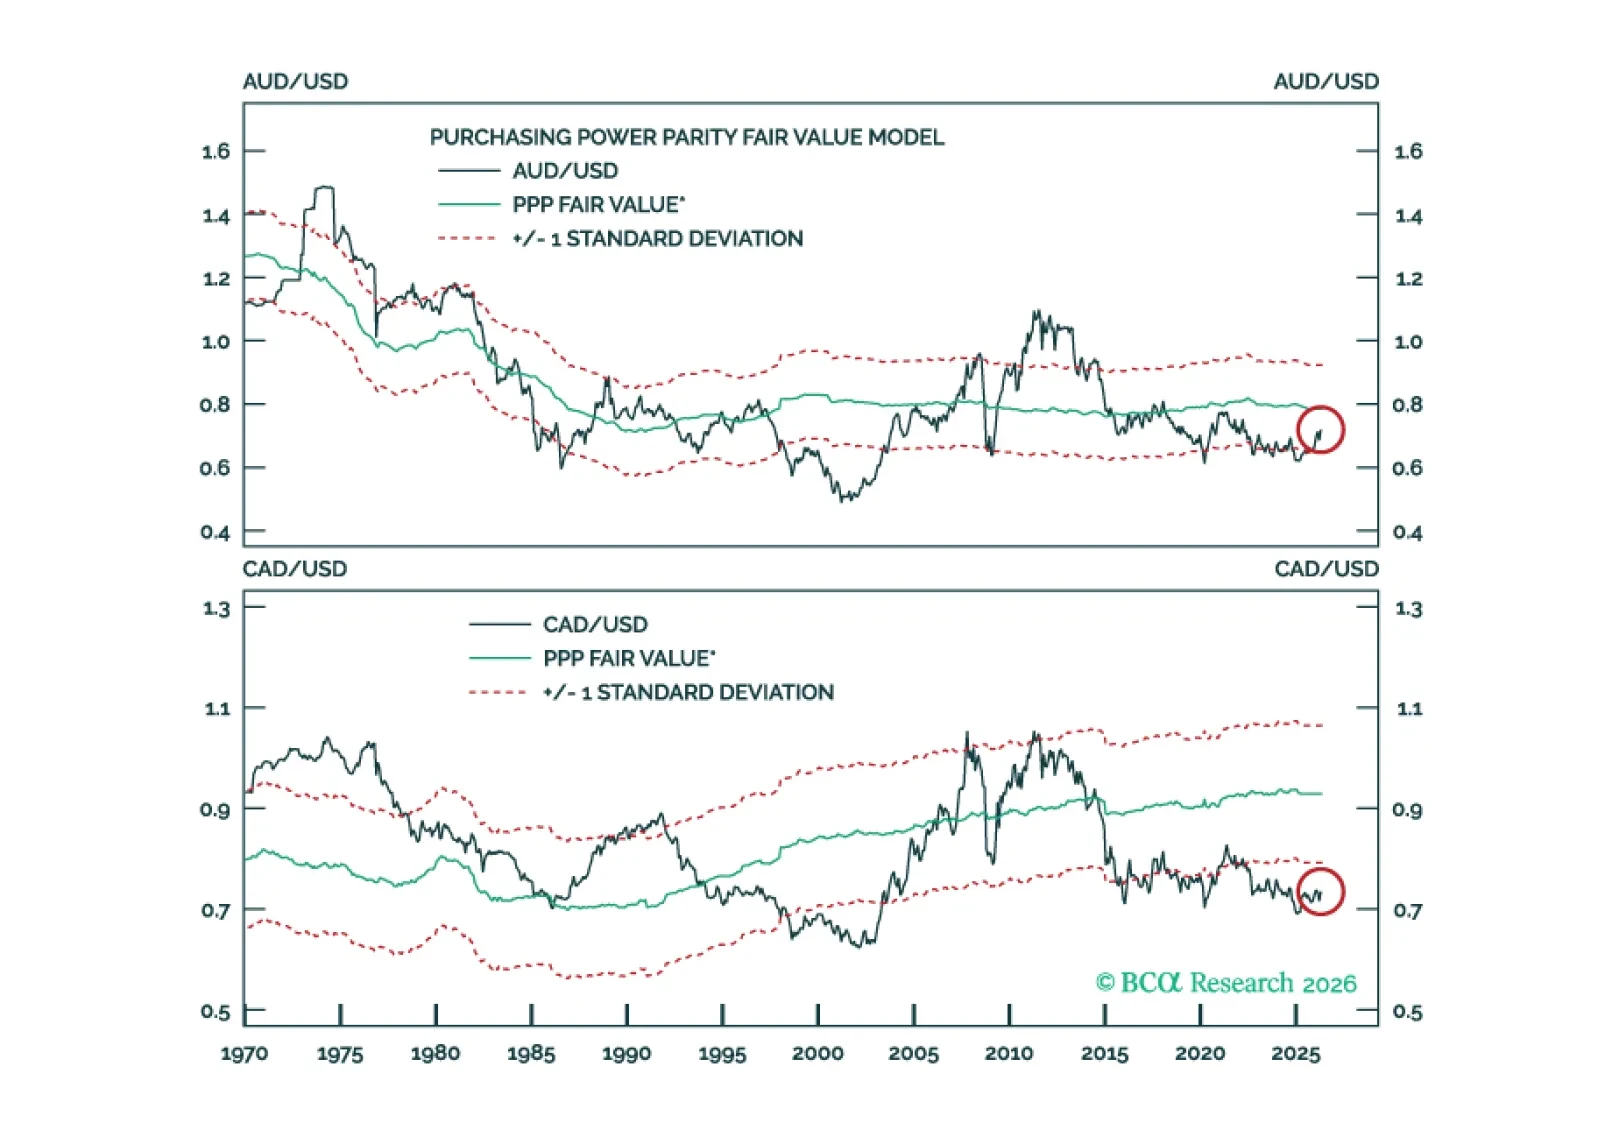
Este Informe Especial sostiene que Australia y Canadá están poco apreciados, infravalorados y a punto de una revaluación estructural. Los inversores a largo plazo que esperen a que los catalizadores se hagan evidentes perderán el punto de entrada.
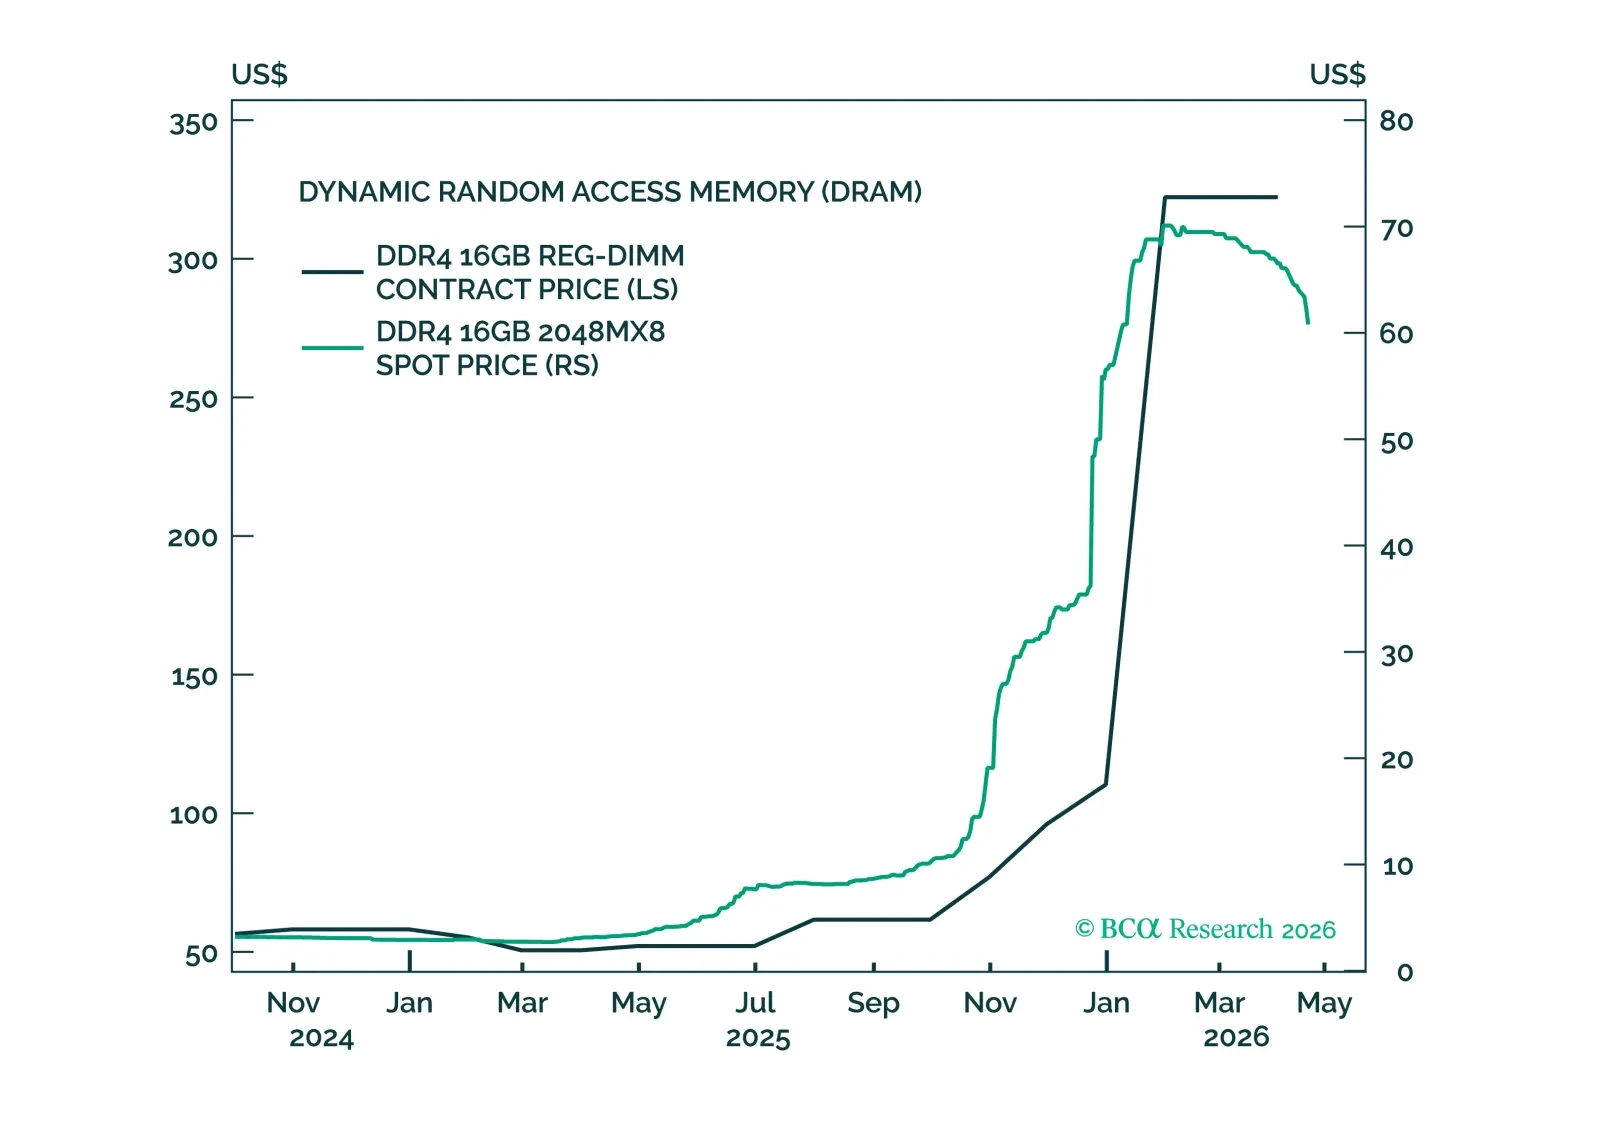
La mayor parte del aumento en las estimaciones de beneficios del S&P 500 este año se ha debido a escaseces. La escasez de petróleo, que ha elevado las estimaciones para las empresas energéticas, desaparecerá una vez se resuelva el conflicto militar. Sin embargo, la escasez de semiconductores y de otra parafernalia de IA podría persistir por un tiempo más. Por ello, estamos cambiando nuestra asignación recomendada de renta variable a 12 meses de una ligera infraponderación a neutral. Ya estamos en neutral en un horizonte de 3 meses.

El entorno macroeconómico actual es una mezcla tóxica de muchas de las mismas vulnerabilidades que acecharon a la economía global en el periodo previo a recesiones pasadas: el aumento de los precios del petróleo, un auge insostenible del gasto de capital tecnológico (tech capex), valoraciones elevadas de las acciones, precios de la vivienda excesivamente altos y tensiones incipientes en el crédito privado y otras partes del sistema financiero. Si bien las acciones globales parecen cada vez más sobrevendidas en el muy corto plazo, aun así terminarán el año por debajo de los niveles actuales.
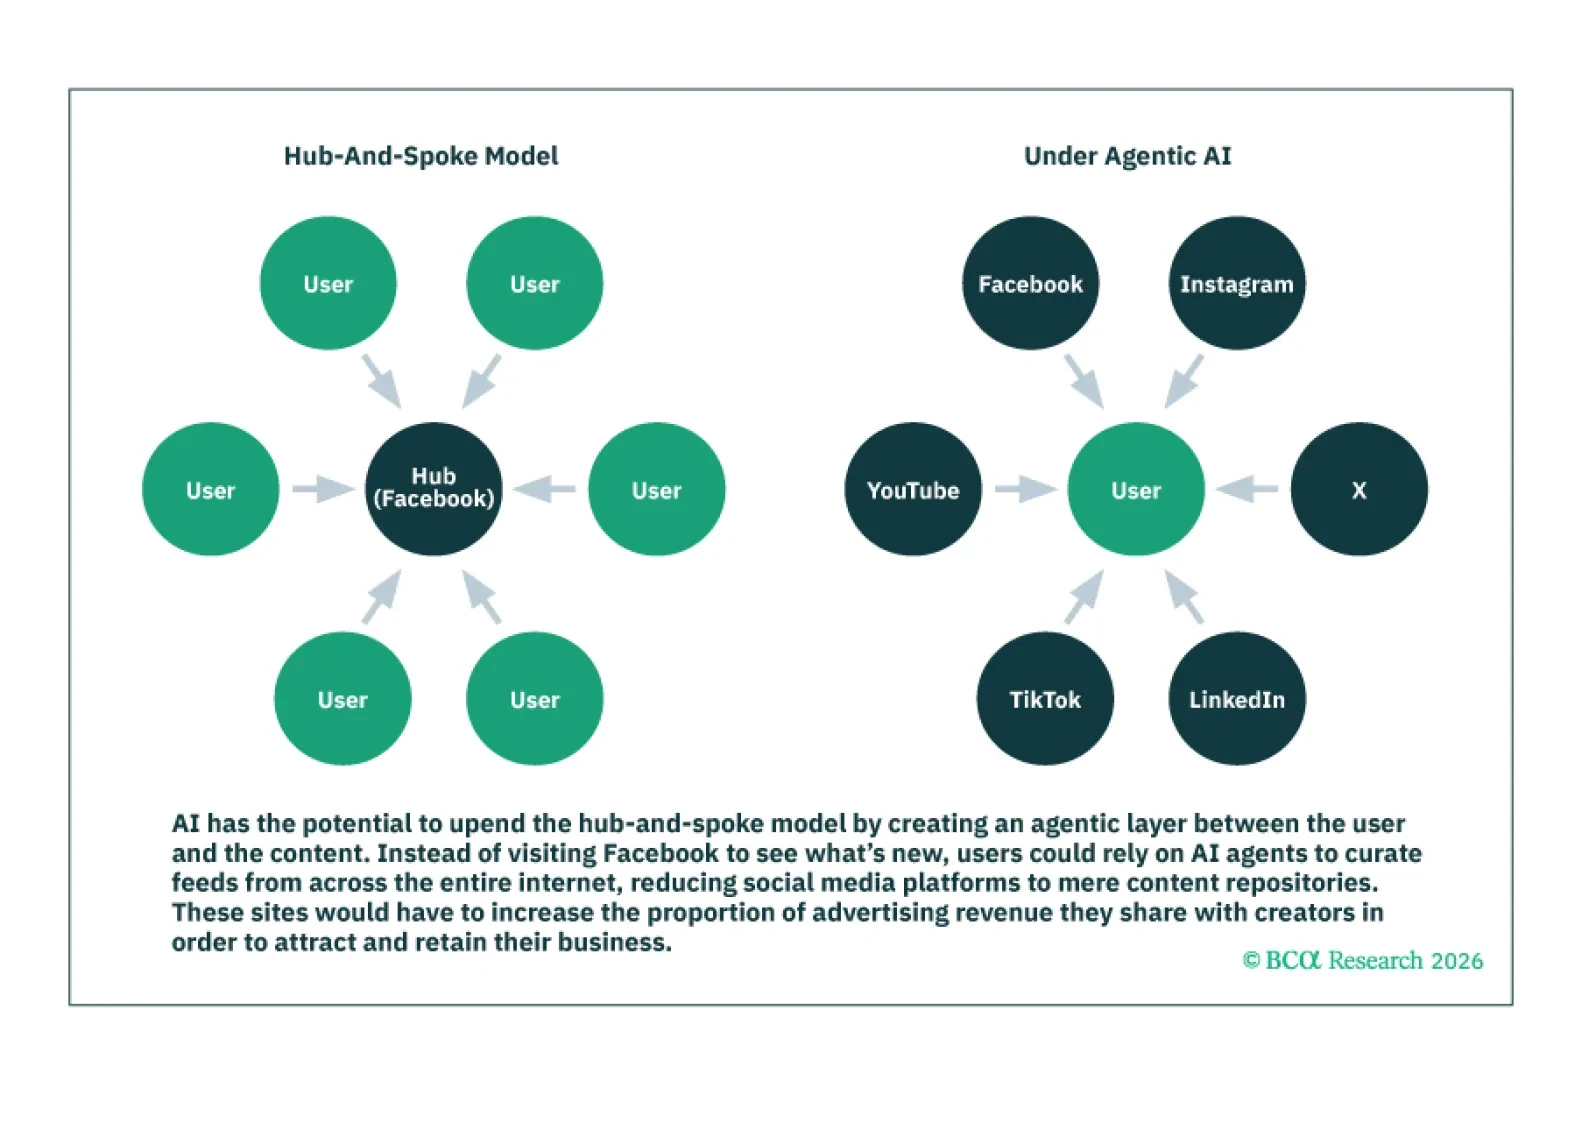
Las empresas tecnológicas históricamente han obtenido beneficios de tres fuentes principales: 1) economías de escala; 2) efectos de red; y 3) tecnologías propietarias. La IA amenaza con socavar las tres fuentes.
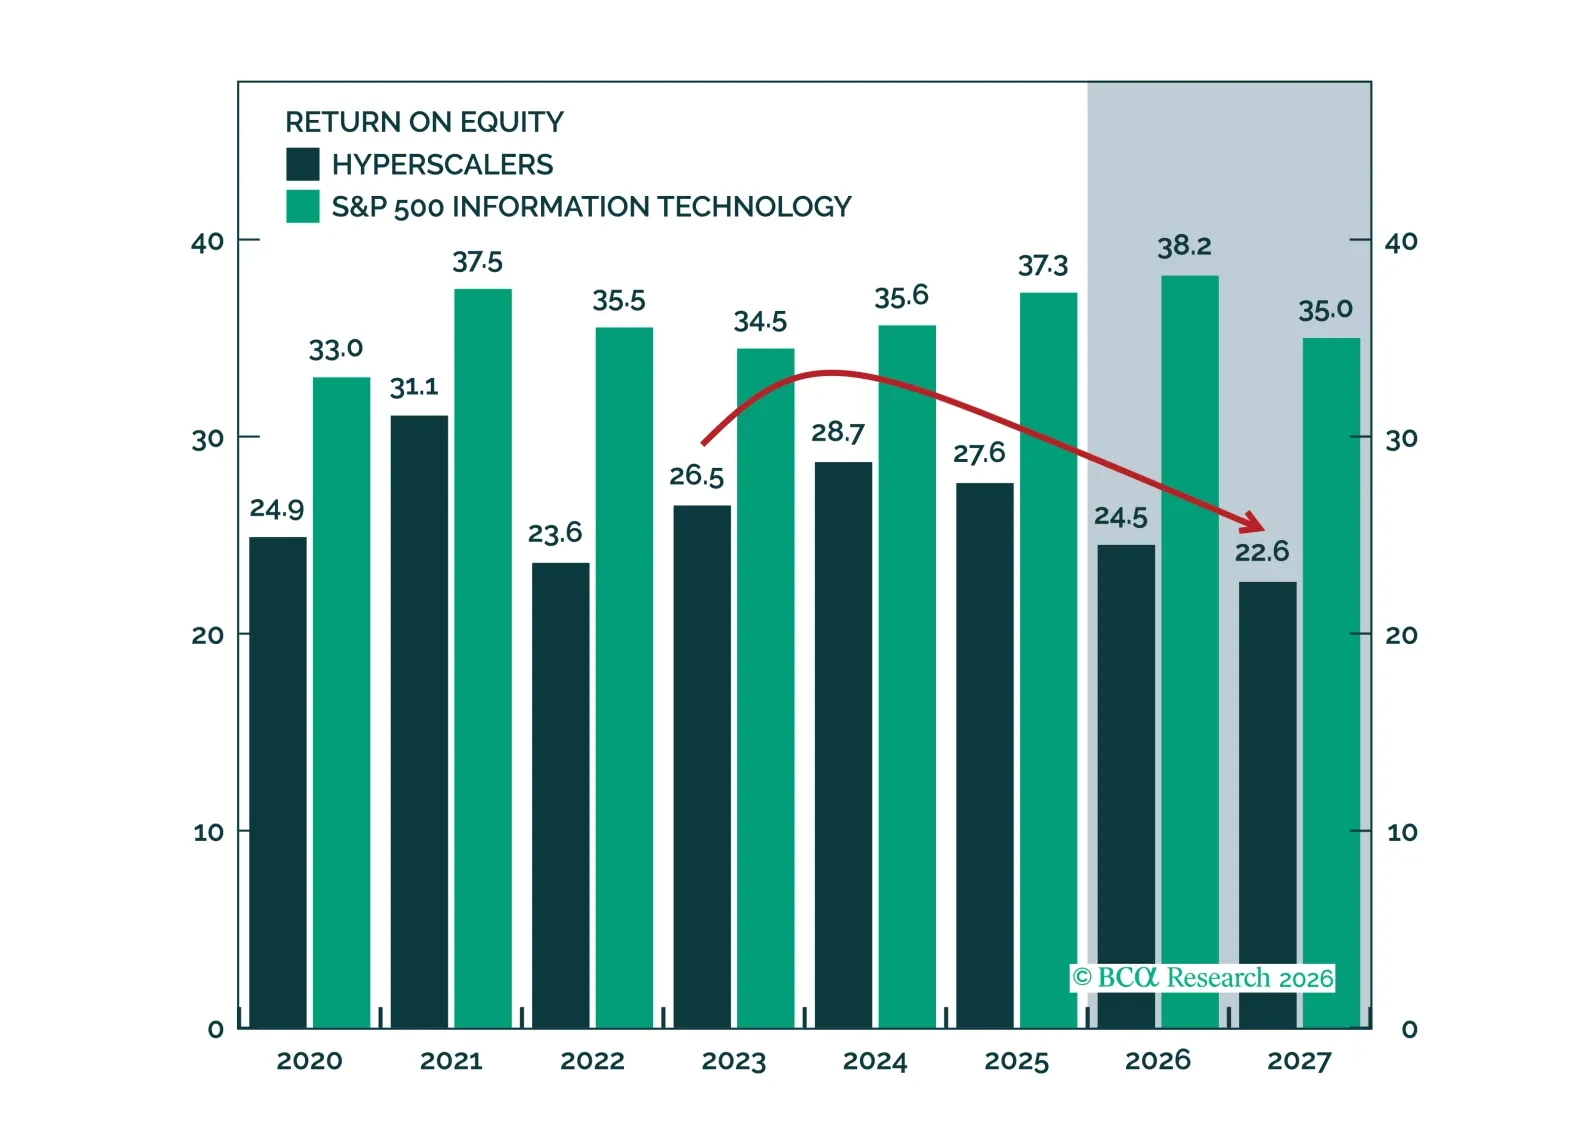
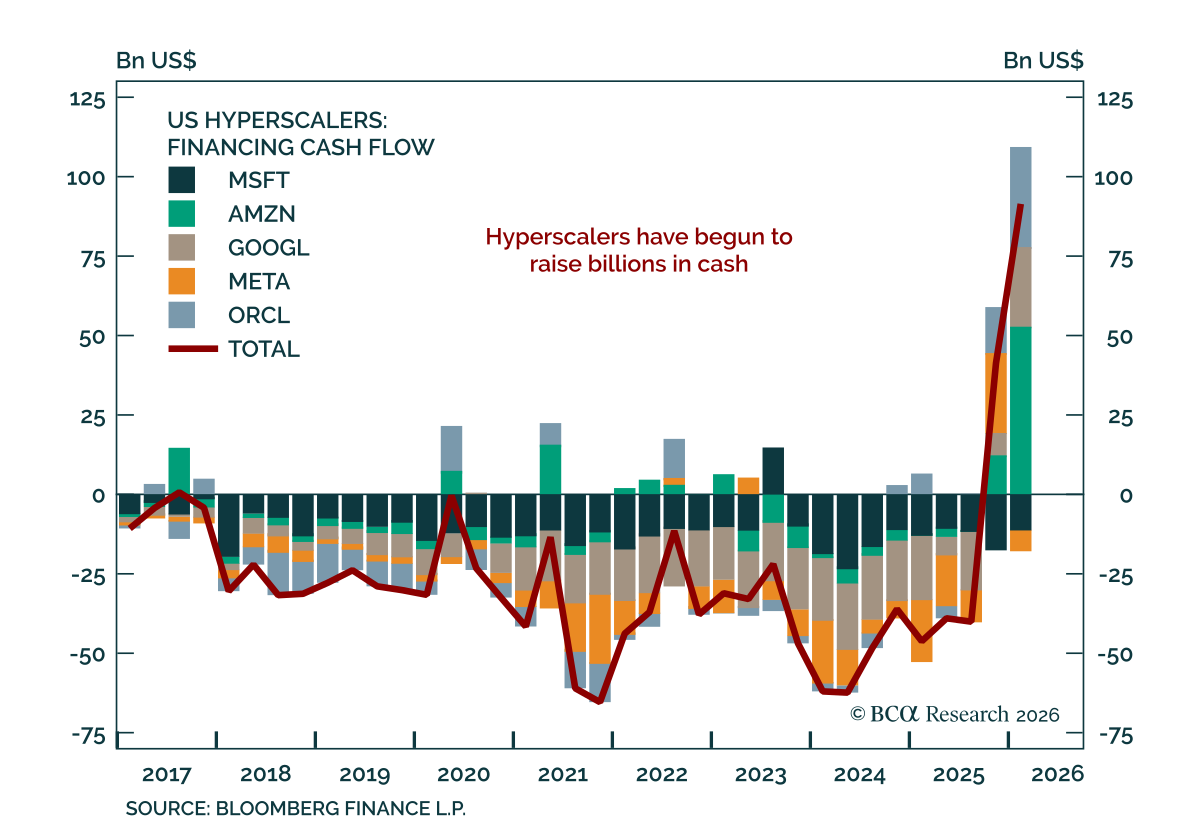
El debate sobre capex se enmarca mejor no como auge frente a burbuja, sino en torno a la capacidad, el apalancamiento y la conversión de efectivo. Los ROEs se han comprimido, pero el crecimiento de los ingresos y la expansión de los márgenes ofrecen una vía creíble de retorno. Es probable que los que gastan tengan tiempo para que sus inversiones den resultados, aunque la paciencia del mercado podría ser menor de lo anticipado.