Bonos Corporativos
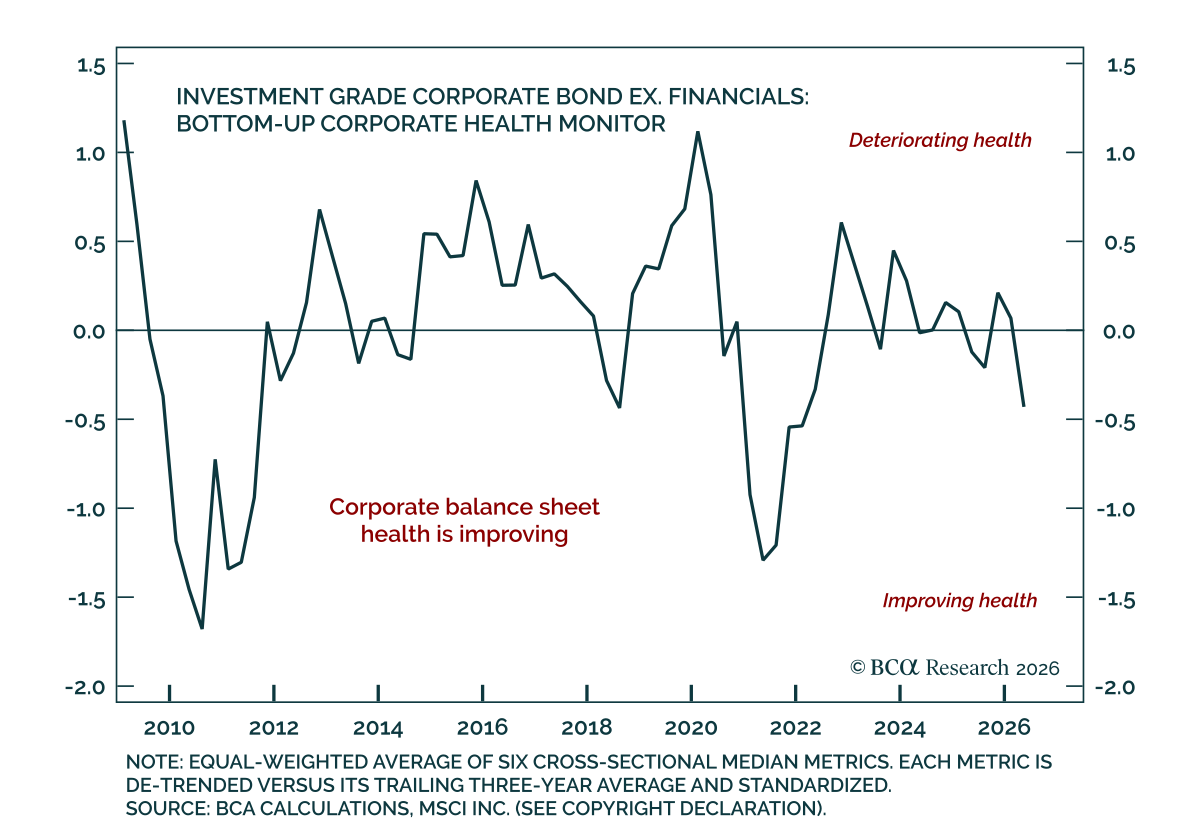
La salud de los balances corporativos de EE. UU. parece sólida en general, y las métricas de crédito no muestran ningún impacto negativo significativo por el auge de las emisiones relacionadas con la IA.
Tras dos semanas en la carretera hablando con inversores por toda ANZ e India, este informe aborda las preguntas que surgieron con mayor frecuencia: desde las preocupaciones sobre las emisiones de grado de inversión hasta la venta masiva en el extremo largo, y qué factores están realmente detrás de los JGBs, del yen y de las perspectivas de los tipos de interés en Australia y Nueva Zelanda.
Resumen de la asignación de nuestra cartera para septiembre de 2026.
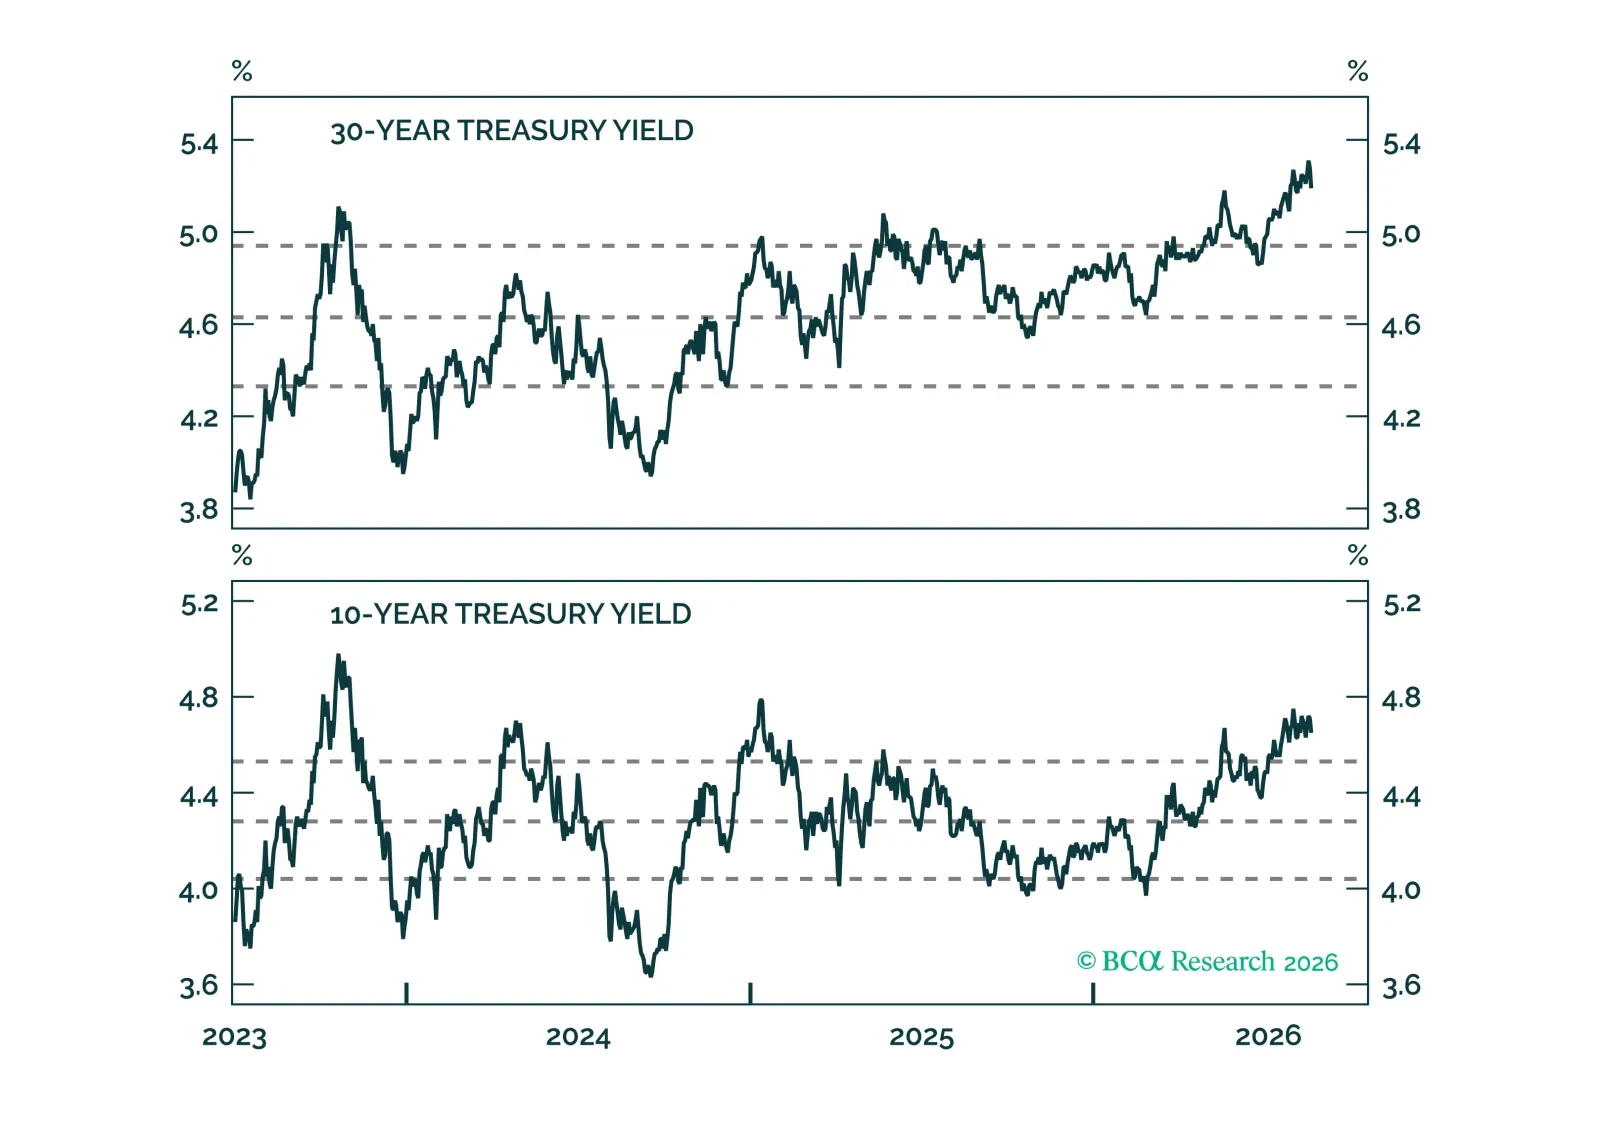
A pesar de los aumentos recientes, los rendimientos de los bonos del Tesoro a largo plazo son aproximadamente coherentes con su valor razonable fundamental. Vemos poco valor en posiciones de larga duración.
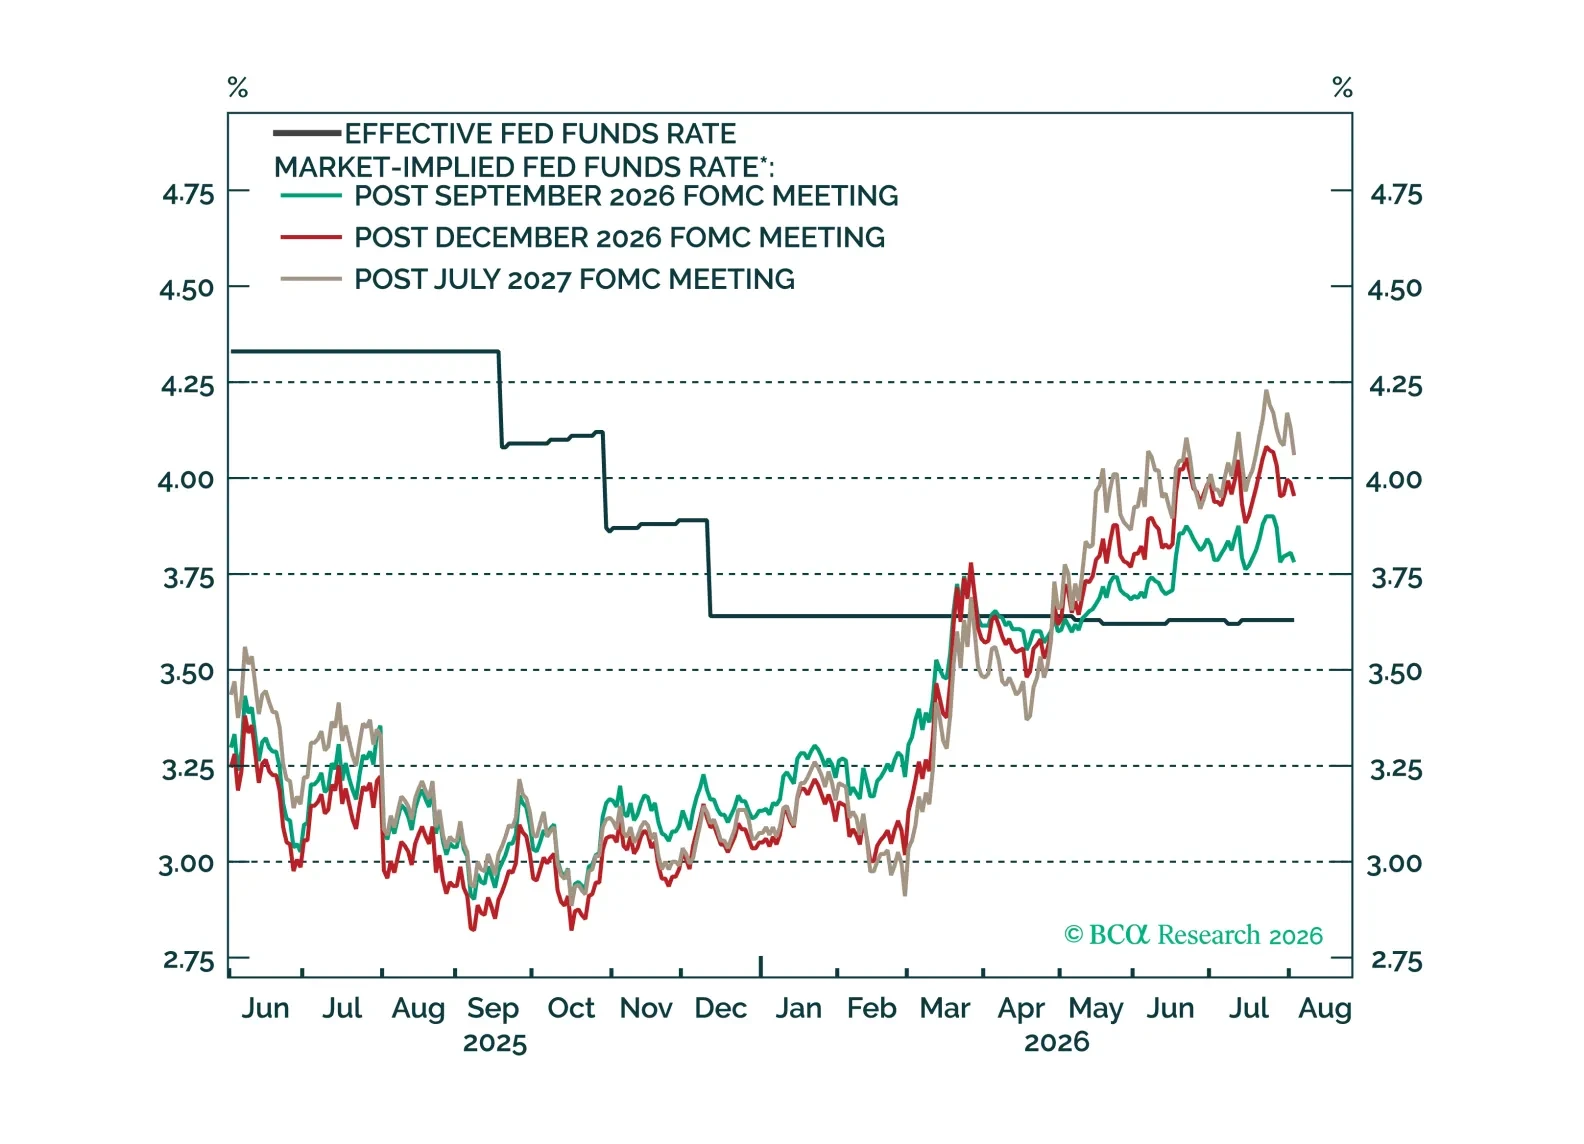
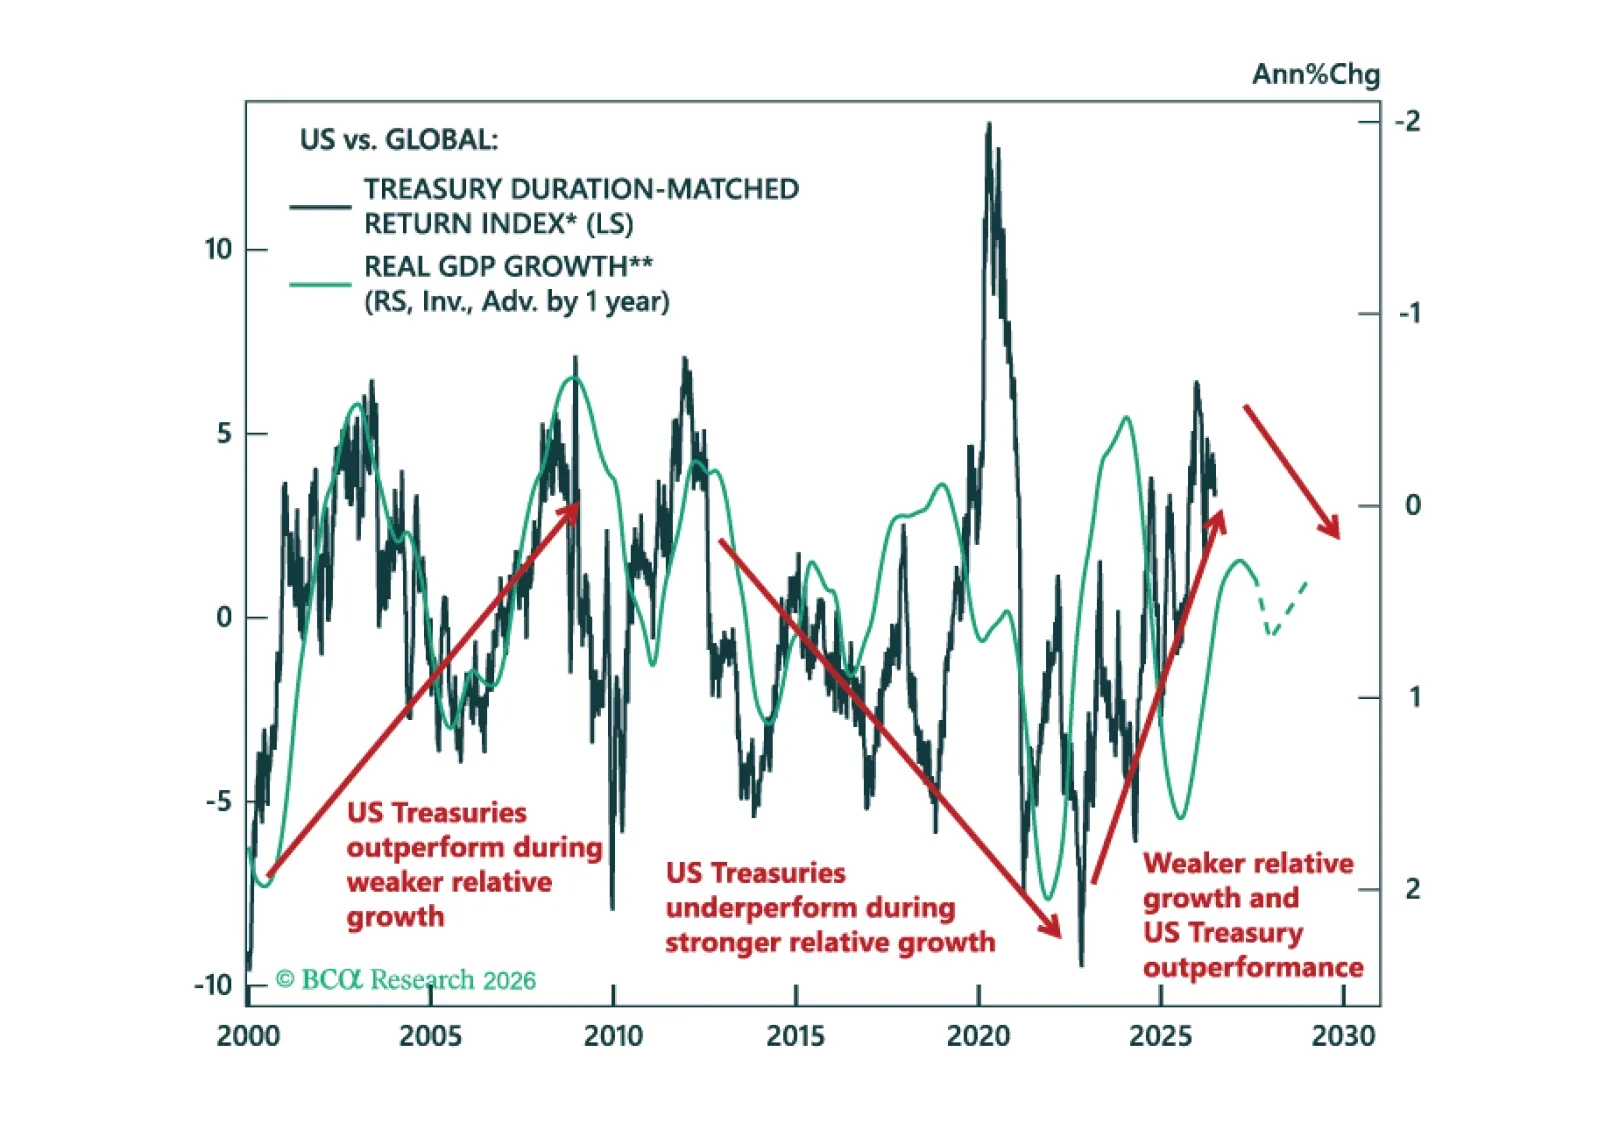
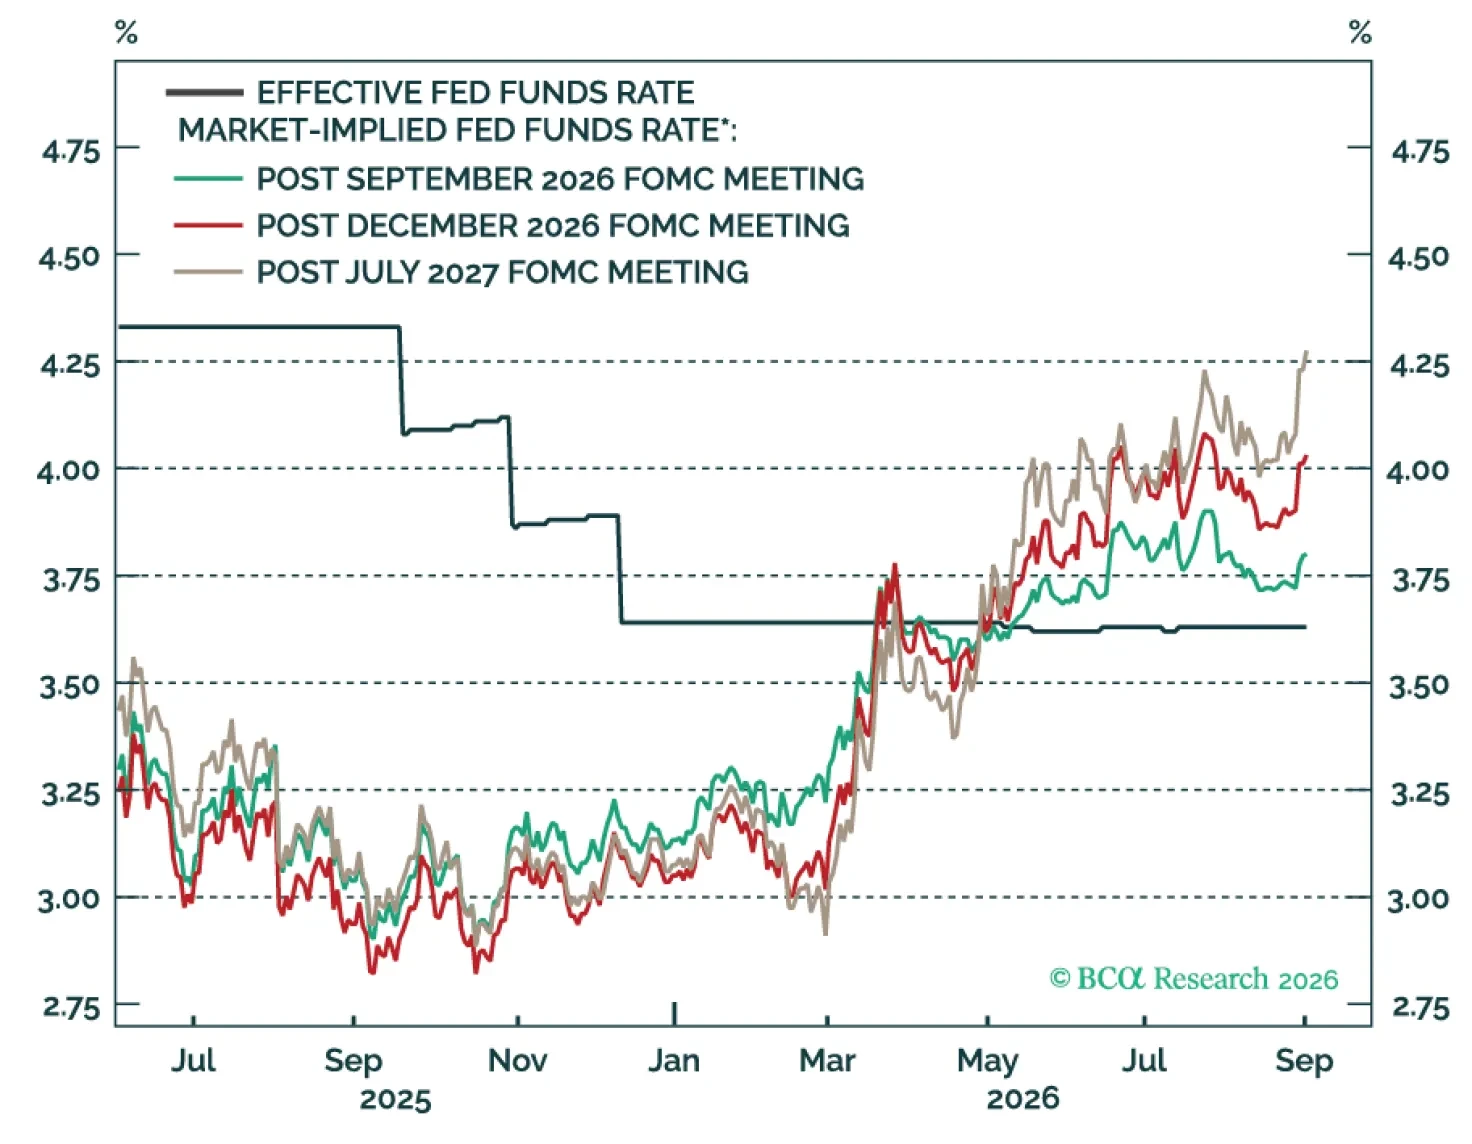
Revisamos el desempeño de nuestro Model Bond Portfolio para Q2 y miramos hacia adelante mientras los mercados de renta fija dejan atrás el conflicto EE. UU.-Irán, que está encontrando su equilibrio cinético. Las valoraciones y los diferenciales de crecimiento se mueven en contra de la continuación del sobre-rendimiento de los bonos del Tesoro de EE. UU.
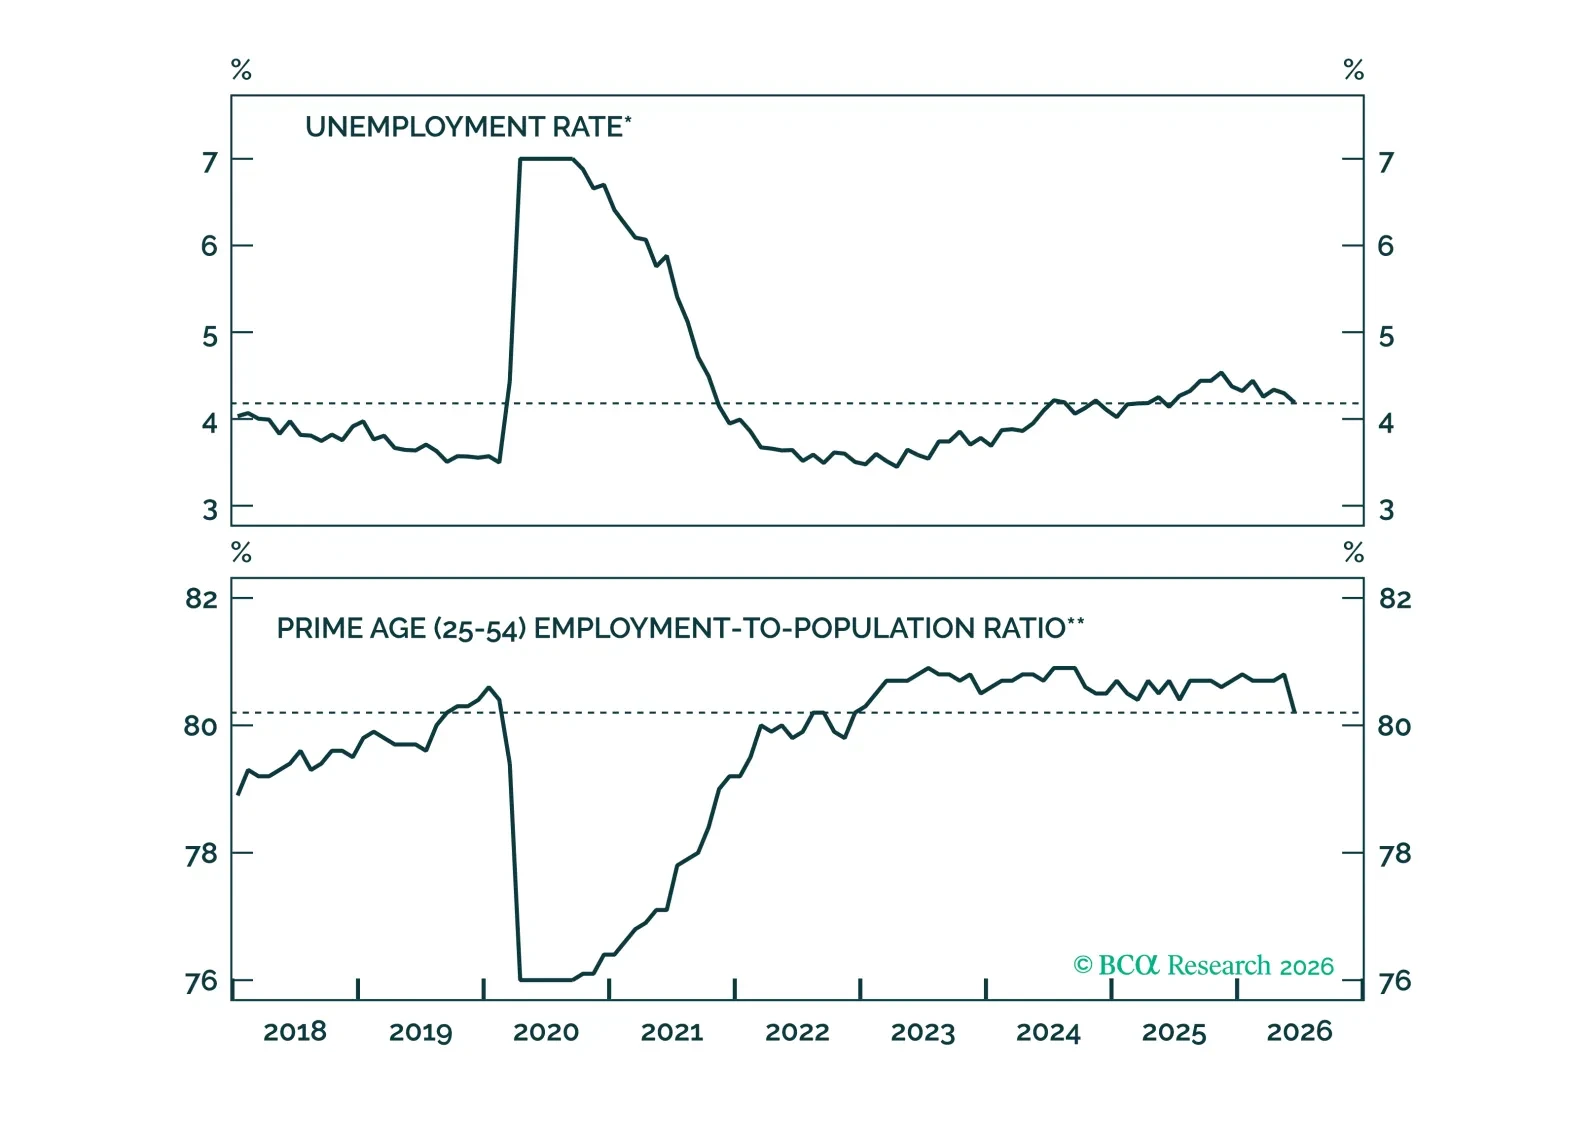
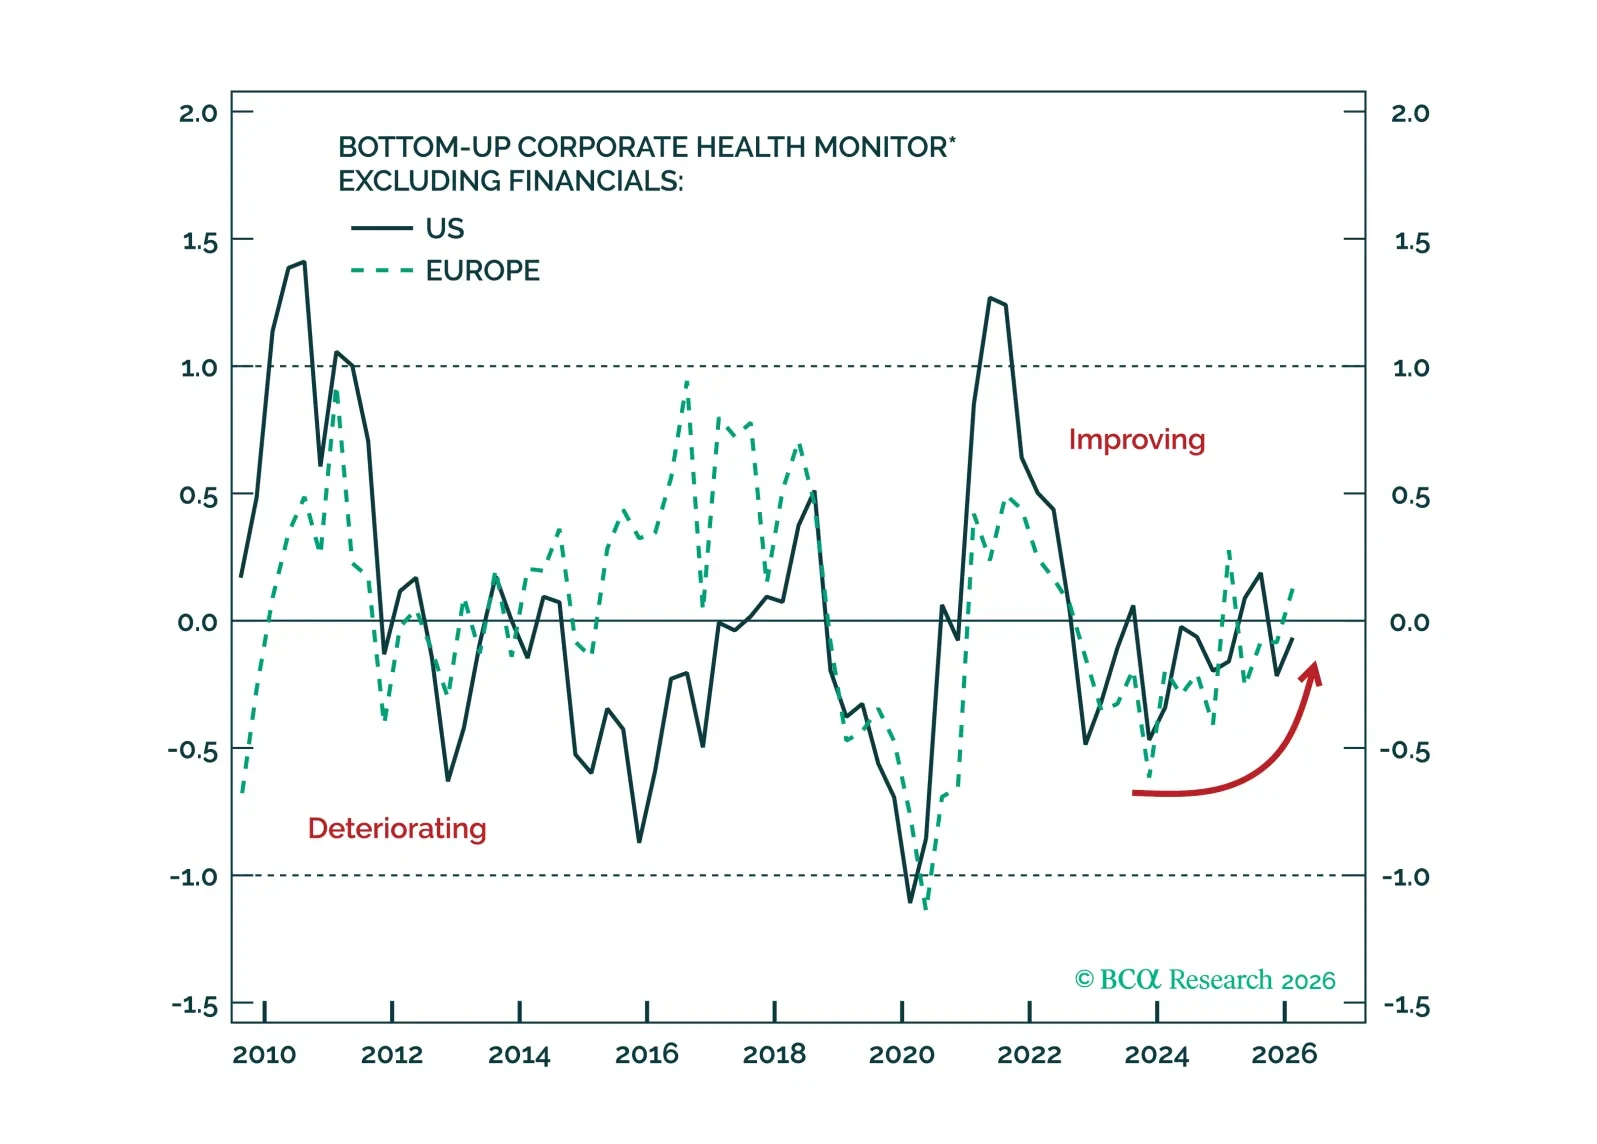
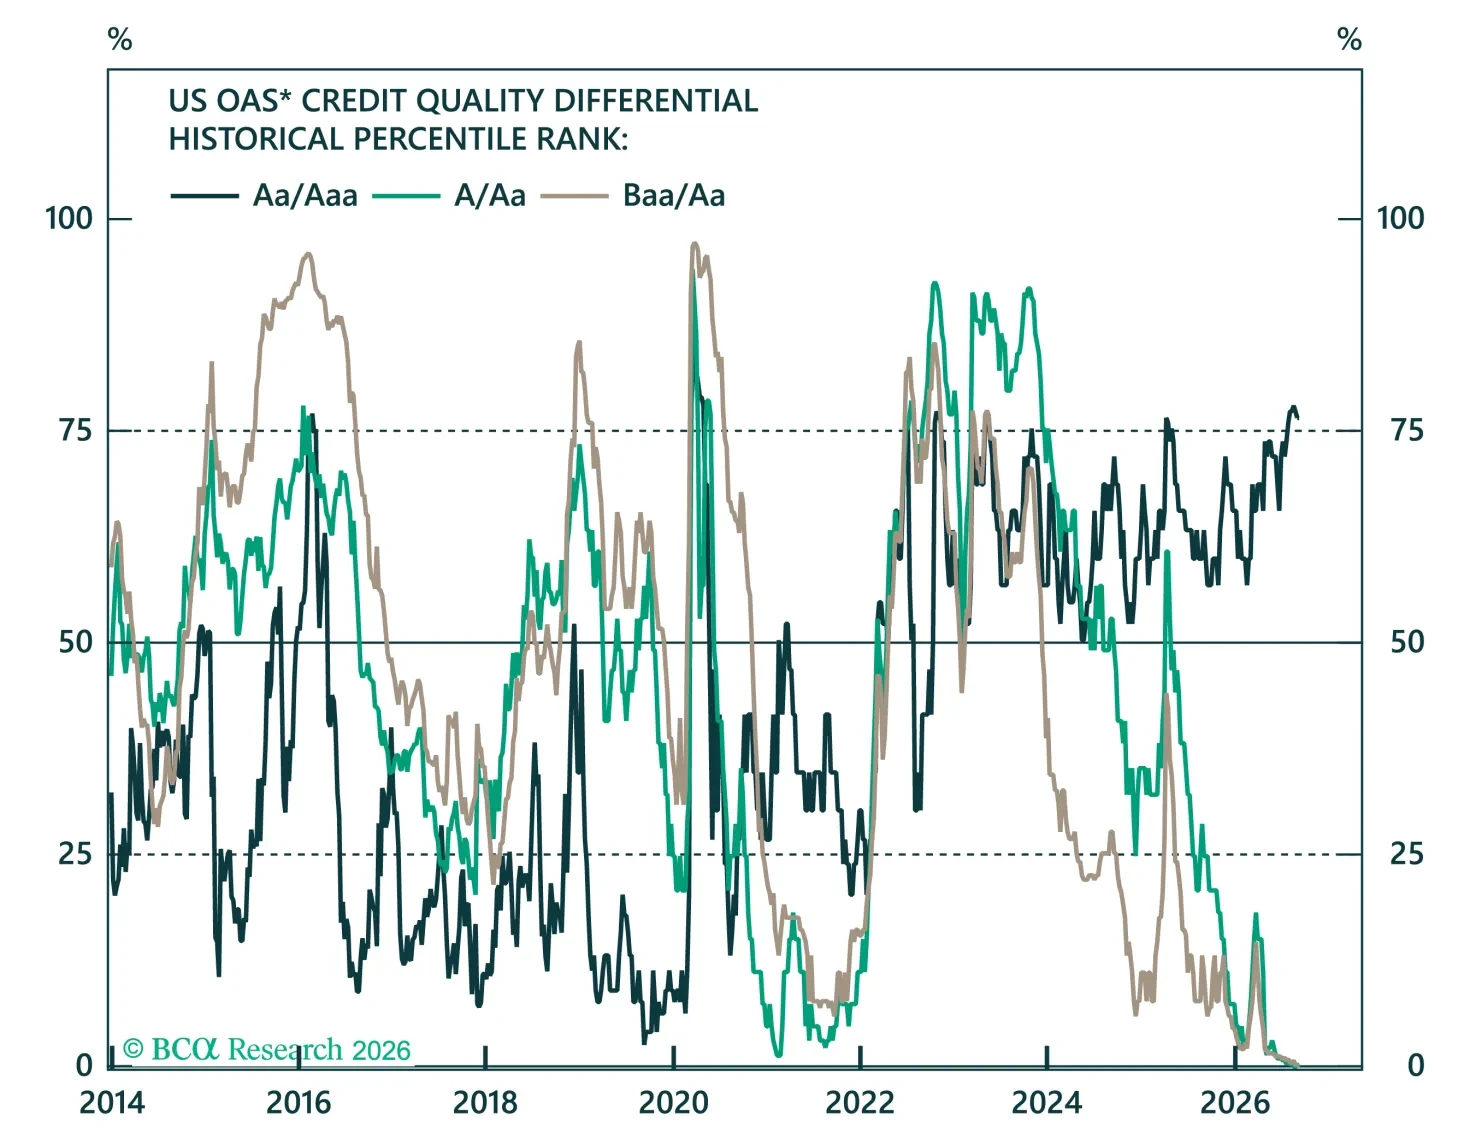
La salud corporativa sigue respaldando diferenciales de crédito ajustados tanto en EE. UU. como en Europa, pero está surgiendo una brecha creciente bajo la superficie. Los emisores con grado de inversión continúan fortaleciéndose, mientras que los prestatarios de menor calificación enfrentan presiones crecientes. Los mercados de crédito están valorando la resiliencia, lo que deja a los inversores vulnerables en caso de que los fundamentos corporativos comiencen a deteriorarse.
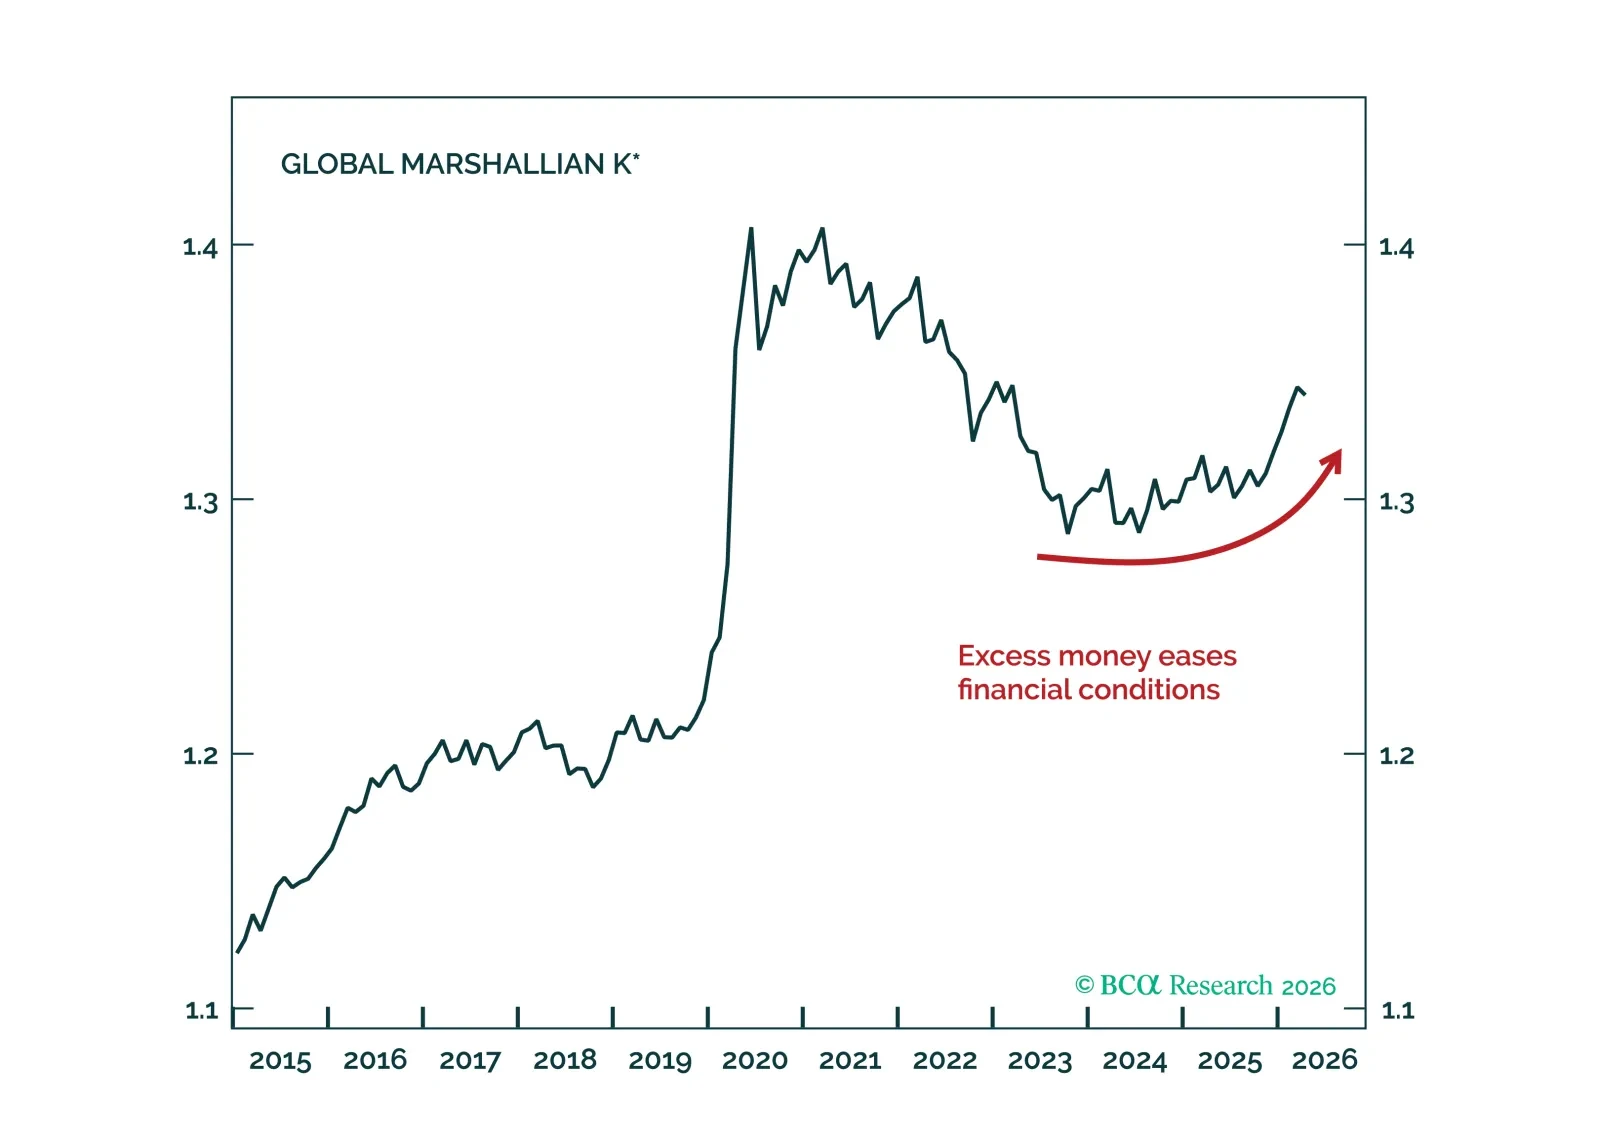
Markets keep buying the dip because liquidity remains plentiful. That buffer lasts through 2026; the bigger question is what happens when it thins in 2027.