Banks
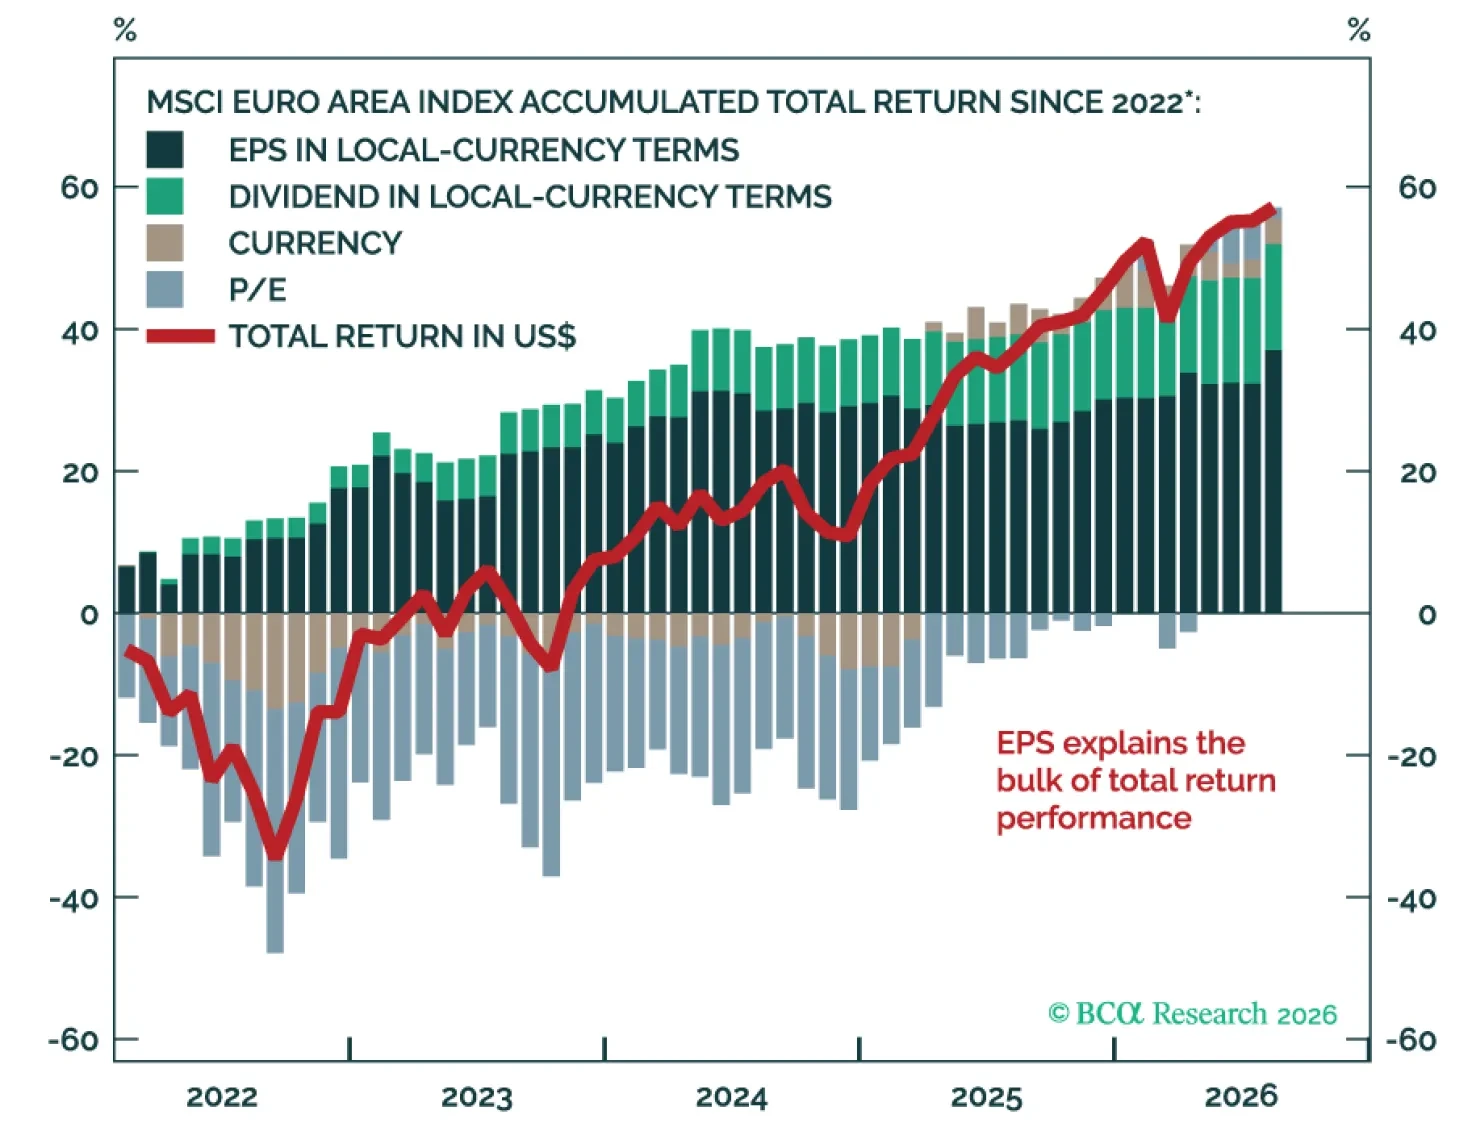
La recuperación de los beneficios en Europa es cada vez más difícil de ignorar. Los márgenes, el ROE, el ROIC y la eficiencia del capital han mejorado, mientras que los bancos han vuelto a emerger como motor de beneficios. Las condiciones cíclicas siguen siendo favorables, y el panorama estructural continúa mejorando: una mayor inversión, una productividad en alza y las reformas de la UE podrían dar a la recuperación capacidad de permanencia.
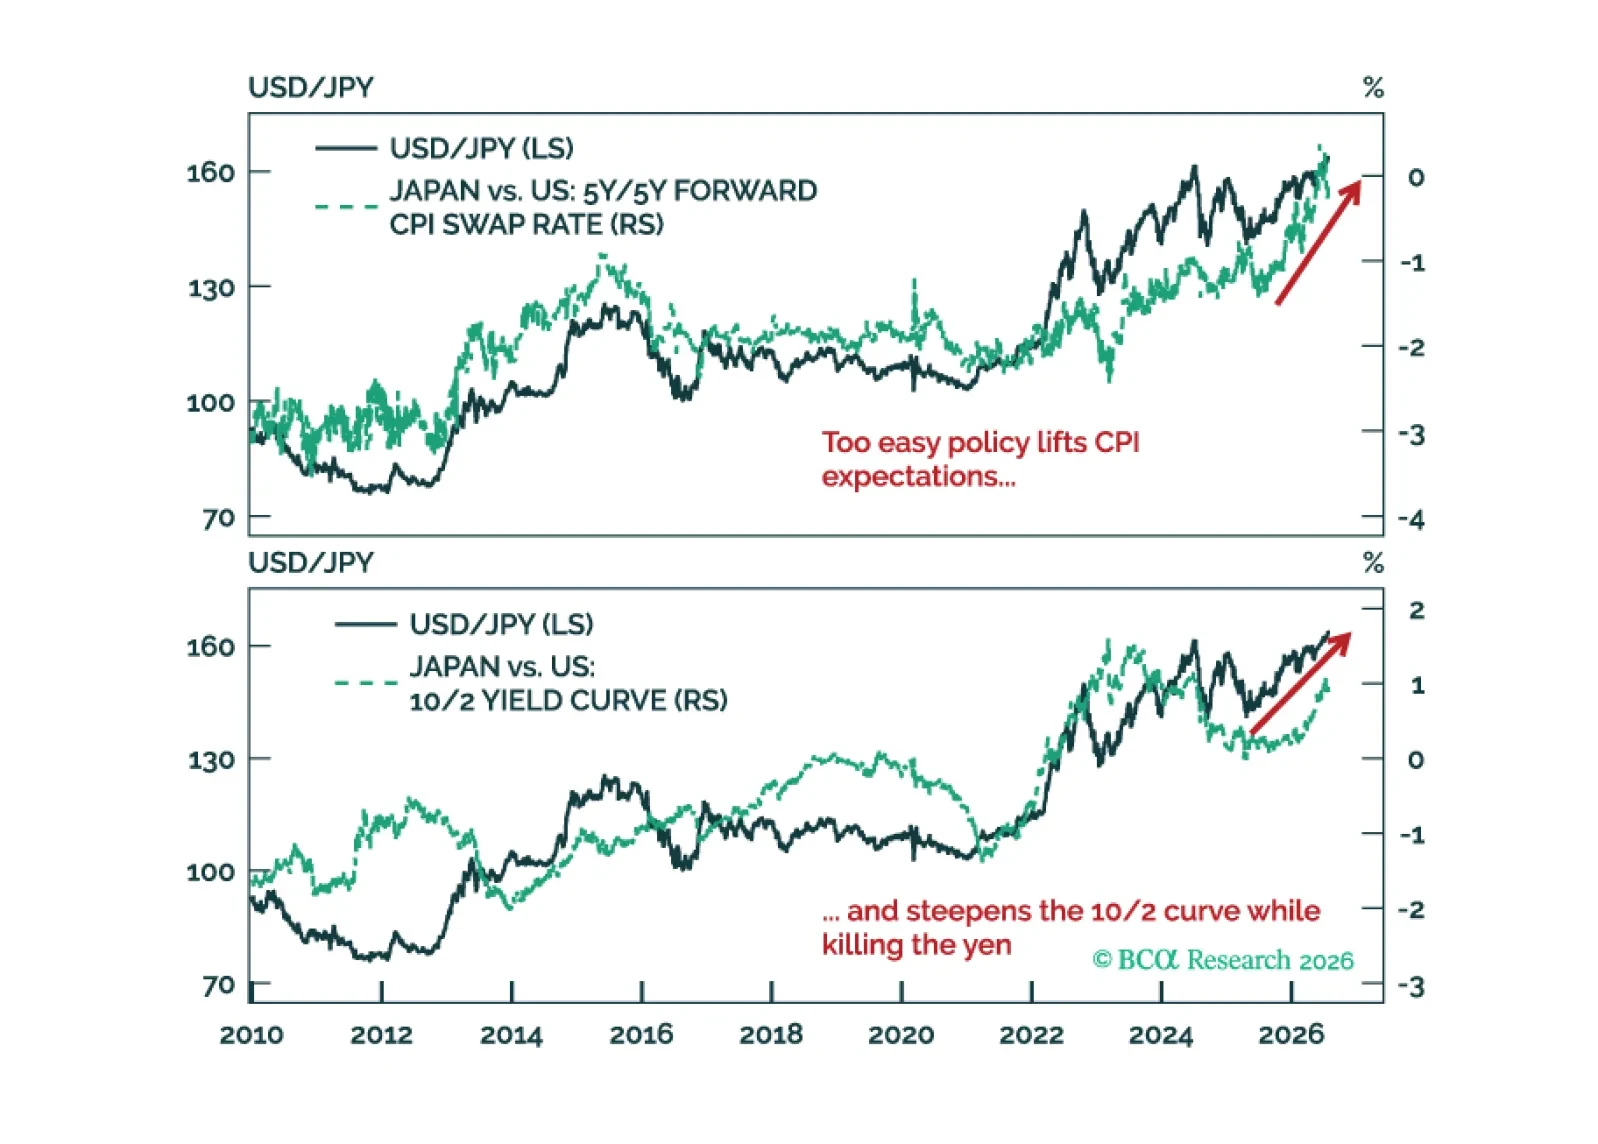
La debilidad del yen y el aumento de los rendimientos de los JGB no son una crisis fiscal; son el mercado descontando una economía sobrecalentada y a un BoJ que se queda rezagado respecto a la curva de inflación. Explicamos por qué el desenlace está cerca y qué vigilar antes de comprar el yen este invierno.
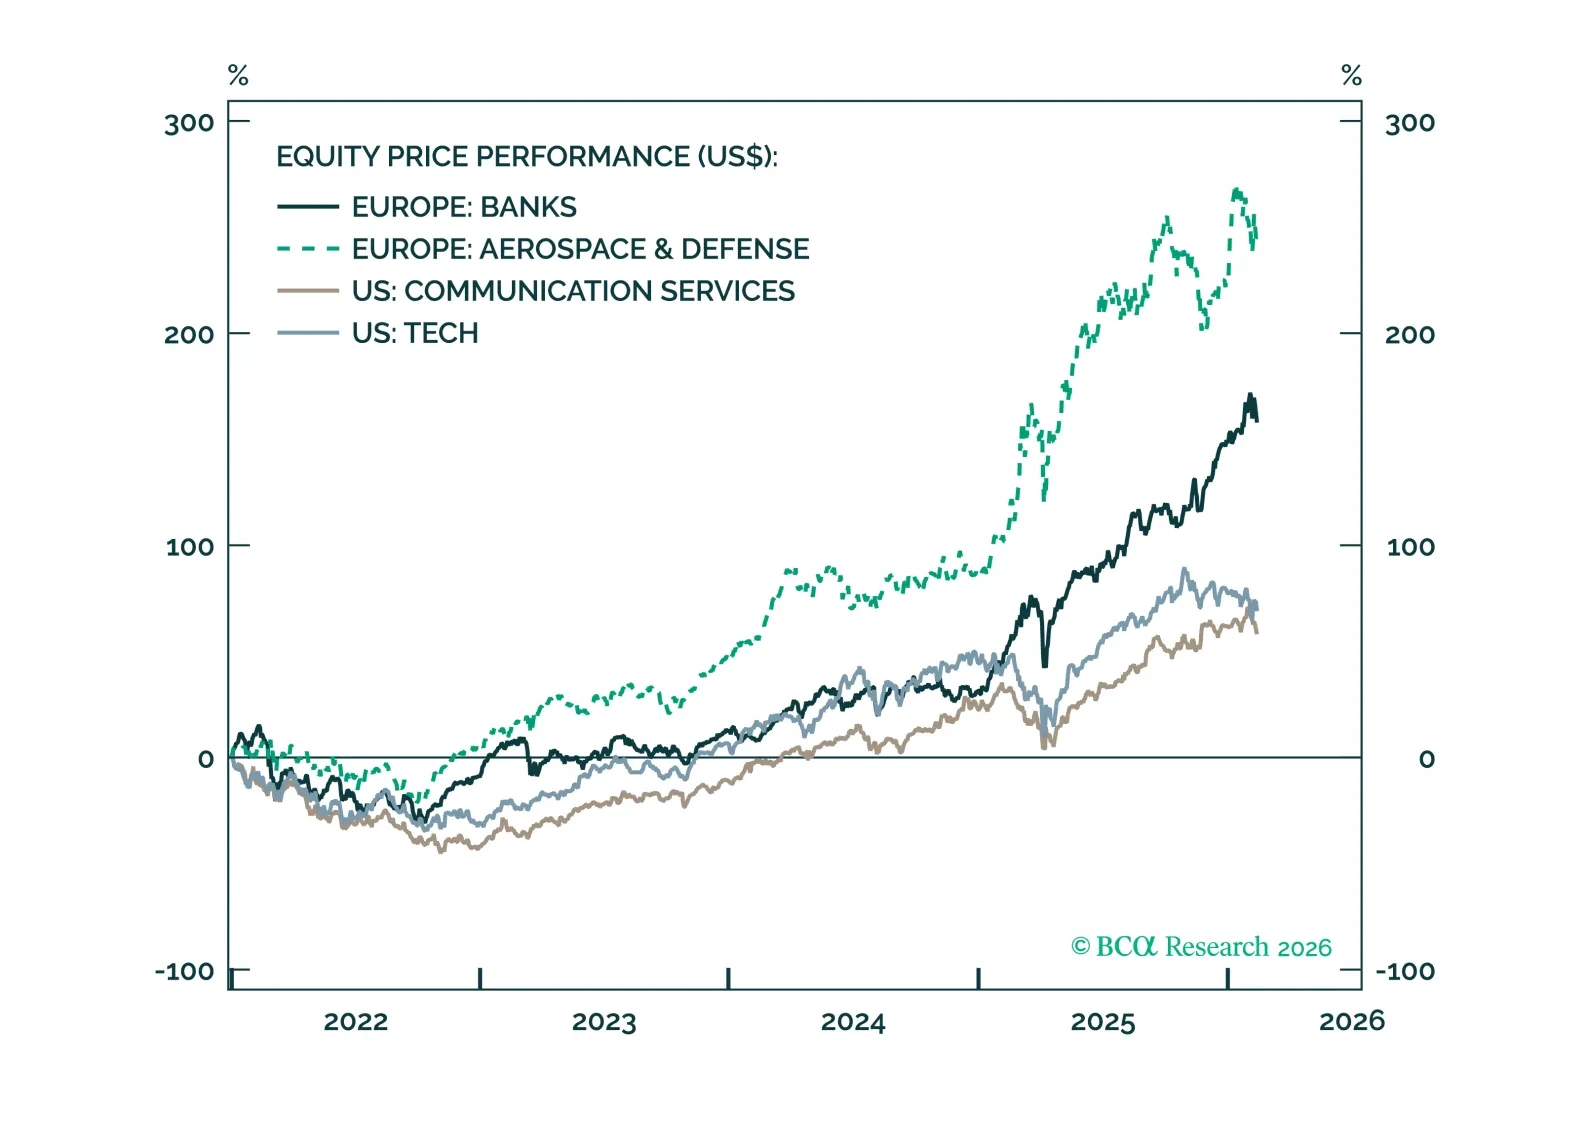
El panorama a corto plazo es menos favorable para los bancos europeos y las acciones del sector de defensa. Rebajamos la calificación de los bancos a neutral y seguimos esperando que las acciones de defensa se negocien en un patrón de “vender por el rumor, comprar por la noticia”.
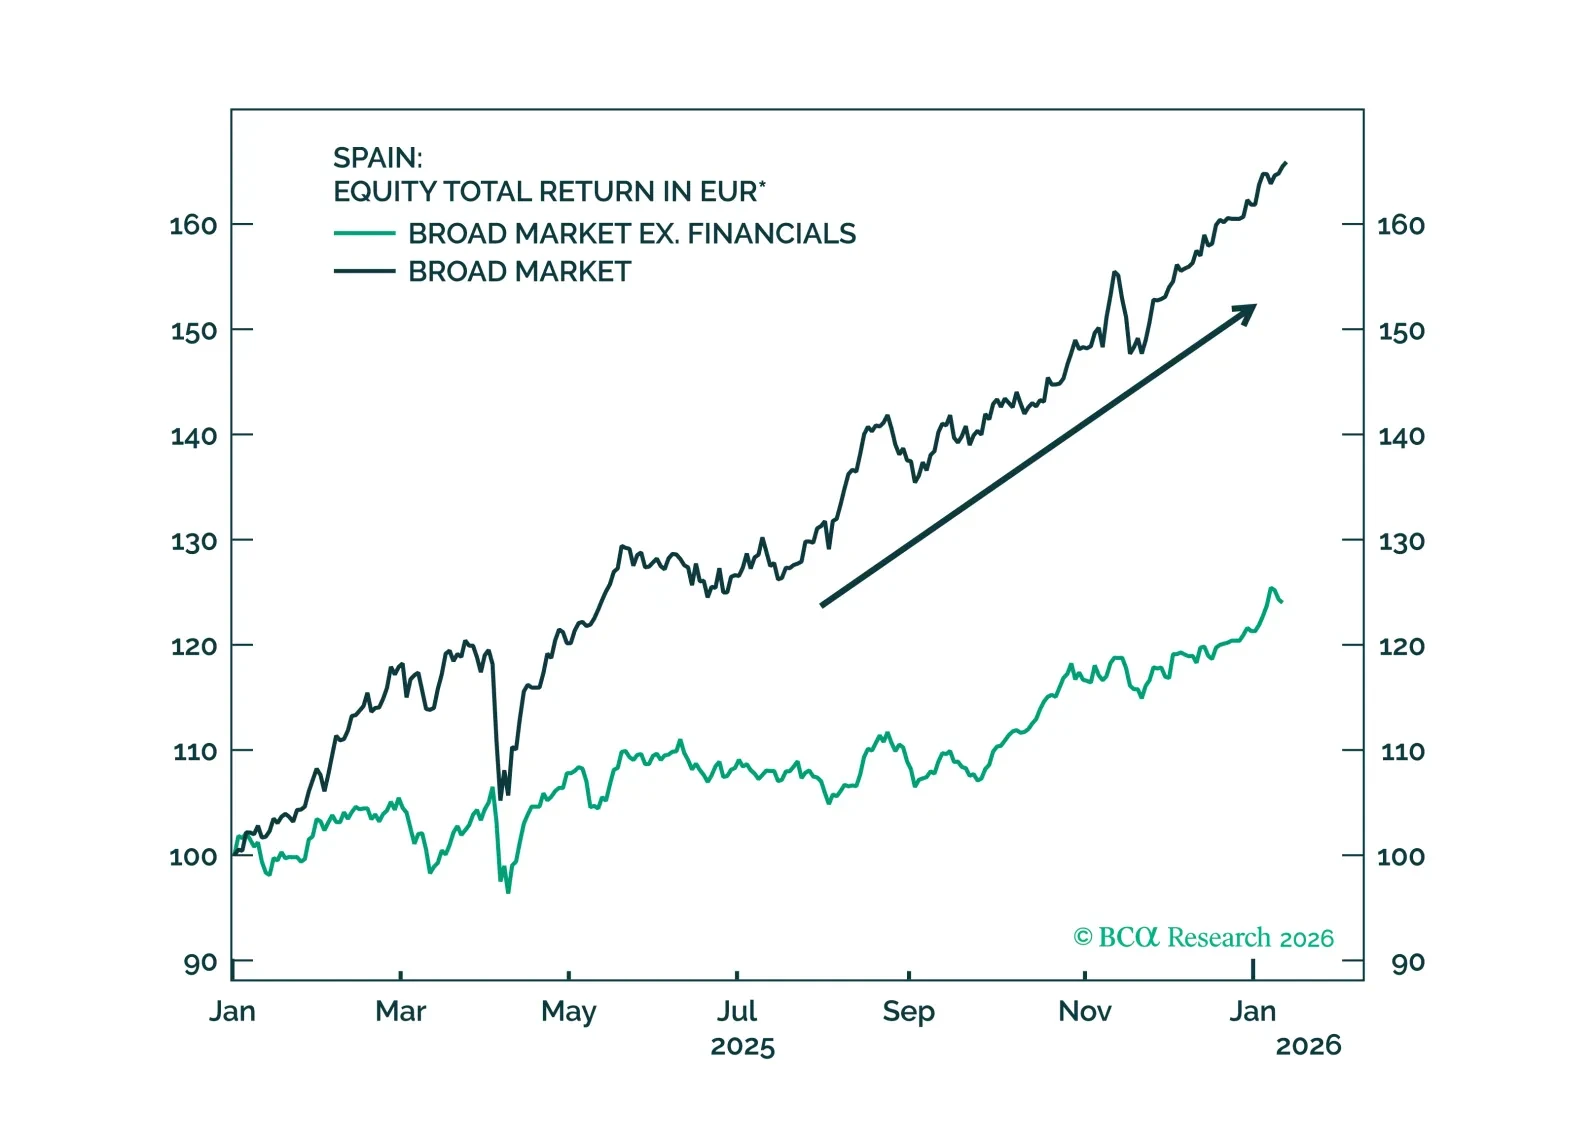
El rendimiento superior de las acciones y los bonos de España refleja una verdadera reparación fundamental: menores préstamos morosos, mayor rentabilidad y mejoras sostenidas en las ganancias. Las valoraciones siguen siendo poco exigentes a pesar del repunte. La productividad es el principal riesgo estructural, pero los fundamentos a corto plazo continúan sorprendiendo al alza.
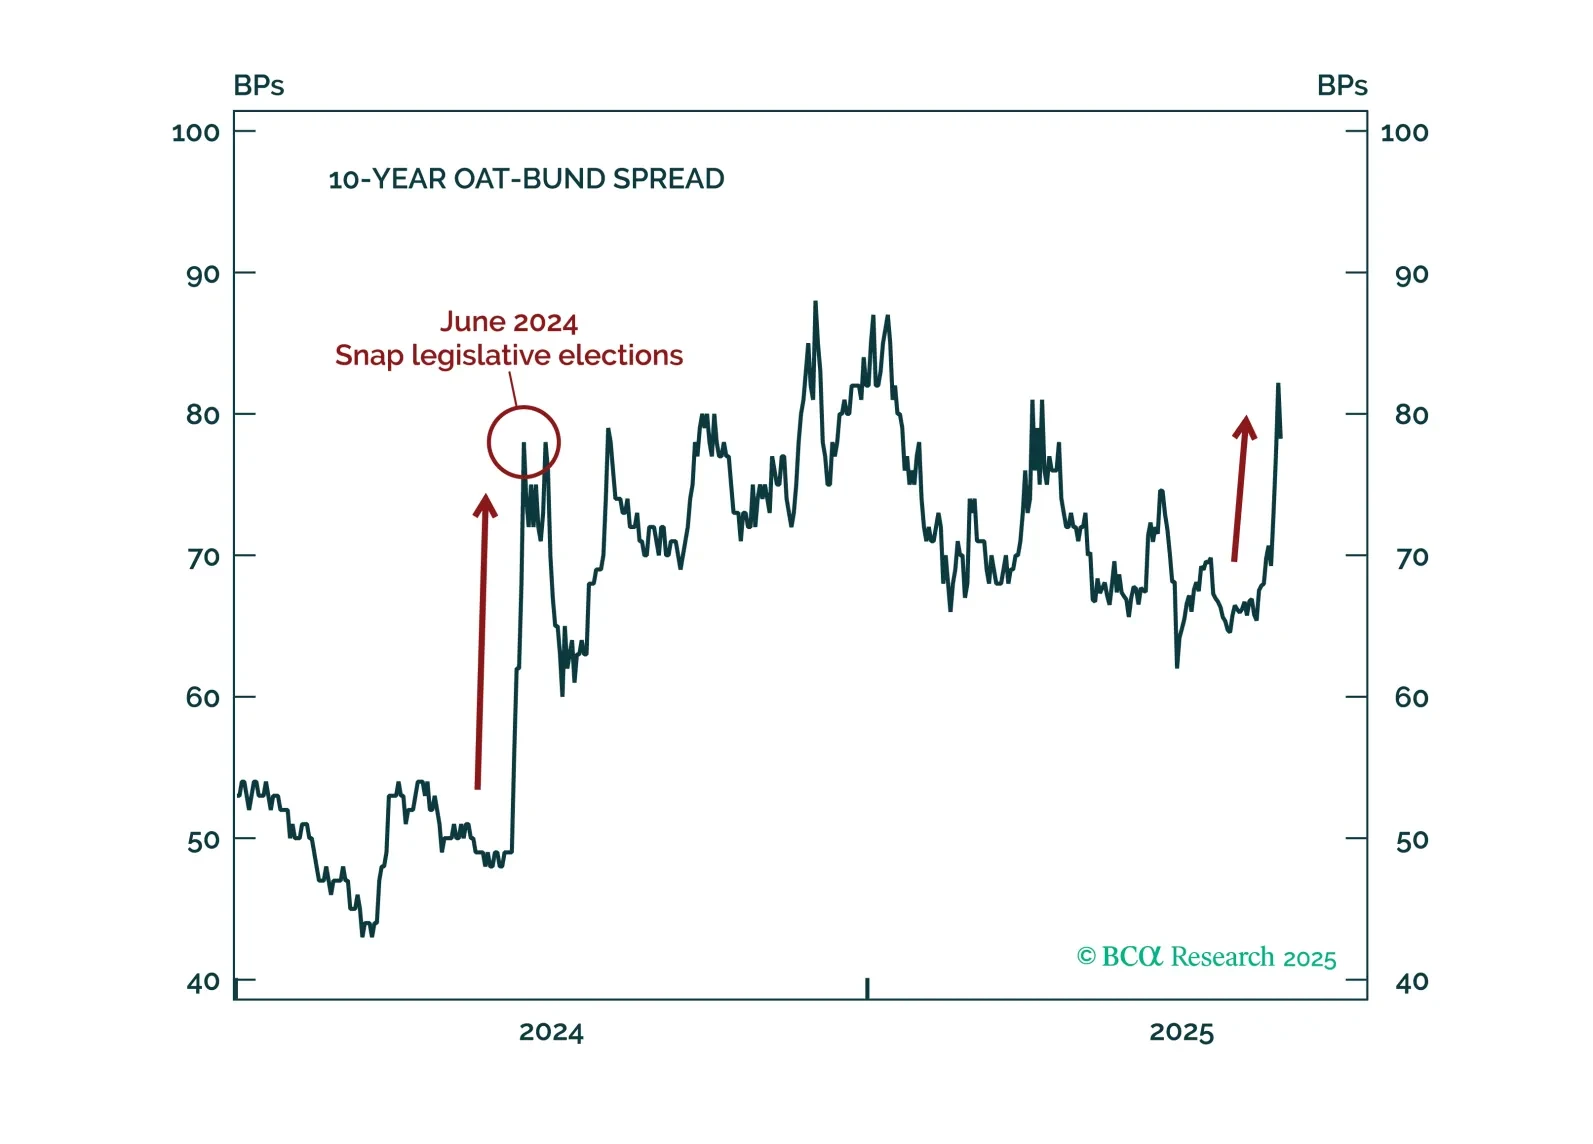
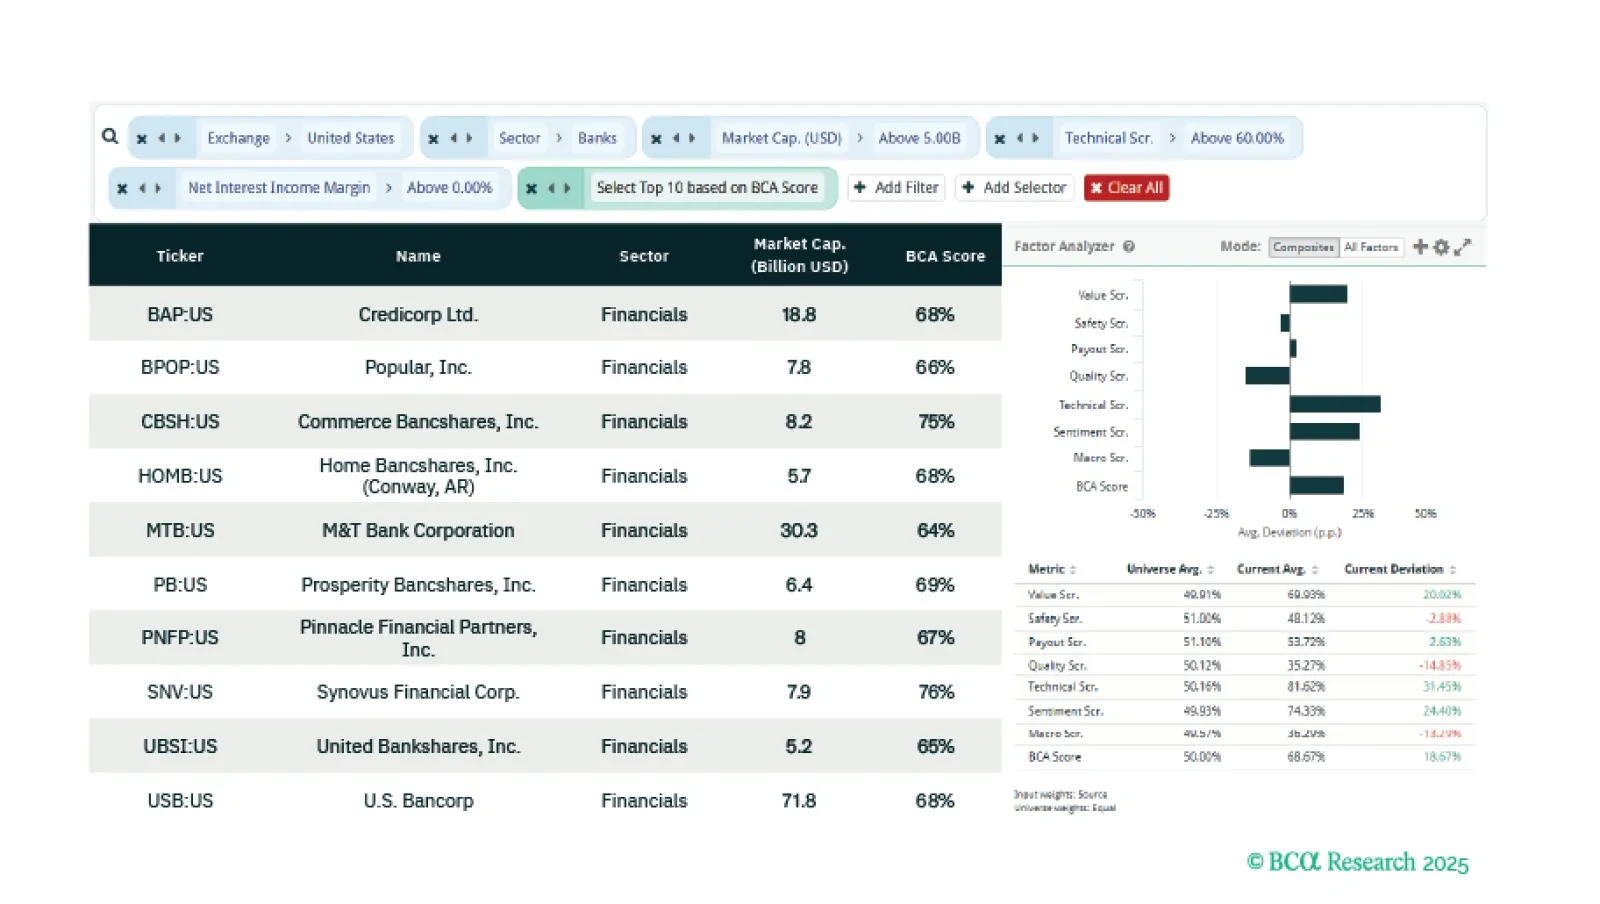
Esta semana, nuestros tres analistas identifican: Oportunidades de equidad en bancos de EE. UU., acciones que se benefician de una mayor incertidumbre fiscal en EE. UU. y una cesta global de acciones de Valor y Técnica.
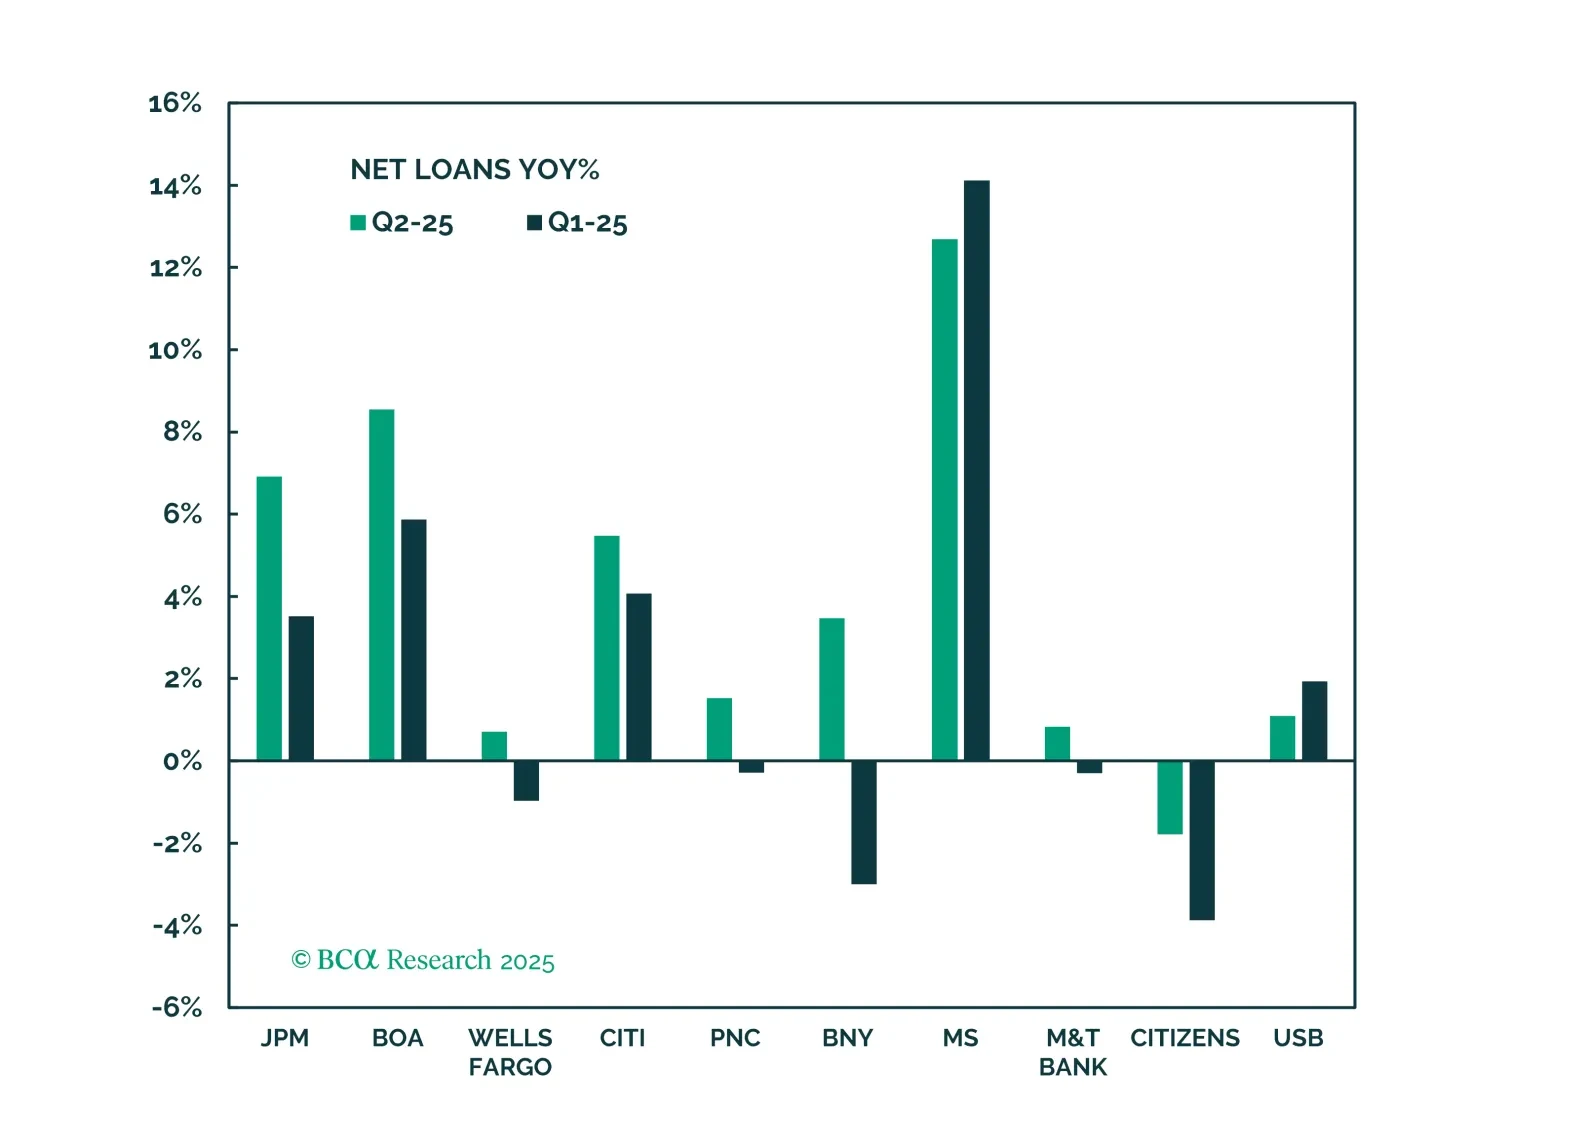
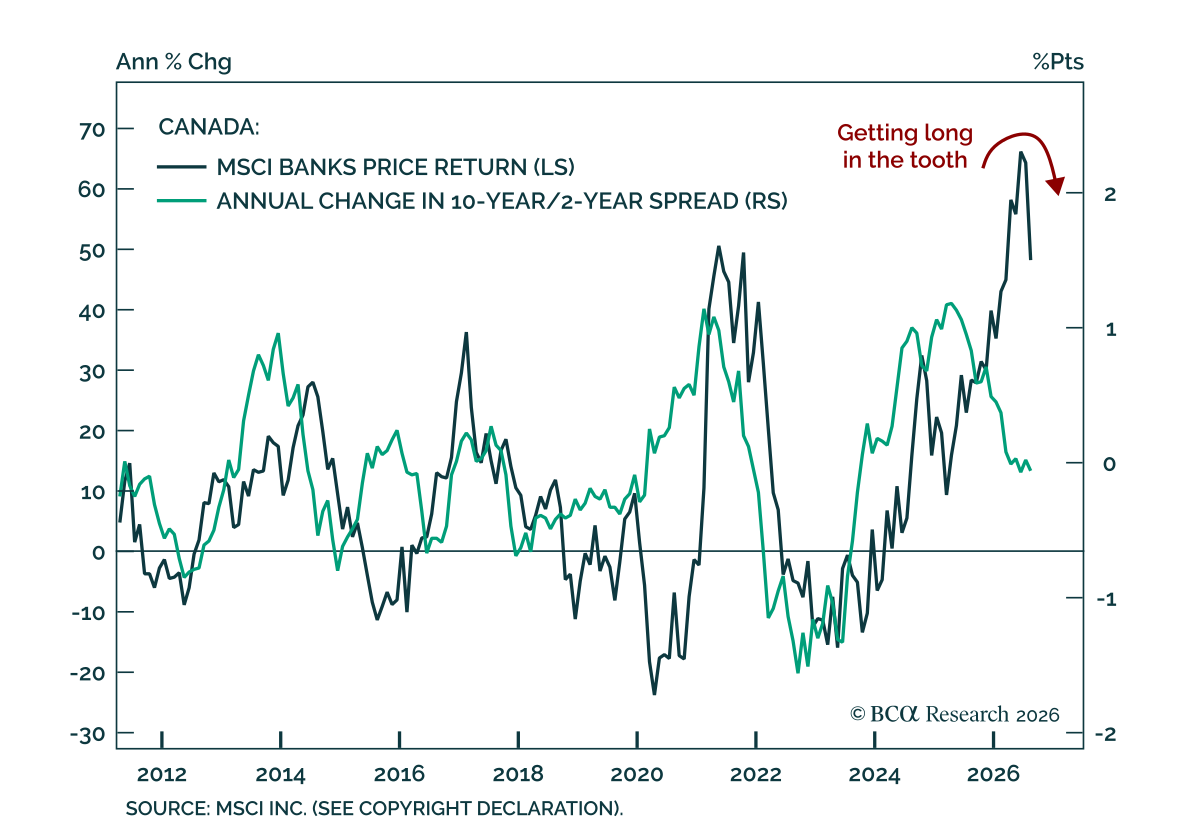
Los bancos han tenido un desempeño sólido y pueden seguir superando, apoyados por un repunte en la actividad de los mercados de capitales, un impulso creciente en el negocio bancario principal y el potencial de una revalorización impulsada por la desregulación. Si bien persisten riesgos, seguimos siendo cautelosamente optimistas.
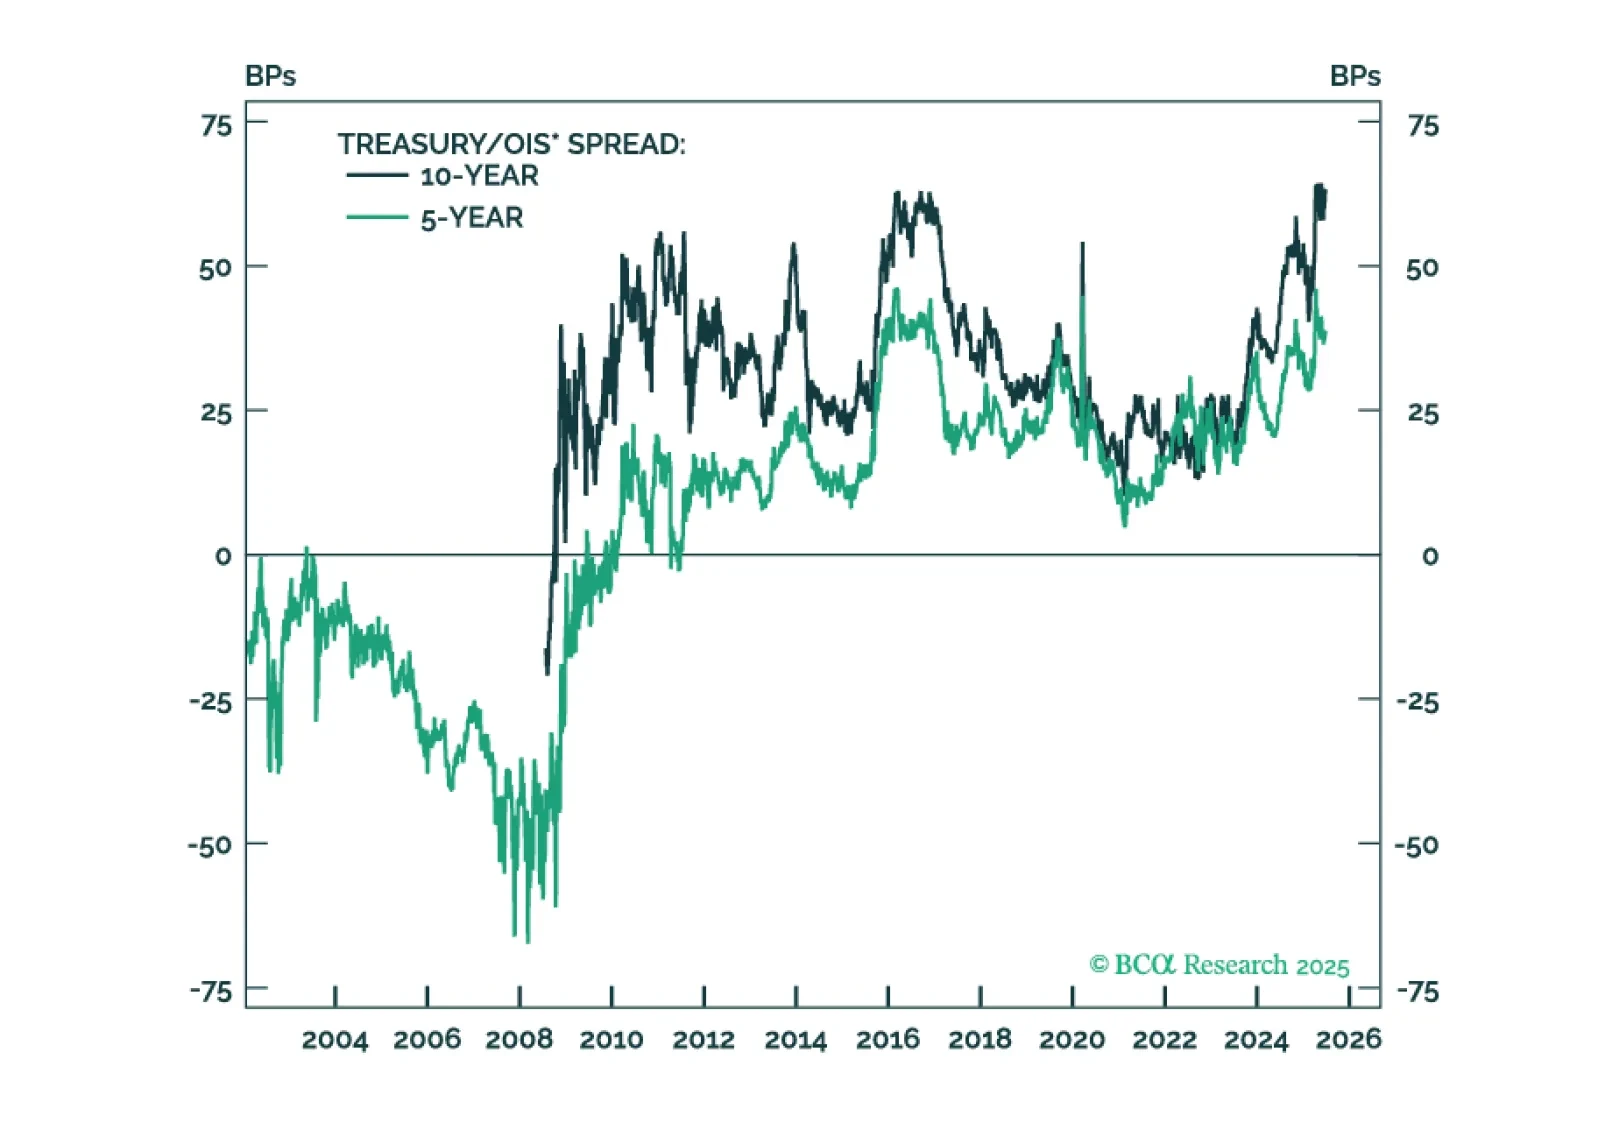
El diferencial entre Treasury/OIS ha ejercido una notable presión al alza sobre los rendimientos del Treasury durante el último año, pero los factores que impulsan el diferencial ahora se están volviendo más favorables.
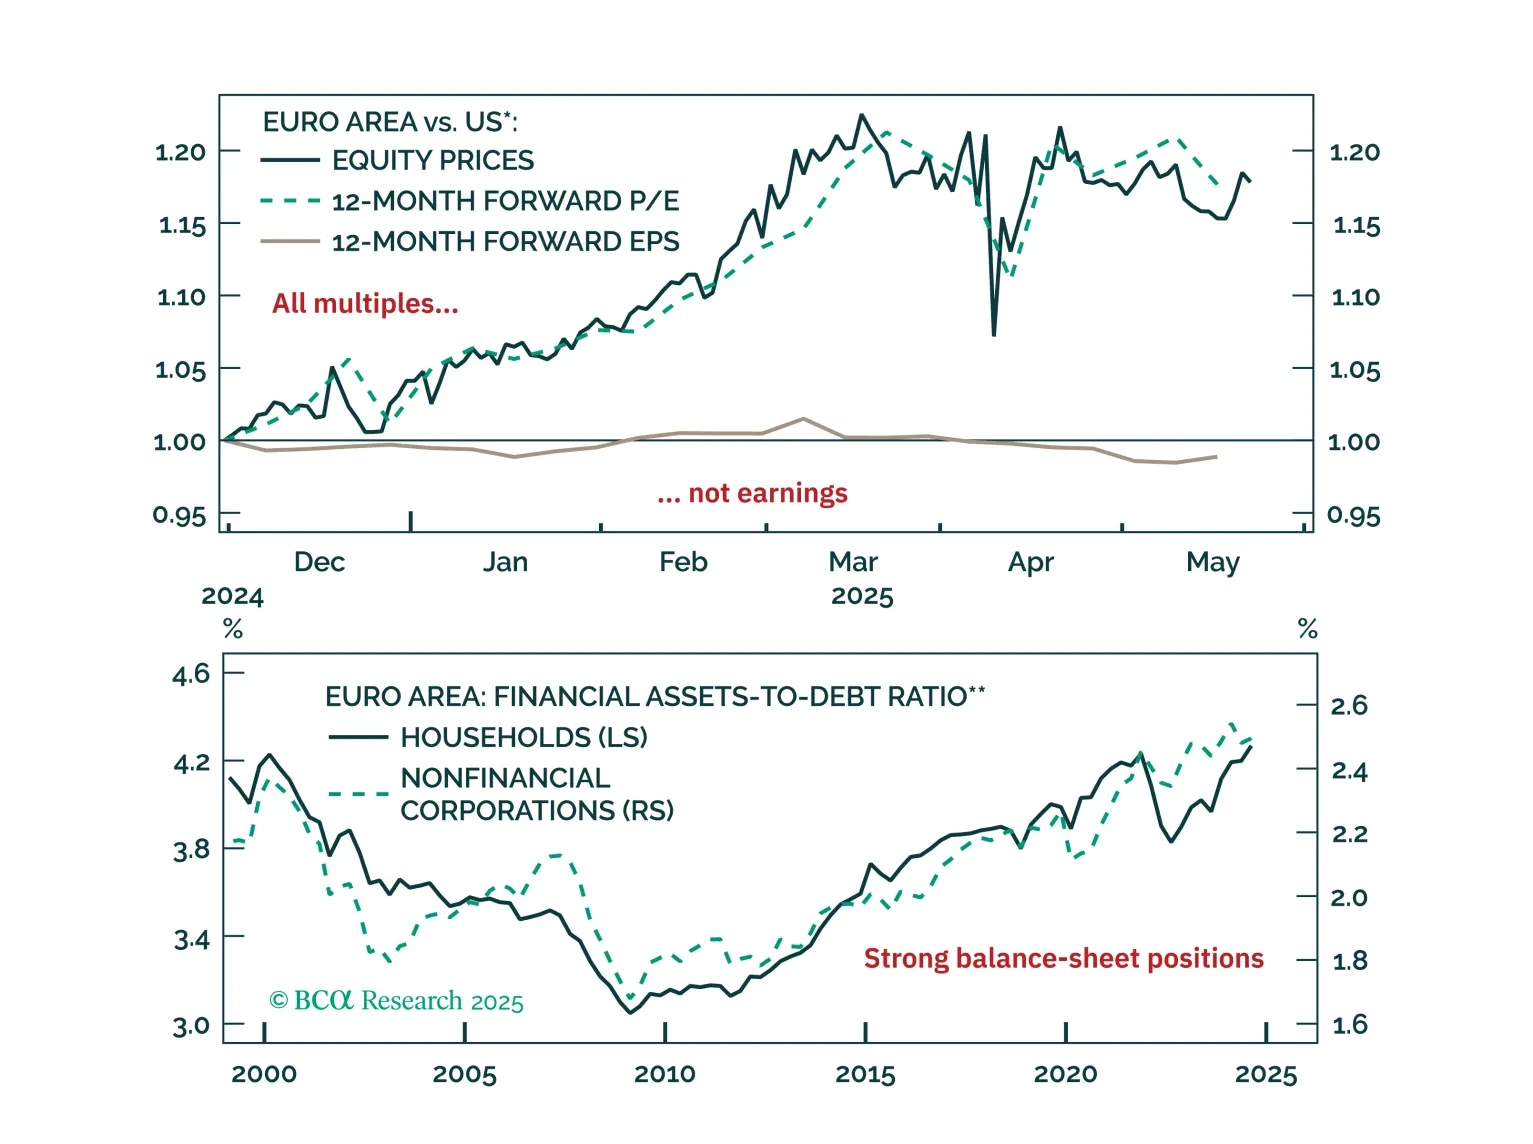
Five questions, five answers from the road. We unpack what Europe’s biggest investors are worried about right now, from trade‑war whiplash to bund‑versus‑Treasury positioning; and where the real opportunities still lie.