Asset Allocation
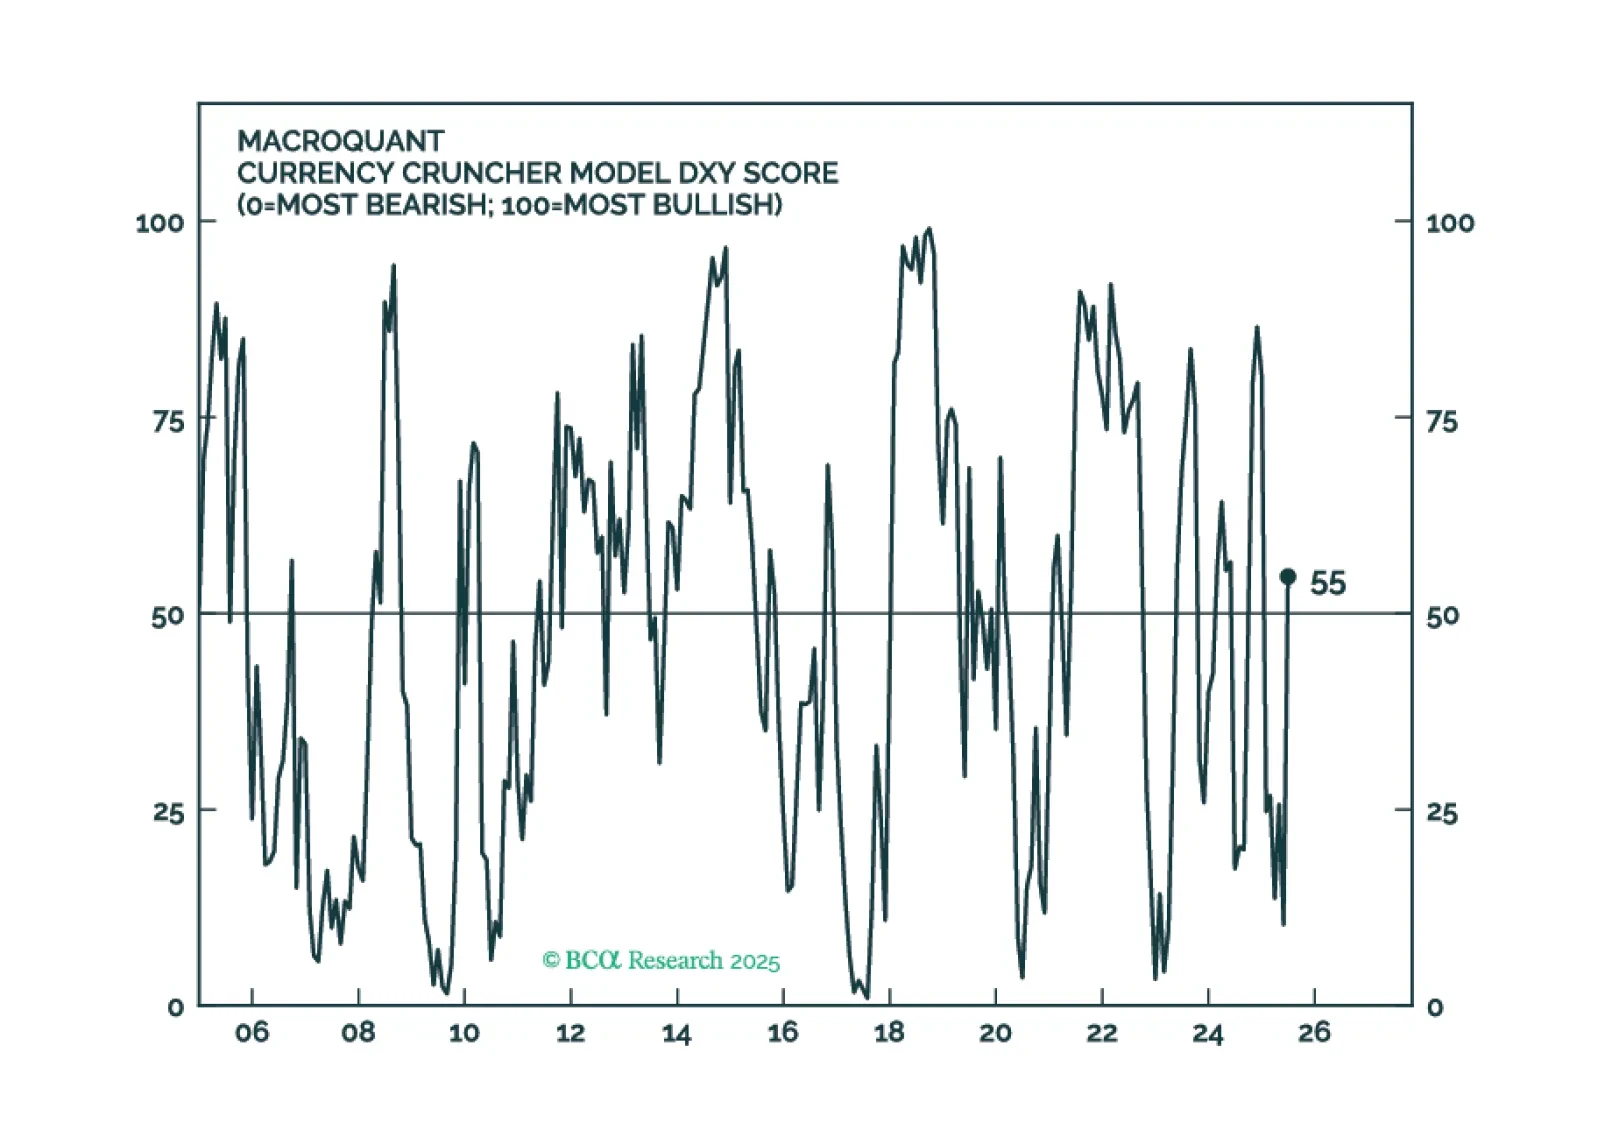
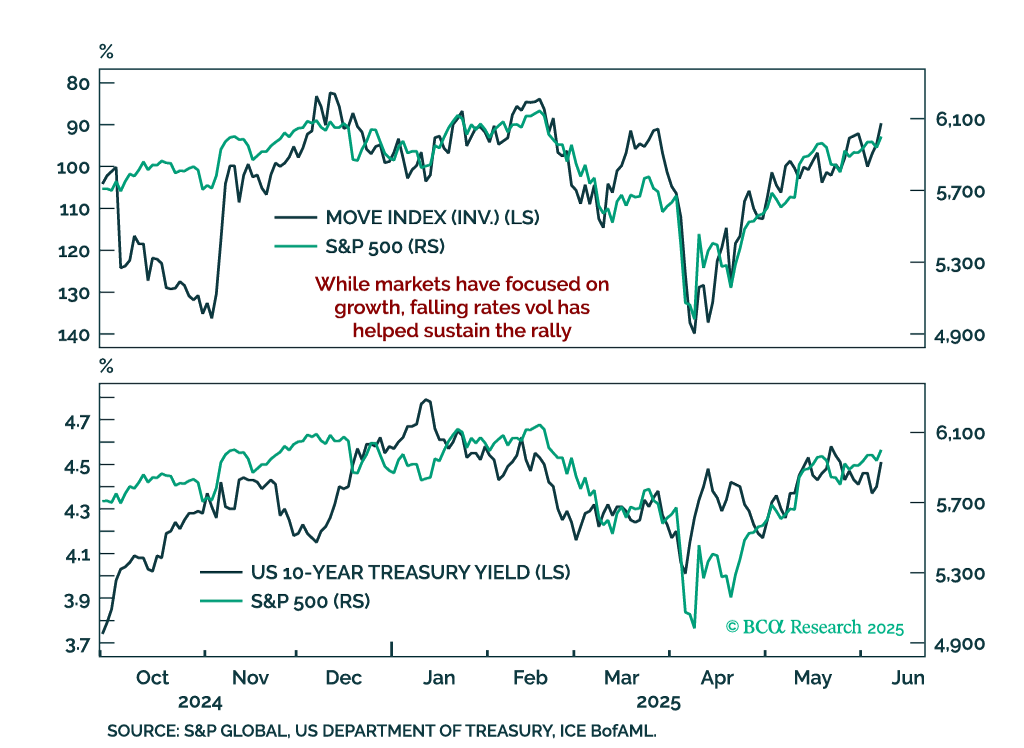
MacroQuant está recomendando que los inversores en acciones mantengan el dedo cerca del botón de expulsión, pero que eviten presionarlo por ahora. El modelo está volviendo a favorecer al dólar y ve margen para que los precios del petróleo suban.
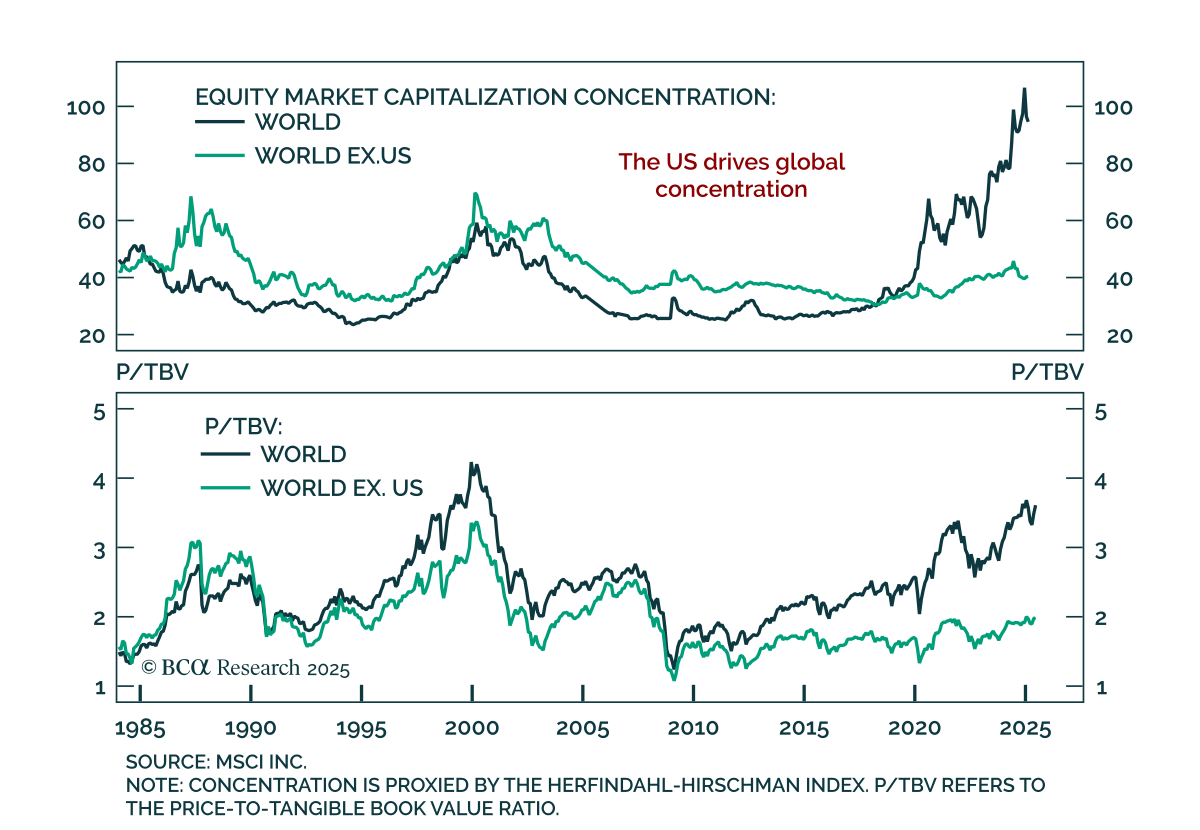
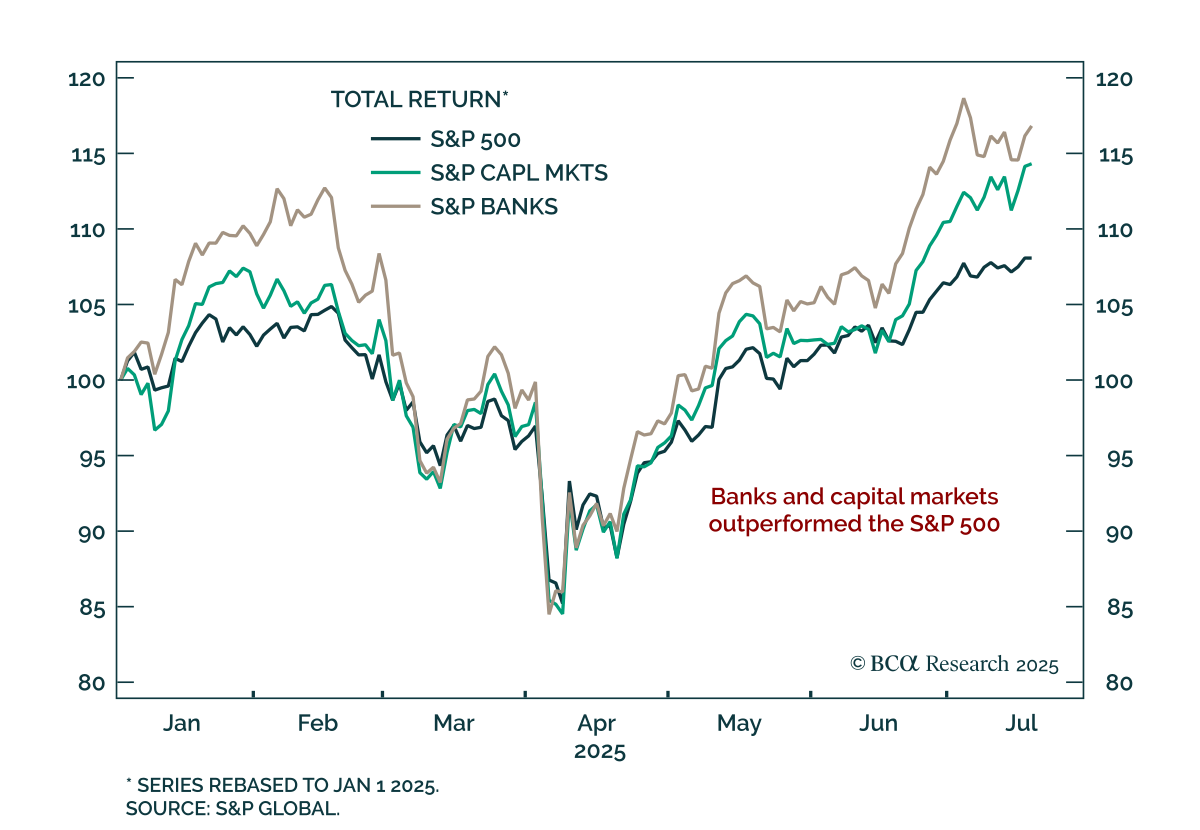
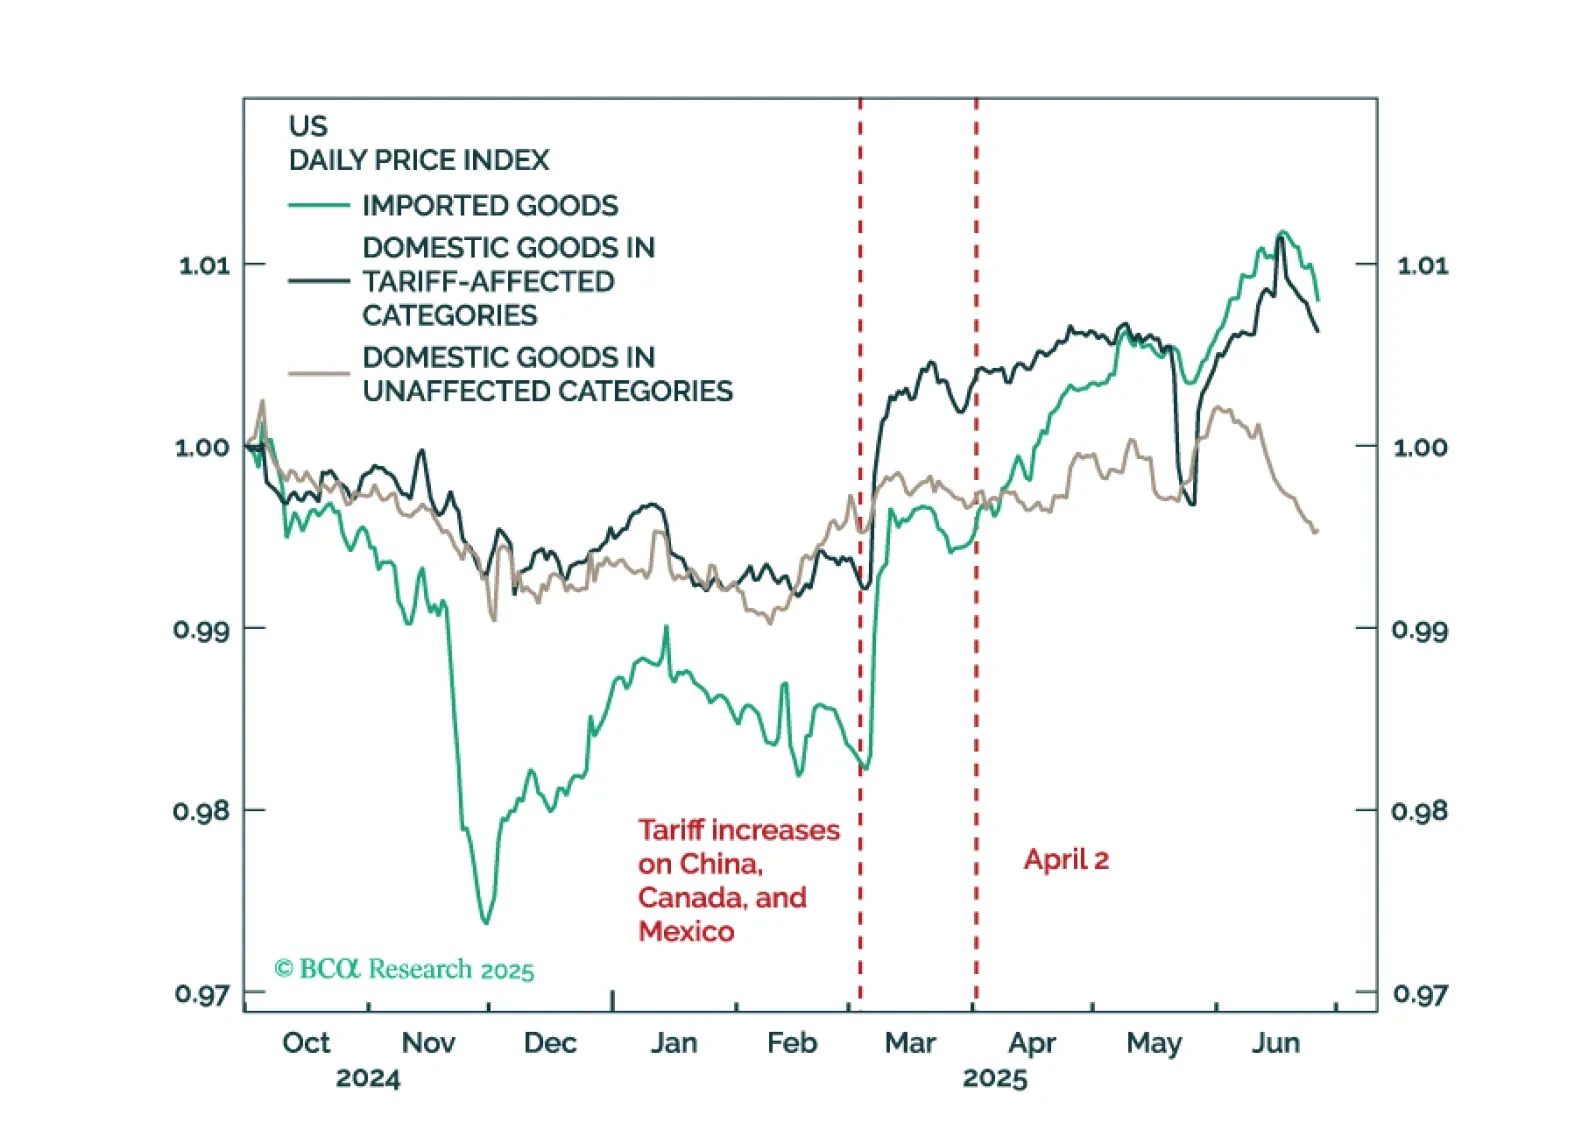
Abandonaremos nuestra predicción de recesión si los datos económicos de EE. UU. muestran signos claros de estabilización durante los meses de verano. Por ahora, eso no ha sucedido. Mantén una ligera infraponderación en acciones, pero considera volverte más defensivo si la puntuación z de acciones de MacroQuant cae por debajo de -1.
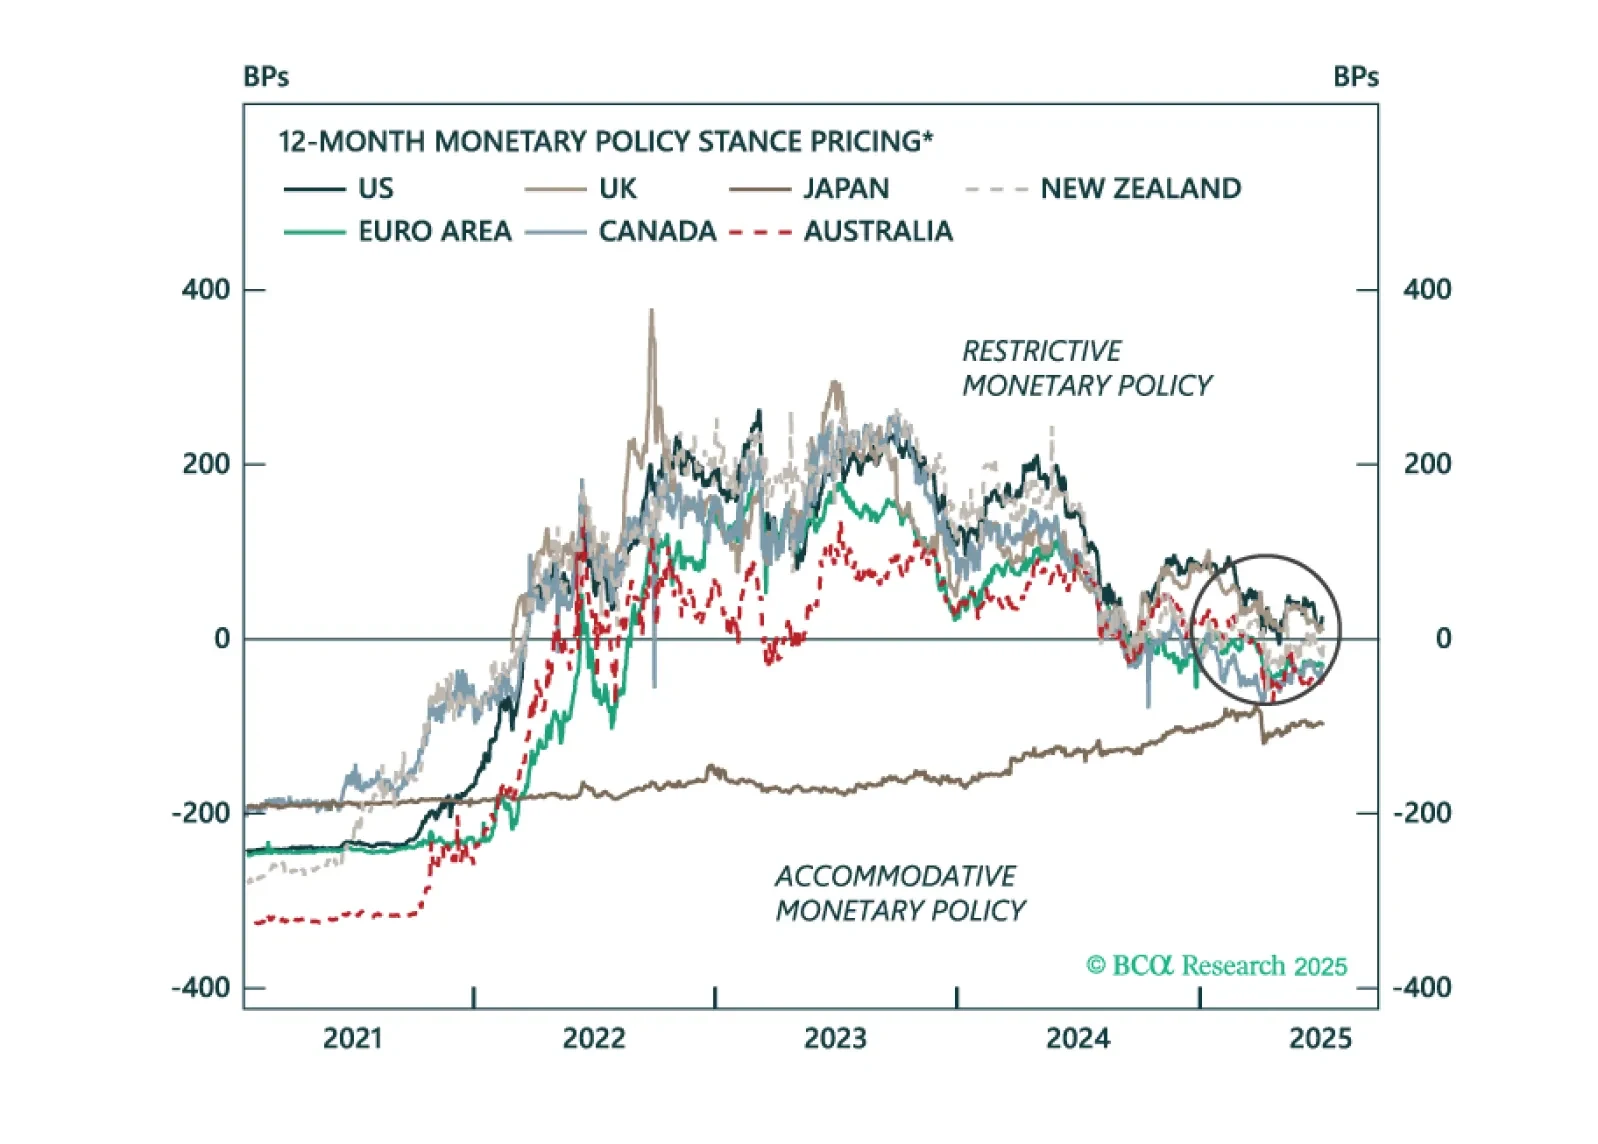
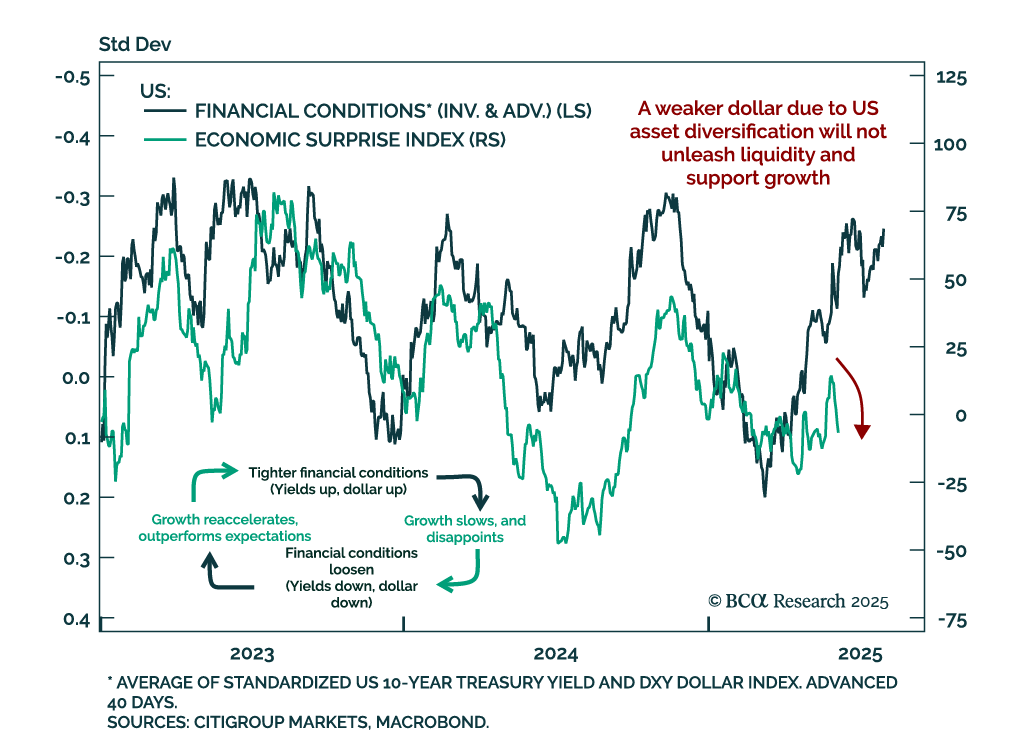
Los mercados están valorando un regreso a una postura de política neutral para los principales bancos centrales dentro de los próximos 12 meses. Sin embargo, los riesgos de recesión aún se ciernen en medio de un crecimiento en desaceleración. Analizamos dónde se subestiman los riesgos de recesión y qué implica esto para la posición en bonos.
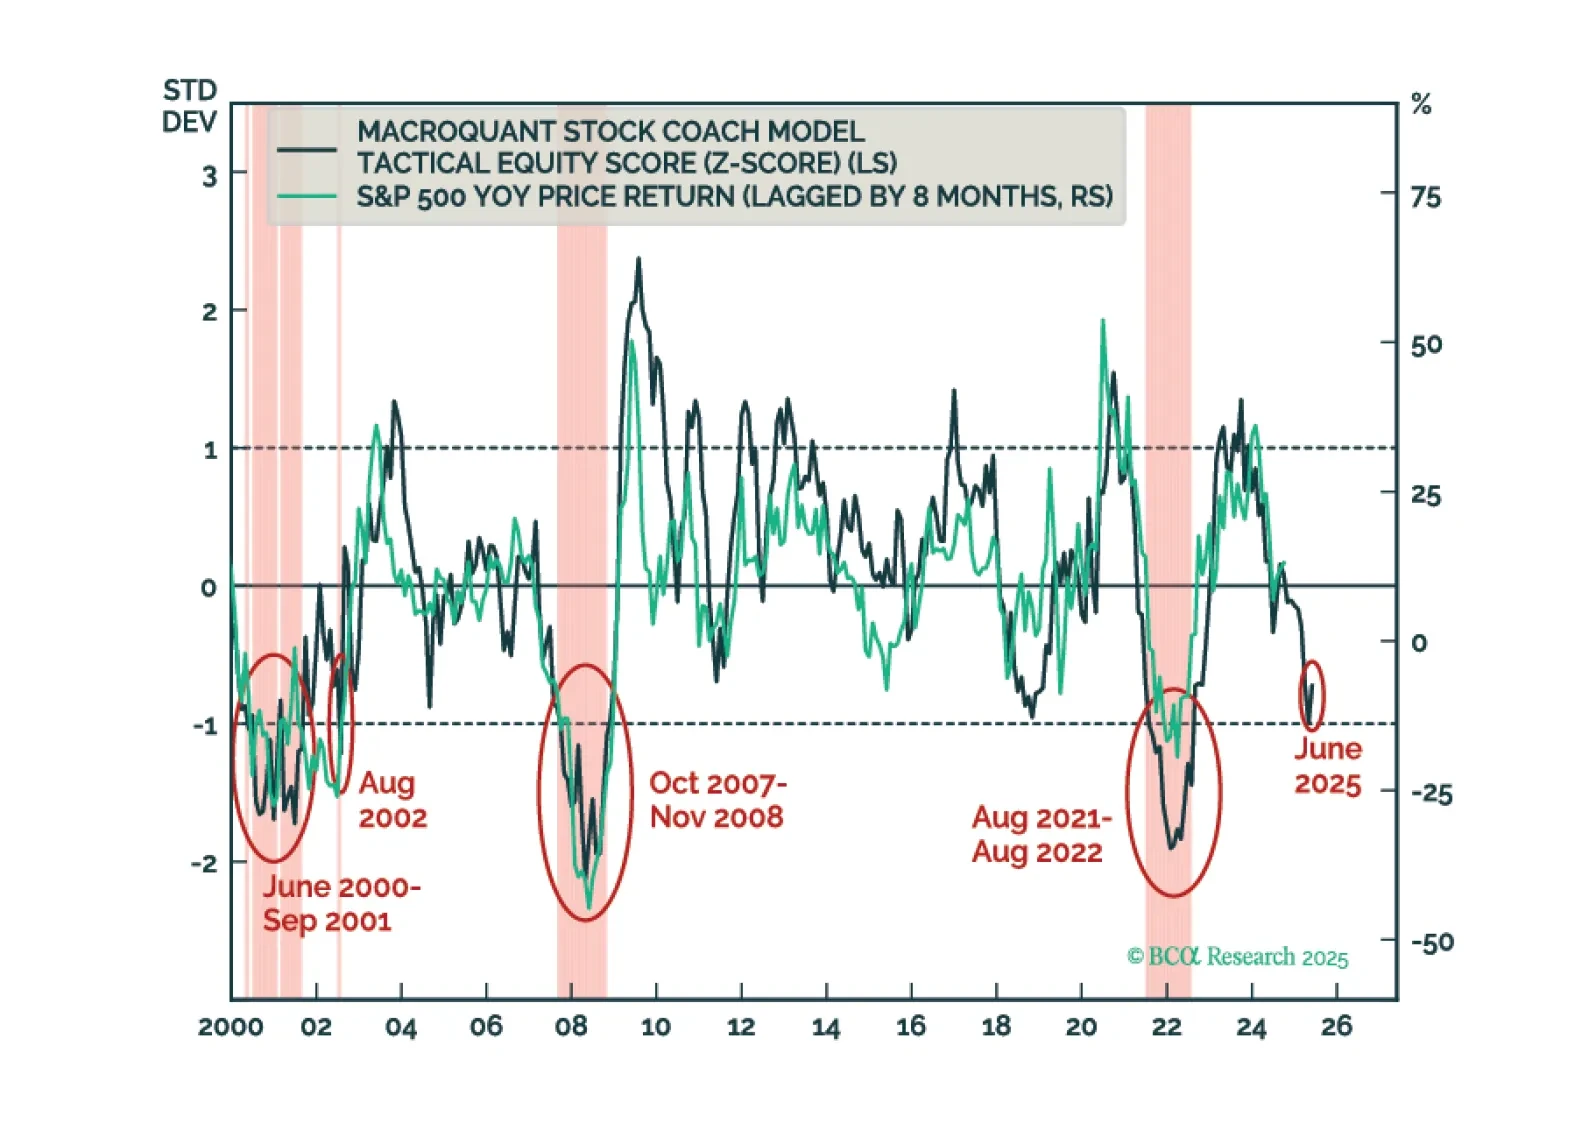
El z-score de acciones estadounidenses de MacroQuant está peligrosamente cerca del umbral de -1. Los movimientos por debajo de ese umbral han coincidido de manera confiable con mercados bajistas de acciones en el pasado. Por lo tanto, MacroQuant recomienda una posición infraponderada en acciones, compensada por una sobreponderación en bonos y efectivo.
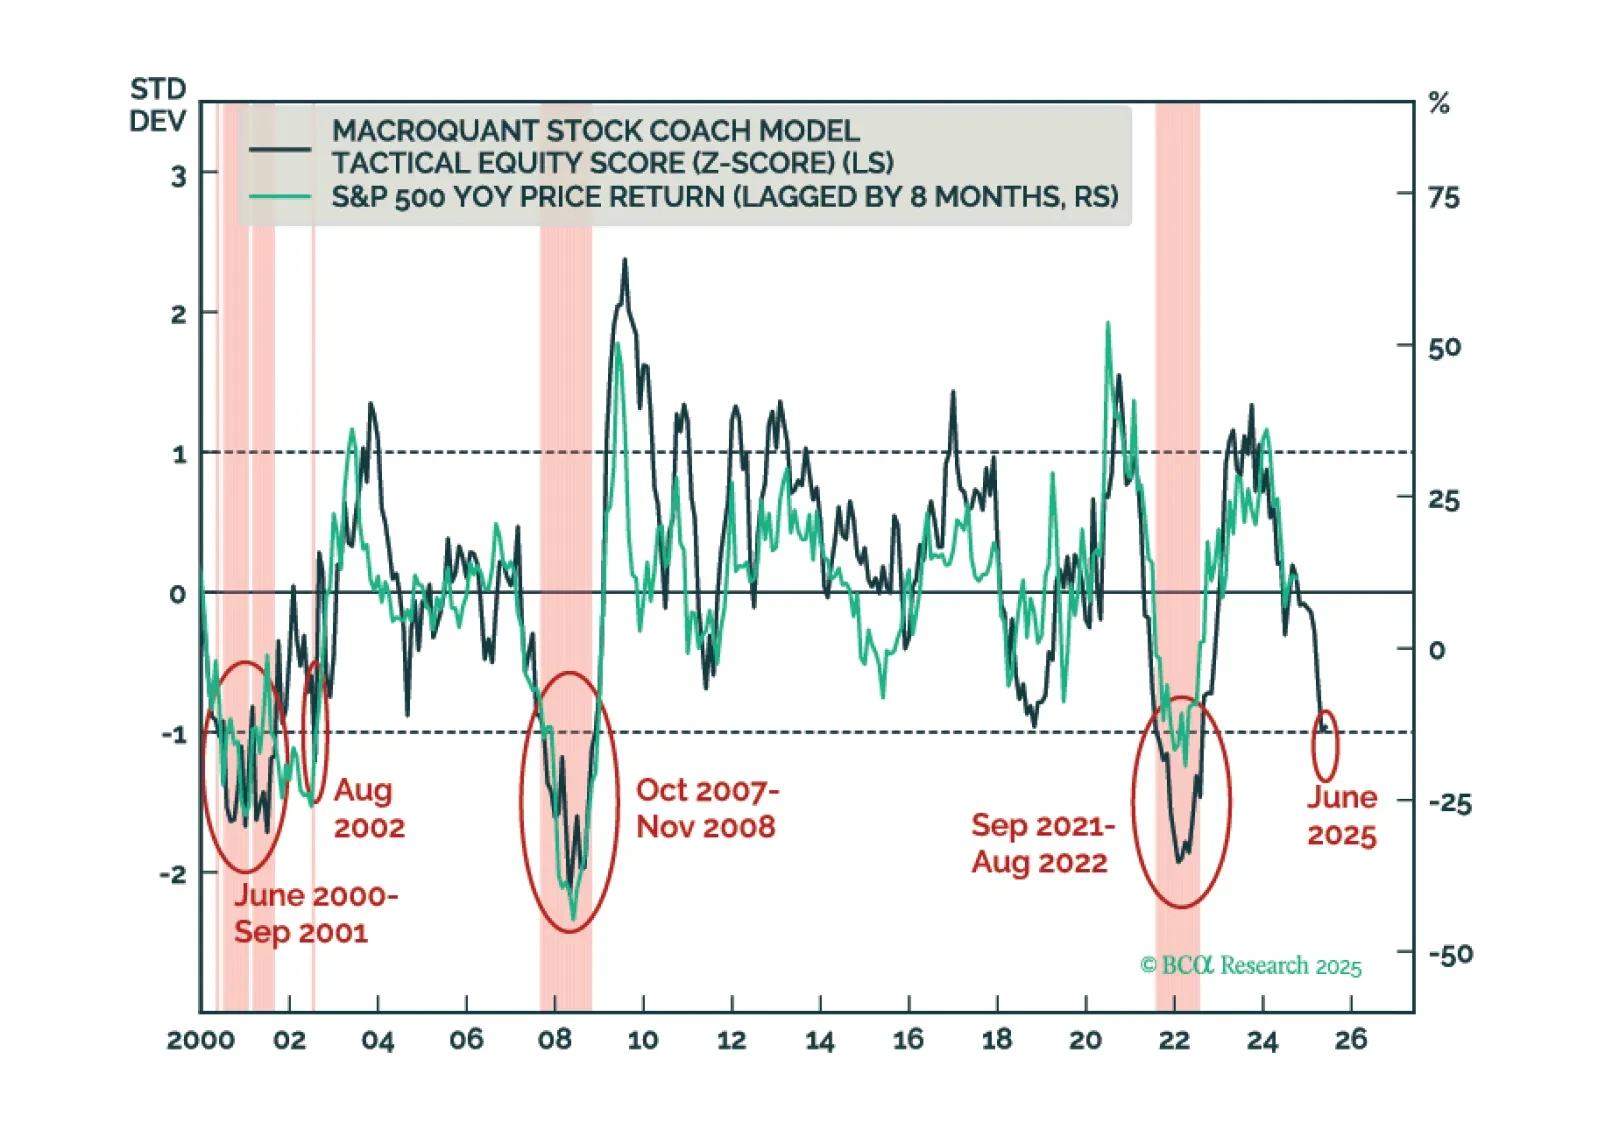
Los inversores deberían reducir modestamente la ponderación de las acciones en sus carteras y buscar adoptar una posición más agresivamente defensiva una vez que los signos claros de la recesión sean visibles. Creemos que eso sucederá en los próximos meses.
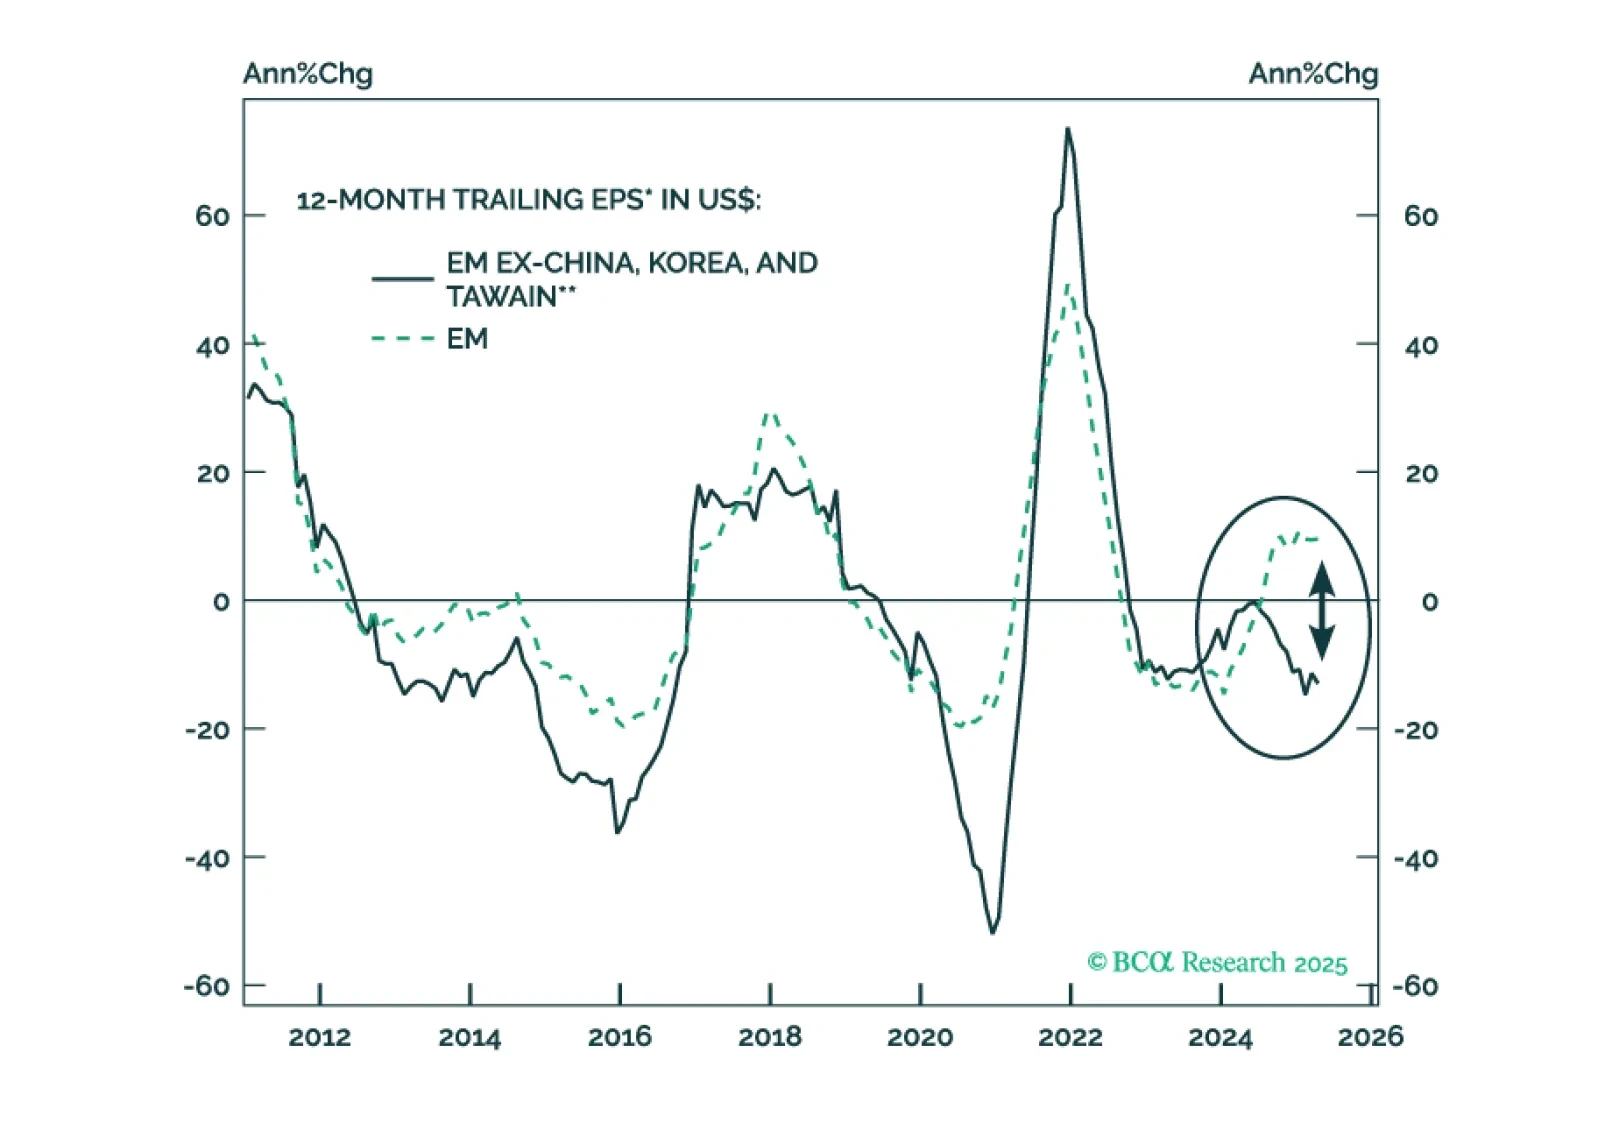
La recuperación de EM EPS ha sido limitada, impulsada únicamente por acciones de TMT en China, Corea y Taiwán. Se prevé que las ganancias corporativas de EM se contraigan en los próximos seis a nueve meses. A diferencia de épocas pasadas, la debilidad del dólar estadounidense será deflacionaria, no reflacionaria, para los precios de las acciones de EM.