Asset Allocation
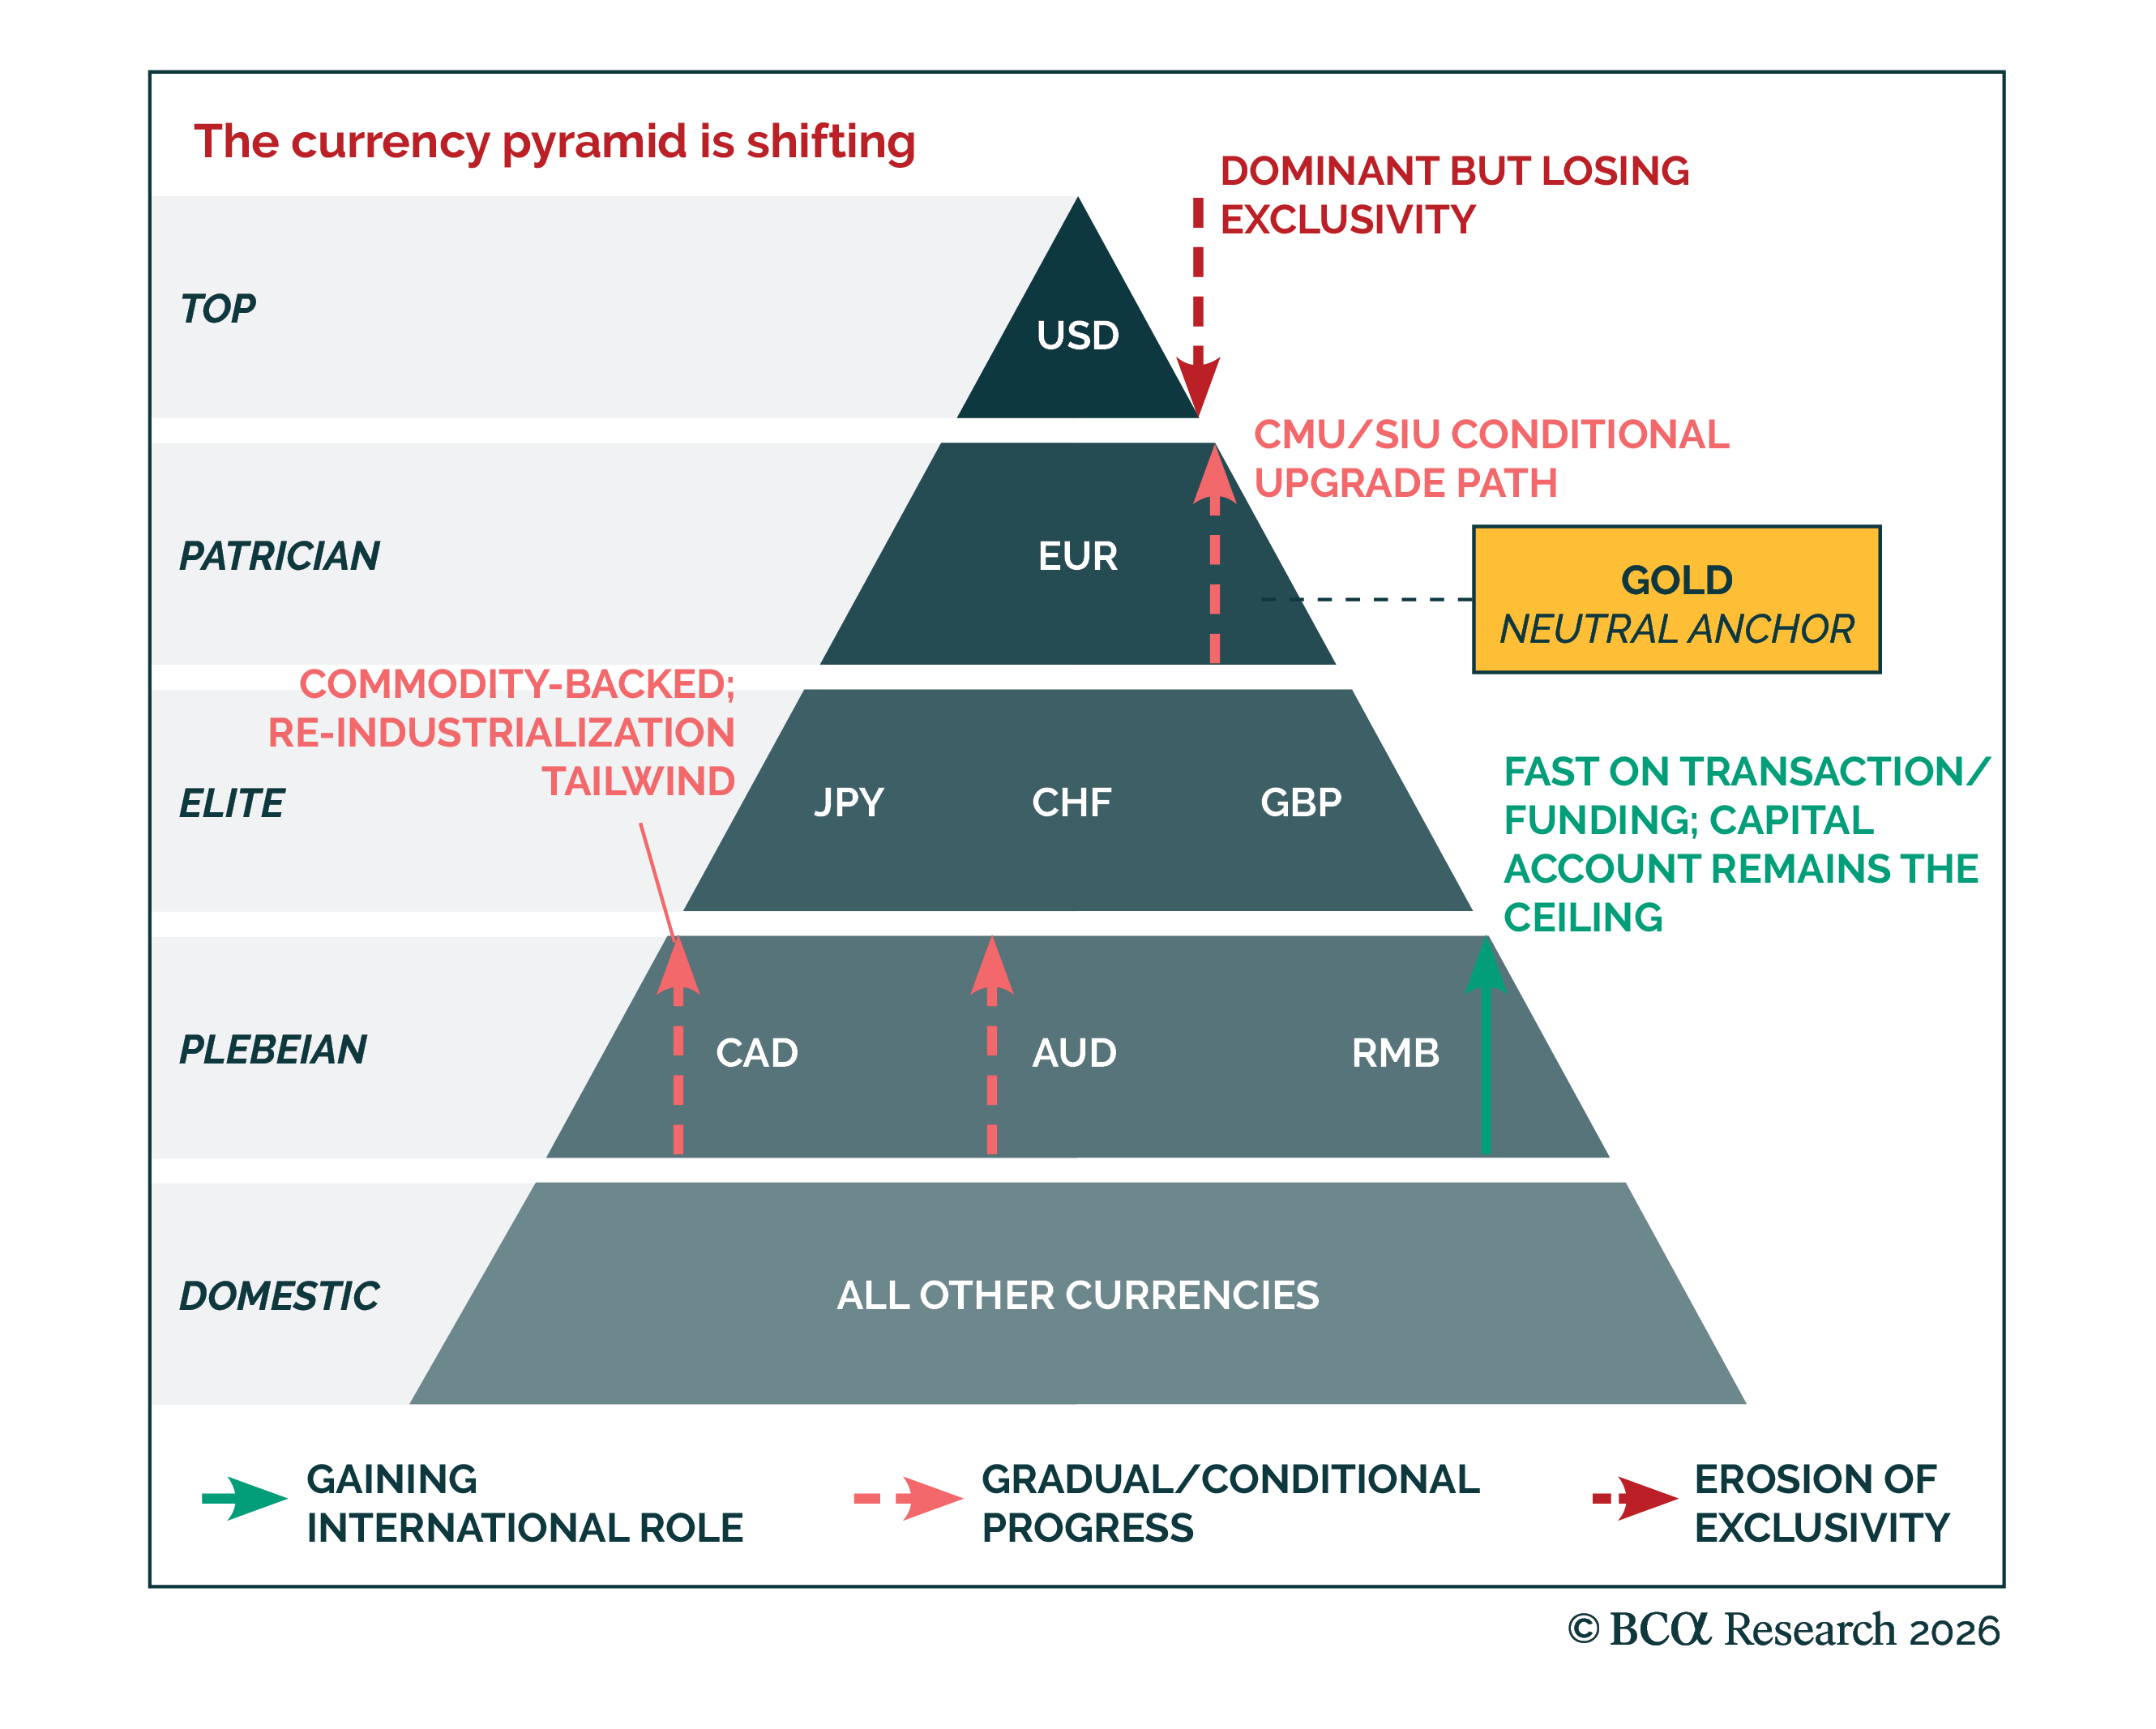
El debate sobre “qué reemplaza al dólar” es erróneo. El cambio real es hacia un sistema de anclas múltiples donde las funciones de reserva se fragmentan. Eso lo cambia todo, desde las primas por plazo hasta las correlaciones entre activos. La implicación: las carteras diseñadas para el antiguo régimen ya están rezagadas.
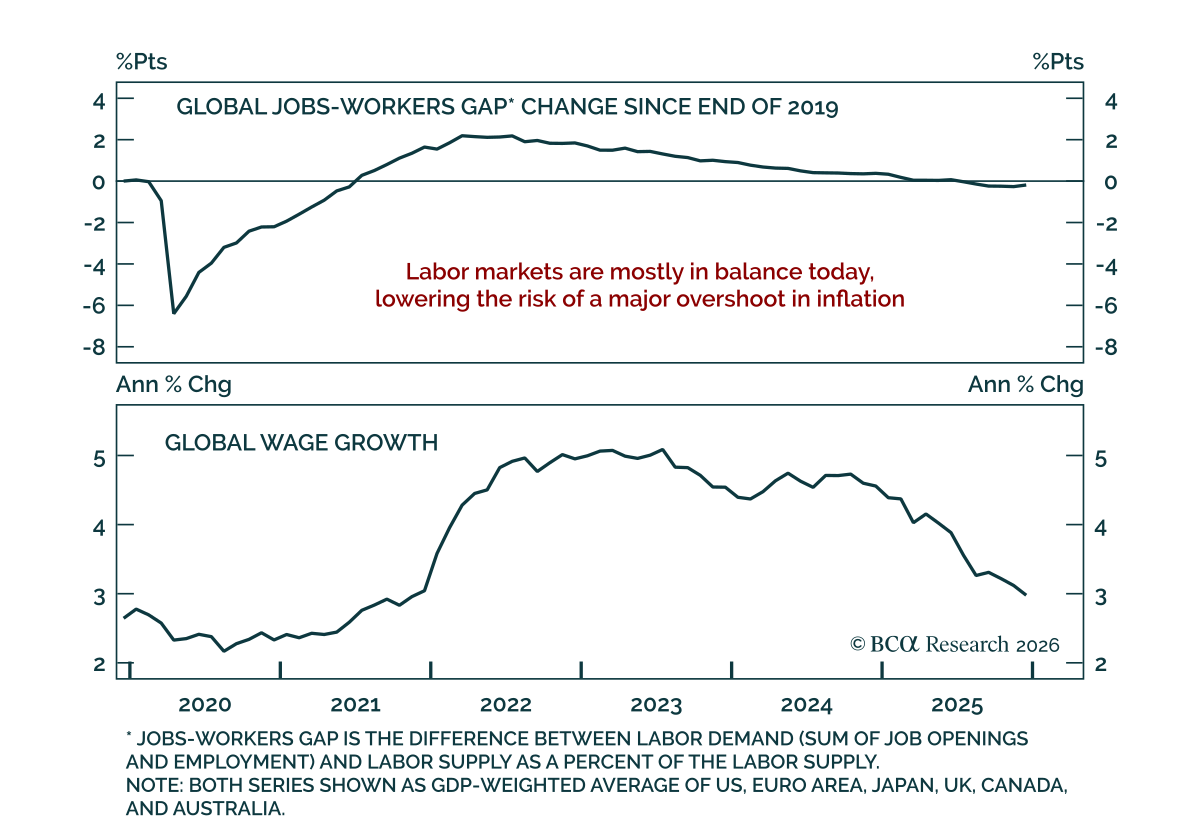


No esperamos que el choque petrolero tenga un efecto duradero en la inflación. A más largo plazo, una variedad de fuerzas estructurales influirán en la inflación, incluidas la política fiscal, la globalización, la demografía y la IA.
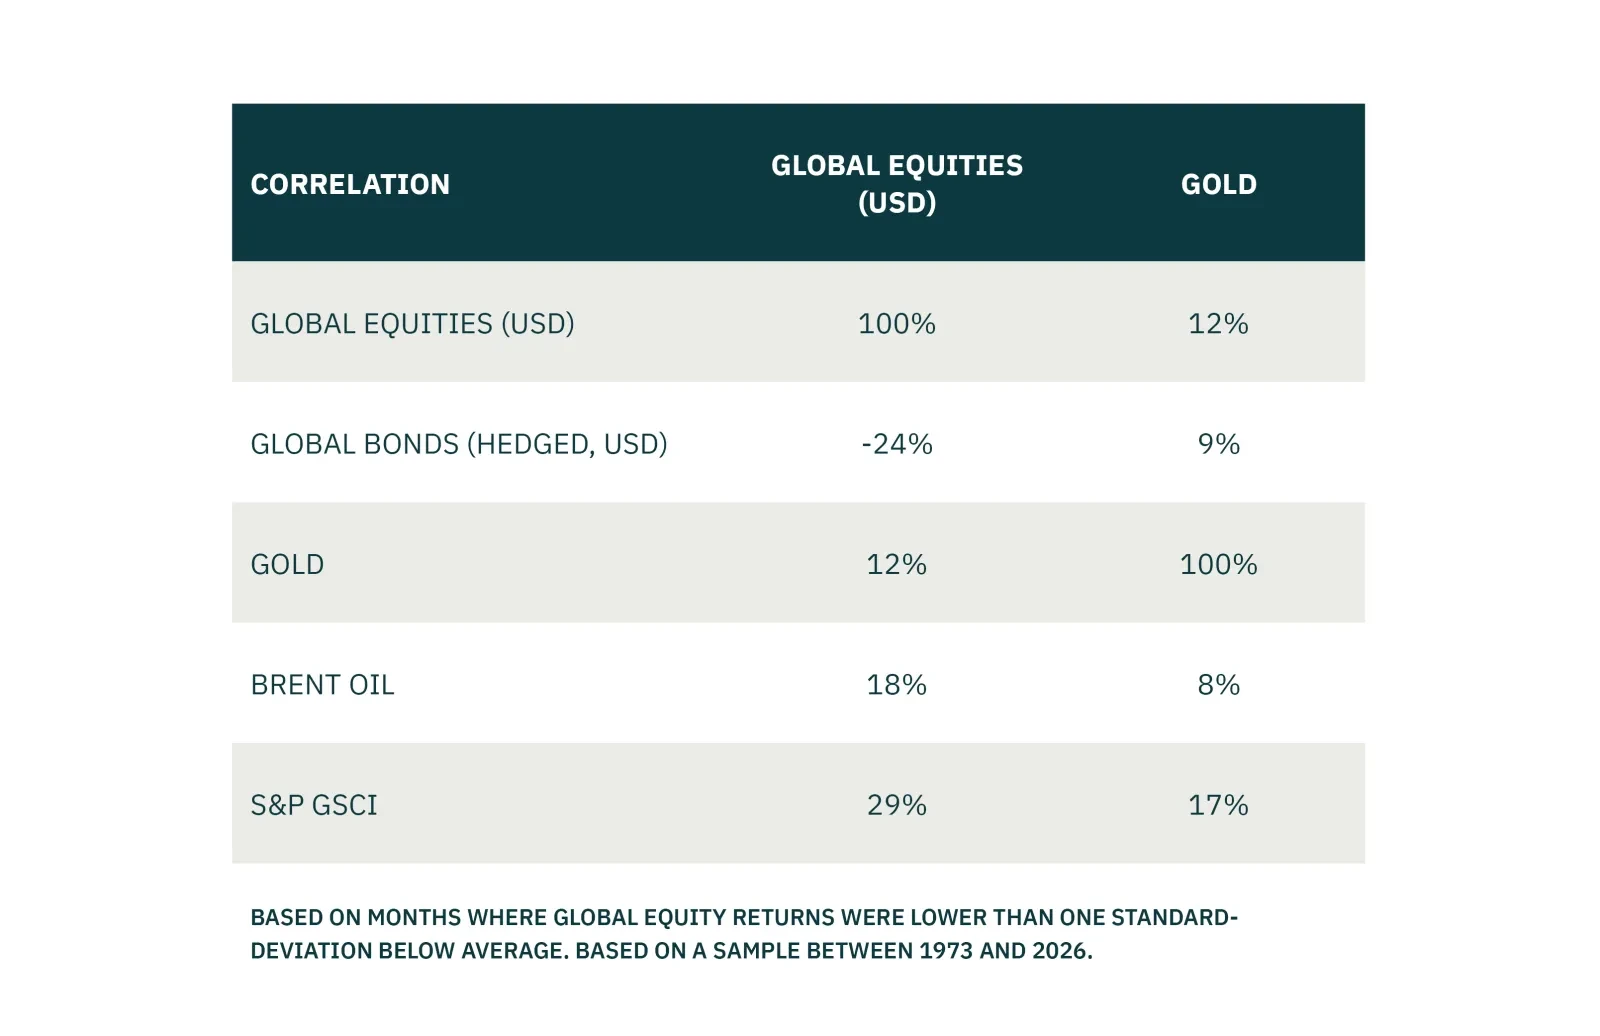
Hemos recibido varias preguntas de clientes sobre cuestiones prácticas relacionadas con posiciones estratégicas en oro. Consideramos que el oro es líquido y relativamente poco costoso de negociar, además de ser un diversificador fiable que ofrece rendimientos adicionales suficientes para compensar la pérdida de rentabilidad.

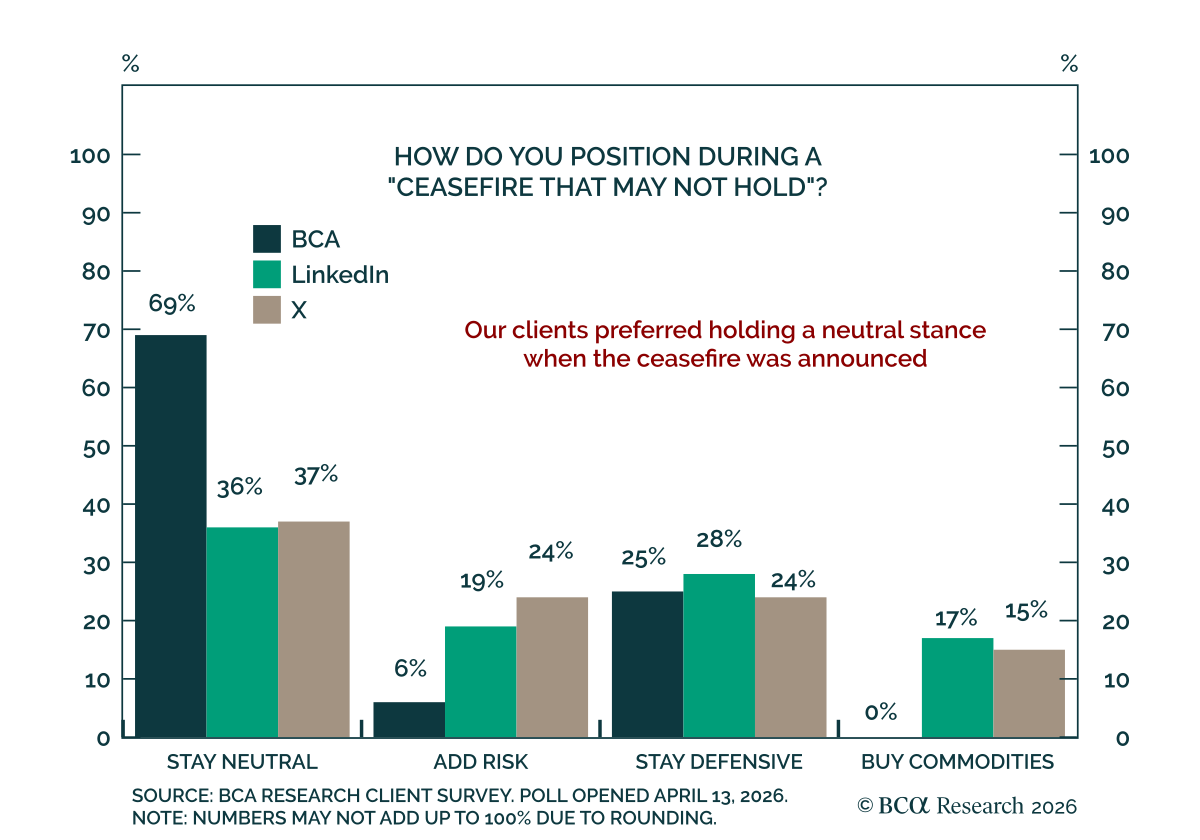
Exploramos cómo reaccionaron los mercados a distintos shocks de oferta de petróleo en el pasado, en qué difieren las condiciones hoy y ofrecemos una guía para que los inversores naveguen la crisis actual. Mantener una posición neutral entre acciones, bonos y efectivo. Rebajar Tail Risk Strategies de Max Overweight a Overweight.
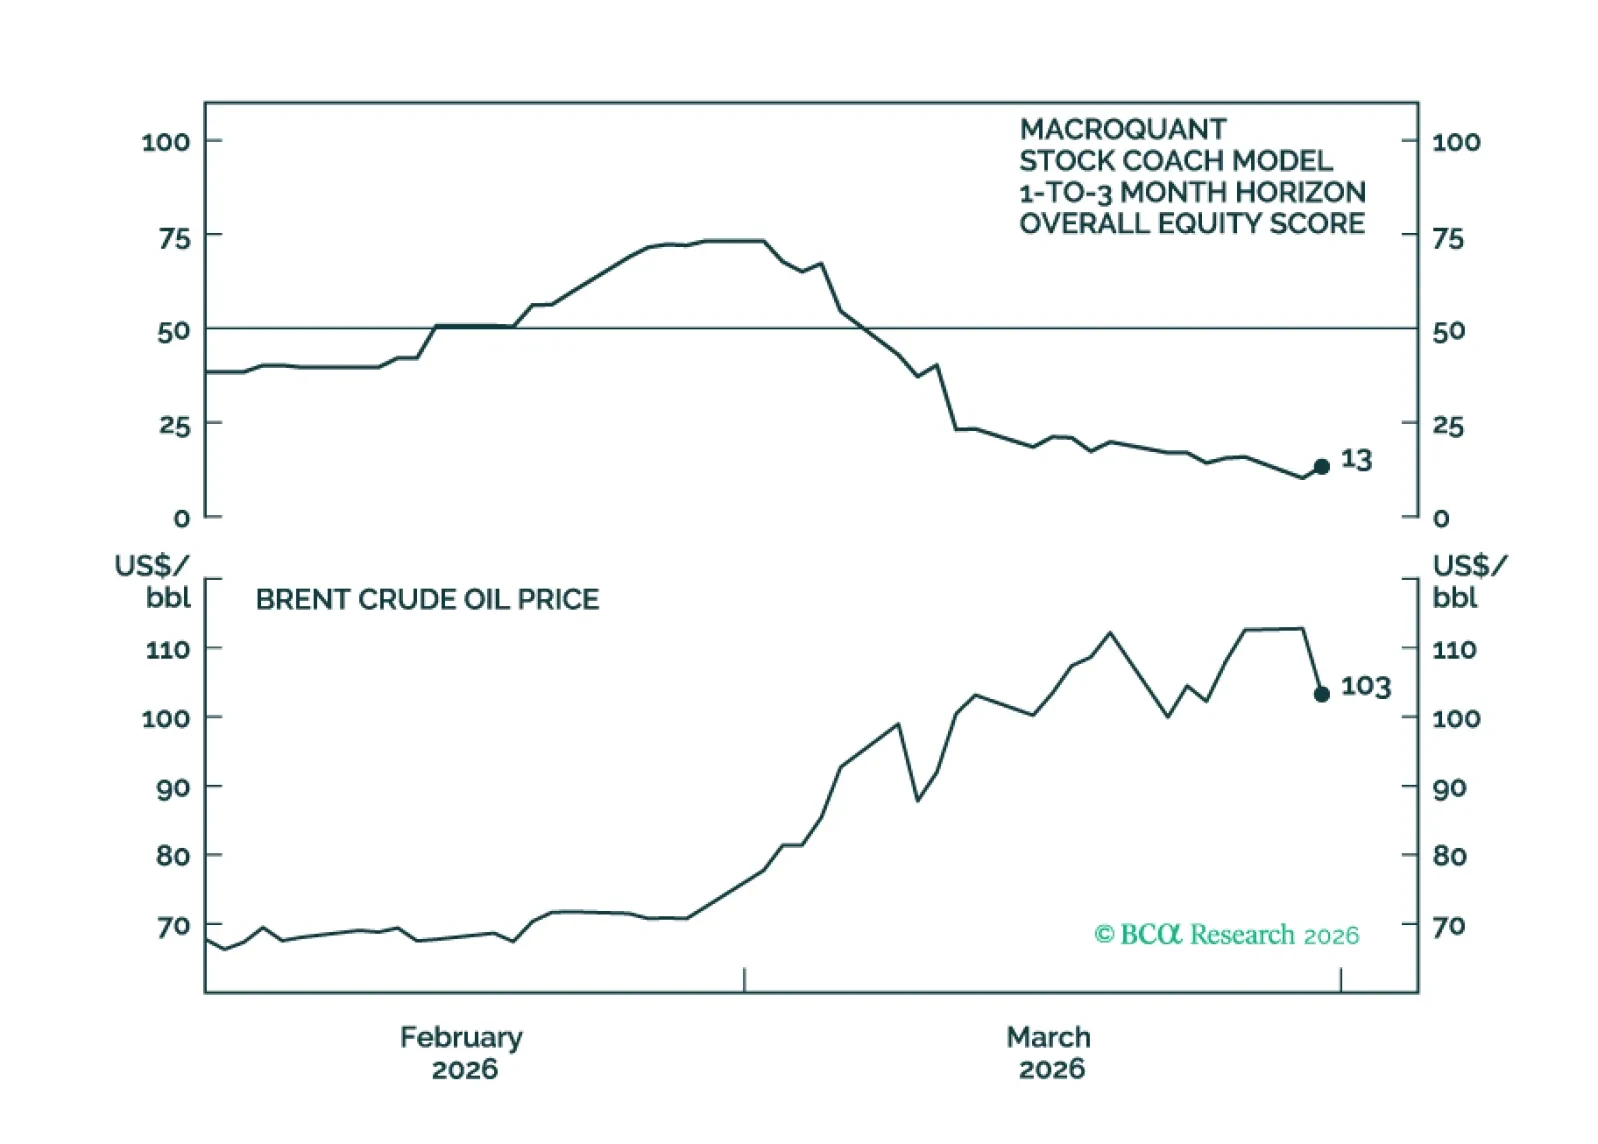
MacroQuant recomienda una posición de fuerte infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, se ha vuelto neutral a ligeramente positivo respecto al dólar estadounidense, ha rebajado el oro a neutral y el cobre a una fuerte infraponderación, y es alcista con respecto al petróleo.

El entorno macroeconómico actual es una mezcla tóxica de muchas de las mismas vulnerabilidades que acecharon a la economía global en el periodo previo a recesiones pasadas: el aumento de los precios del petróleo, un auge insostenible del gasto de capital tecnológico (tech capex), valoraciones elevadas de las acciones, precios de la vivienda excesivamente altos y tensiones incipientes en el crédito privado y otras partes del sistema financiero. Si bien las acciones globales parecen cada vez más sobrevendidas en el muy corto plazo, aun así terminarán el año por debajo de los niveles actuales.