Aranceles
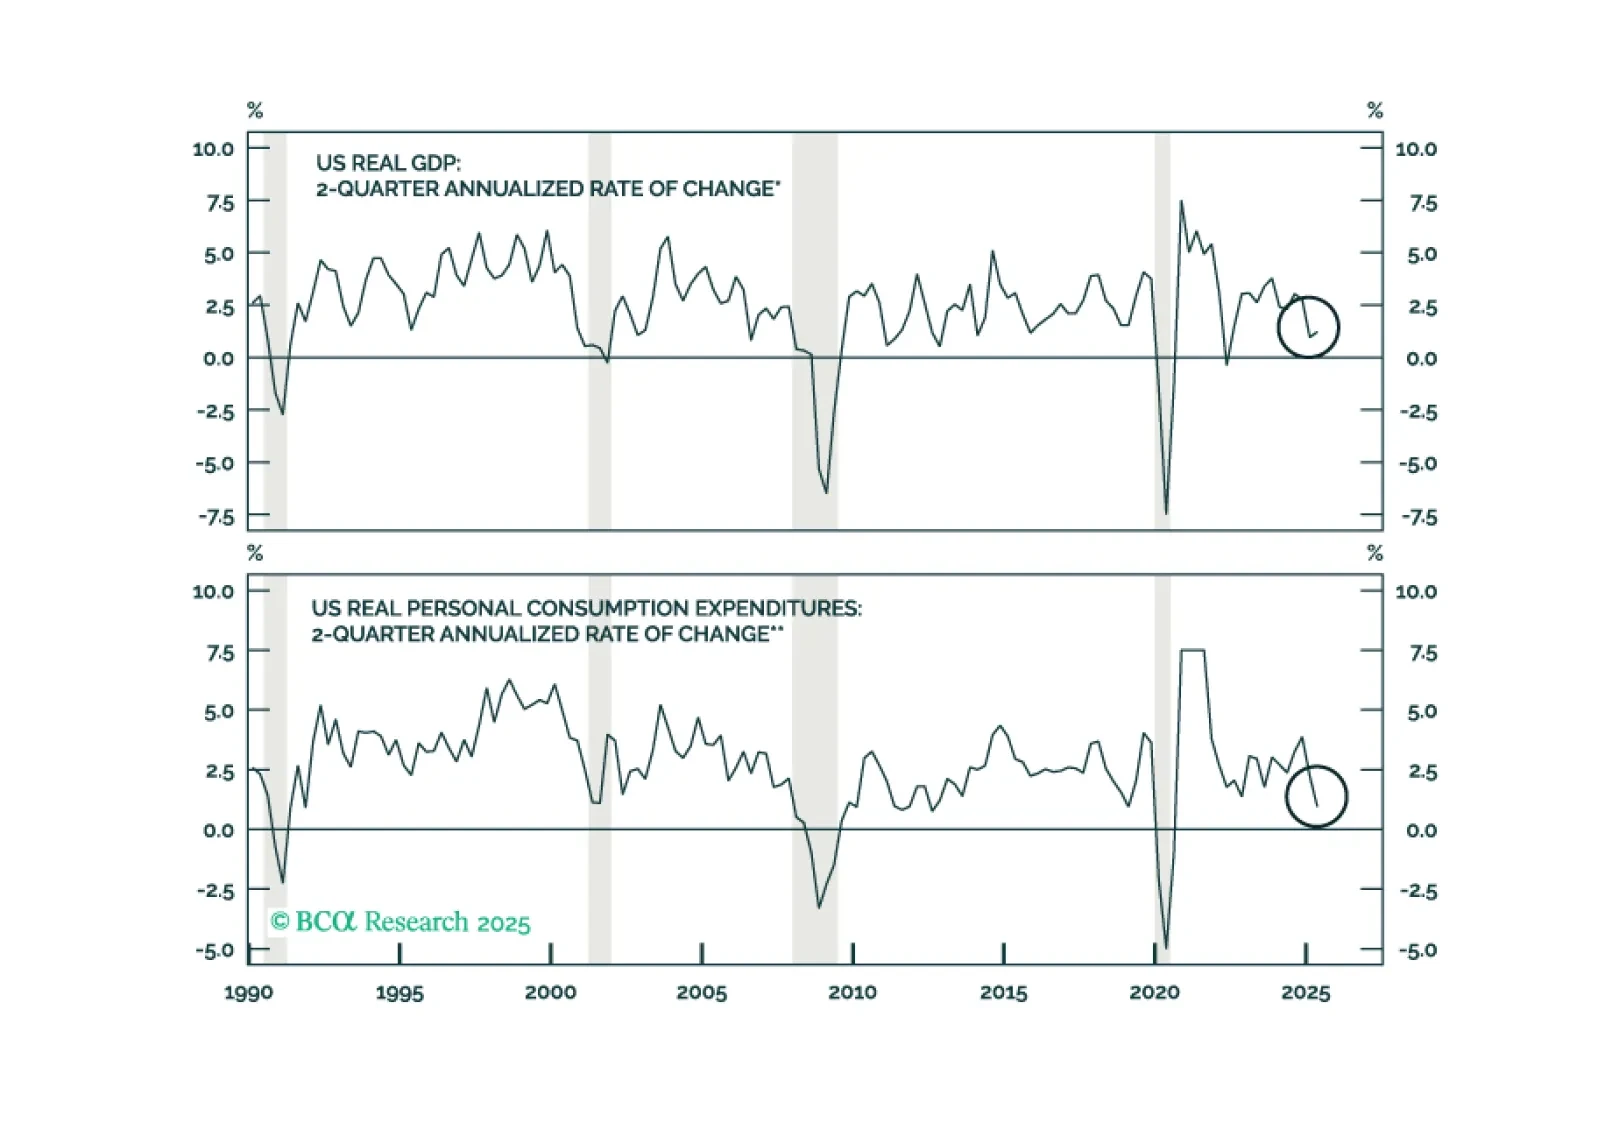
En la Sección I, Doug sopesa la reciente reducción en la incertidumbre comercial frente a los claros signos de debilidad en el mercado laboral y de consumidores. En la Sección II, Jonathan revisa las perspectivas fiscales de EE. UU. tras la aprobación del OBBBA.
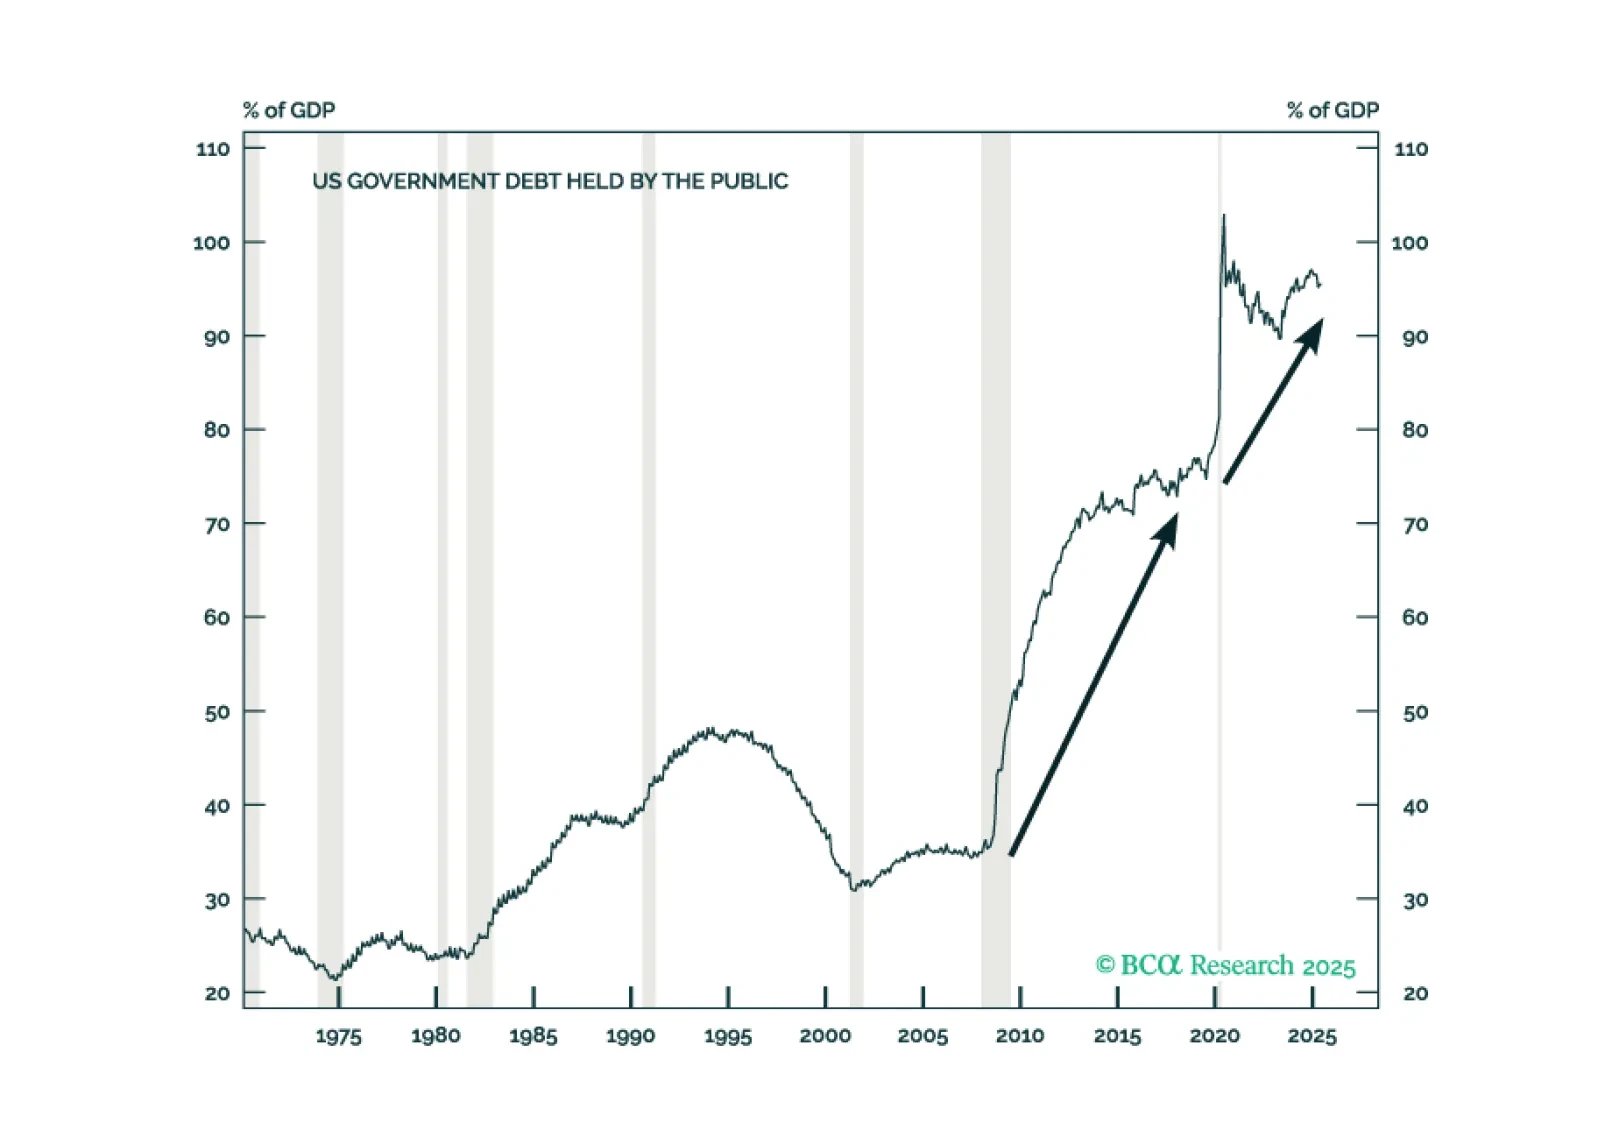
En la Sección II, Jonathan analiza las perspectivas fiscales de EE. UU. tras la aprobación del OBBBA.
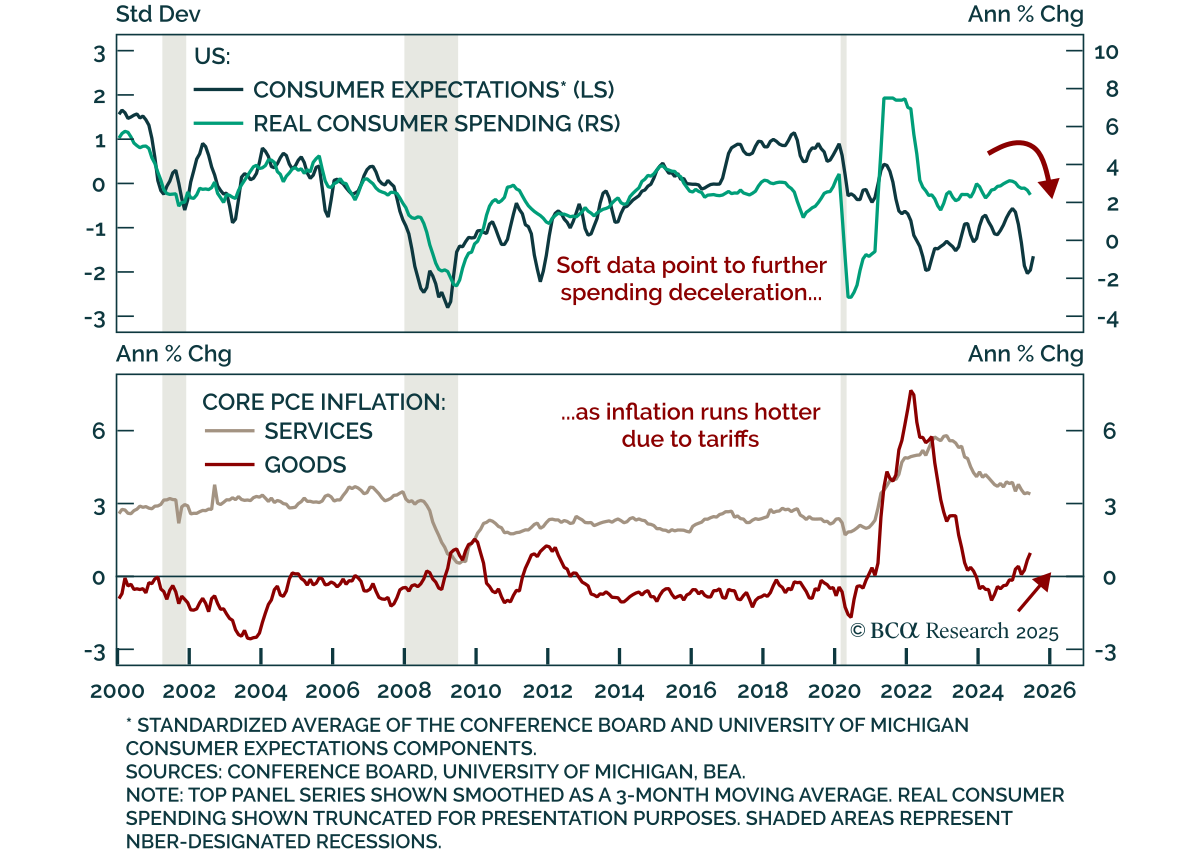
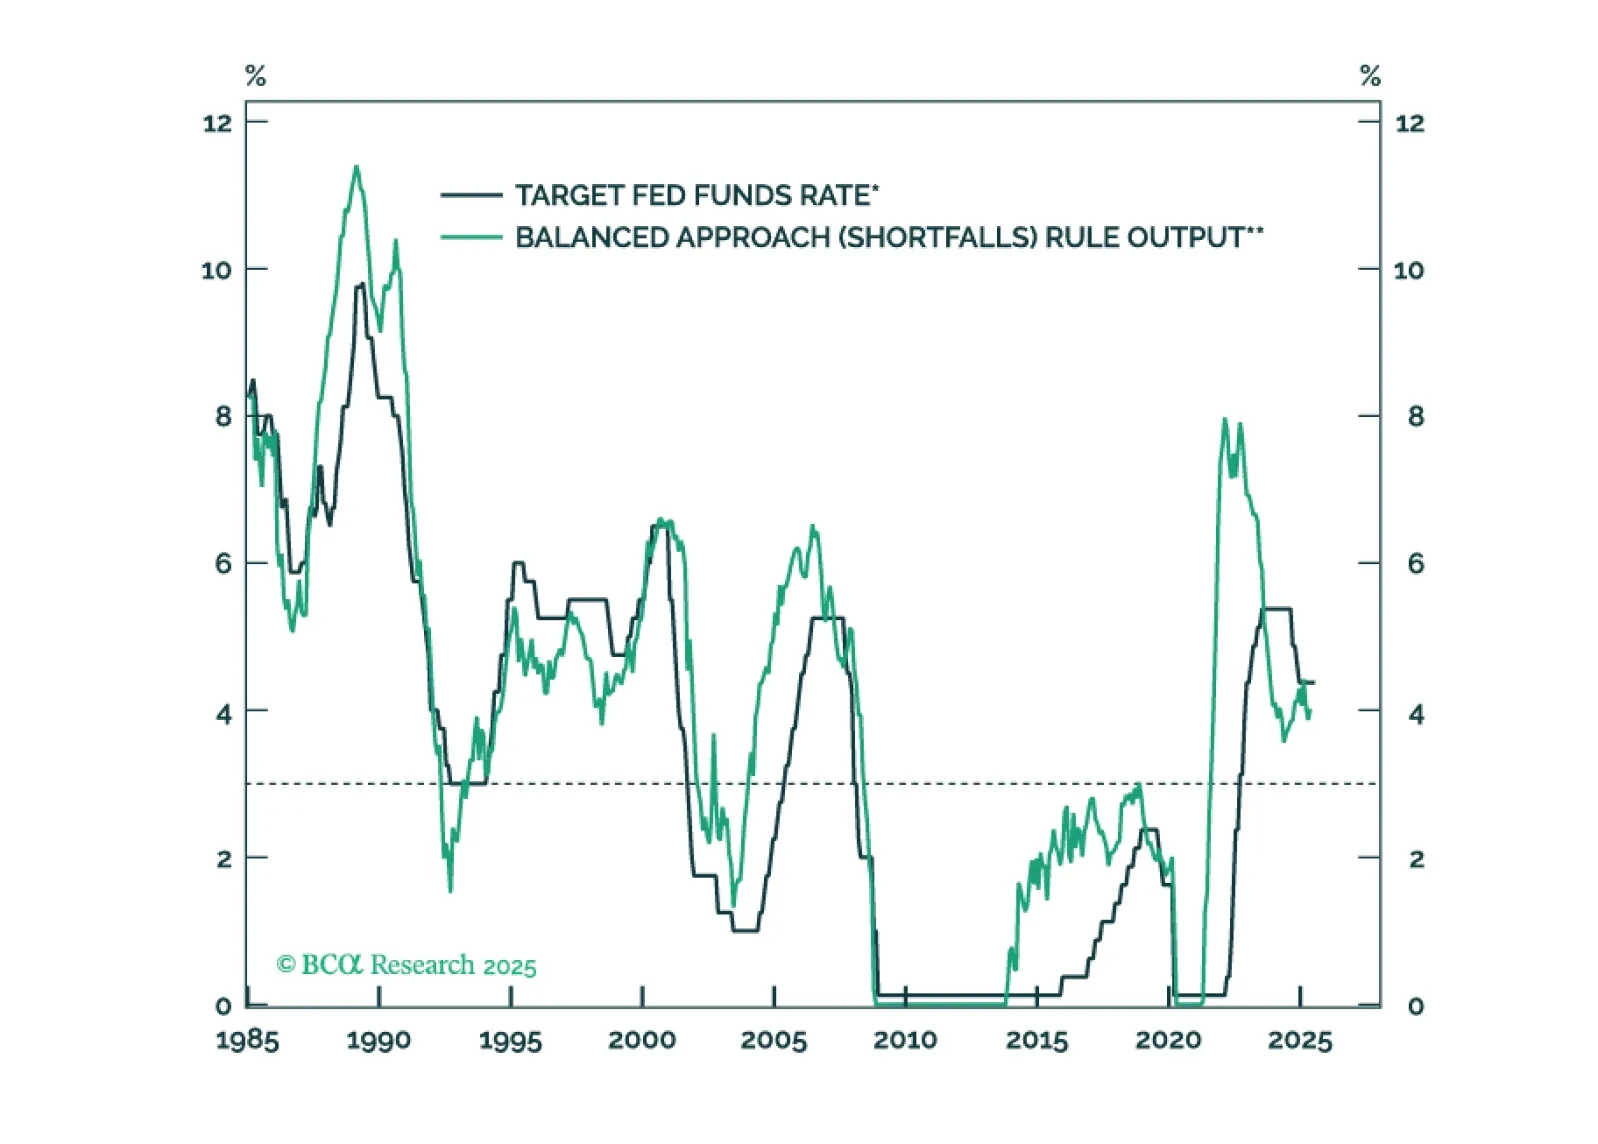
La Reserva Federal mantendrá las tasas sin cambios hasta que la tasa de desempleo le obligue a actuar.
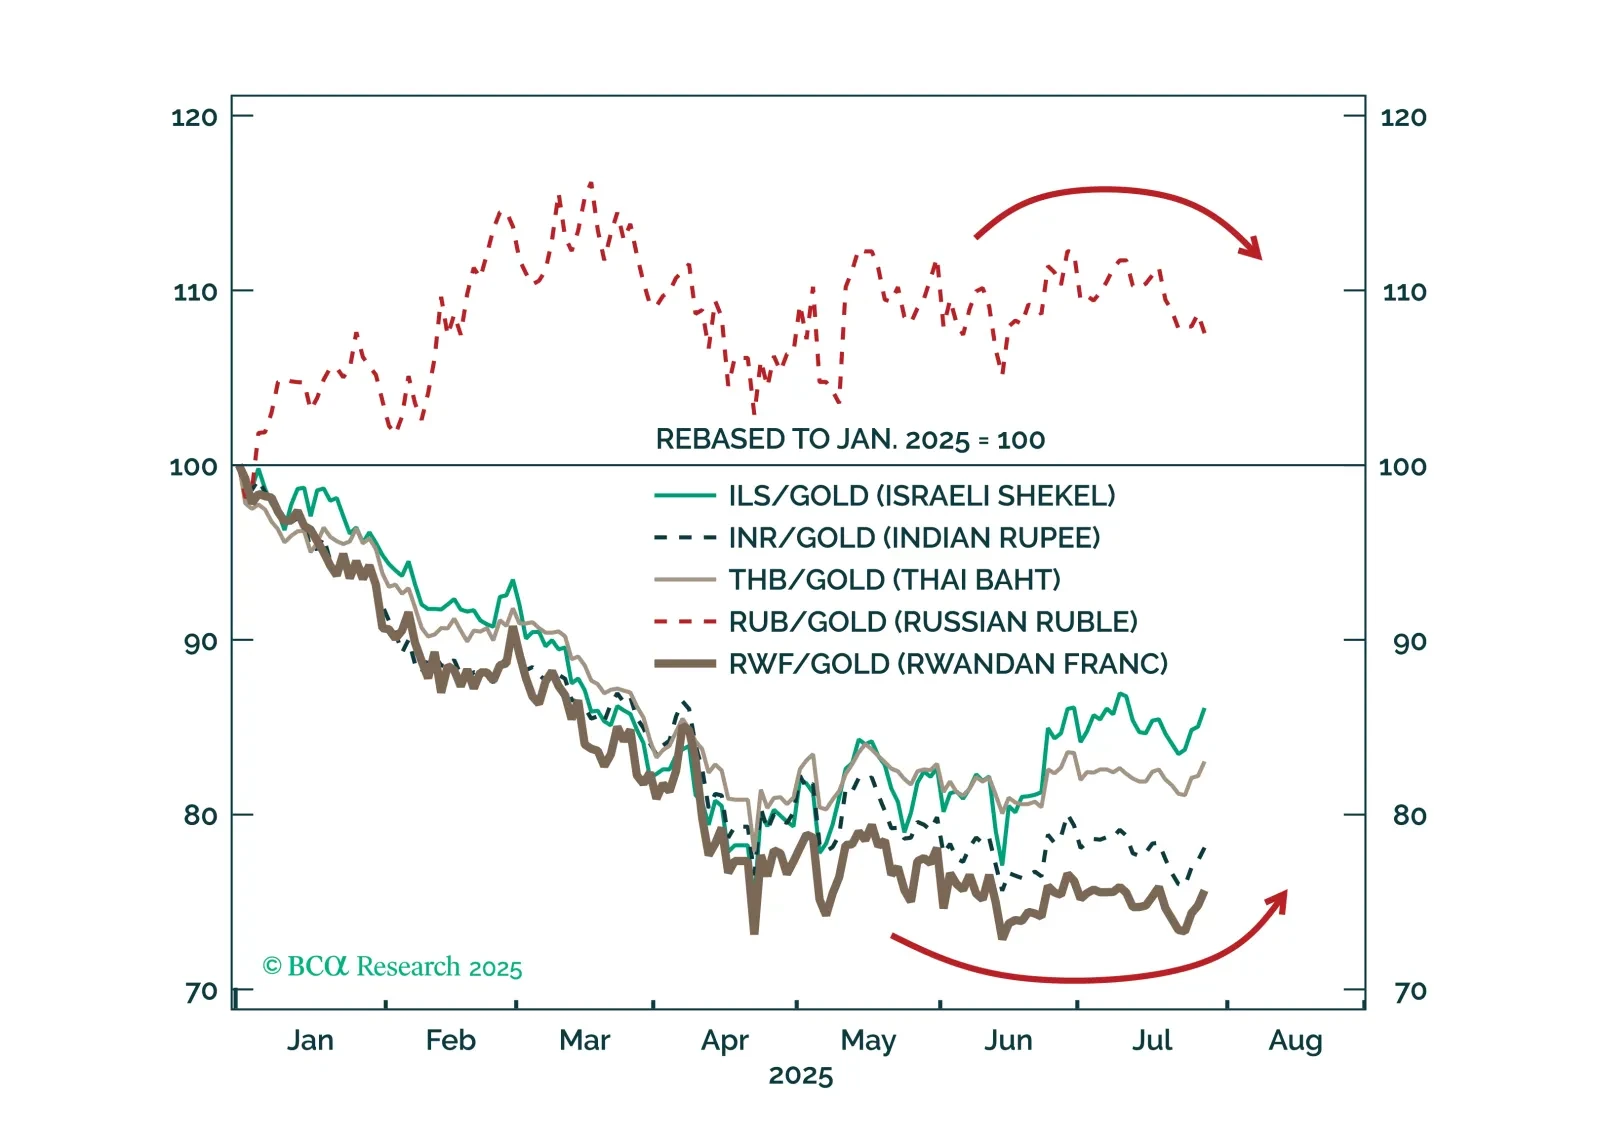
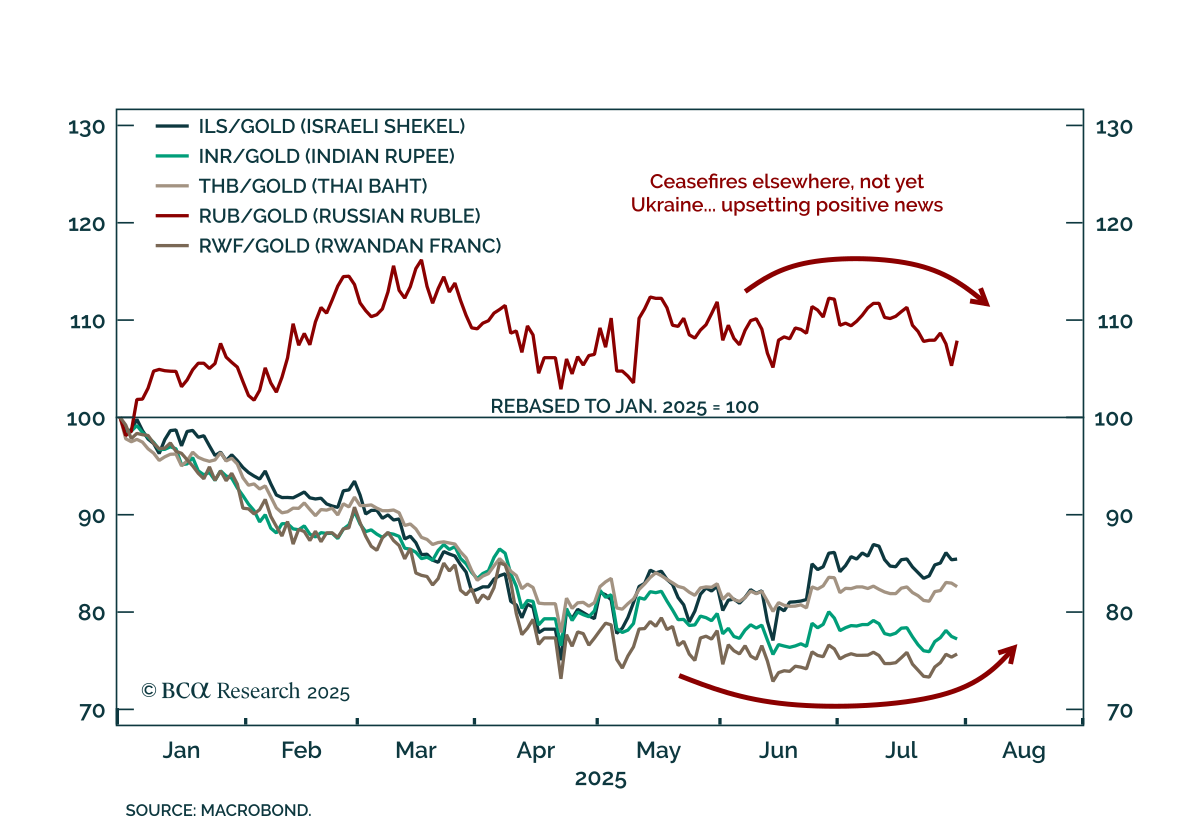
Rusia representa un riesgo inmediato para los mercados financieros globales, y luego quizás una oportunidad de compra. Trump está girando hacia treguas y acuerdos comerciales, pero Rusia podría desencadenar primero un nuevo impacto arancelario.
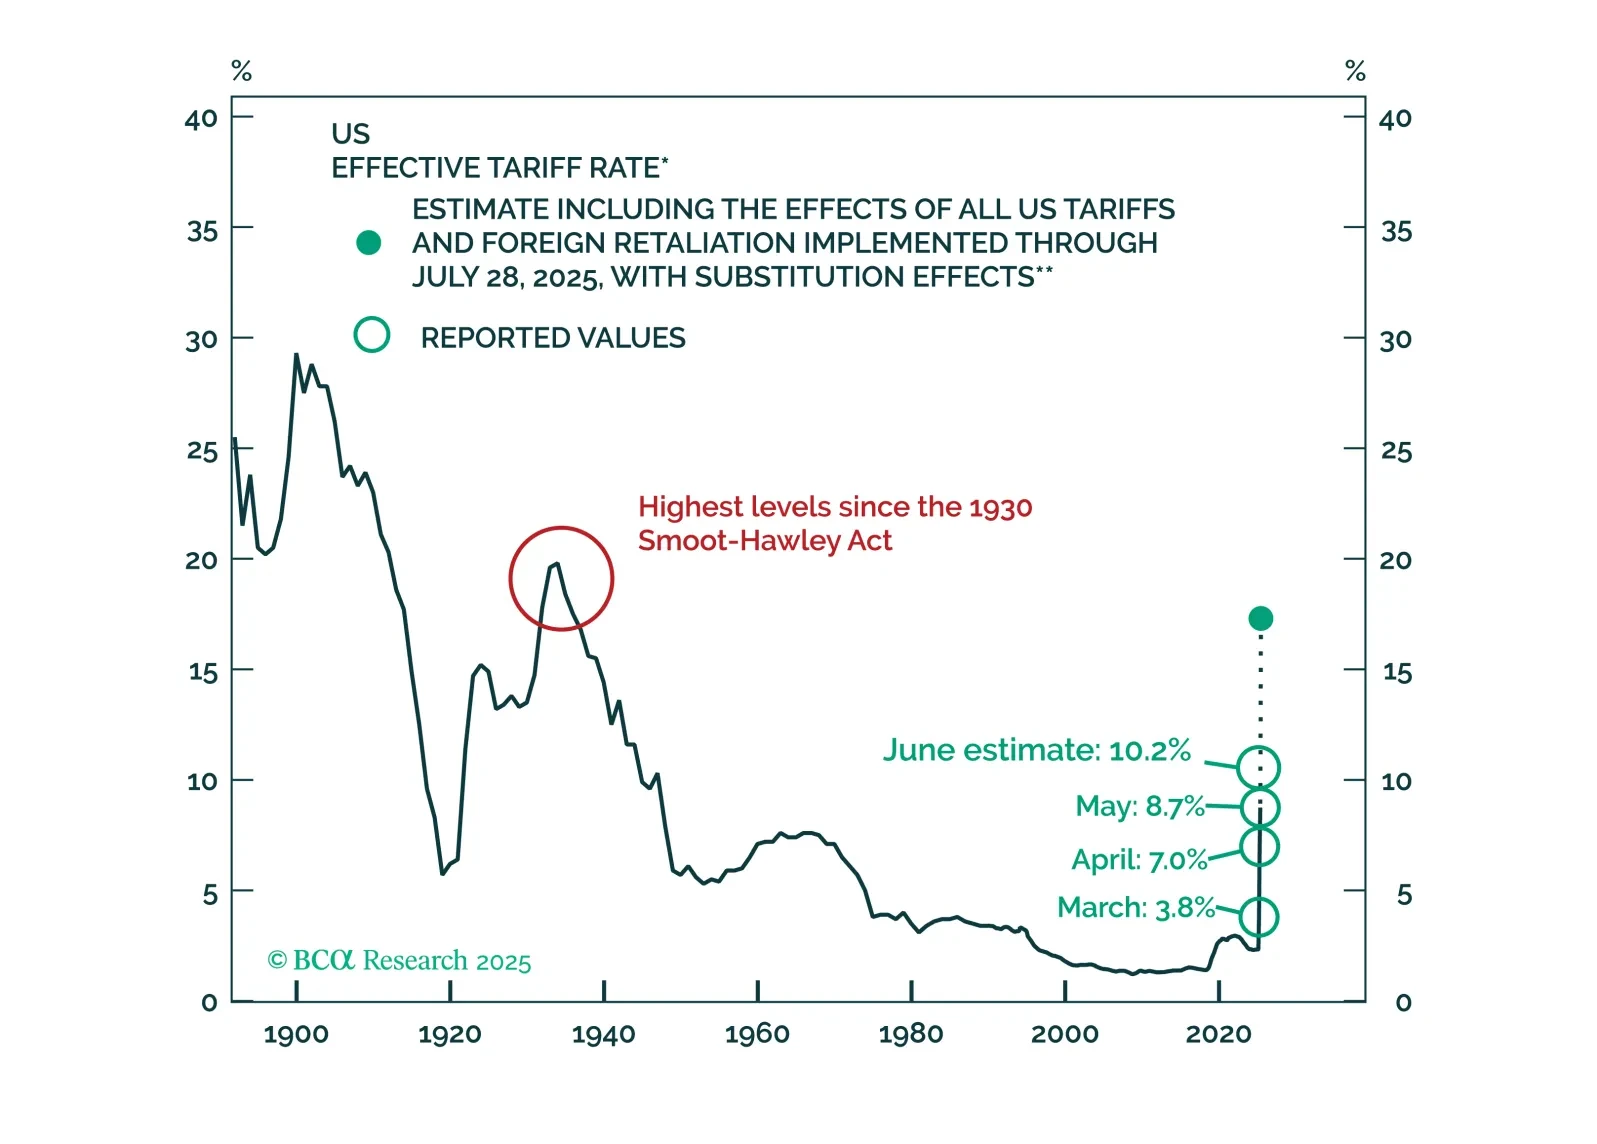
Solo adoptaremos una postura completamente defensiva si aparecen los “ojos blancos de la recesión”. Hasta ahora, no lo han hecho. Cada vez más buscaremos en nuestro modelo MacroQuant orientación sobre cuándo podría llegar el próximo punto de inflexión en los mercados.
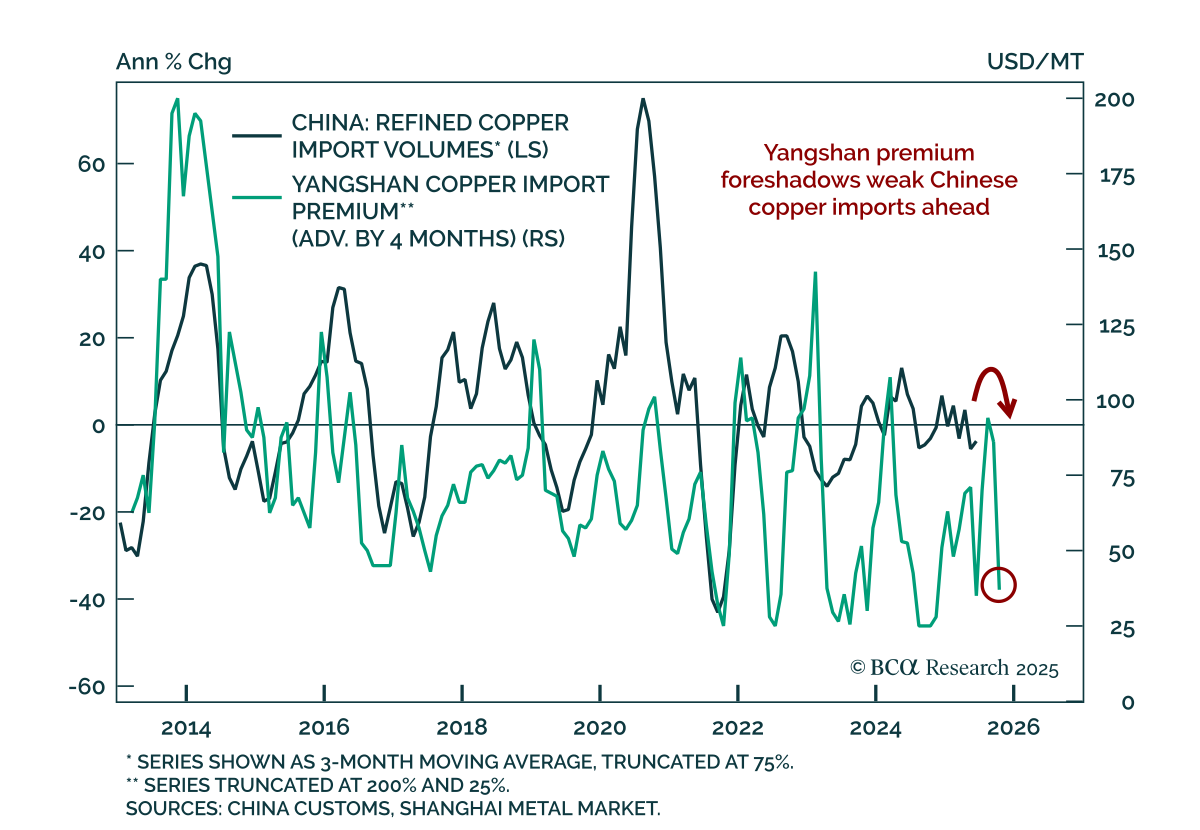
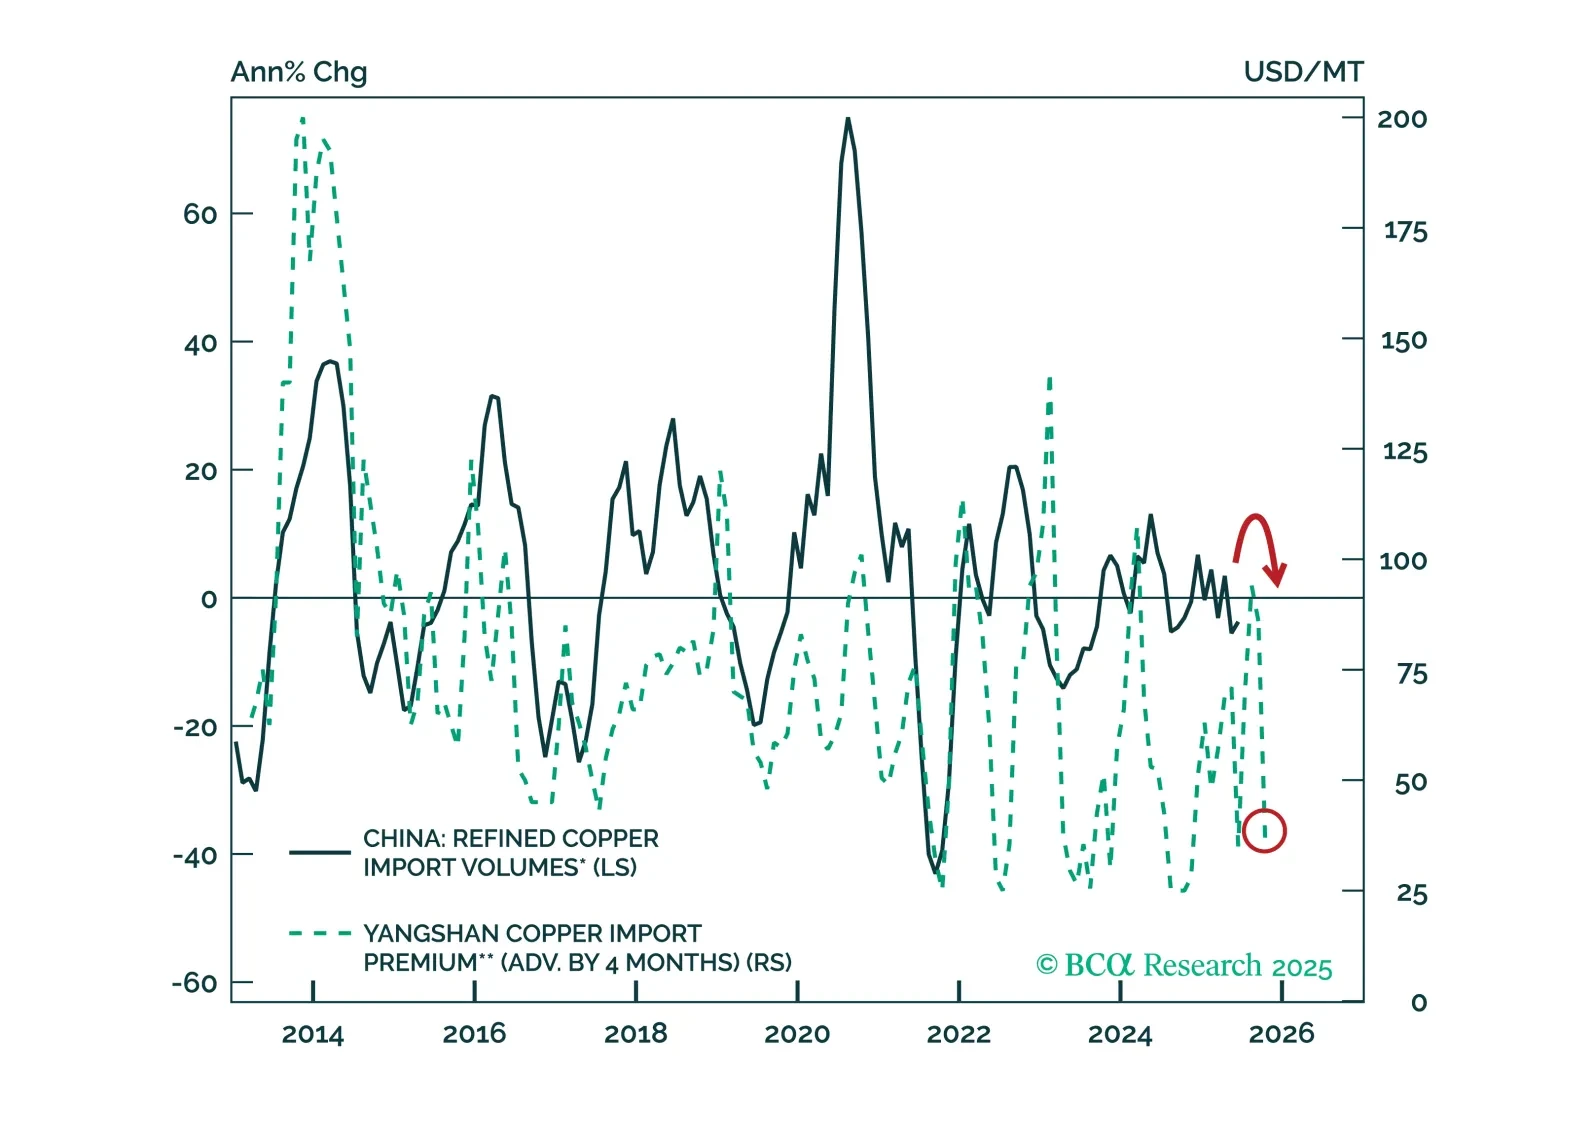
Los aranceles al cobre en EE. UU. redirigirán los flujos comerciales del metal desde los EE. UU. hacia el resto del mundo, reponiendo inventarios agotados en el extranjero. Con la demanda global de cobre preparada para suavizarse en la segunda mitad del año, es probable que el metal rojo enfrente presiones a la baja en sus precios fuera de los EE. UU.
Mantén una posición larga en oro / corta en cobre del LME, e inicia una posición corta directa en cobre del LME.
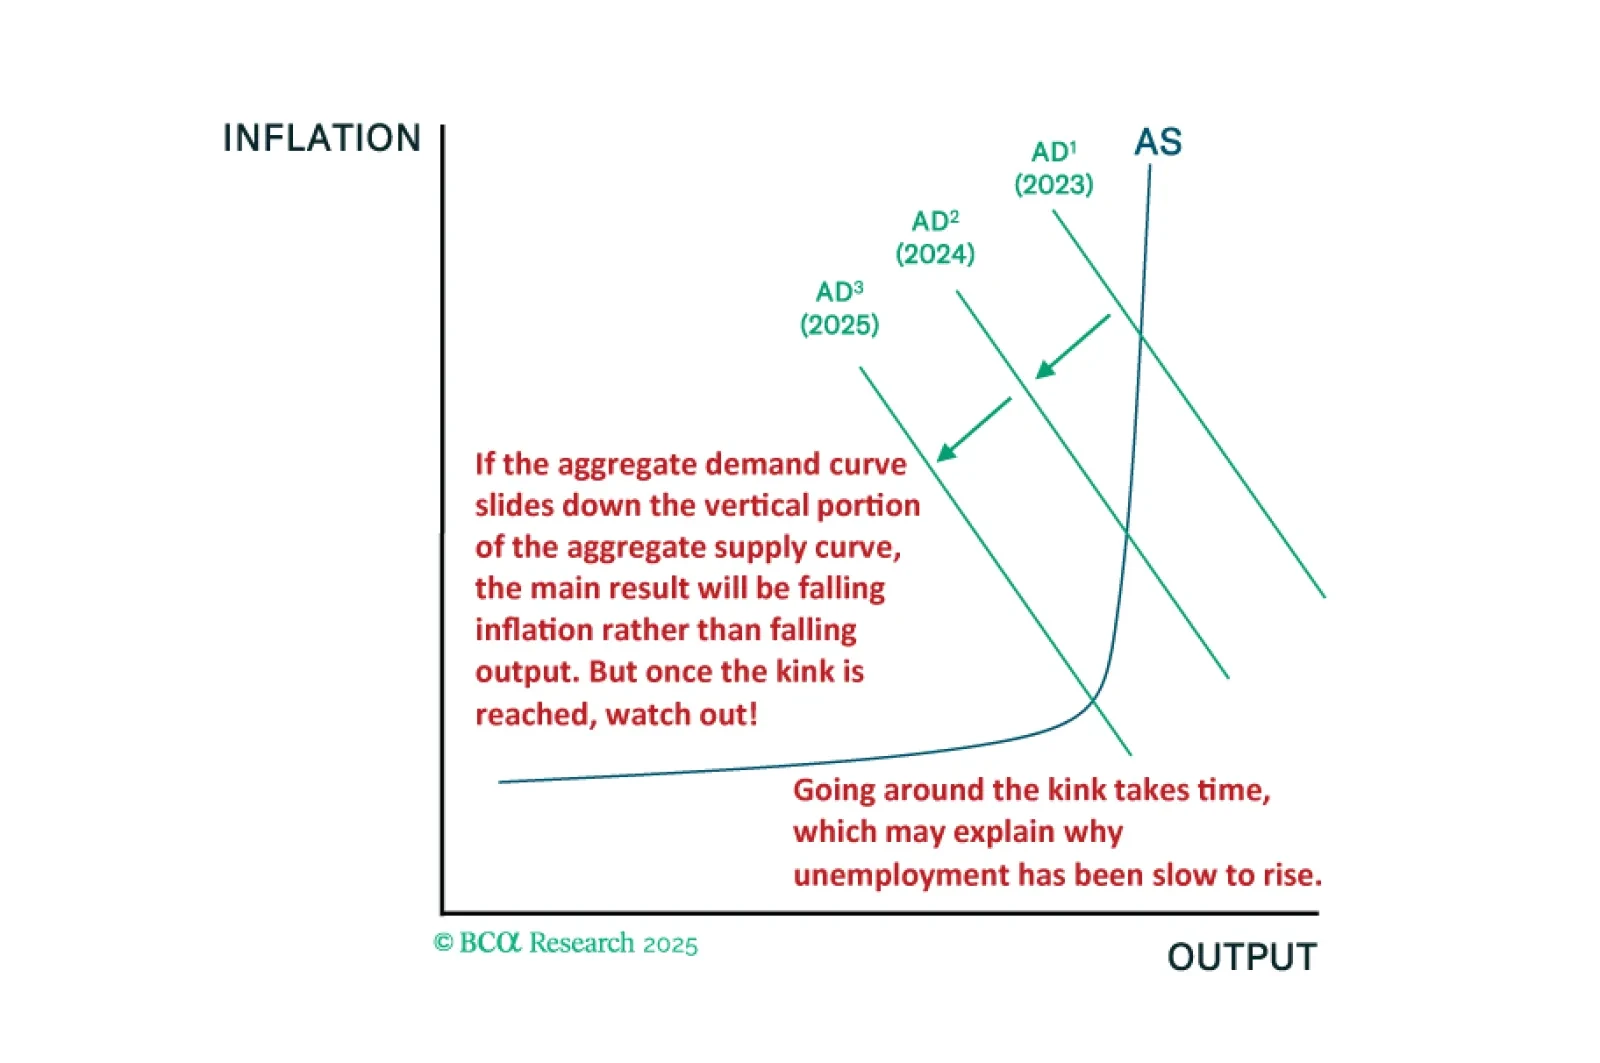
El hecho de que la economía de EE. UU. se haya deteriorado más lentamente que en ciclos anteriores es totalmente coherente con nuestro marco de la curva de Phillips con quiebres. Buscaremos en nuestro modelo MacroQuant orientación sobre cuándo adoptar una postura completamente defensiva.