Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

América Latina

Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…

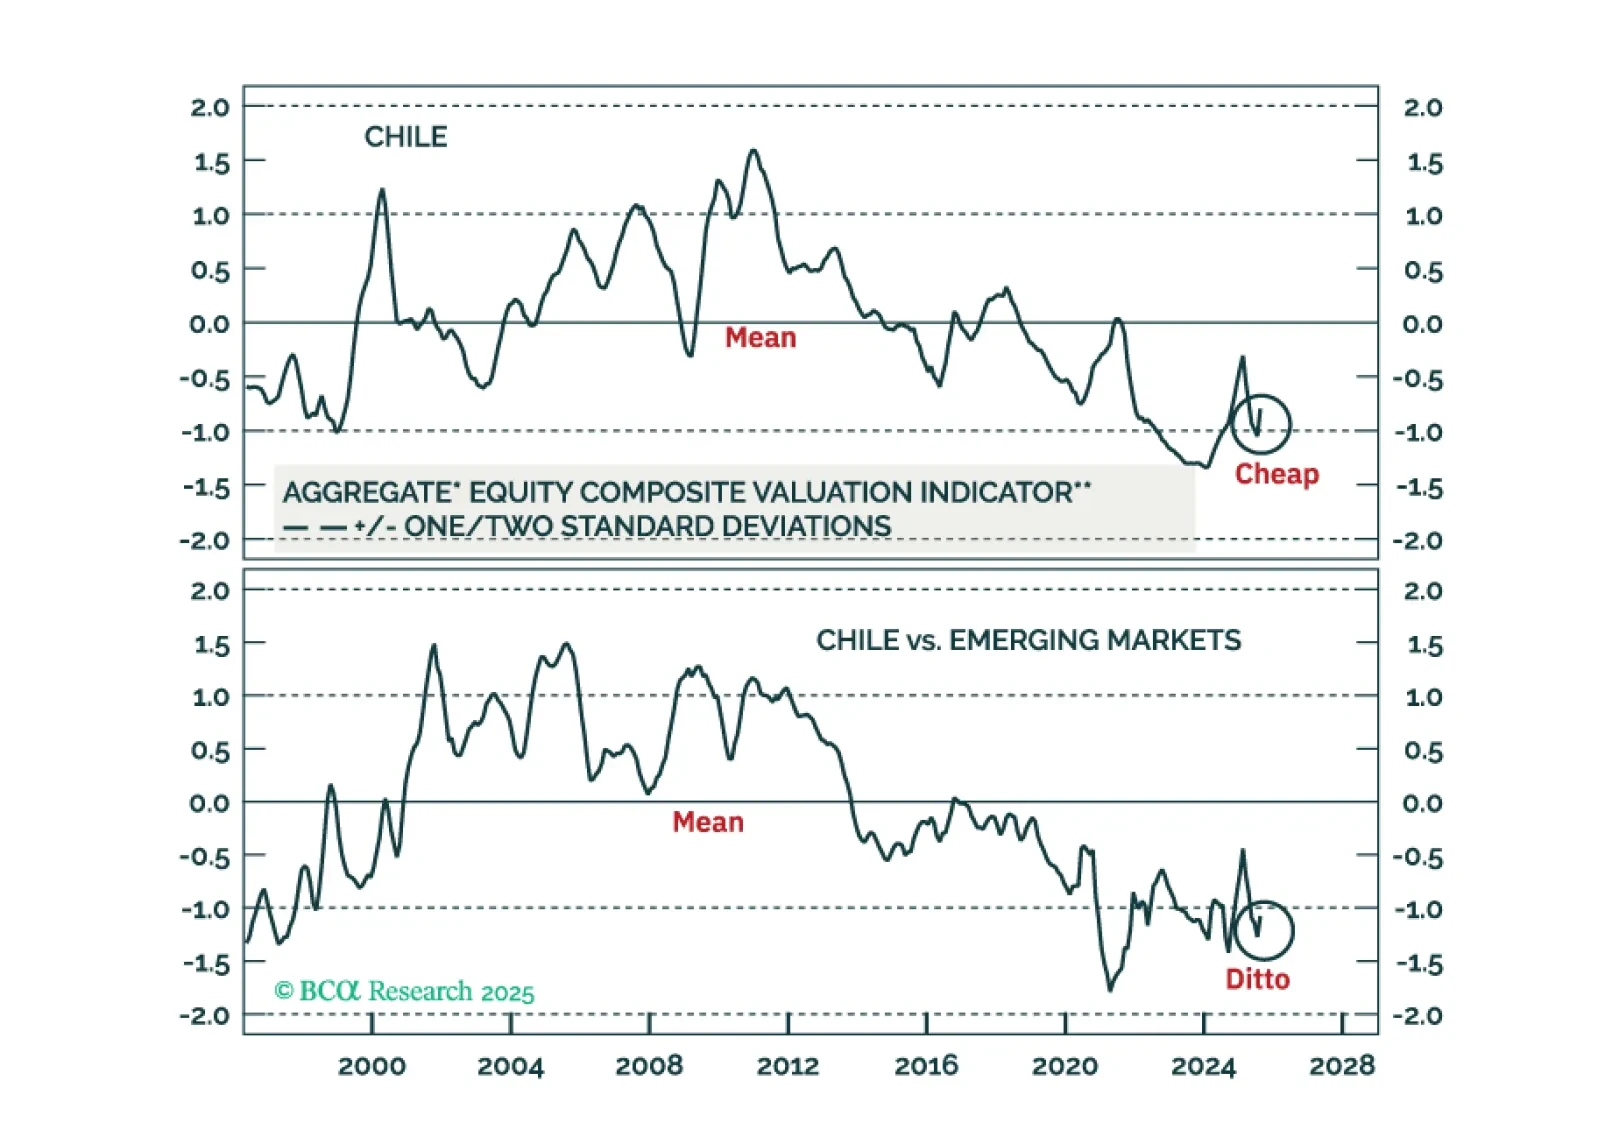
Las acciones chilenas están experimentando una reevaluación estructural. Un giro político hacia una administración proempresarial, un entorno macroeconómico favorable y un tipo de cambio resistente impulsarán el rendimiento superior de los mercados chilenos frente a sus pares de mercados emergentes. 
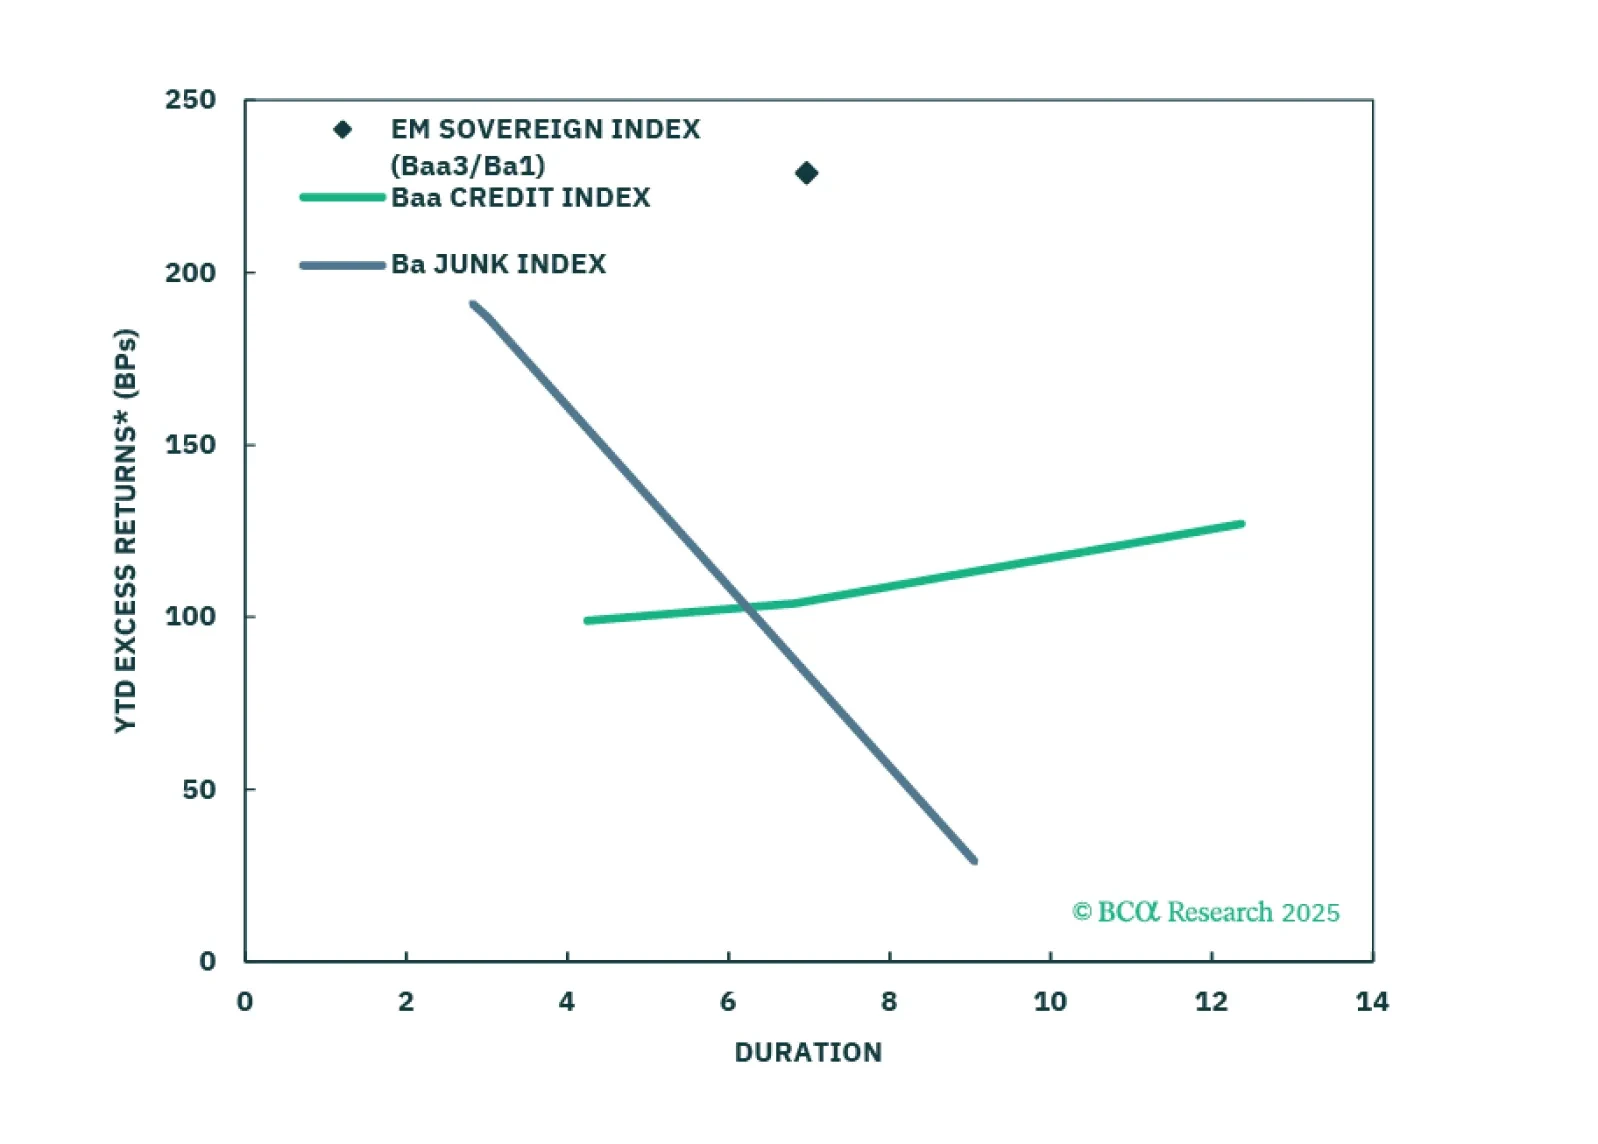
Los bonos de mercados emergentes denominados en USD han superado a las empresas corporativas de EE. UU. durante el último año. No creemos que el repunte haya terminado aún.

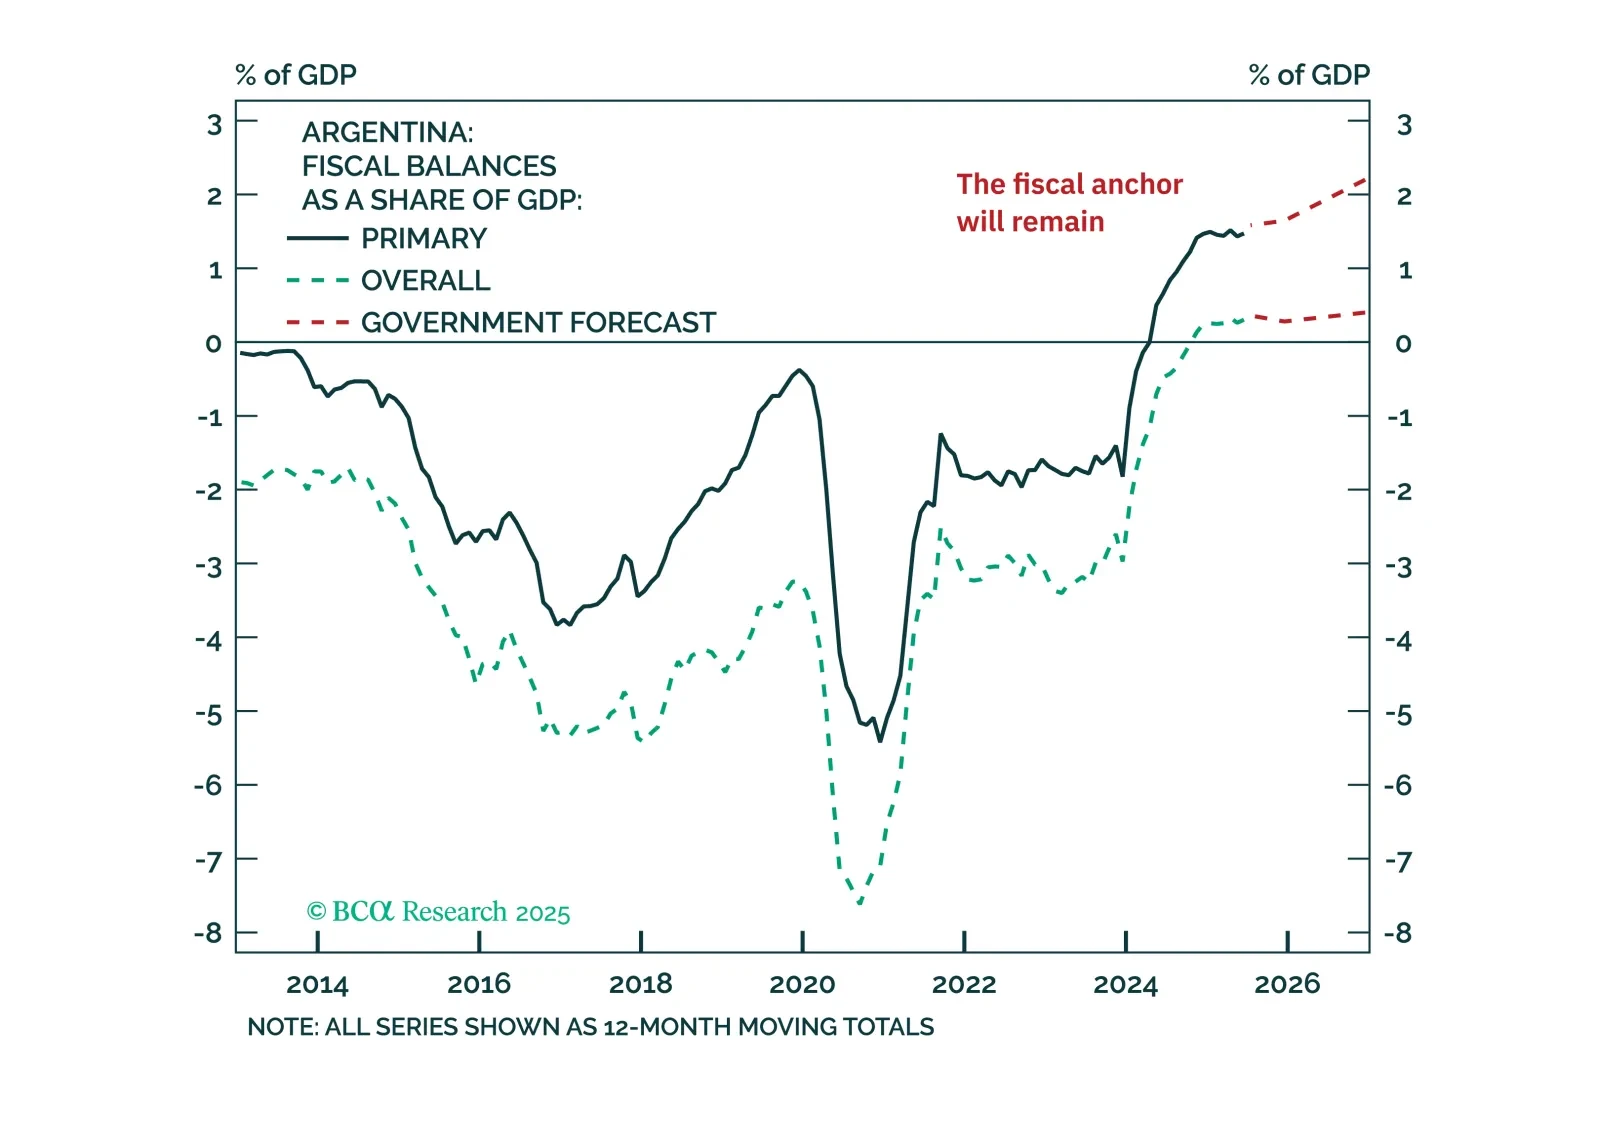
Los resultados de las elecciones en Buenos Aires son un revés para el impulso político del gobierno, pero no el final del juego. Nuestra perspectiva optimista a largo plazo se mantiene, pero los inversores a corto plazo deberían mantenerse al margen en el futuro cercano.
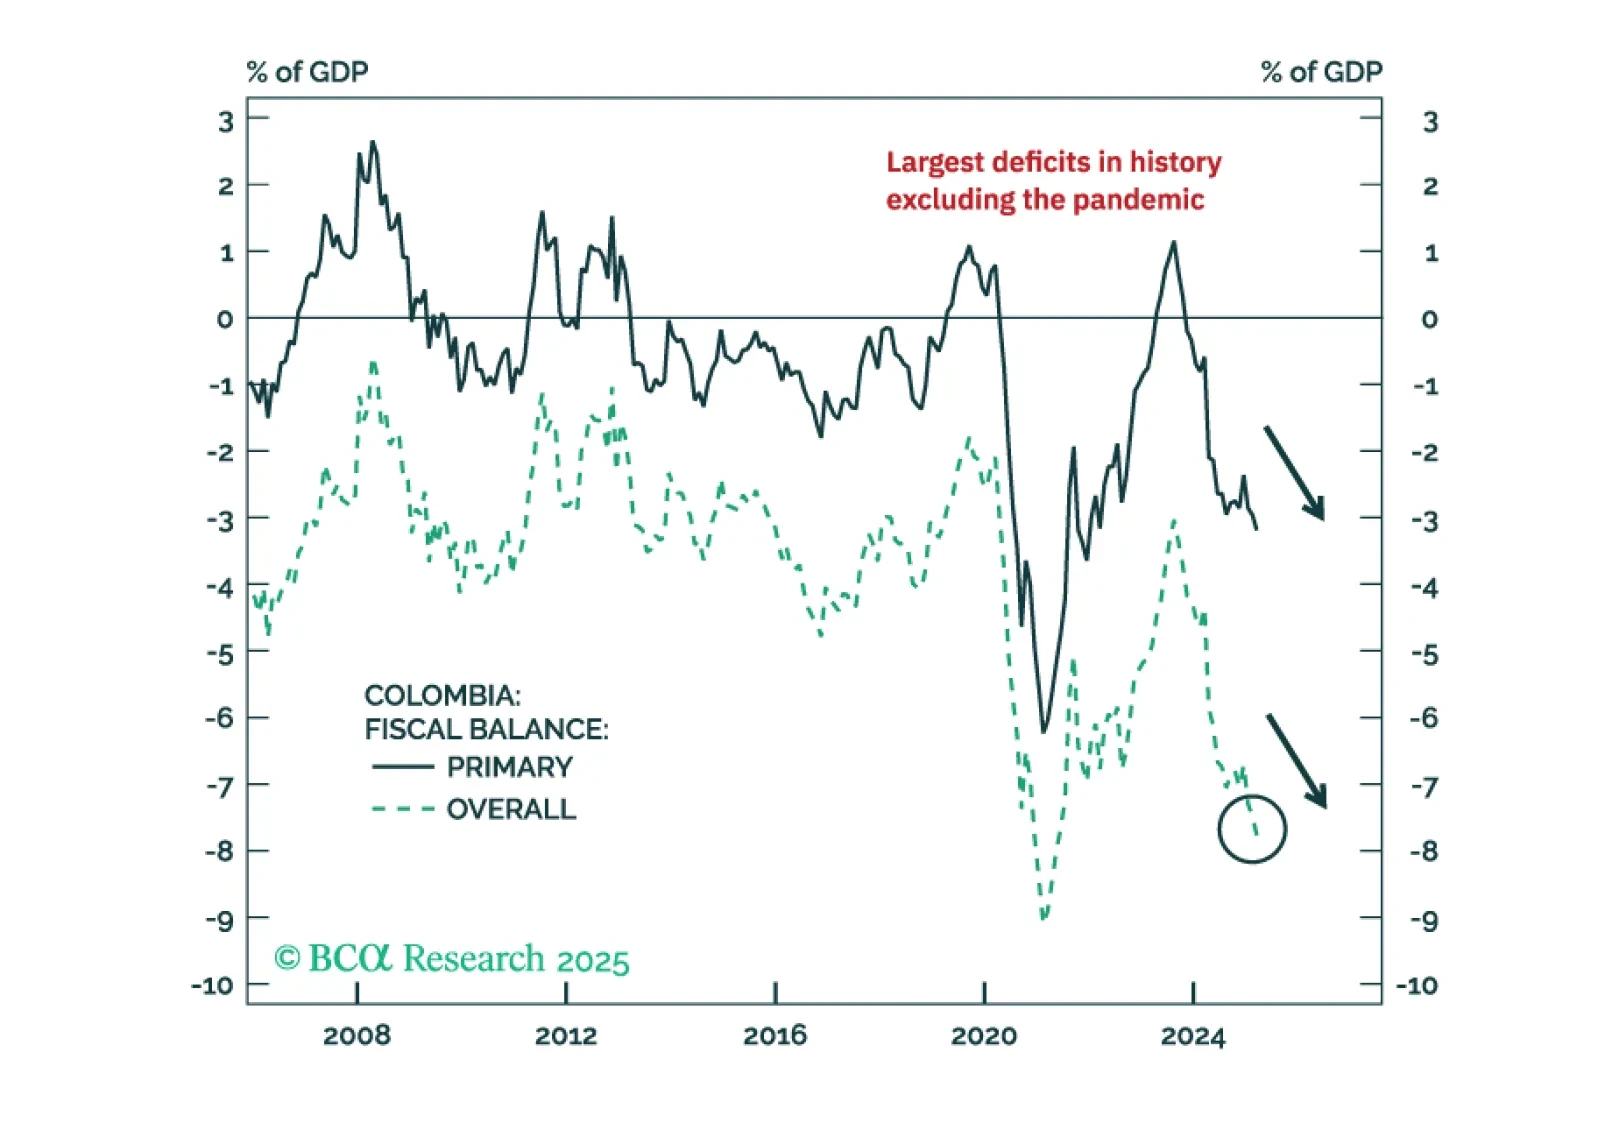
Los mercados colombianos estarán divididos entre las expectativas de futuras políticas ortodoxas y la realidad de un panorama macroeconómico en deterioro durante los próximos 12 meses. Para equilibrar los riesgos, estamos mejorando las acciones colombianas, los bonos locales y el crédito soberano de infraponderado a neutral en comparación con sus respectivos índices de referencia de mercados emergentes.
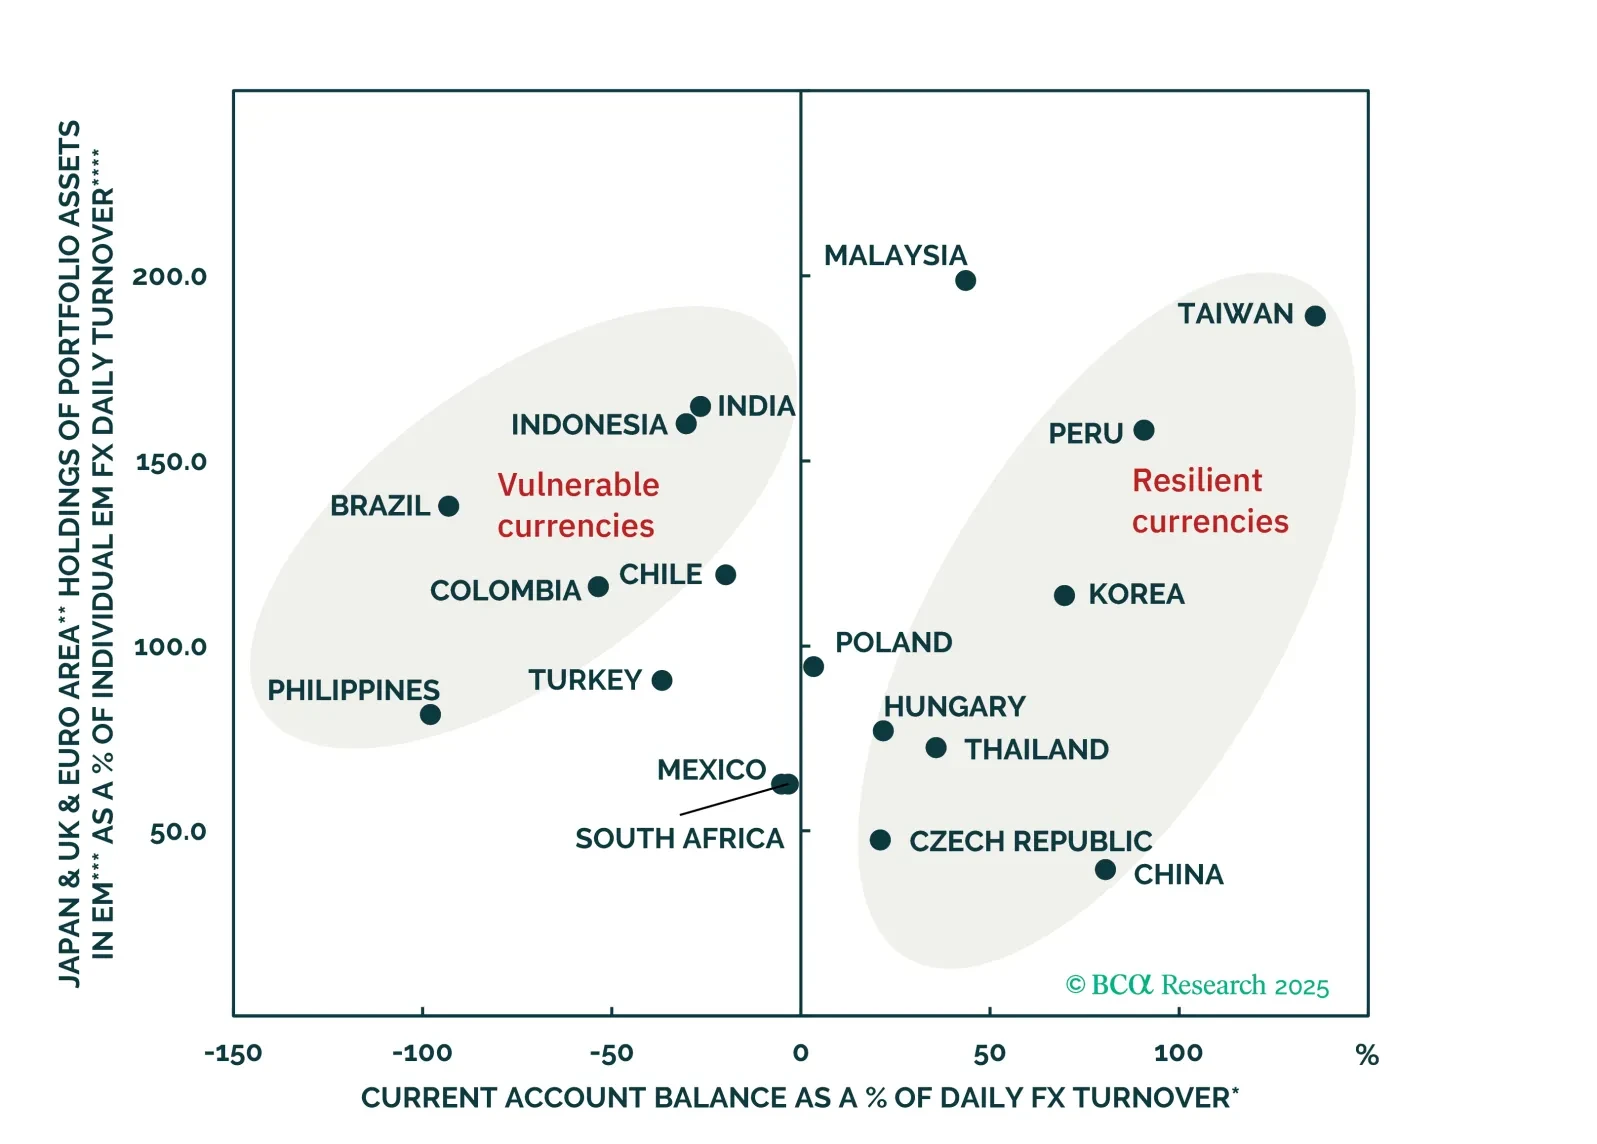
A pesar del optimismo generalizado de los inversores, las perspectivas para la moneda de Brasil están desafiadas por una mezcla tóxica de fundamentos externos, fiscales y macroeconómicos deficientes. Se espera que el BRL tenga un rendimiento inferior al de la mayoría de sus pares de mercados emergentes.
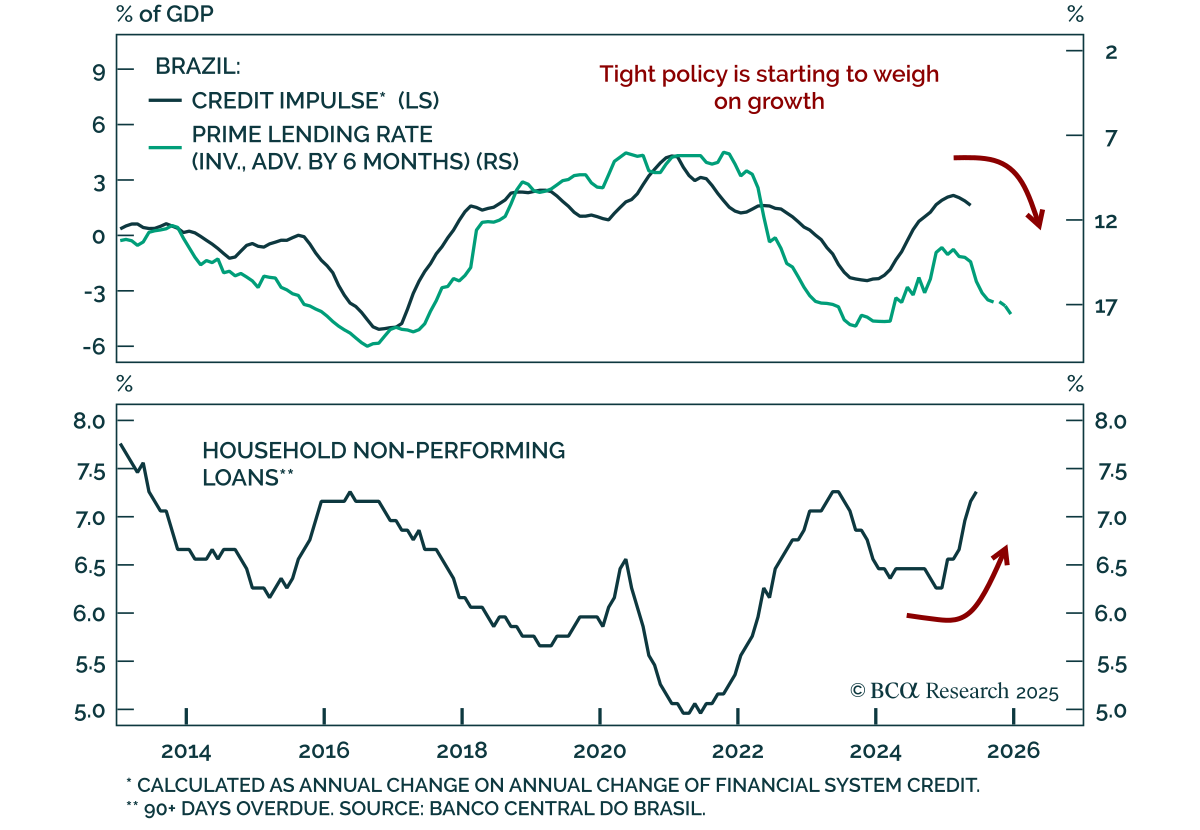
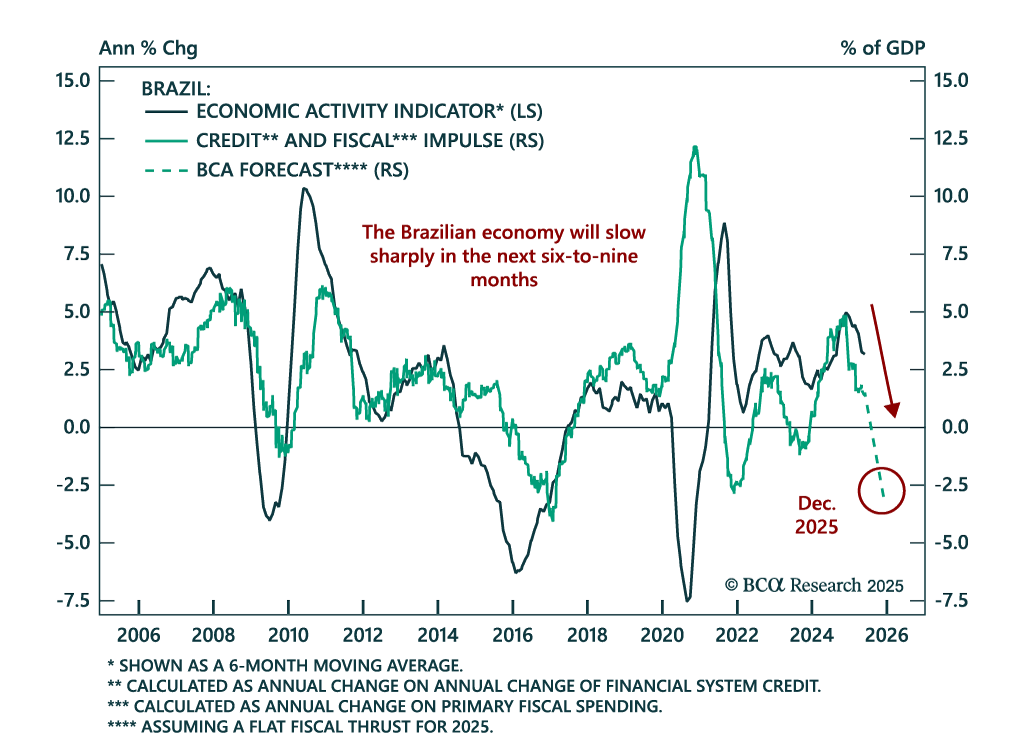
Brasil: Los halcones siguen volando Brasil: Los halcones siguen volando El Banco Central de Brasil (BCB) mantuvo las tasas en 15 %, garantizando una fuerte desaceleración del crecimiento y reforzando nuestra postura subponderada en acciones brasileñas frente…
Brasil: No vale la pena el riesgo Brasil: No vale la pena el riesgo Los estrategas de mercados emergentes de BCA continúan infraponderando las acciones, bonos locales y crédito soberano brasileños, e iniciaron una posición receptora en tasas swap a 2 años. La…

Un posible gobierno de derecha en 2027 no estabilizará la trayectoria de la relación deuda pública-PIB. Una deuda pública insostenible, un gran déficit en cuenta corriente y una fuerte desaceleración del crecimiento llevarán a los mercados brasileños a rendir por debajo del promedio de los mercados emergentes. Sin embargo, para beneficiarse de una economía que se desacelera rápidamente, recomendamos recibir tasas de swap a 2 años.
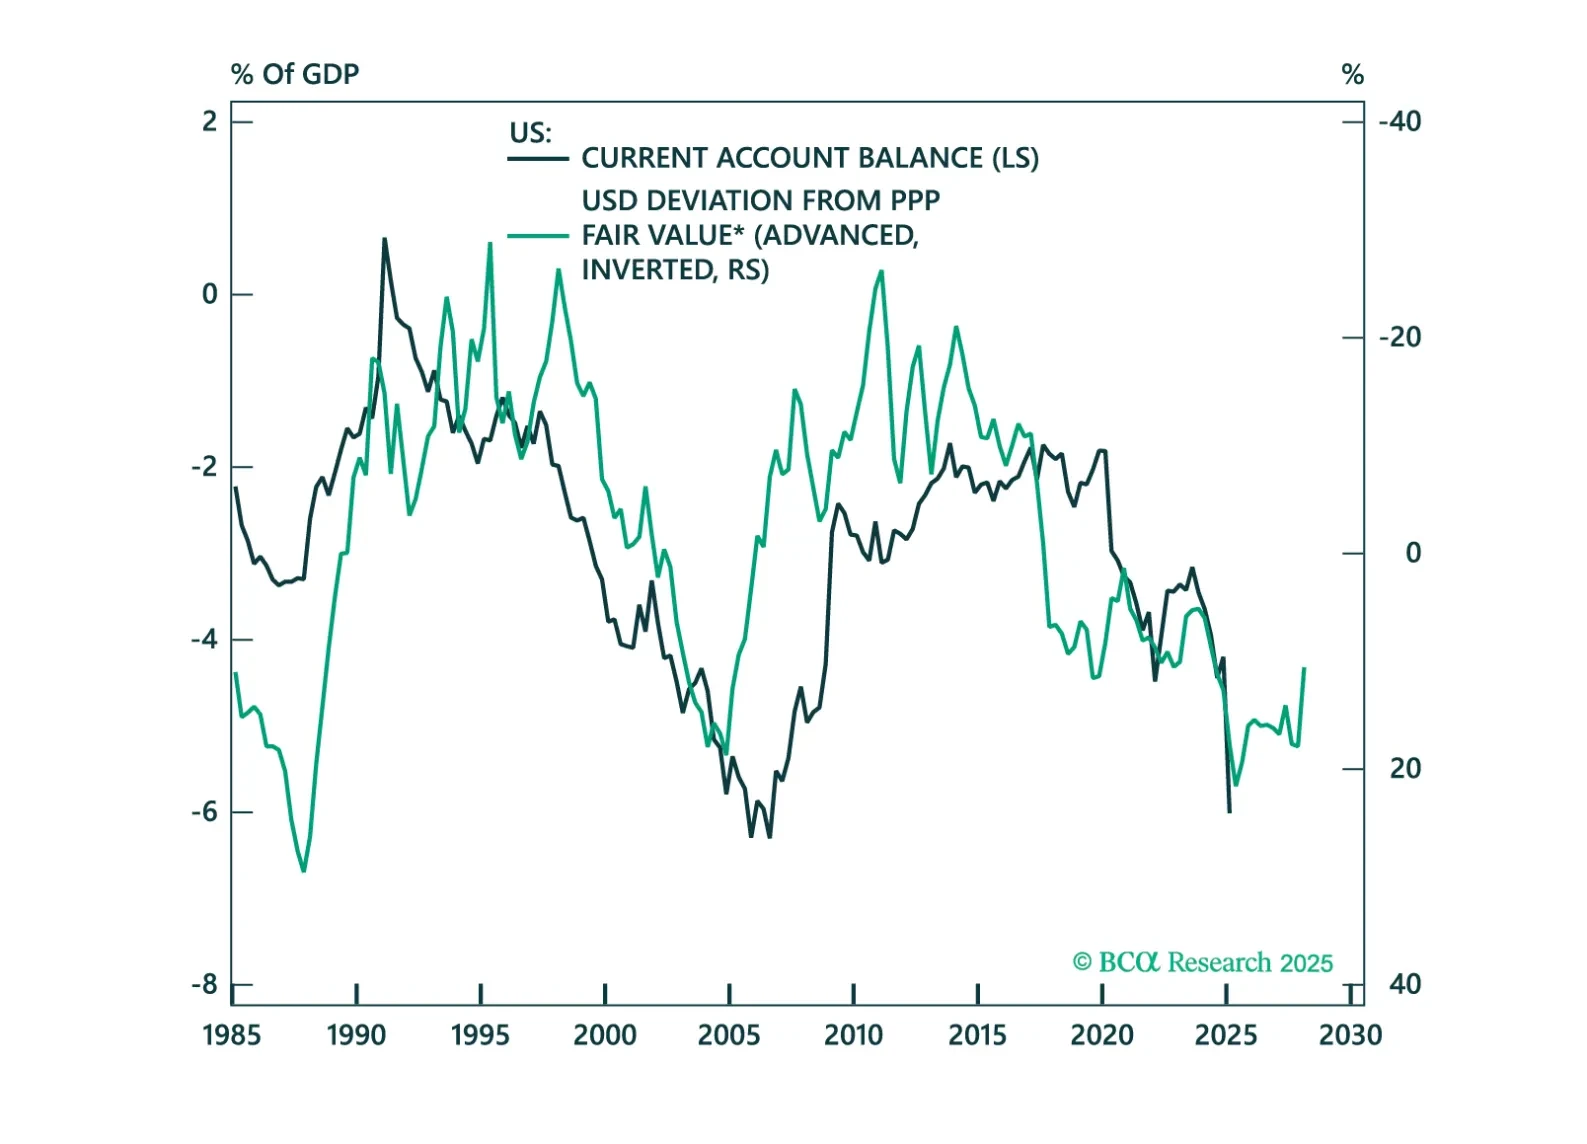
En este libro de gráficos, analizamos la balanza de pagos en países desarrollados (DM) y mercados emergentes (EM). A Estados Unidos no le va bien, pero a algunos otros países tampoco.