Sectors
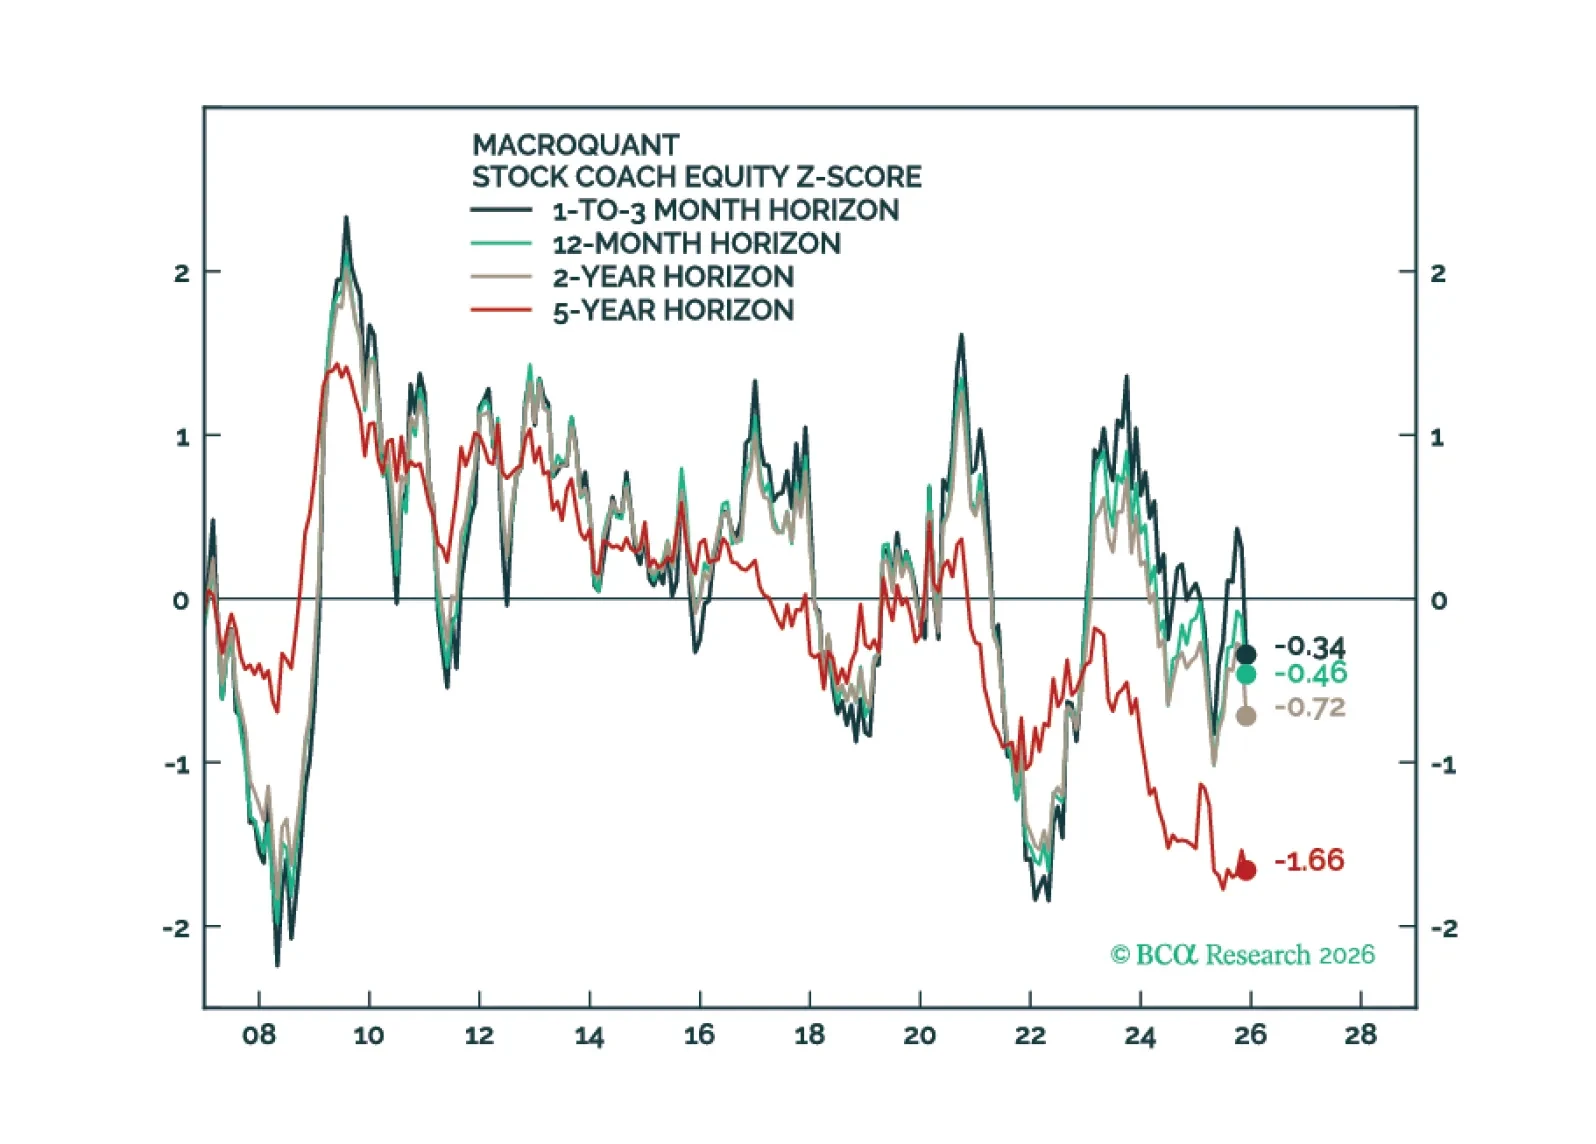
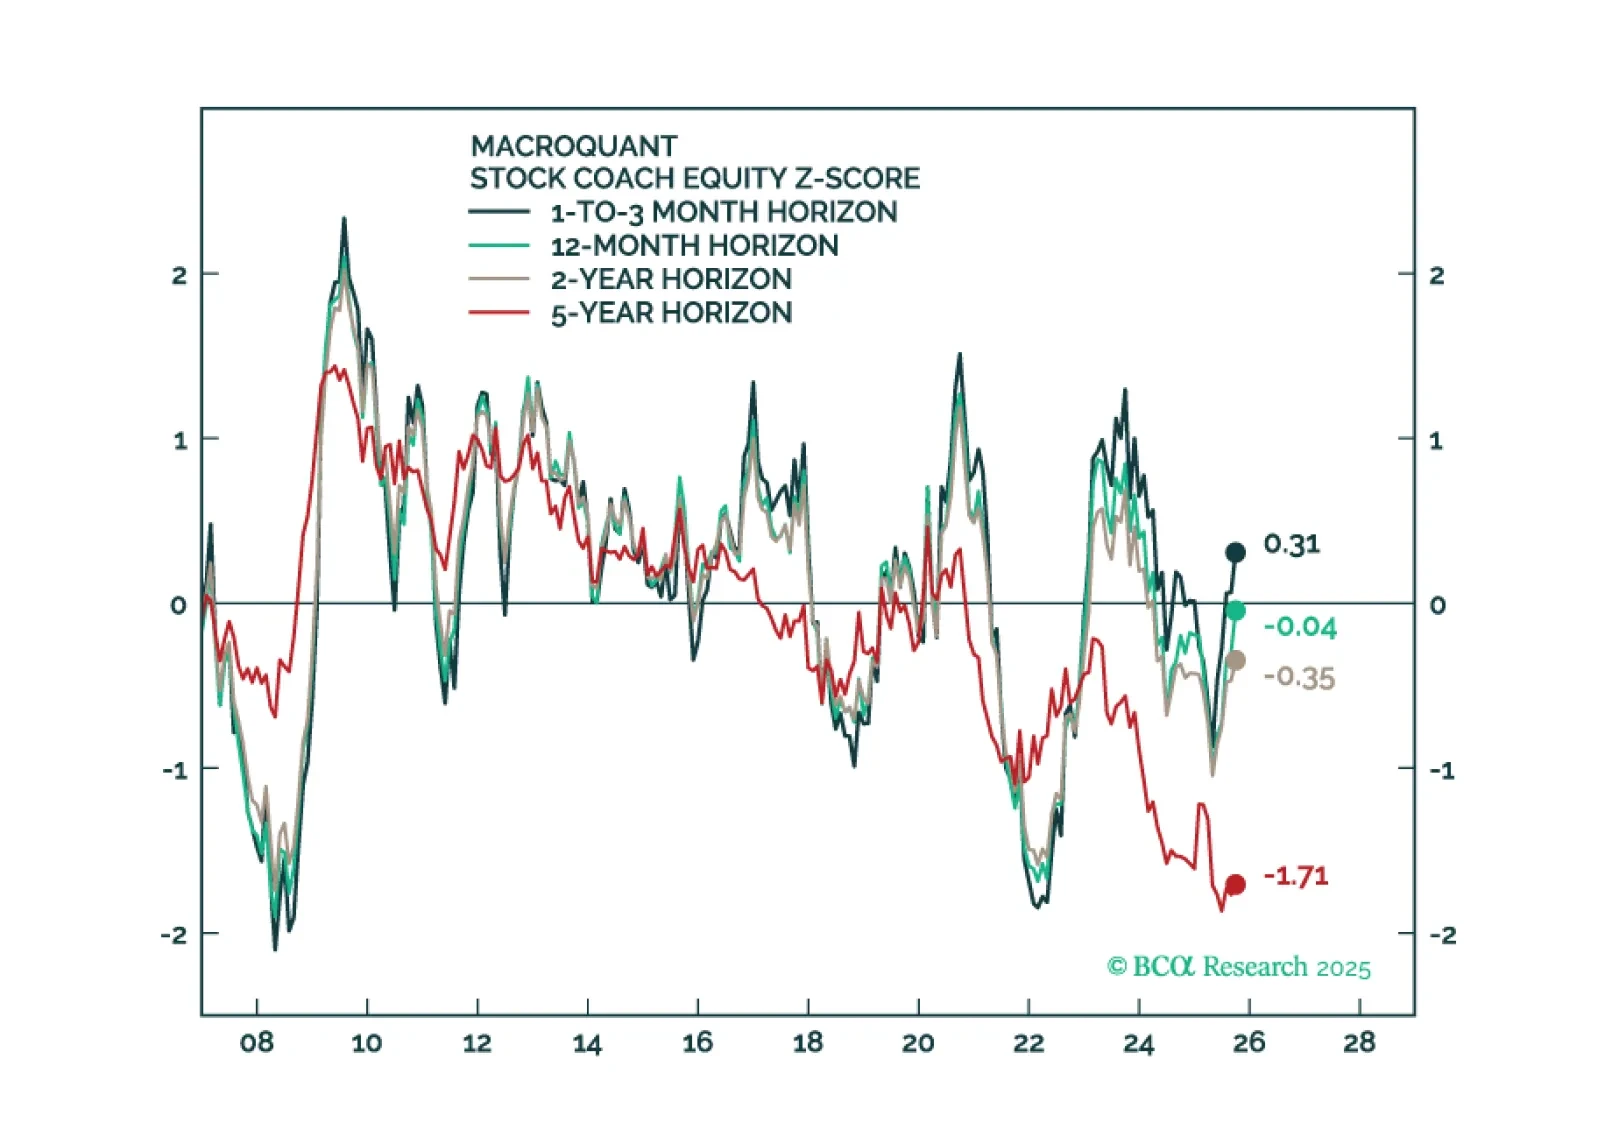
MacroQuantはエクイティをアンダーウェイトに引き下げ、フィクスト・インカムポートフォリオではベンチマーク以下のデュレーションスタンスを支持し、米ドルに対しては弱気の姿勢を維持しながら、ゴールドには強気を保っています。
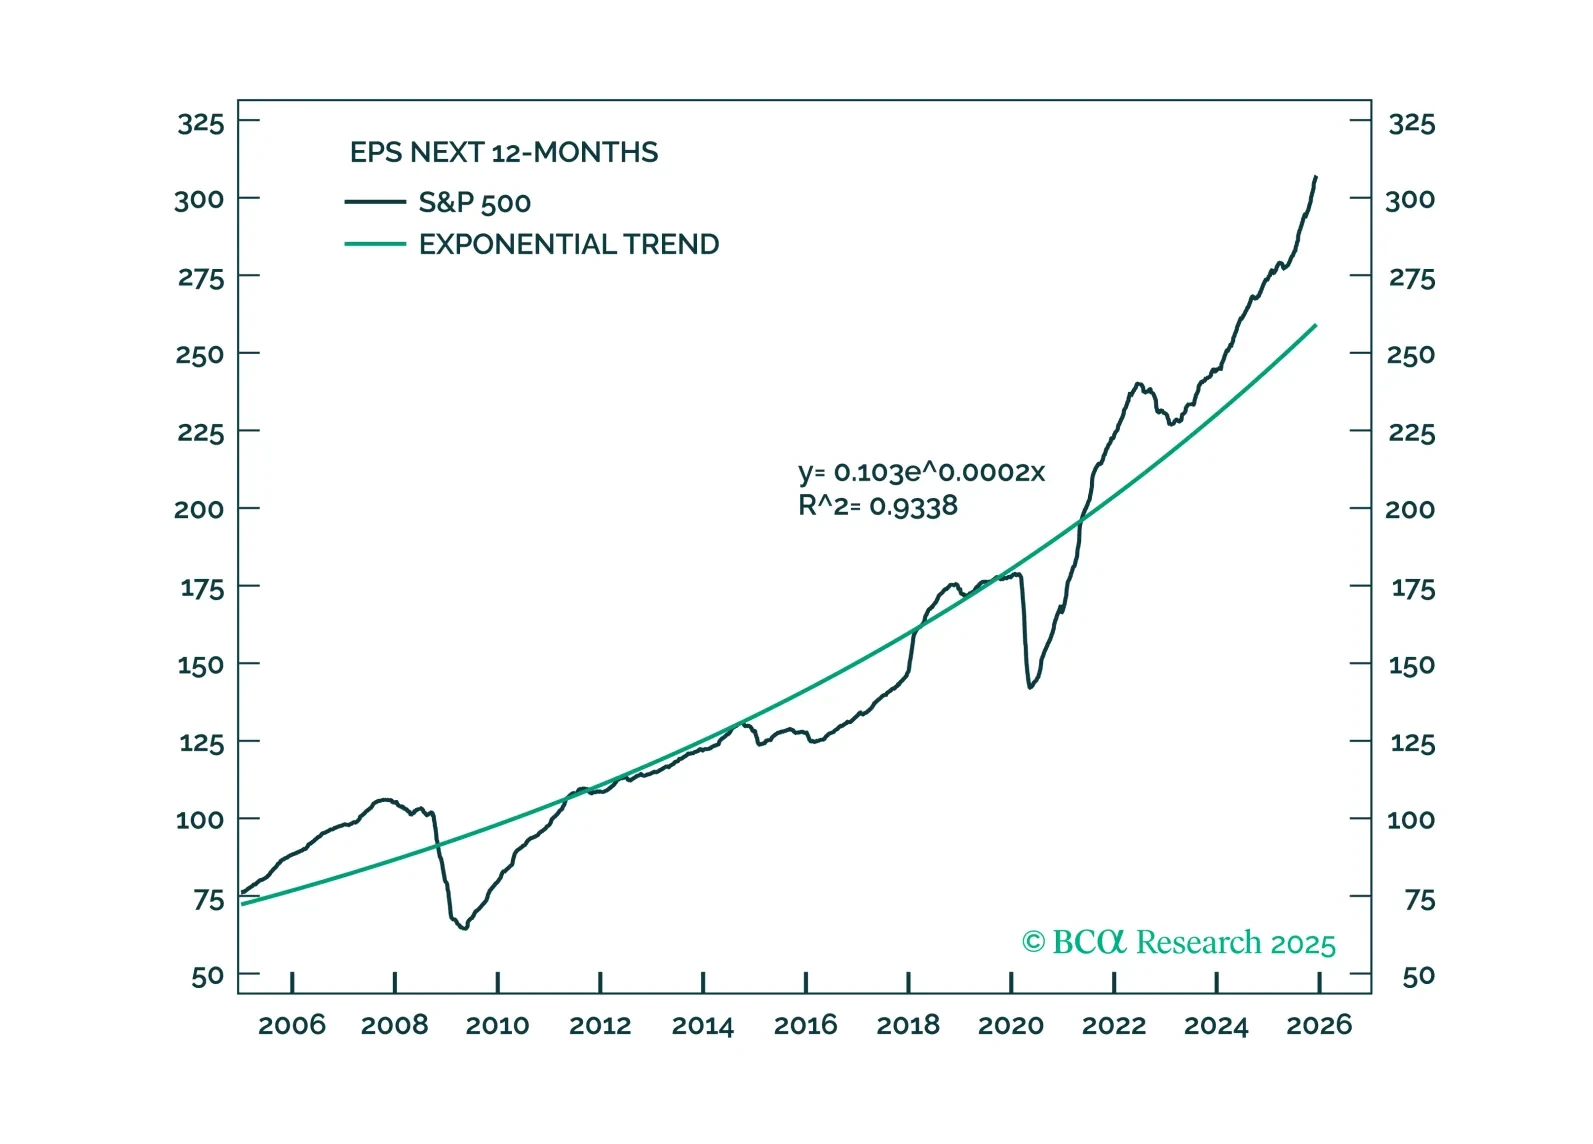
2026年の株式市場に対しては建設的な見方をしています。金融緩和、財政支援、ジェンAI関連の設備投資、そして力強い収益成長が、資産クラスに対して明確にプラスとなる要因です。バリュエーションは割高な状態にあるものの、バブル懸念は過度に強調されています。この好条件にもかかわらず、S&P500は2026年末までに7,200~7,500の範囲で5~10%のリターンにとどまると予想しています。
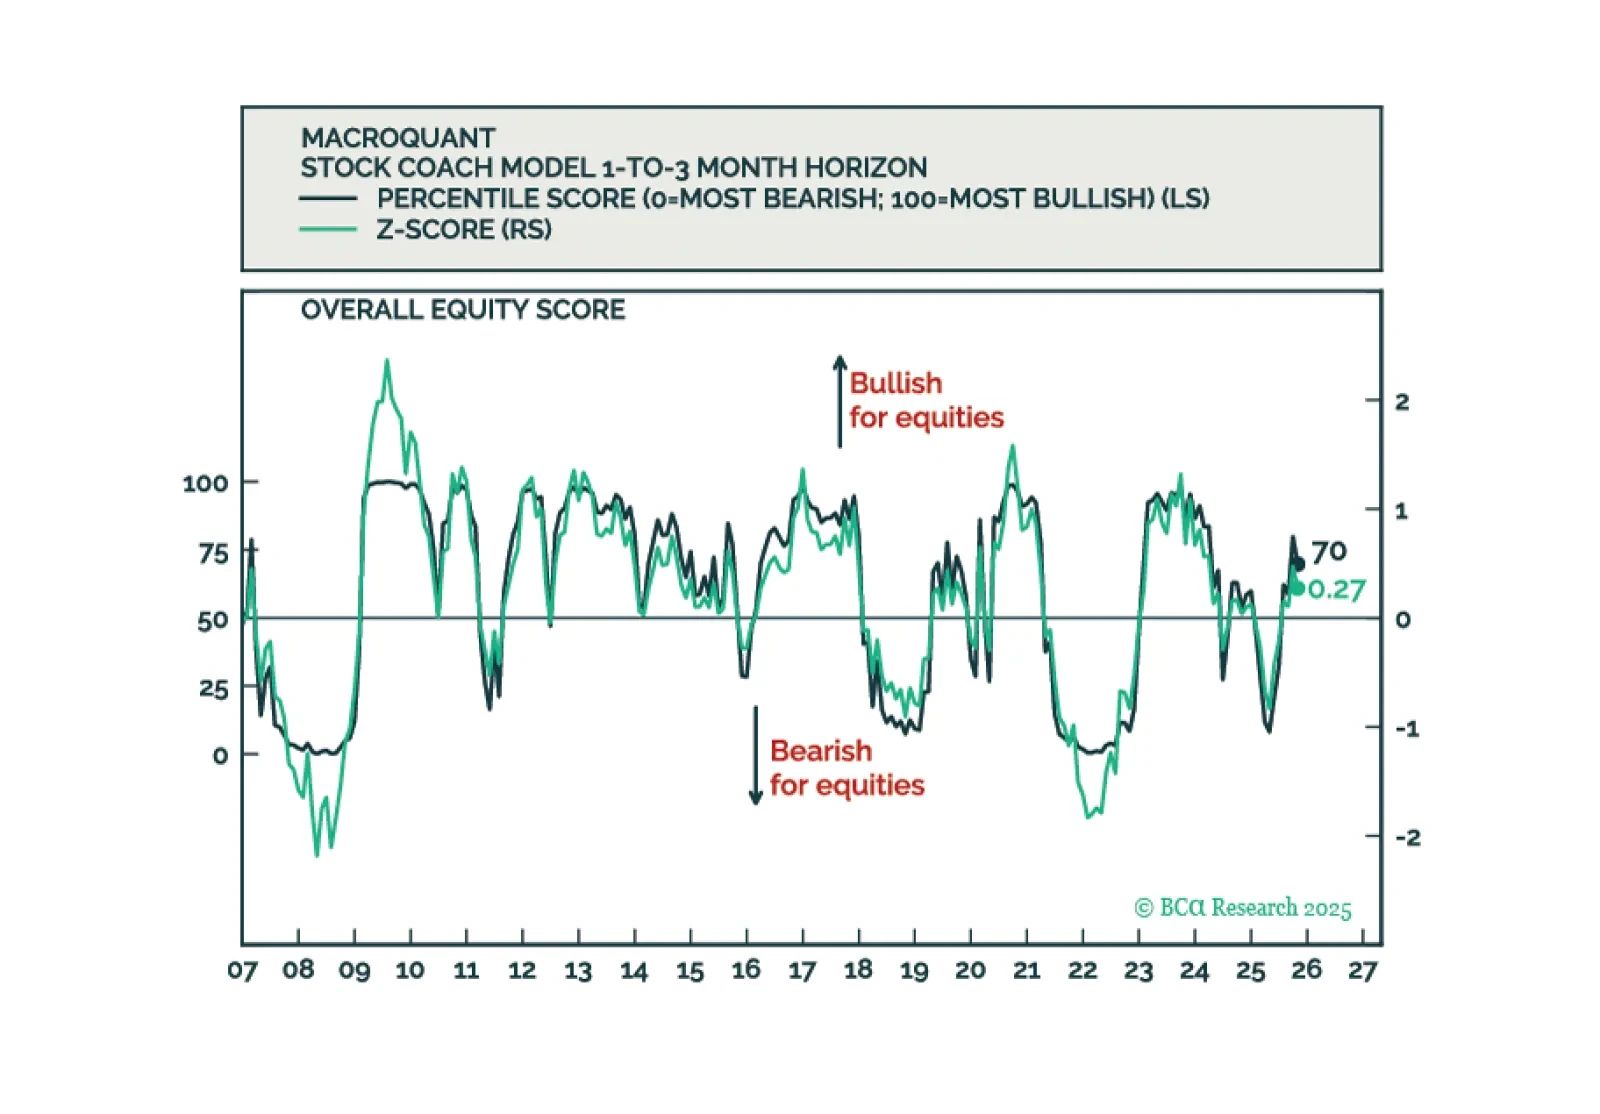
MacroQuantは戦術的に株式をオーバーウェイトに保ち、フィクスト・インカムポートフォリオにおいてベンチマークを上回るデュレーションの立場を支持し、米ドルに対して弱気の見方を維持し、金に対して強気です。

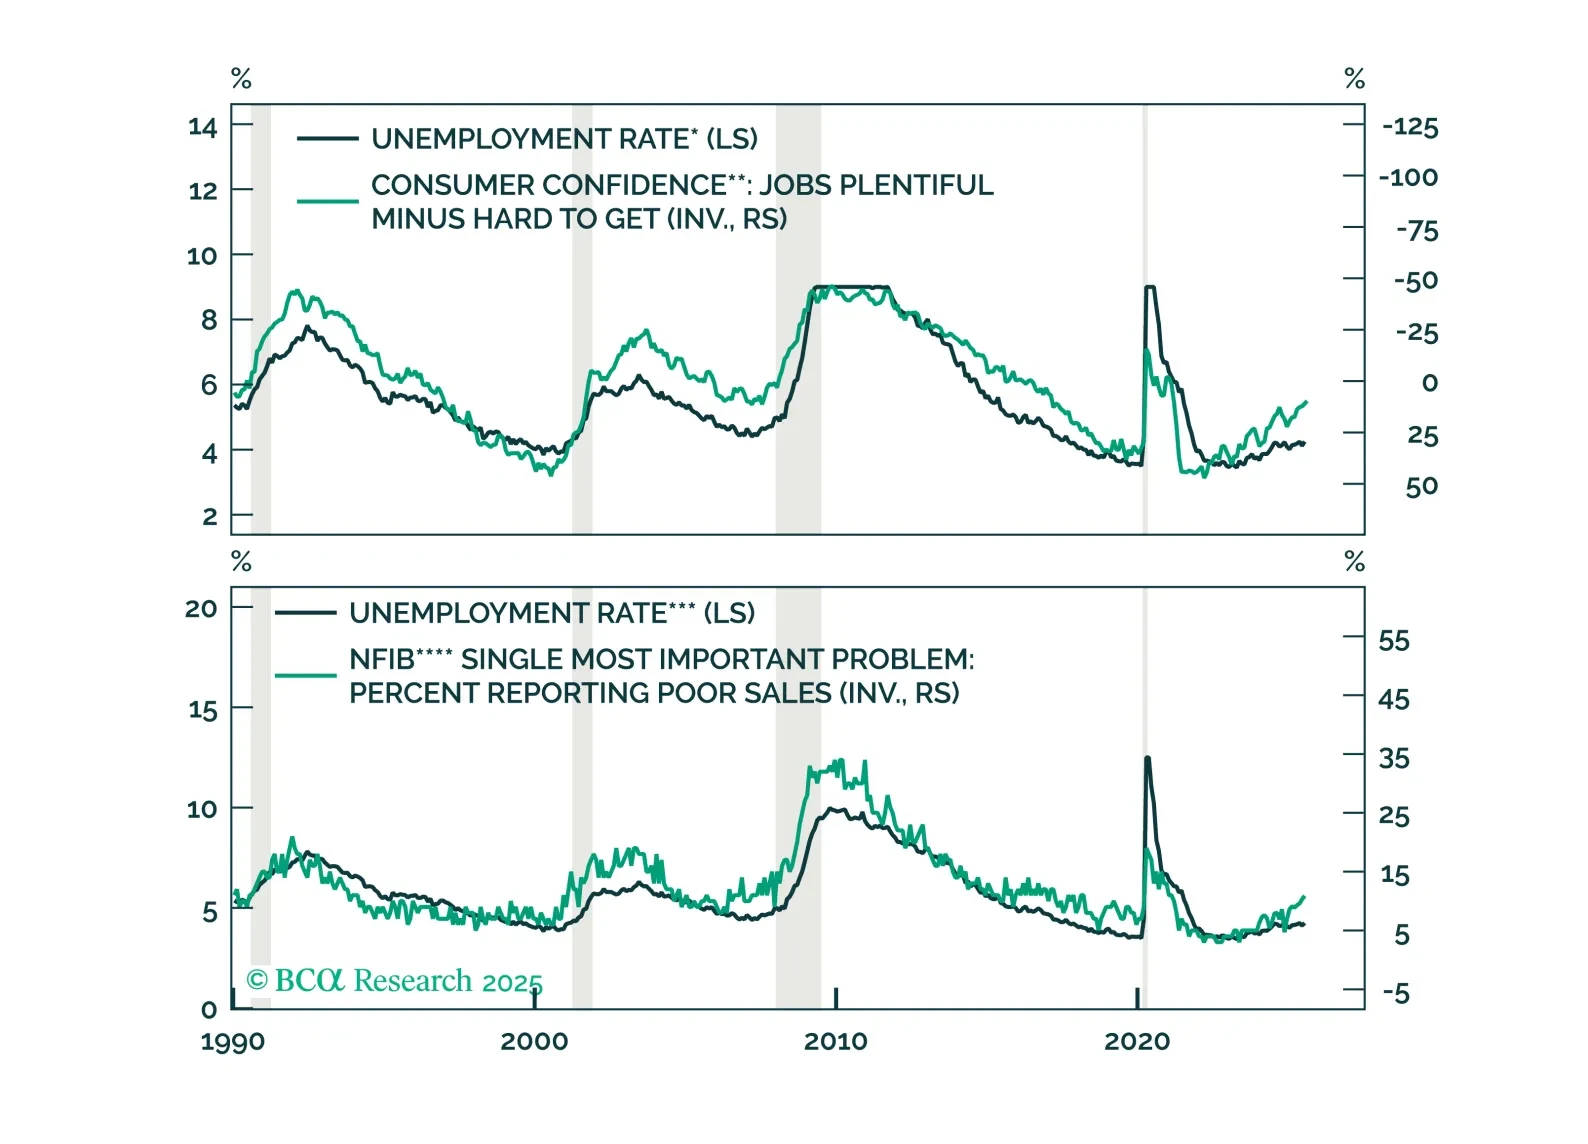
家計間および企業間の収益と株式パフォーマンスの格差が広がっていますが、全体的な現状は維持されています。当社は資産クラスに関する中立的な推奨を繰り返しつつ、経済活動が上向くか下向くかの初期兆候を注視しています。
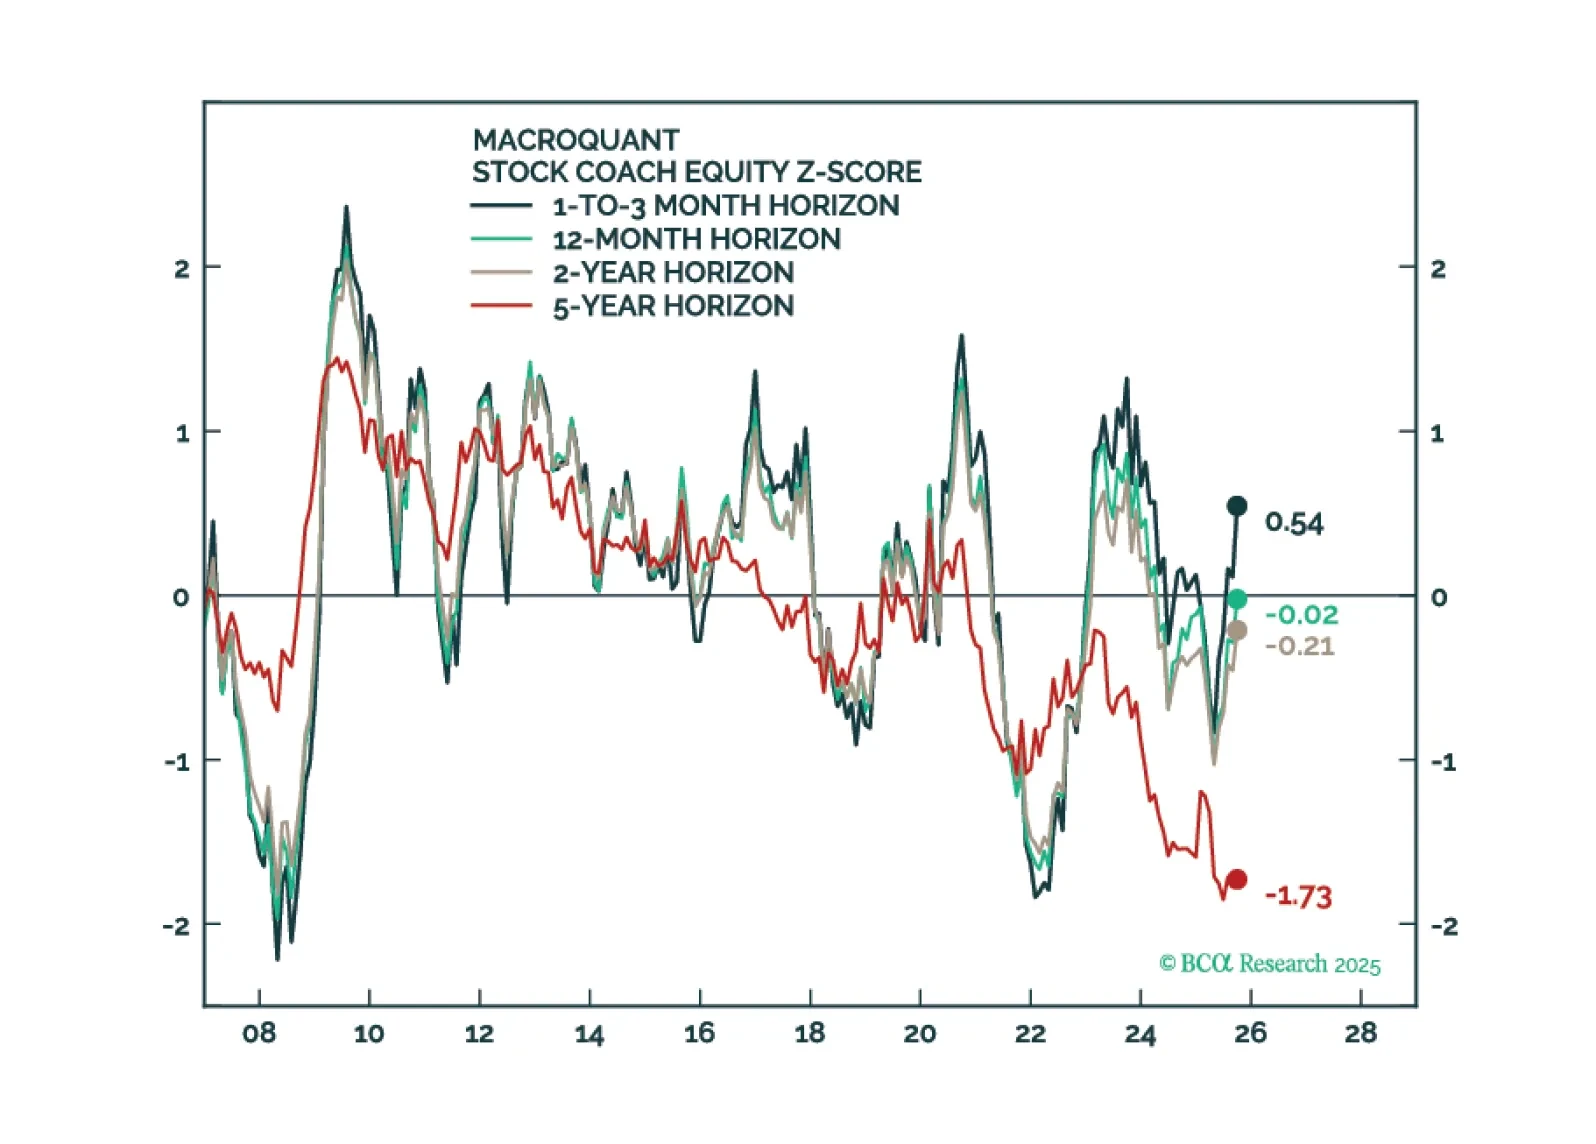
MacroQuantは戦術的に株式をオーバーウエイトとし、フィクスト・インカムポートフォリオではベンチマークを上回るデュレーションのスタンスを支持し、米ドルに対して弱気の姿勢を維持し、金と銅には強気です。
このQ4ストラテジーアウトルックでは、リセッション予測における現状、さまざまなシナリオにおける株式と債券の見通し、AIが企業利益に与える影響について投資家が誤解している理由、米ドルが構造的な下落トレンドに入ったかどうか、円、金、その他のコモディティに対する我々の視点など、さまざまな重要なテーマについて議論します。
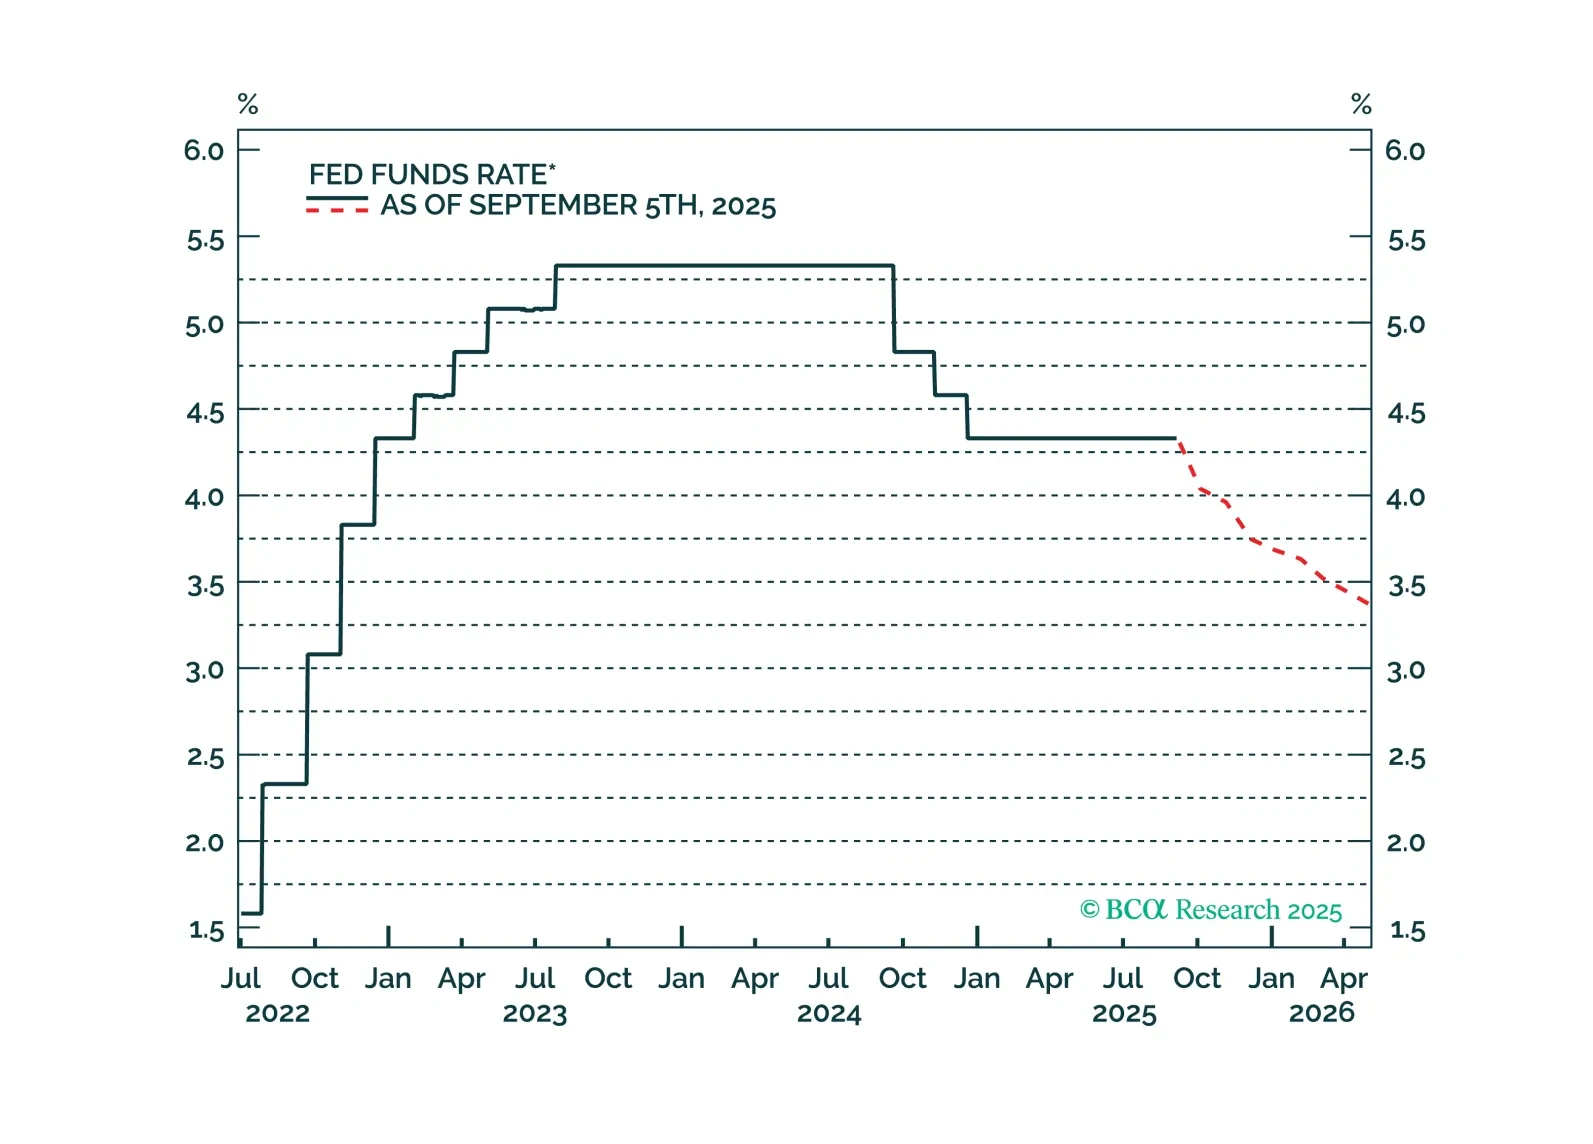
経済は減速しているものの崩壊はしておらず、金融緩和が間近に迫っています — これは株式にとってプラスの環境です。私たちは依然として戦略的に強気を維持していますが、多くのリスクがある中でもGenAIや堅調な収益を注視しています。しかし、短期的には季節性、高水準のバリュエーション、過剰なテクニカル指標が逆風となるため、戦術的には慎重です。
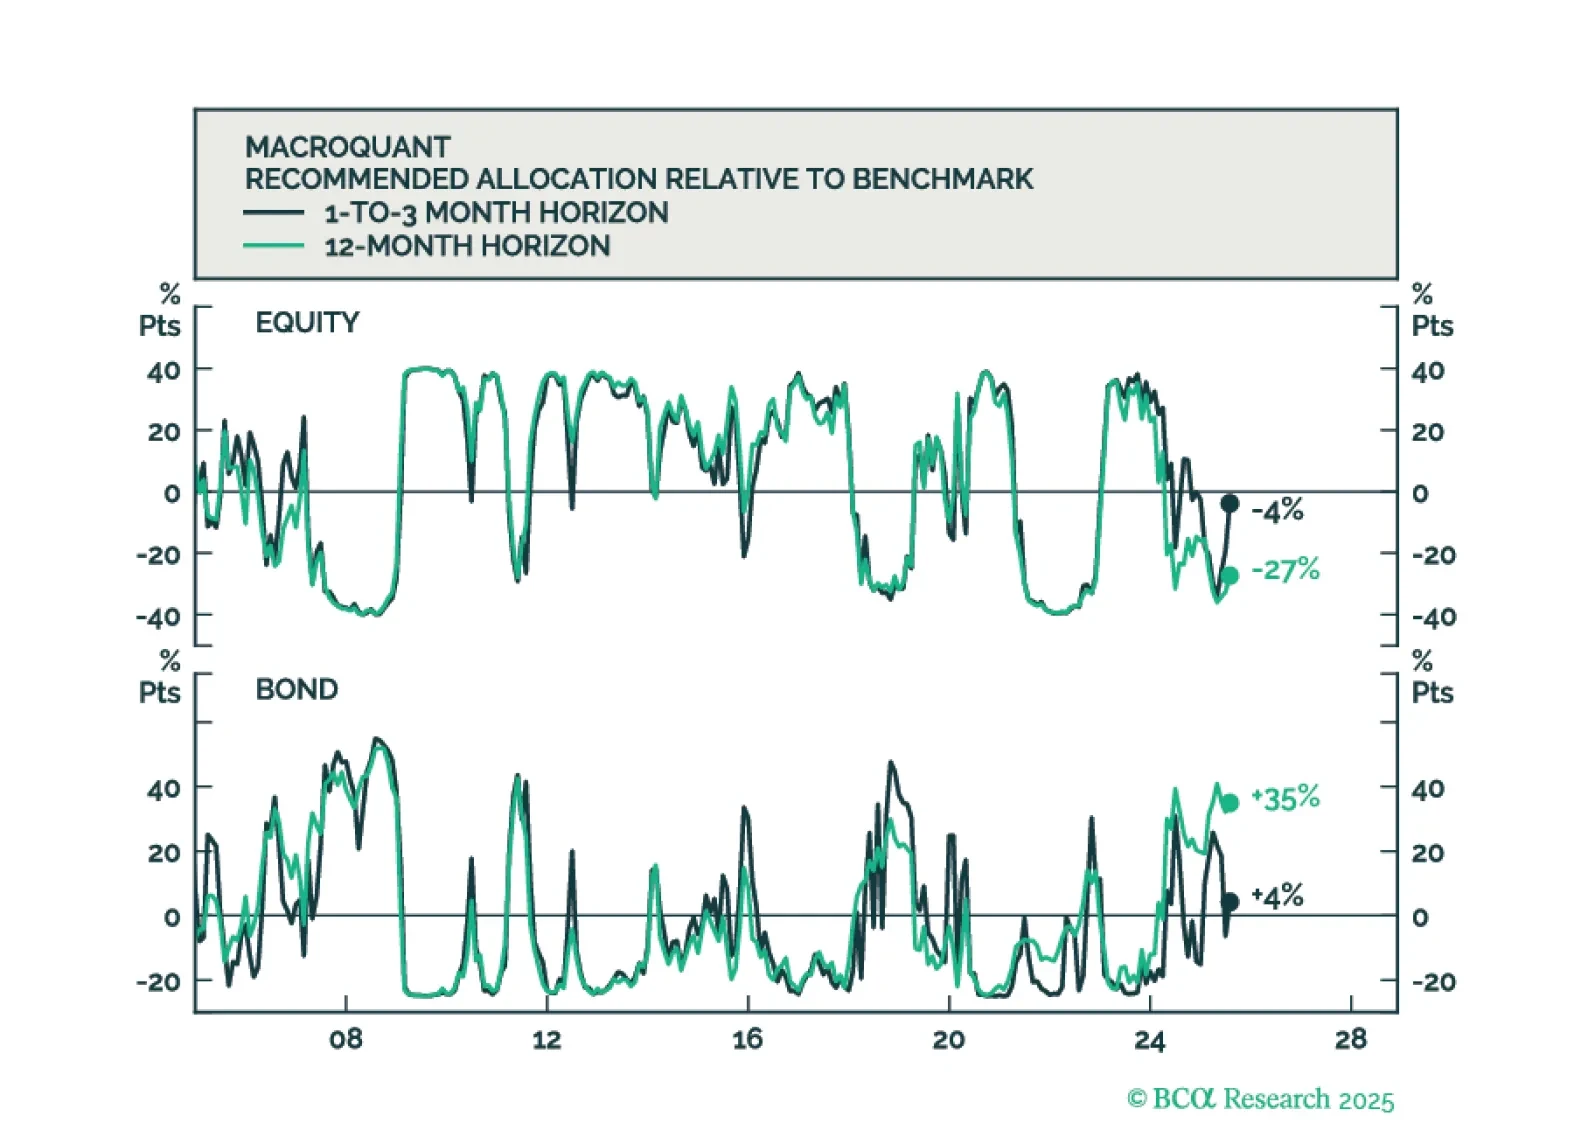
MacroQuantは長期的な視野で株式に下振れリスクがあると見ていますが、株式の弱気市場が差し迫っているとはまだ言えません。