Policy
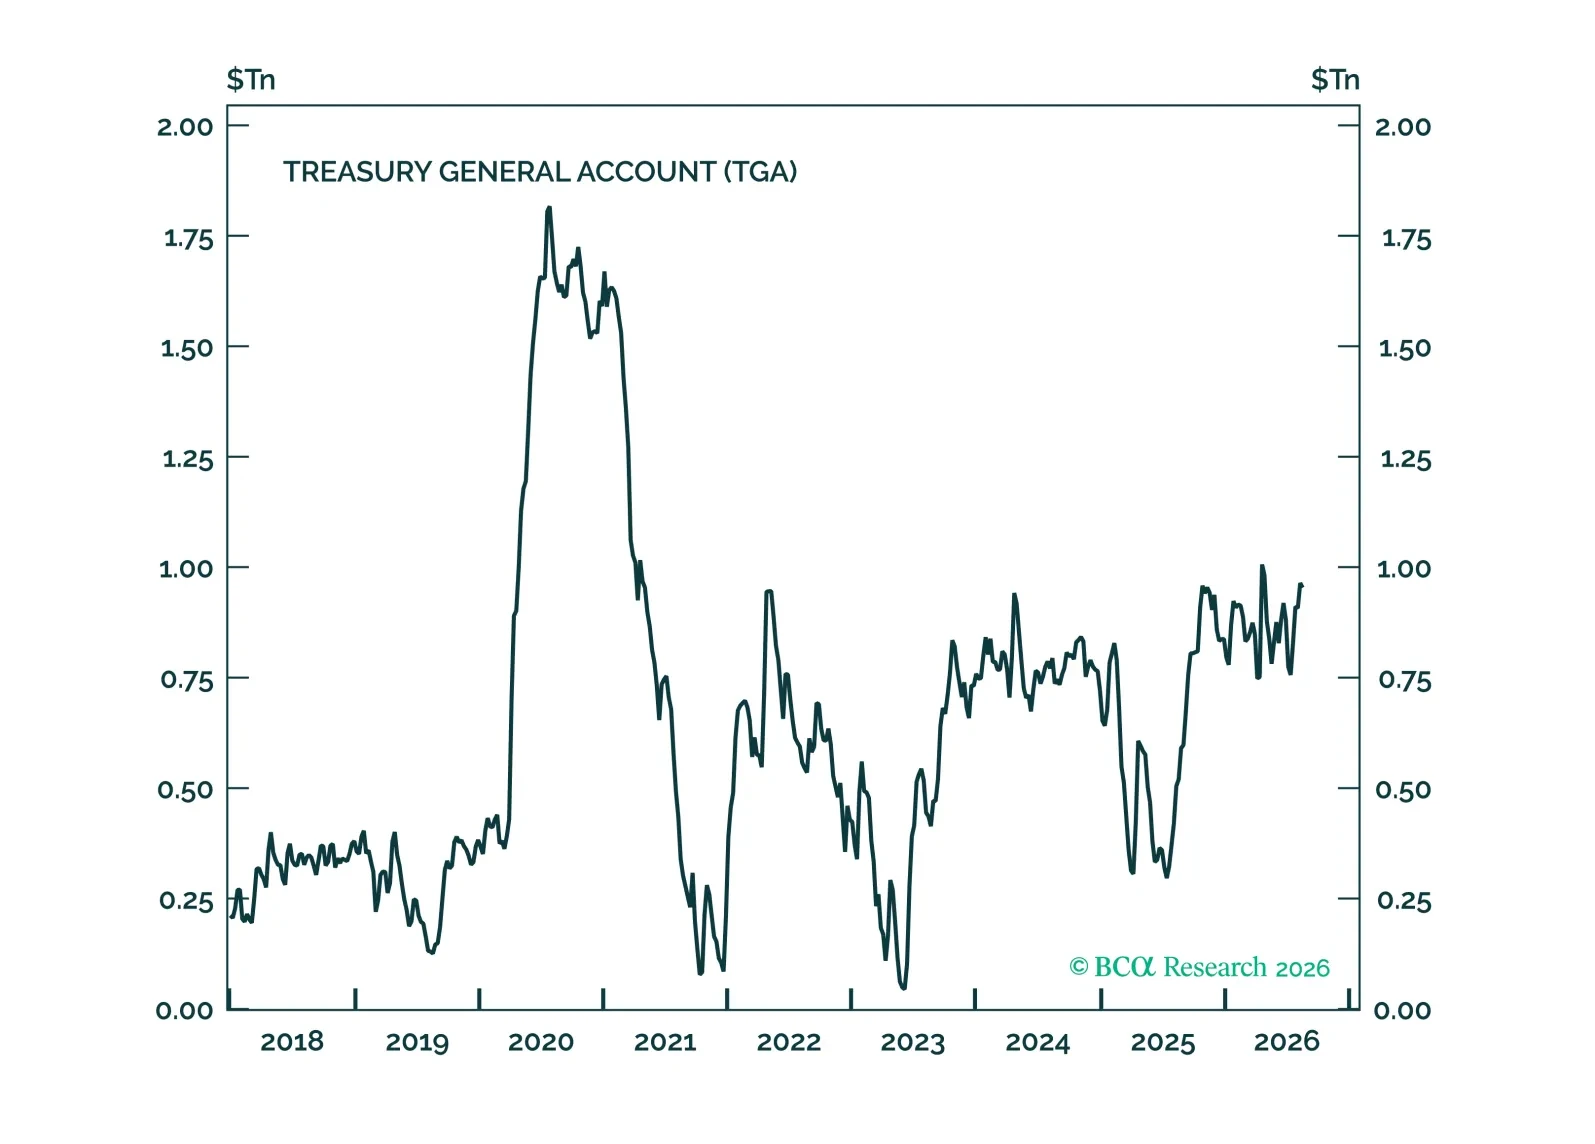
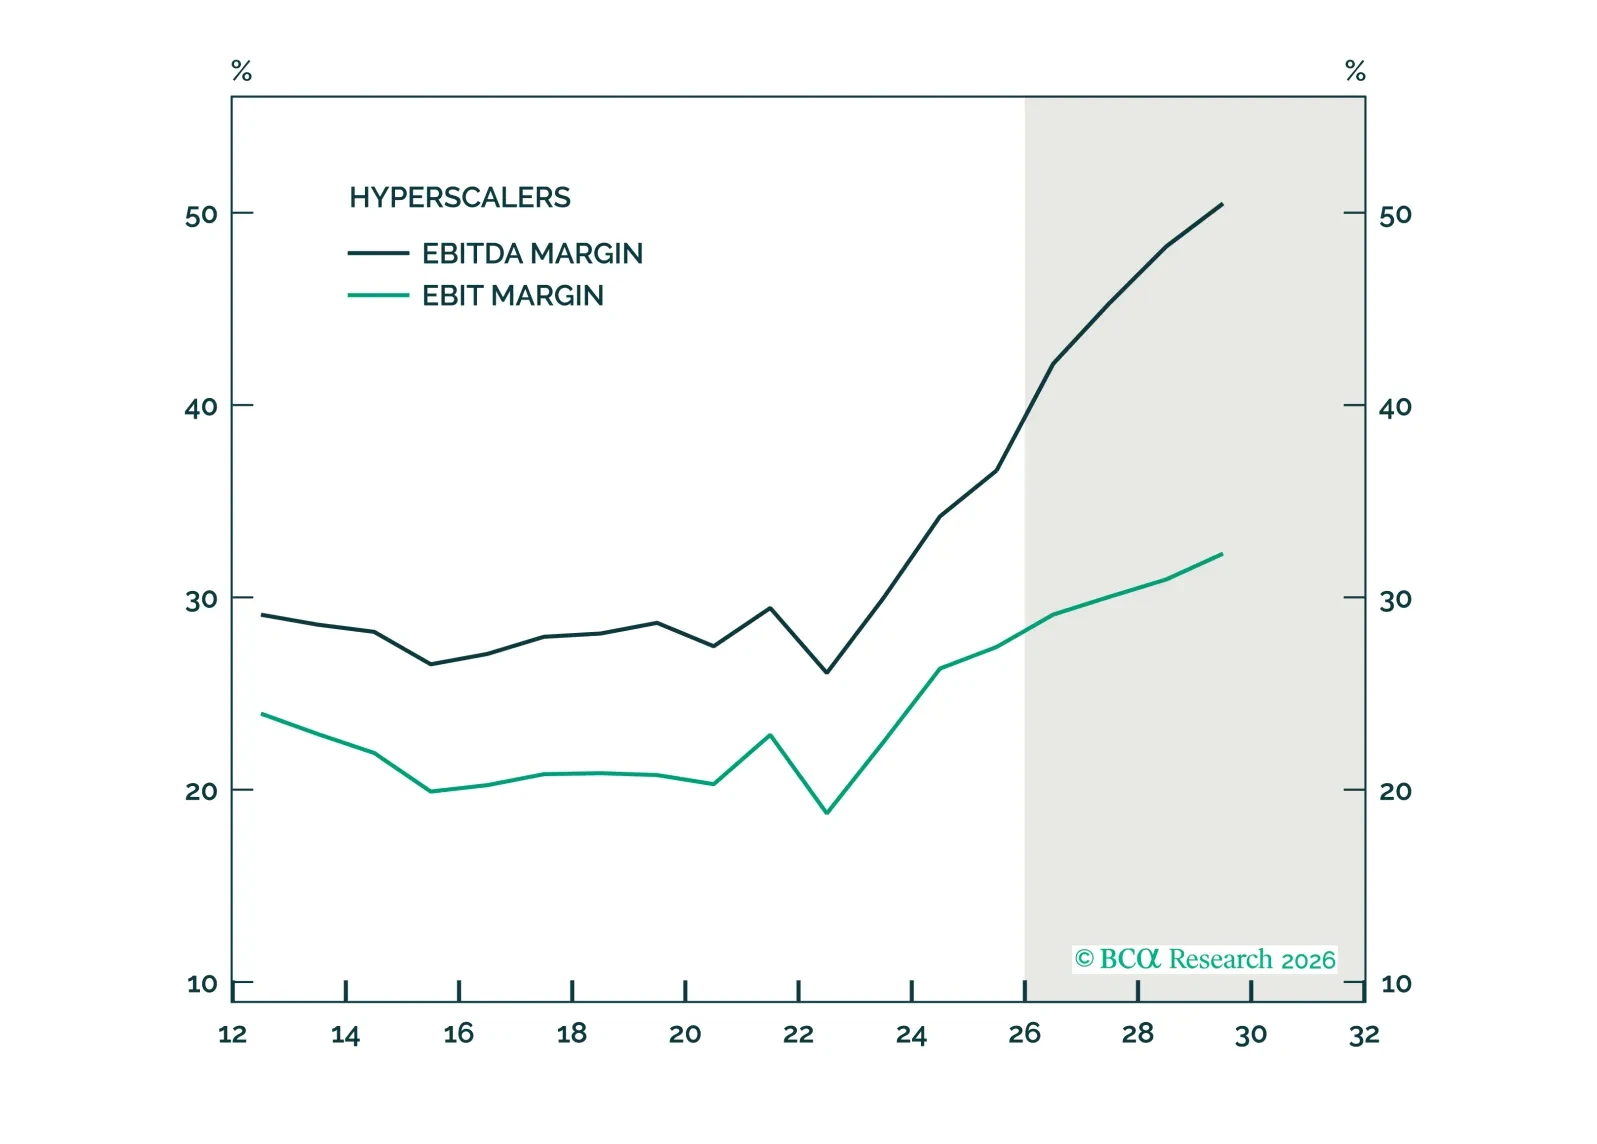
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。
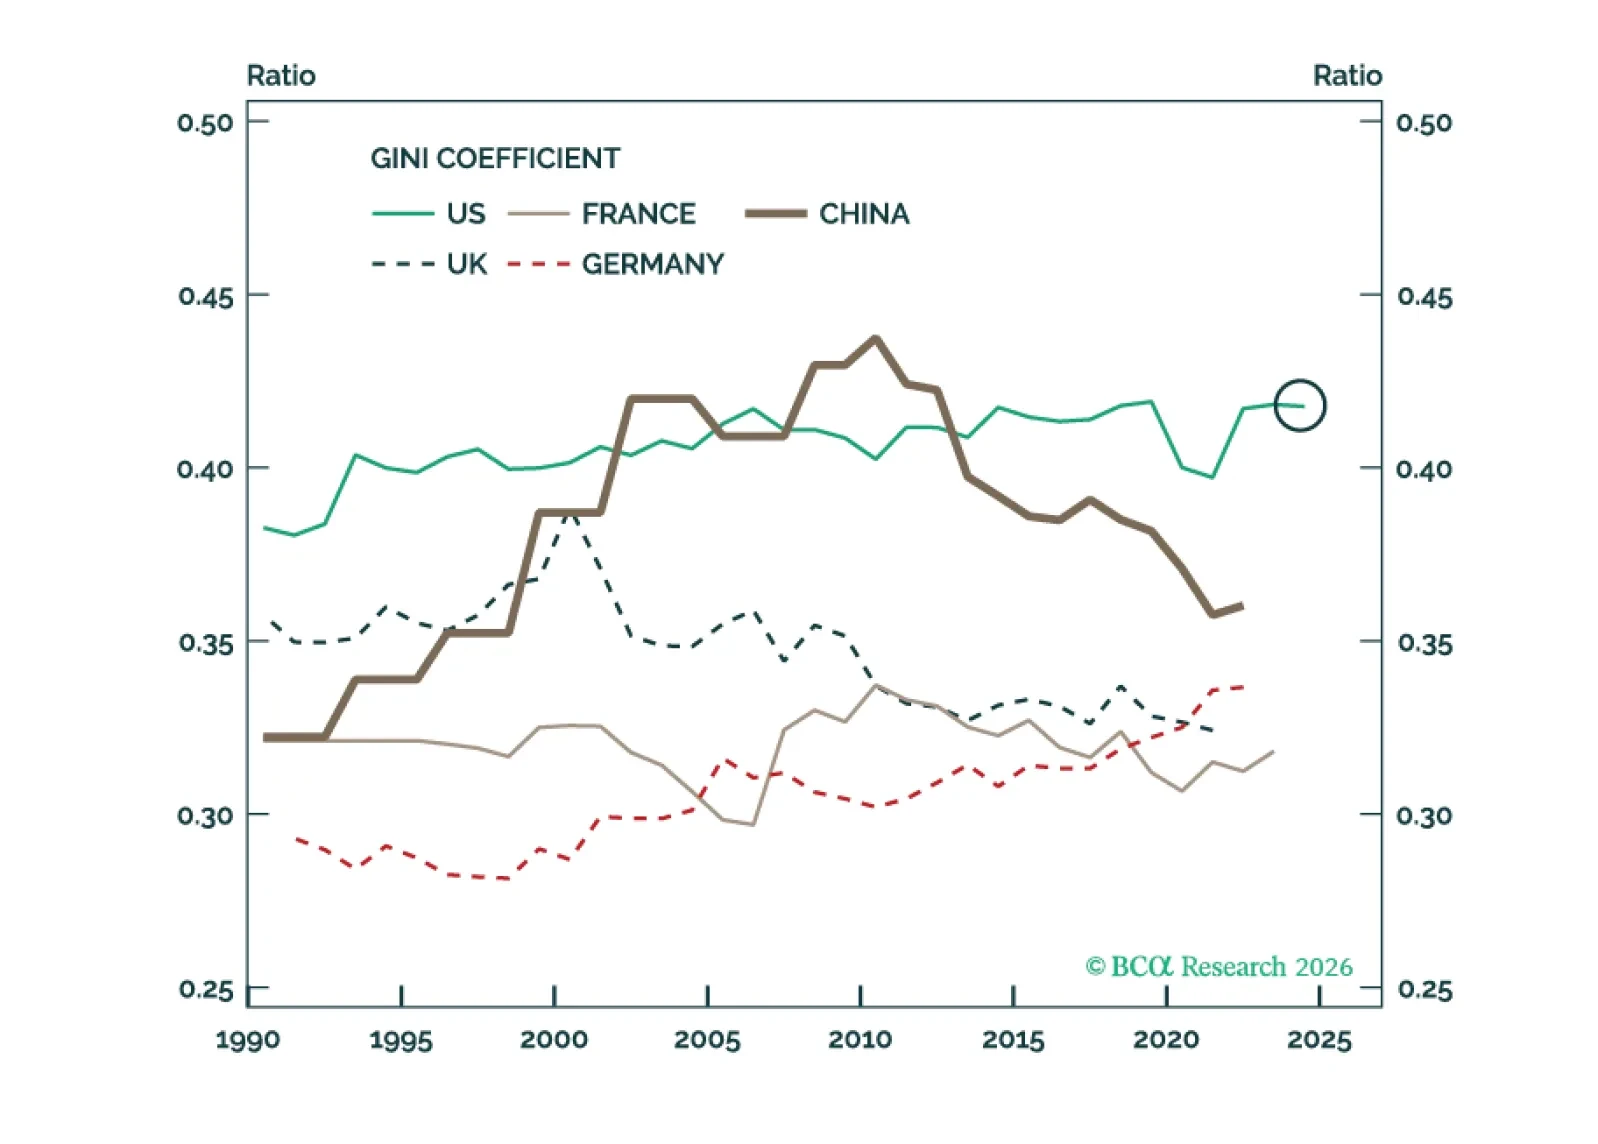
左派ポピュリズムは米民主党内で優勢になる可能性が高く、2029年に大規模な増税を引き起こすだろう。しかし、米国が社会主義による政権掌握に直面しているわけではない。
AIブームが続く限り、他のすべての投資判断は後回しのままである。しかし、AI関連投資がしぼめば、世界経済に根深い問題が露呈し、早ければ来年にも景気後退を招く可能性がある。
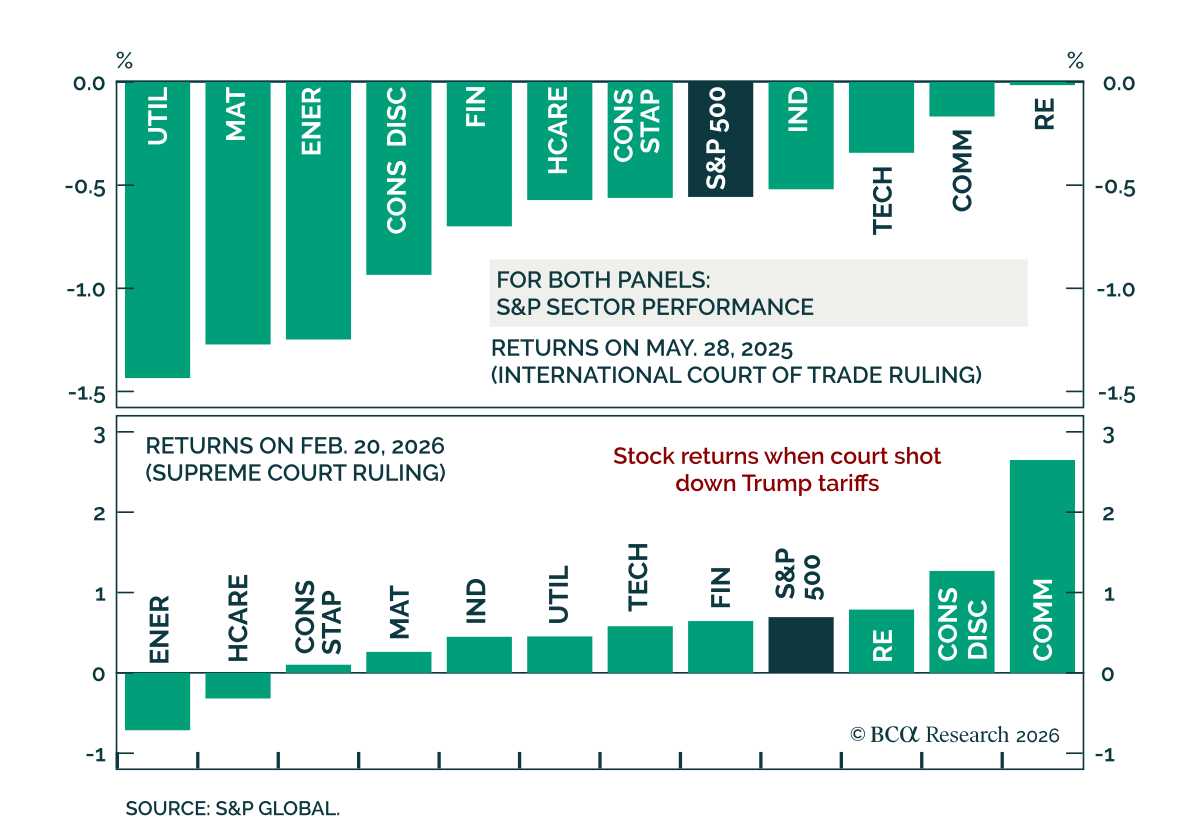
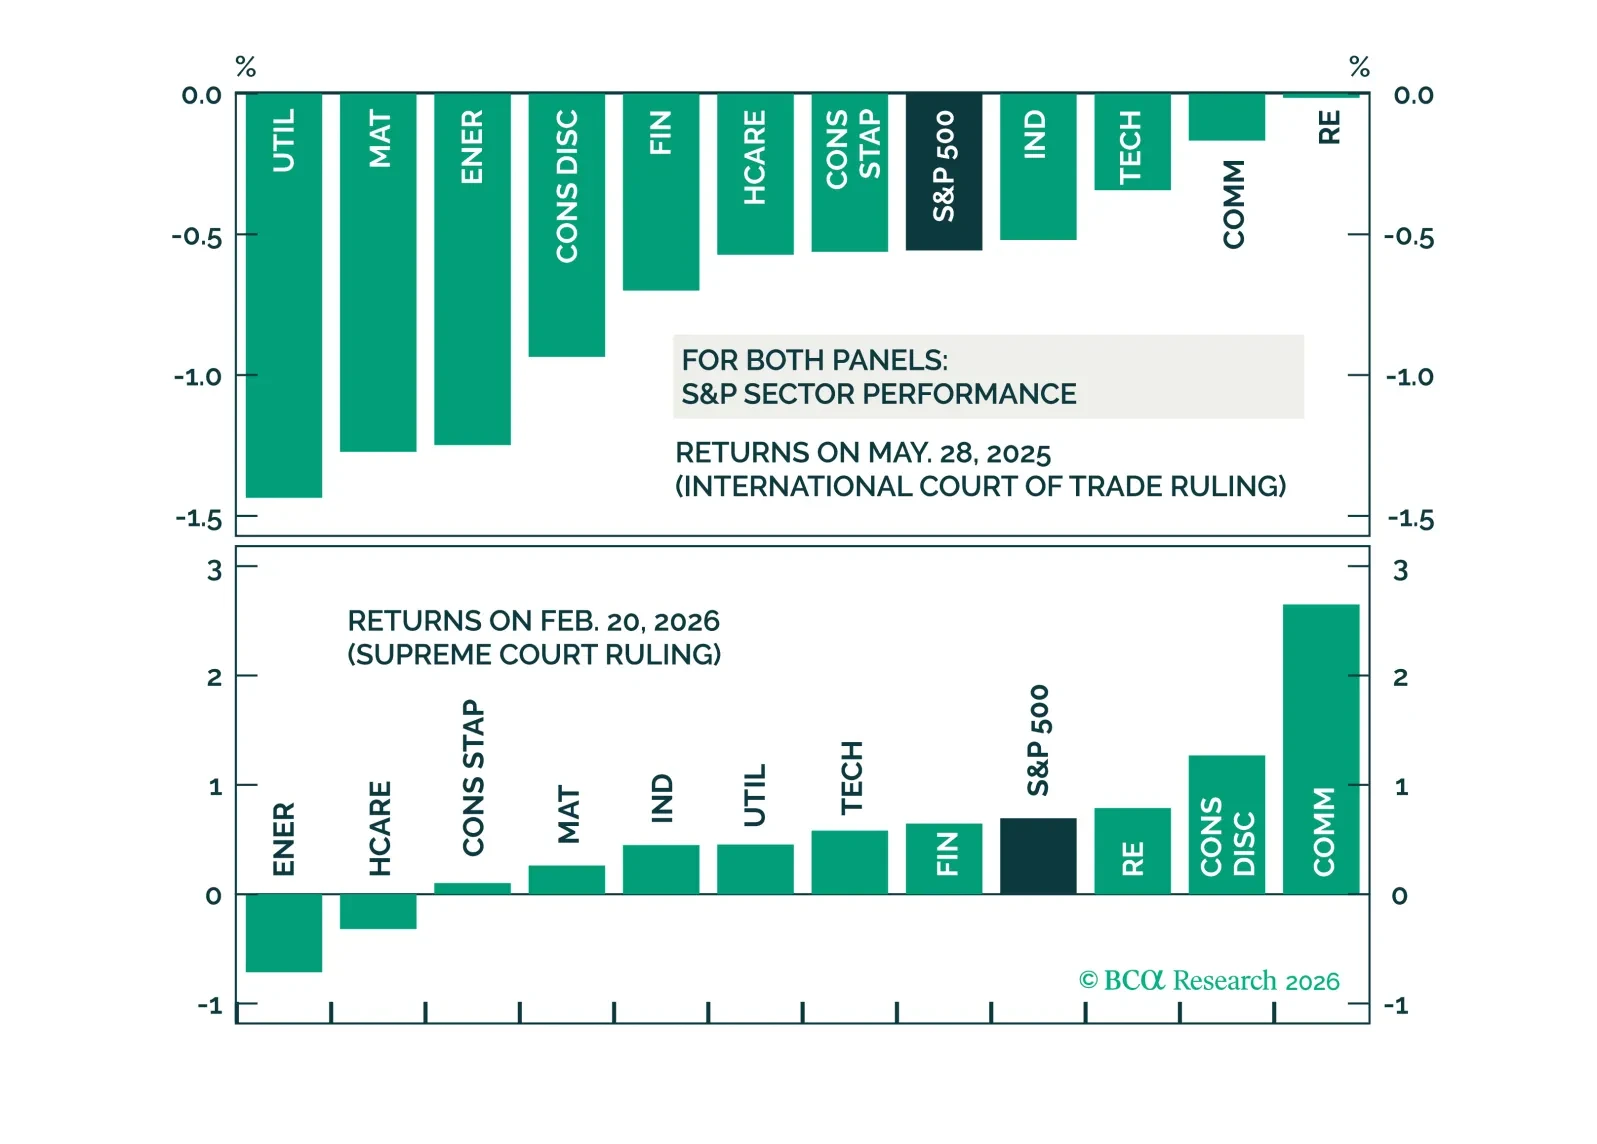
当社の GeoMacro strategists は米国の制度の侵食をめぐる論調は過大であると結論付けている. 法の支配は過去20年で弱まっているが、同僚らは中核的な憲法上の機関が依然として行政府の権限を制約しており、ガバナンス上の懸念があっても米国の金融資産に対する投資家の信認を維持していると強調している。記録的な分極化の中でも、選挙、司法審査、世論が権力集中の試みをいまだに制約している。最高裁、上院、連邦準備制度(Fed)はそれぞれトランプ政権下で耐久性を示しており、特に最高裁は中央銀行の独立性を擁護した。…
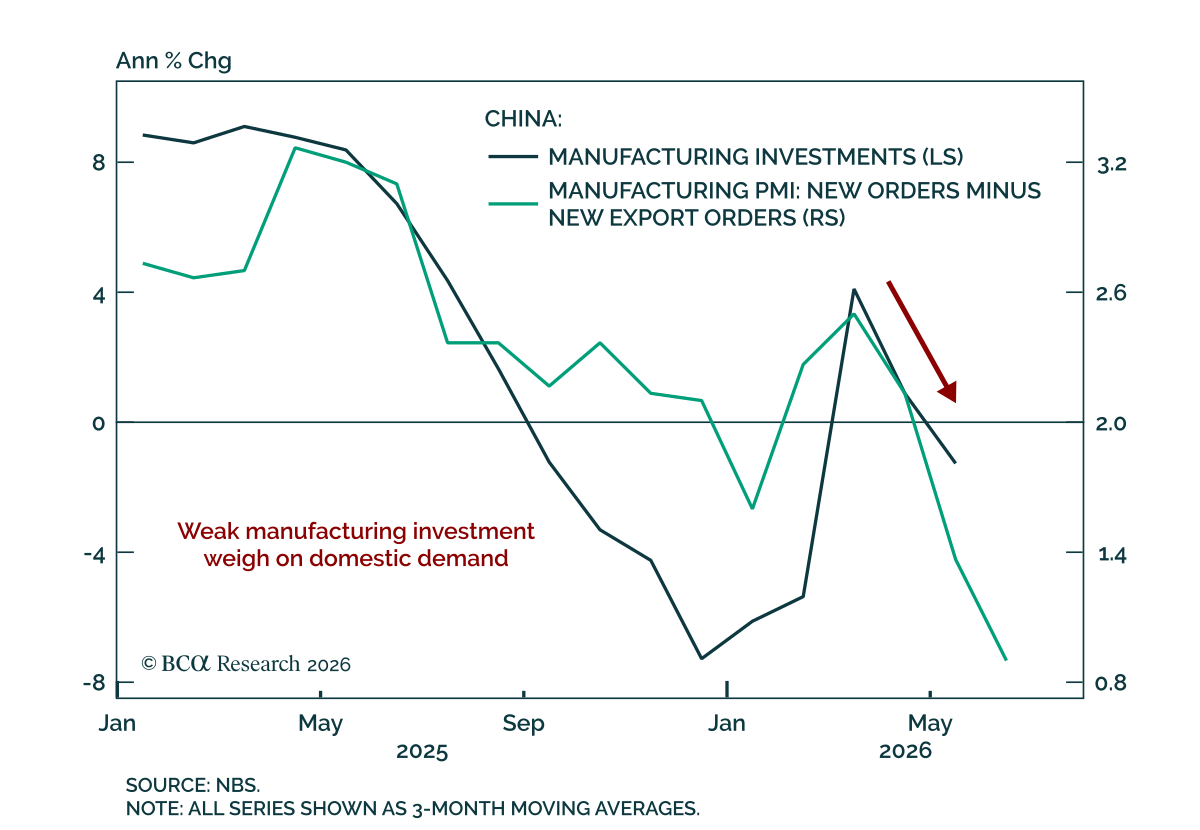
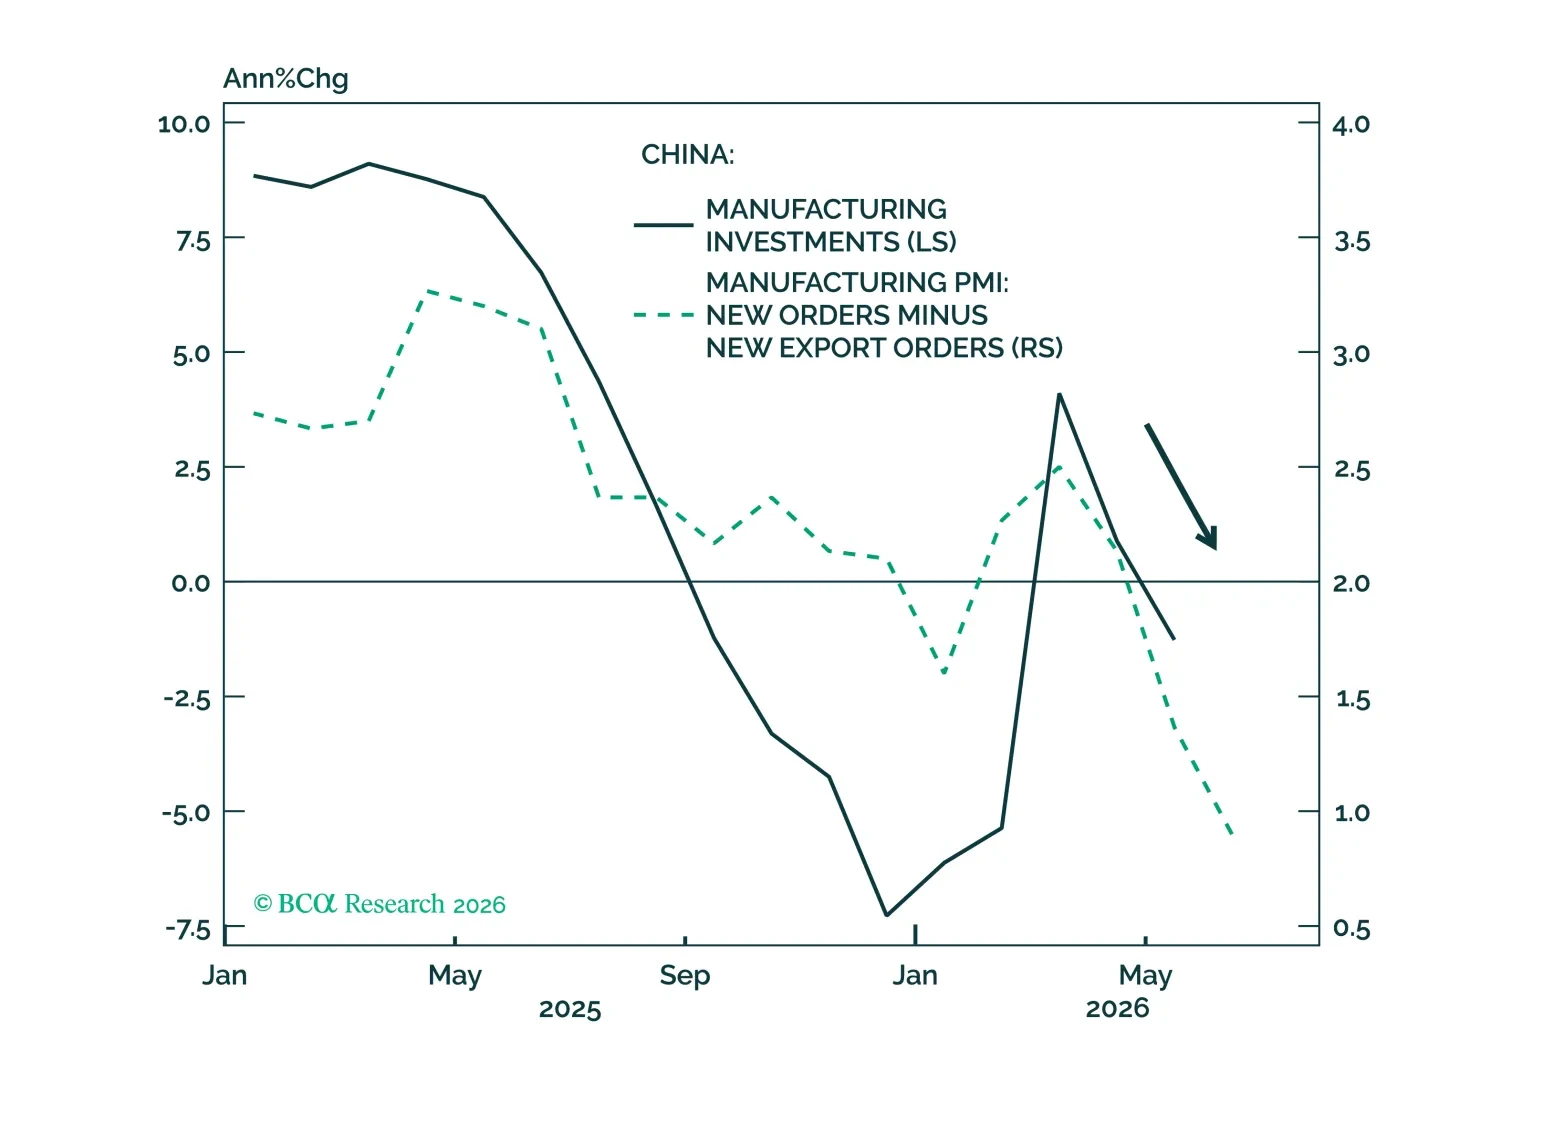
当社の中国ストラテジストはオンショアのA株をオフショアの中国株よりも引き続きオーバーウェイトしている。これは産業利益のK字回復がその判断を裏付けている。A株は先端製造業セクターへのエクスポージャーが大きく、世界的なAI投資サイクルと北京の産業高度化の推進に支えられて引き続きアウトパフォームする見込みである。オフショアのベンチマークは中立の見方にとどまるにすぎない。というのも、その収益はまだ実現していない消費の回復に依存しているからだ。…