Monetary Policy
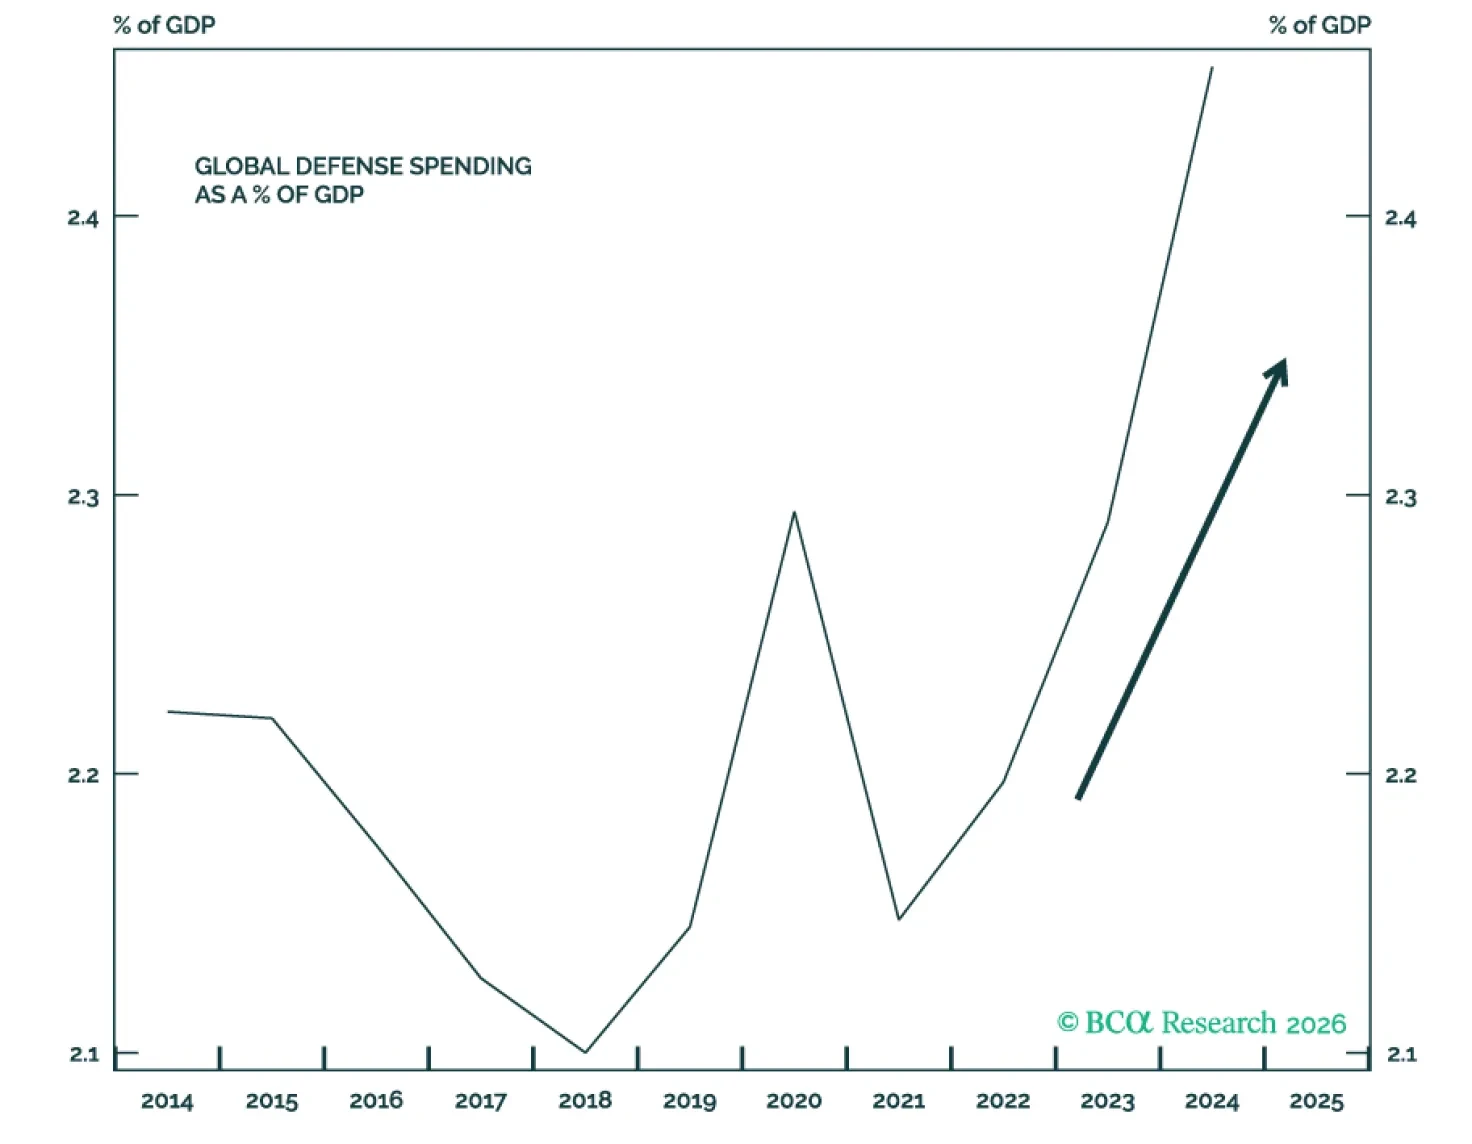
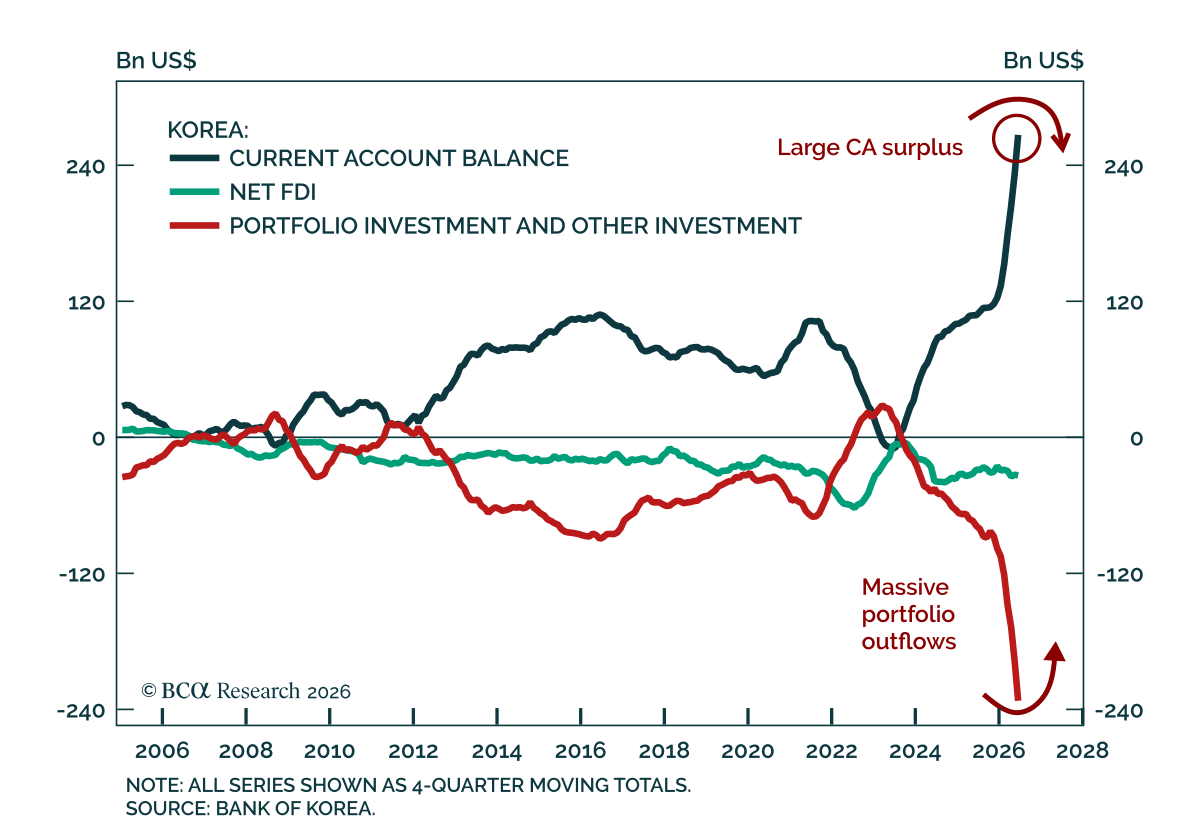
韓国銀行(BoK)は政策金利を25ベーシスポイント引き上げて3.0%とし、2会合連続の利上げを実行した。 年内にさらに利上げがあり得るが、当社のEmerging Marketsストラテジストは急騰する韓国ウォンが金融状況を十分に引き締め、BoKを来年の利上げ回避に納得させると考えているのである。したがって、韓国の10年債は良好なリスク・リワードの見合いを示す。…
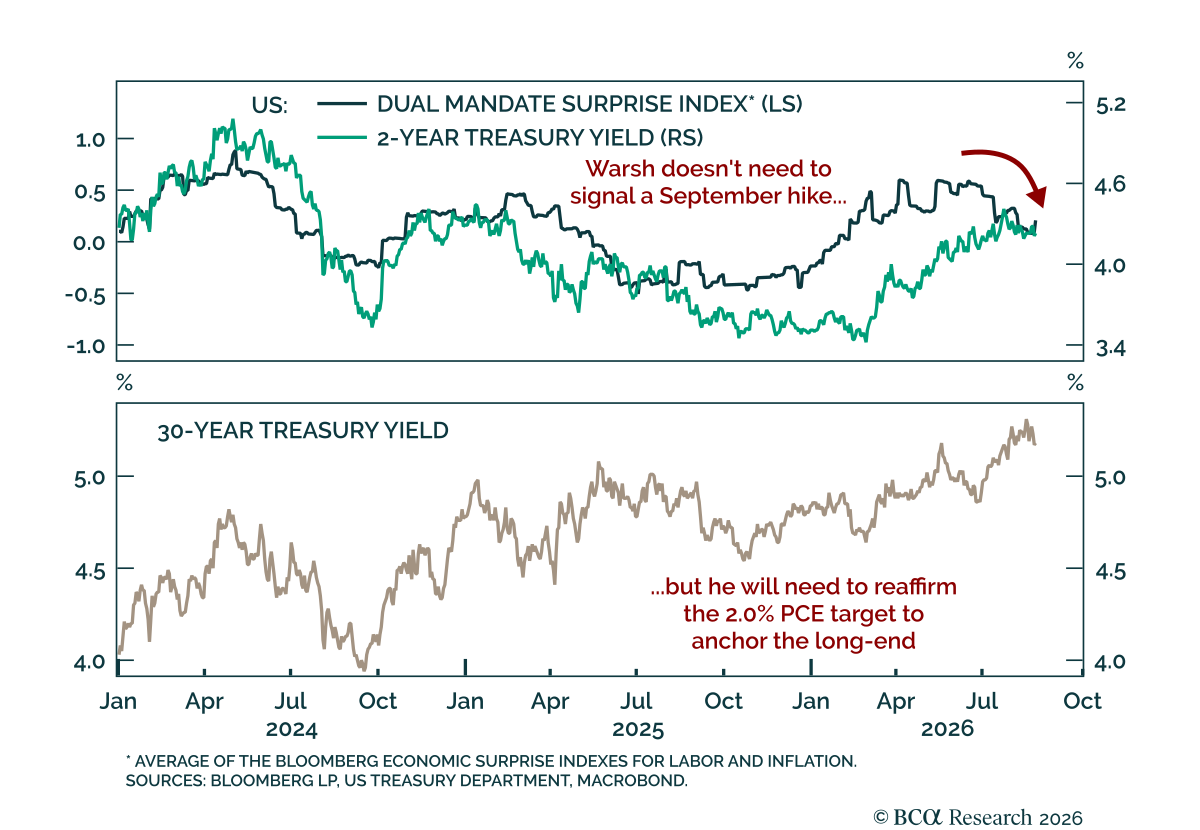
当社はChairmanである Warshの最初のJackson Holeでのスピーチが、9月会合に関する指針を示すことよりもタスクフォースの議題に焦点を当てると見ている。 このスピーチが重要なのは、Chairmanである WarshにとってJackson Holeへの初登壇であり、FOMC後の記者会見や議会証言を除けばChairmanとしての初めての公的な演説だからである。そうした場での発言はまちまちの結果に終わっており、市場とのトーンをリセットする機会をWarshに与えている。…
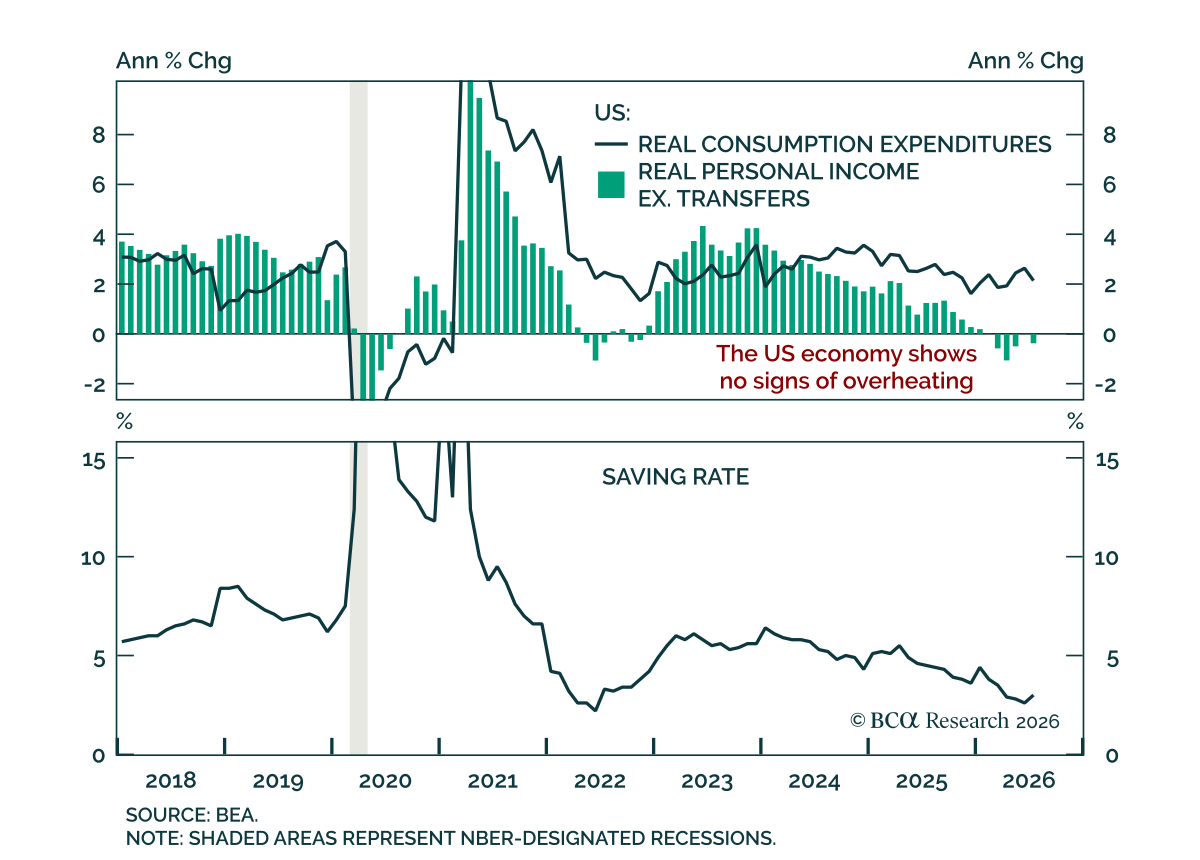
7月のPersonal Income and Outlays報は、家計所得がより堅調で実質支出は横ばい、インフレの再加速は見られず、したがって連邦準備制度理事会(Fed)がより積極的に引き締める理由はほとんどないことを示した。 名目支出は前月比で0.2%上昇し推計をやや上回ったが、実質では横ばいであった。個人所得は0.2%から0.4%へ加速し、移転支出を除く実質所得は3か月連続で0.2%増となった。所得が支出を上回ったため、貯蓄率は2.6%から3.0%へ上昇した。…
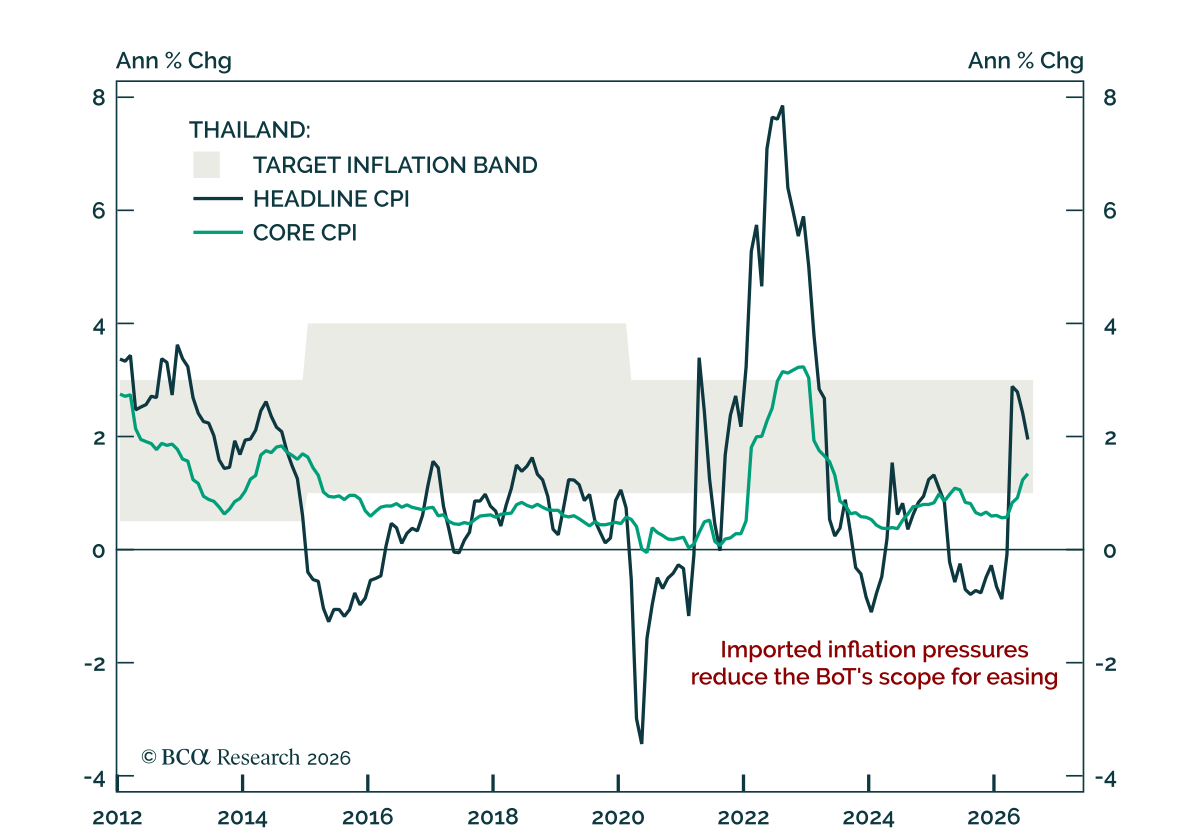
タイ中央銀行は、内需が弱くエネルギー輸入代金が依然として高止まりしているという状況を背景に、政策金利を1%で据え置いた。 インフレ率は鈍化し内需は低迷しているものの、輸入インフレ圧力は依然として強いのである。…
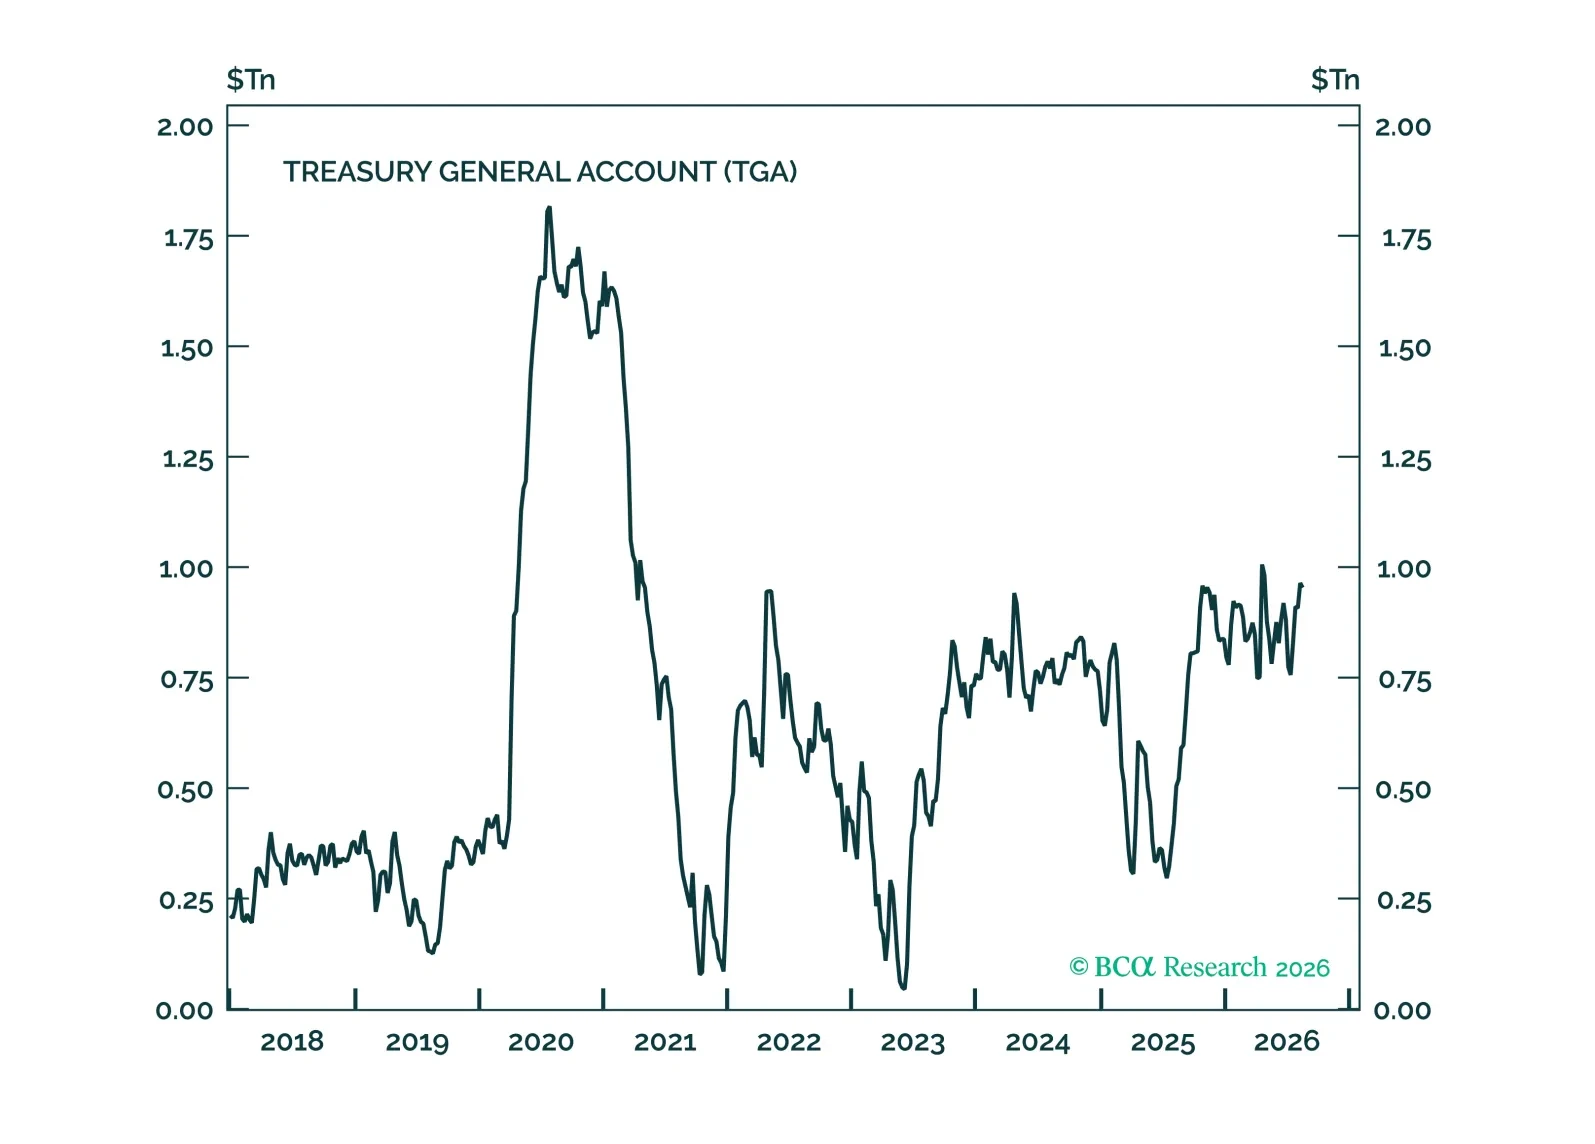
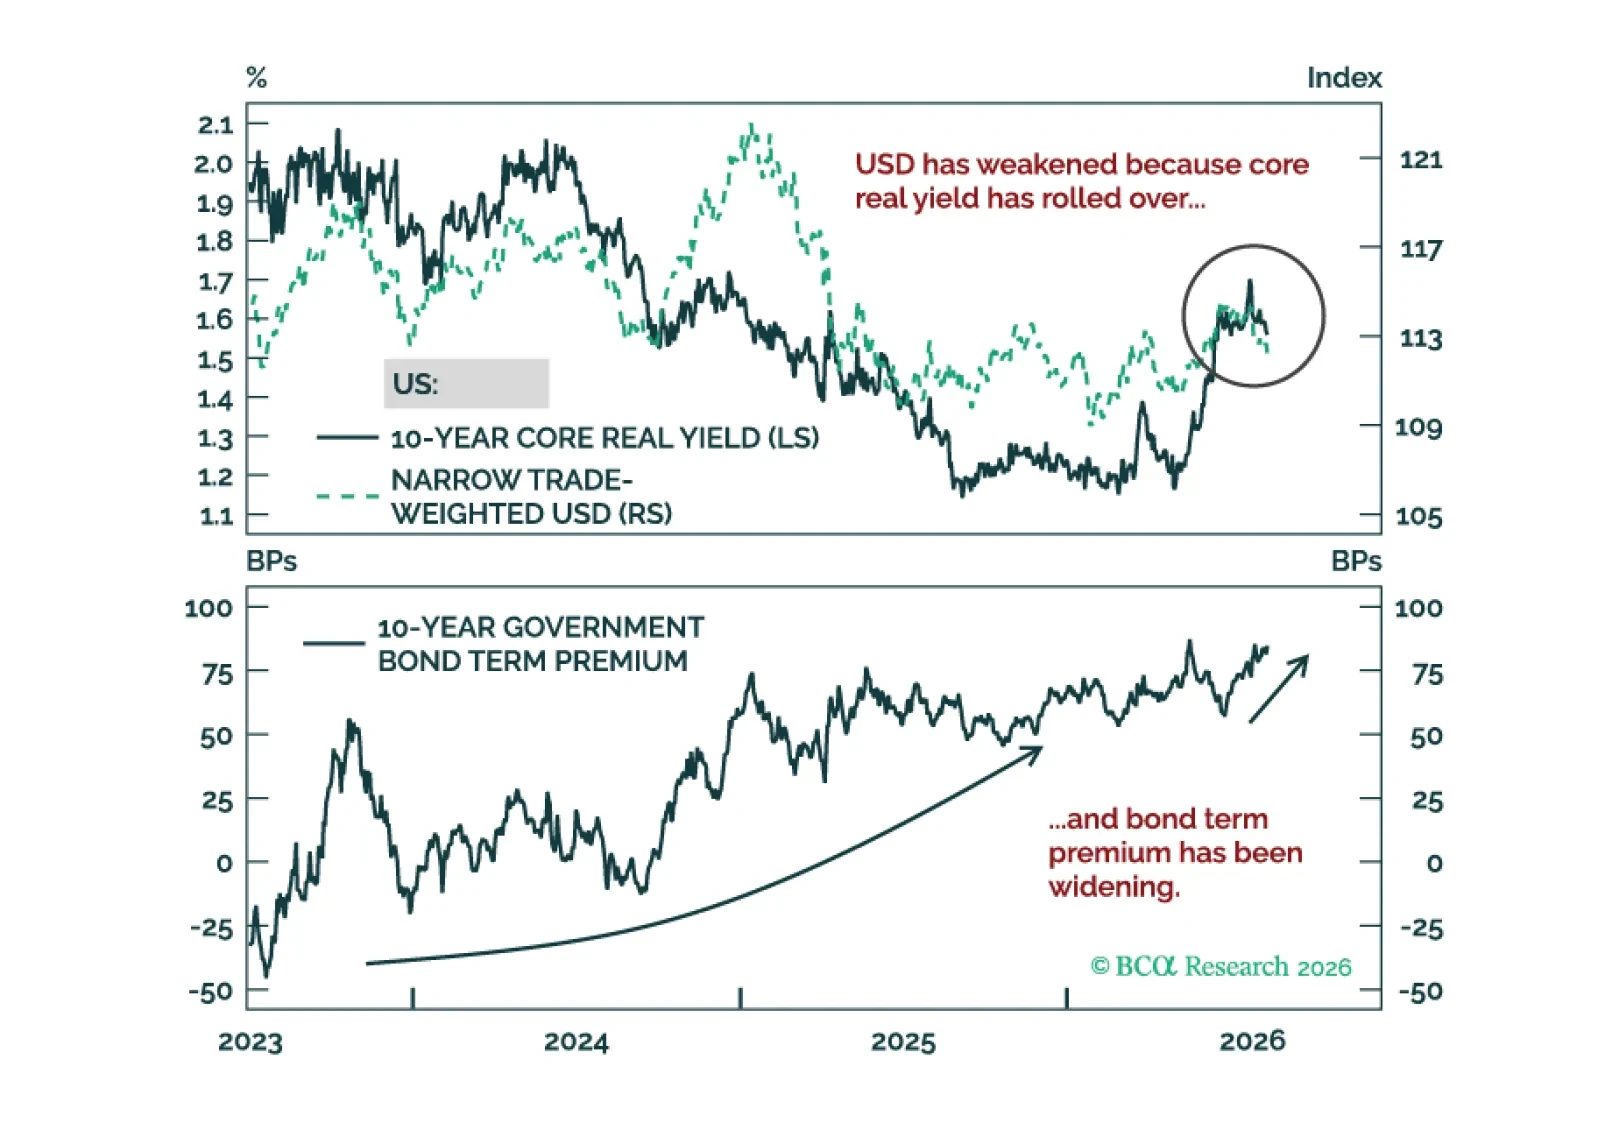
債券利回りが期間プレミアムの拡大やインフレ期待の高まりで上昇した場合、Bessenomicsは株式と債券の衝突を回避する可能性は低い。したがって金鉱株を買い戻すべきだ。
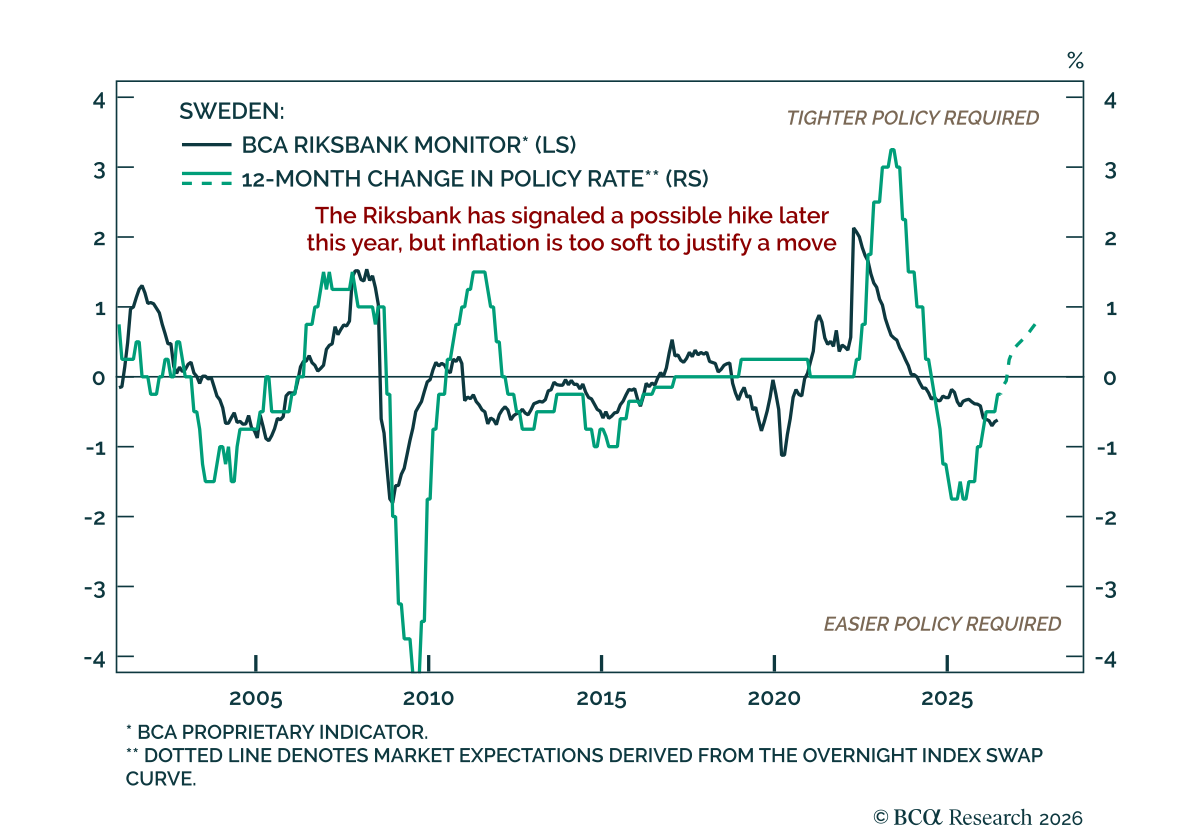
Riksbankは政策金利を1.75%に据え置いたが、成長の弱さ、失業の上昇、インフレ率が目標を下回っているため当面利上げの可能性は低い。しかし、政策当局は中東紛争に伴う供給障害がもたらすインフレリスクを挙げて年内の利上げの可能性を排除していない。最近の経済指標は予想を上回っているが、本格的な回復が確認できるにはまだ早いのだ。…

Bank Indonesiaは政策金利を5.75%で据え置き、以前の利上げが成長優先の政策からの転換ではなくルピア(IDR)支持のための一時的措置であったという当社のEMストラテジストの見解を補強した。 政府が異例の措置を継続しているためインフレを助長する財政政策が依然として懸念材料であり、食料および燃料の輸入価格の高止まりが対外収支に圧力をかけている。したがって、これらの動きはインフレを高止まりさせ、インドネシアの貿易と経常収支が悪化するにつれて数か月のうちにIDRを押し下げる公算が大きい。…