Japan

日銀が方針を転換するまで 日銀が方針を転換するまで 円安はインフレ期待の上昇を反映しており、財政リスクではなく、日銀がよりタカ派に転じるまで続く可能性が高い。当社のChart Of The WeekはMathieu Savary, Chief FICC Strategistによる。Mathieuは円の金利差からのデカップリングを検証している。…

円を安定させるには、より積極的な日銀の利上げ姿勢が必要だ。 最近の相場の動きは、当局が円安をインフレリスクと見なし、日銀が利上げのペースを加速することに前向きである可能性があるという憶測を生んでいる。日銀や米財務省による言葉による為替介入はこれまで効果を発揮していない。…

USD/JPYは1986年以来の高水準に達しており、市場は日銀が政策で遅れを取るリスクをますます織り込んでいます. 日銀や米財務省による口先の介入はこれまで効果を発揮していません。最近の日本国債(JGB)曲線のベア・スティープニングも、市場が日銀の政策を緩すぎると見ていることを示唆しています.…
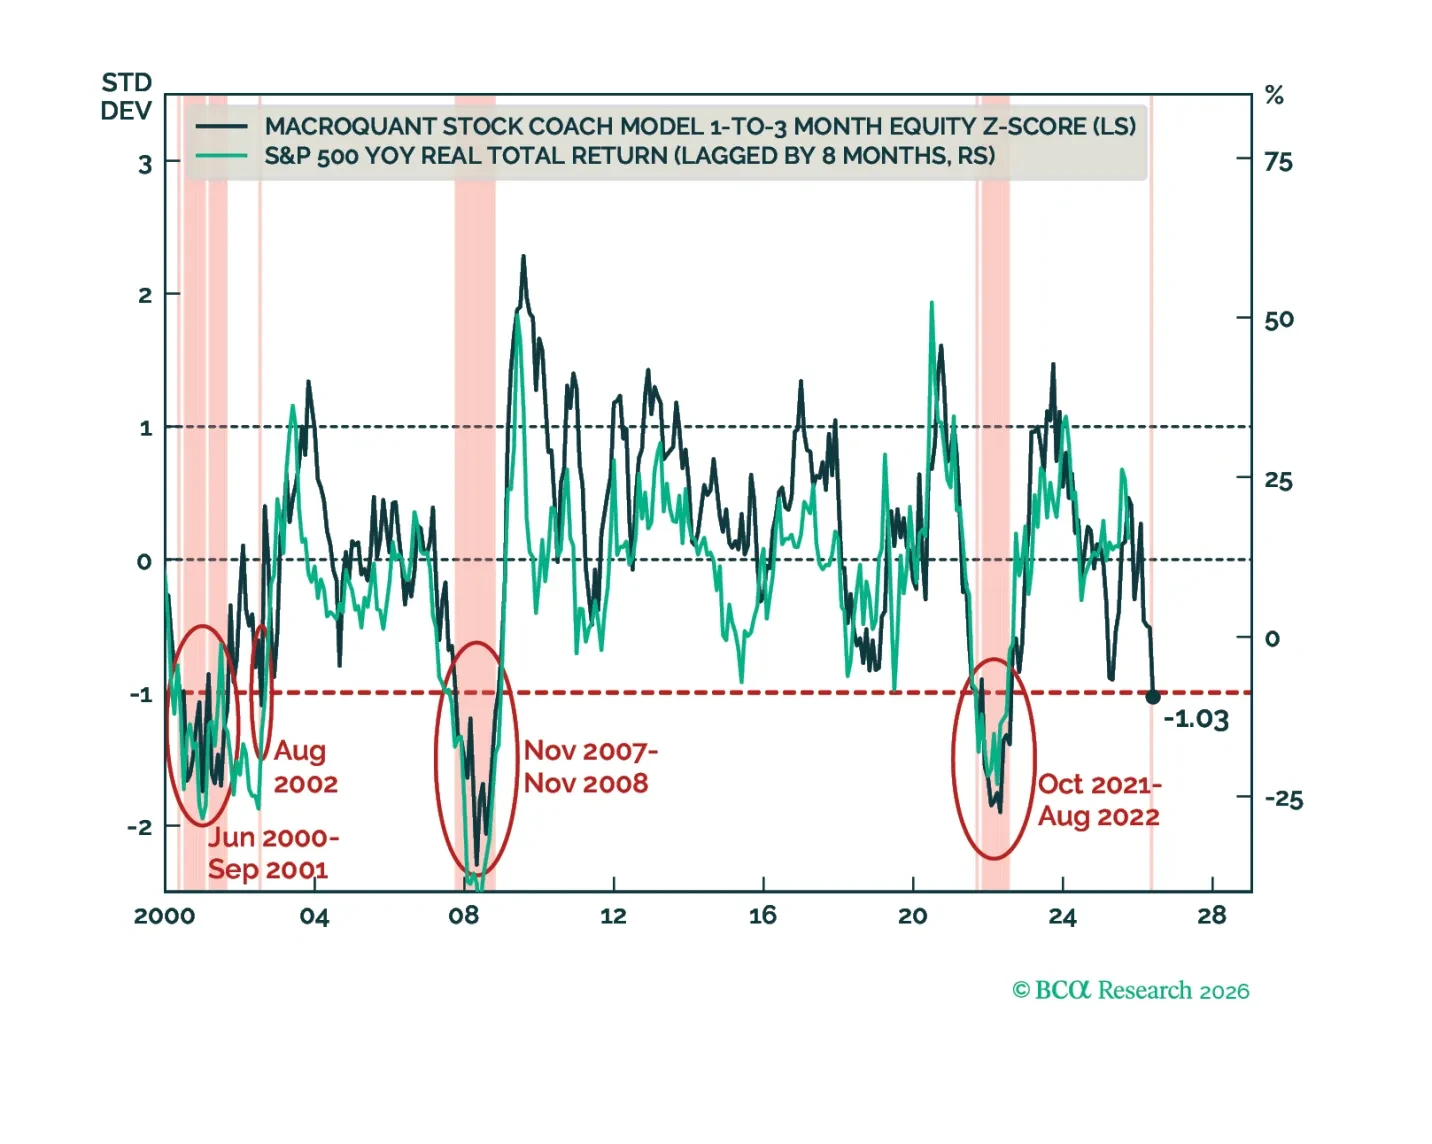
株式の強気相場は終盤に差し掛かっている。経済成長が減速し始めれば債券は良好に推移する見通しだ。ドルは今後数か月で一時的に強含むが、その後再び下落基調に戻る見通しだ。原油は短期的には底を打った可能性が高いが、長期的にはエネルギーより金属を優先する。
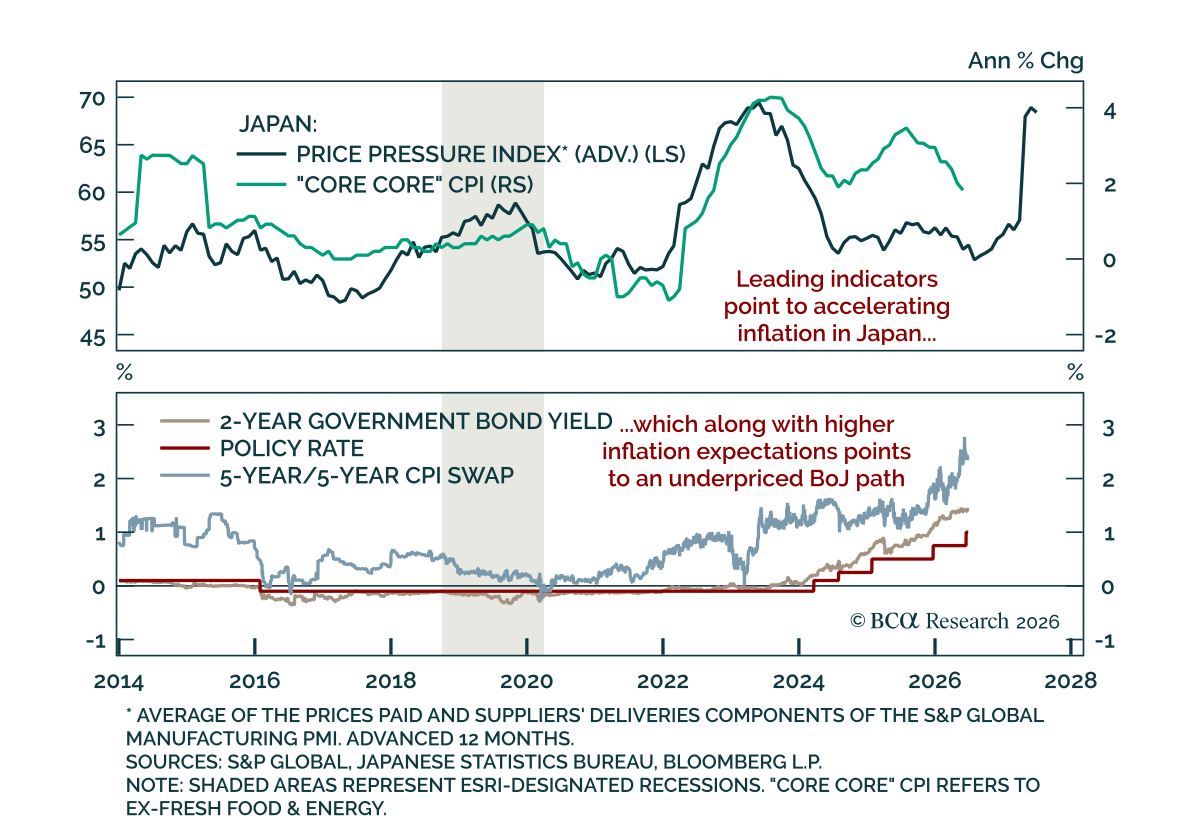
6月の東京都区部CPIはコンセンサスを上回り、物価圧力の高まりとさらなる金融引き締めを示唆した。ヘッドライン指数は前年同月比で1.4%から1.7%に上昇した。コア指標も強く、生鮮食品を除くCPIは1.3%から1.6%に上昇し、生鮮食品とエネルギーを除く「コアコア」インフレは1.6%から1.9%に上昇した。 全国CPIの先行シグナルとして、この報告は物価圧力が今後さらに高まることを示している。データはまた、エネルギー価格の上昇が財などの非エネルギー項目へ波及していることを示している。我々の Japanese…
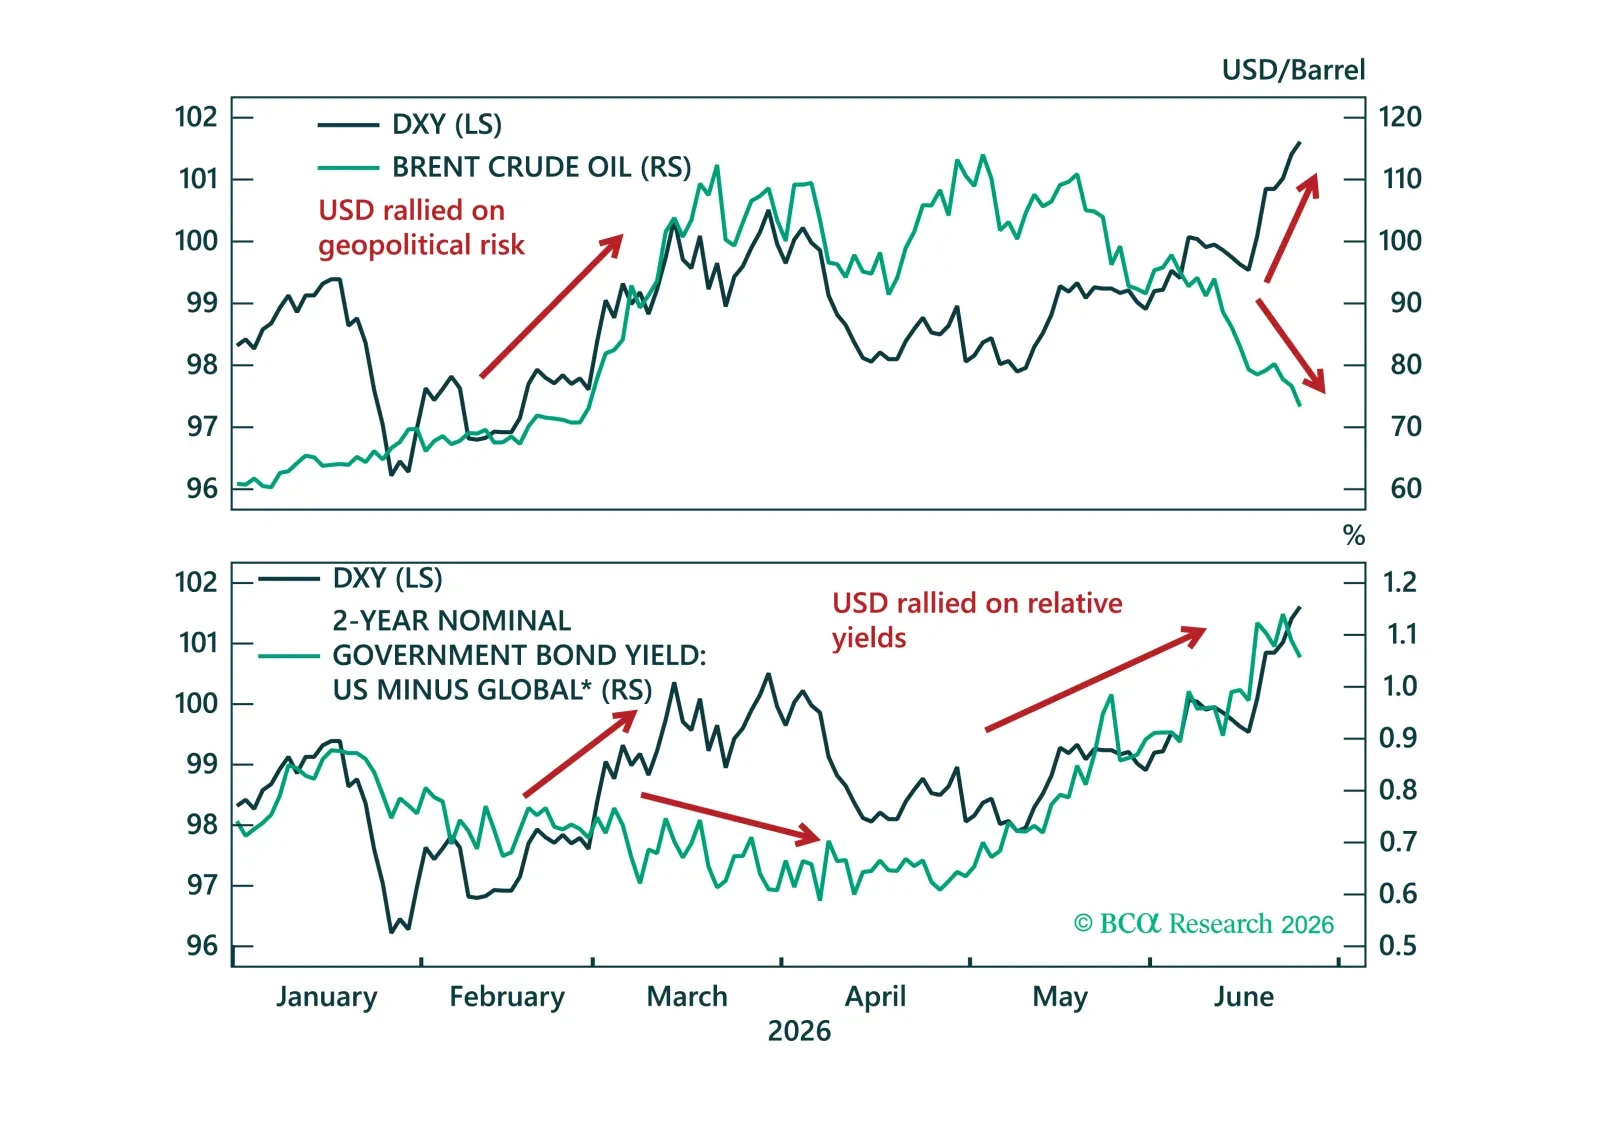
ドルは強い上昇を続けてきたが、Fedの織り込み修正、ポジショニング、貿易条件といった主要な下支えが薄れ始めている。戦術的なロングUSDポジションを決済してUSD/JPYのショートに転じるが、介入リスクがあり円ショートはますます危険になってきている。

日本:輸出だけでは不十分だ 日本:輸出だけでは不十分だ 日本の輸出見通しは依然として好調だが、国内の弱さは株式に対して戦術的な注意を要する. 実質実効為替レートの急激な低下とAIインフラ投資の継続的な成長が輸出を支えている。日本の対台湾輸出に占めるシェアは約9%の過去最高水準に上昇しており、AIサプライチェーン全体で日本の電機・機械に対する需要が高まっていることを示している。 ただし、戦術的な期間では日本株に対して慎重である。Economy Watchers…
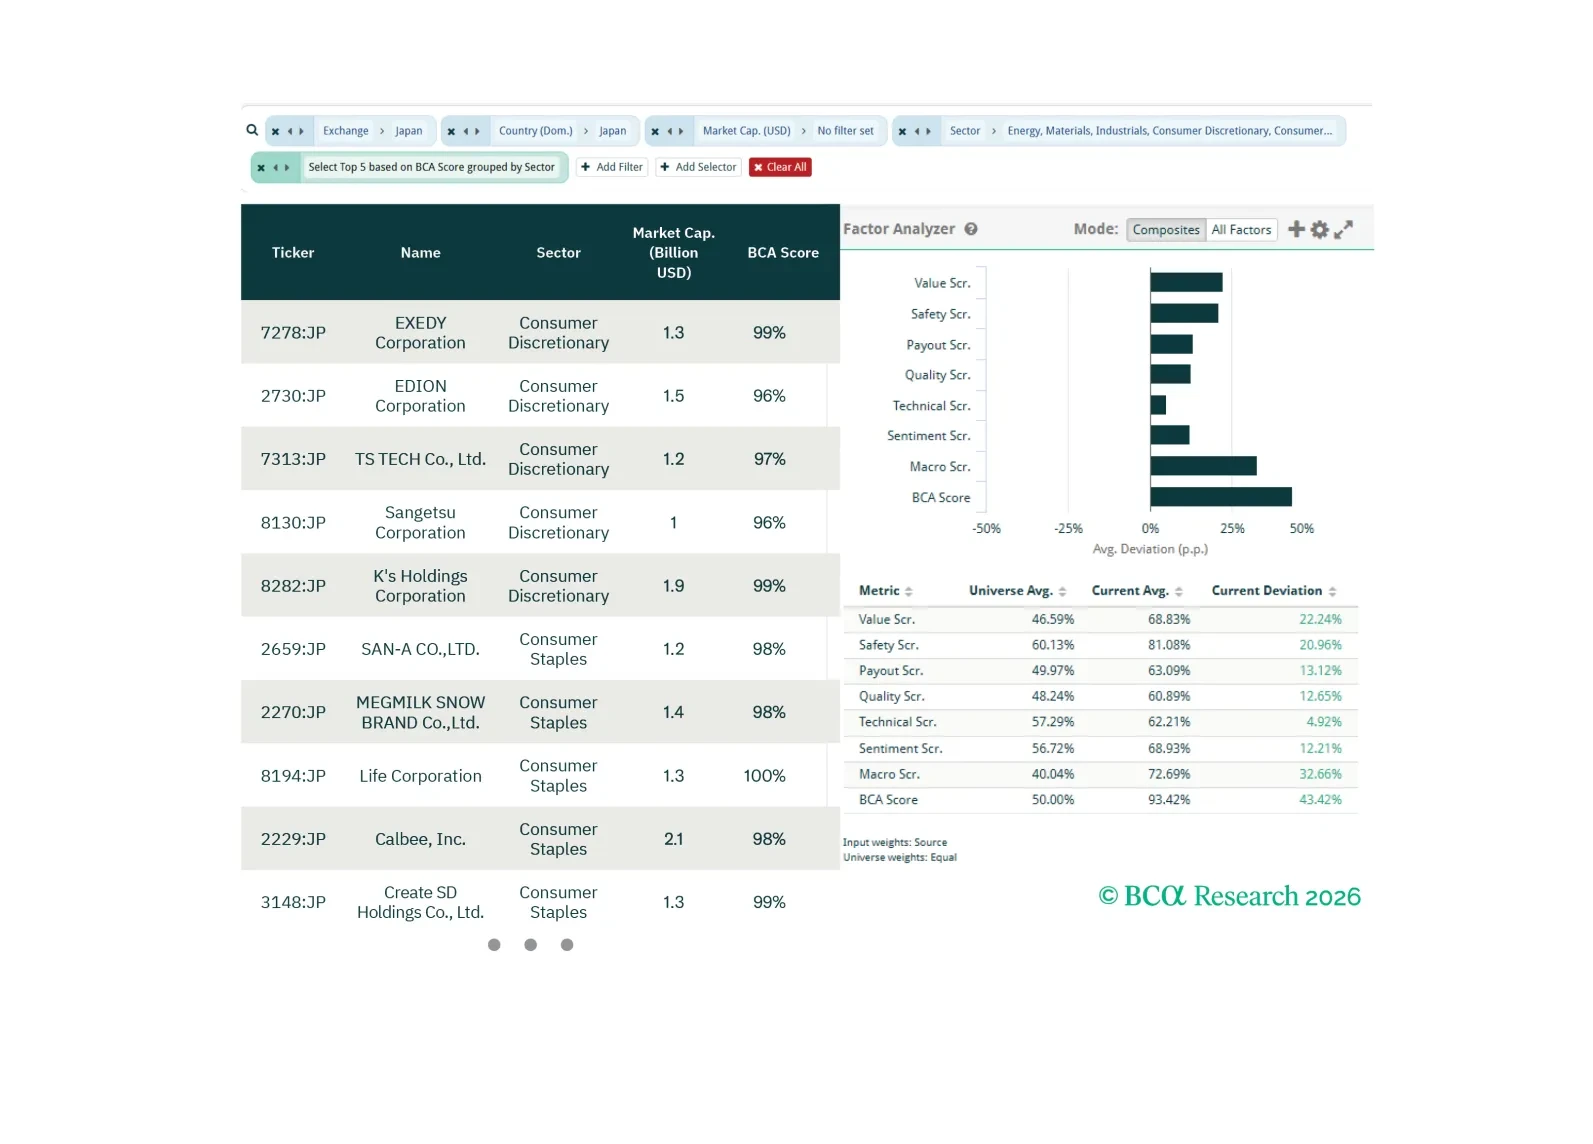
このスクリーナー・レポートでは、日本のNon-TMT株式、エルニーニョに対するヘッジ、米国の消費者向け株式における投資機会を探る。
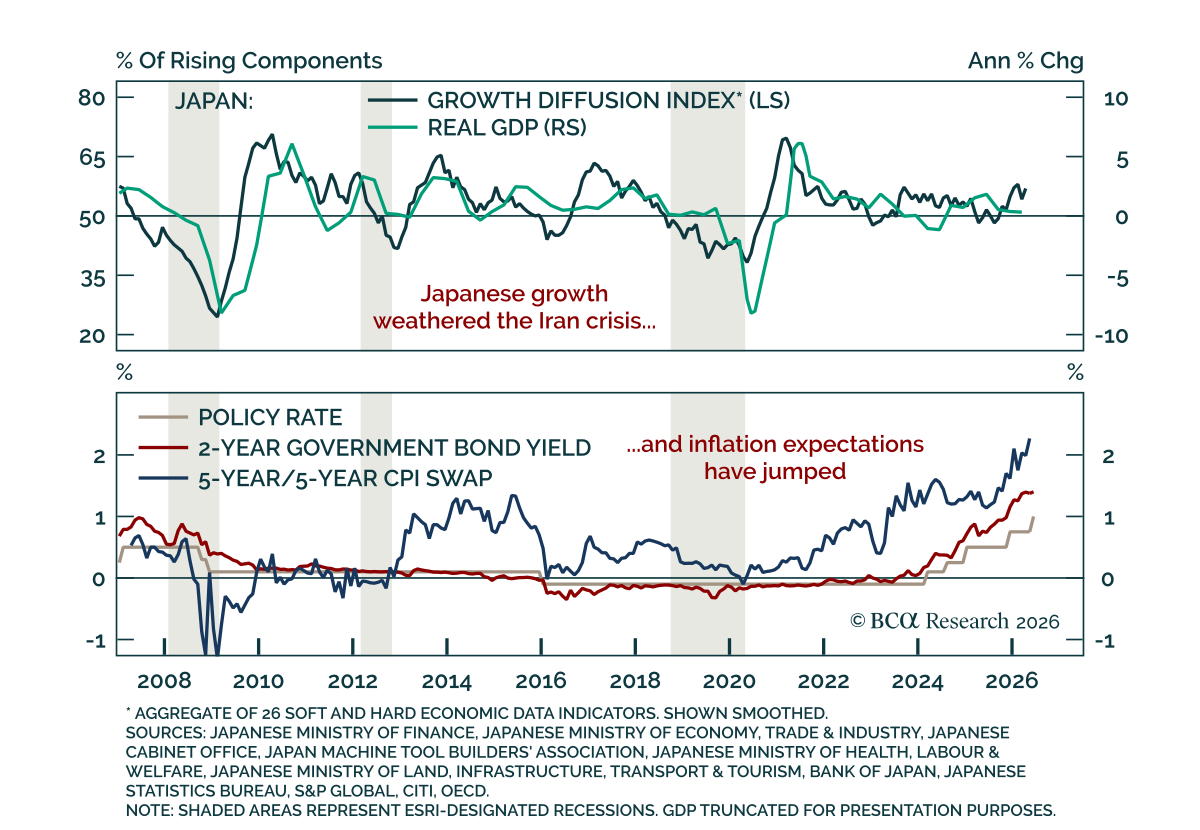
The Bank of Japan raised rates to their highest since 1995, but market pricing still understates the tightening path. The BoJ hiked 25 bps to 1%, as expected, in a 7-1 decision. This marks another step in Japan’s exit from its structurally deflationary…
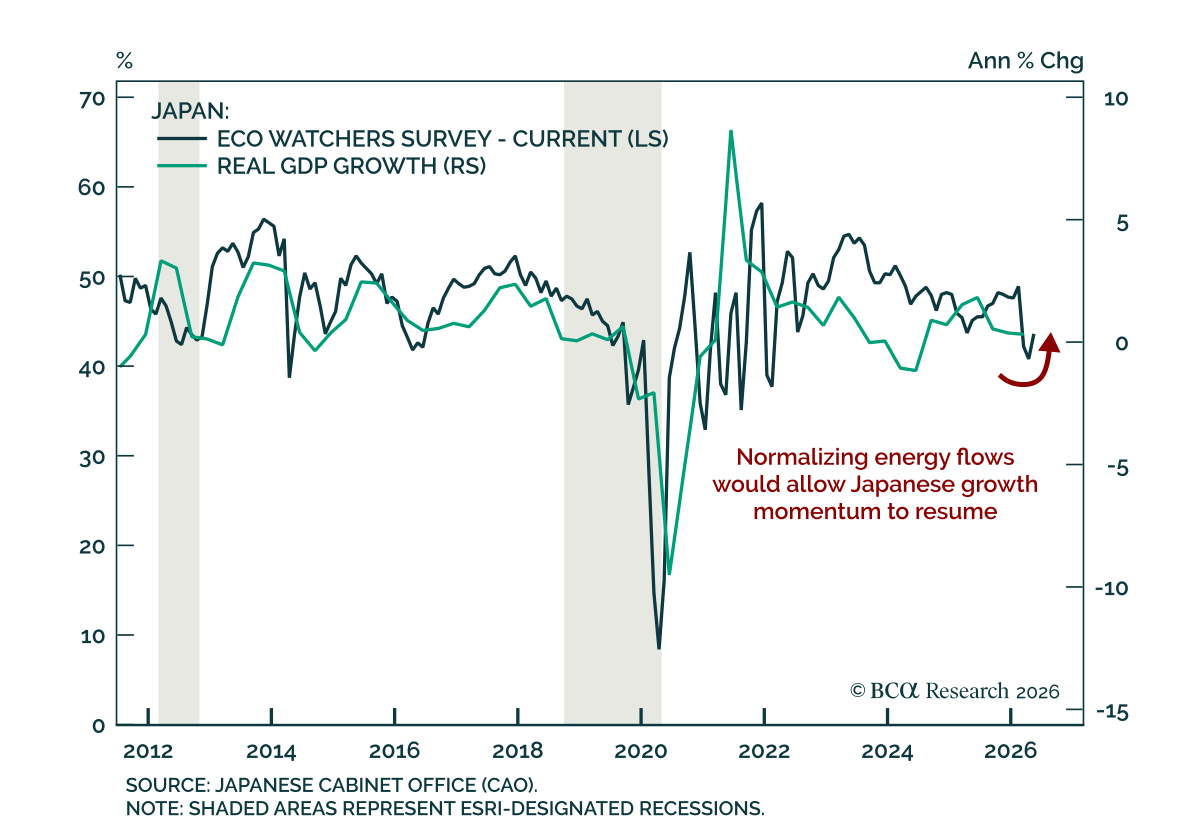
Japan’s May Eco Watchers Survey beat estimates, pointing to resilient growth despite the Middle East conflict. Both the current conditions and outlook indexes rose more than expected, to 43.6 from 40.8 and to 40.7 from 39.4, respectively. Both had plunged in…