Inflation/Deflation
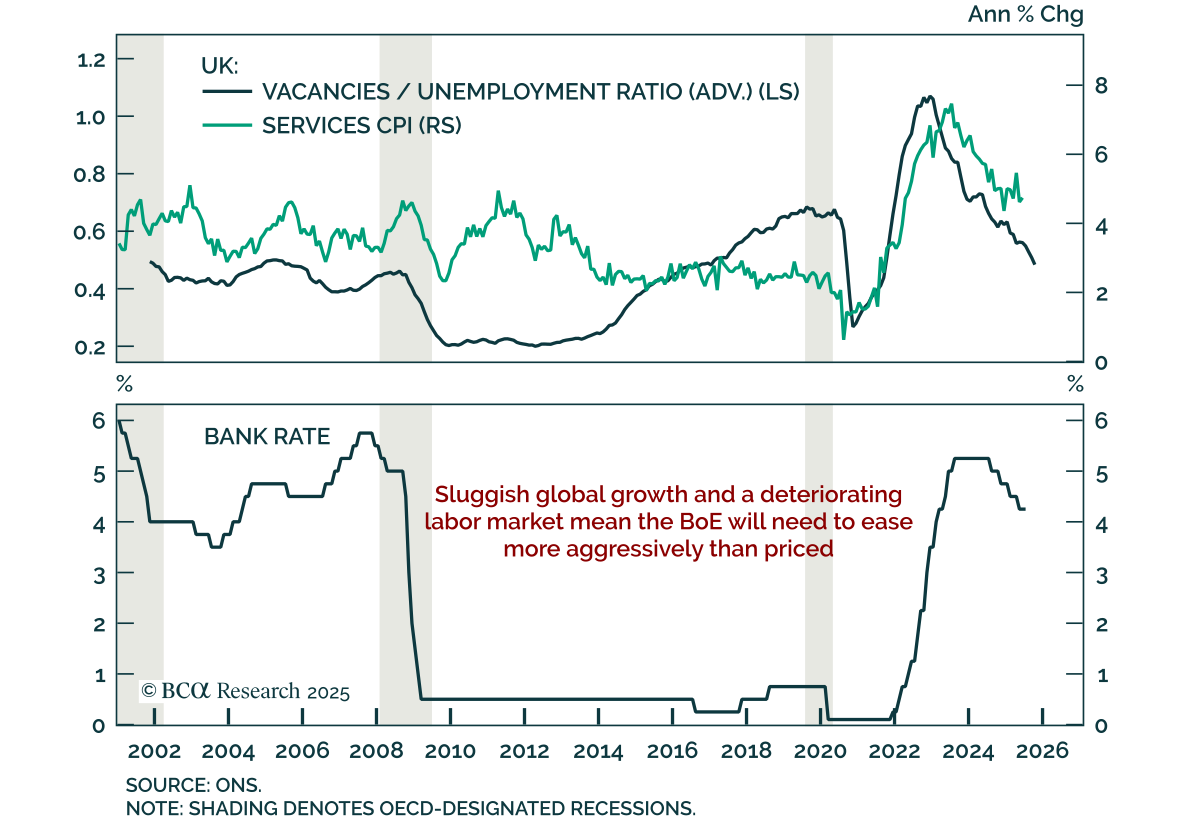
イングランド銀行は対応が遅れるリスクがあります イングランド銀行は対応が遅れるリスクがあります イングランド銀行(BoE)は4%へのわずかな利下げを行いましたが、投票の割れや成長モメンタムの低下は、市場がさらなる緩和を過小評価していることを示唆しています。引き続き英国債をオーバーウエイトにしてください。 賛否の分かれた5対4の投票結果は、最新のインフレ指標が予想を上回る結果となったことで、不況緩和プロセスが停滞していることへの懸念を反映しています。…
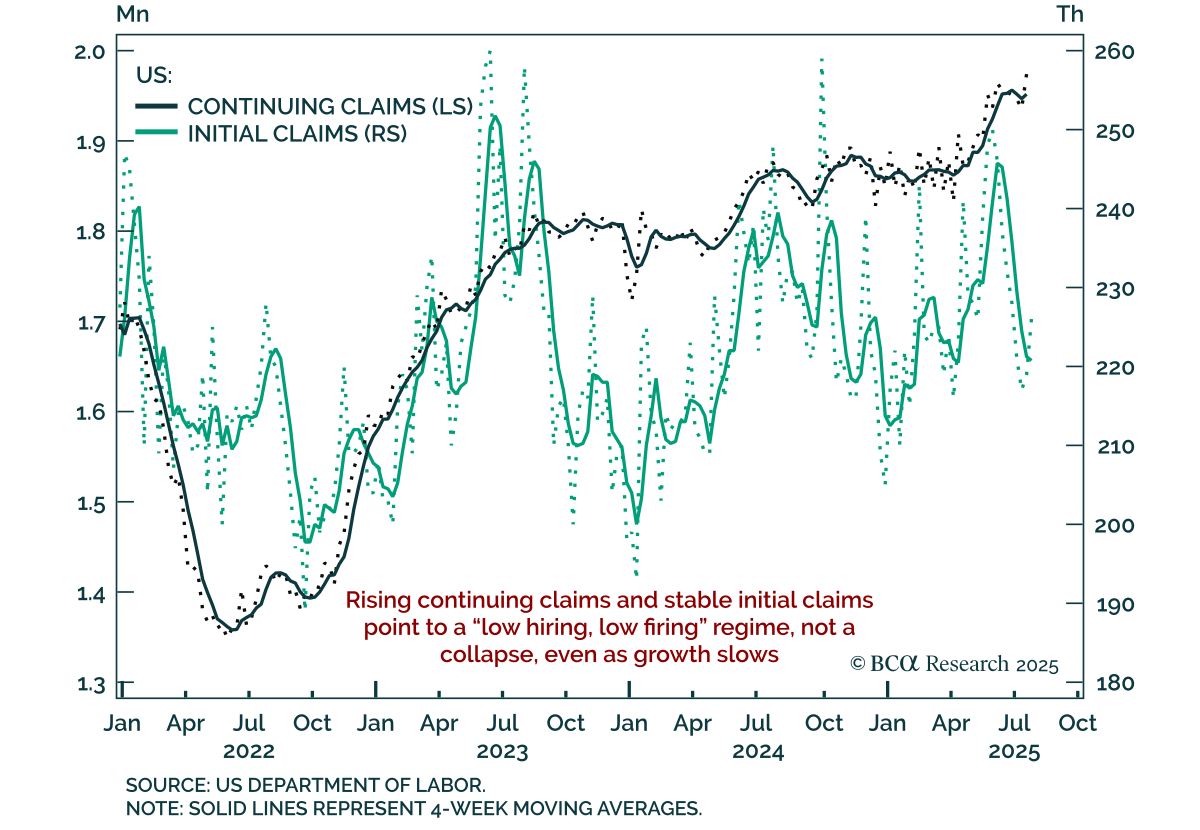
請求が示すのは、弱いが崩壊していない労働市場 請求が示すのは、弱いが崩壊していない労働市場 継続失業保険申請の増加と雇用創出の減速は、労働市場の緩和を強化し、防御的な姿勢を支持しています。 継続失業保険申請はポストCOVIDの最高値である1.974百万件に増加し、新規失業保険申請は226千件で安定していました。週間失業保険申請データは、7月の米国雇用レポート後に注目されており、雇用創出のペースが遅くなり、前月の大幅な下方修正が明らかになりました。…
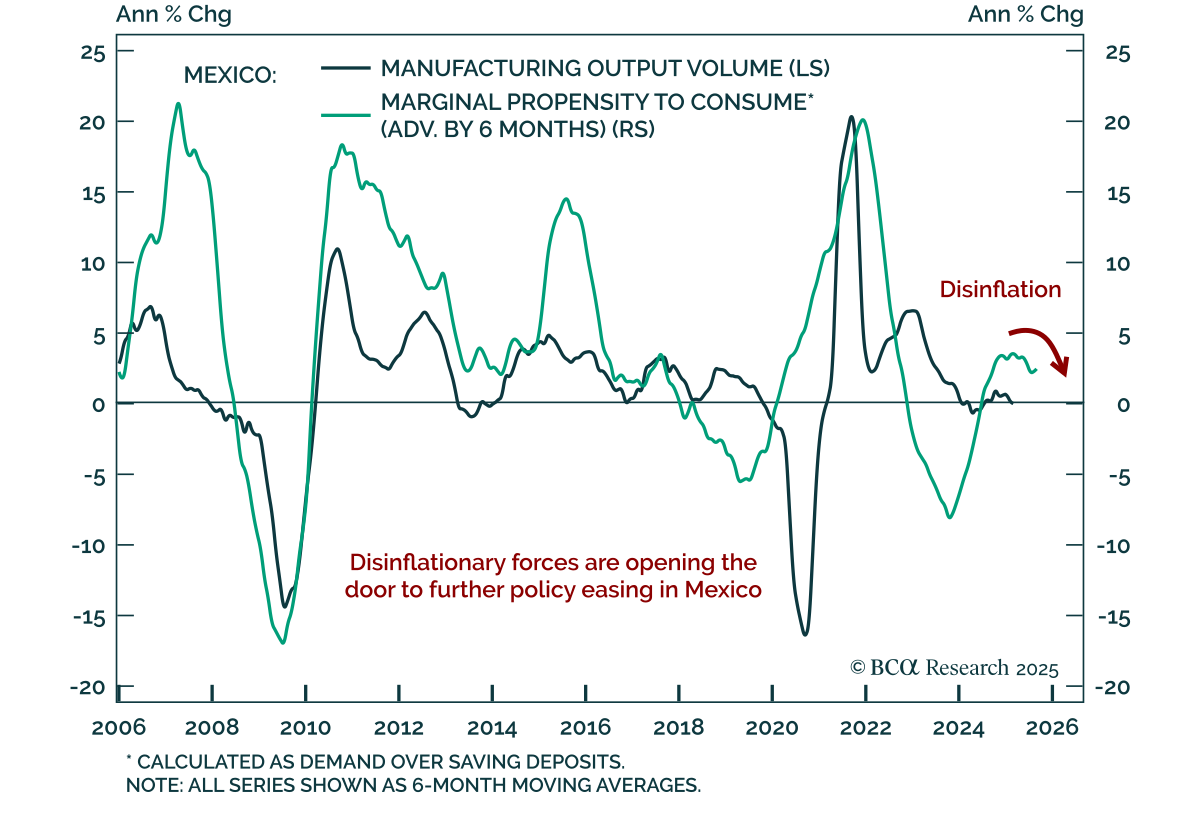
メキシコ:金融緩和はまだ終わっていない メキシコ:金融緩和はまだ終わっていない Banxicoの最新の利下げは、メキシコ国内債券に対する強気の見方を強化します。メキシコ中央銀行は、政策金利をさらに25ベーシスポイント引き下げ、7.75%としました。 投資家はさらなる緩和を見込むべきです。財政政策の引き締めと米国需要の後退による成長の停滞により、インフレは目標範囲内で減少し続けるでしょう。また、堅調な外部収支によるペソの強化は、輸入価格を抑えることでインフレを抑制します。…
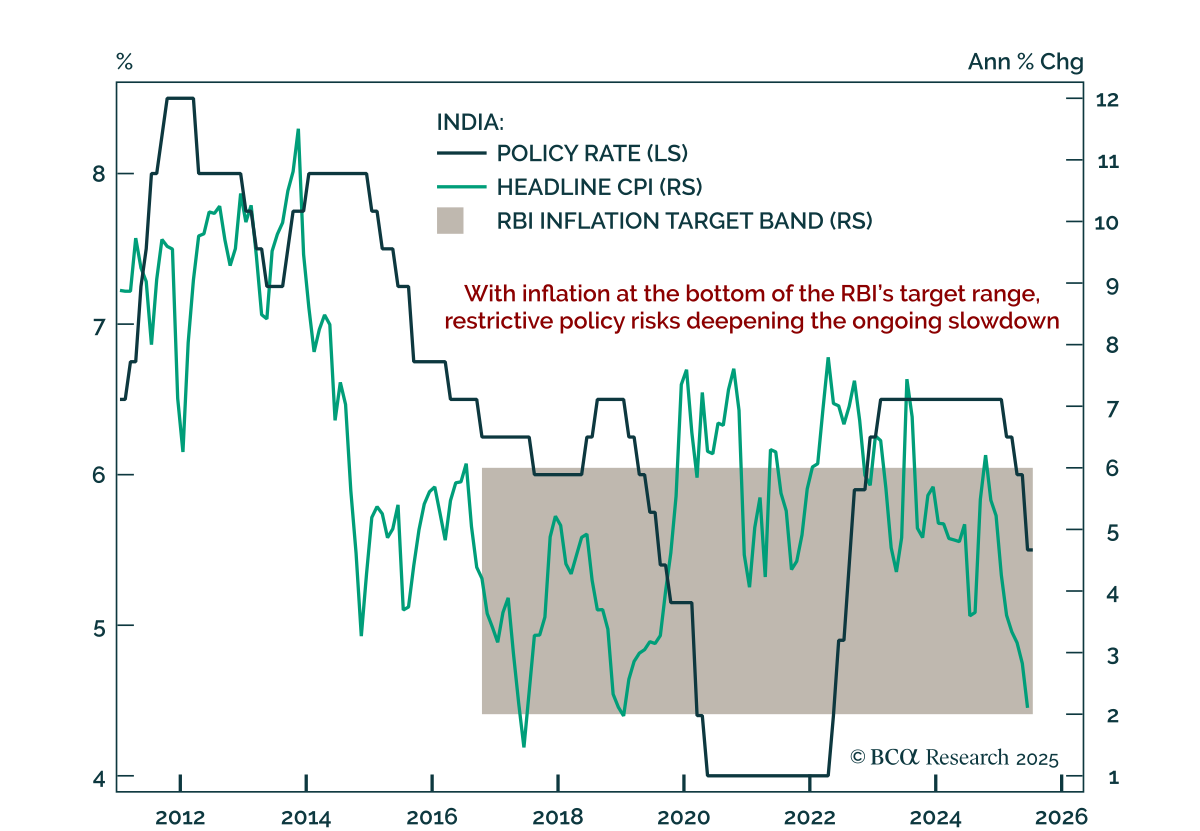
制限的なRBIの姿勢が減速を長引かせるリスク 制限的なRBIの姿勢が減速を長引かせるリスク インドの中央銀行は政策金利を5.5%で据え置きましたが、制限的な政策、低調な信用刺激、外部リスクの増加により、さらなる緩和と長期債券ポジションを支持する形となっています。…
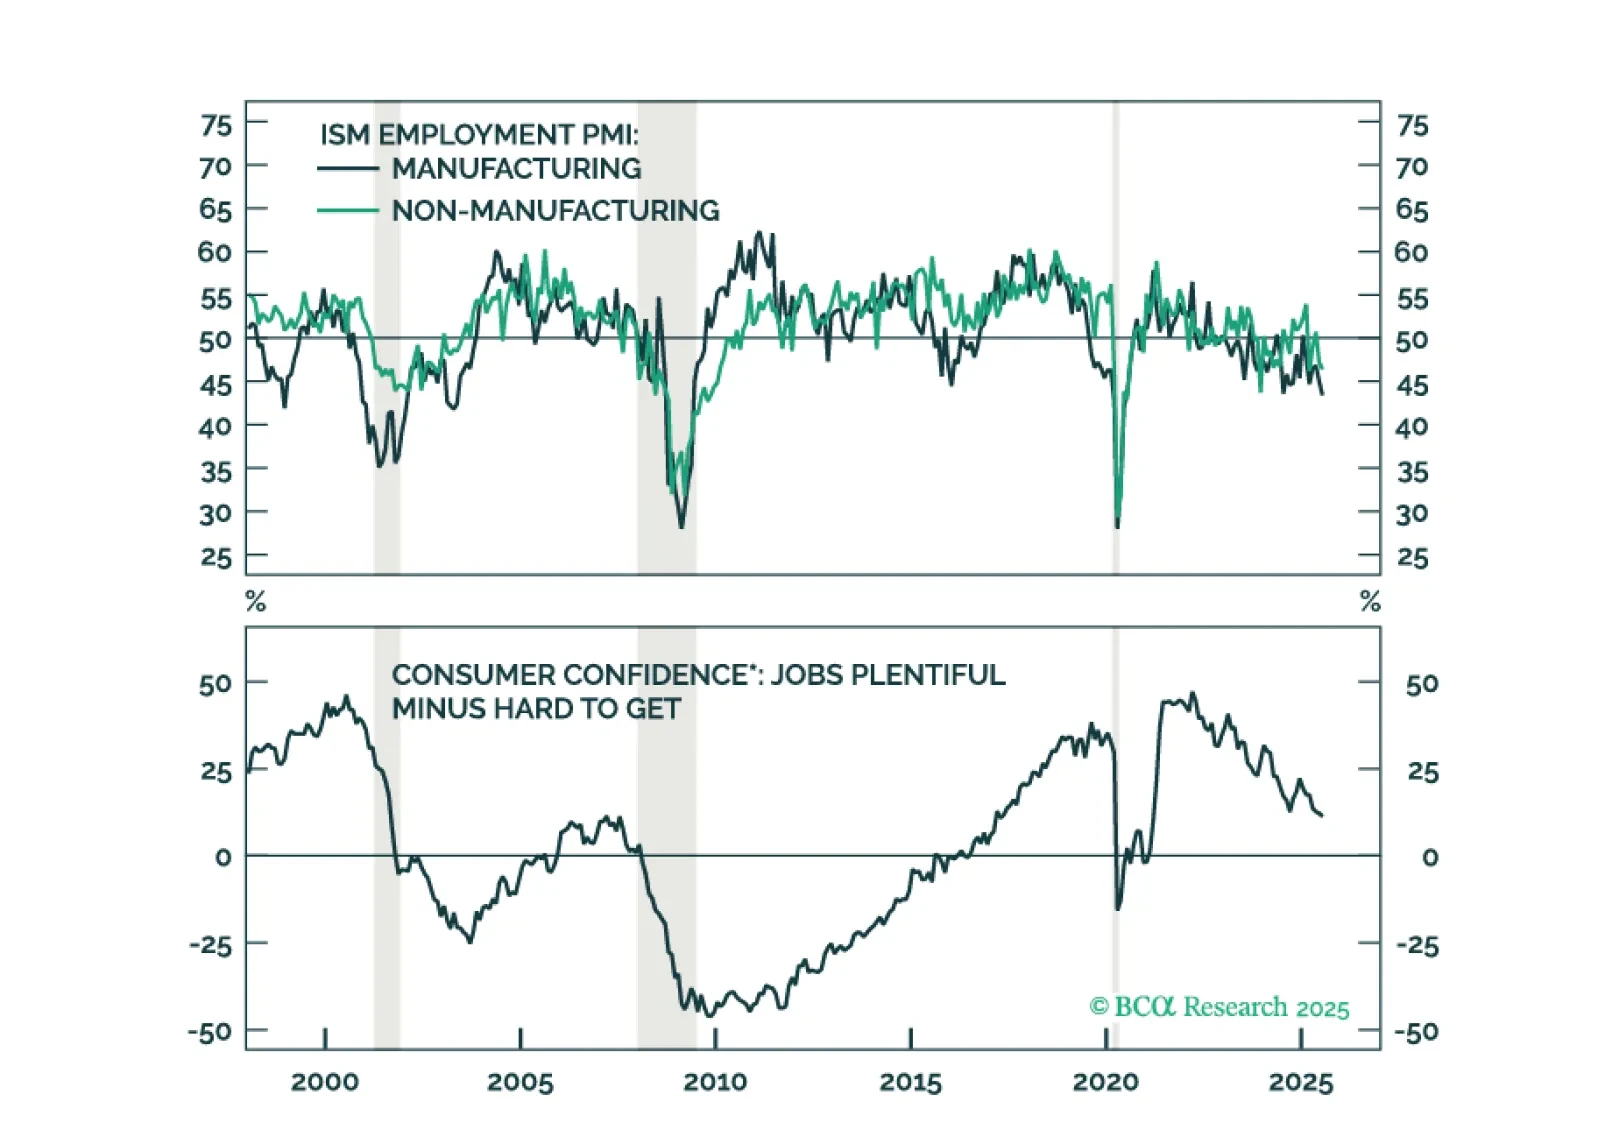
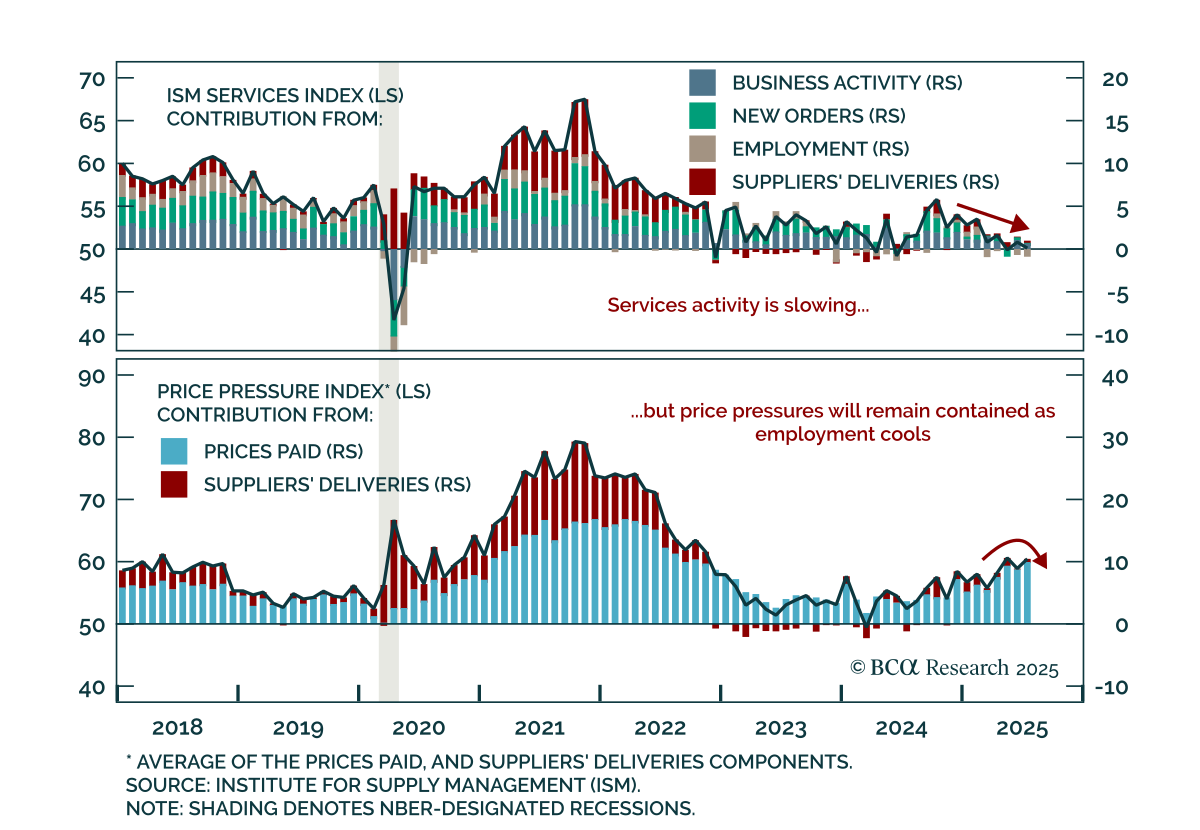
ISMサービス:価格ではなく雇用に注目 ISMサービス:価格ではなく雇用に注目 7月のISMサービスレポートはスタグフレーション的なインパルスを示しましたが、労働の軟調な勢いが価格圧力が抑制されているとの見方を補強しました。ヘッドライン指数は50.8から50.1に低下し、予想を下回りました。新規受注は50.3に軟化し、雇用はさらに縮小して46.4になりました。価格圧力は強まり、支払価格は67.5から69.9に上昇しました。…
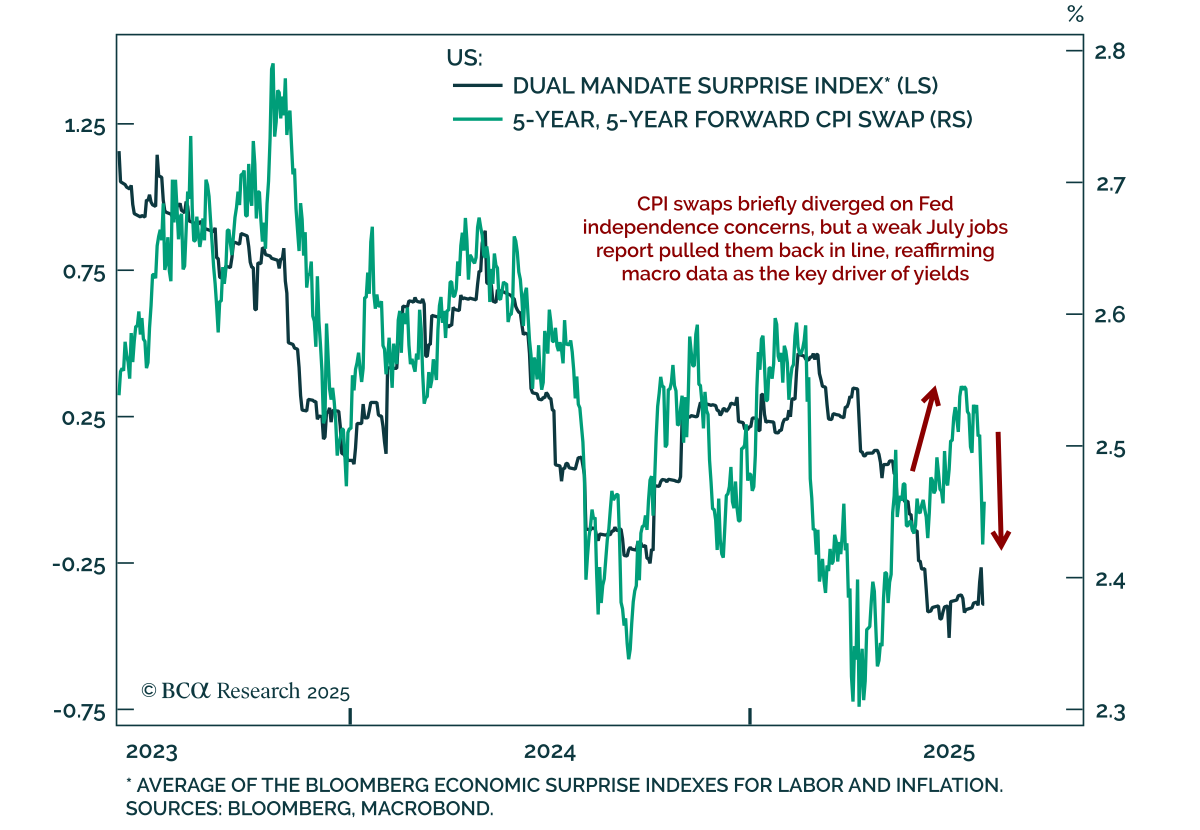
連邦準備制度理事会(Fed)理事クーグラー氏の早期辞任により、政治的に整合する候補者が指名される可能性が開かれたものの、利回りは最終的に経済見通しによって決まる。彼女の辞任は市場がよりハト派の候補者の可能性に反応したことで、取引時間中のドル指数(DXY)のさらなる下落を引き起こしました。トランプ政権からの利下げ圧力が続く中でのことです。…
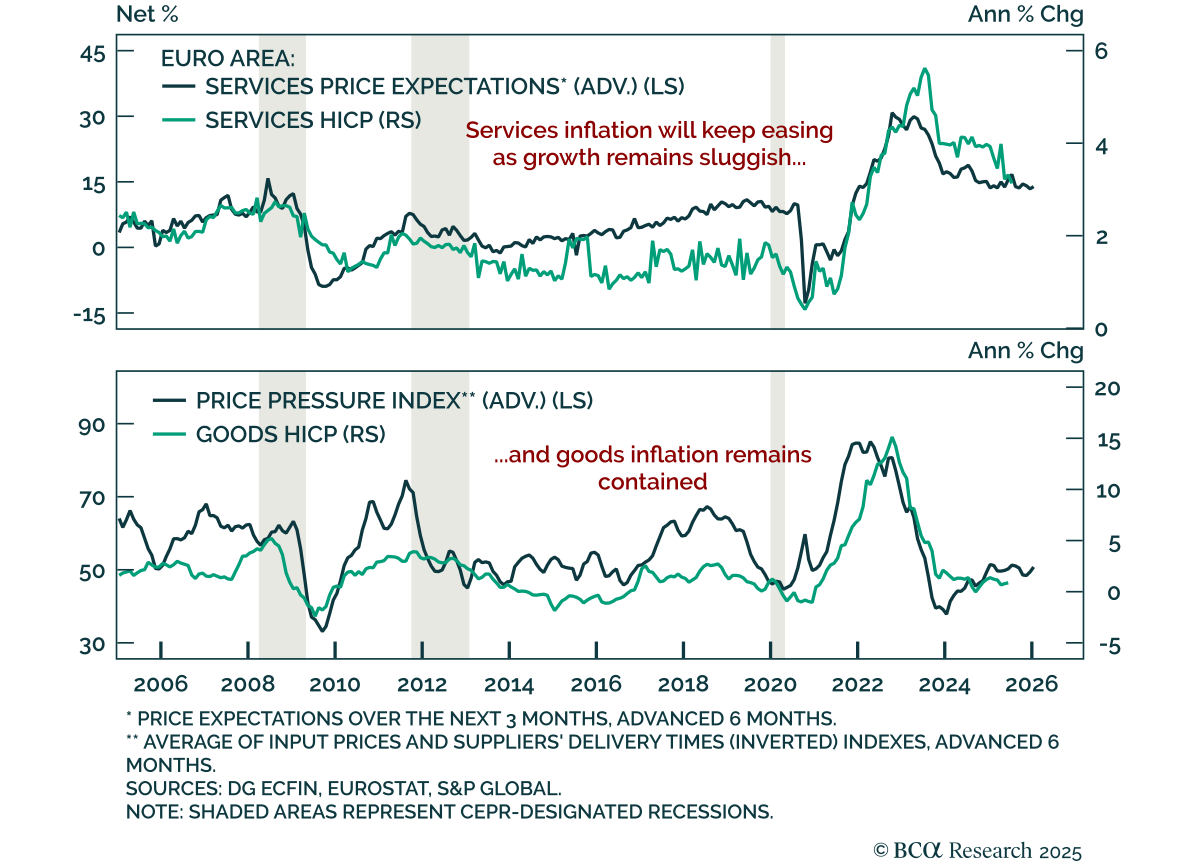
ユーロ圏のインフレは安定も、マクロ経済の逆風は続く ユーロ圏のインフレは安定も、マクロ経済の逆風は続く ユーロ圏のインフレ率は7月に安定していたが、短期的なリスクは依然として存在する。長期的な投資家は押し目で買いを狙うべきだ。 総合HICPとコアHICPはそれぞれ前年比2.0%と2.3%で、ほぼ予想通りの結果となった。欧州中央銀行(ECB)は直近の会合で預金金利を2%に維持し、緩和のペースを緩める一方で、デフレリスクの固定化と下振れリスクがさらなる利下げを支持していることを示唆した。…
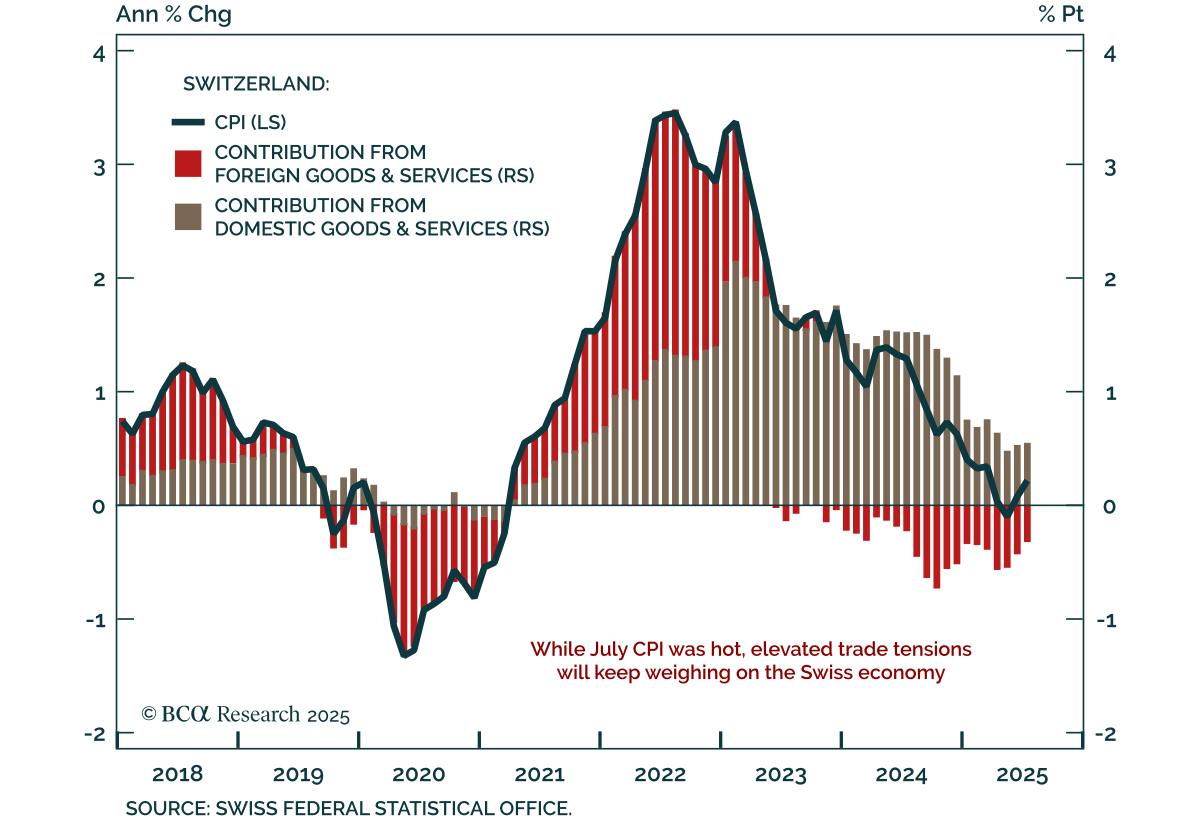
スイスのインフレが予想を上回るも、成長と貿易リスクが支配 スイスのインフレが予想を上回るも、成長と貿易リスクが支配 7月のインフレ率の上昇は、スイスの短期的なデフレ見通しを大きく変えることはありません。弱い経済データと貿易リスクが防御的な姿勢を支持し、株式よりも債券を選好する理由となっています。…
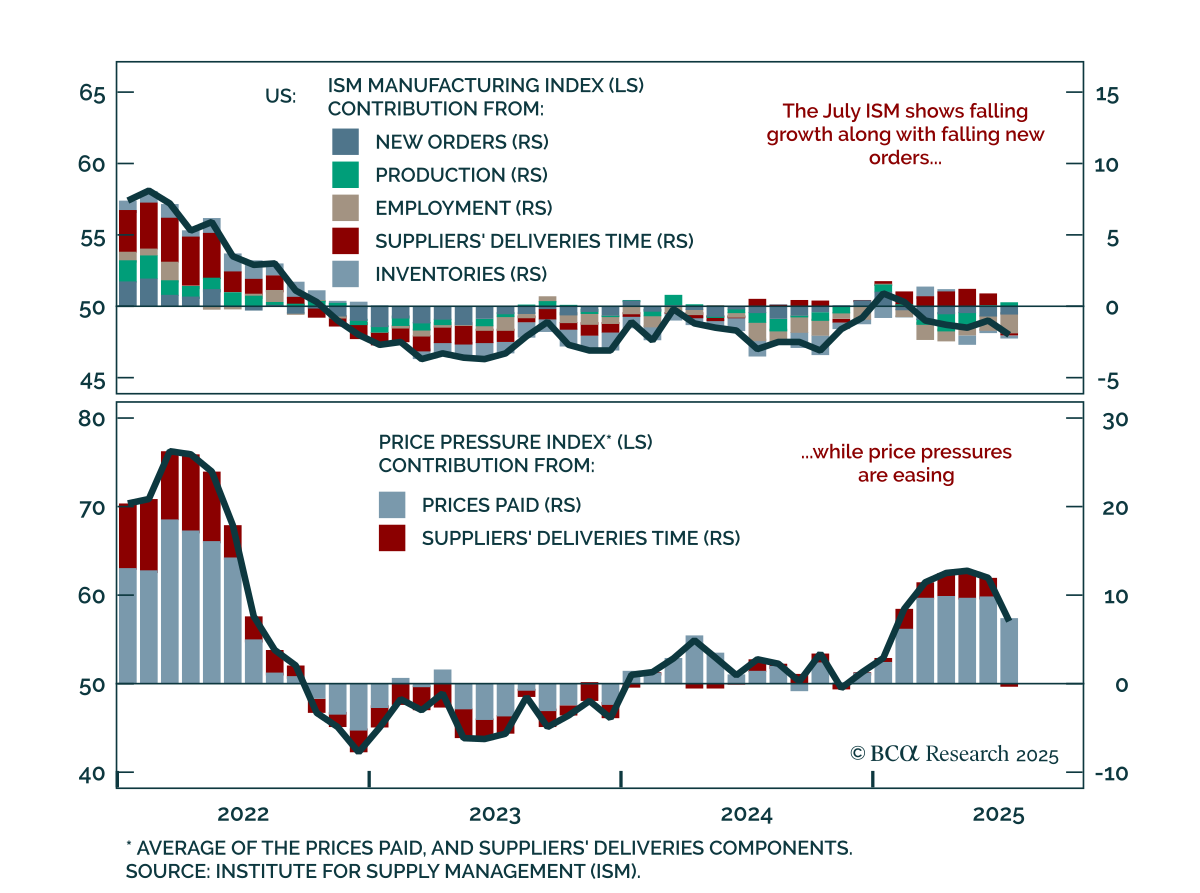
7月ISM製造業指数がデフレ傾向を示唆 7月ISM製造業指数がデフレ傾向を示唆 7月のISM製造業指数の低下は、成長の弱まりとインフレーションの減速を示しており、当社の長期間スタンスを強化します。 指数は49.0から48.0に低下し、生産コンポーネントだけがプラスに寄与しました。新規受注は引き続き弱く、雇用の減少は、7月の雇用統計レポートで示される低調さを考慮すると注目に値します。…