Germany
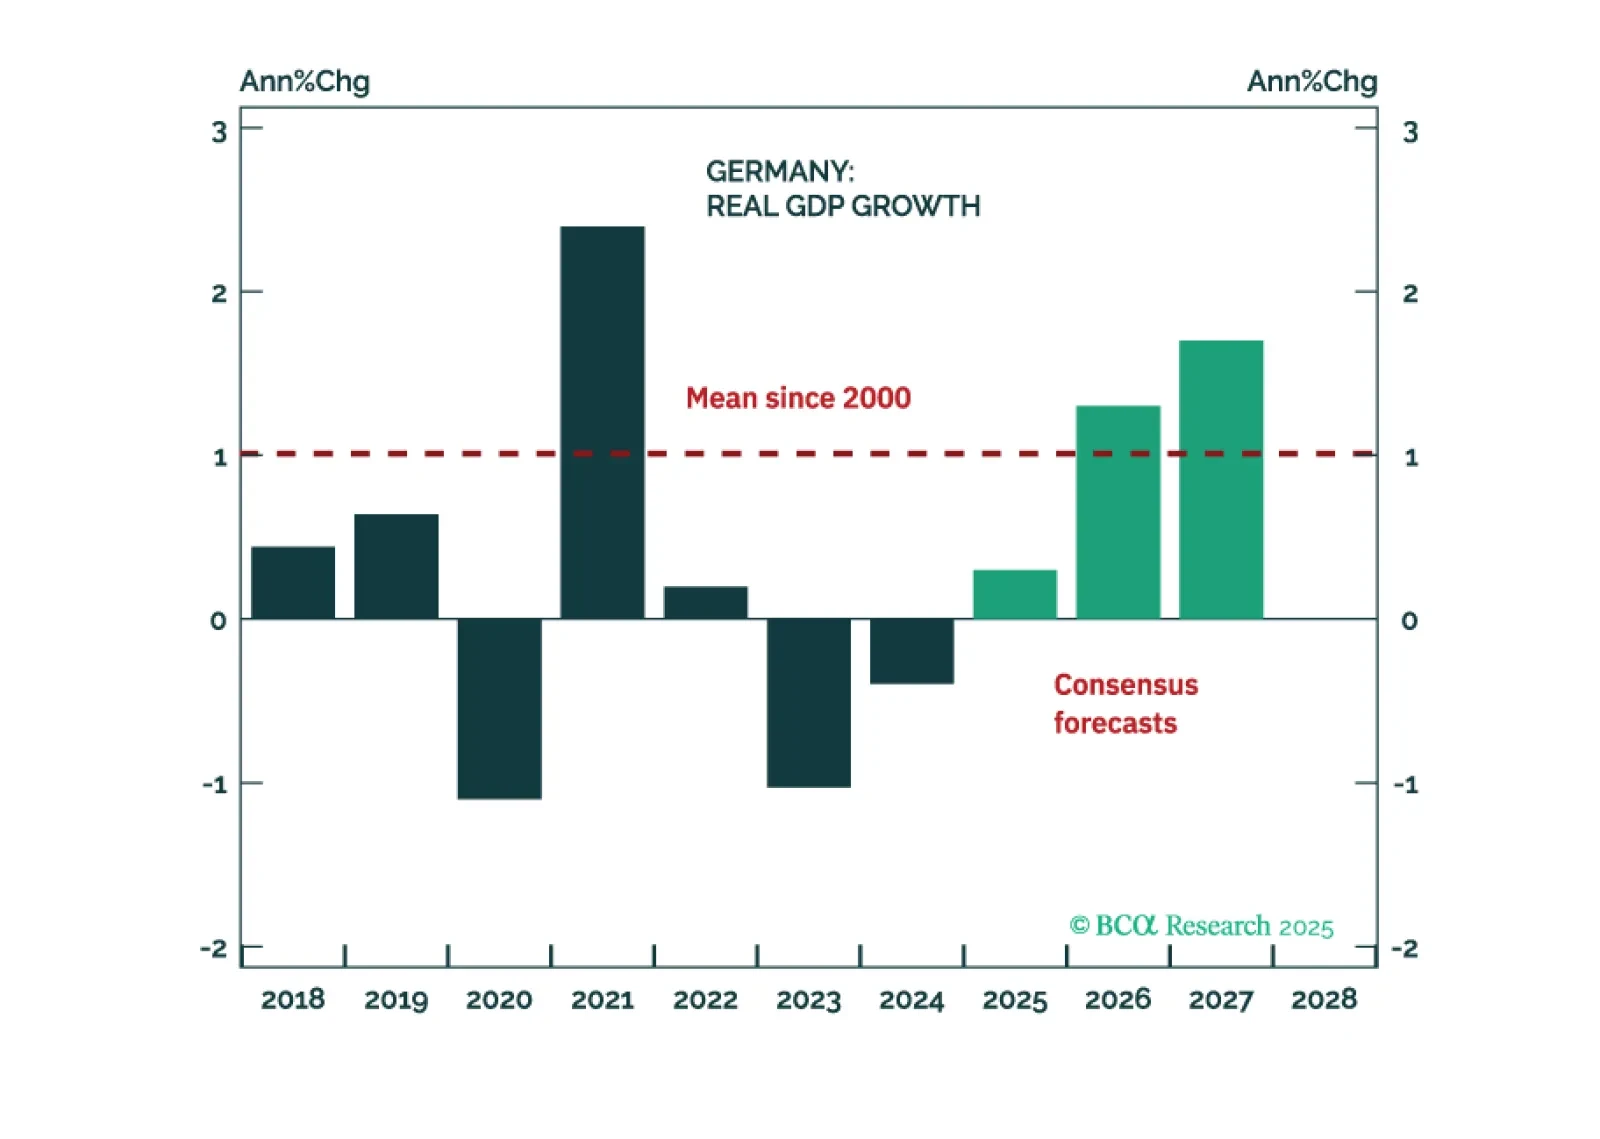

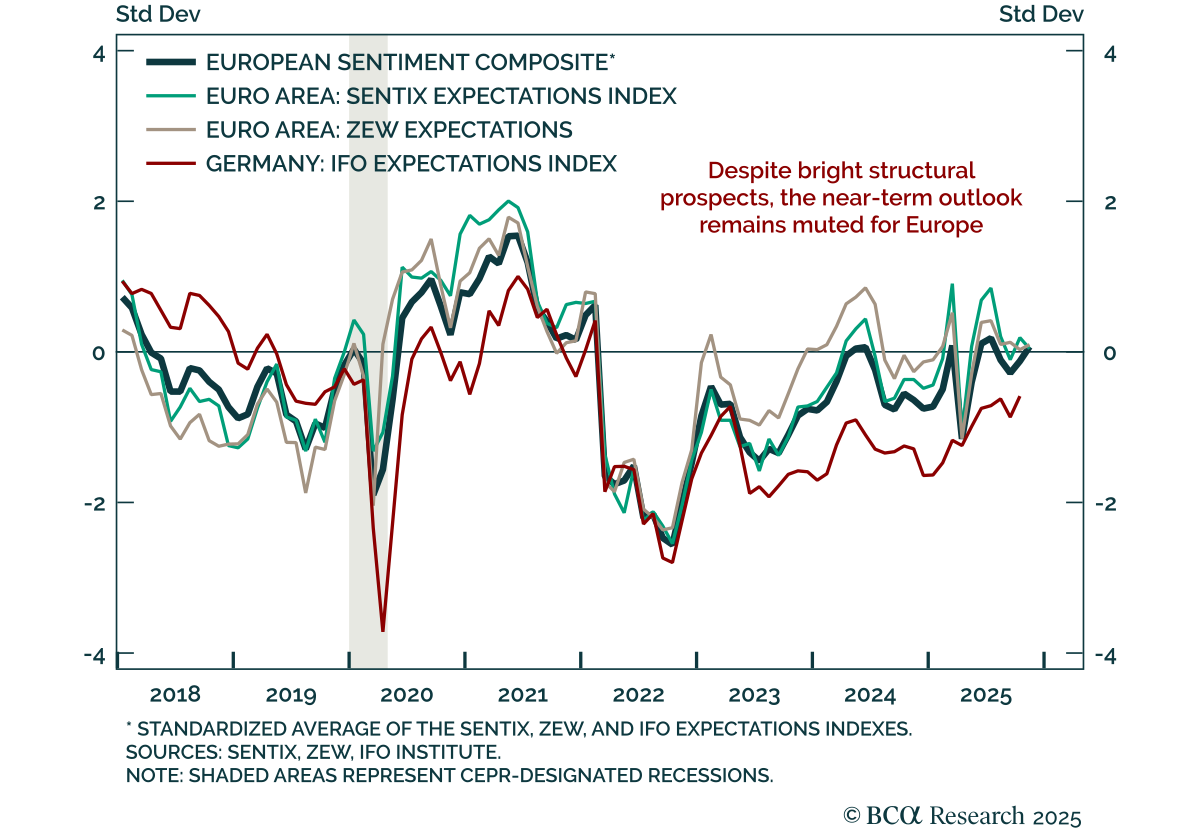
11月のZEW調査では、ヨーロッパで混合的なセンチメントが確認され、成長モメンタムがまだ高まらない状況が示されました。 ユーロ圏の成長予測は22.7から25.0へとわずかに上昇しましたが、ドイツの予測は見込みを下回り、39.3から38.5へと低下しました。ドイツの現状指数も期待を下回りながらも、-80.0から-78.7へと若干改善しました。…
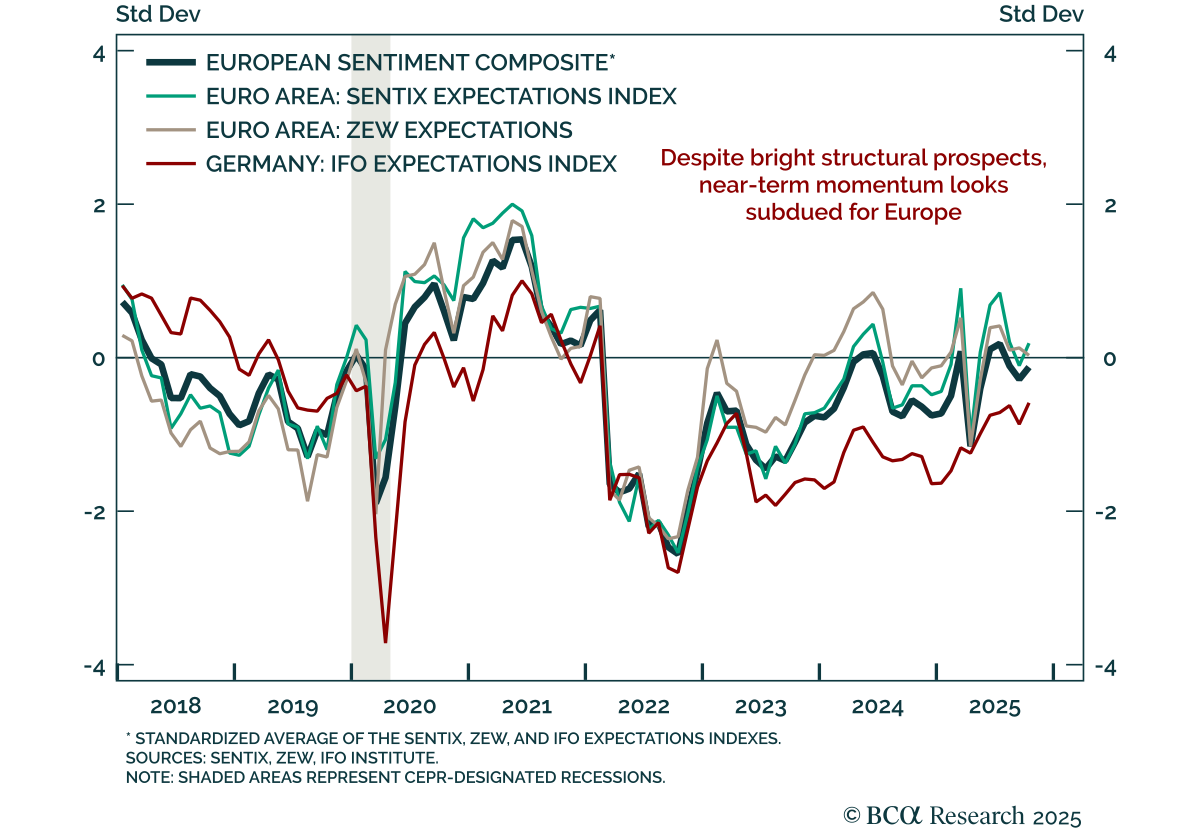
ドイツの10月Ifo調査は混在した結果で、欧州の脆弱な見通しを示す一方で、期待感が向上し、現状は悪化しました。 主な景況感指数は87.7から88.4に上昇し、予想を上回りました。この改善は期待感の向上(89.7から91.6に増加)によるものでしたが、現状の評価は85.7から85.3に悪化しました。Ifoの結果は、最近の欧州の景況感データを反映しており、Sentixが改善した一方でZEWが悪化するなど、地域の短期的な勢いについて混在したメッセージを送っています。…
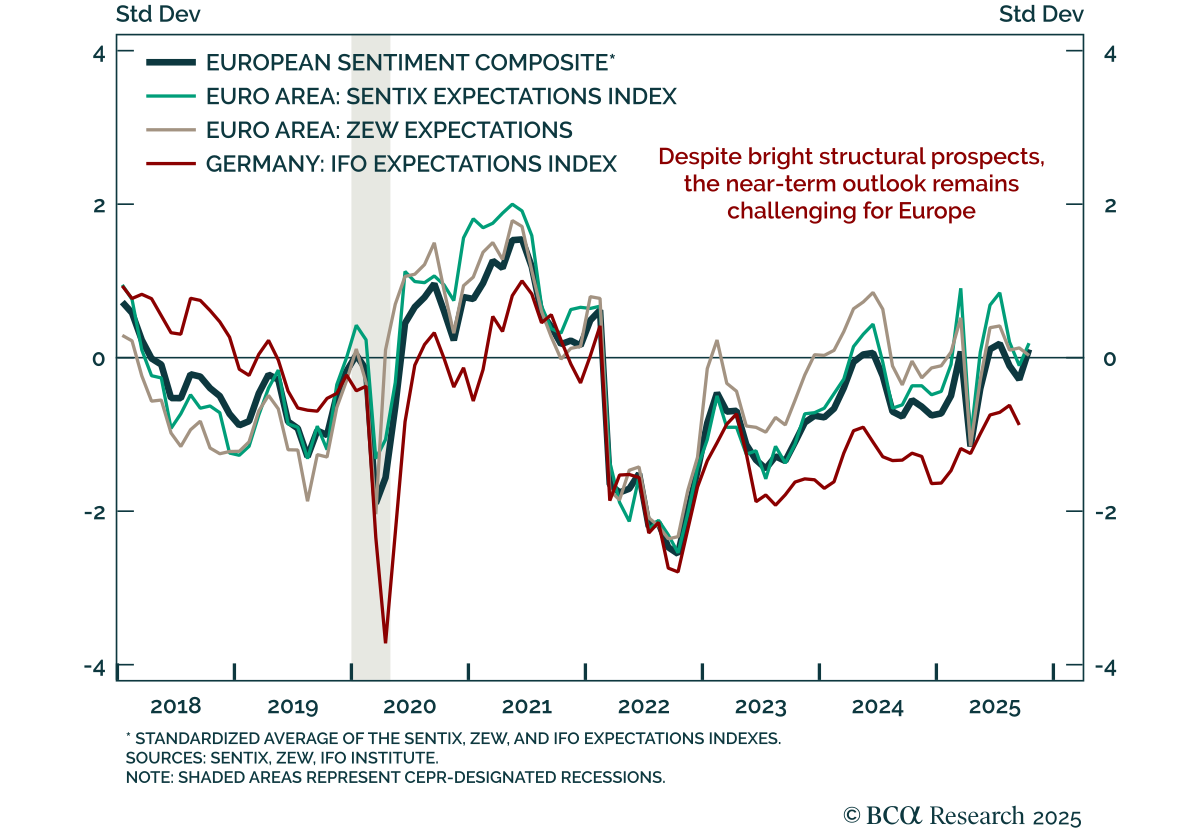
ZEW調査が示す欧州の成長勢いの鈍化 ZEW調査が示す欧州の成長勢いの鈍化 10月のZEW調査は、欧州の短期的な成長に関してまちまちな信号を送り、成長モメンタムが限定的であることを確認しました。…
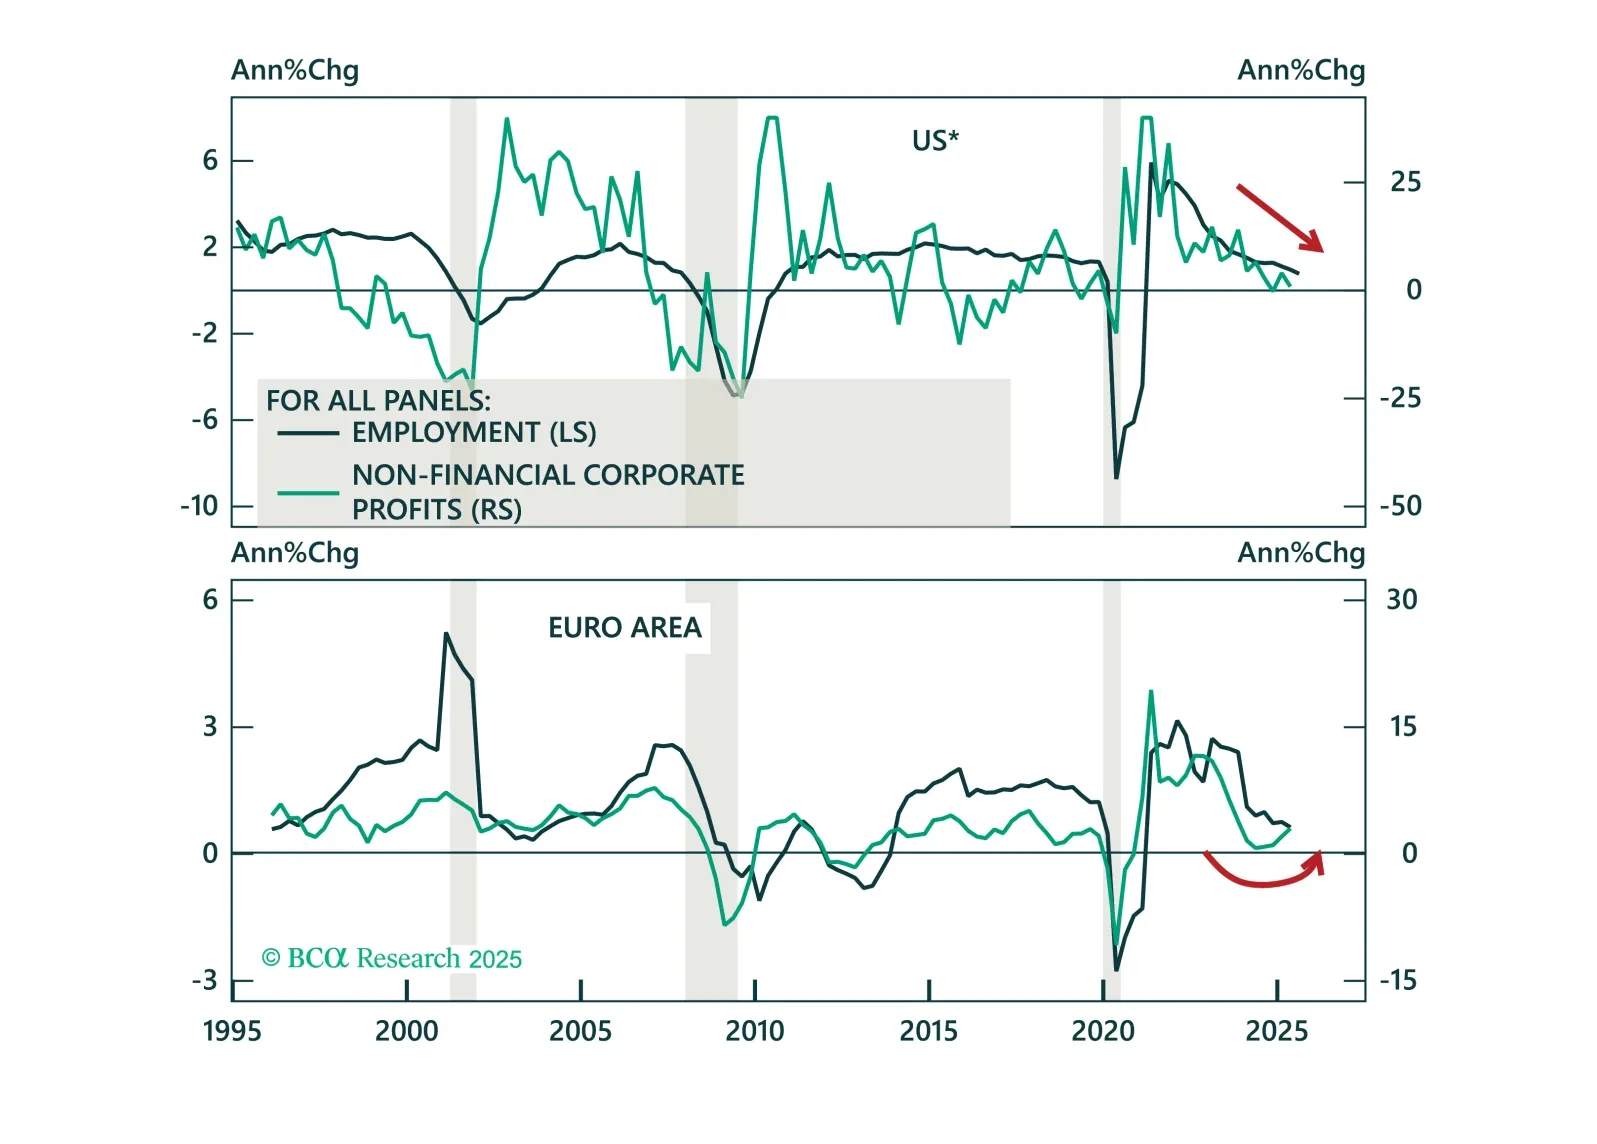
財政の持続可能性に関する懸念、タームプレミアムの上昇、中央銀行の独立性に対する攻撃があるにもかかわらず、金融政策は引き続き債券市場の主要な推進要因となっています。Q3レビュー&アウトルックでは、国債、短期金利先物、グローバルなイールドカーブ、インフレ連動債、クレジットにおける見解を更新し、機会を特定します。
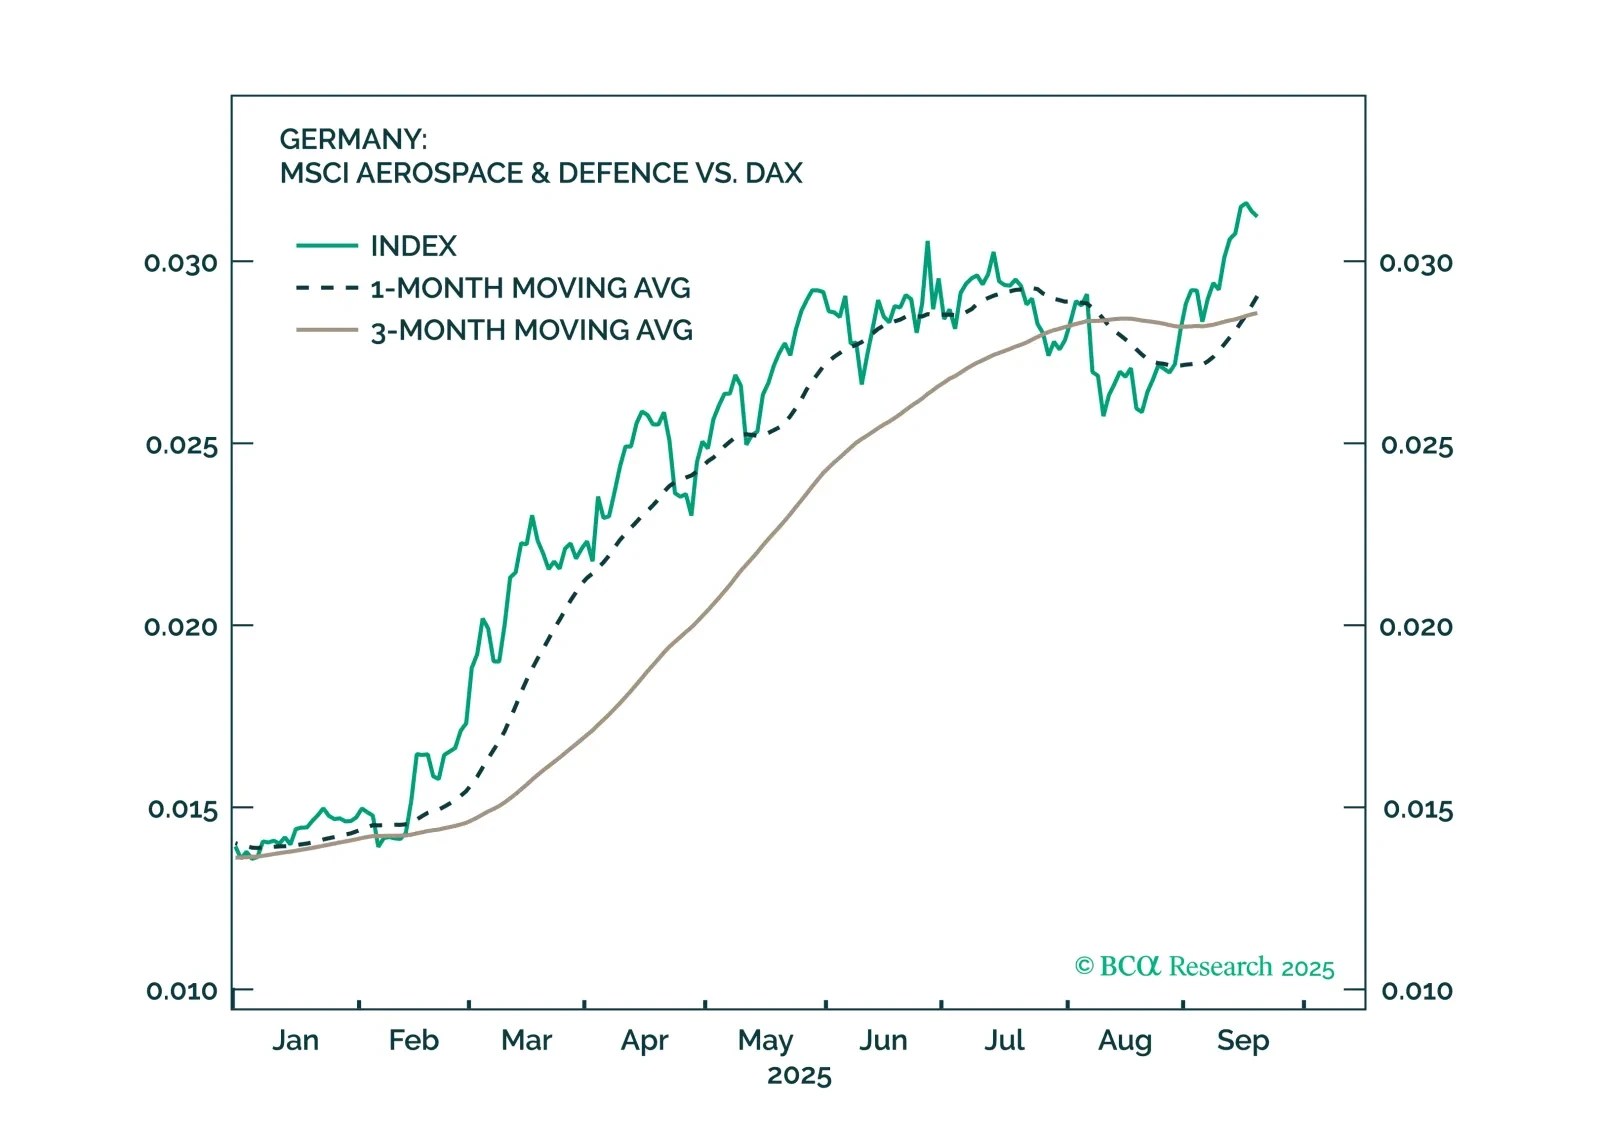
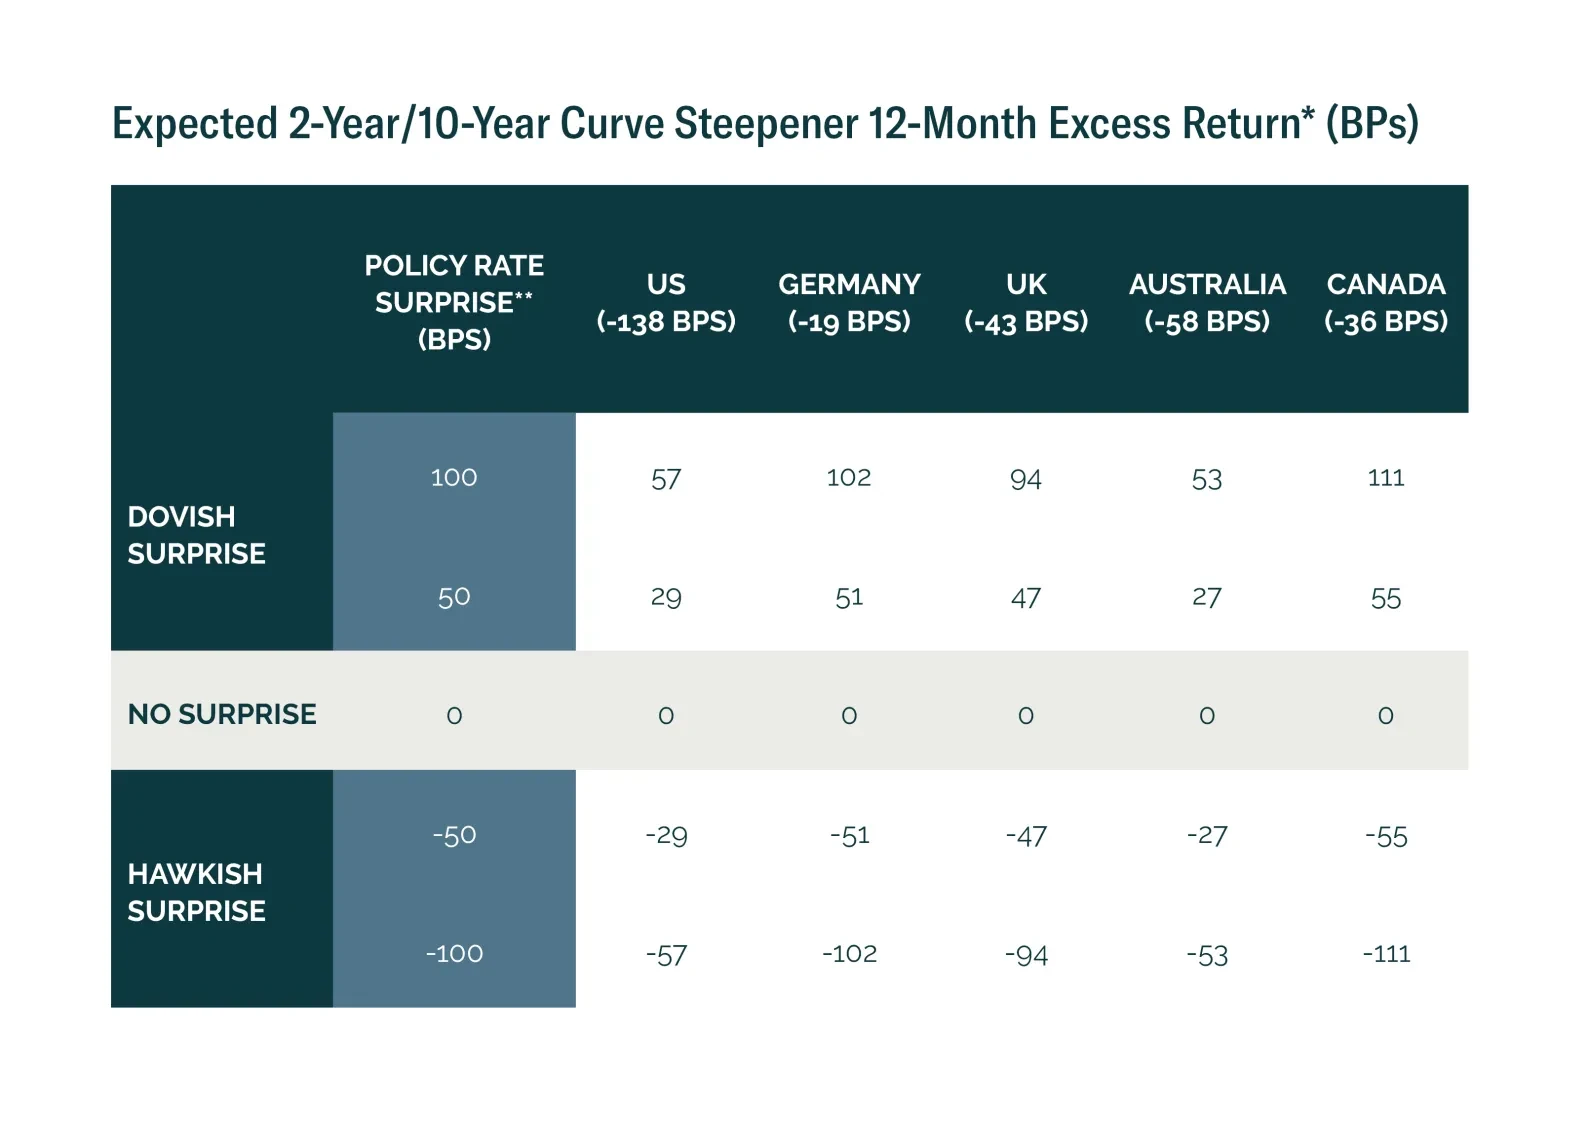
金融政策のサプライズがカーブ取引のリターンを左右します。現在の市場でスティープナーとフラットナーが最良のリスク・リターンを提供する場所を示します。
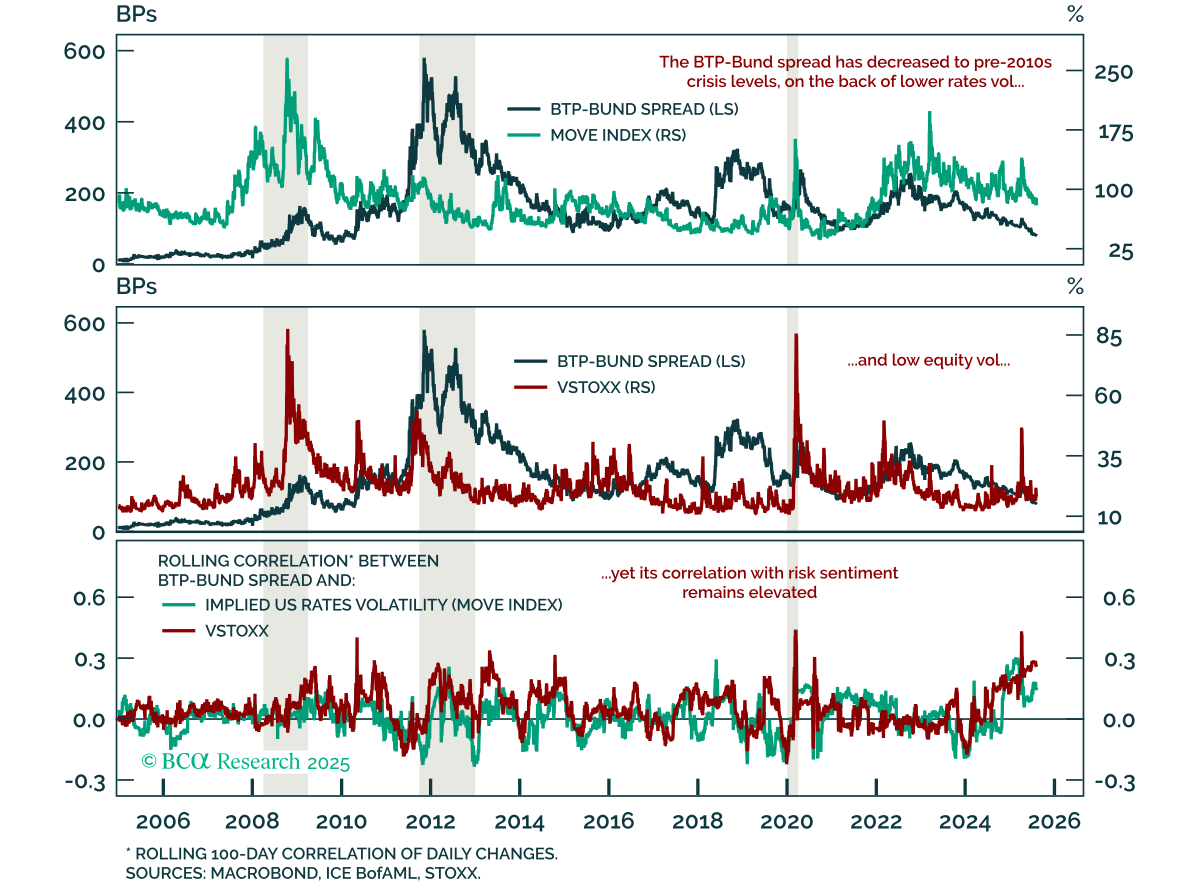
低い世界的なボラティリティがBTP-ブンドスプレッドを引き締める 低い世界的なボラティリティがBTP-ブンドスプレッドを引き締める BTP-Bund スプレッドは2010年代以前の水準まで縮小しましたが、世界的な成長リスクを鑑みると、BundsよりもGiltsを支持し、信用よりもBTPsを好む傾向です。 EURO STOXX 50 は解放記念日後の回復以来、レンジ内にとどまっていますが、欧州の金融ストレスは依然として低いままです。BTP-Bund…

ドイツの工場受注が低迷、輸出の逆風が強まる ドイツの工場受注が低迷、輸出の逆風が強まる ドイツの6月の工場受注は予想を下回り、ヨーロッパの資産に対する慎重な戦術的展望を正当化する継続的な逆風を浮き彫りにしました。 受注は前月比1.0%減少し、5月の6.1%からカレンダー調整後前年比0.8%に減速しました。この減少は海外需要によるもので、総受注が3.0%減、ユーロ圏外では7.8%減となりました。…