Europe
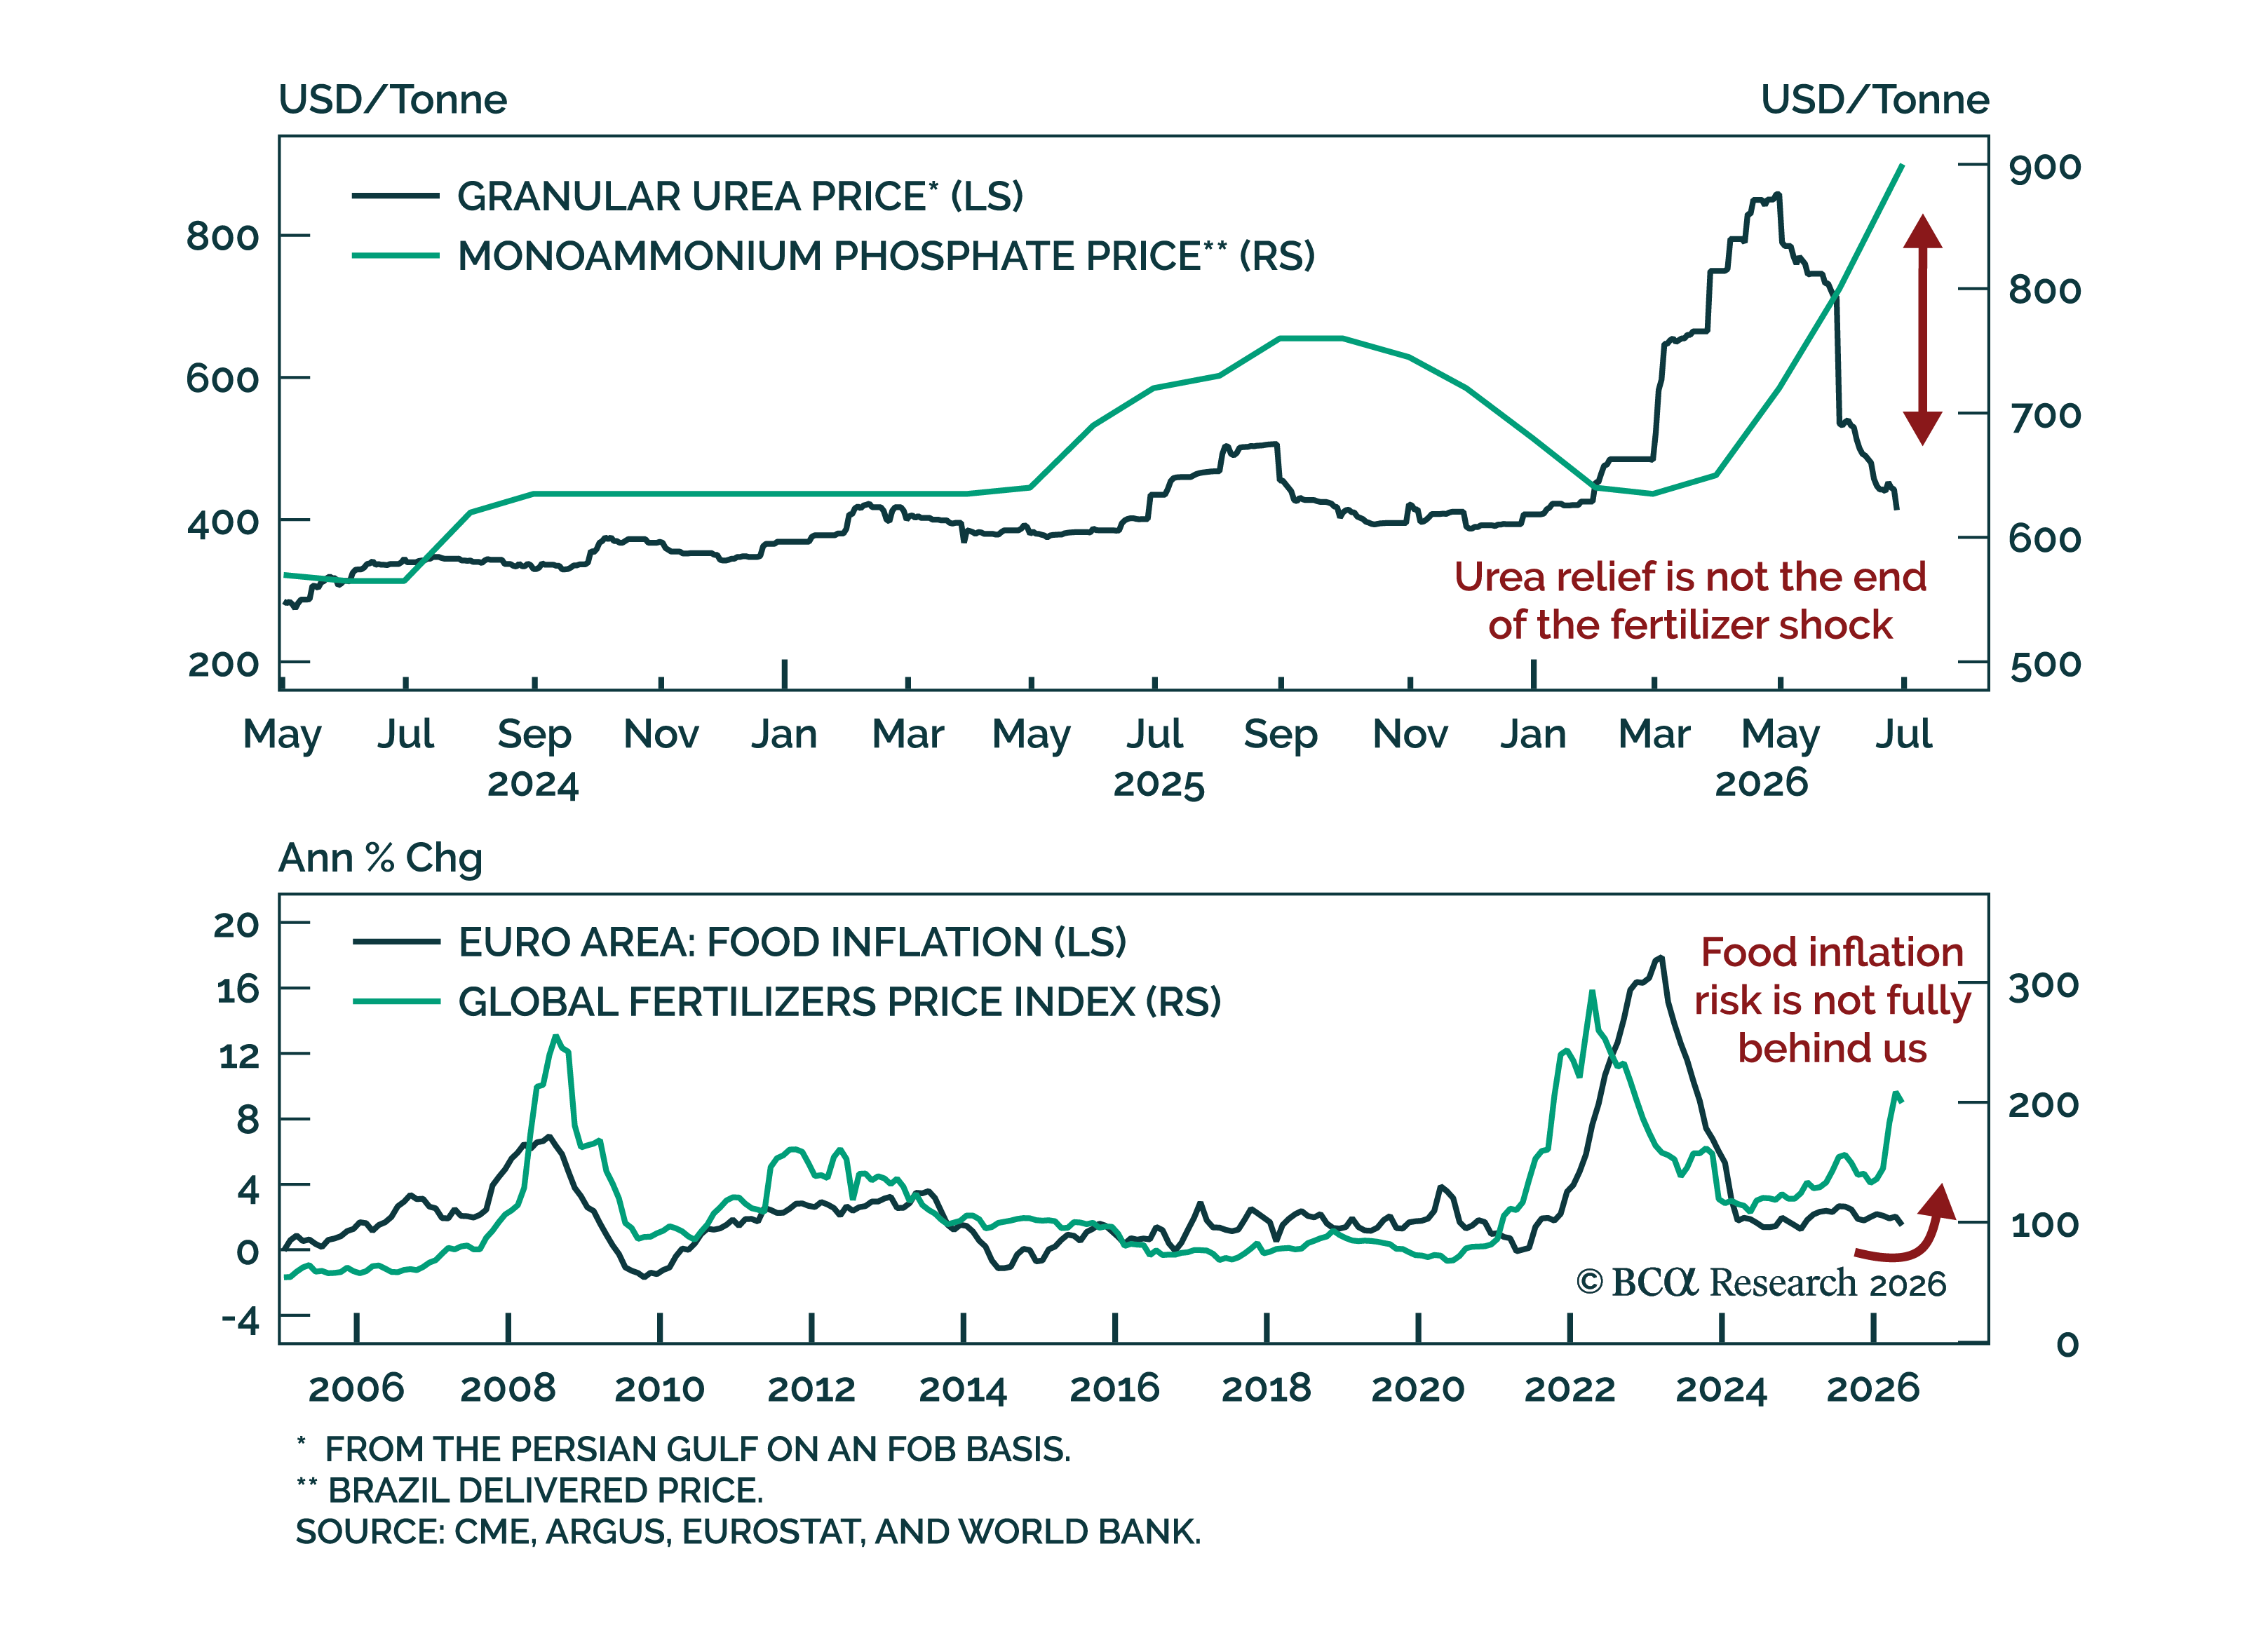
尿素価格の急落は市場に誤った安心感を与えており、欧州は食料ショックが終わったと見なすべきではない。粒状尿素の価格は戦前のレベルである440ドル/トンまで下落したが、それはイラン主導の急騰の最悪期を農家が既に経験した後のことである。多くの農家は高値で買い遅れ、肥料の使用を減らすか作物を転換したため、収量への影響は今後3〜4か月でようやく顕在化する可能性がある。…
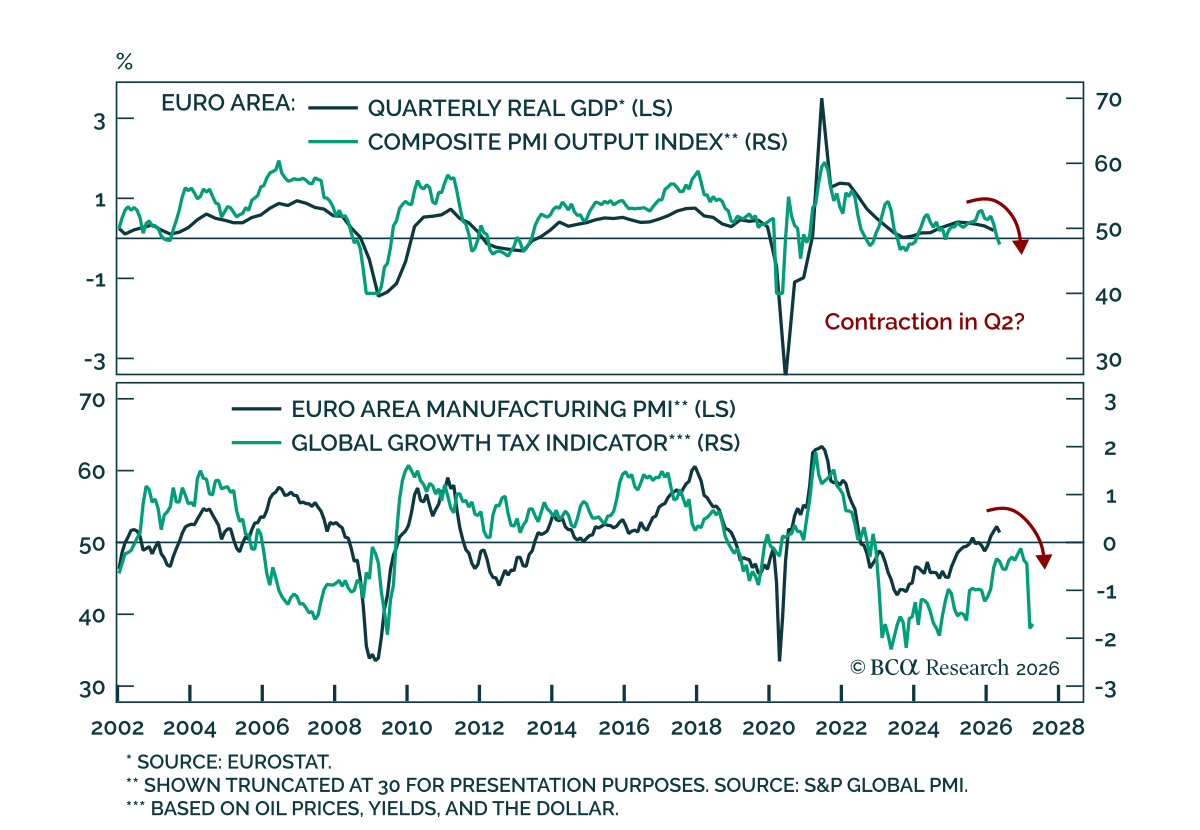
欧州:スタグフレーションからリセッションへ 欧州:スタグフレーションからリセッションへ 当社の 欧州ストラテジスト は 欧州がスタグフレーションから景気後退へと移行しつつあると主張しています。成長は急速に弱まり、労働市場は軟化しており、財政余地が限られているため、特に食料分野で再びインフレ圧力にさらされやすくなっています。…
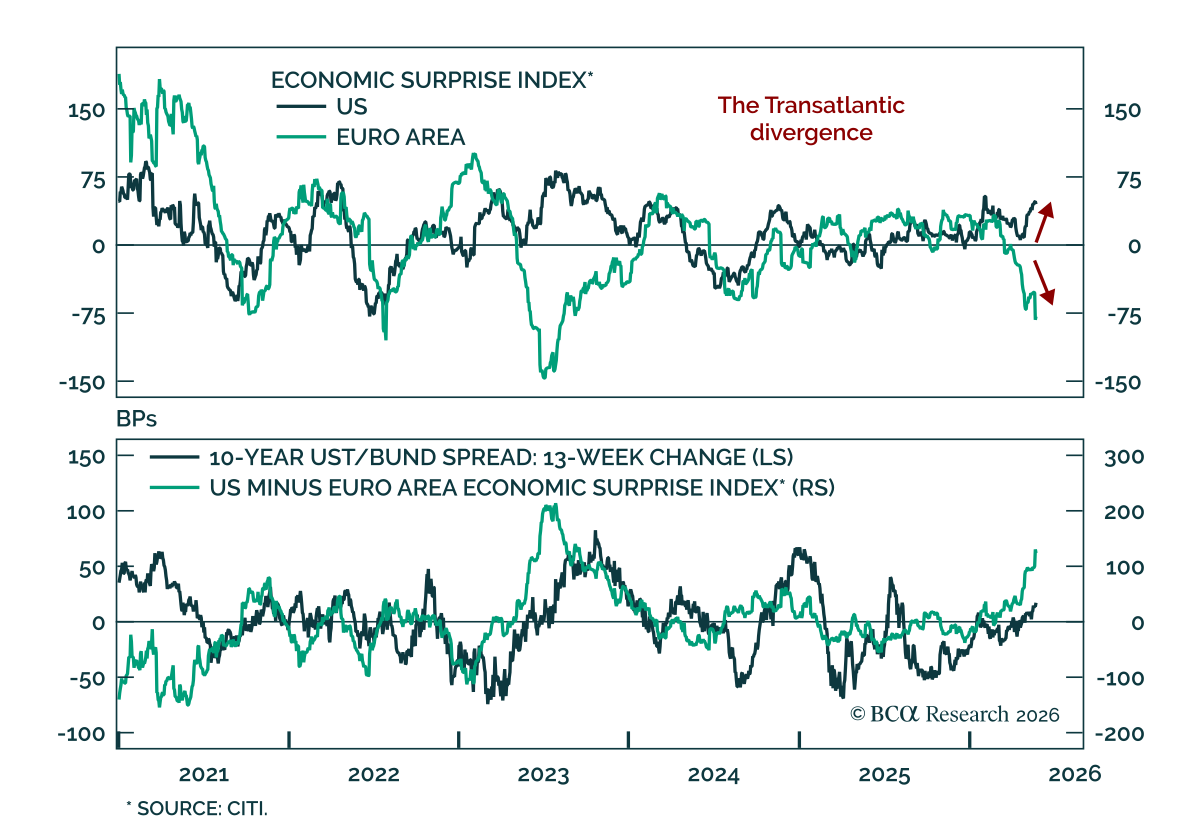
ブンデスボンドがトレジャリーズを上回る ブンデスボンドがトレジャリーズを上回る 米国の回復力がユーロ圏の弱さと乖離しているため、ドイツ10年ブントを米国10年トレジャリーズに対してロングする。このトレードは拡大する成長格差に支えられており、米国は原油高の影響をよりよく吸収でき、ユーロ圏は勢いを失っている。…
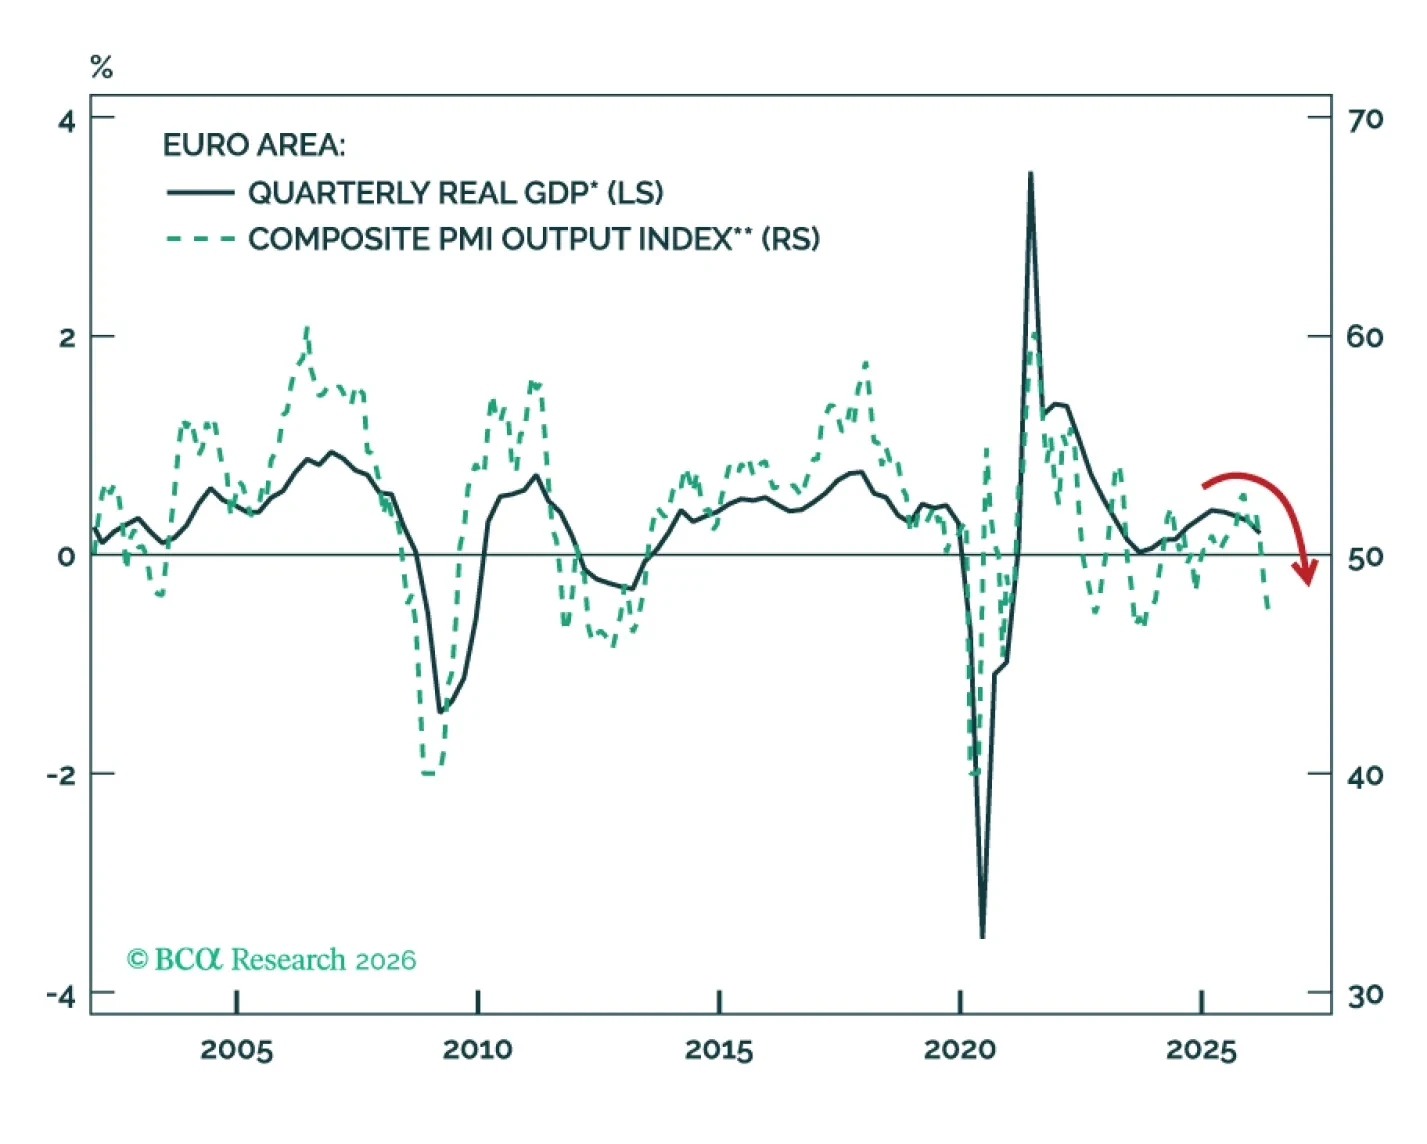
欧州は、ホルムズ海峡での長期化する混乱が成長、労働市場、サプライチェーンを弱め、インフレを高止まりさせる中、スタグフレーションから景気後退へと滑りつつある。たとえ米国とイランの合意が成立したとしても、限定的な財政支援と高まる食料インフレにより、ユーロ圏はより深刻な景気後退に対して一層脆弱になっている。
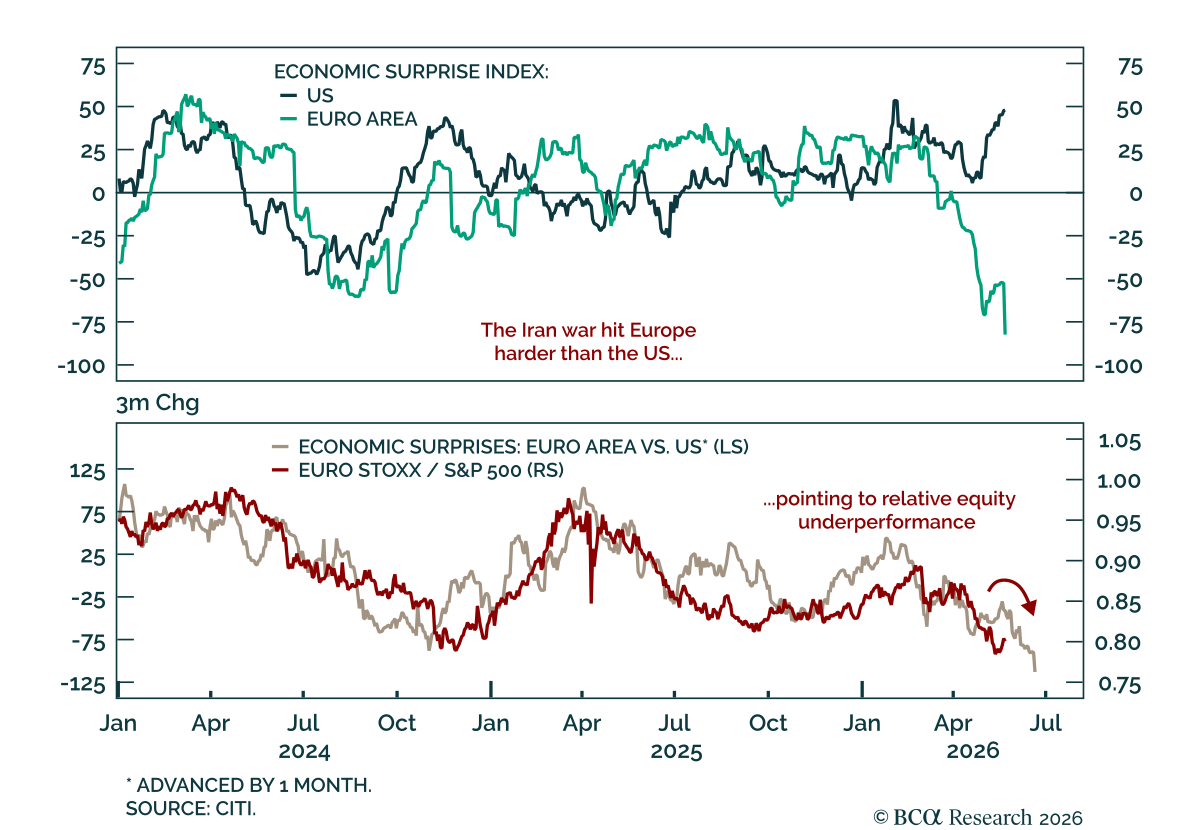
大西洋間のモメンタム・ギャップ 大西洋間のモメンタム・ギャップ 相対的なマクロ・モメンタムは依然として欧州より米国を支持しています。 当社の タクティカル・フレームワーク は二つの考えに基づいています:金融環境と経済指標のサプライズの間のフィードバックループ、そしてマクロ・モメンタムが市場に与える影響です。欧州では、イラン危機の前にモメンタムは既に停滞しており、エネルギー価格の上昇に伴って急落しました。米国ではモメンタムはより堅調で、経済指標はプラスのサプライズが続き、欧州をアウトパフォームしています。 米国の…
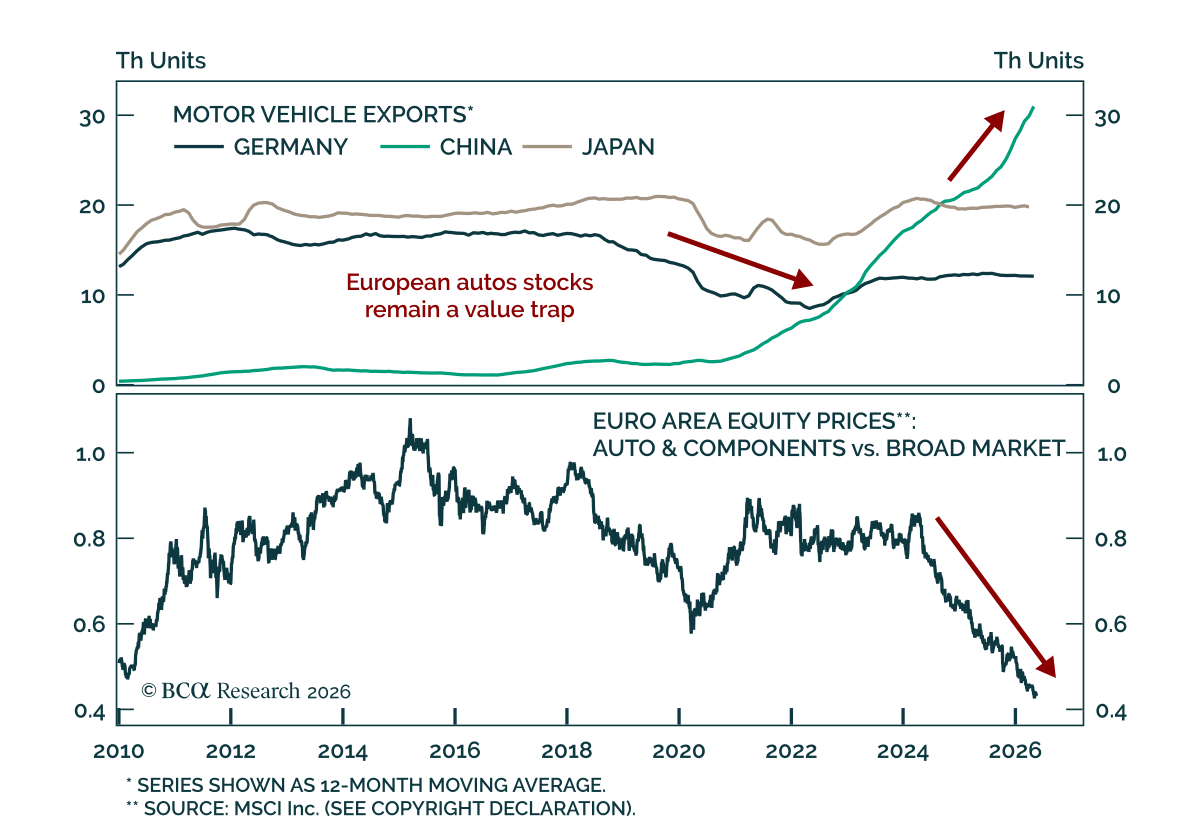
欧州の自動車は依然としてバリュー・トラップにとどまり、安いバリュエーションだけでは高まる関税リスクと中国からの競争に対処するには不十分である。 トランプ大統領によるEU車に対する25%関税の再導入を示唆する最近の発言は、我々の欧州インベストメント・ストラテジストが2023年に指摘した同じ バリュー・トラップ…
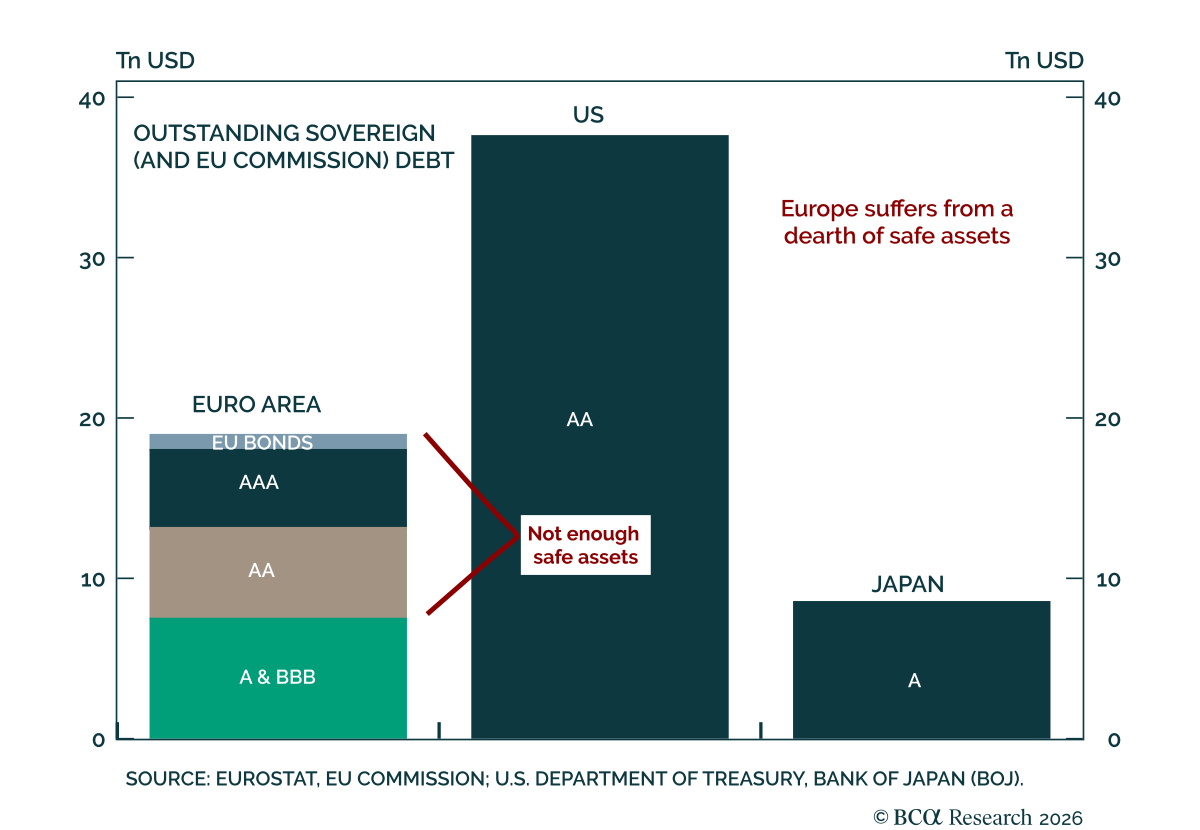
Our DM ex-US strategists make the case for the Eurobond as a structural necessity. The ECB has expanded EUREP (its global euro liquidity facility) to lay the groundwork for currency internationalization, but liquidity infrastructure without a deep pool of…
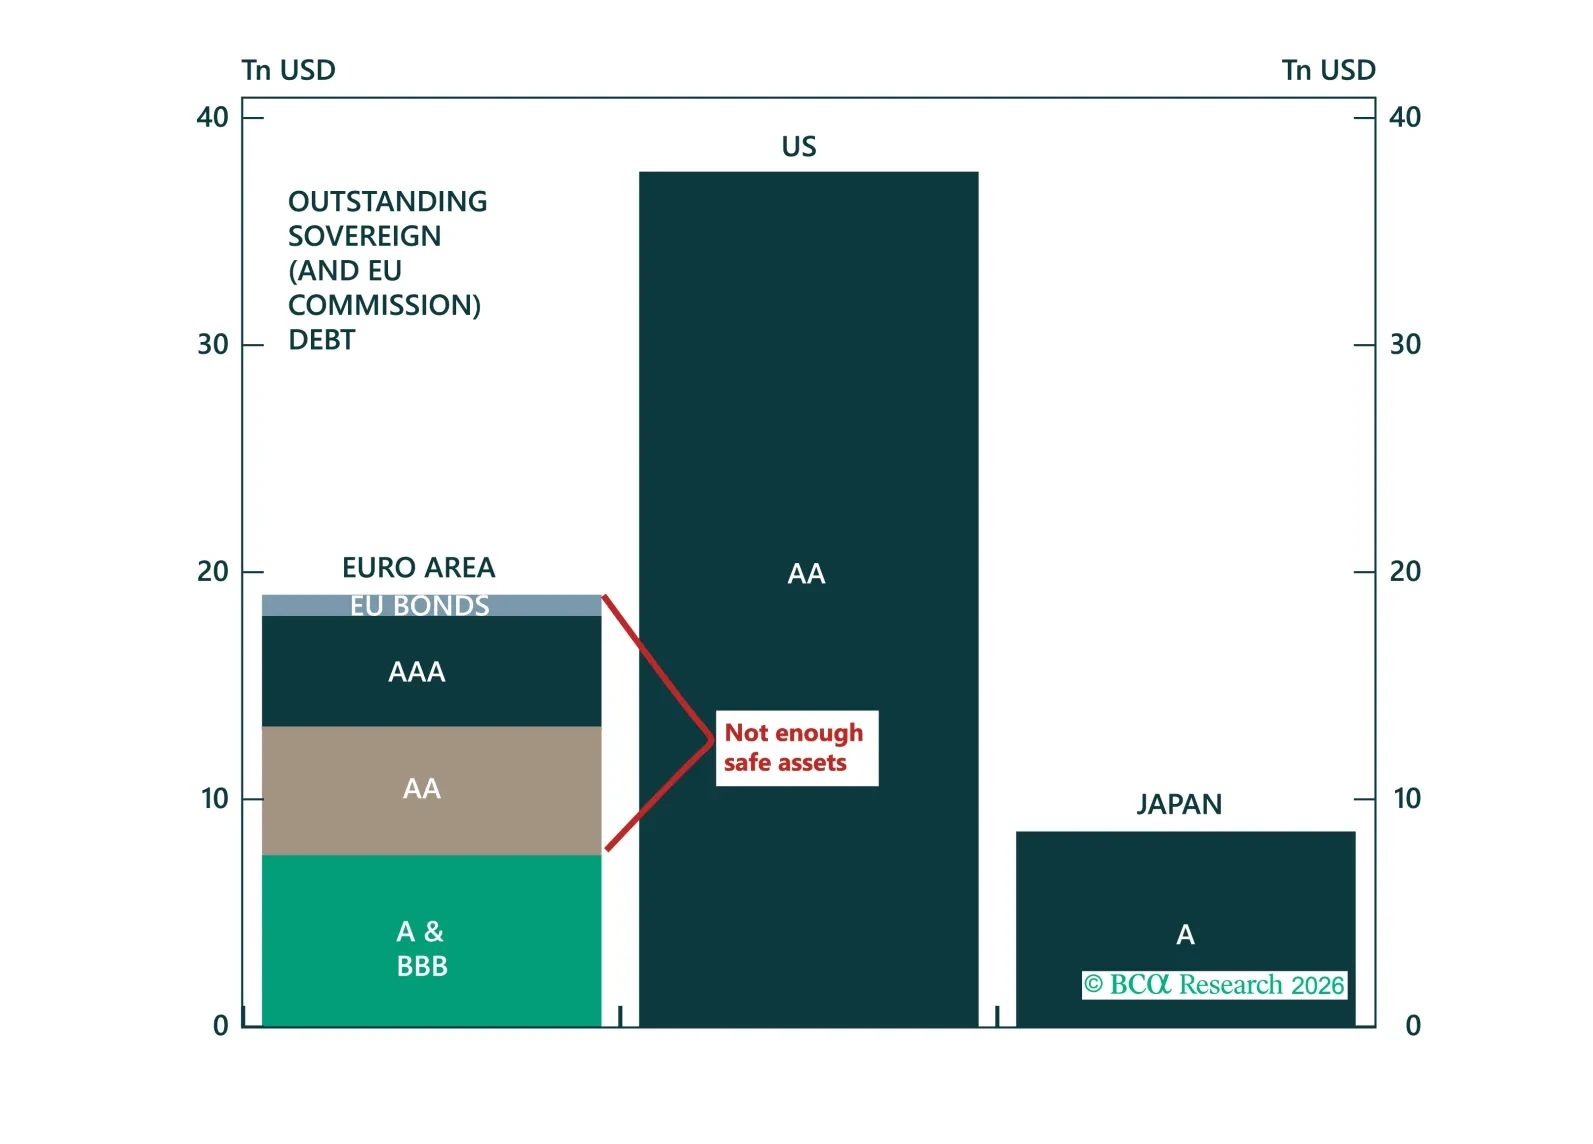
The dollar's retreat is creating the most compelling window for euro internationalisation since Maastricht, but Europe is missing the one instrument that would make it real. In this report, we make the case for the Eurobond, assess which model is most likely to prevail, and explain why the trade is long euro on dips and overweight Central and Eastern European sovereign spreads.
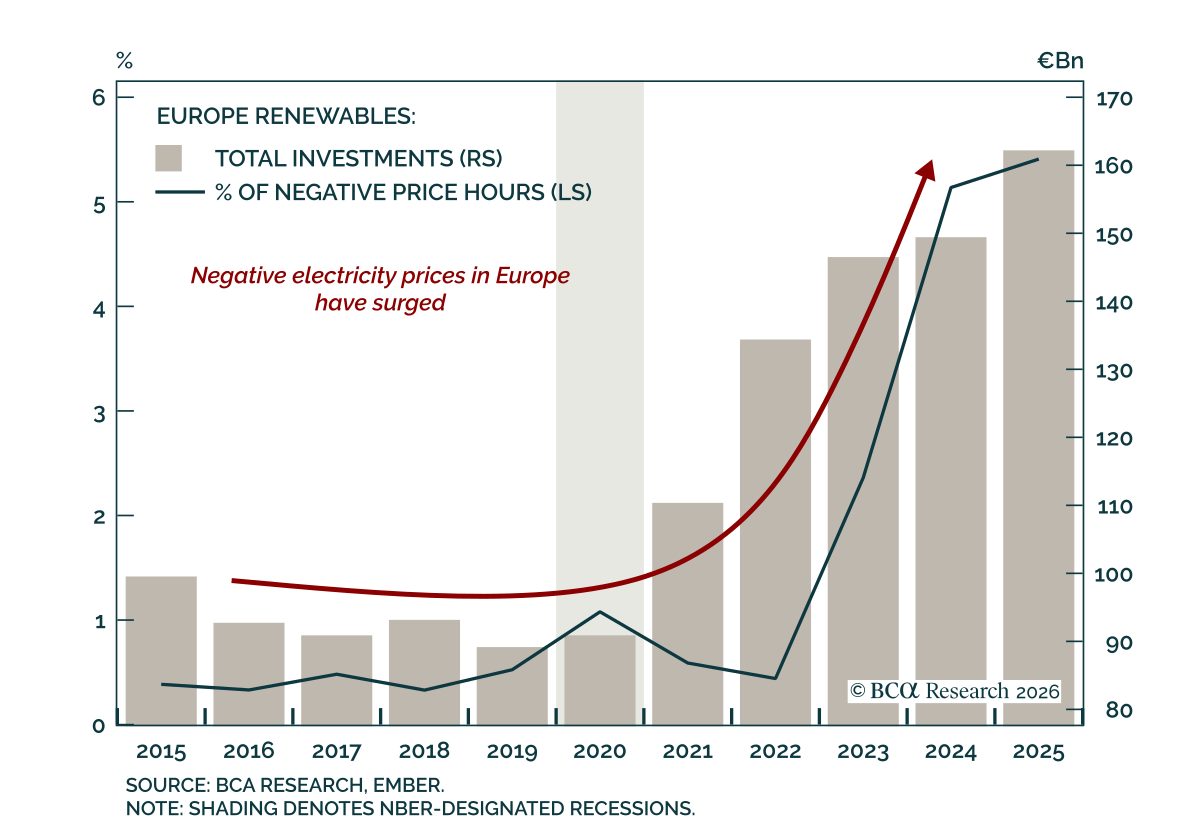
当社の プライベート・マーケッツ&オルタナティブズのストラテジストは、ヨーロッパの再生可能エネルギーの導入拡大は過剰になりすぎていると主張しています。再生可能エネルギー容量の急増は電力価格のマイナス化の頻度を高め、セクター全体の収益性を悪化させています。供給過剰、ボラティリティ、契約リスクの高まりが収益とリターンを圧迫しています。…