Economy
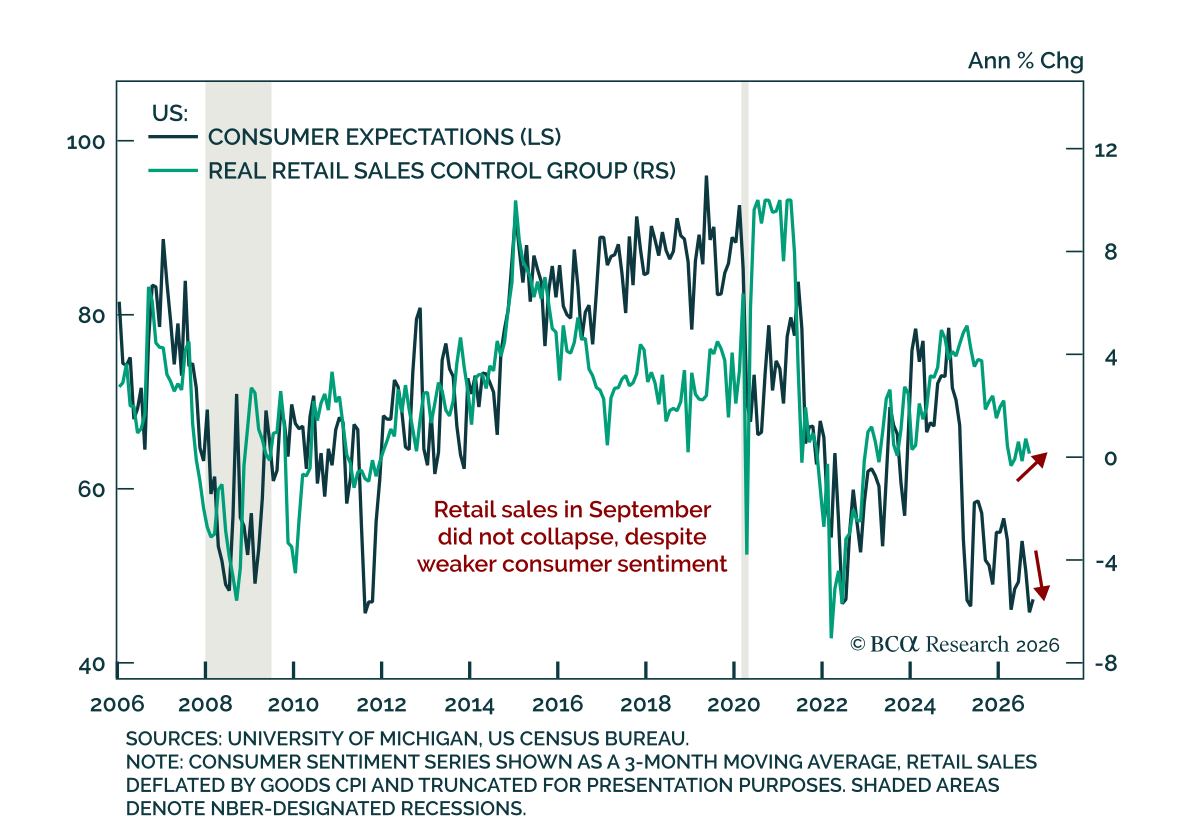
“Core”の米国小売売上高の伸びは9月に鈍かったが、消費者信頼感の指標が示唆したよりは明らかに強かったのである。 全体の売上高は前月比0.8%増となり、8月からは減速したがコンセンサス予想を上回ったのである。自動車とガソリンを除くコア指標も前月比0.2%の増加で予想通りであったが、GDP算出に用いられるコントロール・グループは前月比0.1%の上昇にとどまり期待を下回ったのである。裁量的サービス支出の代理指標として用いられることが多い外食支出は8月より伸びが鈍化したものの依然として強かったのである。…
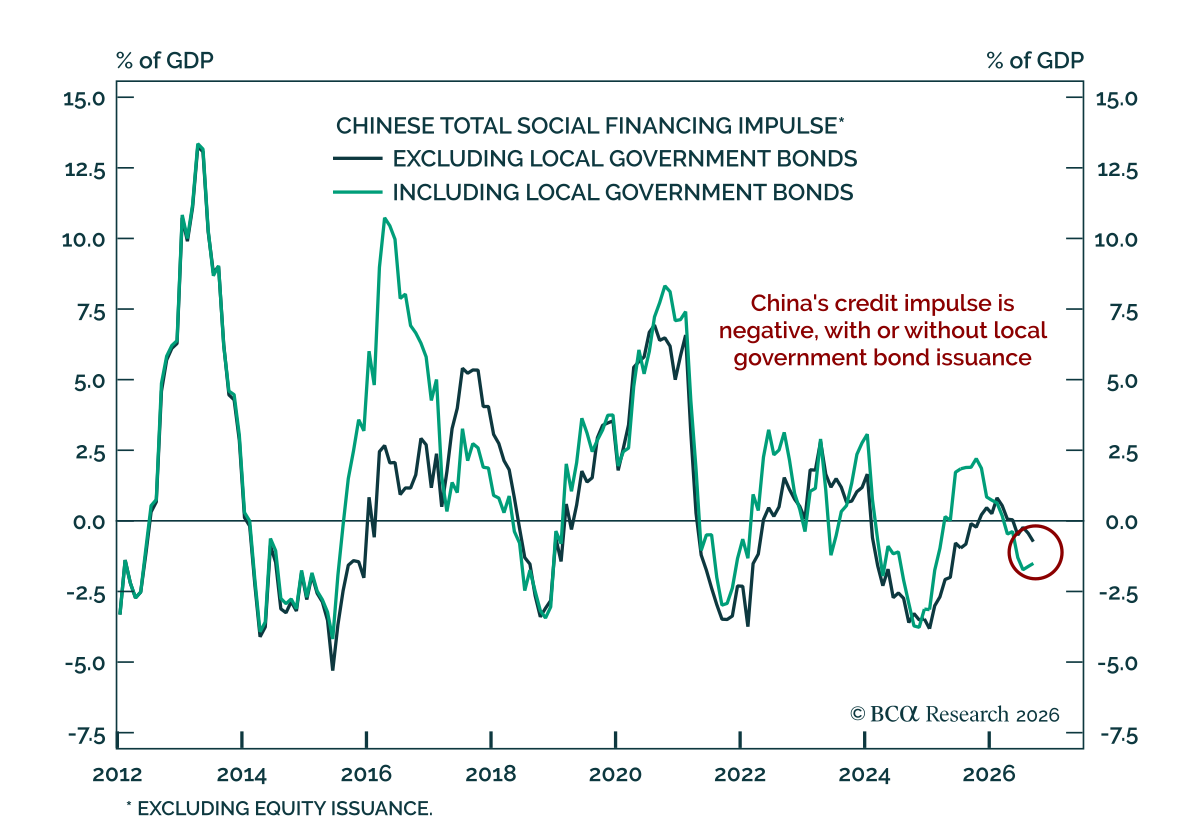
中国の9月のインフレ、貿易、信用のデータは国内経済の改善を示していない。9月の生産者物価は加速したが、増加の大部分はエネルギーによるものであり、消費者物価は変わらなかったため、生産者が上昇する投入コストを国内消費者に転嫁できていないことを示唆している。輸出の伸びは大幅に加速し、総社会融資は拡大したが、そのうち地方政府債の発行が9月の伸びのほぼ半分を占めている。地方政府債を含めても含めなくても、中国のクレジット・インパルスは依然として0を下回っている。…
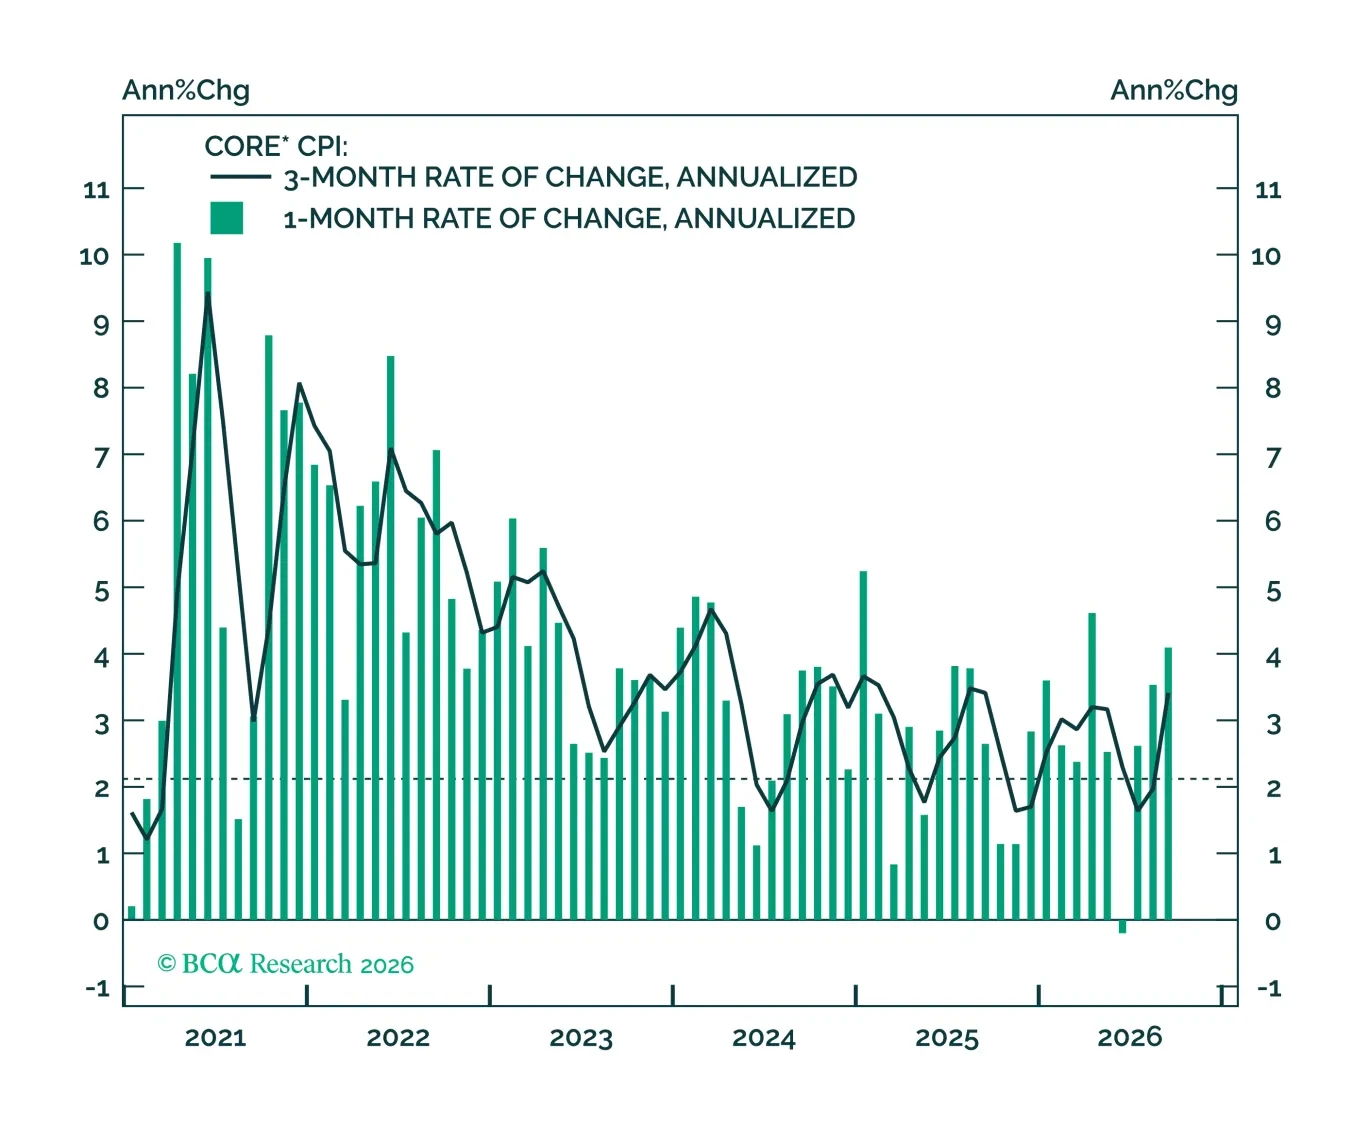
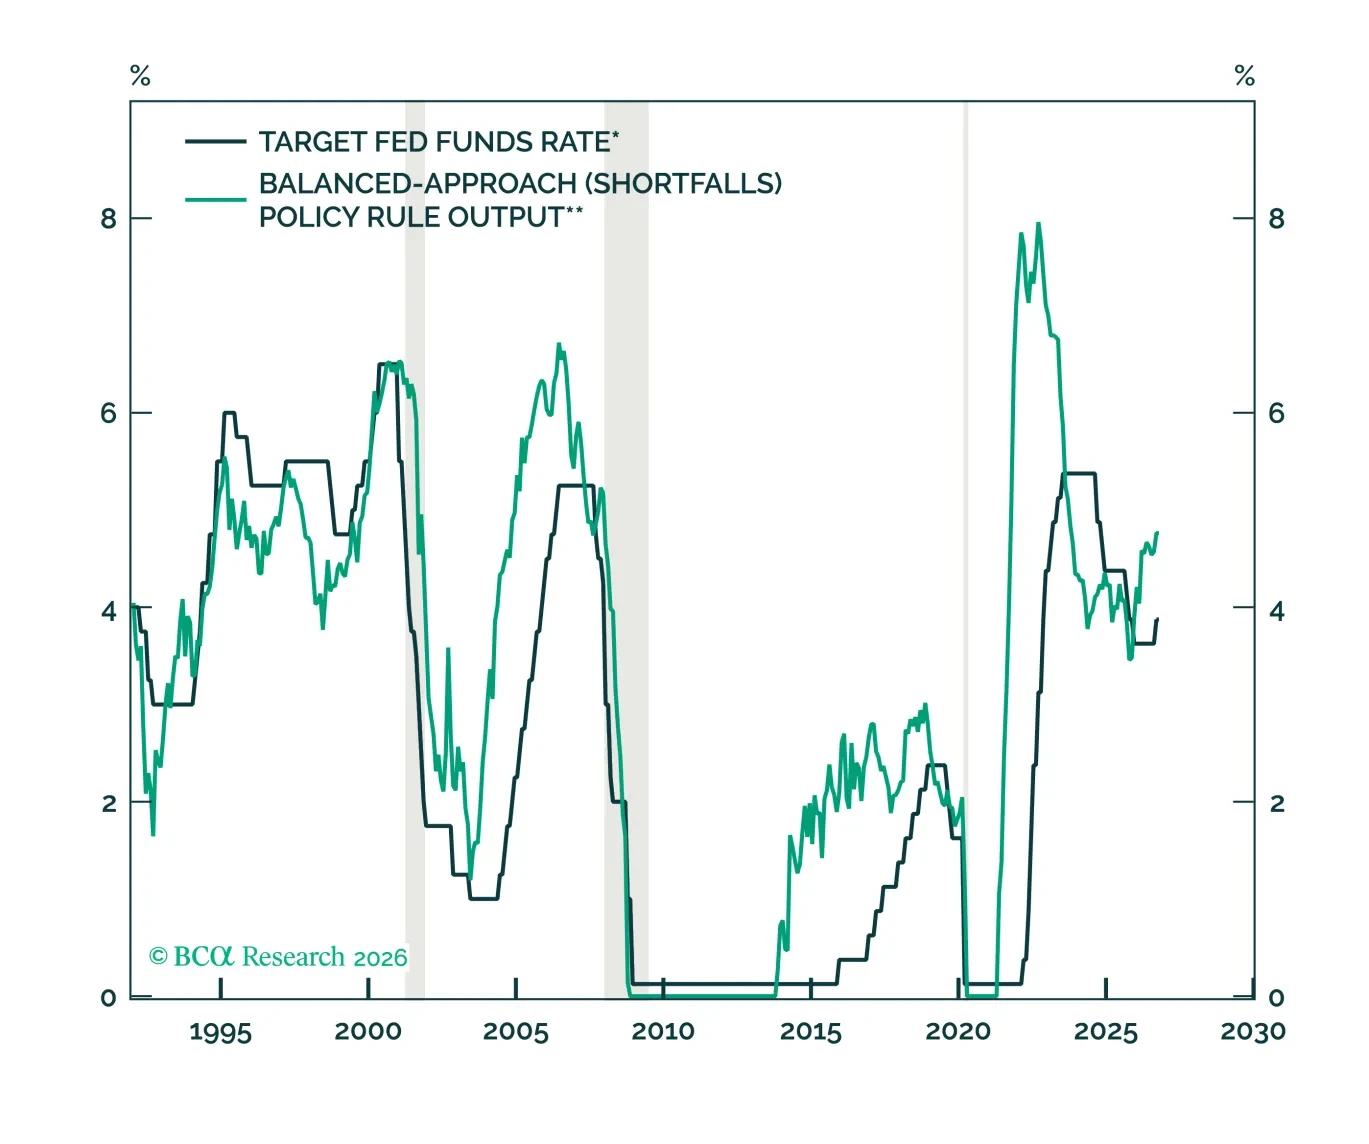
米国のインフレは9月に2か月連続で高めに出たが、FRBが次回利上げを10月会合に繰り上げるほどではないだろう。
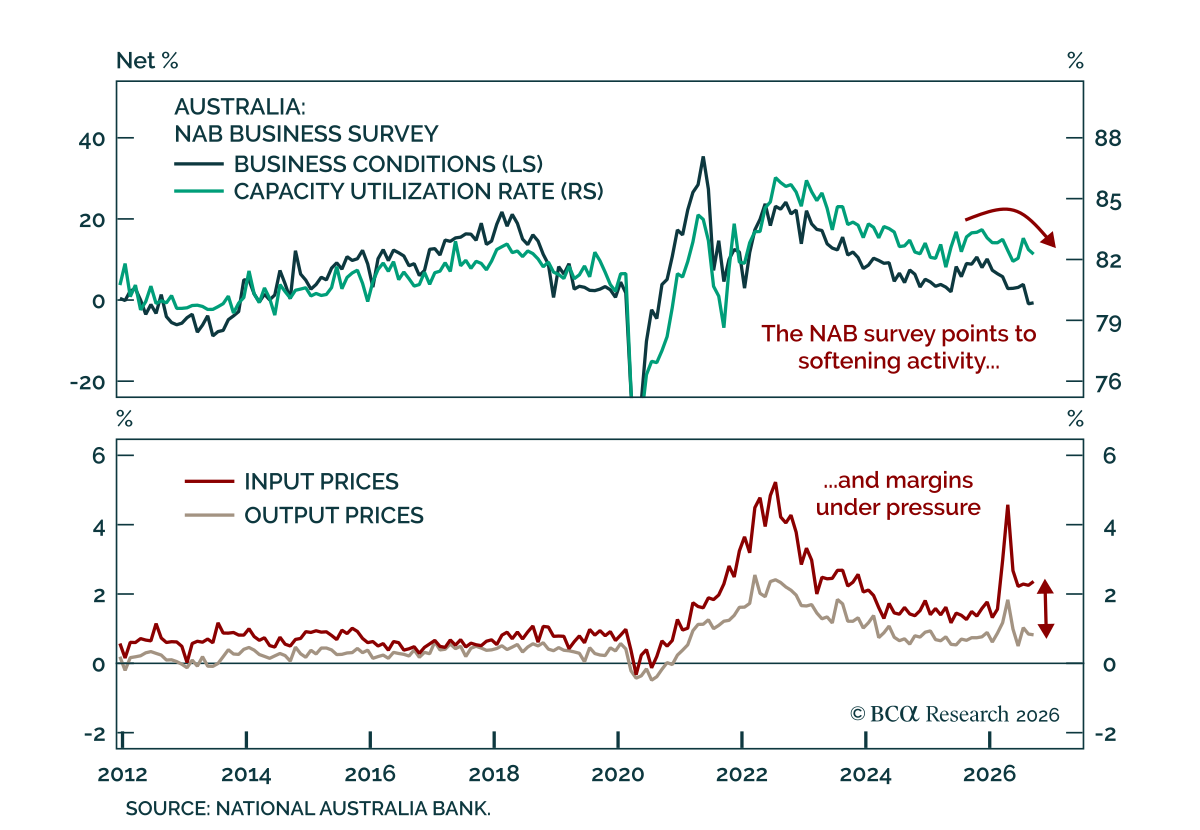
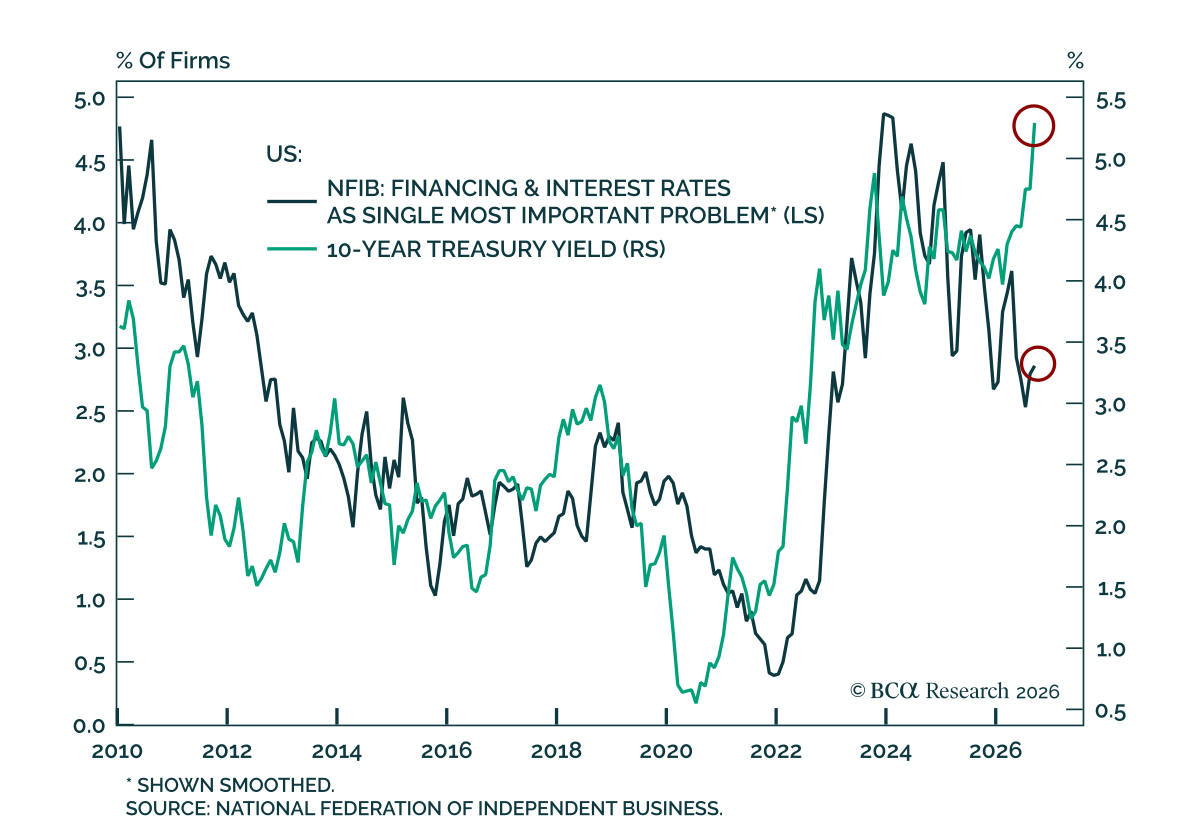
中小企業はまだ利上げの痛みを感じていない。 The NFIB Small Business Optimism indexは先月小幅に低下し、8月の98.7から9月の97.9になった。 この低下は主に同指数の経済センチメントの構成要素によるものである。 小規模事業者が挙げる単一の最重要問題では、労働の質・労働力の確保とインフレが上位2項目であり、いずれも9月に悪化した。 憂慮すべきことに、売上不振への懸念も強まり、これは2021年初め以来の高さである。…
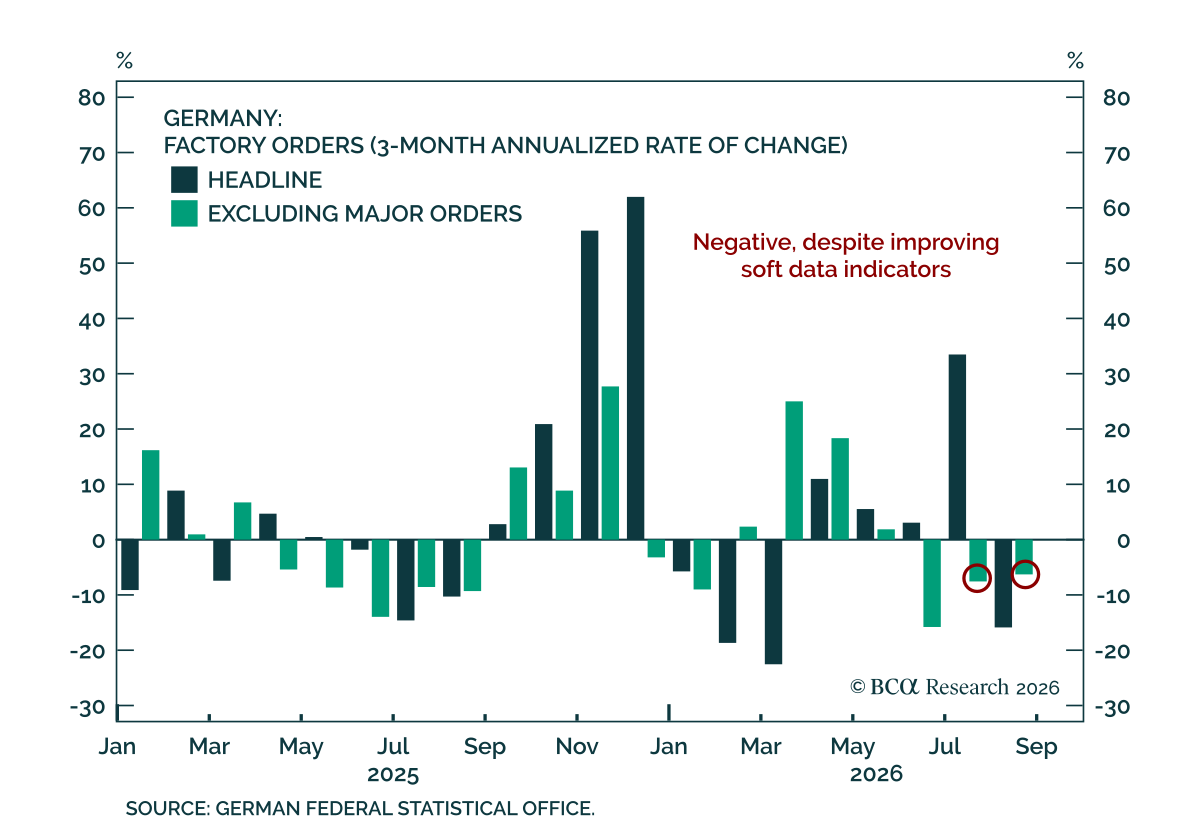
ドイツの工場受注は8月に急落し、景況感指標の改善を背景にハードデータ指標が弱含む傾向が続いた。 ドイツの工場受注は前月比で10.6%減と、予想の1%減を大きく下回り、7月の上方修正された3.2%増に続く落ち込みであった。しかしこの落ち込みは大口受注が主導しており、大口を除く受注はわずか0.1%の減少にとどまった。3か月ベースでは、総数は1.3%であるのに対し、大口を除く指標は-2.6%である 新規受注と製造業活動は欧州最大の経済で低迷が続いており、一方で S&P PMIs や Ifo Business…
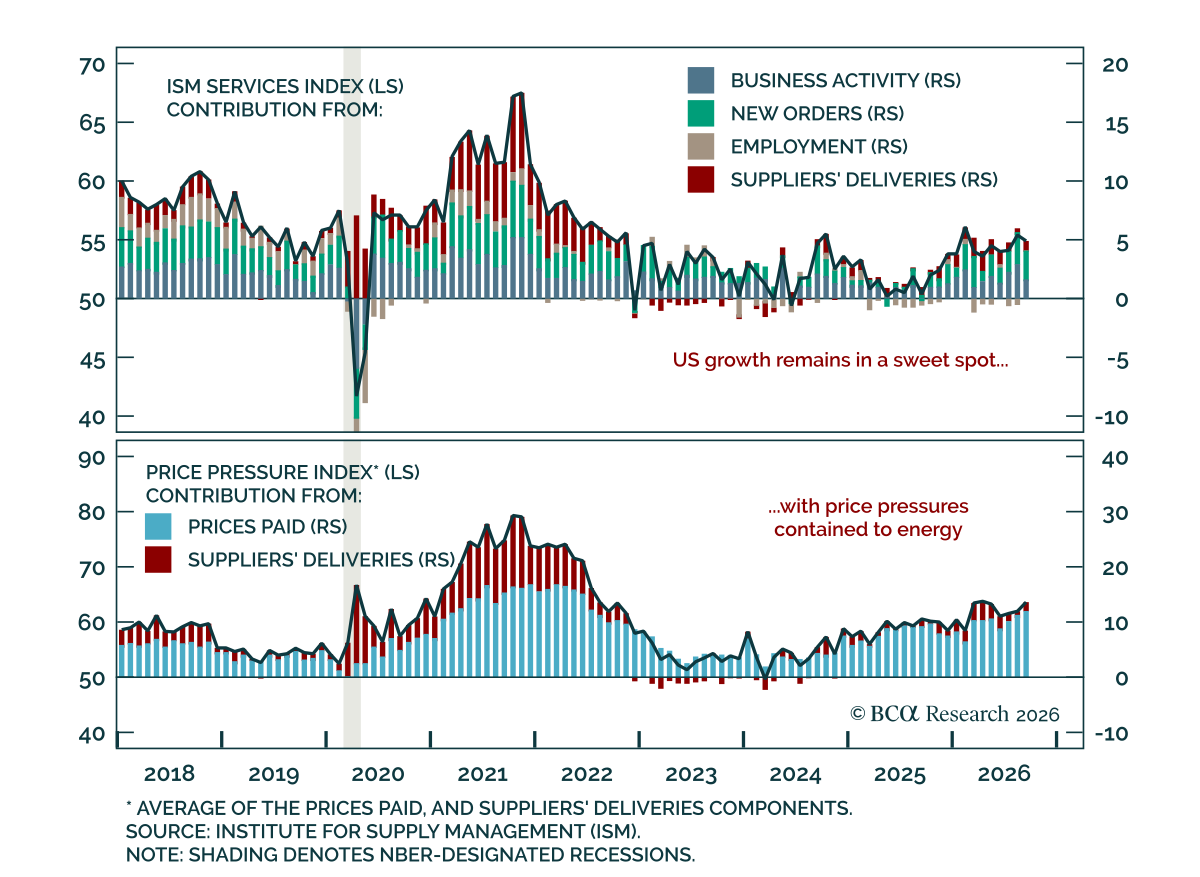
9月のISMサービス業報告は、米国の景気拡大が堅固であり過熱リスクが乏しいというメッセージを強化した。ヘッドライン指数は54.9で予想をわずかに下回り、8月からは0.5ポイント低下したものの、50を上回る拡張域に十分留まっている。基調となる構成項目も、景気拡大は堅調であるが過度ではないという結論を裏付けており、事業活動と新規受注は低60台から高50台へとやや減速した。…
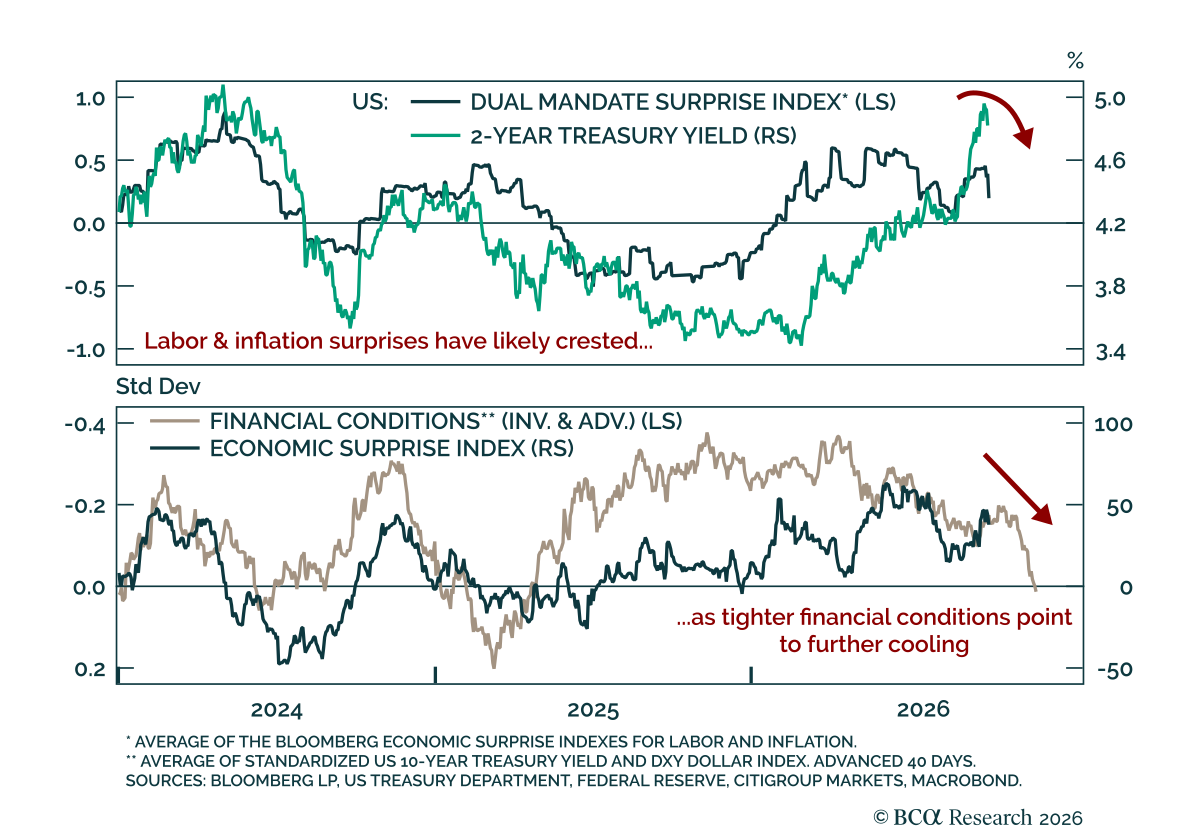
米国の金融環境の引き締まりは今後の経済サプライズを鈍化させ、金利カーブ前端とリスク資産を支える。 最近注目した動きは二つある。債券利回りの上昇とドル高によって米国の金融環境は引き締まっており、当社のDual Mandate Surprise IndexはJackson Hole以降反発していたもののその上昇が止まったのである。金融環境と経済サプライズの双方向の関係は当社のtactical…
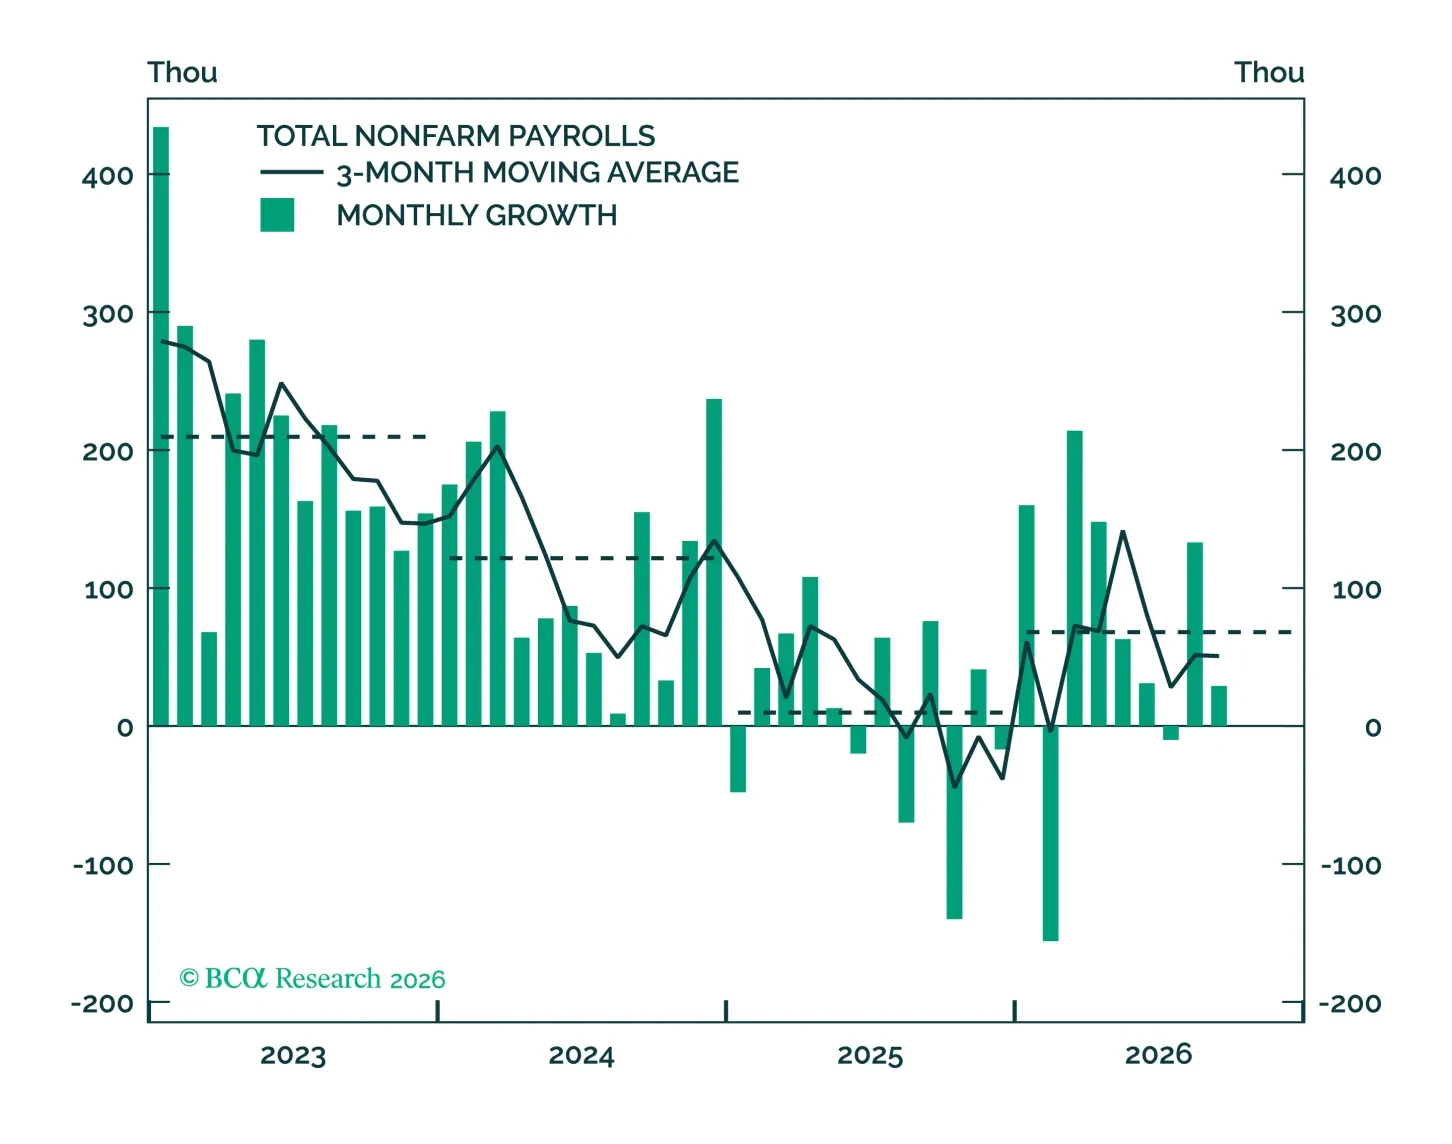
今朝の雇用統計は、労働市場がインフレ圧力の源ではないことを明確に示しており、したがって米連邦準備制度理事会(Fed)の短期的な意思決定においては二次的な重要性にとどまるのである。