Developed Countries
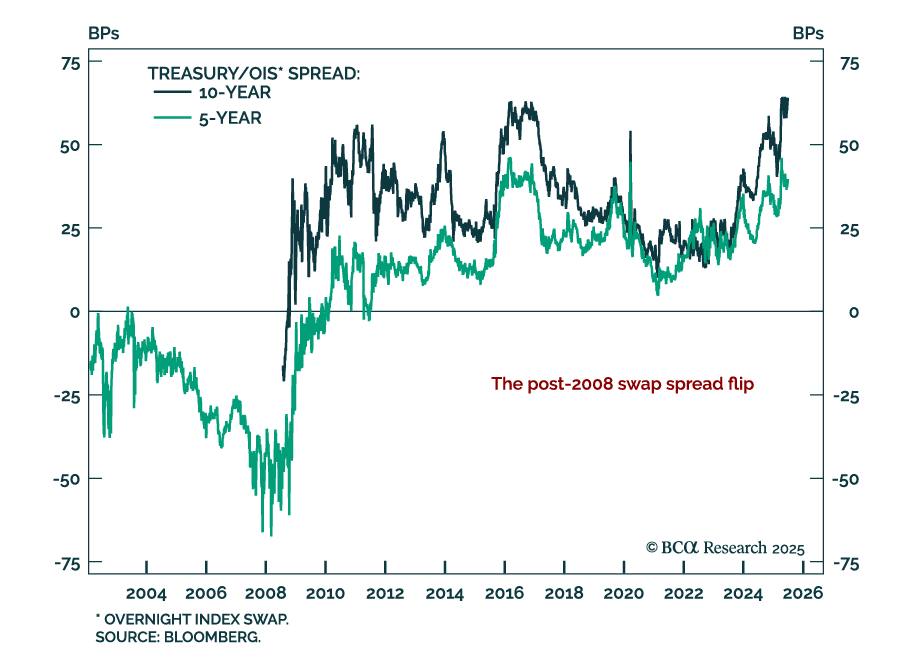
スワップスプレッドに注目 スワップスプレッドに注目 当社の米国債券ストラテジストは、米国債/OISスプレッドの緩やかな縮小を予測しており、循環的な長期デュレーションの姿勢と2s10sスティープナーを支持しています。過去1年間で、このスプレッドは約30ベーシスポイントを10年米国債利回りに加えており、これは銀行のバランスシート制約、米国債発行の増加、クロスカレンシー・ベーシススプレッド、およびカーブスロープのダイナミクスなどの要因によるものです。…
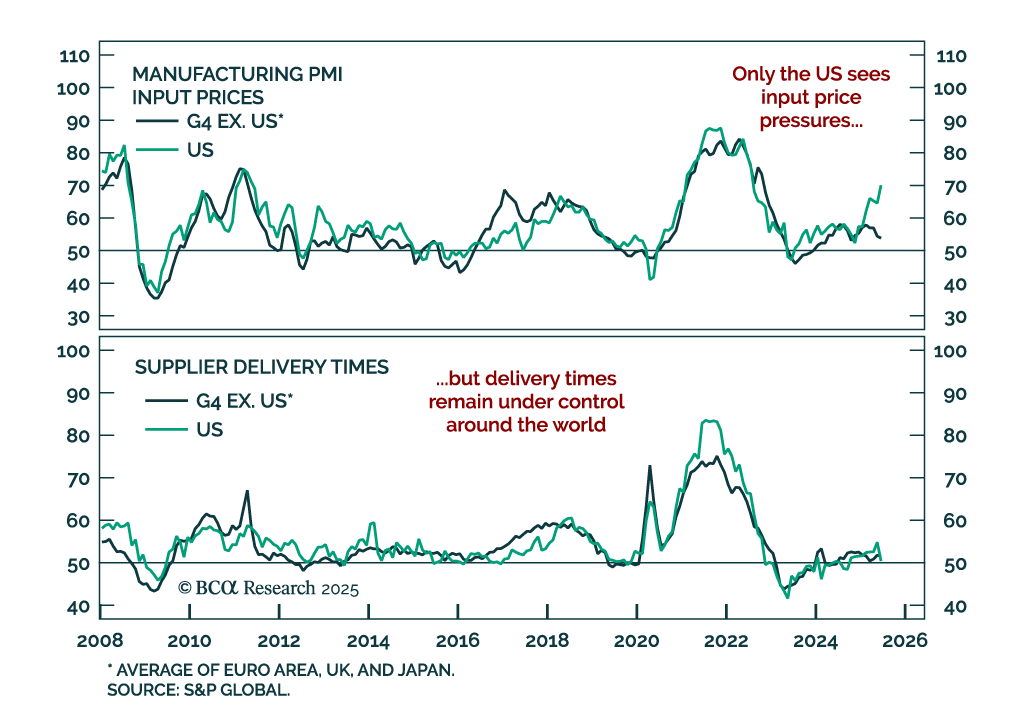
インフレが抑制される中で長期保有は依然として正当化される インフレが抑制される中で長期保有は依然として正当化される 世界的なインフレリスクは抑制されており、選ばれた先進国(DM)の国債において長期のポジションを強化しています。 私たちの 価格圧力指数は、米国以外での控えめな投入価格のインフレと、世界的に安定した納期を示しています。インフレーションは、ゆっくりと動く労働ダイナミクスと速く動く供給要因を組み合わせたものです。COVIDショックはこの両方の稀な融合でしたが、現在の状況は根本的に…
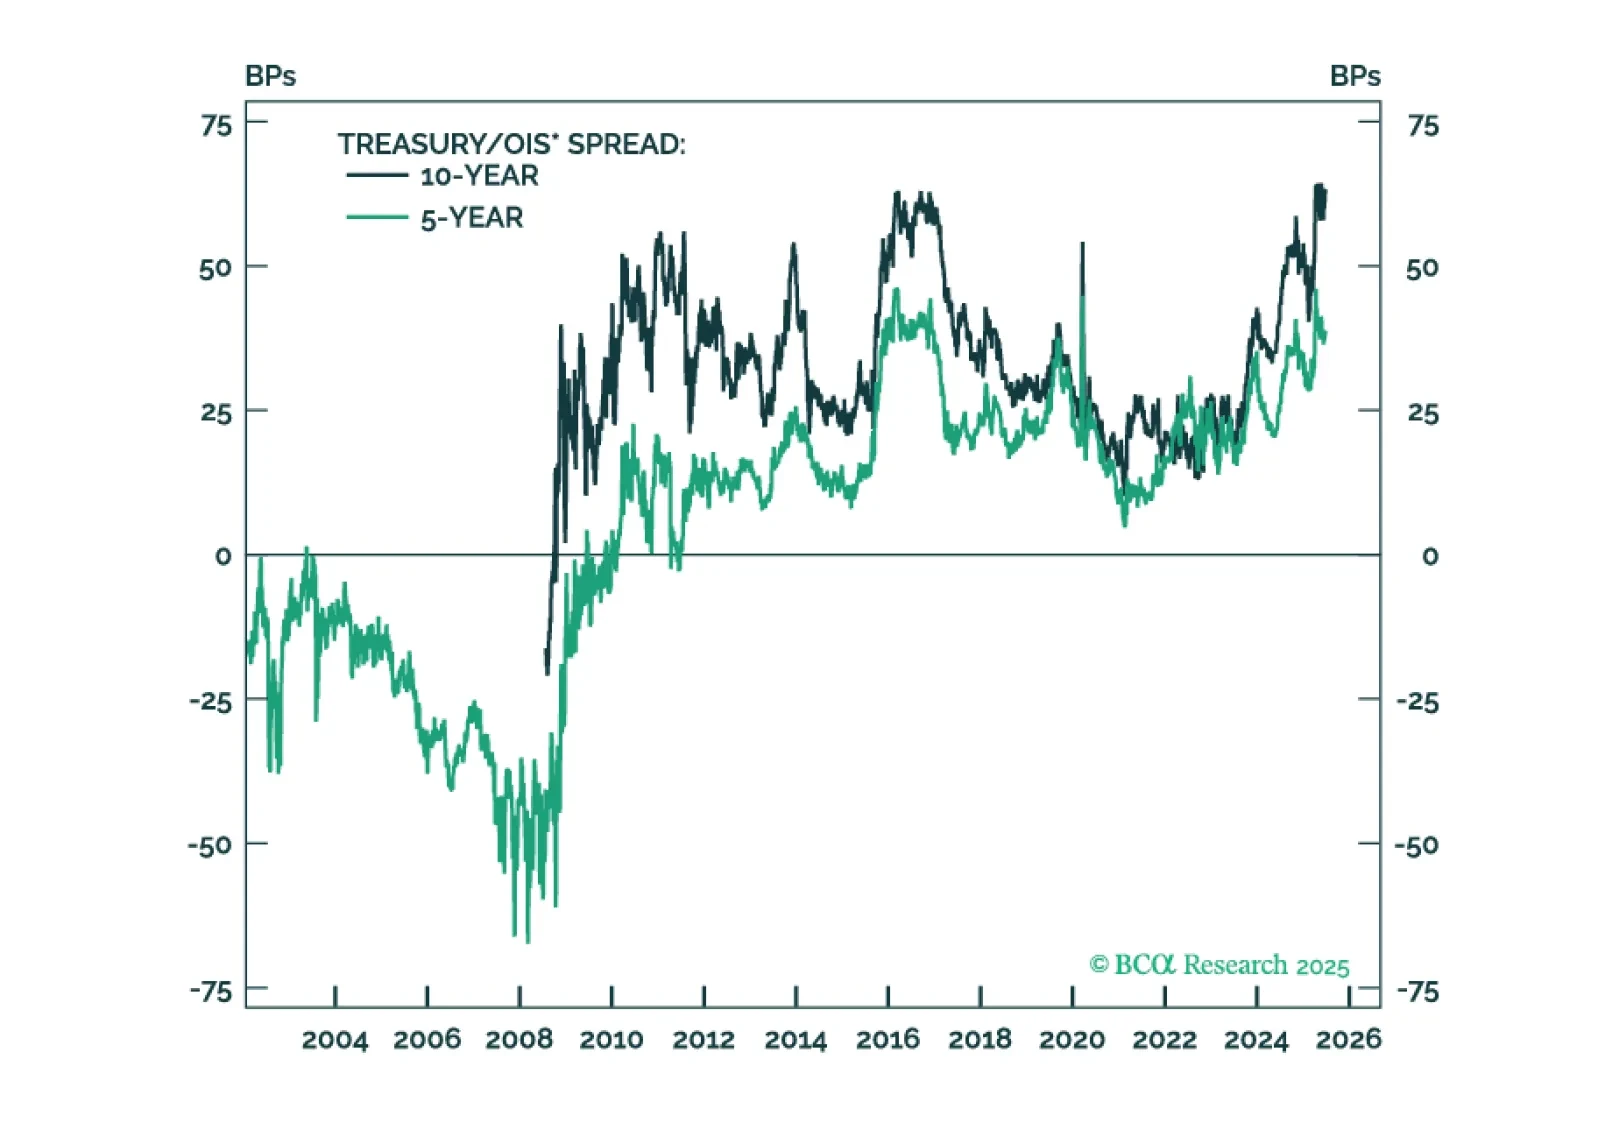
過去1年間で財務省証券とOISスプレッドが財務省証券利回りに顕著な上昇圧力をかけてきましたが、現在ではスプレッドを動かしている要因がより好転しています。
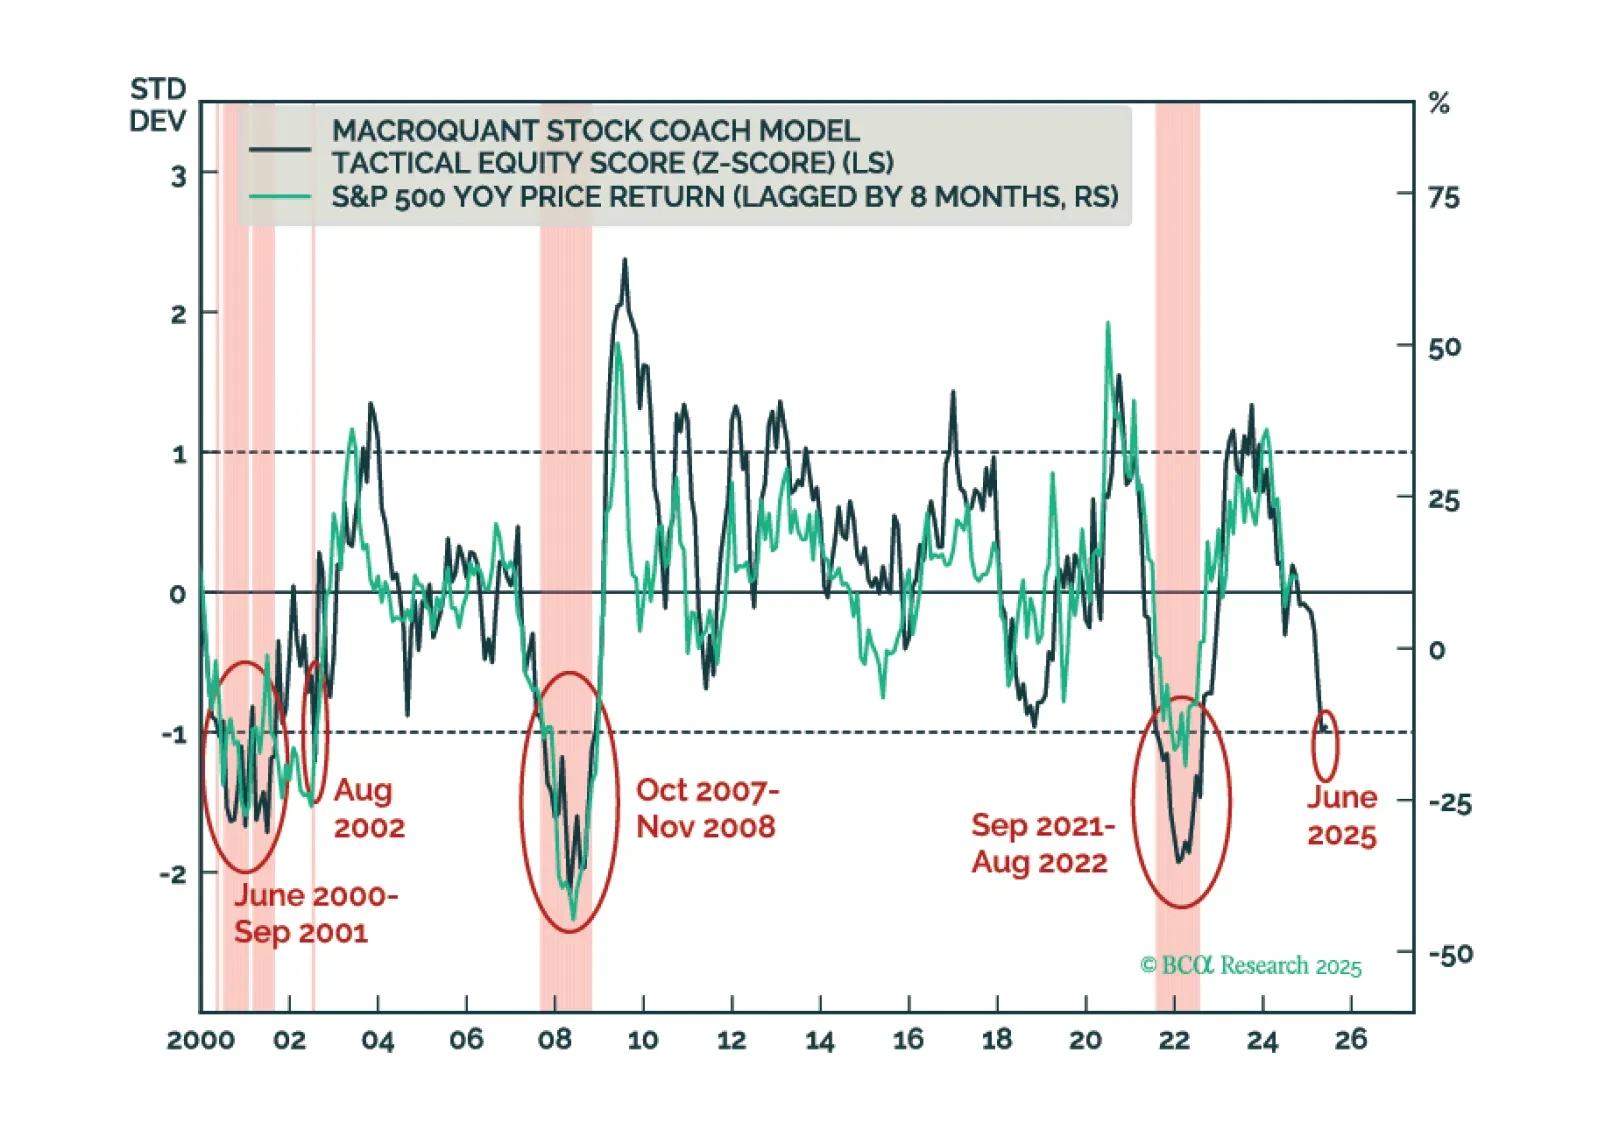
投資家はポートフォリオにおいて株式を控えめにアンダーウェイトにし、不況の具体的な兆しが見え次第、より積極的にディフェンシブな姿勢に転じるべきです。私たちはこれが数ヶ月以内に起こると考えています。
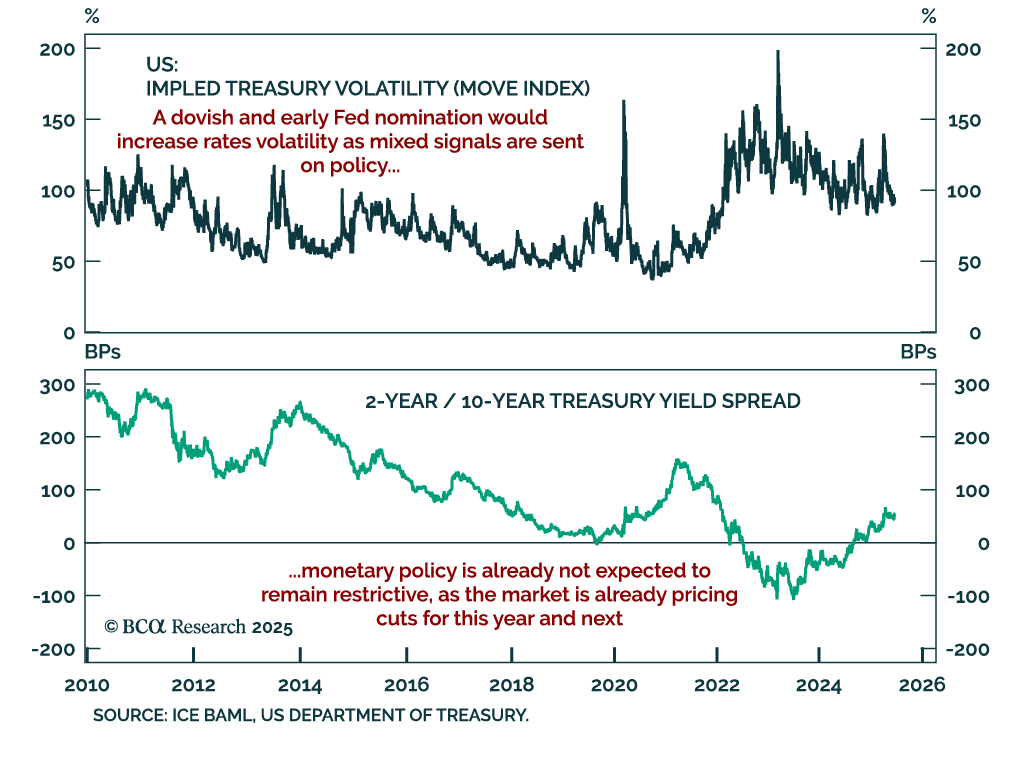
初期のFRB候補者は変動性を高め、政策の信頼性を試す可能性がある 初期のFRB候補者は変動性を高め、政策の信頼性を試す可能性がある ハト派の初期FRB指名は、米国金融政策の信頼性を市場が再評価するにつれて、金利およびFXのボラティリティを高める可能性があります。 報道によれば、トランプ政権はパウエル議長の任期終了前にFRB後任者を指名することを検討しており、これは彼の権威を弱める目的の動きとされています。このニュースによりドルは下落しました。このような指名は、金利市場に政策の不確実性をもたらすでしょう。…
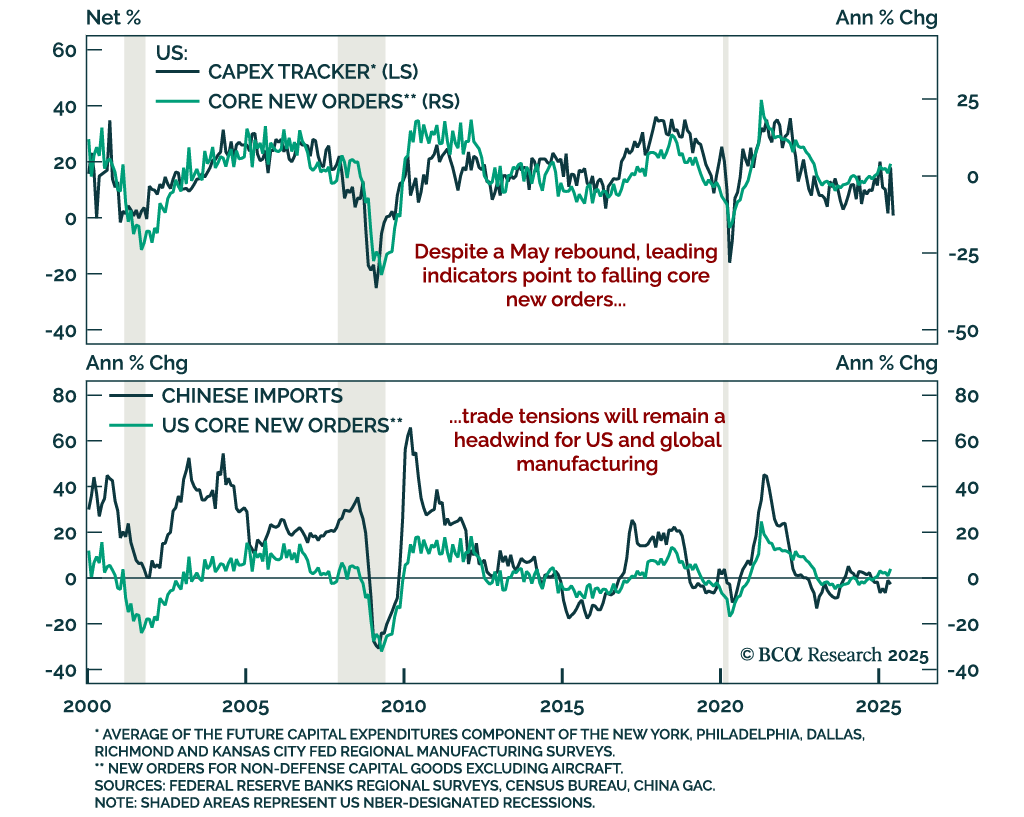
米国コア受注は拡大を示唆せず 米国コア受注は拡大を示唆せず 米国の資本財受注のヘッドラインの強さは続かない可能性が高く、防御的な姿勢とスティープナーへの優先が強調されます。 5月のコア資本財(非防衛・航空機を除く)の新規受注は前月比1.7%増加し、4月の1.5%減少後の予想を上回りました。出荷も0.5%増加しました。広範な耐久財受注は航空機受注の変動により16.4%急増しました。…
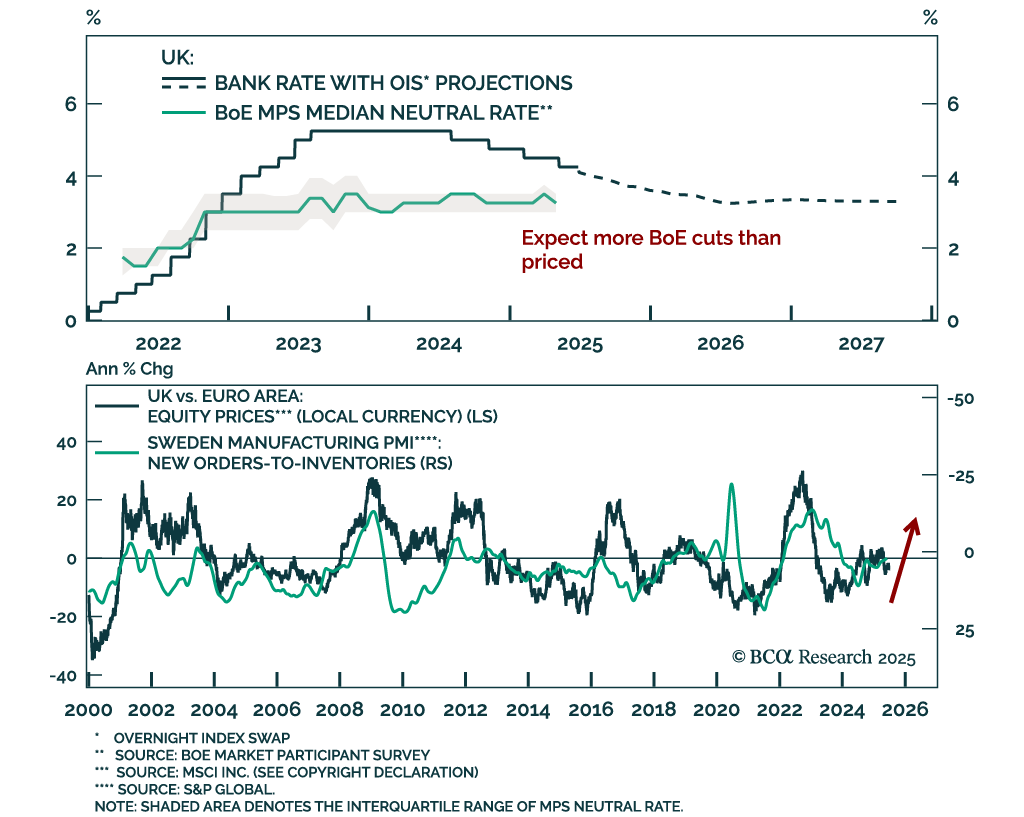
Our Global Fixed Income, FX, and European strategists expect aggressive BoE easing amid disinflation and labor market weakness, supporting an overweight in Gilts and UK equities versus the euro area. While UK productivity remains sluggish, a recovery in labor…
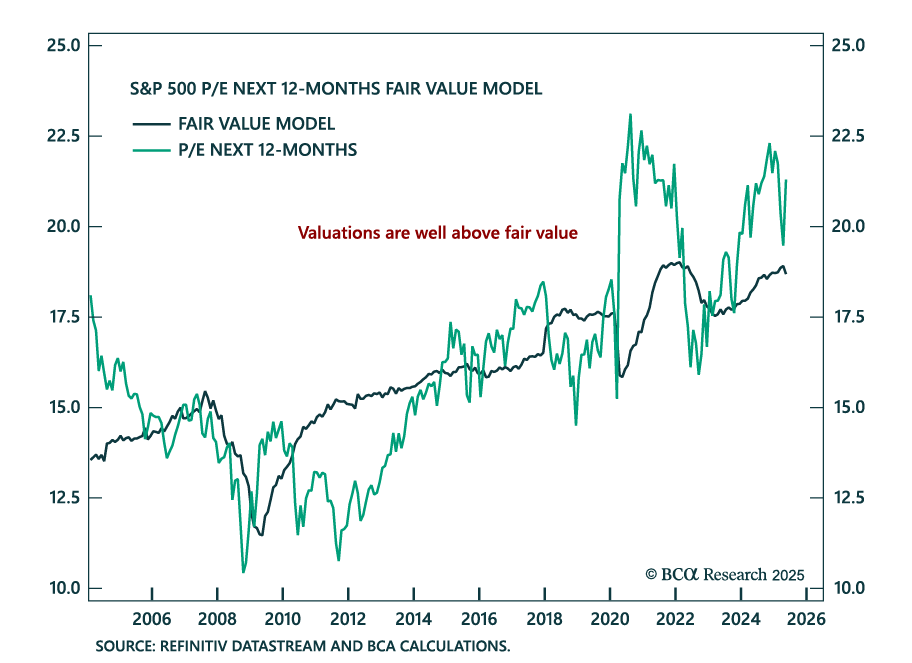
当社の 米国株式ストラテジスト は、政策緩和と堅調な収益を支えに株式に対して建設的な見解を維持していますが、テールリスクに備えるためベータ値を削減することを推奨しています。 成長減速と関税圧力は、差し迫った金融および財政緩和によって相殺されると予想されます。また、弱いドルと生産性の向上は今年の収益成長を促進するでしょう。…
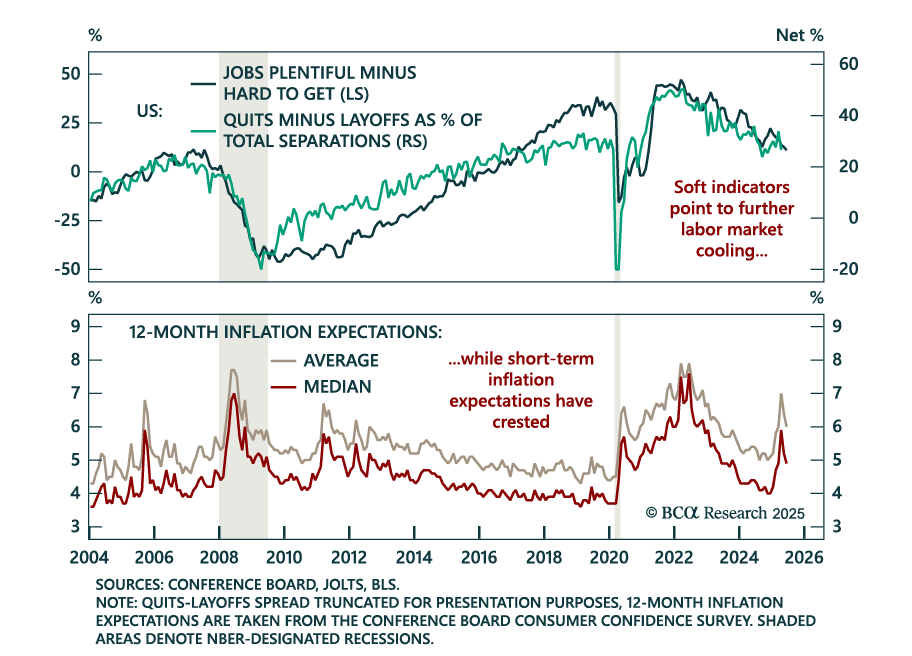
消費者信頼感の低下と労働市場の勢いの衰えは、インフレ懸念が後退する中で長期デュレーションのポジションを支援します。6月のコンファレンスボード消費者信頼感指数は93.0と、期待値を下回る5ポイントの減少を示しました。現状の見方と期待値の両方がこの低下に寄与しました。また、職が豊富か得るのが難しいかを追跡する「労働差異」も悪化しました。…
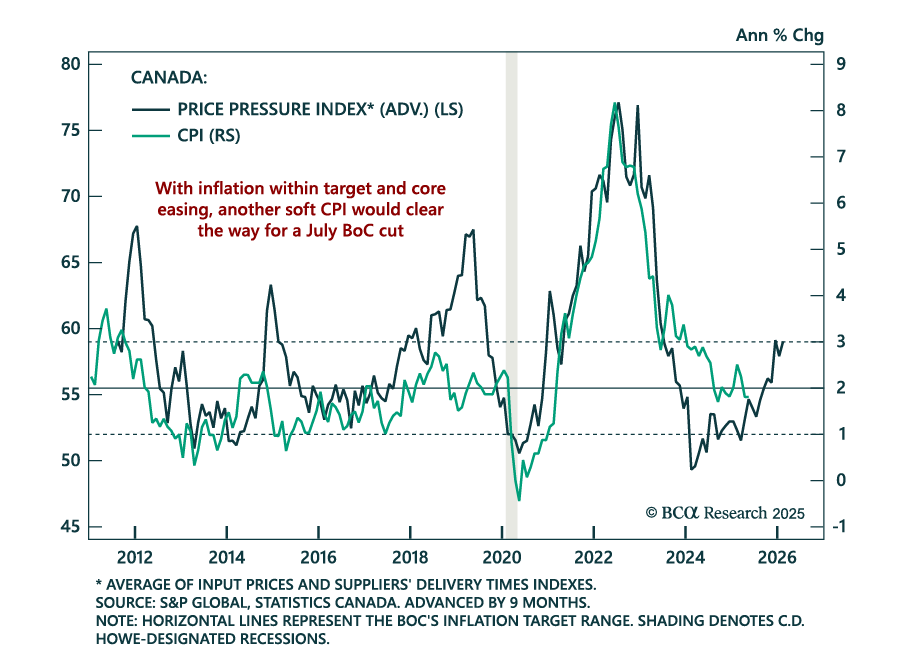
Contained Canadian inflation and soft macro conditions support our overweight on Canadian government bonds. May CPI was in line with expectations, with headline inflation holding at 1.7% y/y and core measures slowing to 3.0%, the upper bound of the BoC’s…