Currencies
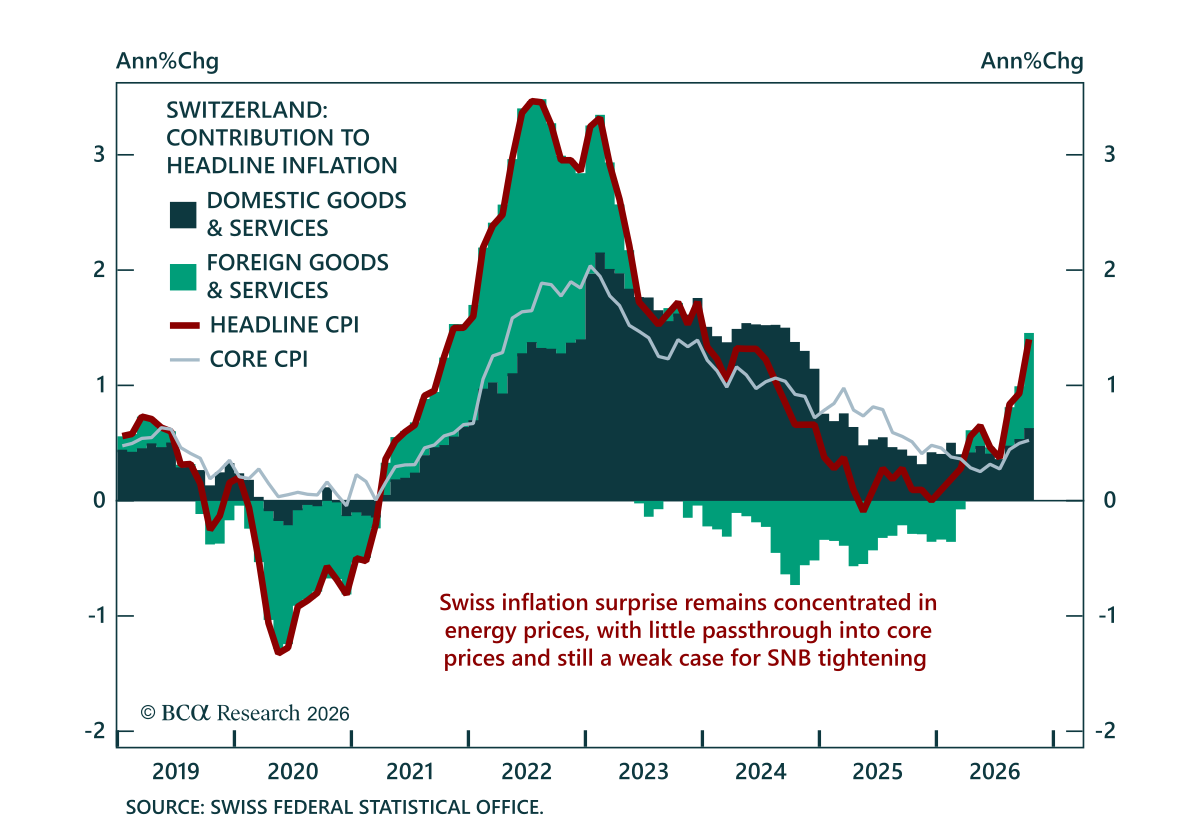
10月のスイスのヘッドラインインフレの急上昇は、持続的なSNBによる利上げへの賭けを強く支持するものではなく、フランをcarry tradesの最も魅力的な資金通貨のままにしている。…
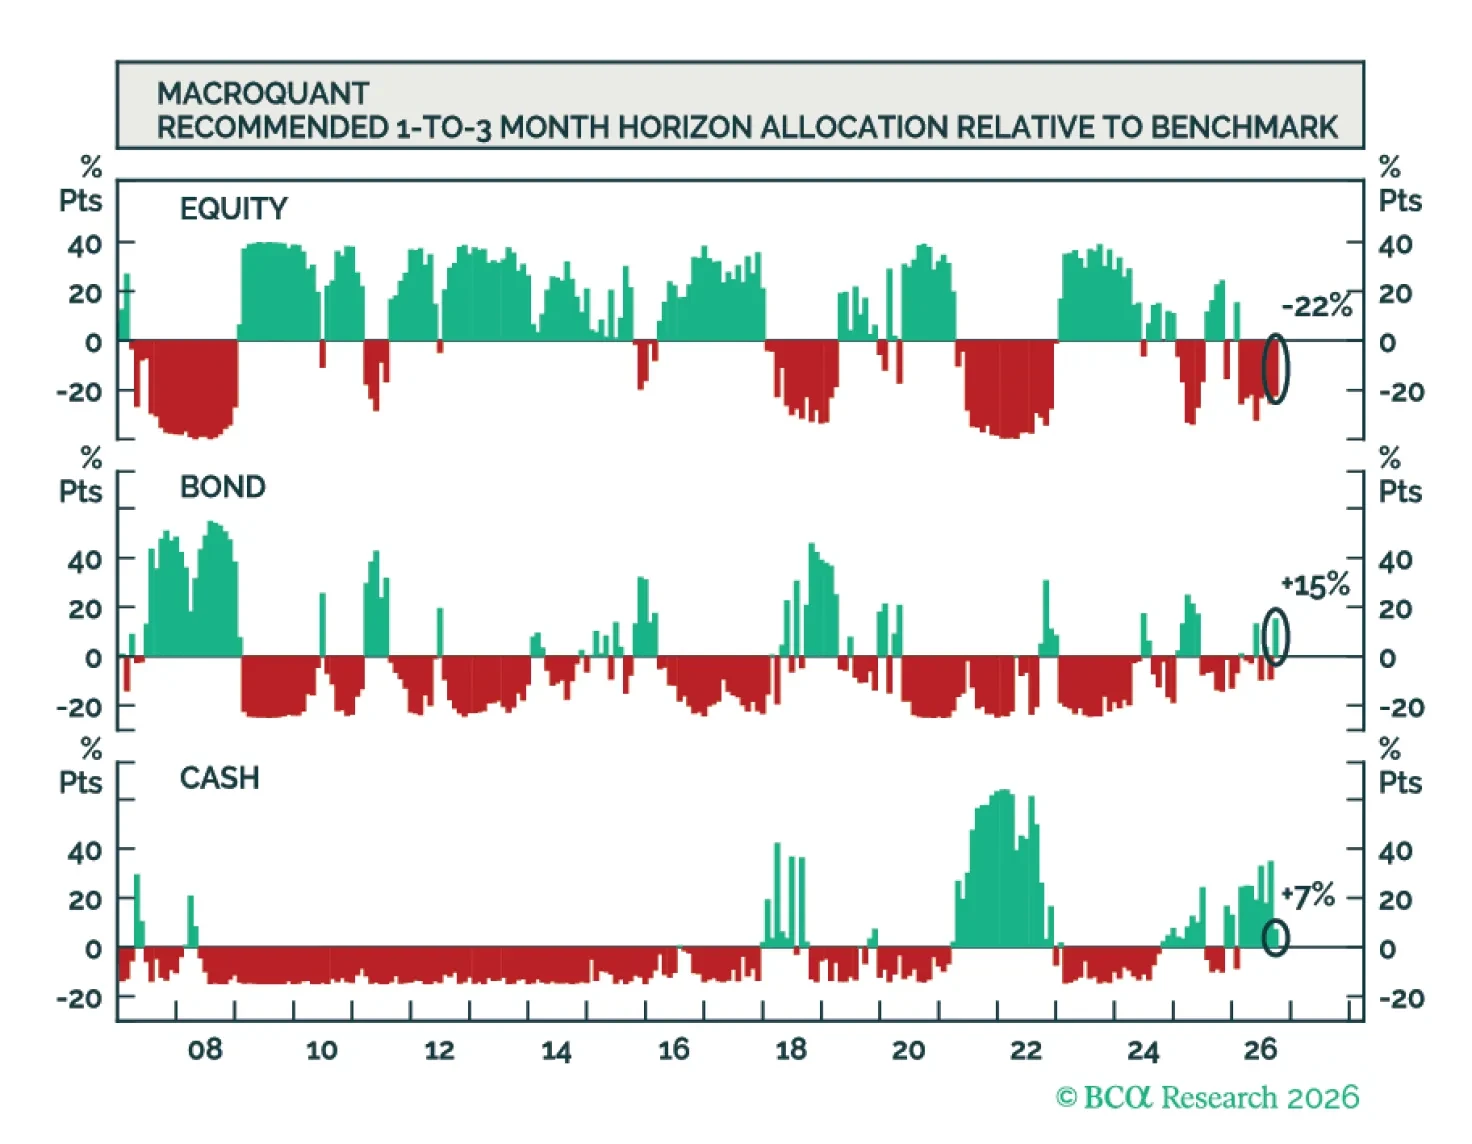
MacroQuantは株式をややアンダーウェイト、債券と現金をオーバーウェイトと推奨する。また、同モデルは米ドルに強気、金に弱気、銅に非常に弱気、原油に中立である。
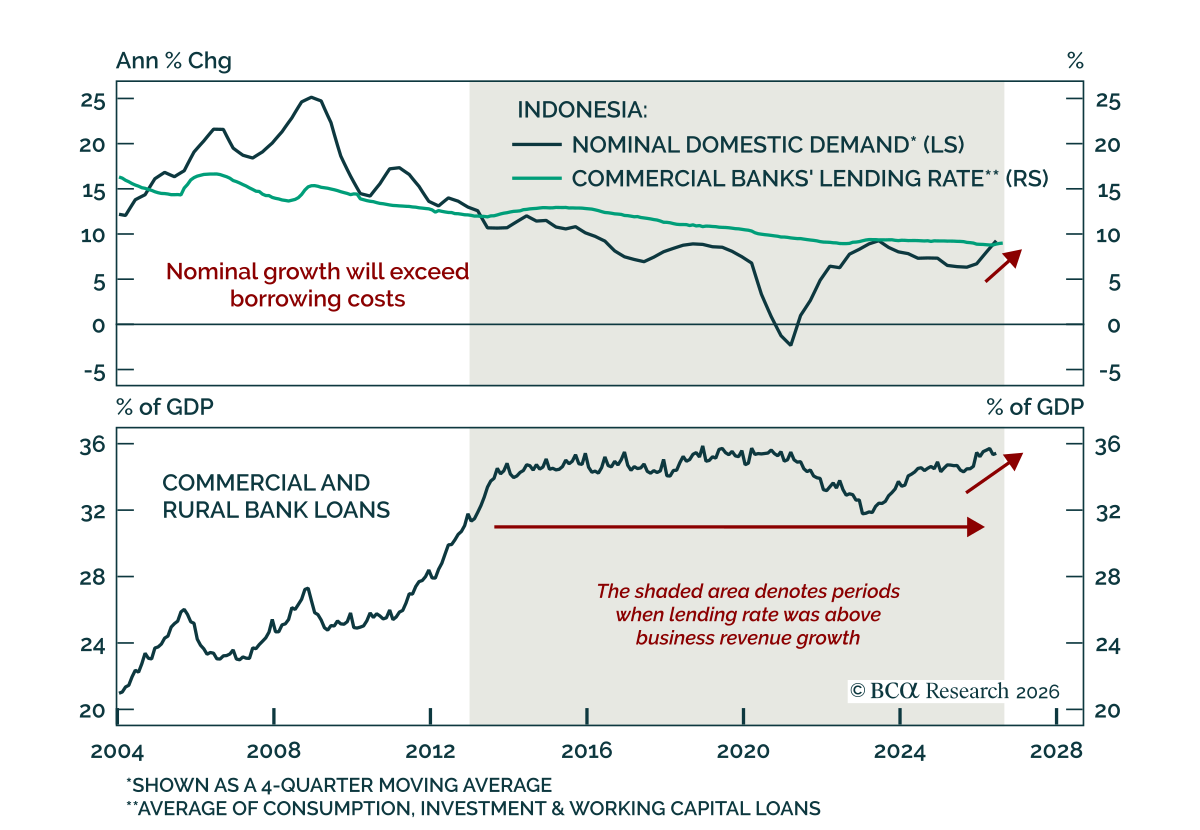
当社の EM strategistsはインドネシアの金融資産を買いの好機ではなくバリュートラップと見ている。 国のマクロ環境が悪化しているため、進行中のインドネシア資産の売りはさらに続く余地がある。プラボウォ大統領の成長推進策は、経済の制約ある供給力が吸収できるより速く名目需要を押し上げるため、実質成長ではなくインフレをもたらす。さらに、景気が過熱すると双子の赤字が拡大し、ルピア安が長引く。…
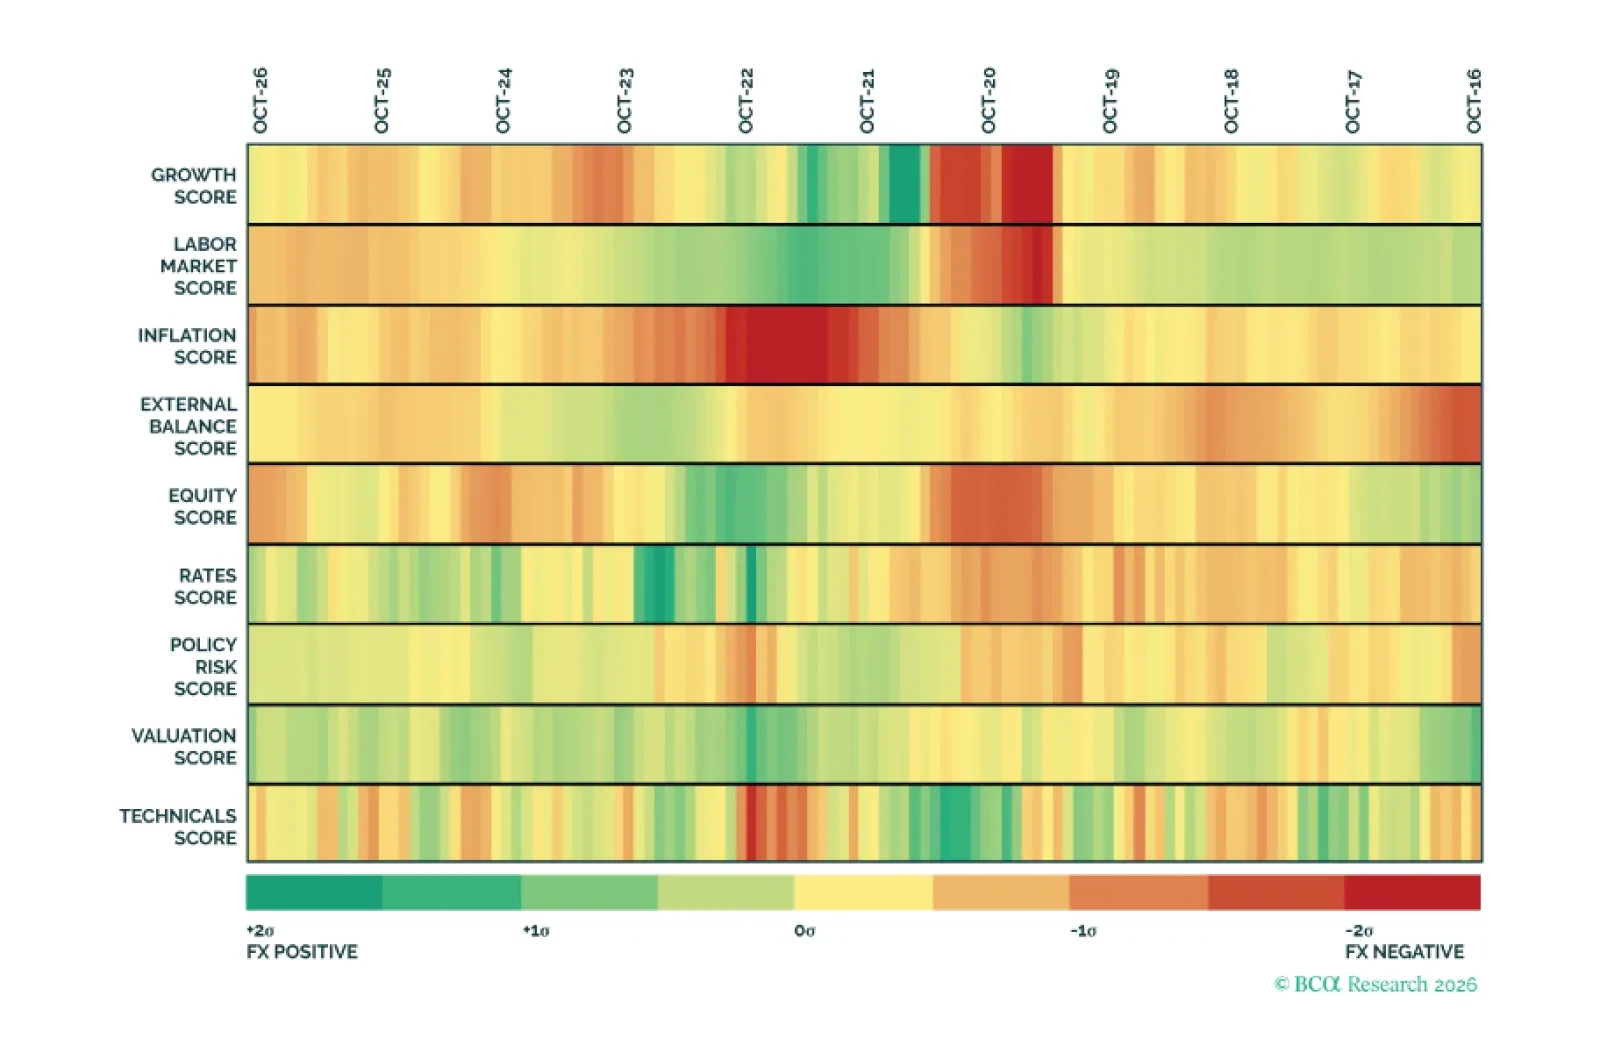
英ポンドは現時点で魅力的なキャリーを提供しているが、市場の積極的な利上げ織り込みは12か月以内に逆風となる可能性が高い。そこで当社の最新のCurrency Chartpackは、ポンドのバリュエーション、成長、金利、政策の各要因を検討し、短期のデータが示すほど長期の見通しが楽観的でない理由を示している。
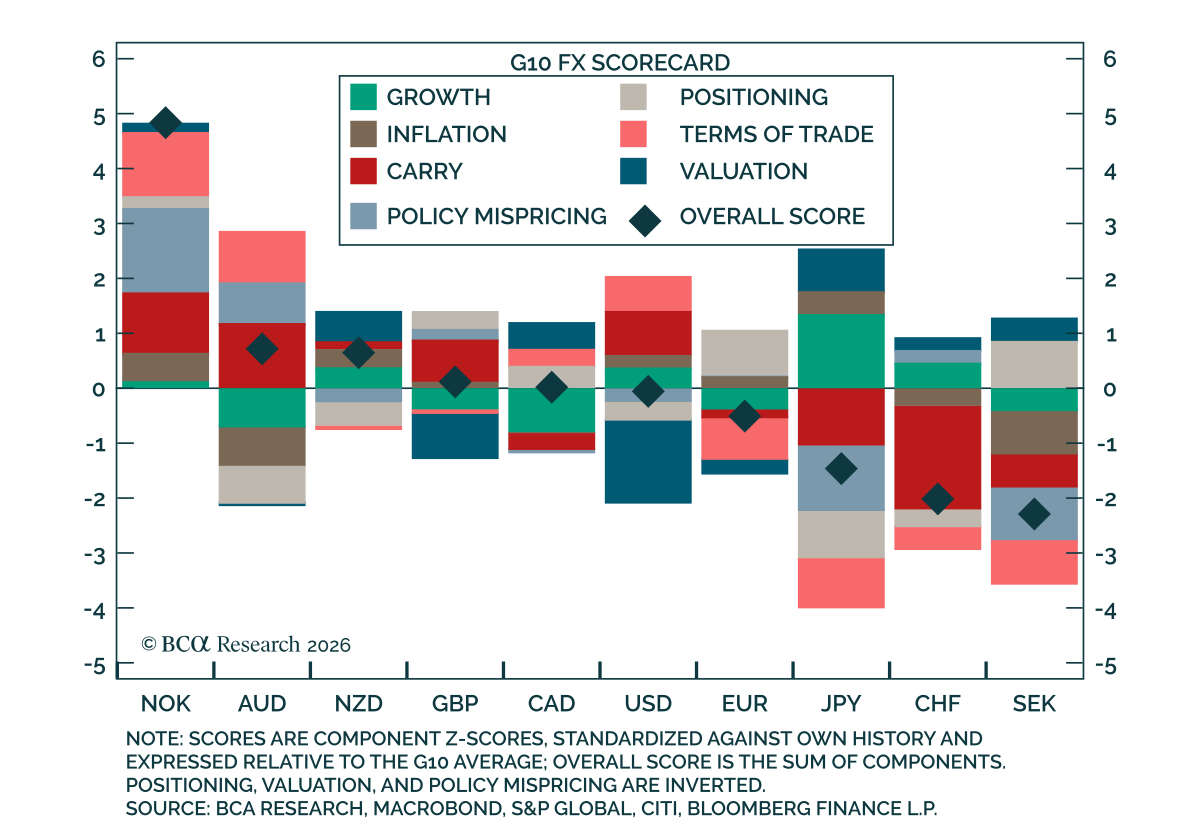
当社の FXストラテジスト は、G10 FXの高金利通貨に対してロングキャリー姿勢を引き続き推奨しており、NOKとAUDをSEK、CHF、EURに対して選好している。 これらのポジションのうちいくつかは長期にわたっており過熱して見えるが、ボラティリティが低く差し迫った反転のきっかけもないため、当社の同僚は辛抱強さが投資家に報いると見ている。…
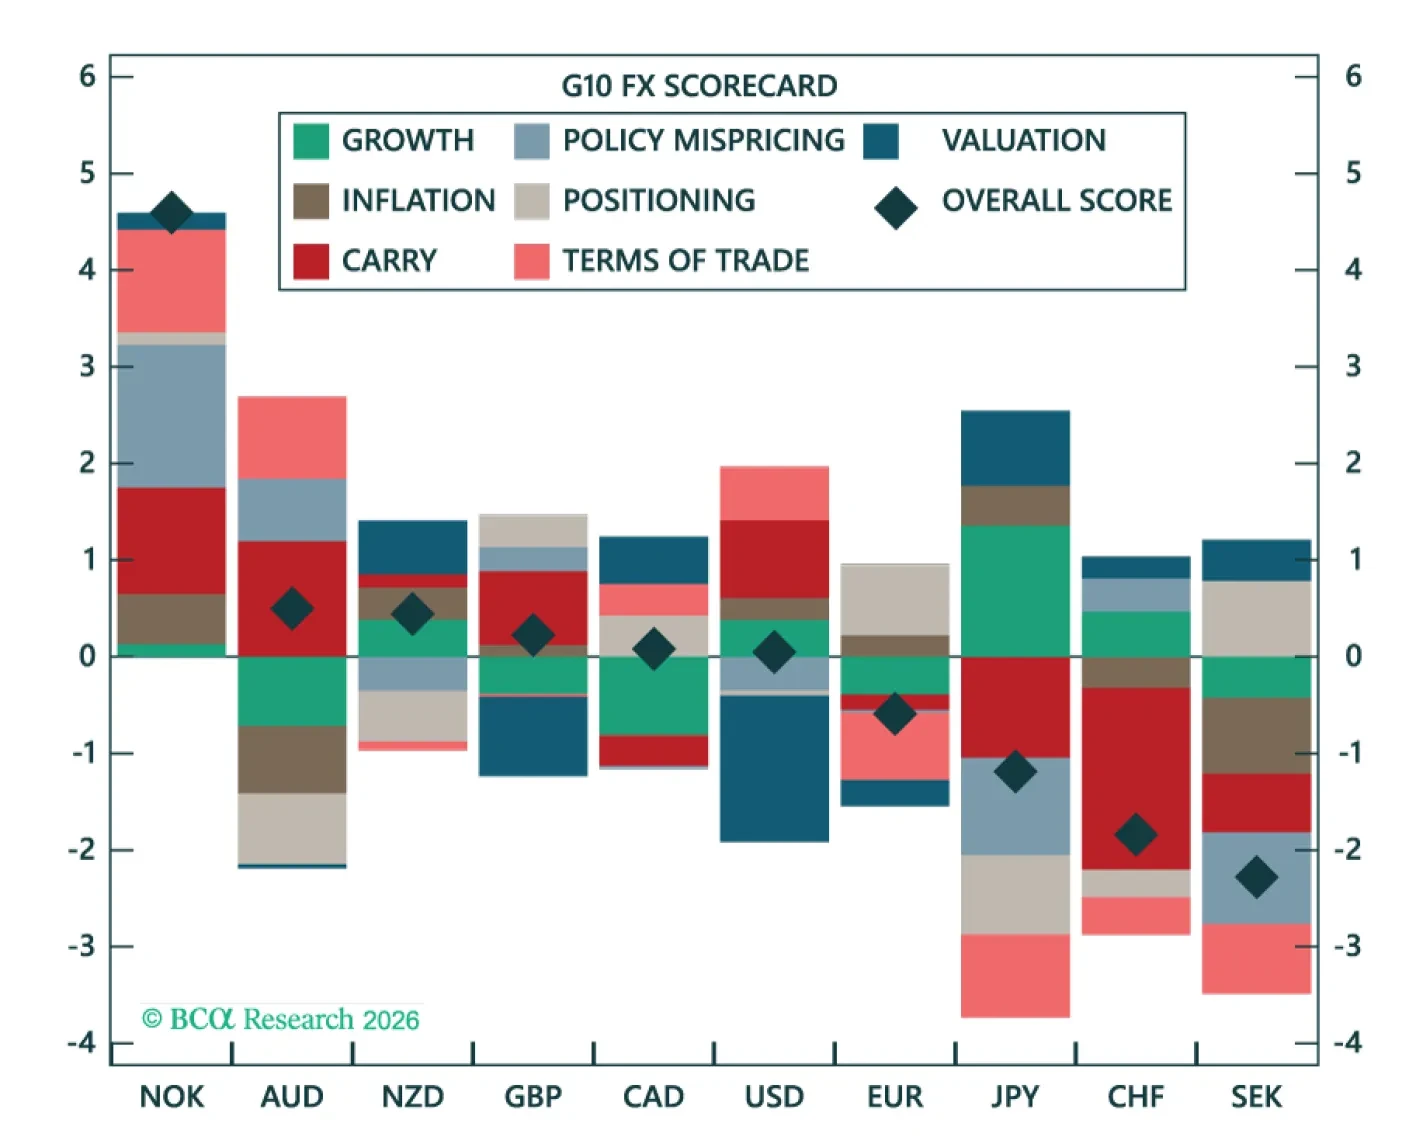
当社のG10為替循環スコアカードは依然として高キャリー通貨を低利回り通貨より優位と評価しており、したがって忍耐が引き続き報われると示唆している。当社は各通貨を動かしている要因を分析し、相対価値の観点で最も魅力的な機会を提示する。
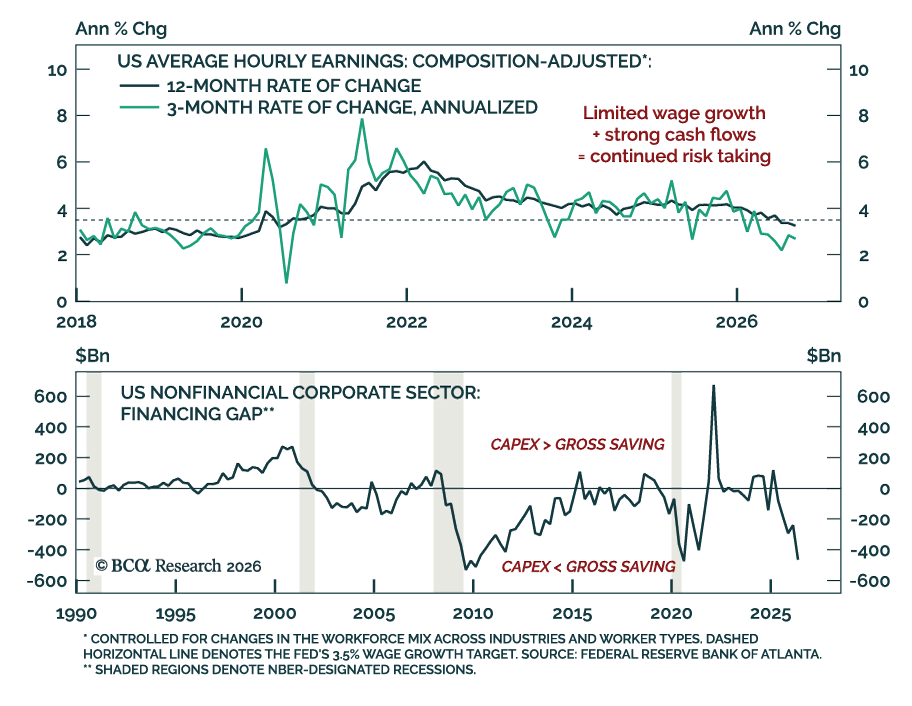
当社の FICC strategists は今後6~9カ月にわたりリスクを引き続きロングで保ち、デュレーションは中立を維持し、ボラティリティの急騰を剥落させることを推奨する。 懸念材料は政治、戦争、利回り上昇、AIへの疑念にまで及び積み重なっているが、FICC strategists はそれらの脅威を売りに転じさせる唯一の要素、すなわち広範な物価上昇が欠けていると論じる。FICC strategists…
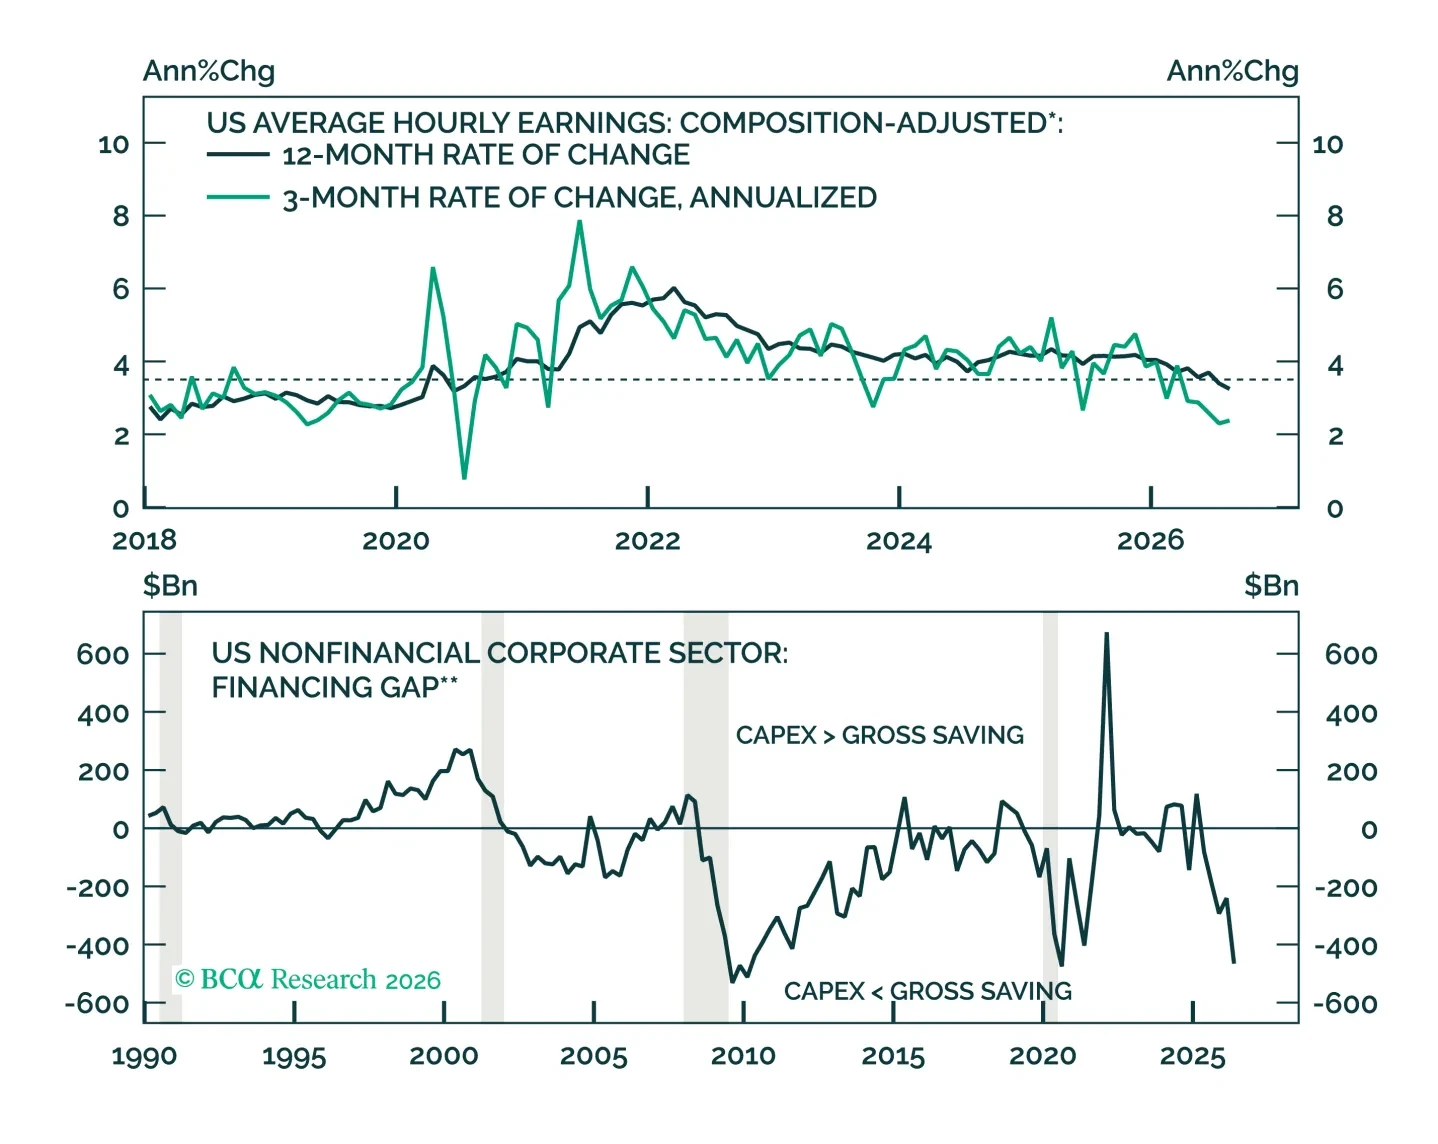
政治、戦争、世界的な引き締めサイクル、AIの設備投資への疑念があり、不安の壁は高まり続けている。しかし、リスク資産を崩すきっかけとなる火花は見当たらない。そこで当社の Q4 FICC outlook は、なぜリスクを買い持ちするべきか、そして危険がどこに潜むかを説明するのだ。