Consumer
Section Iでは、ダグがホルムズ海峡の状況とそれが欧州および米国の成長に及ぼす影響を改めて論じます。Section IIでは、ジョナサンがケビン・ウォーシュのFRB議長就任がグリーンスパン時代のルールに基づく金融政策への回帰を示すかどうかを検討します。
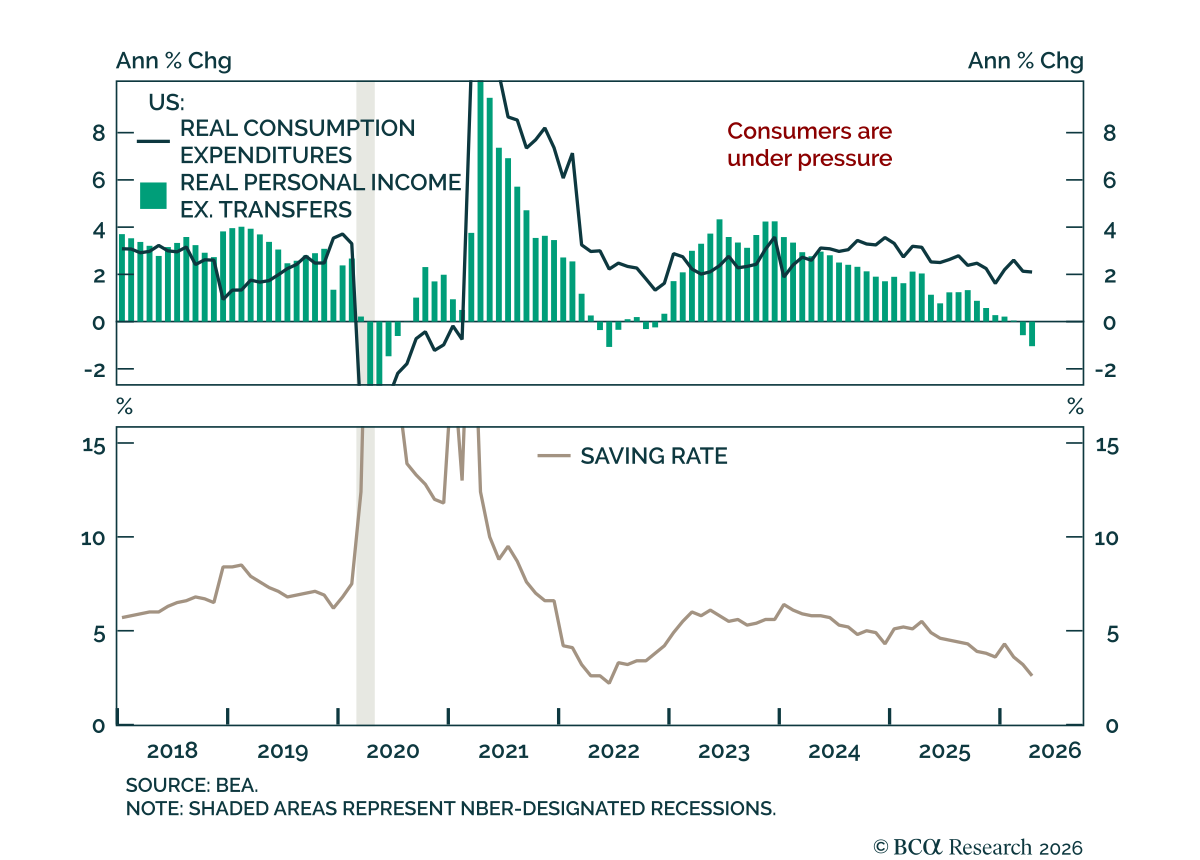
米国の需要は、収入の伸びが支出に追いつかないため冷え込んでいます。 第1四半期の実質GDPは0.4ポイント下方修正され1.6%となり、主に消費支出と在庫投資の弱さが要因です。…
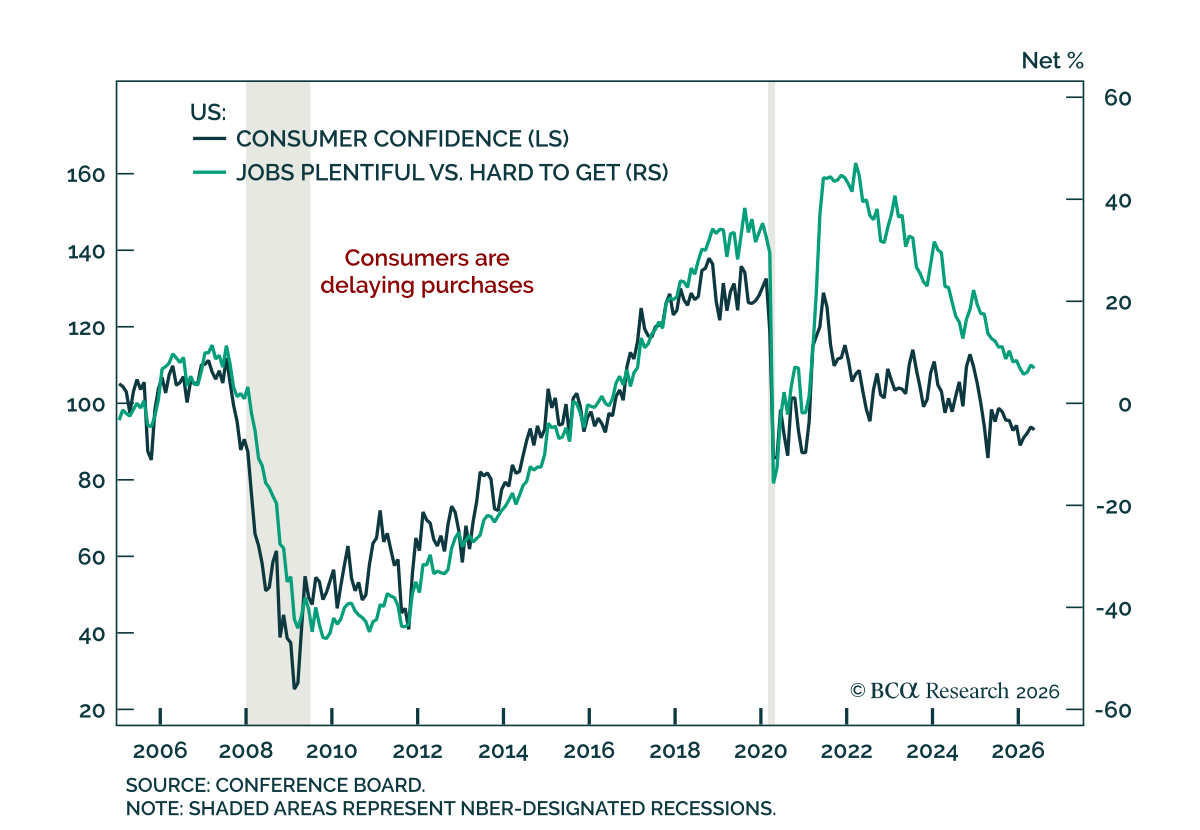
米国の消費者は購入を先延ばしにしている 米国の消費者は購入を先延ばしにしている 米国の消費者信頼感は、原油価格の高止まりがインフレ圧力を意識させる中、5月にわずかに軟化しました. コンファレンス・ボードの消費者信頼感指数は4月の上方修正後の93.8から93.1に低下しました, しかし依然としてコンセンサスをやや上回り, 現況は弱まる一方で期待は小幅に上昇しました.…
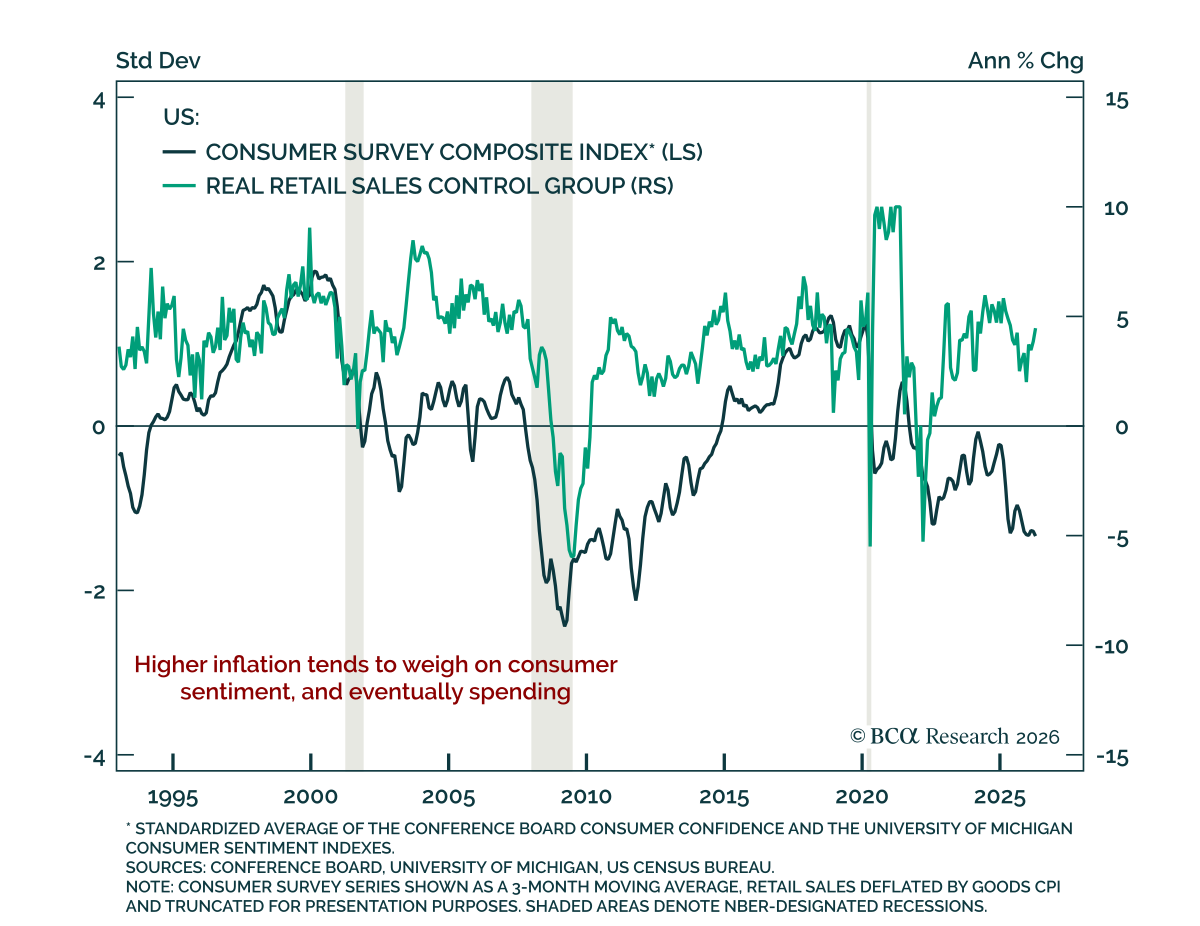
小売売上高:名目上は良好、現時点では実質的な懸念はない 小売売上高:名目上は良好、現時点では実質的な懸念はない 4月の米国小売売上高は概ね予想通りだったが、実質支出は横ばい〜マイナス圏にとどまった可能性が高い。 総合売上高は前月の1.6%から0.5%の月次増に鈍化した。自動車とガソリンを除くコア指標、およびGDPに反映されるコントロール・グループも0.5%上昇し、わずかに鈍化した。…
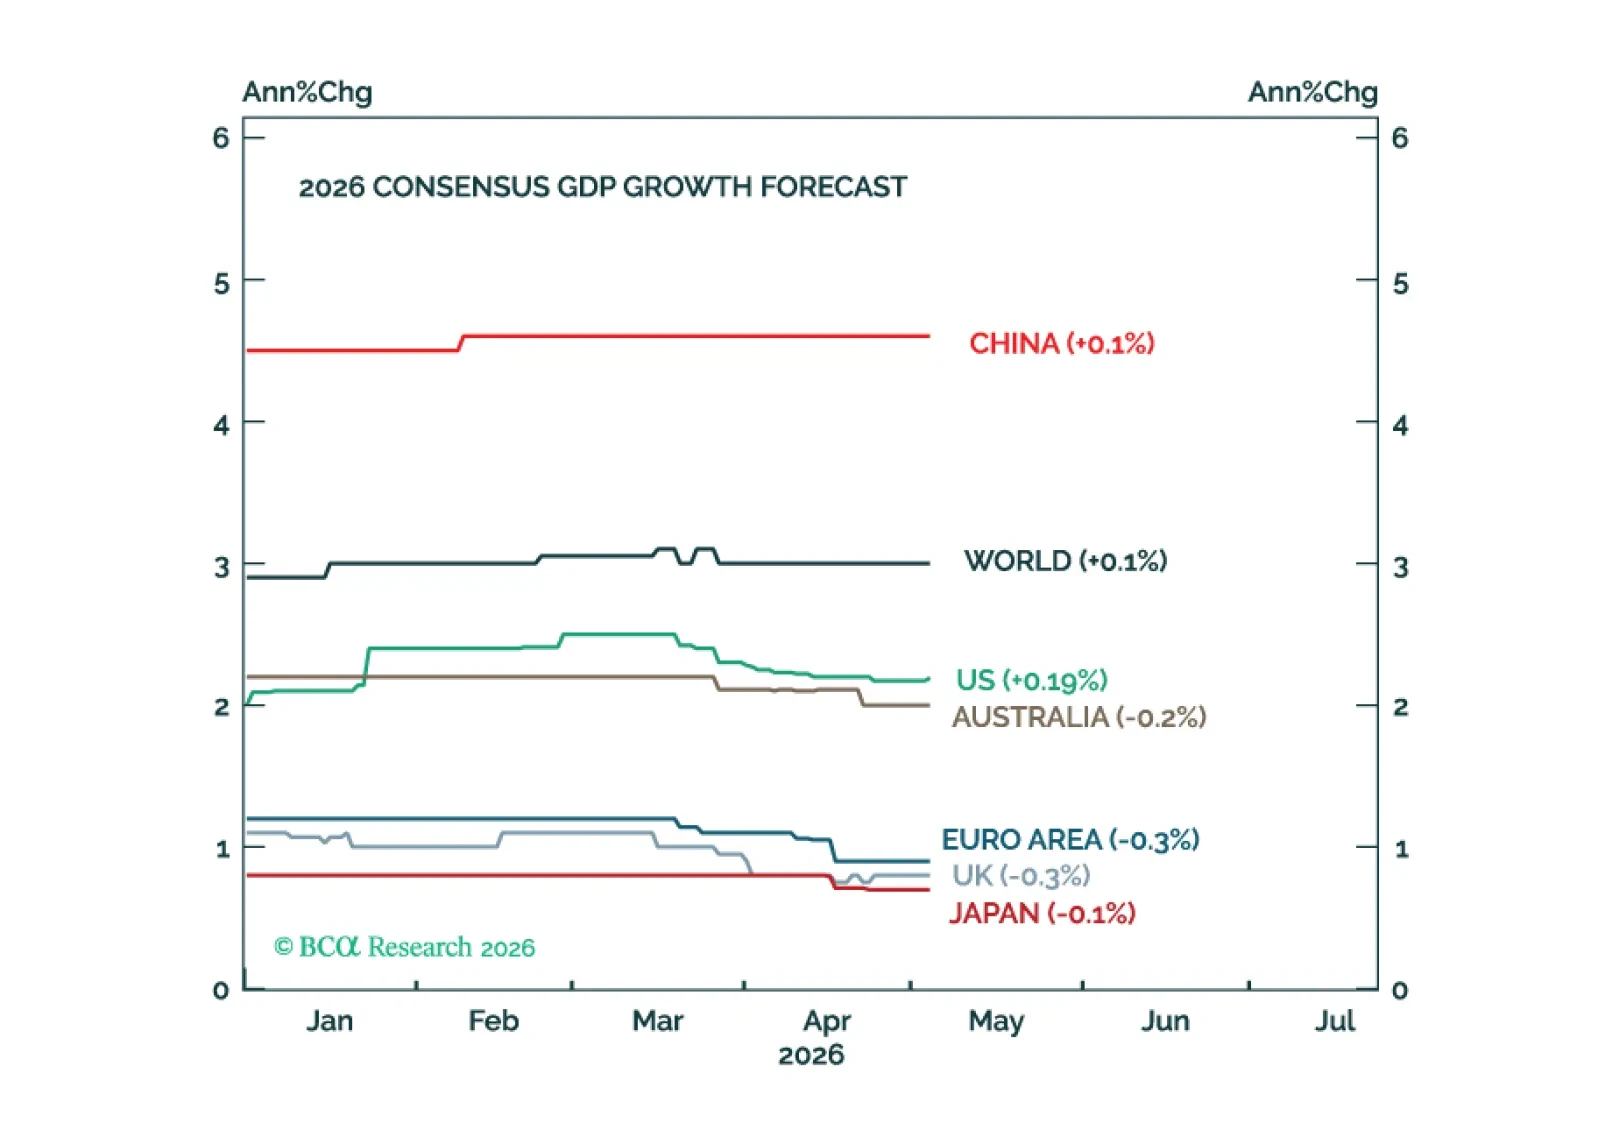
世界経済はこれまでのところ原油ショックを比較的うまく乗り切ってきた。しかし、ホルムズ海峡が6月まで閉鎖されたままであれば、不況リスクは大幅に高まるだろう。
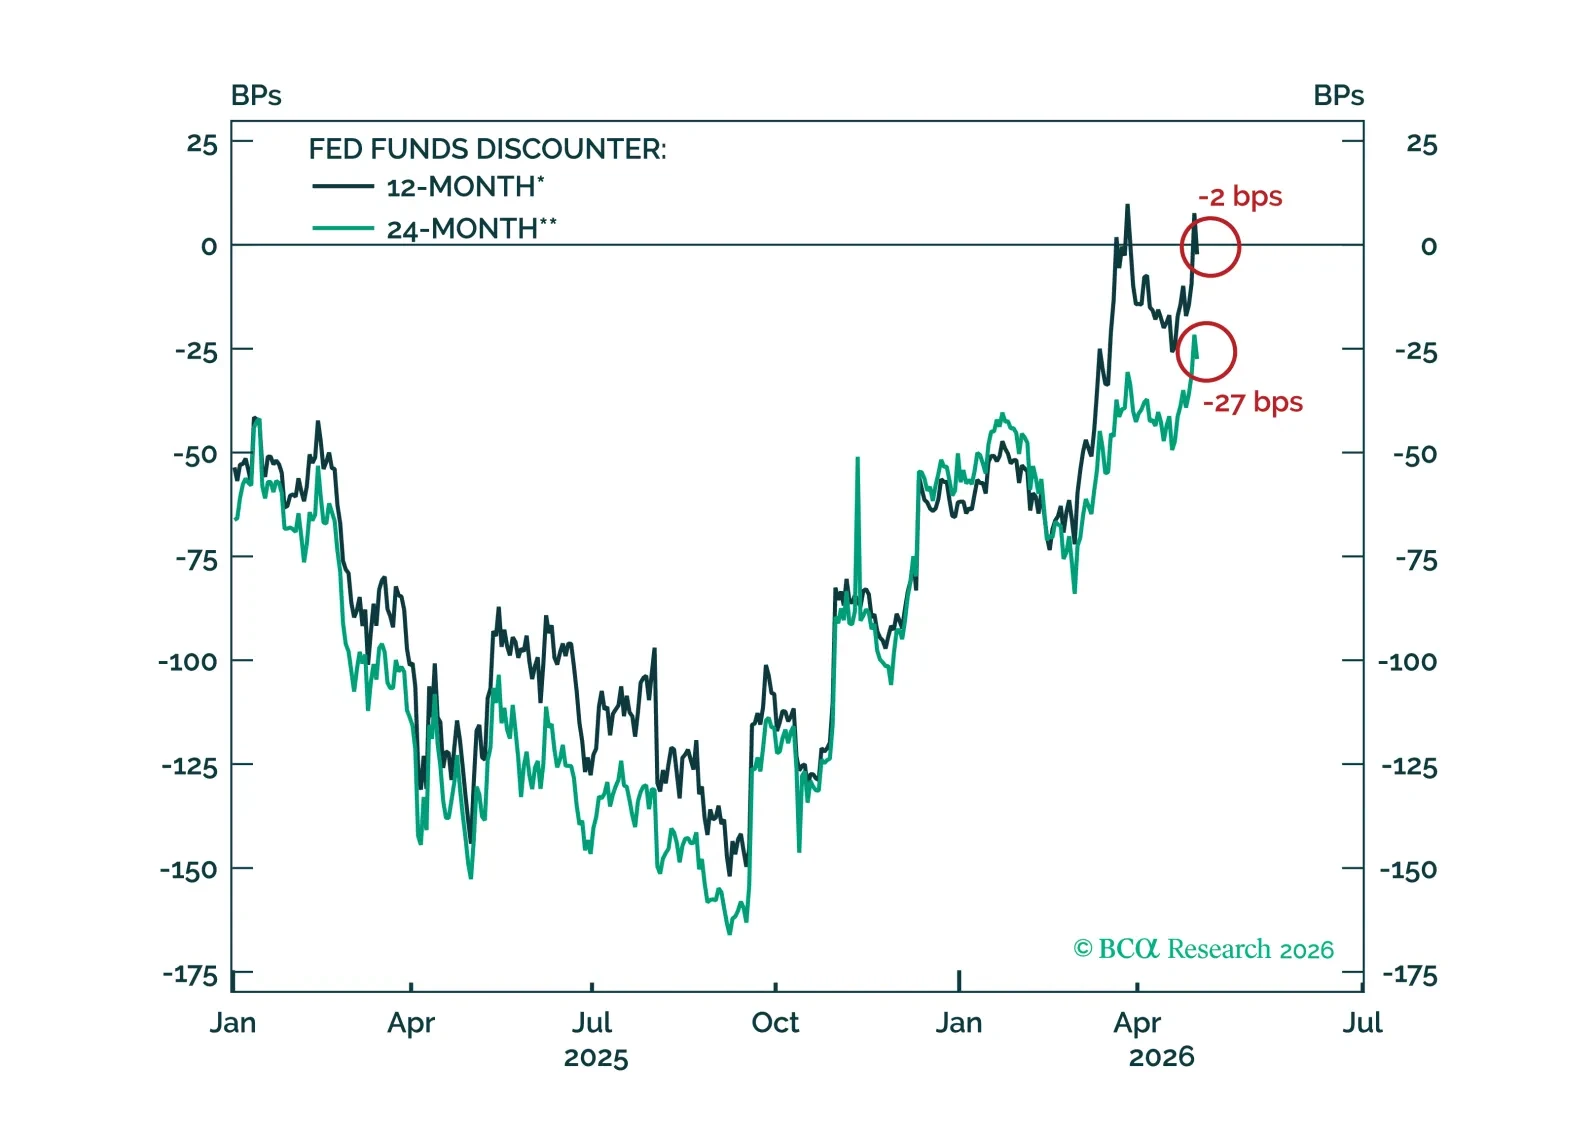
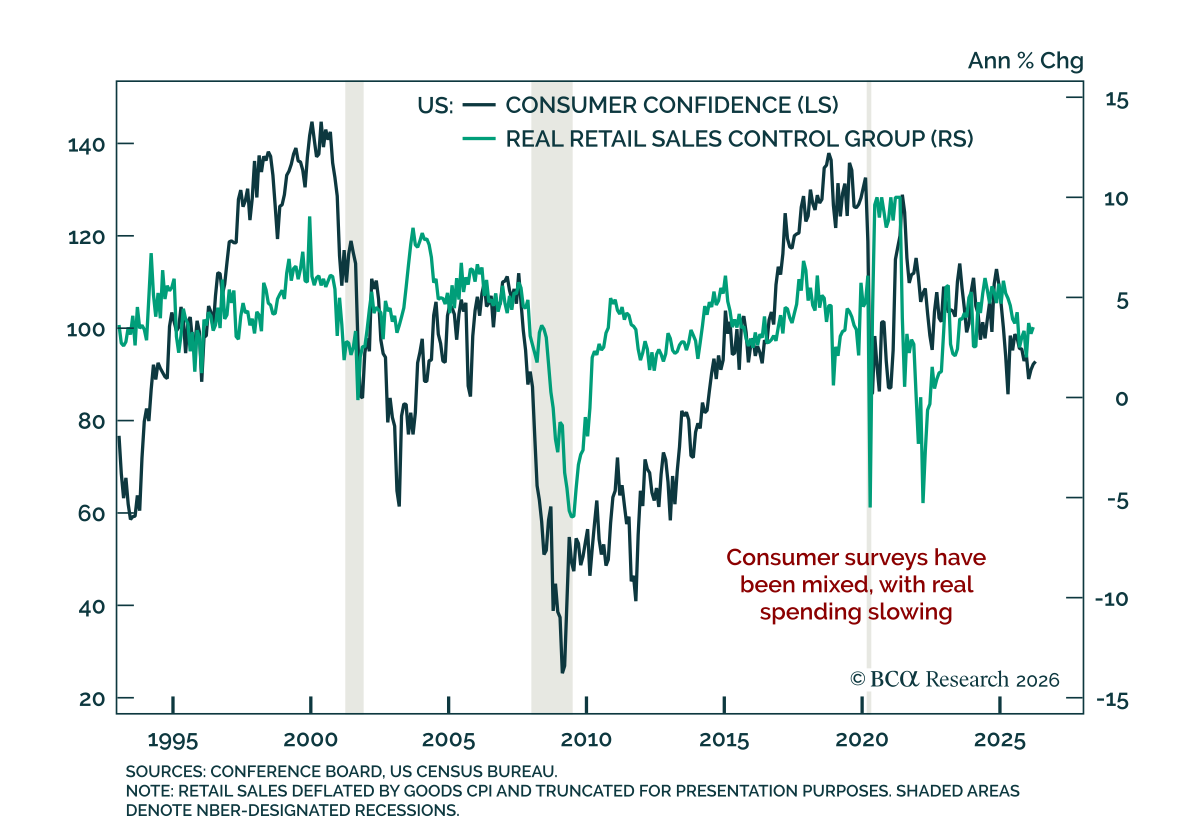
4月のコンファレンス・ボード調査は予想を上回り、現況と期待の双方が改善した。 消費者信頼感は92.2から92.8に上昇し、市場コンセンサスは低下を予想していた。先月分の上方改定の後、消費者の現状評価は概ね横ばいだったが、期待は改善した。「職が豊富」対「見つけにくい」を測る労働差も改善しており、地政学的な不確実性は労働市場の強さに対する見方に影響を及ぼしていないことを示唆している。…
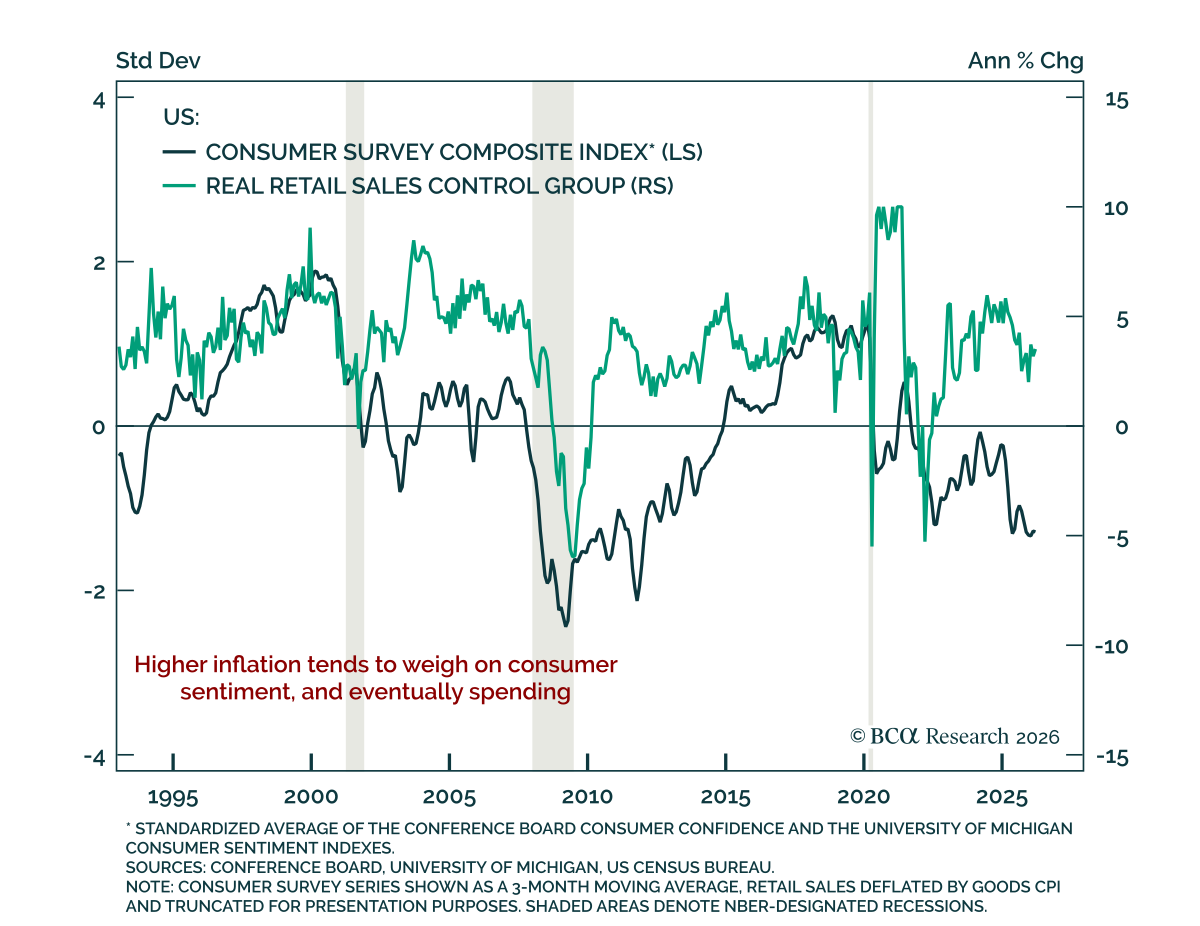
3月の米国小売売上高は予想を上回ったが、その強さは実質ではなく名目上のものだった。 総売上高は前月比で0.7%から1.7%に上昇し、コア売上高(自動車とガソリンを除く)は0.6%で横ばいだった。GDPに反映されるコントロールグループは0.7%上昇した。ただし報告は高いエネルギー価格によって歪められた可能性が高い。…