Brazil
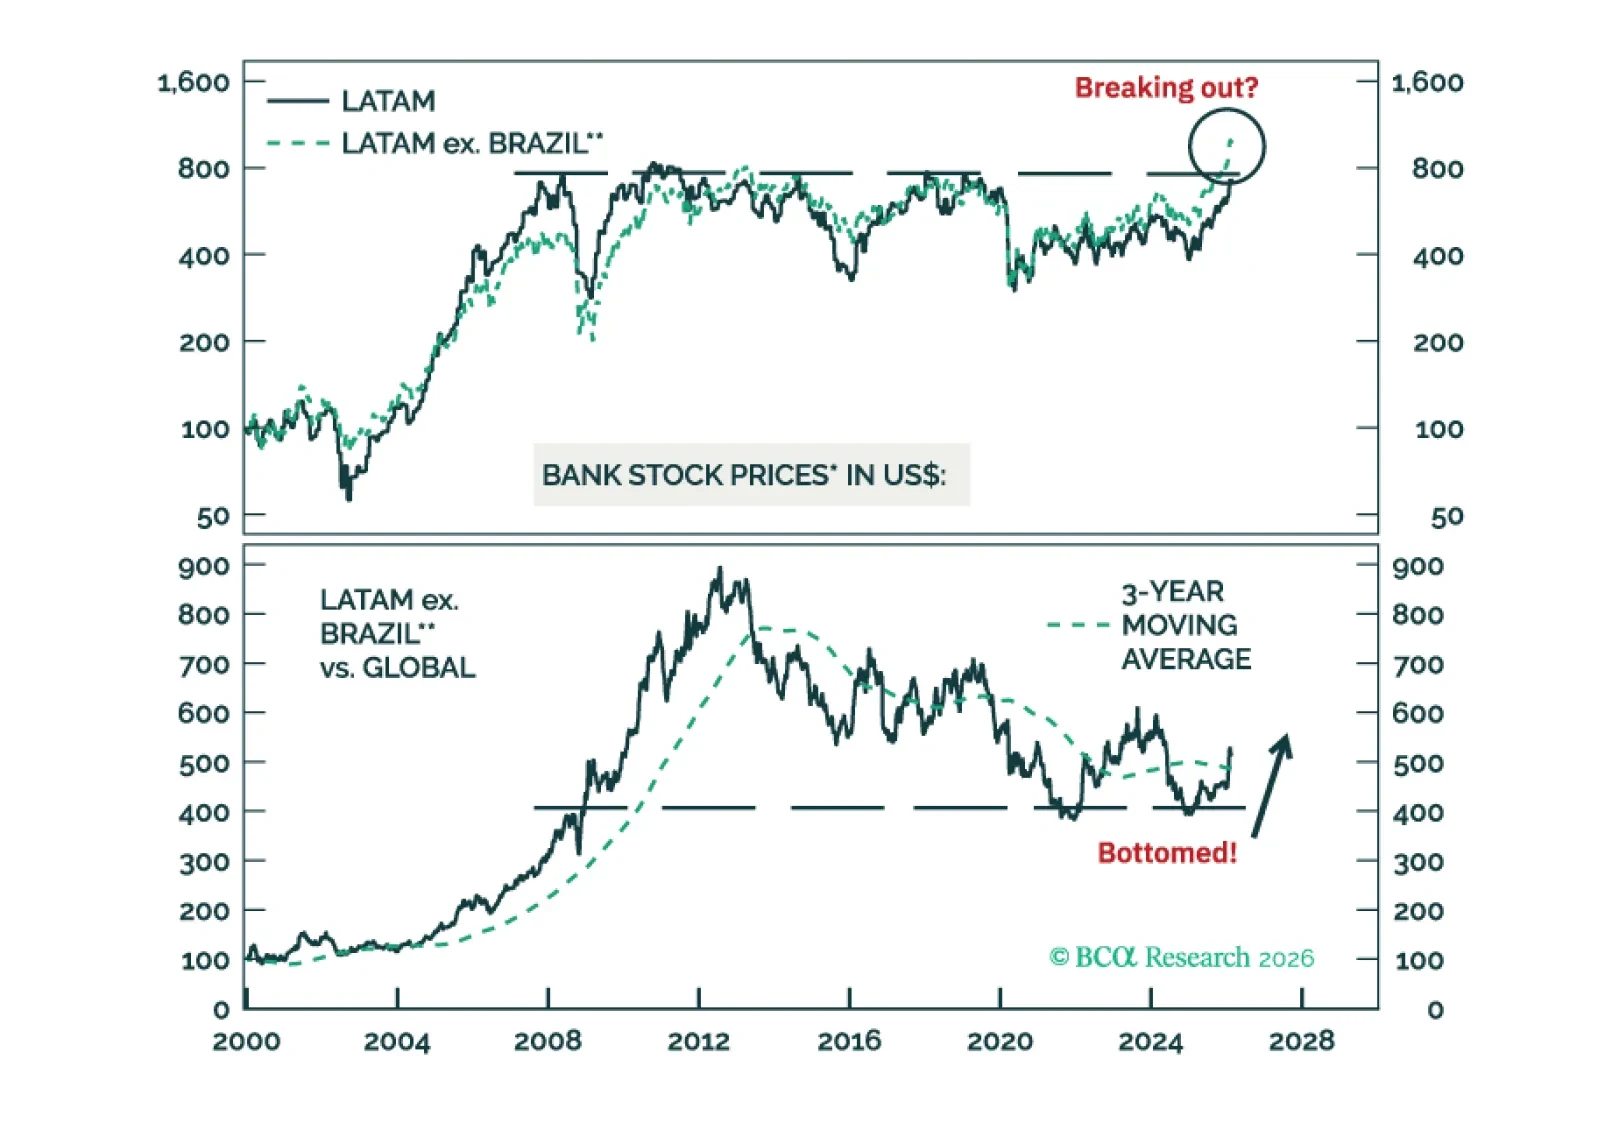
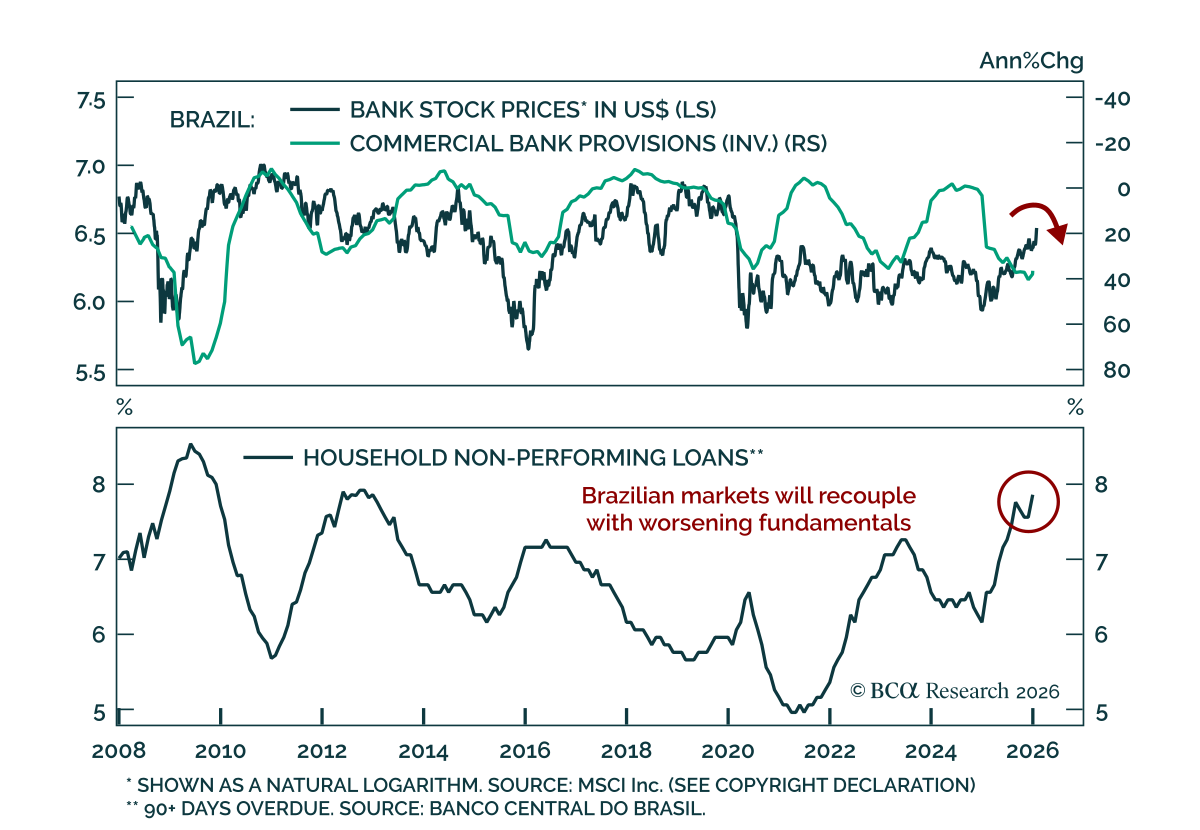
LATAM(ブラジル除く)の銀行株をロング / グローバル銀行株をショート. ブラジルの銀行株はマクロ ファンダメンタルズが弱く、さらに悪化しているため、アンダーパフォームする.
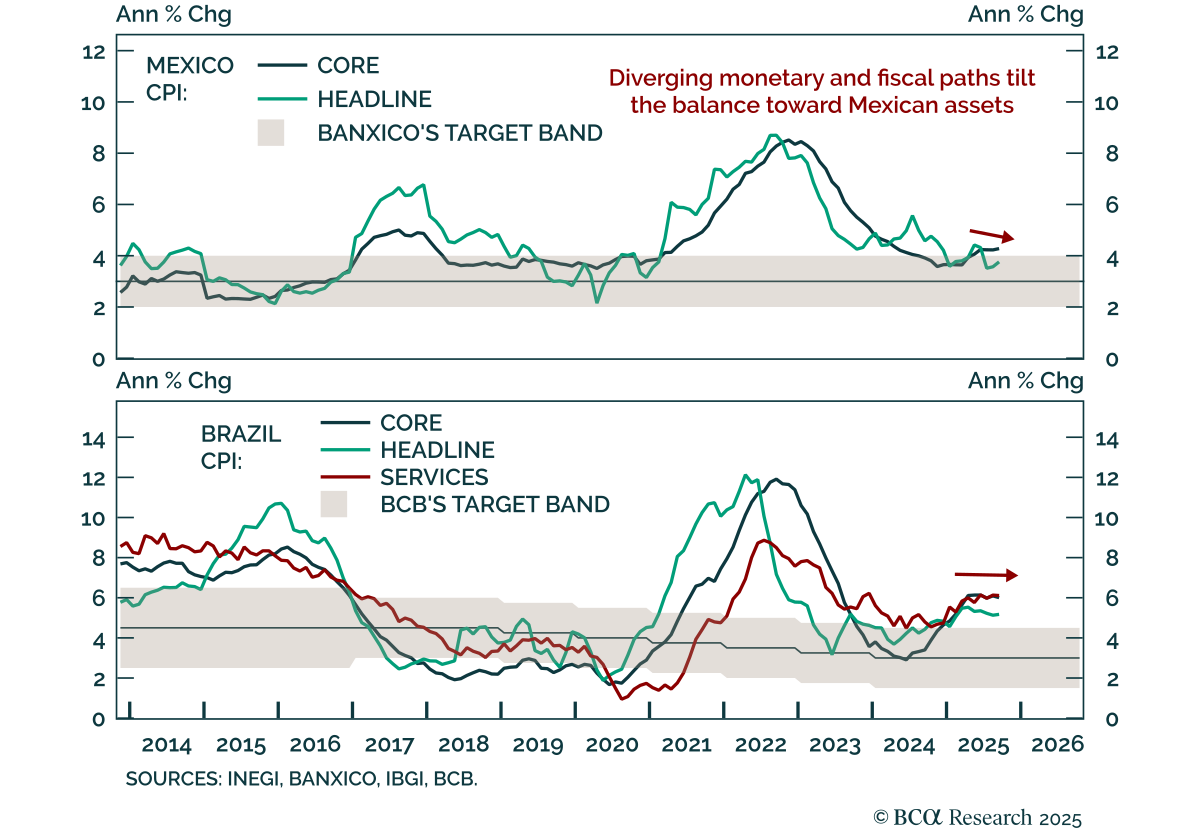
分岐するインフレの動向がメキシコをブラジルより有利にする 分岐するインフレの動向がメキシコをブラジルより有利にする 見出しのインフレ率は類似しているものの、基調は新興市場(EM)資産全体でメキシコをブラジルより有利にしている。 ブラジルの最新の消費者物価指数(CPI)はコンセンサス通り4.44%で、目標レンジの上限付近にある。メキシコではインフレが3.79%とやや下振れし、目標帯の中でもより余裕のある水準にある。…
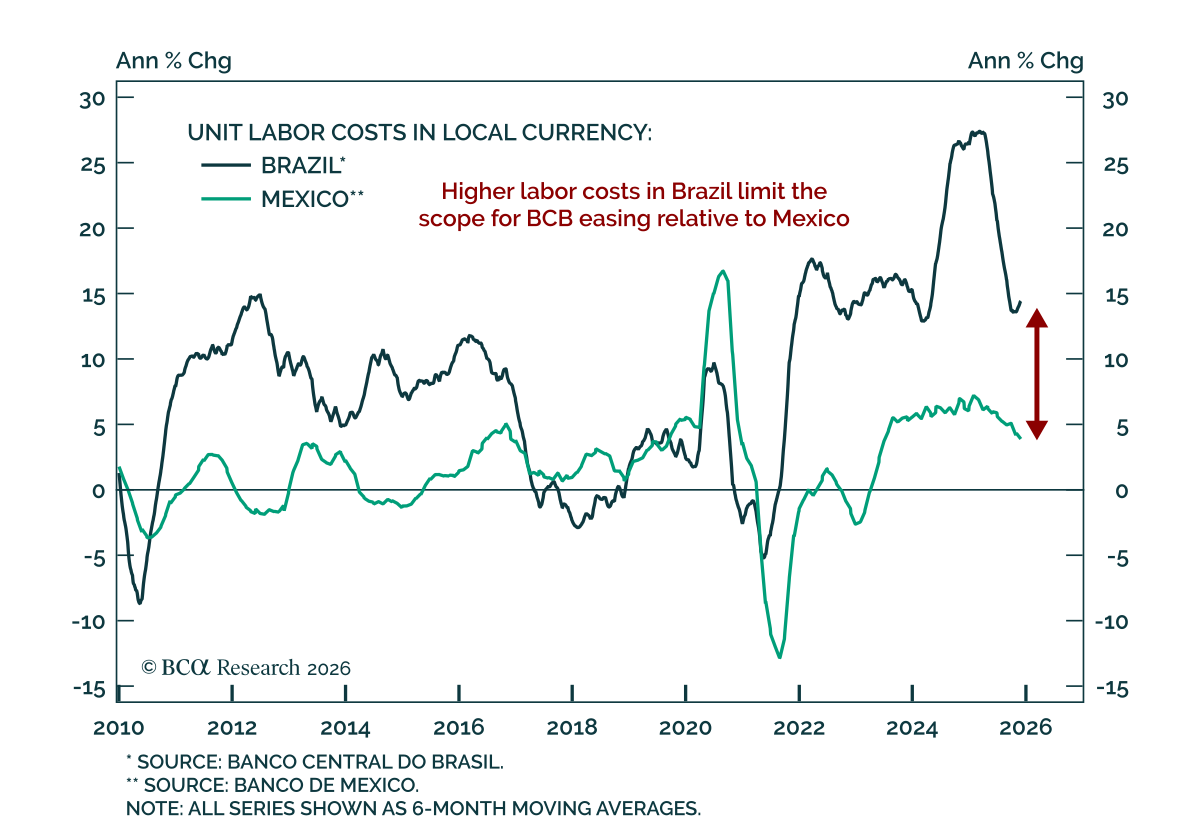
タカ派的なブラジル中央銀行(BCB)がブラジル市場のリスクを増大させる タカ派的なブラジル中央銀行(BCB)がブラジル市場のリスクを増大させる ブラジルのリスク資産は超タカ派の金融政策を背景に世界の同業他国に対してアンダーパフォームするだろう。 ブラジル中央銀行(BCB)はインフレ圧力が依然高止まりしているため、政策金利を15%で据え置くことを選択した。…
ラテンアメリカのインフレ最新情報 ラテンアメリカのインフレ最新情報 ラテンアメリカ最大の2つの経済圏において、インフレは目標範囲の上限以内に収まりましたが、我々の新興市場(EM)ストラテジストたちはブラジルよりもメキシコにおける金融緩和と金融市場についてより積極的な見方を持っています。メキシコの最新の消費者物価指数(CPI)は予想を下回る結果となり、ブラジルでは予想通りの結果となりました。…
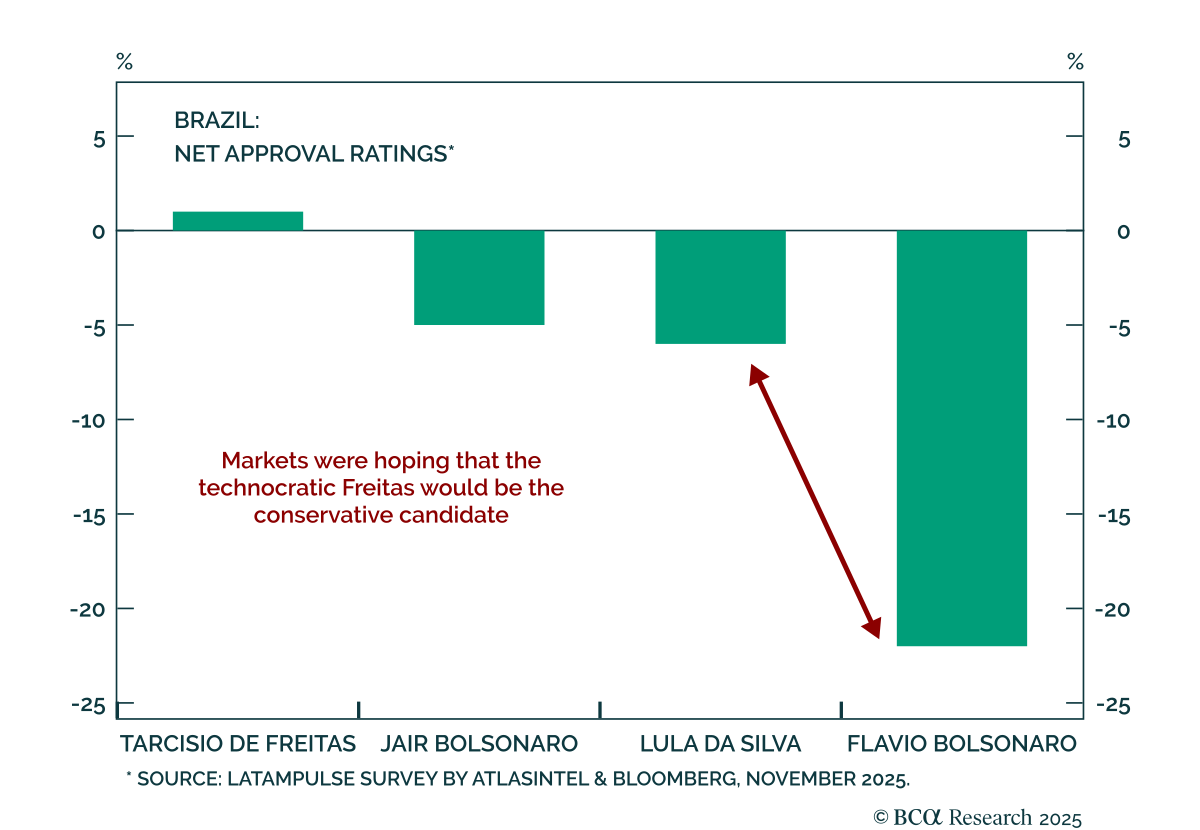
ブラジルの金融市場は、中央銀行のタカ派的な決定会議と失望を招く政治的進展を受け、不安定な状況に陥っており、同国のリスク資産に対する当社の否定的な見解を補強しています。今年のブラジルのリスク資産の上昇を支えていた3つの柱(金融緩和への期待、来年の選挙で保守政党が勝利する希望、そしてグローバルなリスクオンの背景)はひび割れを始めています。…
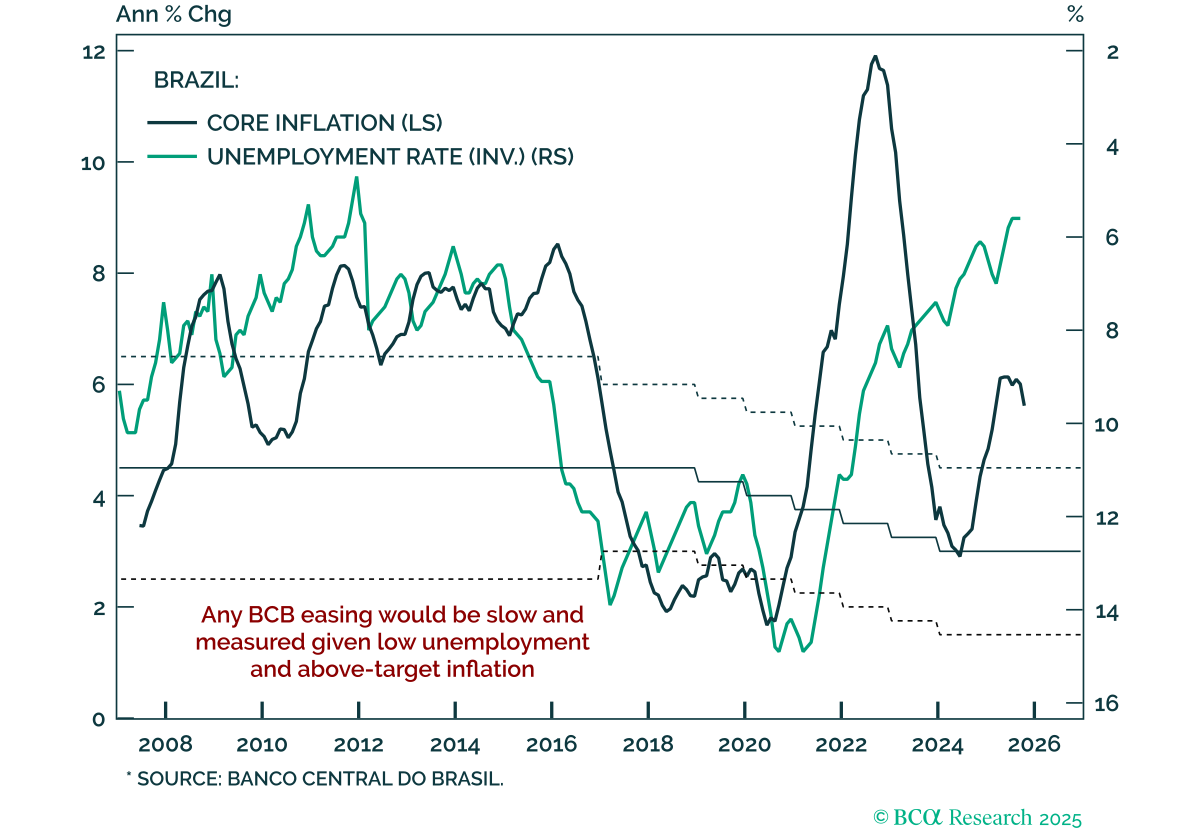
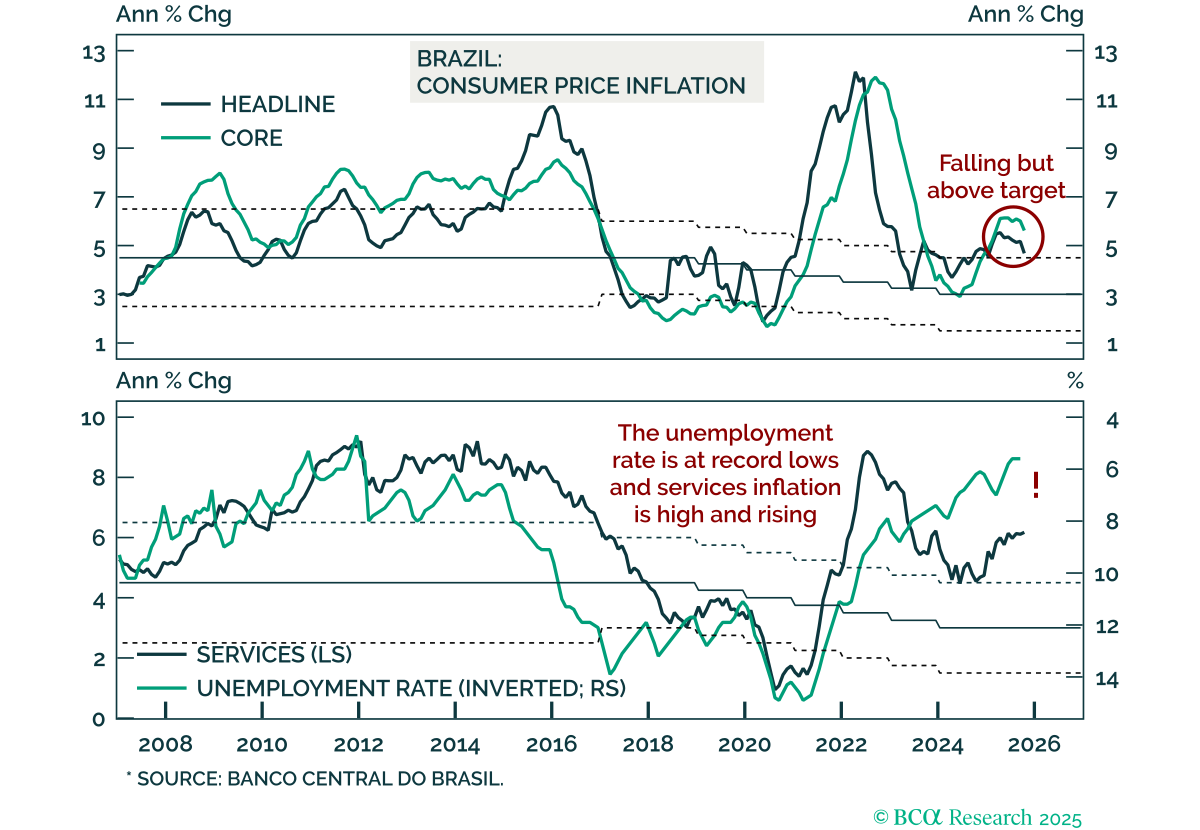
ブラジル:利下げは差し迫っているのか? ブラジル:利下げは差し迫っているのか? ブラジルのインフレ率が予想外の低下を示したものの、ブラジル中央銀行(BCB)がすぐに利下げを行う可能性は低く、ブラジル市場に向かい風となっています。10月の消費者物価指数(CPI)の総合値は4.68%で、予想を下回り、9月の5.17%から低下しました。この穏やかなCPIの結果はBCBに歓迎されるでしょうが、金融緩和を判断するには時期尚早です。…
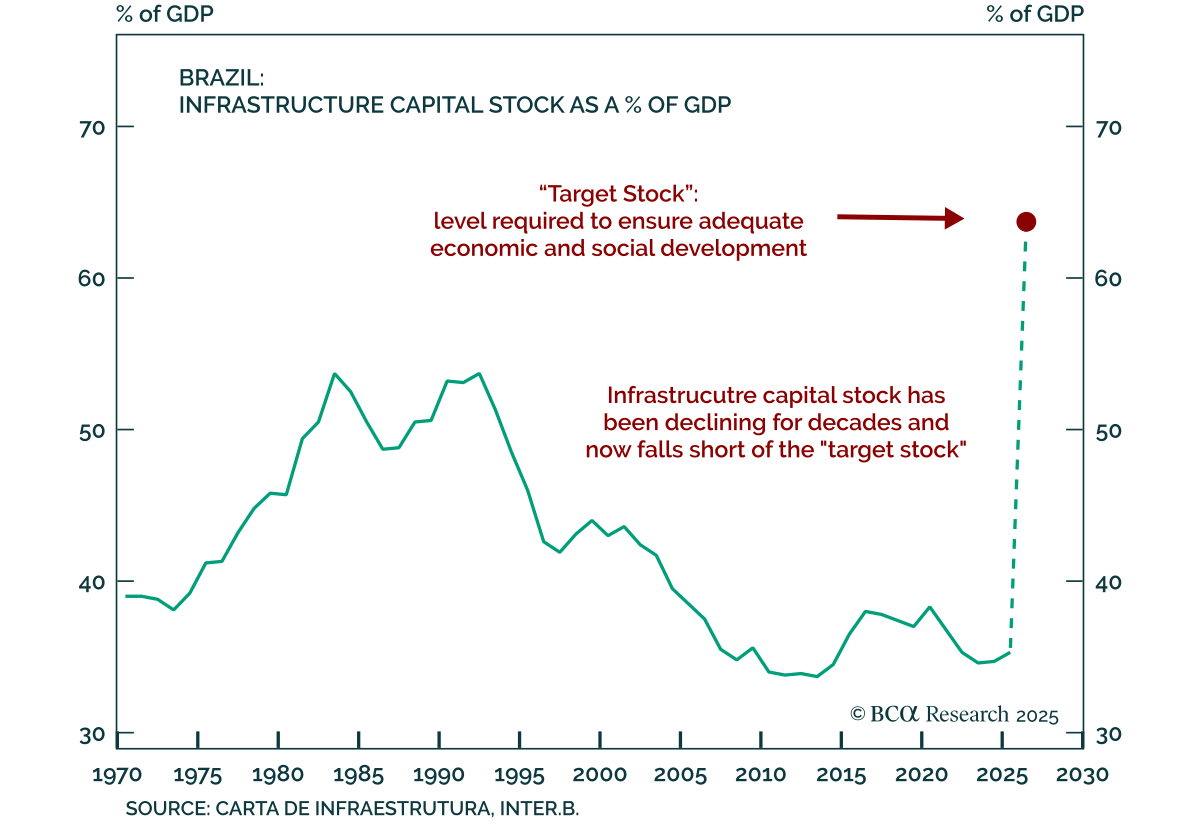
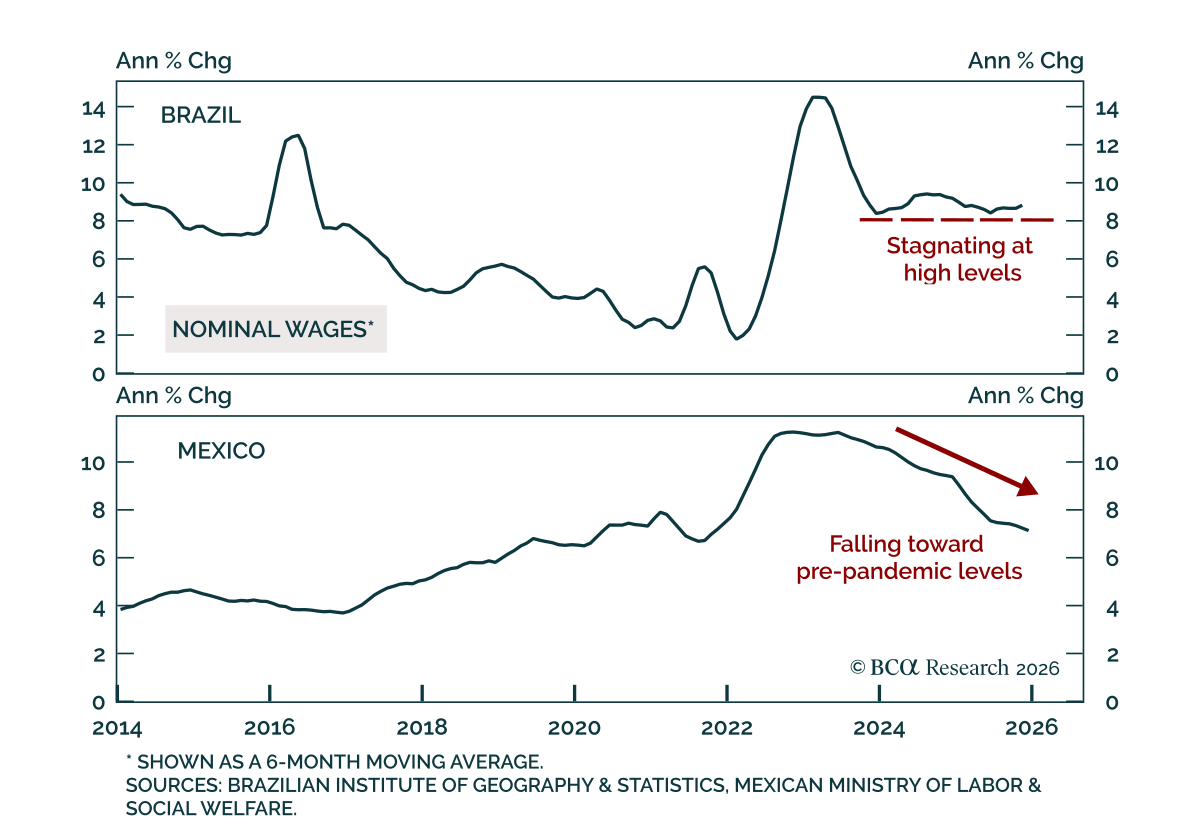
私たちのジオマクロ、地政学、EM(新興市場)ストラテジストは、今後6~12カ月間、ブラジル株式、現地債券、およびソブリン信用について引き続きアンダーウェイトの姿勢を維持しています。構造的およびマクロ経済的な制約が見通しを圧迫しているためです。ブラジルは一部改革の進展を遂げていますが、その変化は徐々に進むに留まり、生産性が低くコストが高い経済構造を改善するには不十分です。…
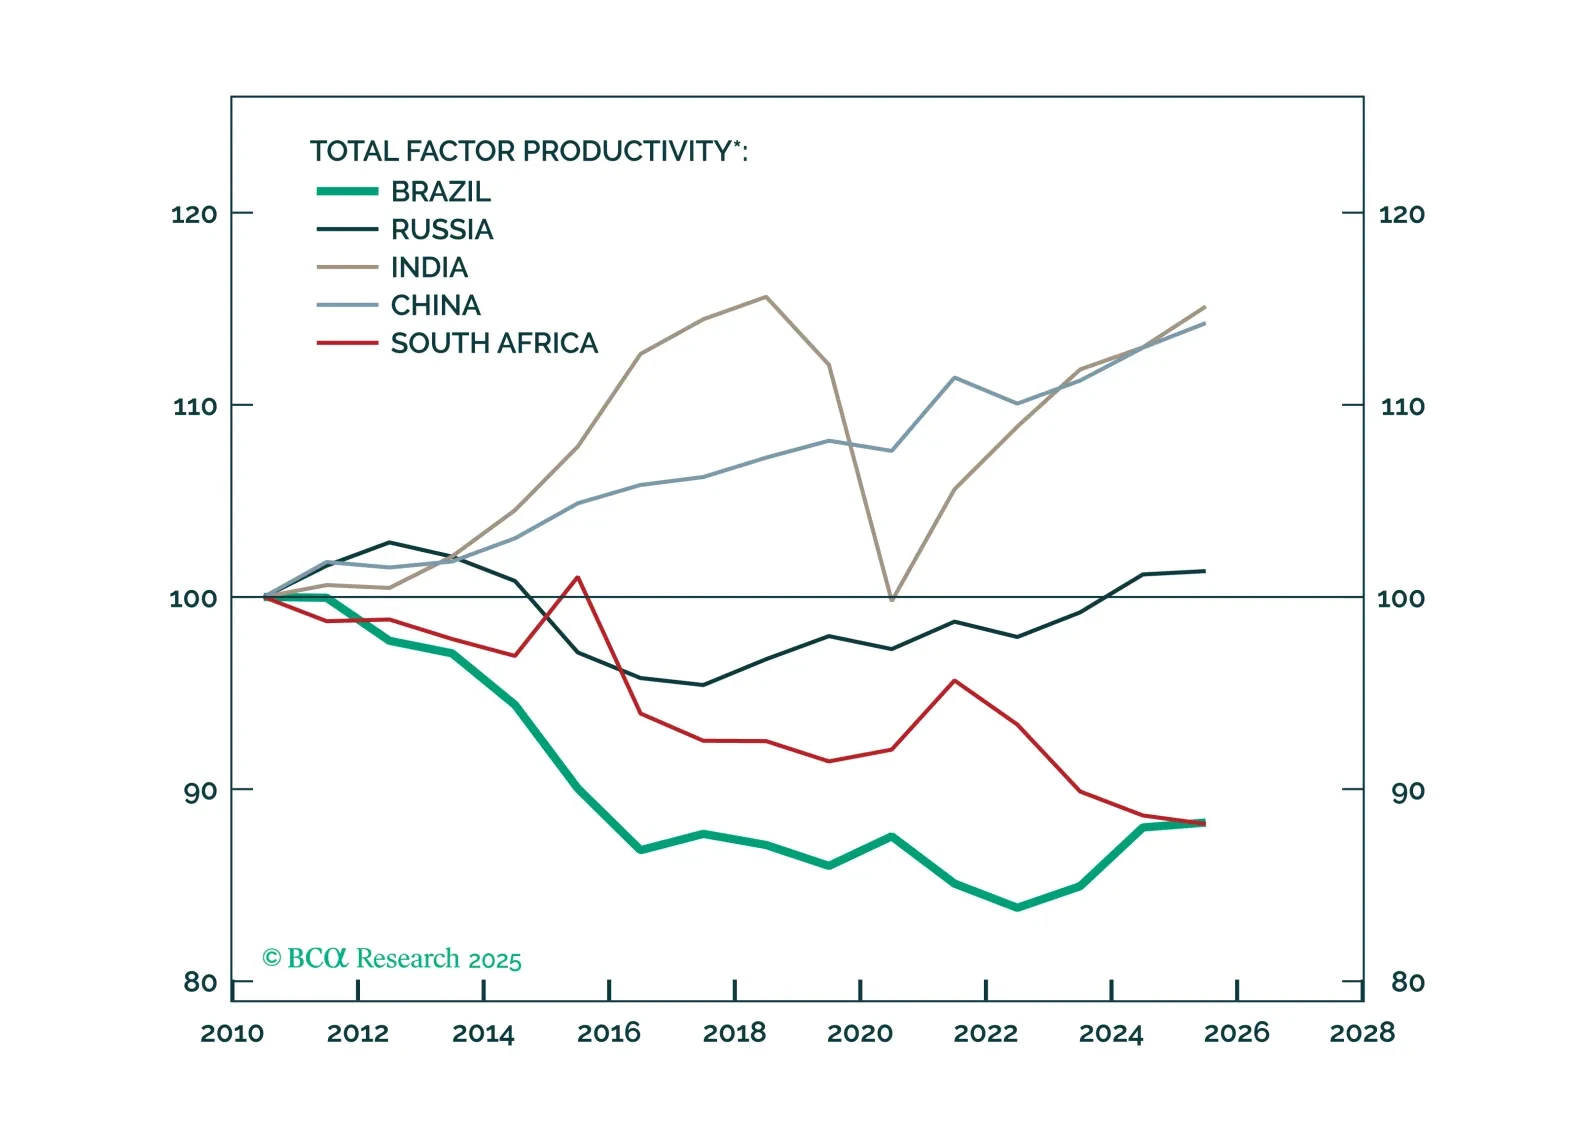
ブラジルの暗いマクロ見通しが続いています。債務の増加、生産性の低迷、そして政治的停滞が課題です。2026年の選挙が迫る中、本格的な改革は期待薄ですが、アルゼンチンの大胆な転換がブラジリアに統治優先のサイクルを成長重視へと再考させる圧力になる可能性があります。