BCA Indicators/Model
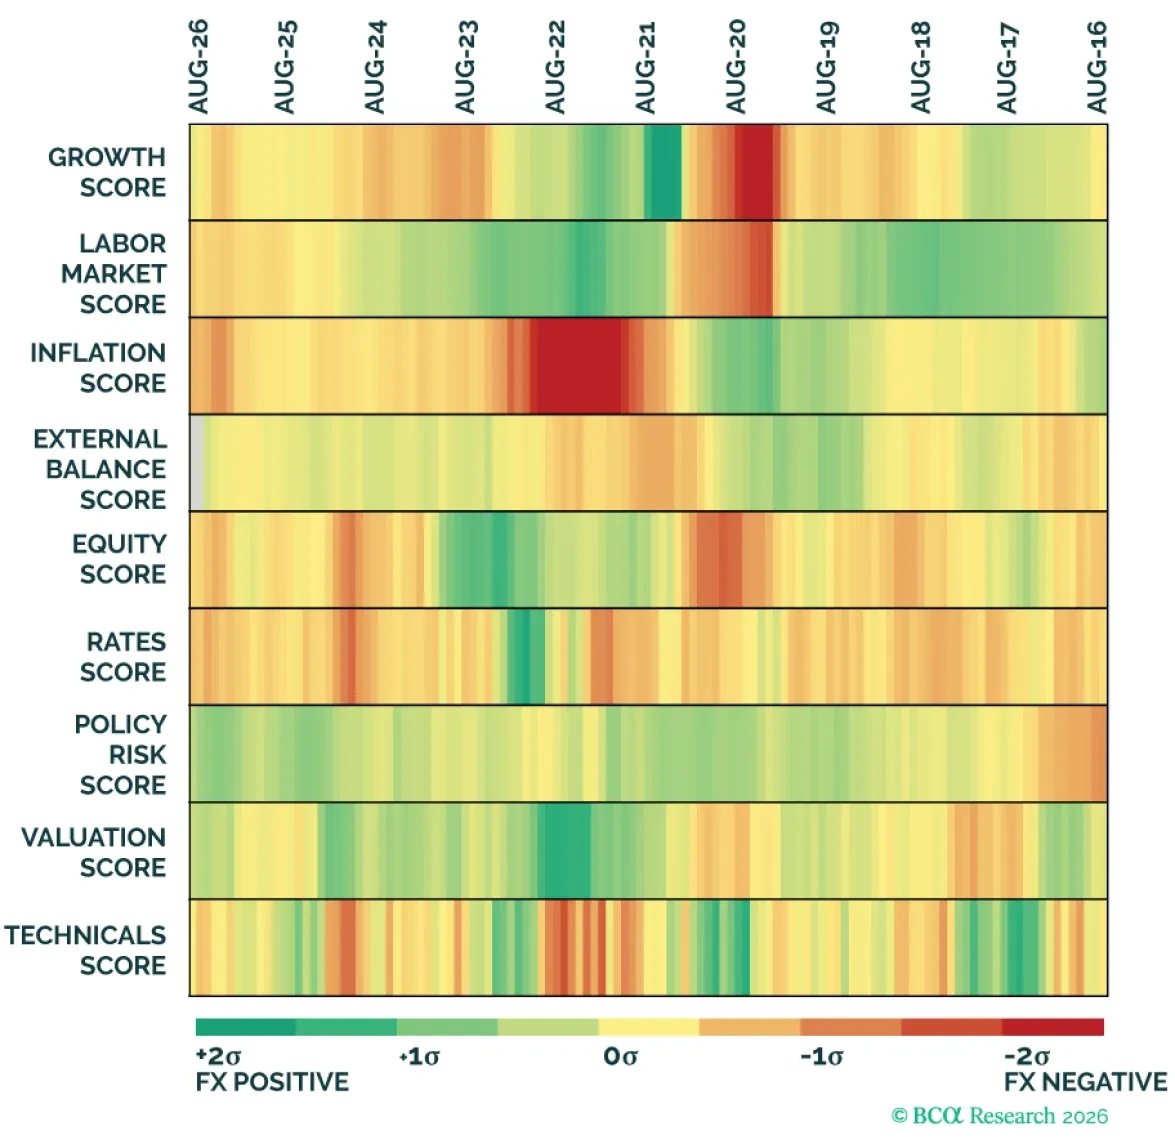
外国為替市場は多岐にわたるマクロ要因によって形作られており、関連情報の範囲が広大であるため、ある時点における通貨の立ち位置を体系的に評価することは分析上の困難な課題である。そこで当社は、データの全範囲を9つのテーマ別スコアに凝縮し、通貨の現状とその推移を視覚的に一目で把握できるFXスコアカードを導入する。
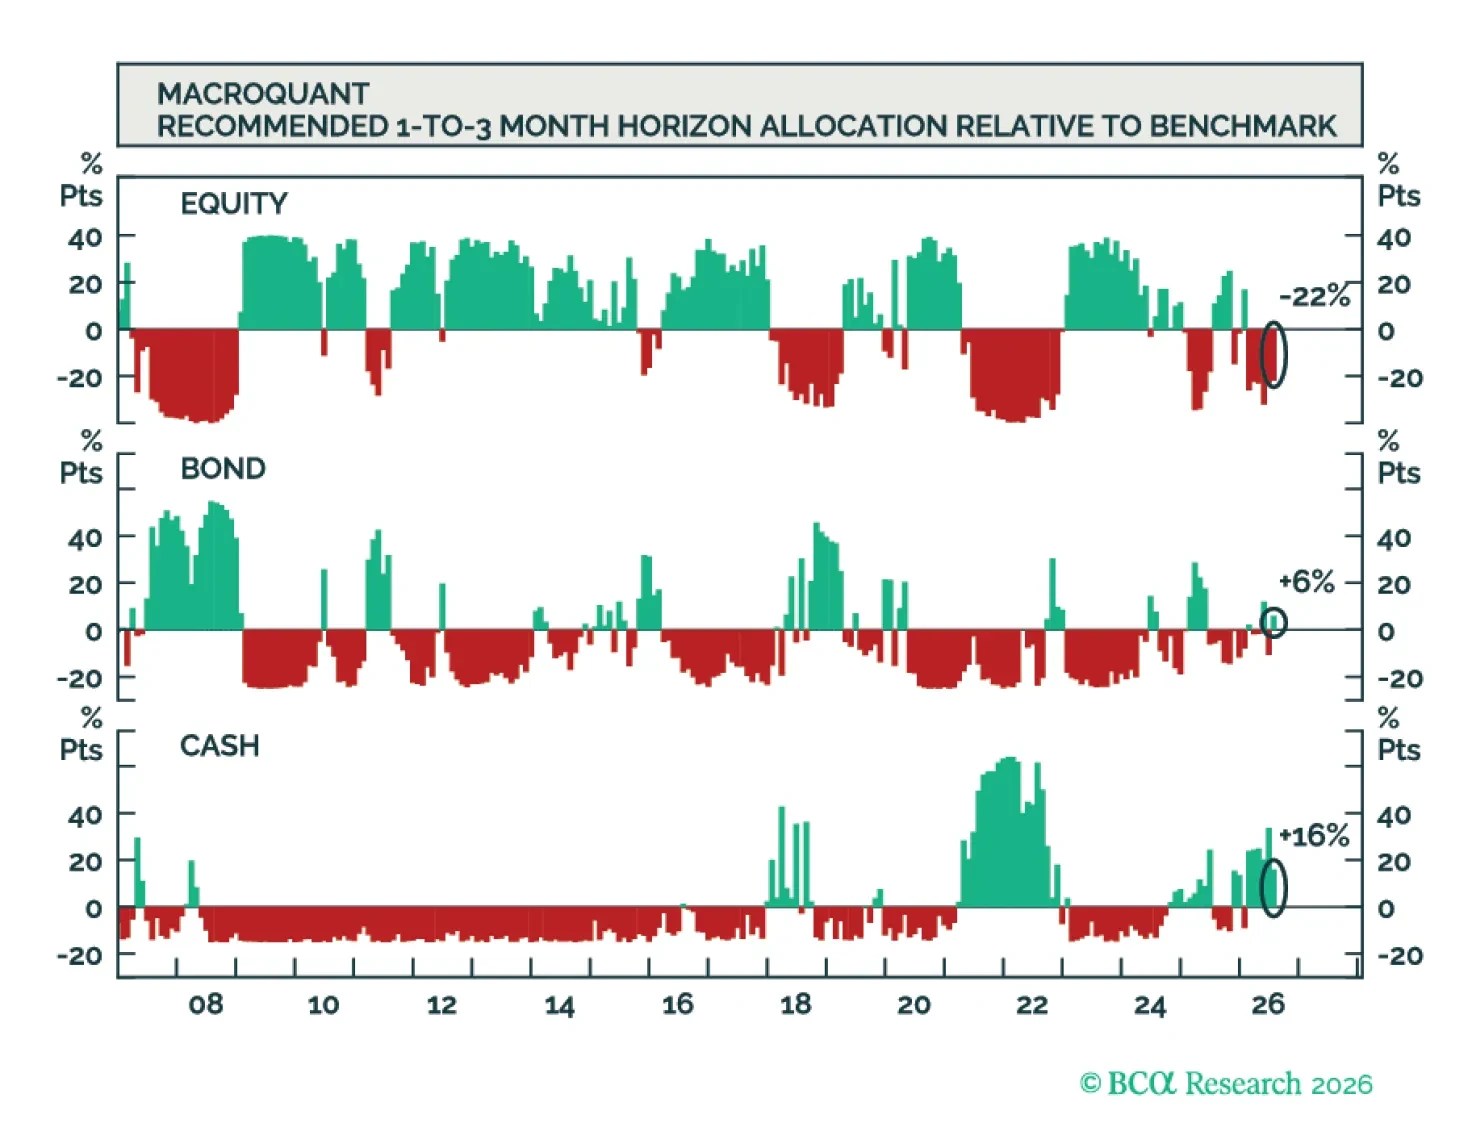
MacroQuantは株式をややアンダーウェイト、債券をややオーバーウェイト、現金を大幅にオーバーウェイトと推奨する。さらに、同モデルは米ドルに対してポジティブで、金に対してはややネガティブ、銅と原油に対しては強気である。
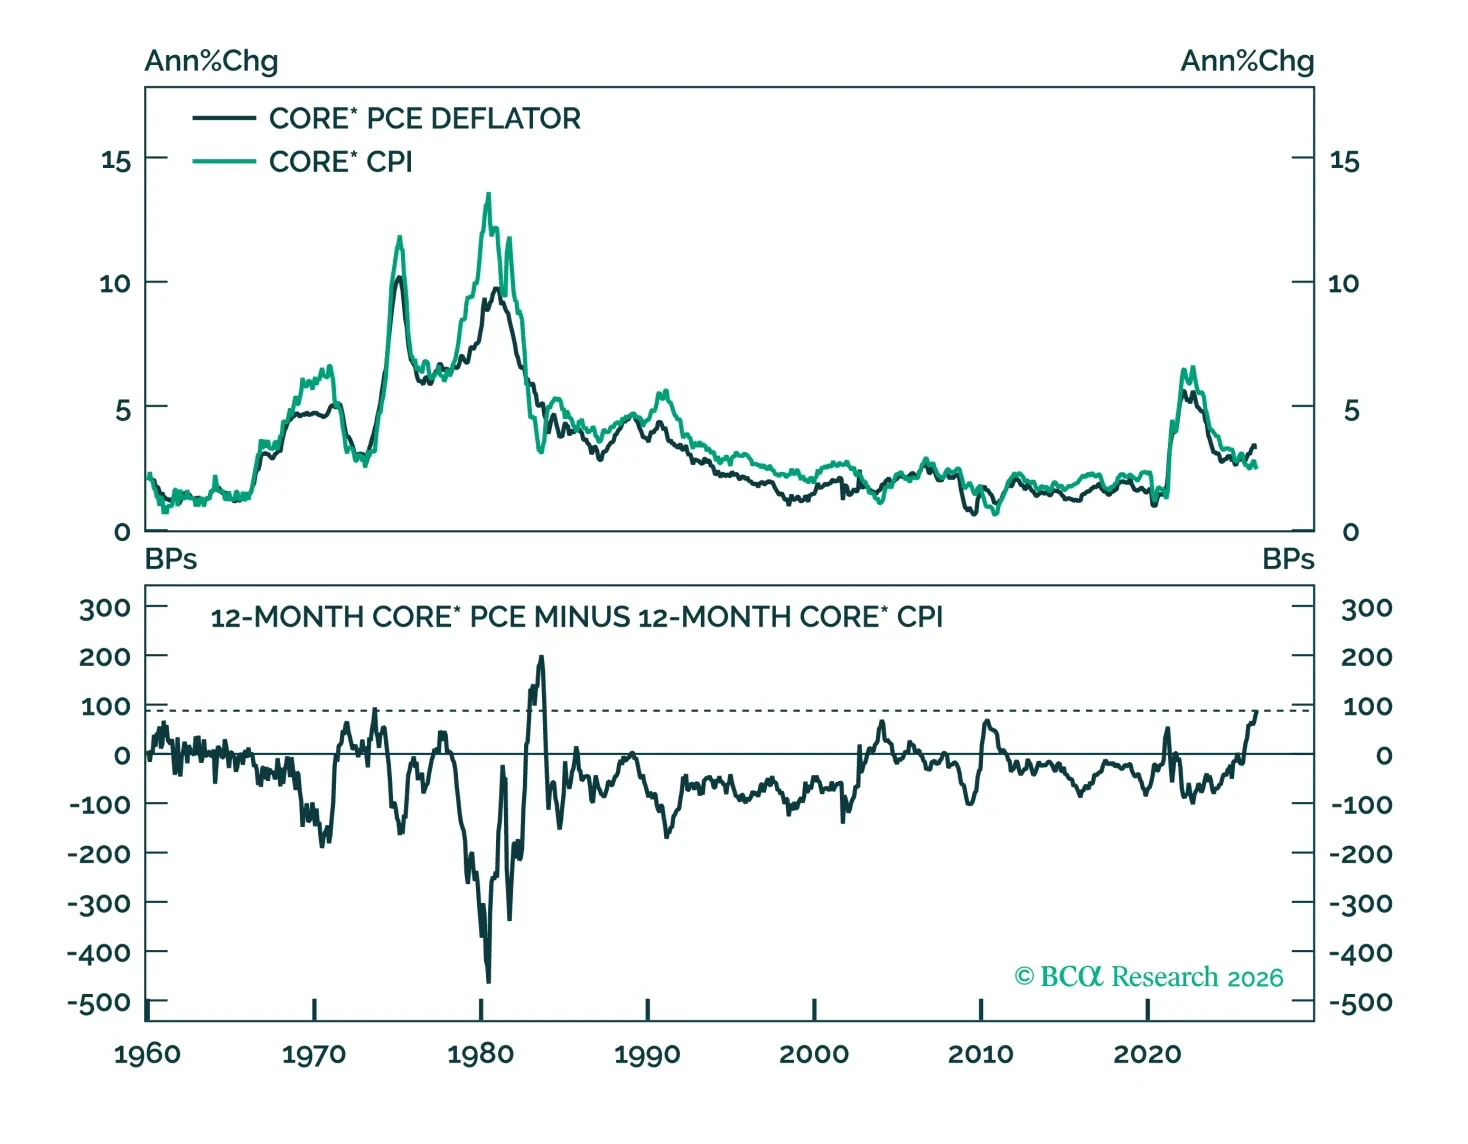
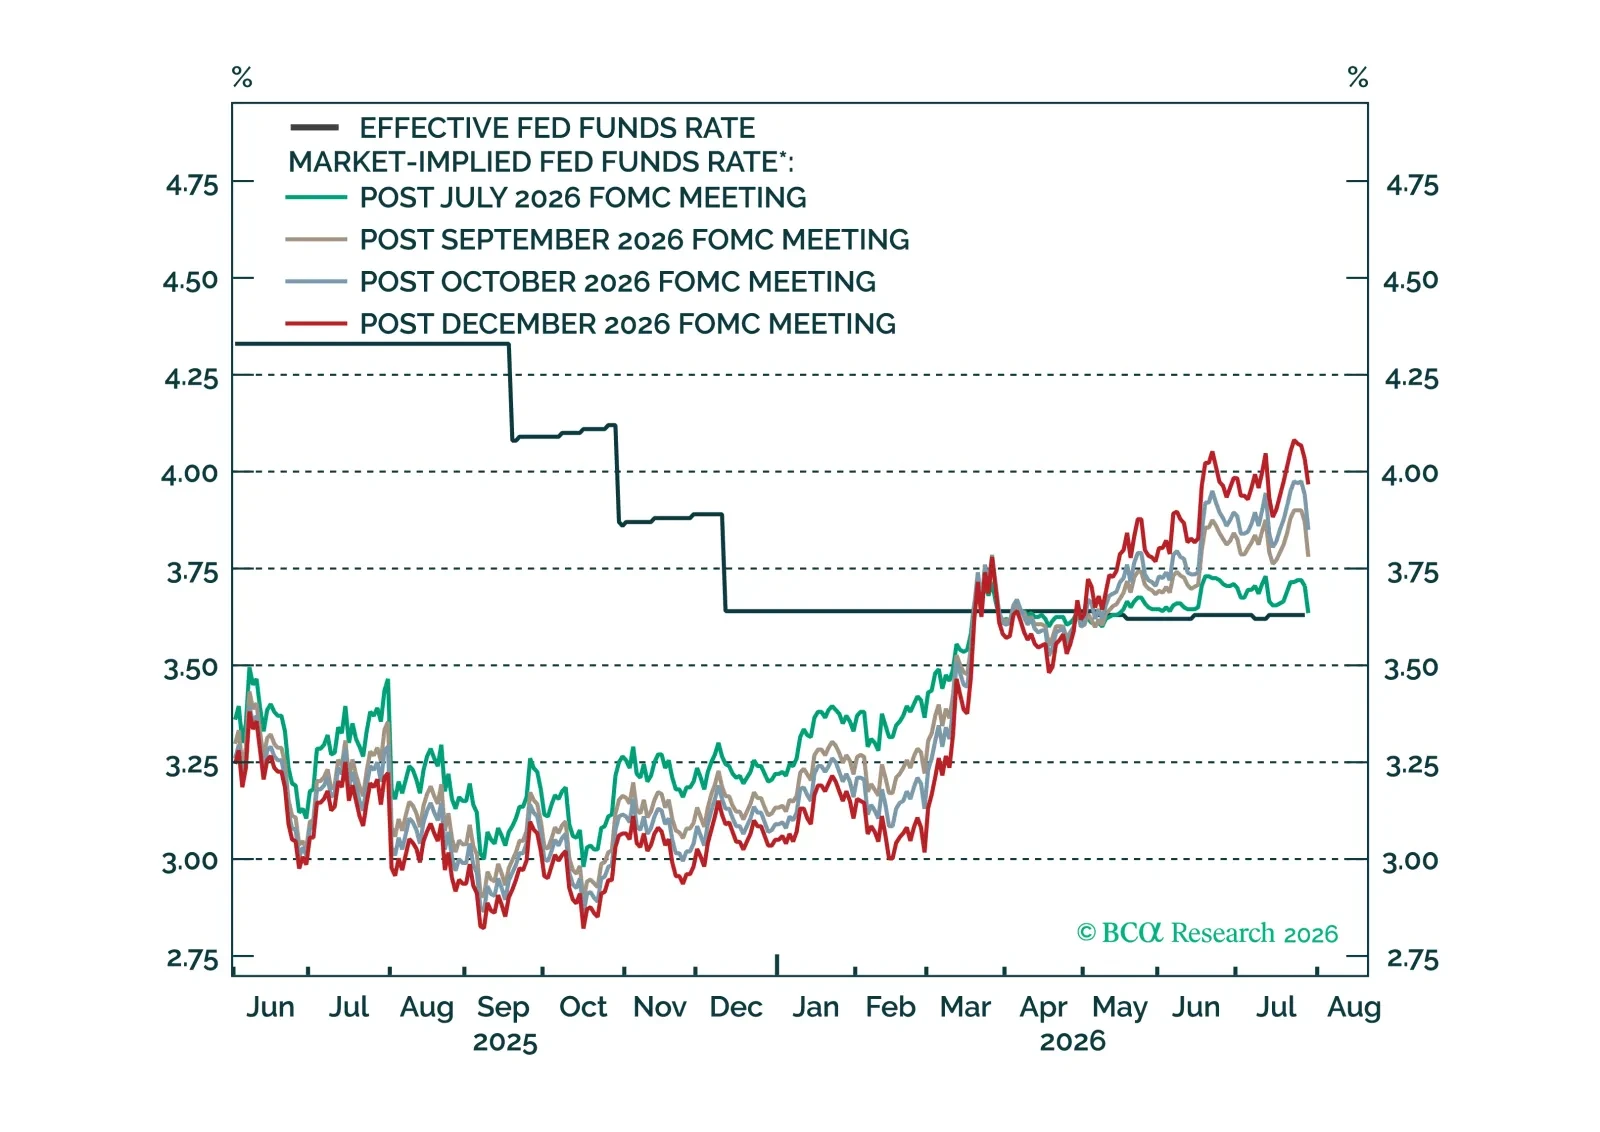
PCEとCPIの差は、FRBの短期的な政策見通しを左右する要因としてますます重要になっている。そこで当社はその差の要因を検討し、今後数カ月で縮小する可能性が高いと結論するのである。
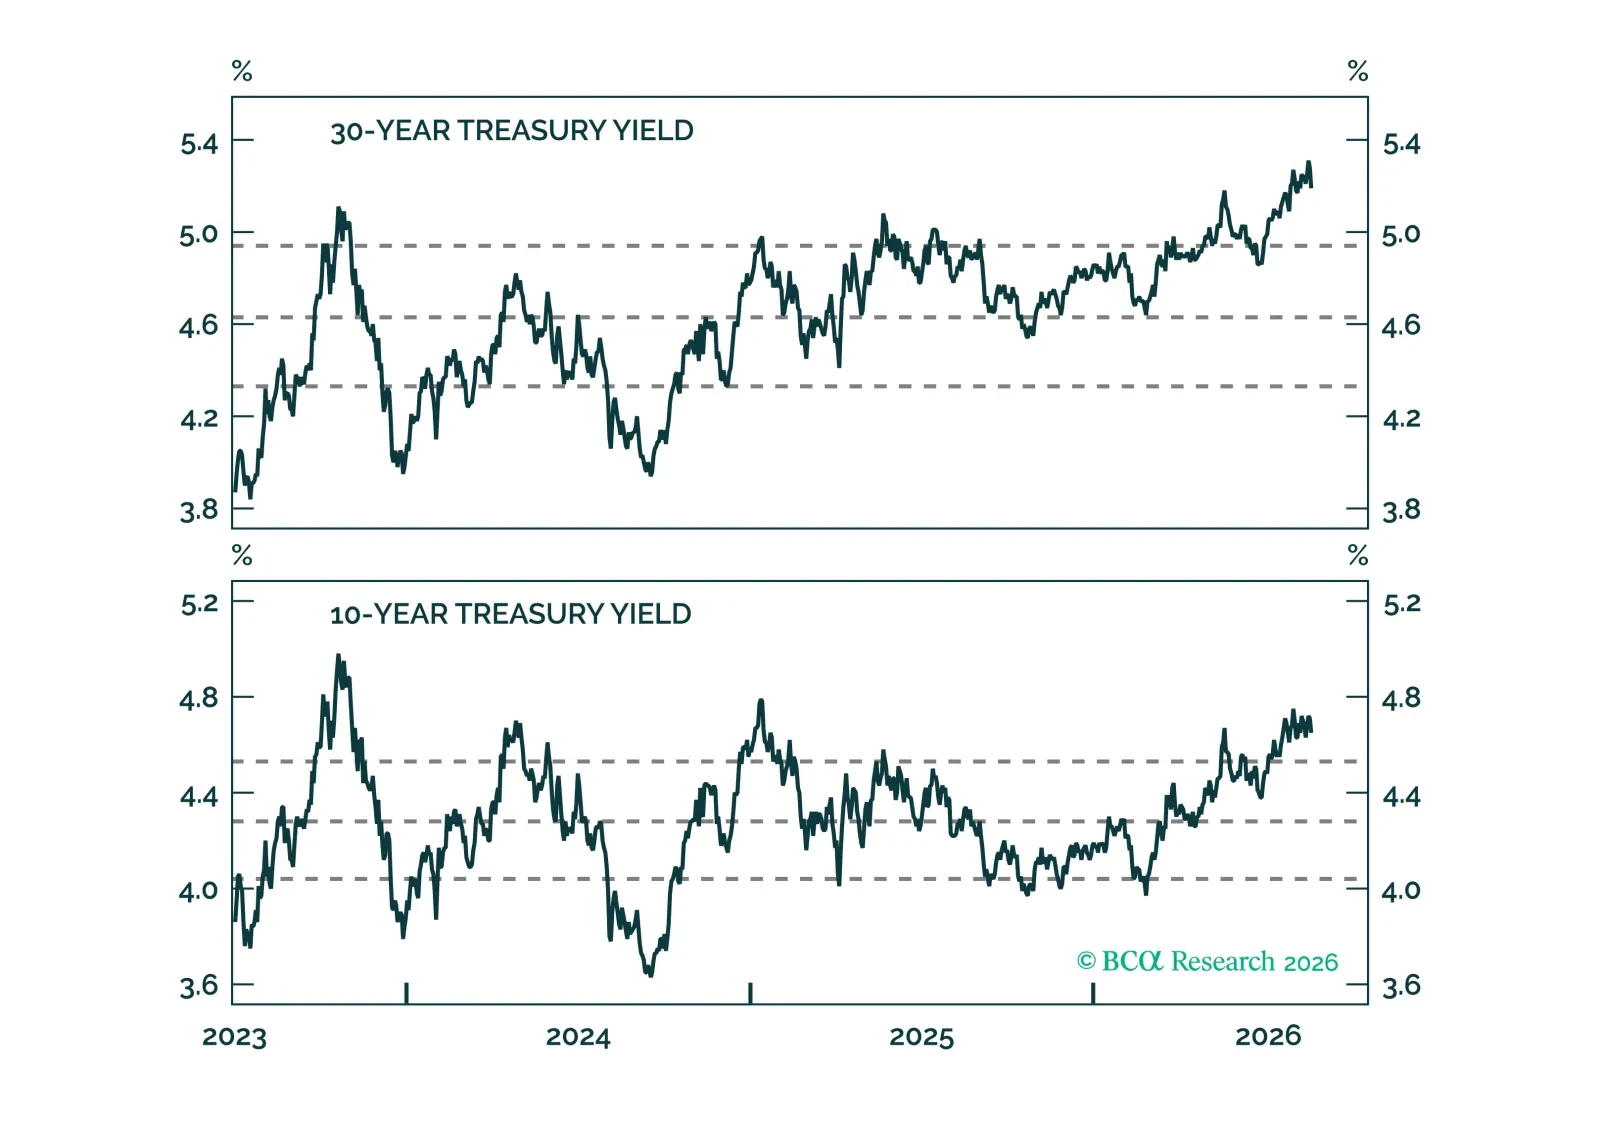
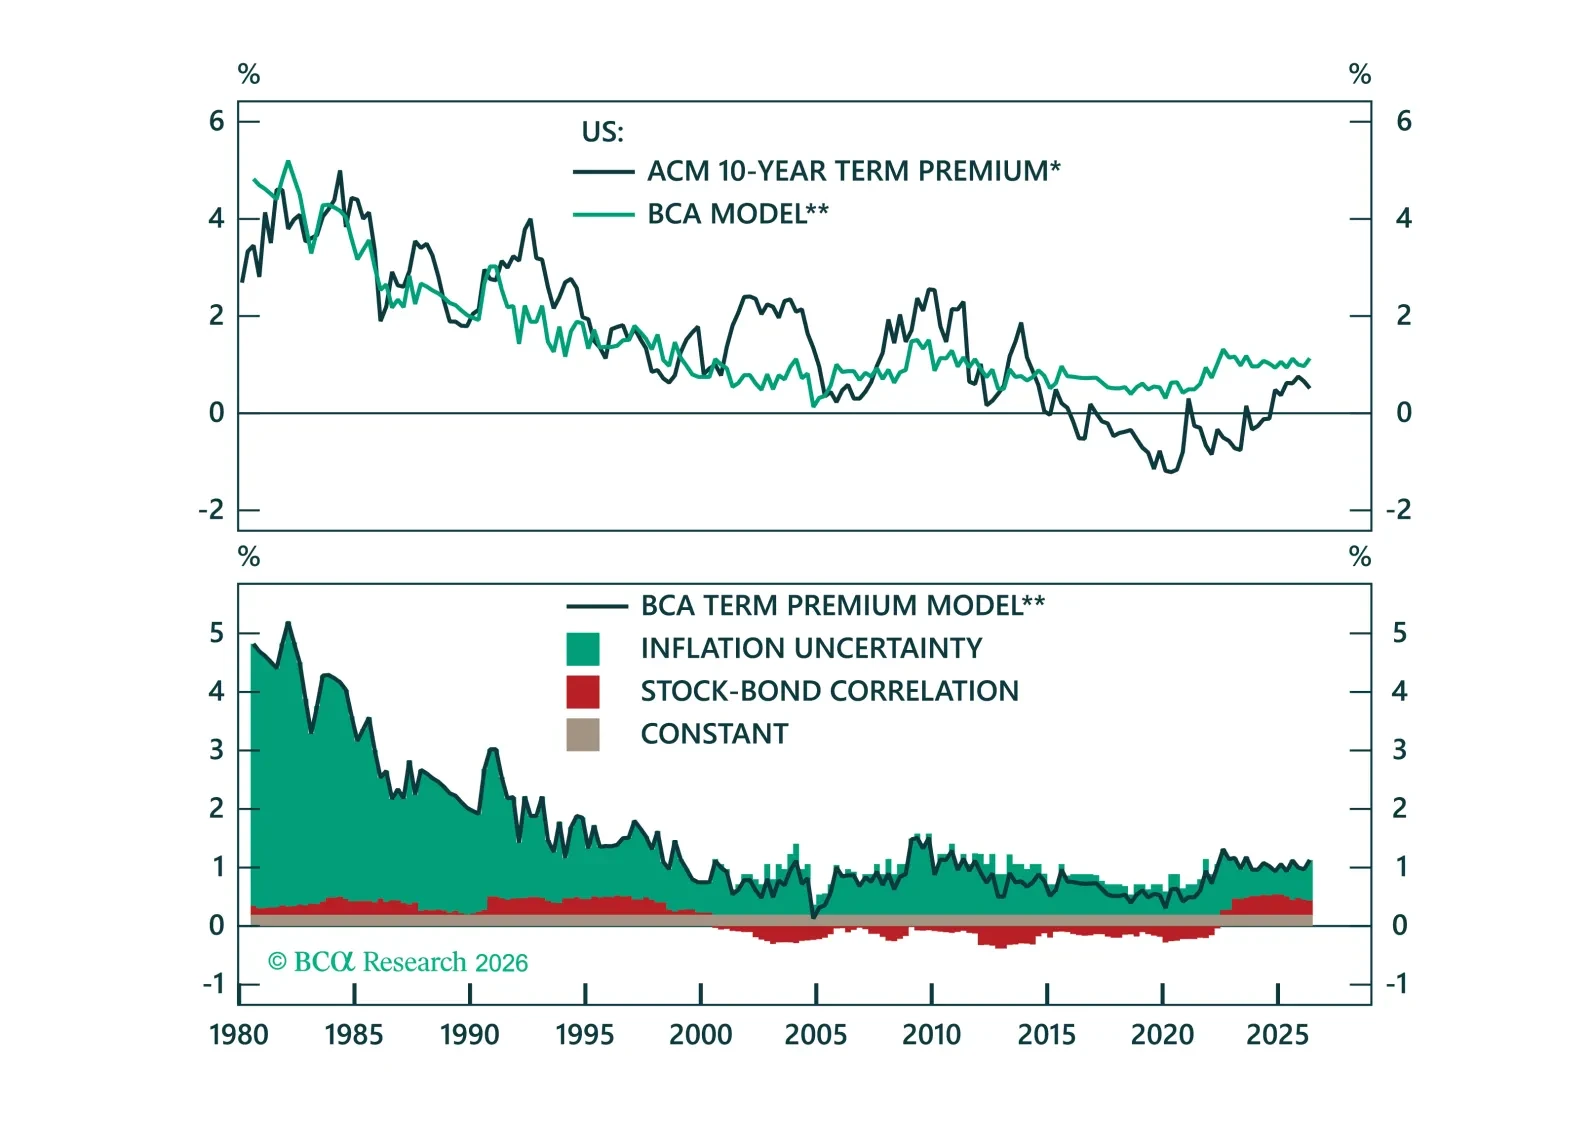
最近の上昇にもかかわらず、満期の長い米国債利回りはファンダメンタルに基づく適正水準と概ね一致している。したがって、当社は長期デュレーションの取引に対して限られた魅力しか見出していない。
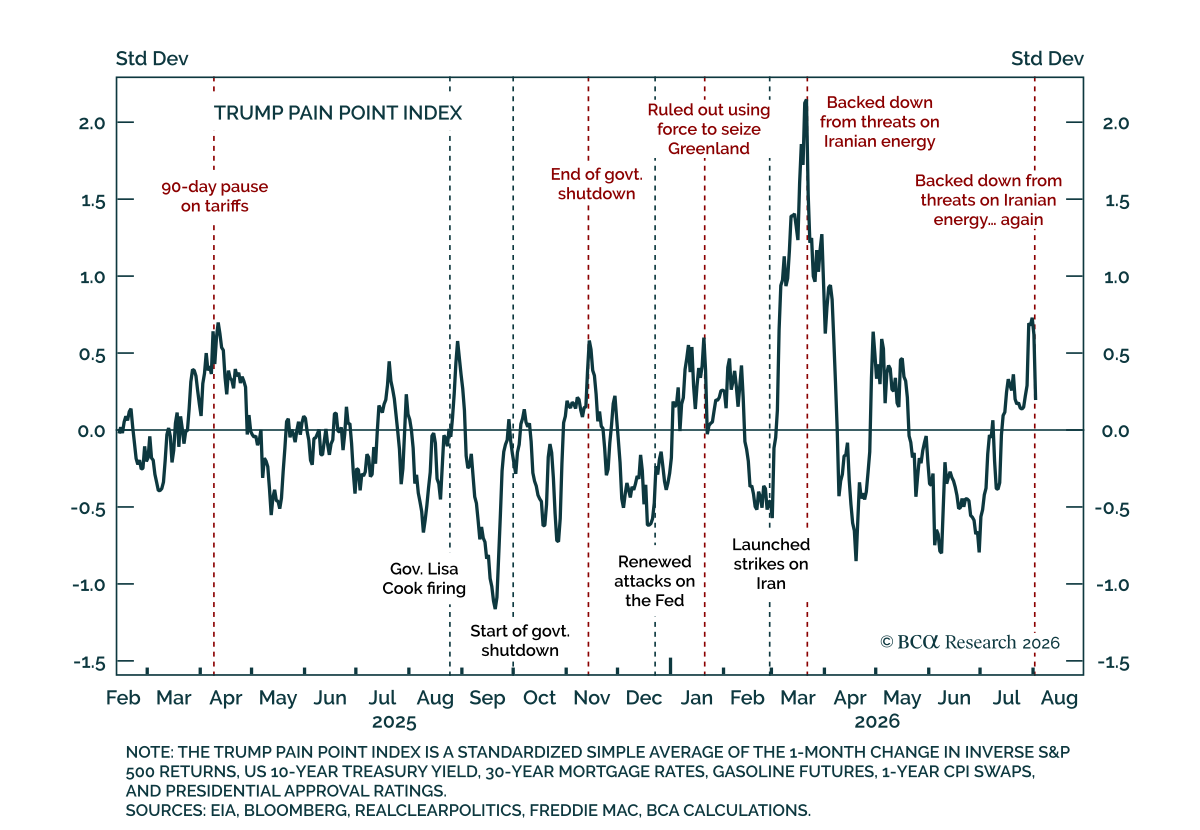
エネルギー価格と当社の Trump Pain Point Index は中東緊張を測る主要な指標であり続ける。 通常、原油価格は世界マクロや地政学の従属変数であるが、イラン紛争はそれらをやや独立した変数に変えた。好戦的な行動や実力行使は原油価格の関数となっている。イランとの覚書以降、Brentは$75-$100/bblのレンジにとどまる公算が高い。レンジの下限付近では緊張が高まりやすく、上限付近では緩和が起きやすい。米国側では、ガソリン価格が1ガロン当たり約5ドルに近づくと緩和に結びつくこともあった。…
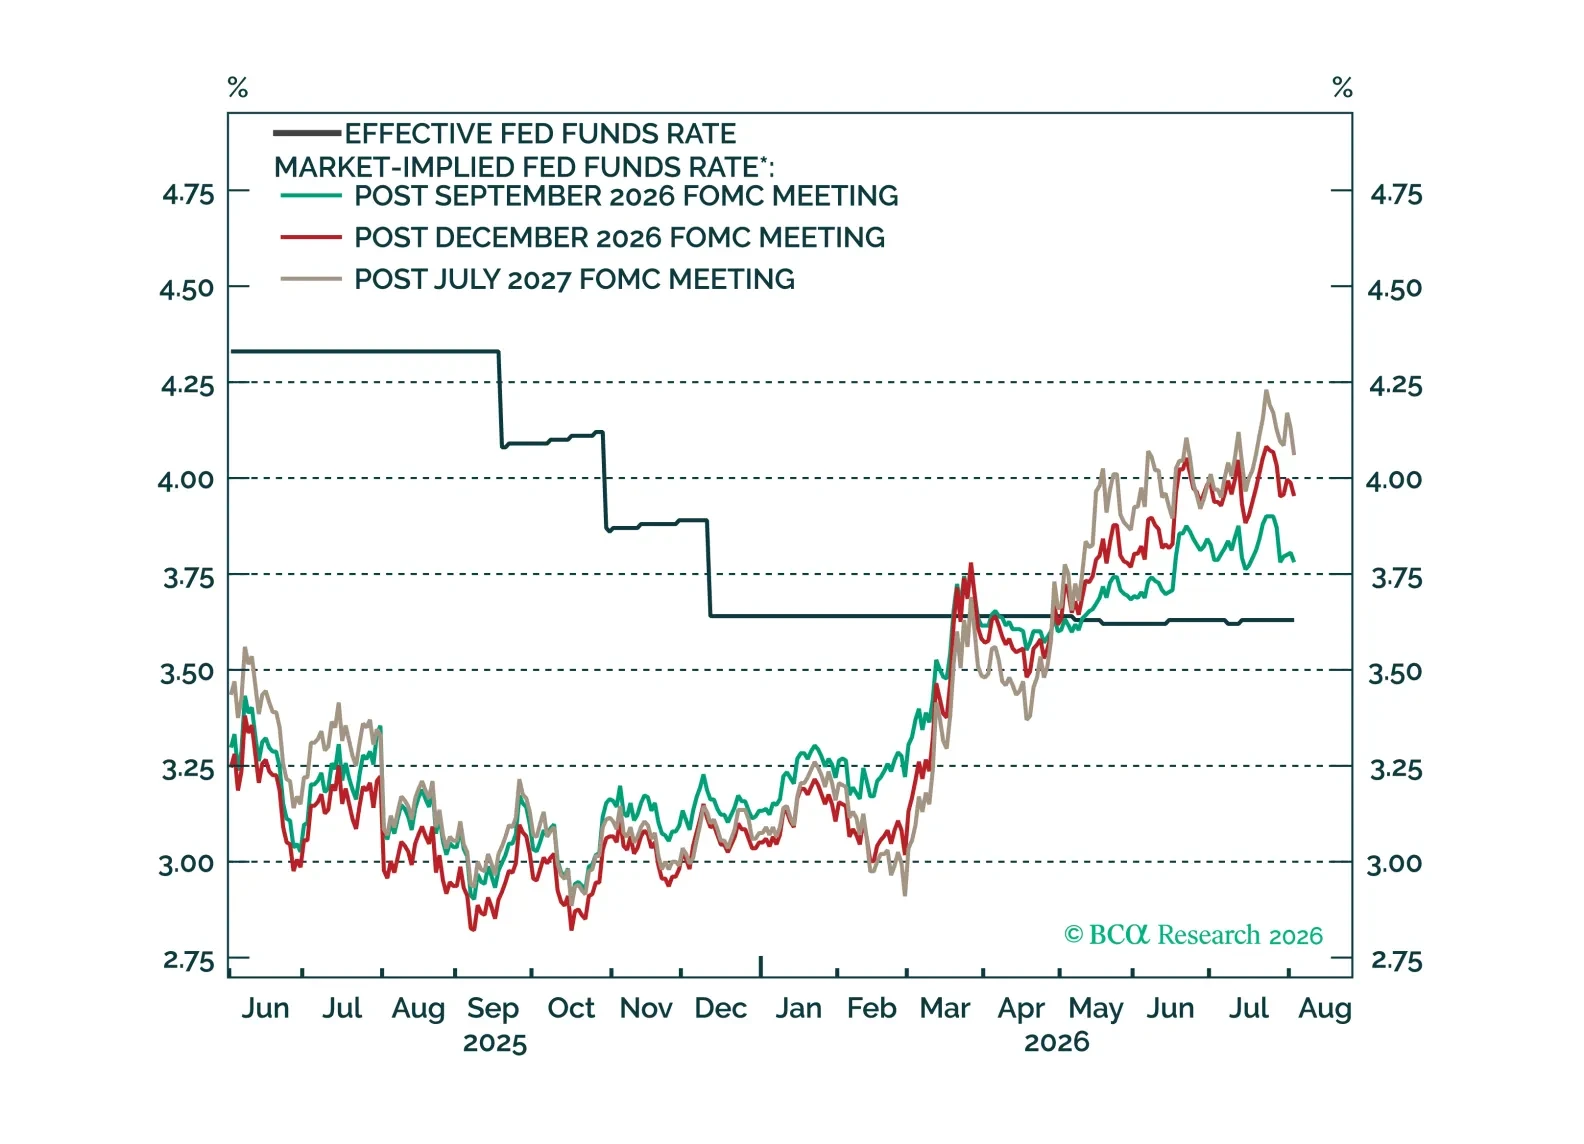
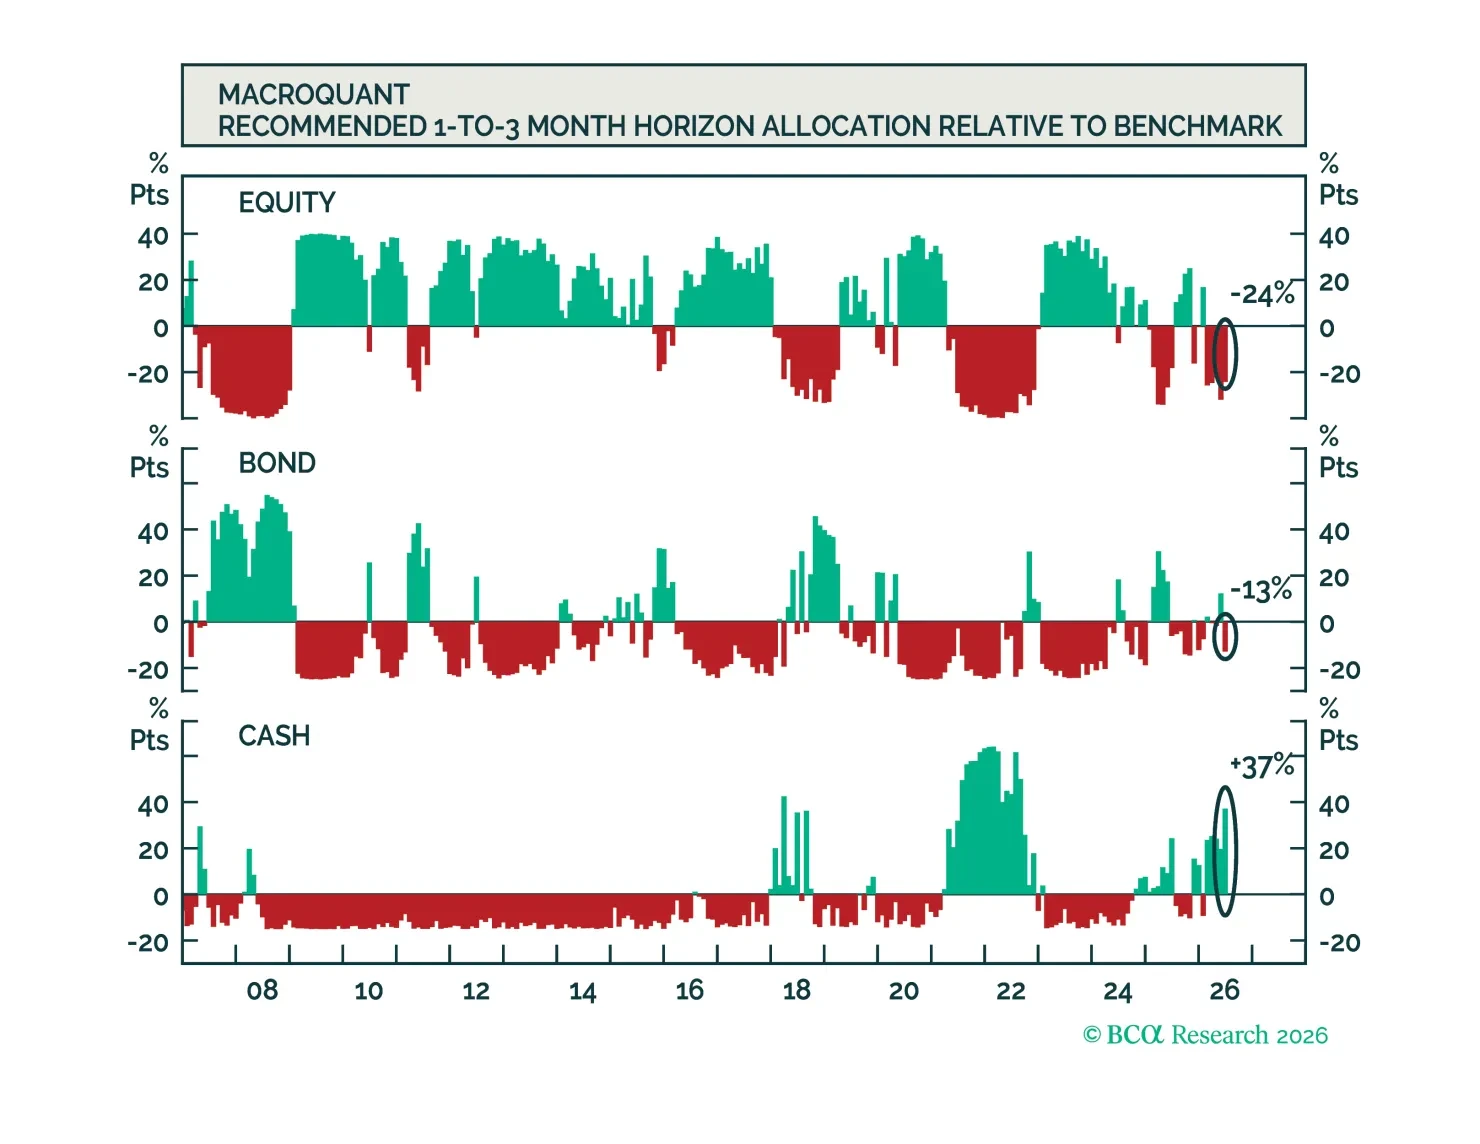
MacroQuantは株式をややアンダーウェイトと推奨し、債券ポートフォリオではベンチマークより短めのデュレーションの姿勢を取る。モデルは米ドルに非常にポジティブで、金に対しては中立、銅に対しては建設的、原油に対しては非常に強気である。
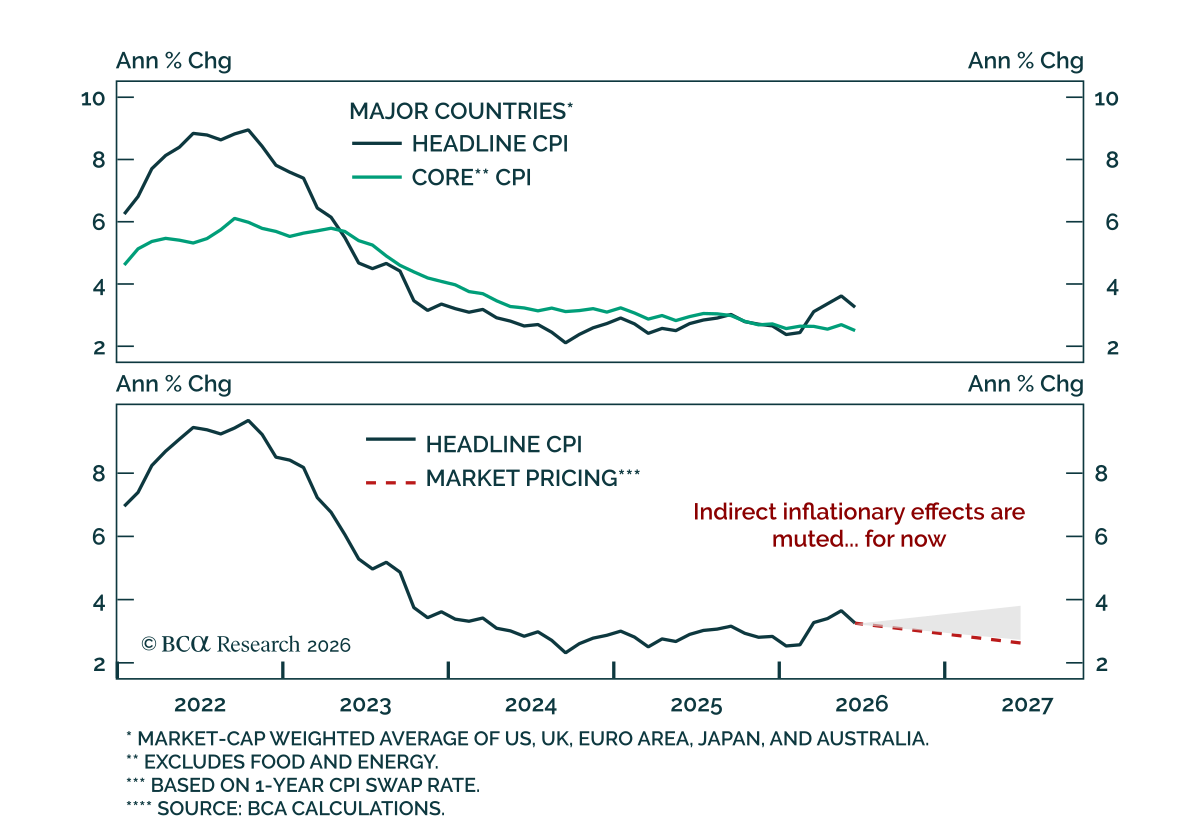
当社のFICCストラテジストは、世界のインフレ連動債(ILBs)を引き続きオーバーウェイトとしている。市場はエネルギーと海運の混乱によるインフレリスクを過小評価していると見ている。この立場の下、同僚らは米国および英国のILBsを名目債に対して特に魅力的だと見なしている。彼らの12か月のインフレモデルは、現行の市場プライシングに対してILBsに価値を認め続けており、このポジションは債券ポートフォリオ内でエネルギー価格の再上昇に対する有効なヘッジにもなる。…