BCA Indicators/Model
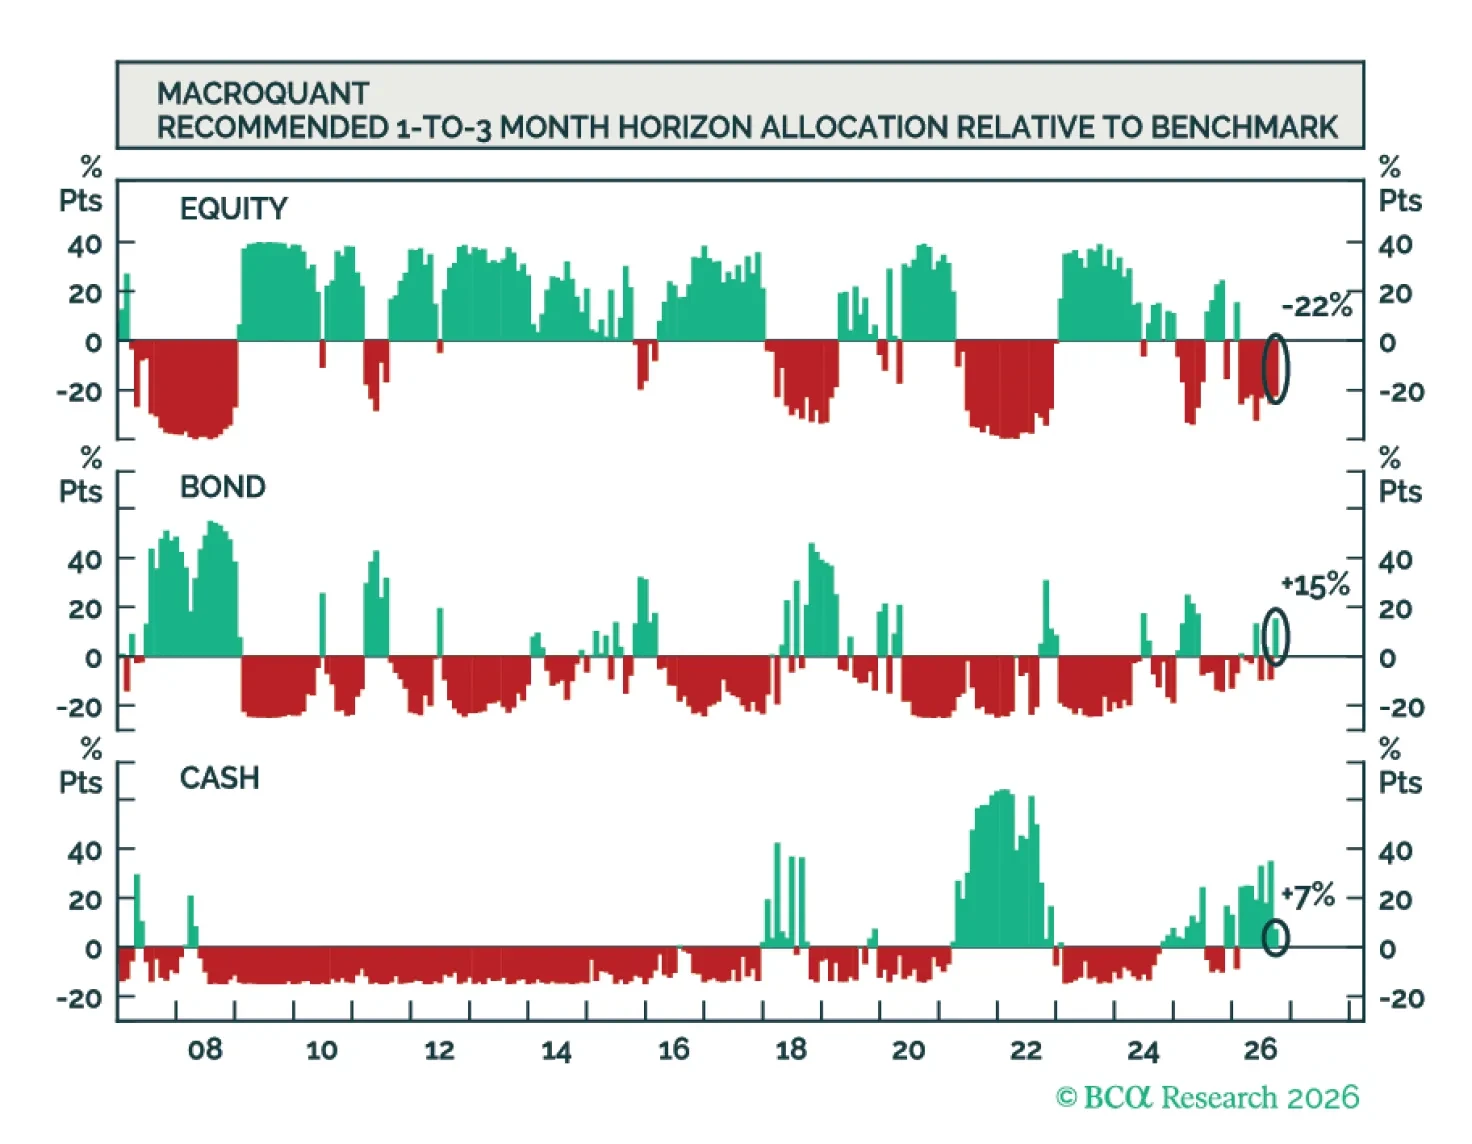
MacroQuantは株式をややアンダーウェイト、債券と現金をオーバーウェイトと推奨する。また、同モデルは米ドルに強気、金に弱気、銅に非常に弱気、原油に中立である。
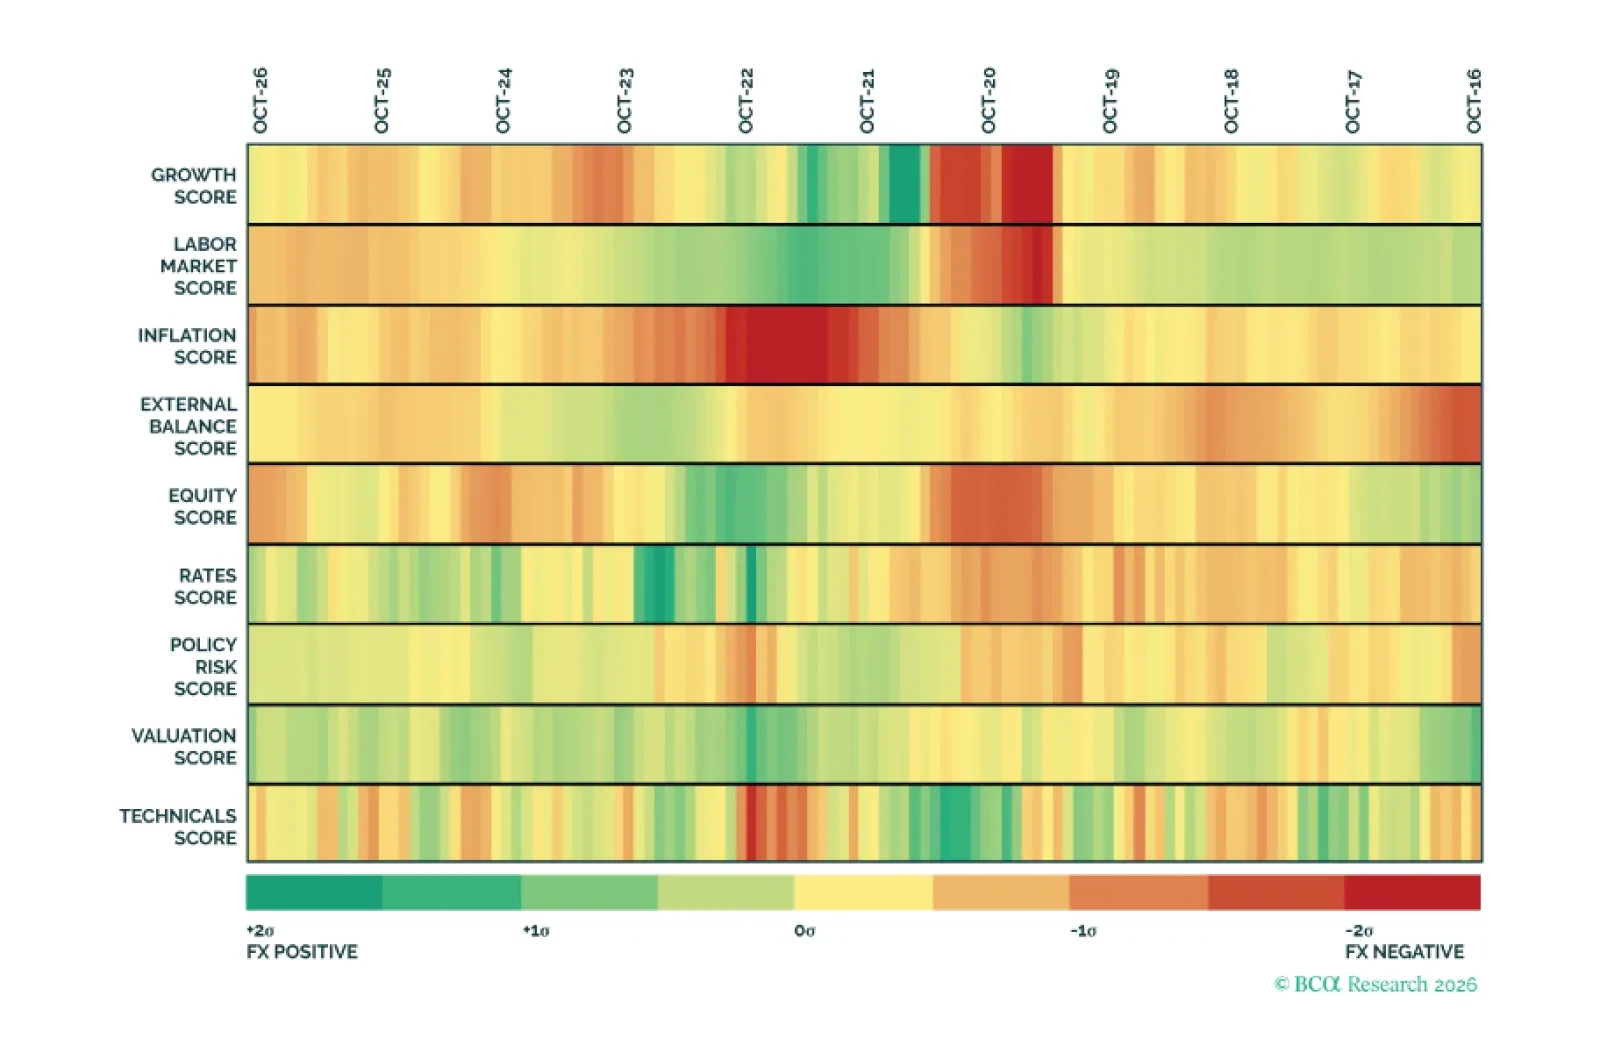
英ポンドは現時点で魅力的なキャリーを提供しているが、市場の積極的な利上げ織り込みは12か月以内に逆風となる可能性が高い。そこで当社の最新のCurrency Chartpackは、ポンドのバリュエーション、成長、金利、政策の各要因を検討し、短期のデータが示すほど長期の見通しが楽観的でない理由を示している。
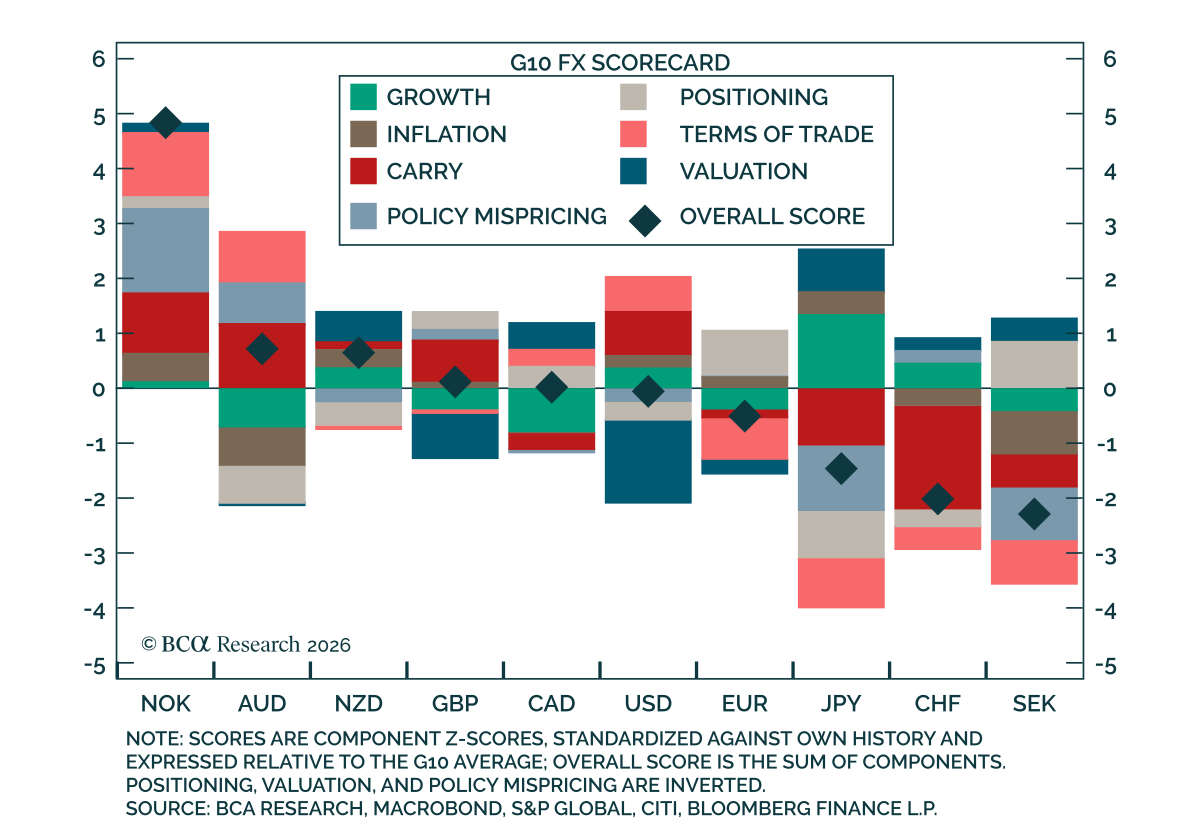
当社の FXストラテジスト は、G10 FXの高金利通貨に対してロングキャリー姿勢を引き続き推奨しており、NOKとAUDをSEK、CHF、EURに対して選好している。 これらのポジションのうちいくつかは長期にわたっており過熱して見えるが、ボラティリティが低く差し迫った反転のきっかけもないため、当社の同僚は辛抱強さが投資家に報いると見ている。…
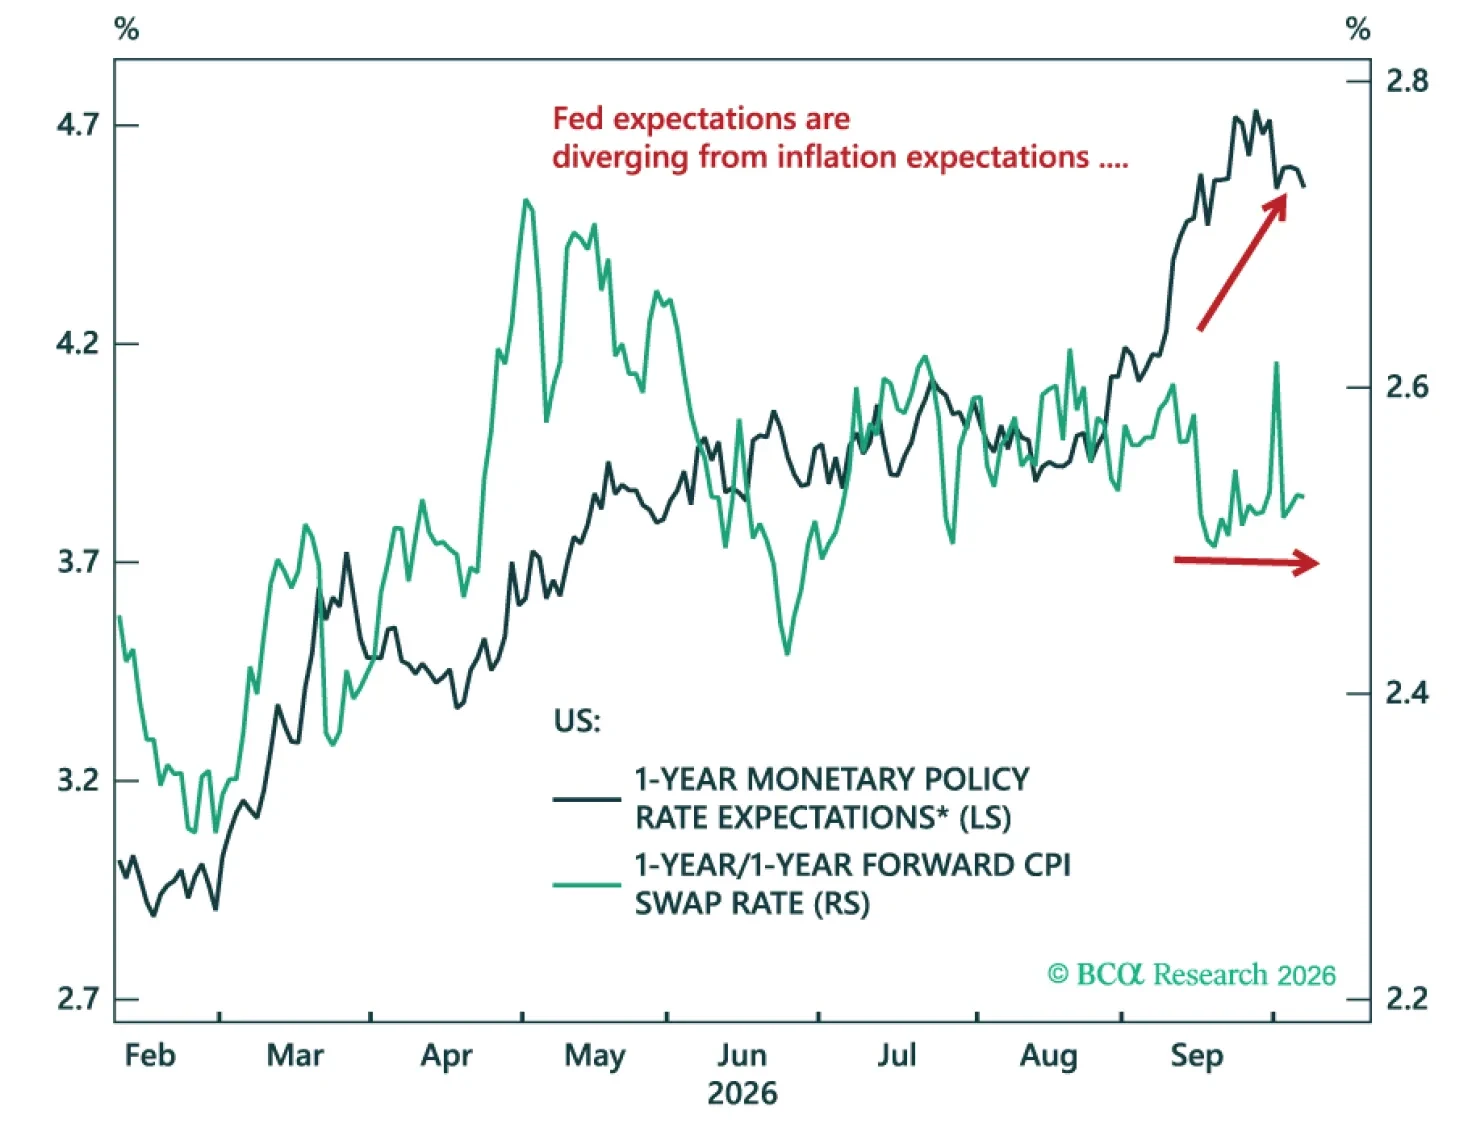
エネルギー価格が引き続き債券市場を牽引する中、当社はModel Bond Portfolioの7~9月期のパフォーマンスを振り返りつつ先を見据える。労働市場の均衡は緩やかな金融引き締め局面を示しており、したがって国債と社債に投資機会を生んでいる。一方、インフレ連動債は持続的なエネルギーリスクに対するヘッジを引き続き提供する。
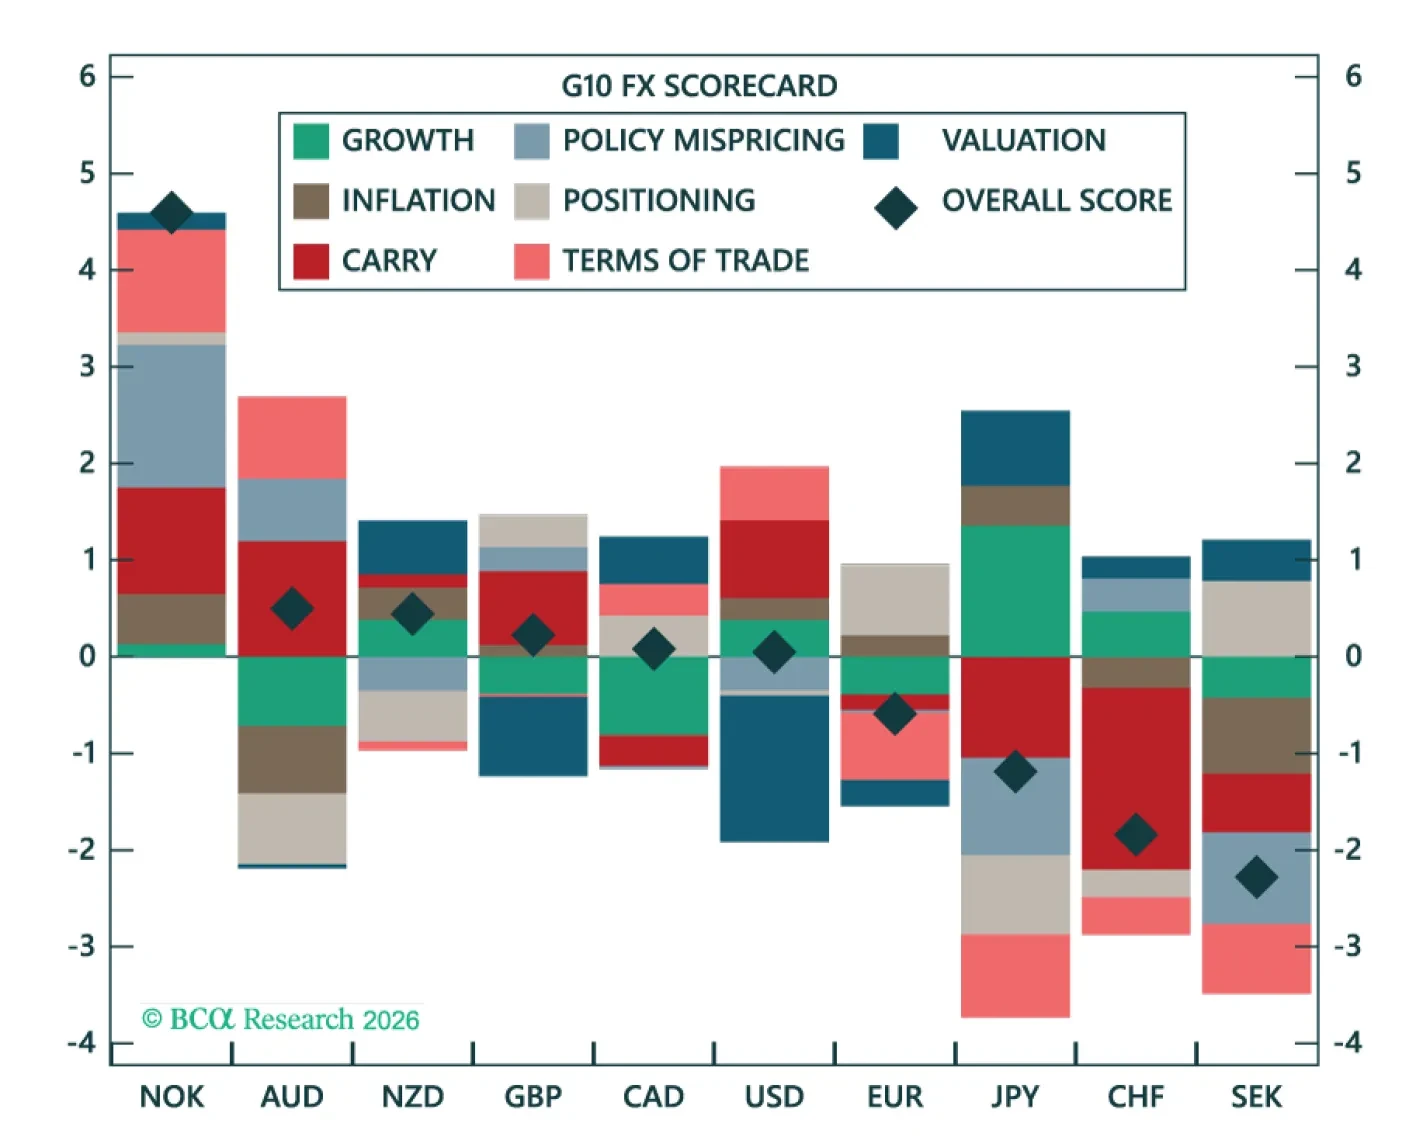
当社のG10為替循環スコアカードは依然として高キャリー通貨を低利回り通貨より優位と評価しており、したがって忍耐が引き続き報われると示唆している。当社は各通貨を動かしている要因を分析し、相対価値の観点で最も魅力的な機会を提示する。
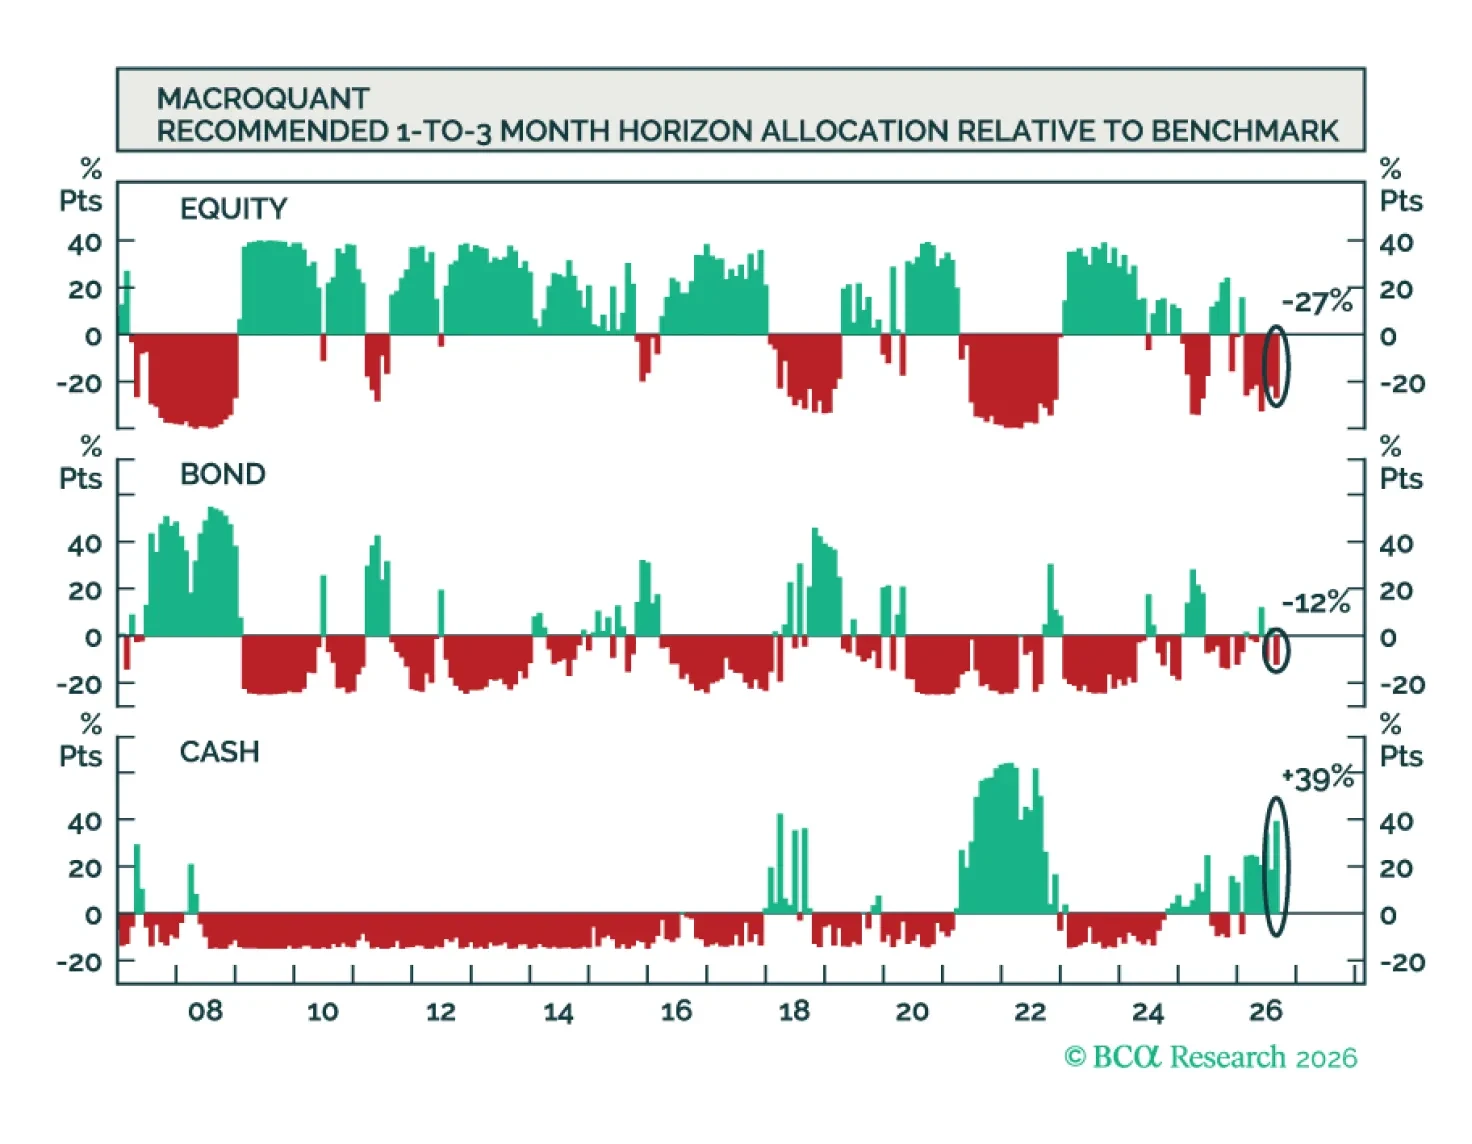
MacroQuantは株式と債券をアンダーウェイトに、現金を大幅にオーバーウェイトにすることを推奨する。MacroQuantのモデルは米ドルに非常に強気で、金と銅にはやや弱気、原油には強気である。
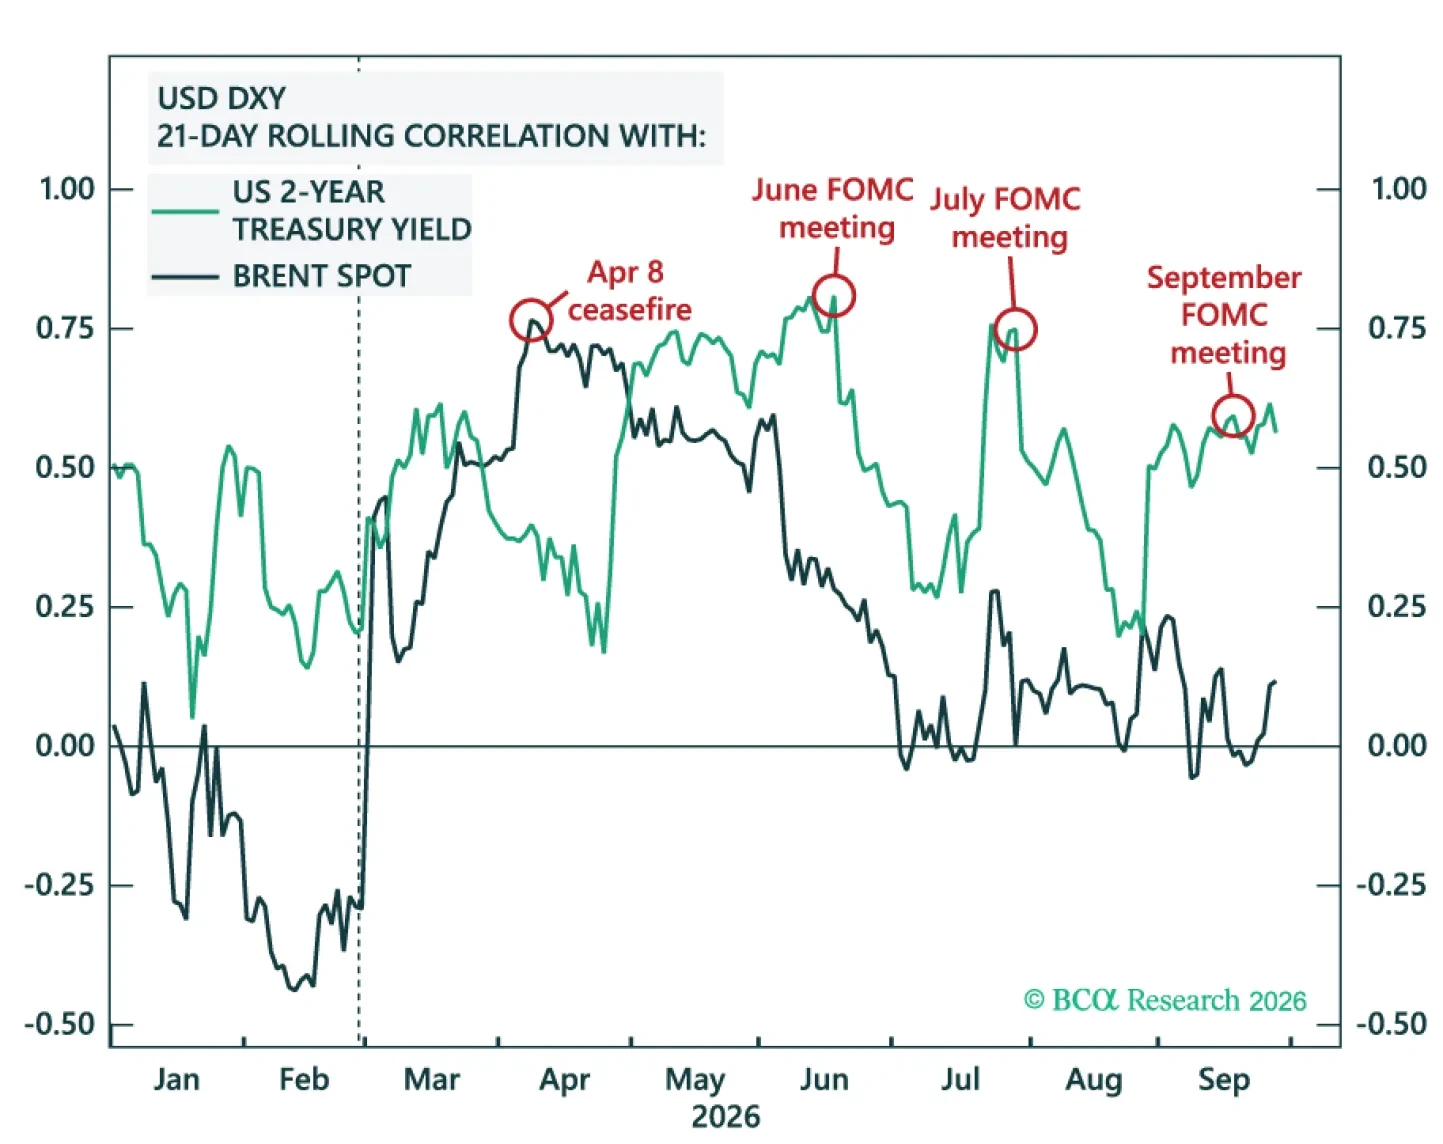
世界の設備投資が2021年以来で最も強い産業サイクルを牽引している。米国は世界の設備投資の恩恵を最も取り込みやすく、短期的なリスクも乗り切る位置にあるため、実質金利差の拡大を促し、今後数カ月にわたってドルのさらなる上昇を後押しするのである。
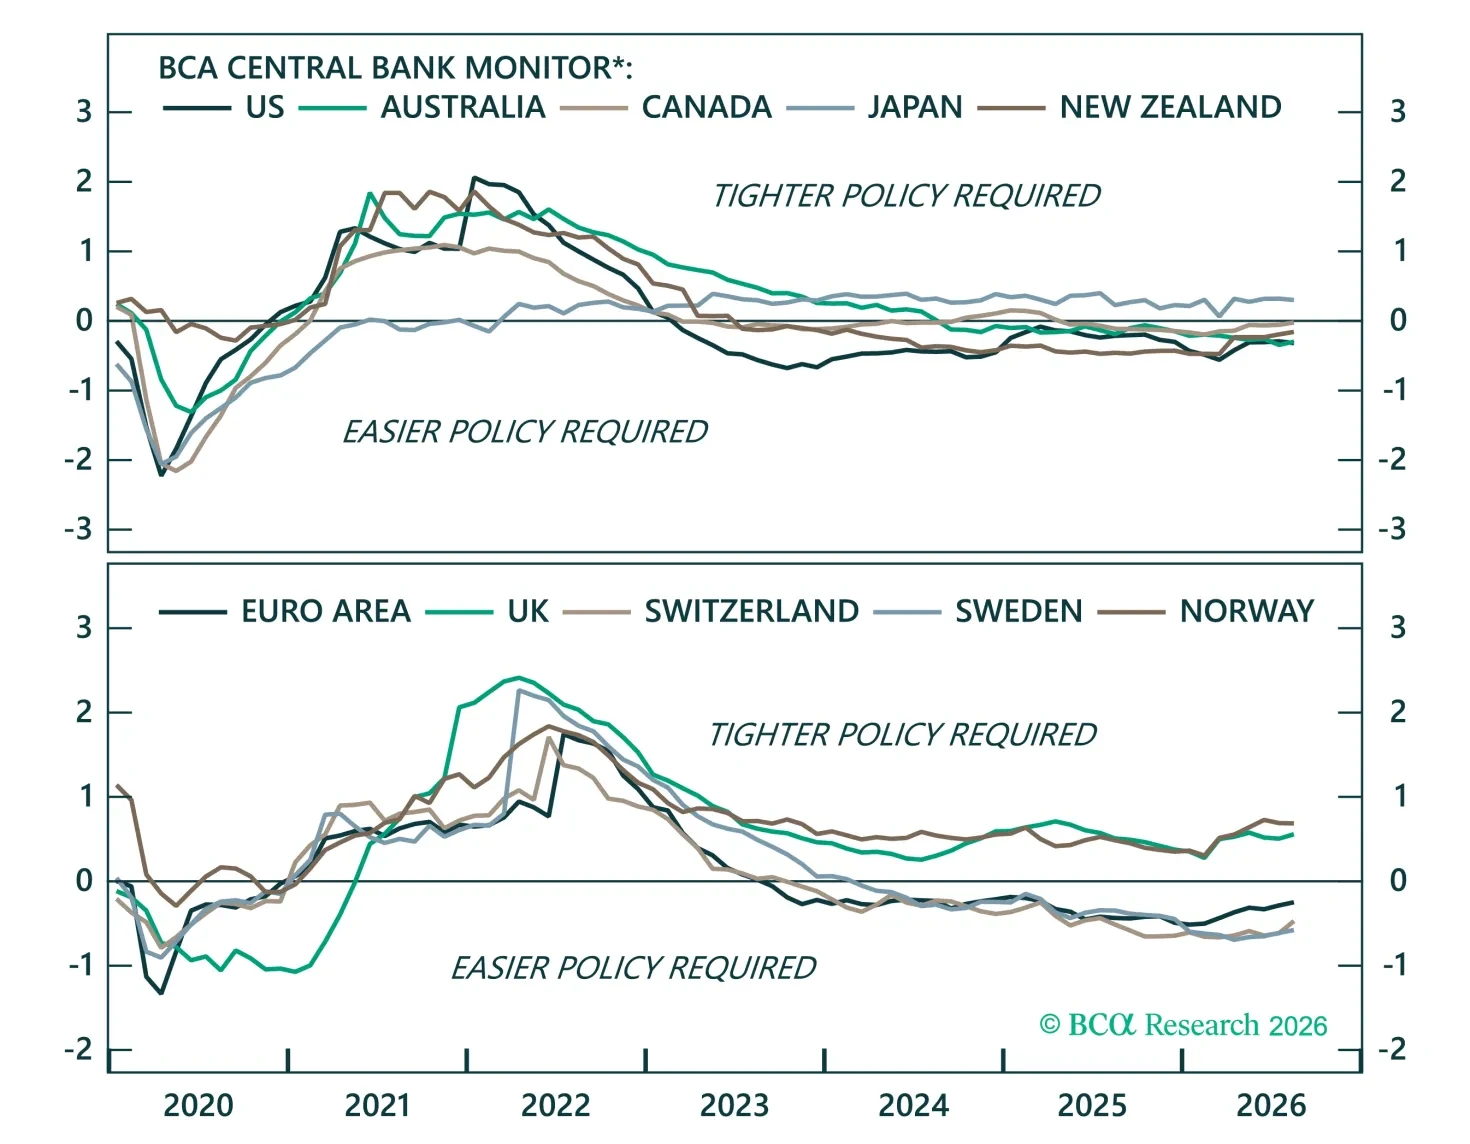
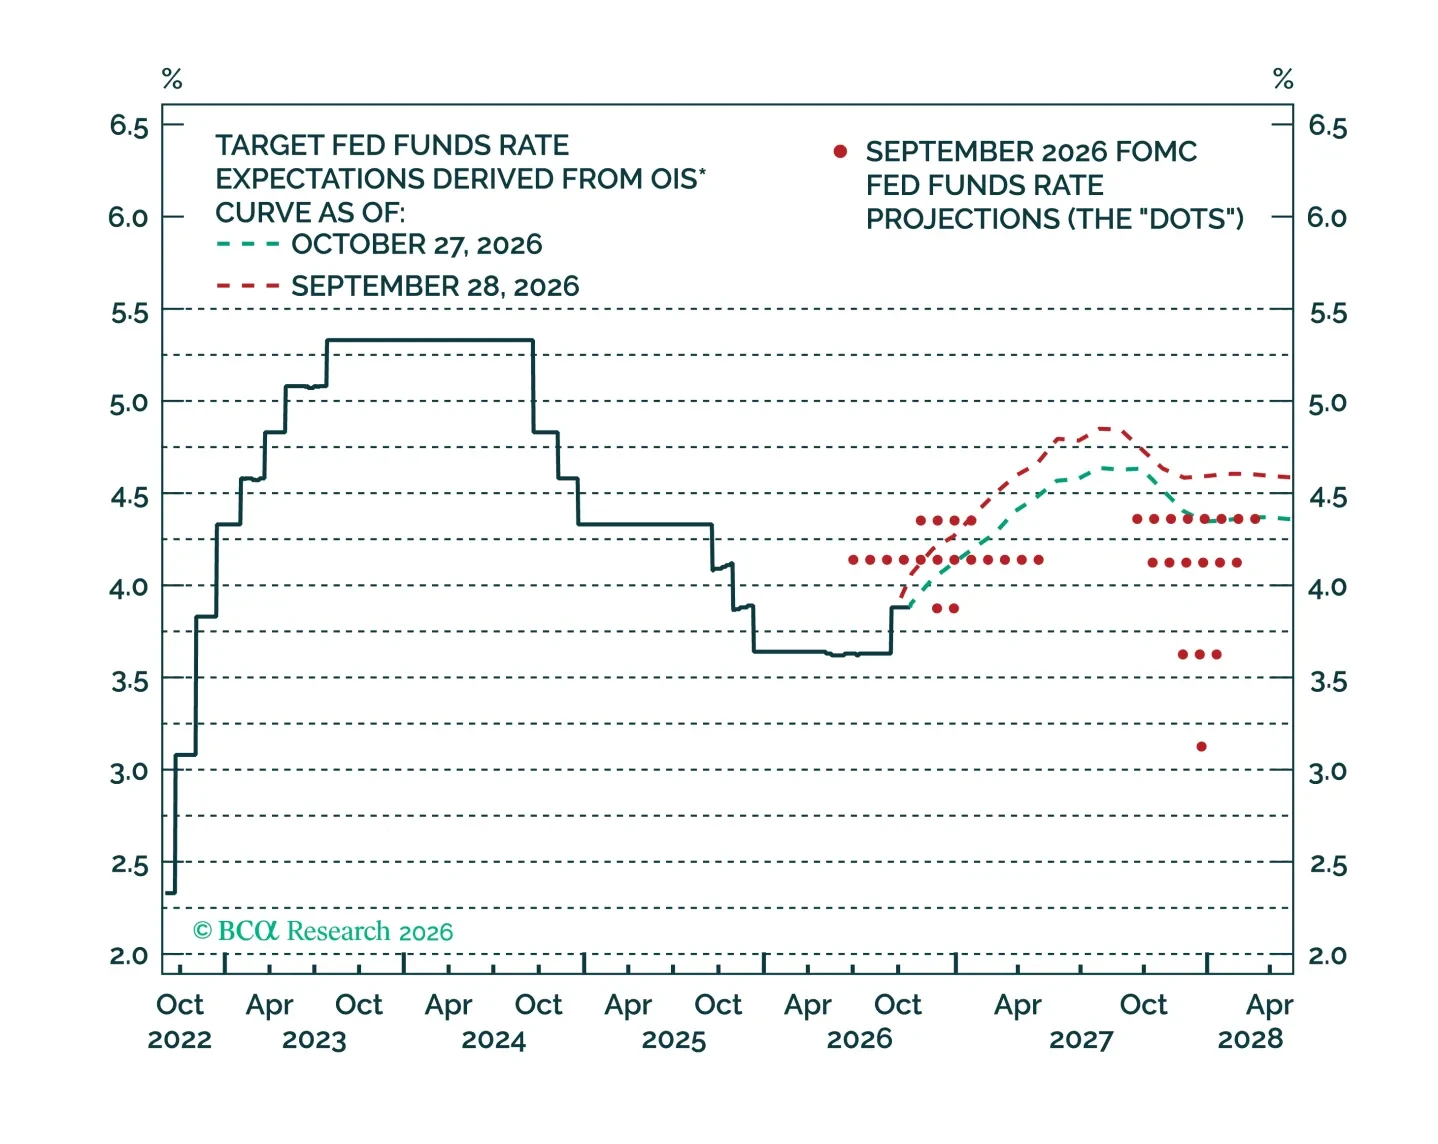
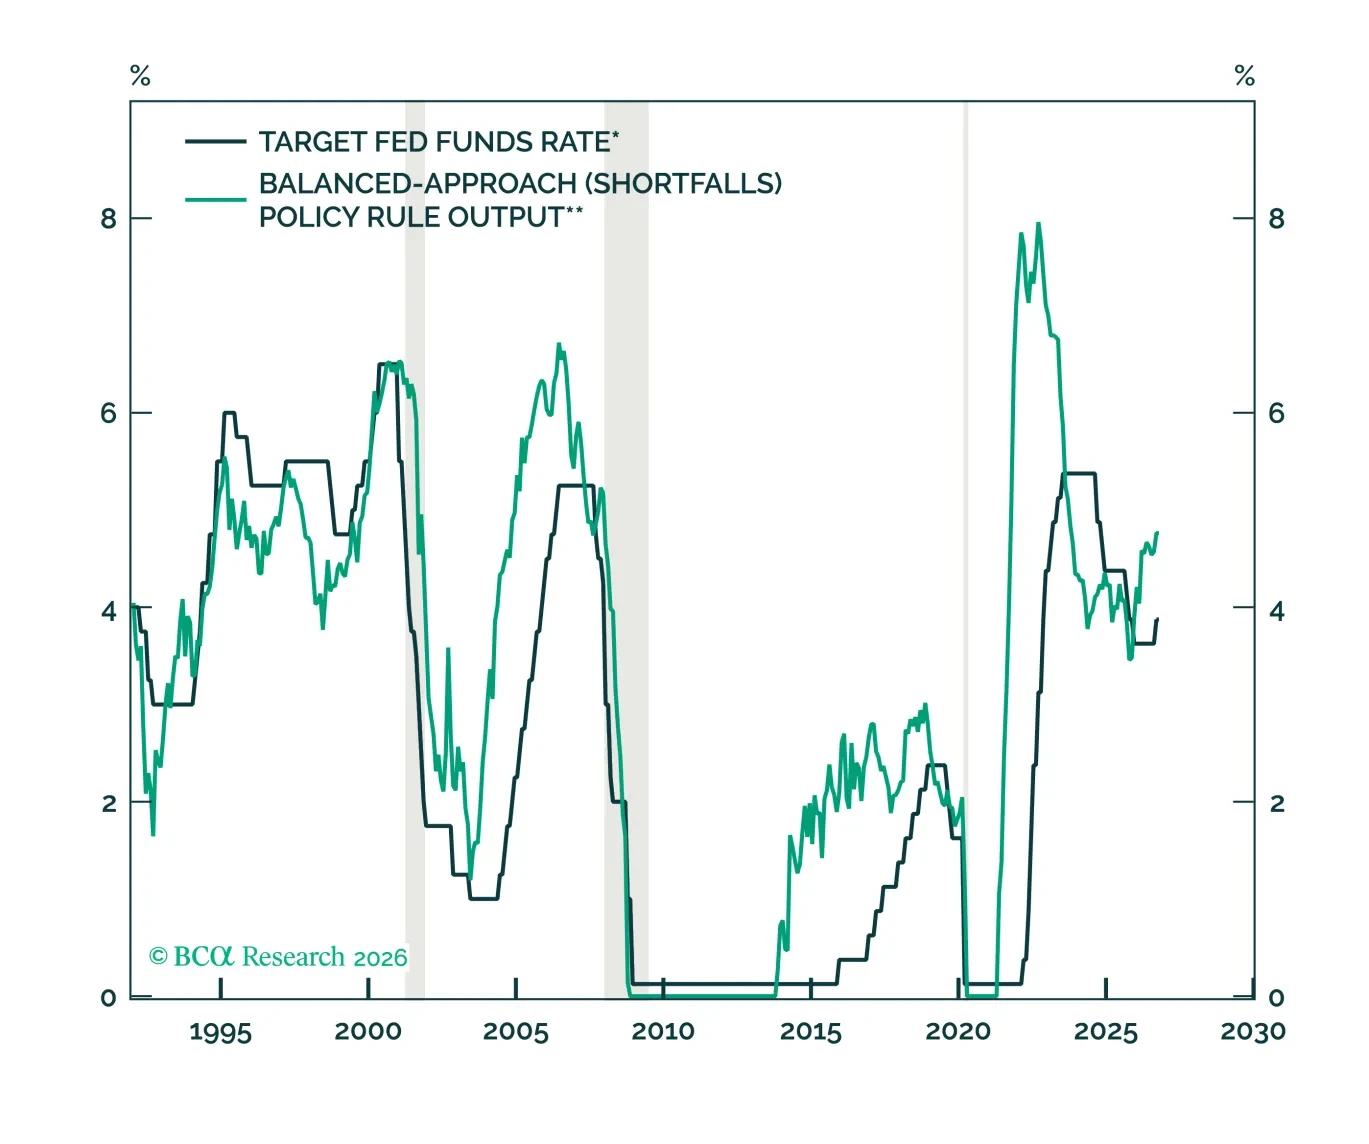
中央銀行は、エネルギー価格の高止まりが二次的な物価上昇を懸念させているため、穏やかな金融引き締め局面に入った。当社はBCA’s Central Bank Monitorsを用いて市場のタカ派的な織り込みが妥当かどうかを検証するとともに、グローバルな債券市場および通貨市場で戦術的な機会を特定する。