Asset Allocation
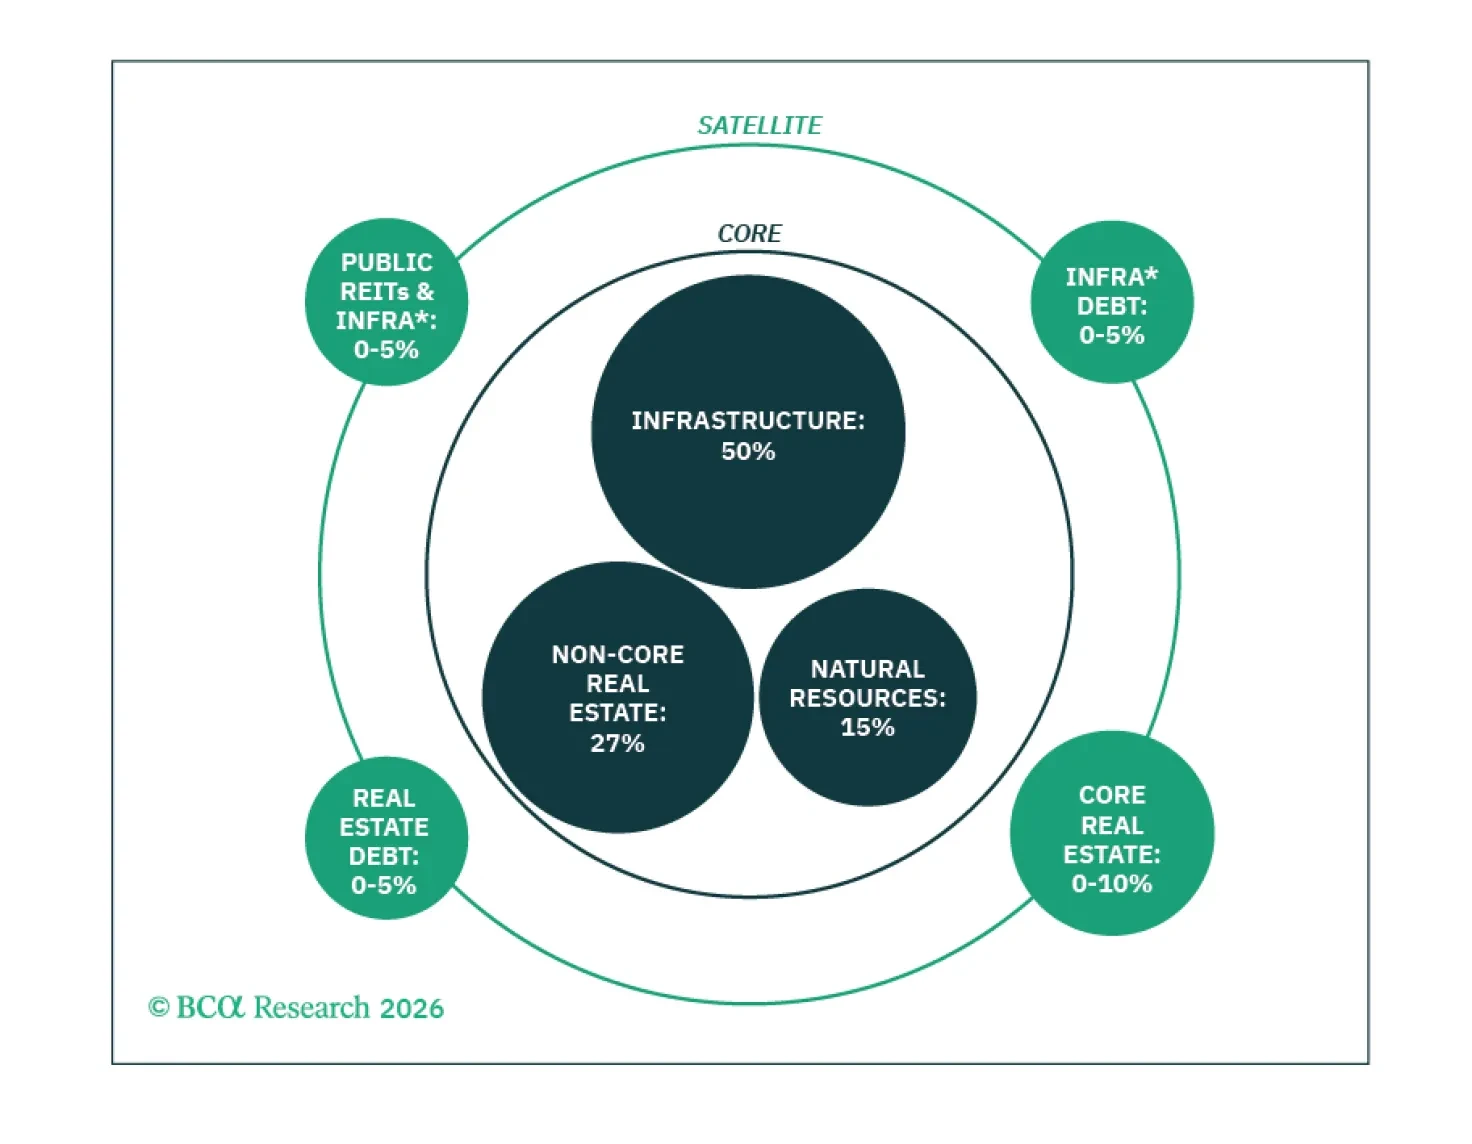
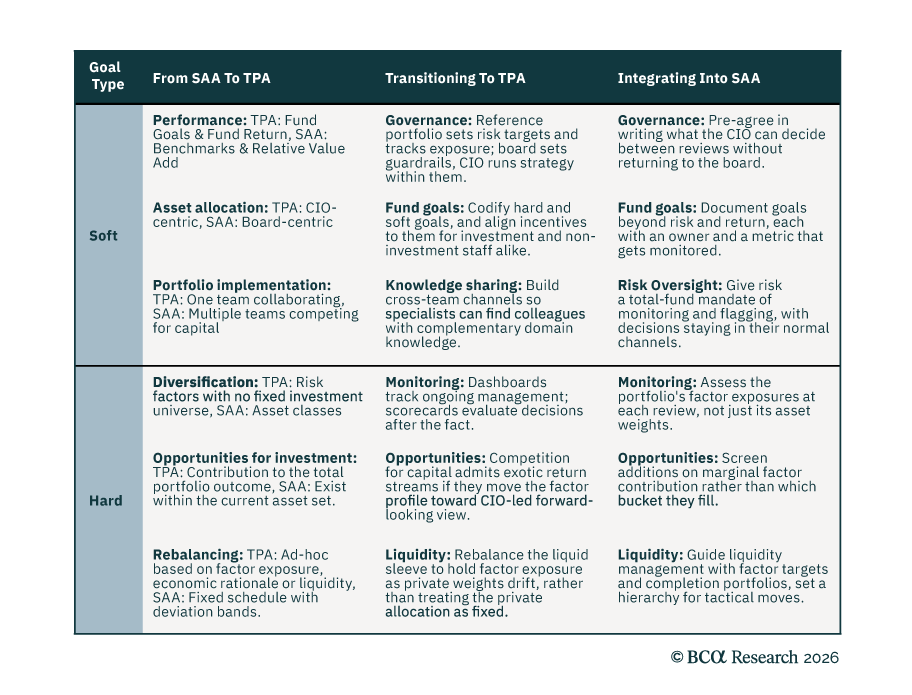
当社の Global Asset Allocation strategists は、total portfolio approach(TPA)が新しい戦略というよりも戦略的資産配分(SAA)のベストプラクティスを寄せ集めたものであると主張する。もっとも、TPA を定義する単一のルールセットは存在しない。代わりに、当社の同僚は準備を重視する量的ツール群とガバナンス慣行の一式を示しており、TPA と SAA の真の違いと参入の実質的障壁はガバナンスと組織文化にあるのである。 したがって、TPA…
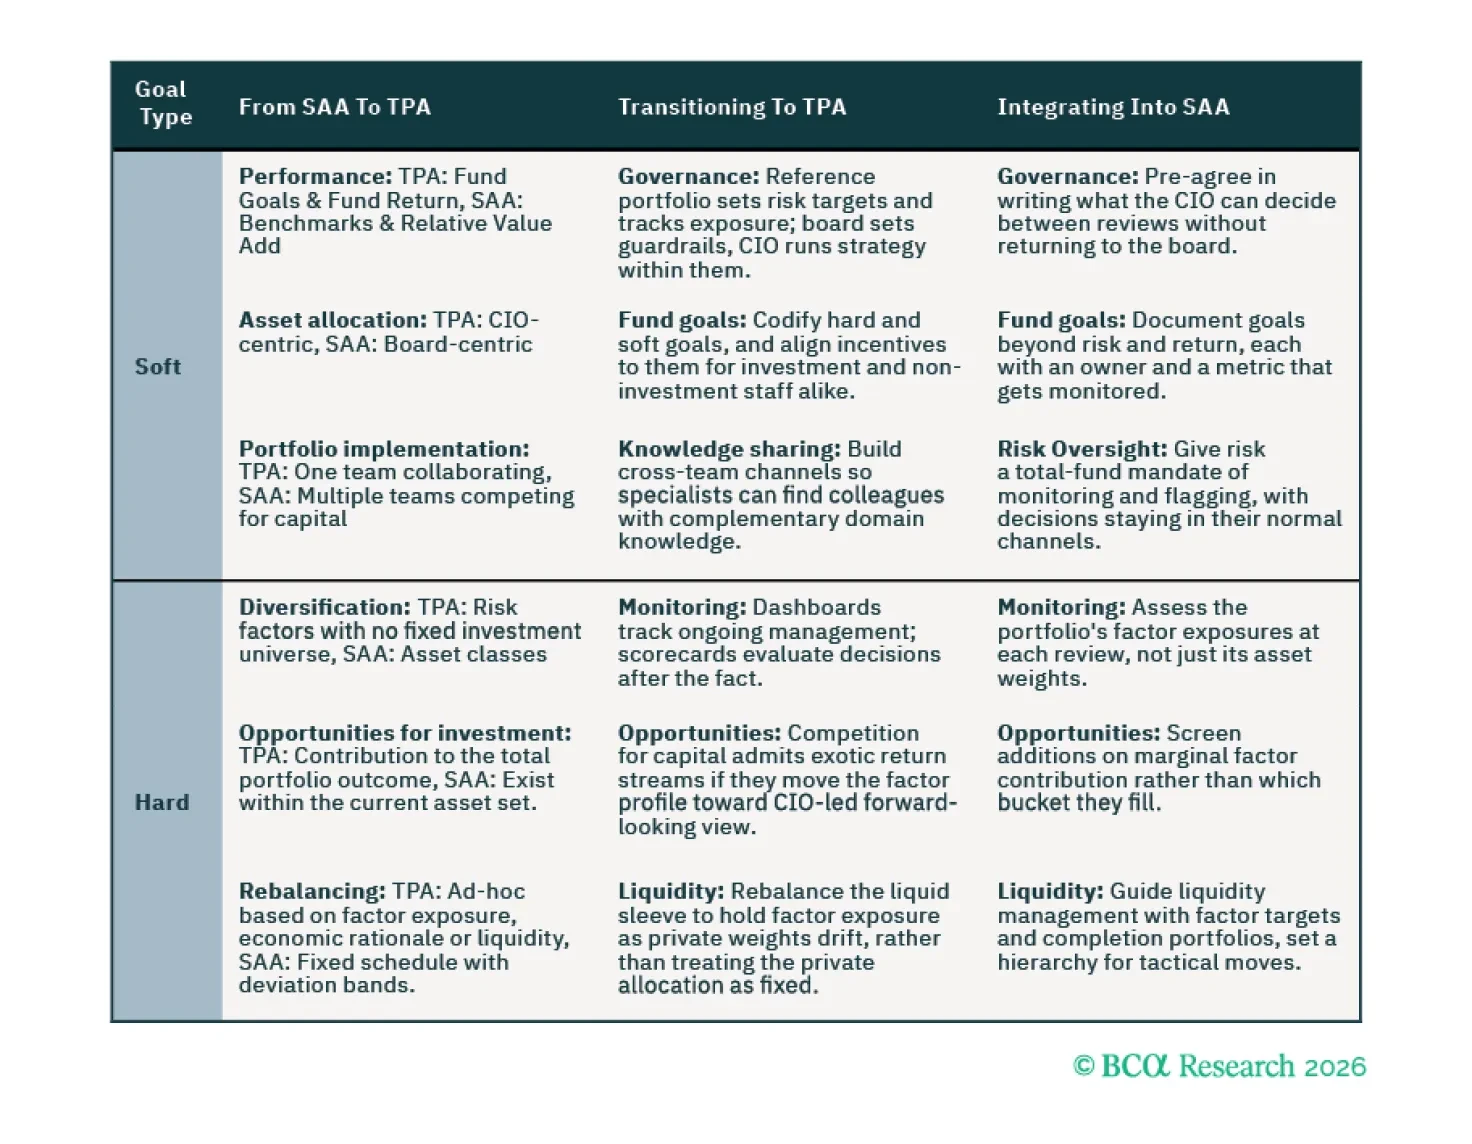
注目度の高いトータル・ポートフォリオ・アプローチ(TPA)の採用事例とTPAファンドのしばしば引用されるアウトパフォーマンスは、SAAフレームワークに従うファンドの間でFOMO(取り残される恐れ)を生んでいる。しかもそうした流行語やあいまいなルール群が、詳しく知ろうとする者を苛立たせる。そこで当社はTPAの文献を精査し、実務的な事例を作成したところ、多くの構成要素が単に既存のベストプラクティスを再包装したにすぎないことが分かったのだ。したがって当社の提言は、過剰な宣伝に惑わされず、適合する要素を採用し、合わないものは無視することである。
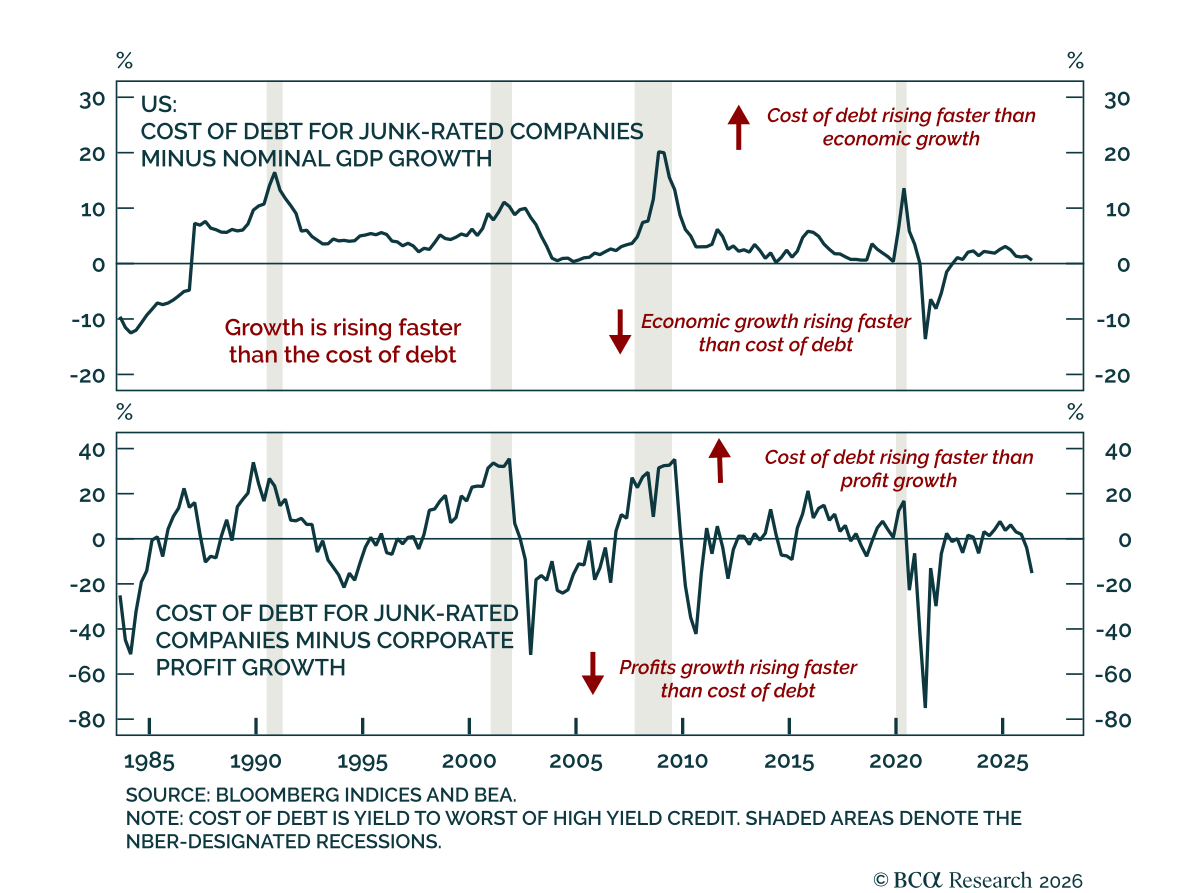
当社の Global Asset Allocation strategists は引き続き株式をオーバーウェイトしている。というのも、投資家が現行の金利水準が株式と経済にもたらす脅威を過大評価しているからである。長期金利が上昇している状況でも、ハイイールドの借入コストと名目成長率および企業利益との差は5年ぶりの低水準にあり、さらに縮小し続けている。…
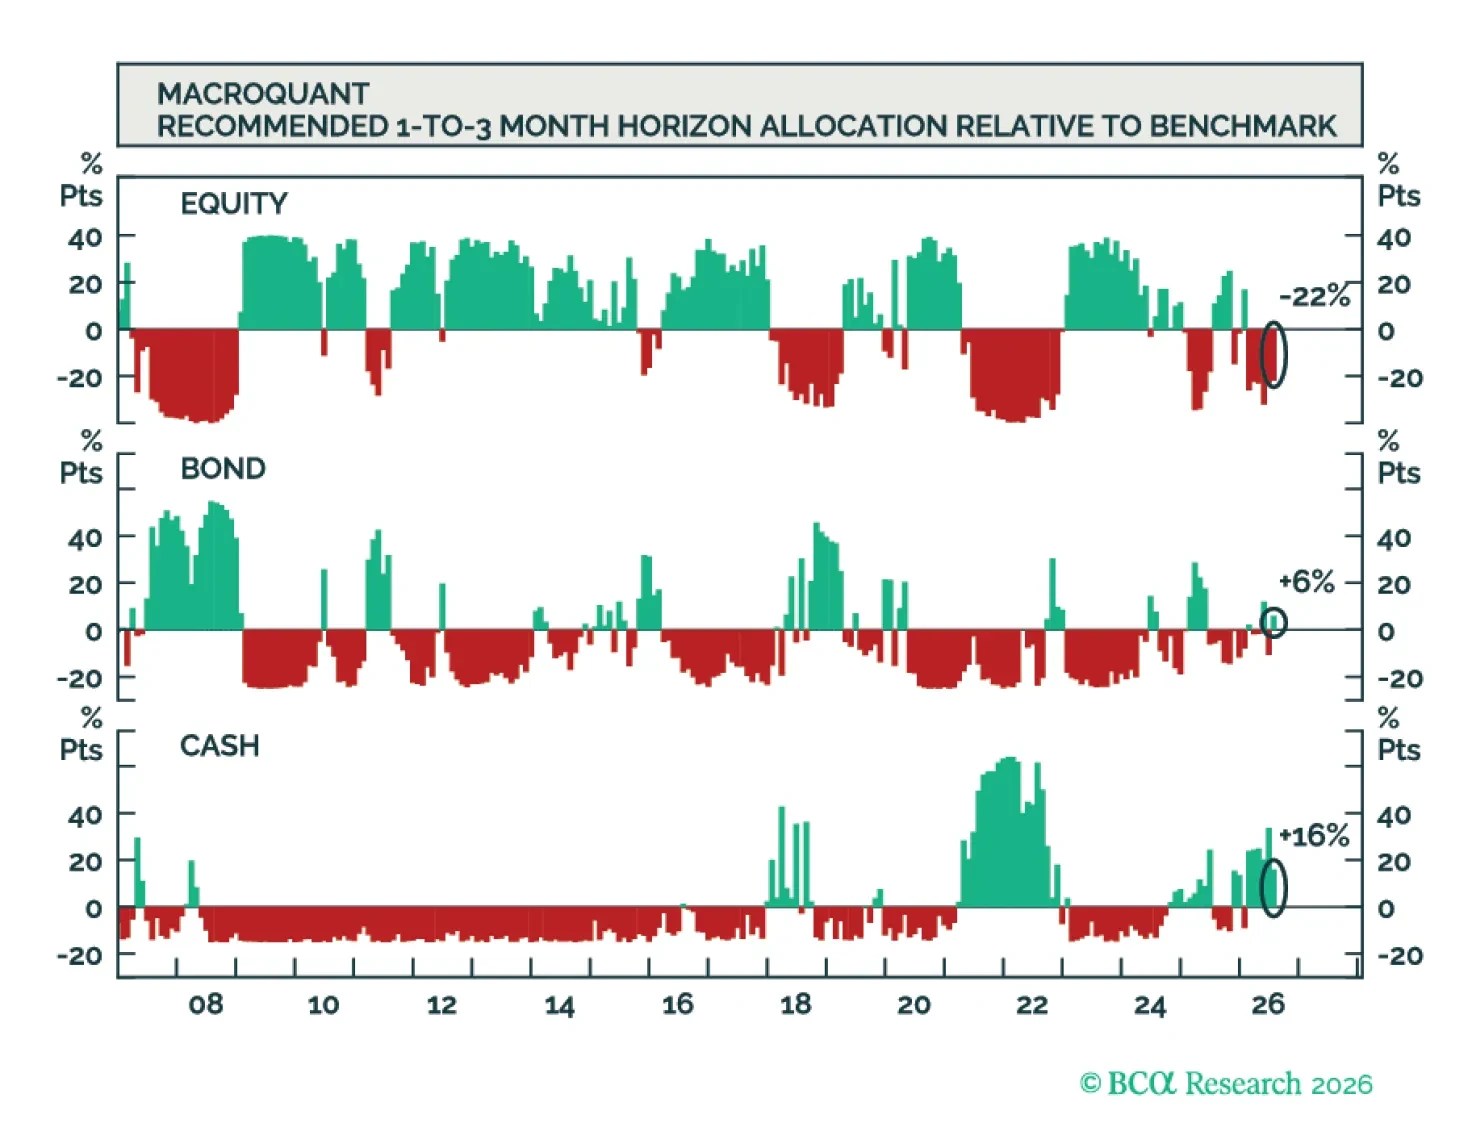
MacroQuantは株式をややアンダーウェイト、債券をややオーバーウェイト、現金を大幅にオーバーウェイトと推奨する。さらに、同モデルは米ドルに対してポジティブで、金に対してはややネガティブ、銅と原油に対しては強気である。
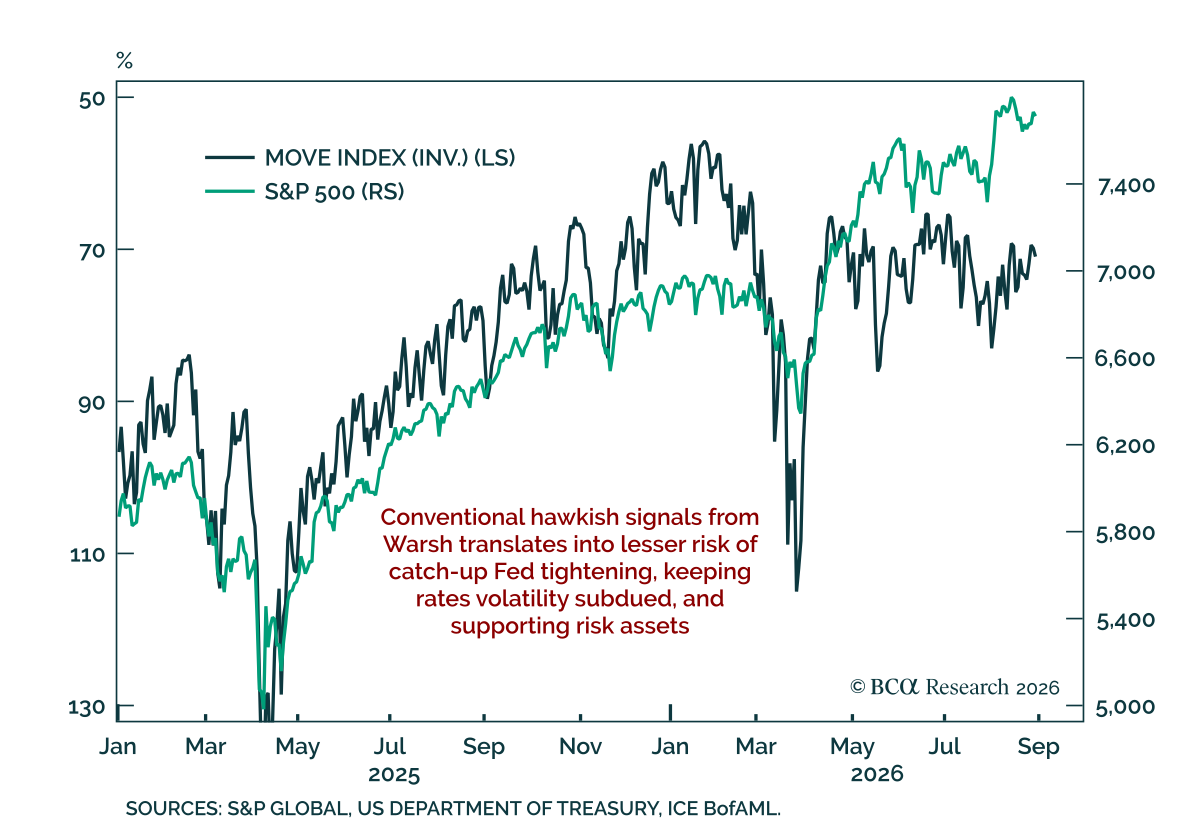
利回りの水準は株式にとって金利の変化速度ほど重要ではないため、株式リスクのより有用な尺度はインプライド金利ボラティリティである。 株式は利回りが上昇する局面でも低下する局面でも、さまざまな金利環境でプラスのリターンを示してきた。重要なのは金利を動かしている要因であり、インフレが市場の焦点であれば株式と利回りは一般に負の相関を示し、成長が焦点であれば通常正の相関になる。…
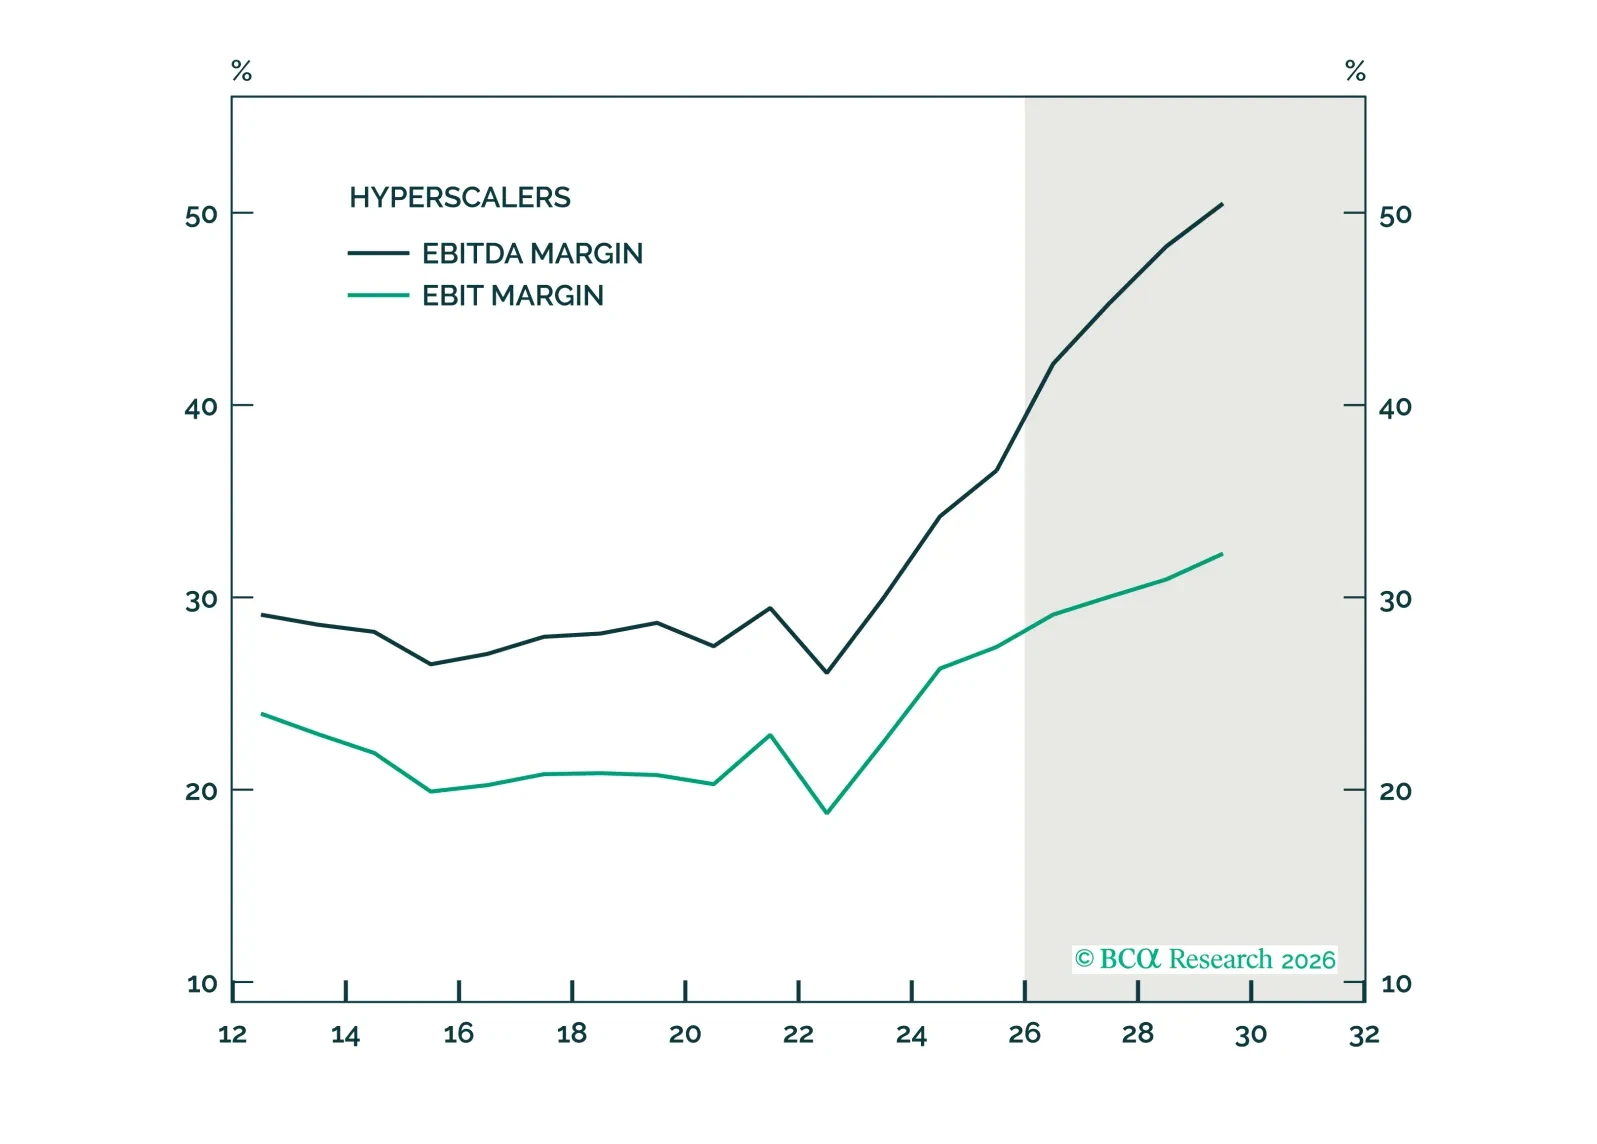
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。
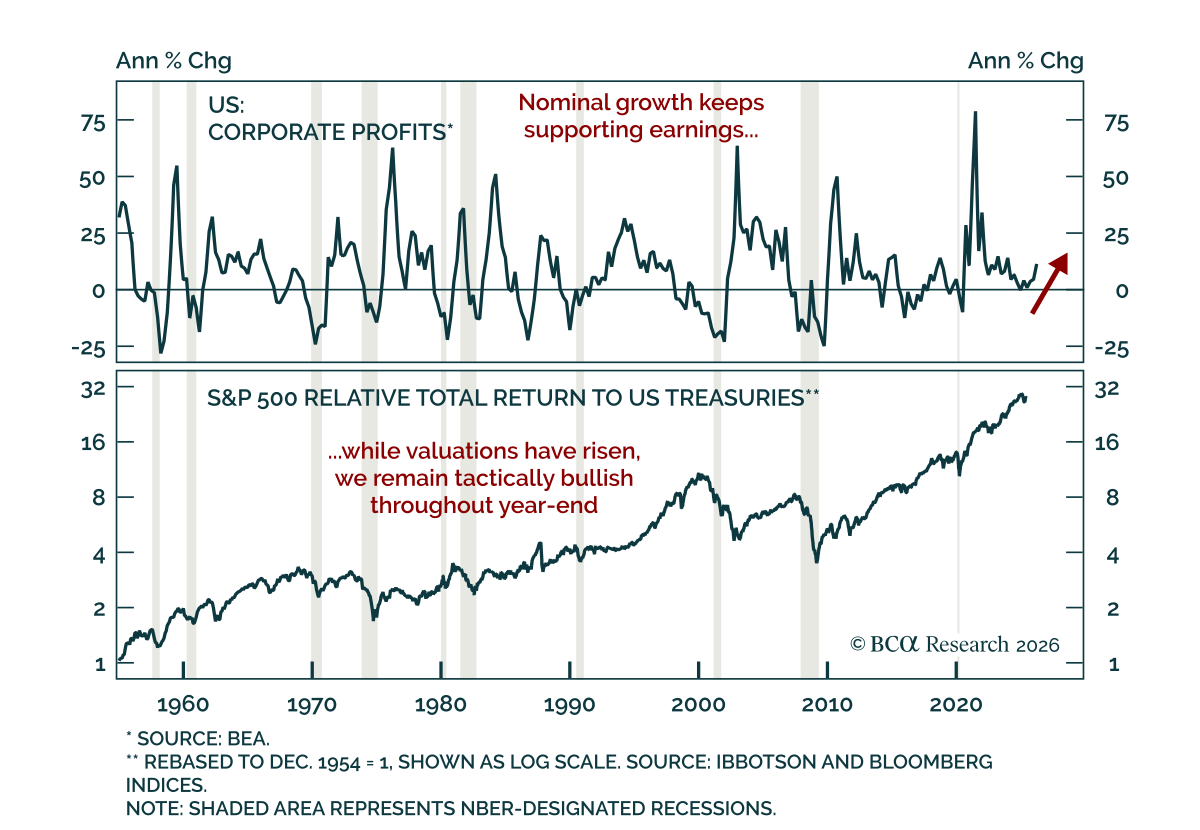
当社のストラテジストは年末まで戦術的に株式に対して強気であるが、主要リスクは今年後半または2027年により重要性を増すように見える。 当社の monthly Views meeting は株式の強気相場が続くかどうかに焦点を当てた。議論された主なリスクは、AIの設備投資の持続可能性、ロシア・ウクライナの緊張再燃(当社の Chart Of The Week を参照)、FRBの引き締め、円のキャリートレード、米ドルの弱さ、および private credit…
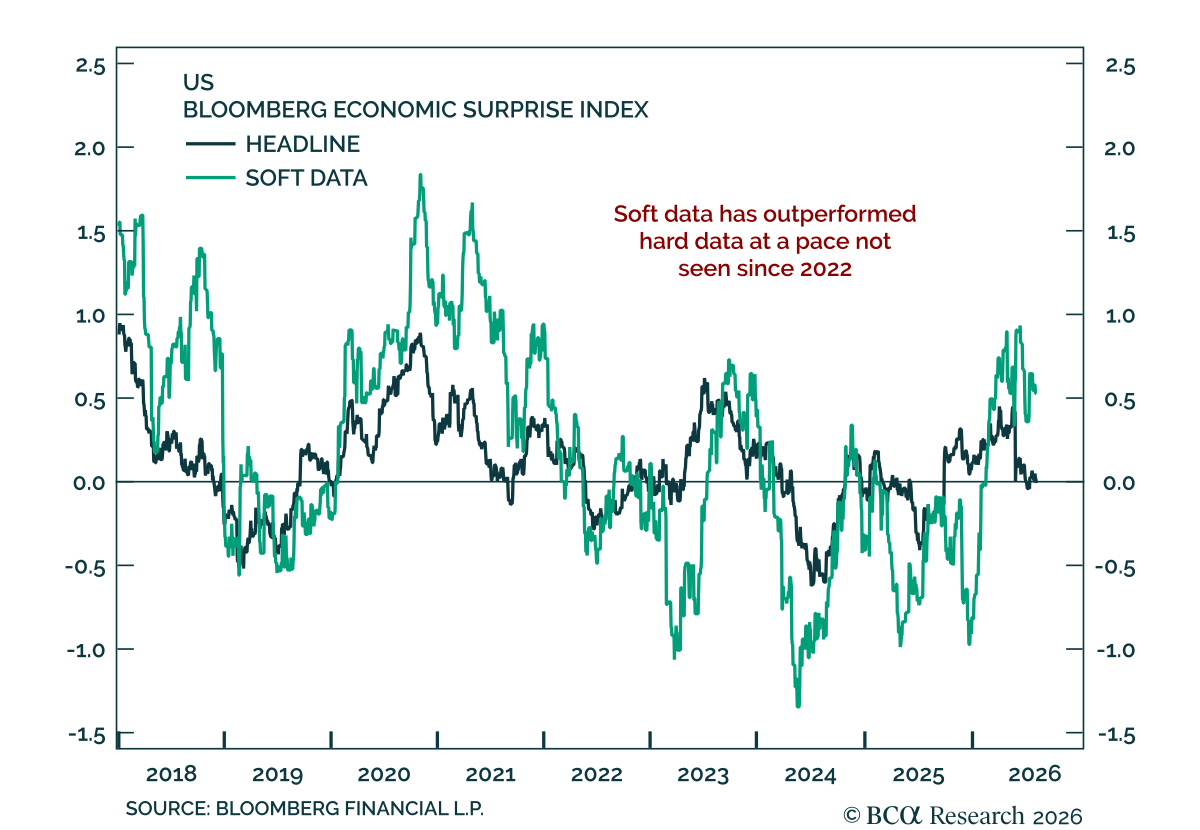
米国の経済の底堅さは、債券に対して戦術的に株式をオーバーウェイトする姿勢を維持することを支持するが、景気循環的なエクスポージャーを取る際には株式投資家は質の高い銘柄を優先すべきだ。 当社の戦術的フレームワークは、経済サプライズと金融環境の間にある相互作用の循環に着目している。最近、今年の金融環境の引き締まりはサプライズを和らげつつも底堅い成長を阻害することはないだろうと主張したが、その見立てはこれまでのところ裏付けられている。…