金融政策
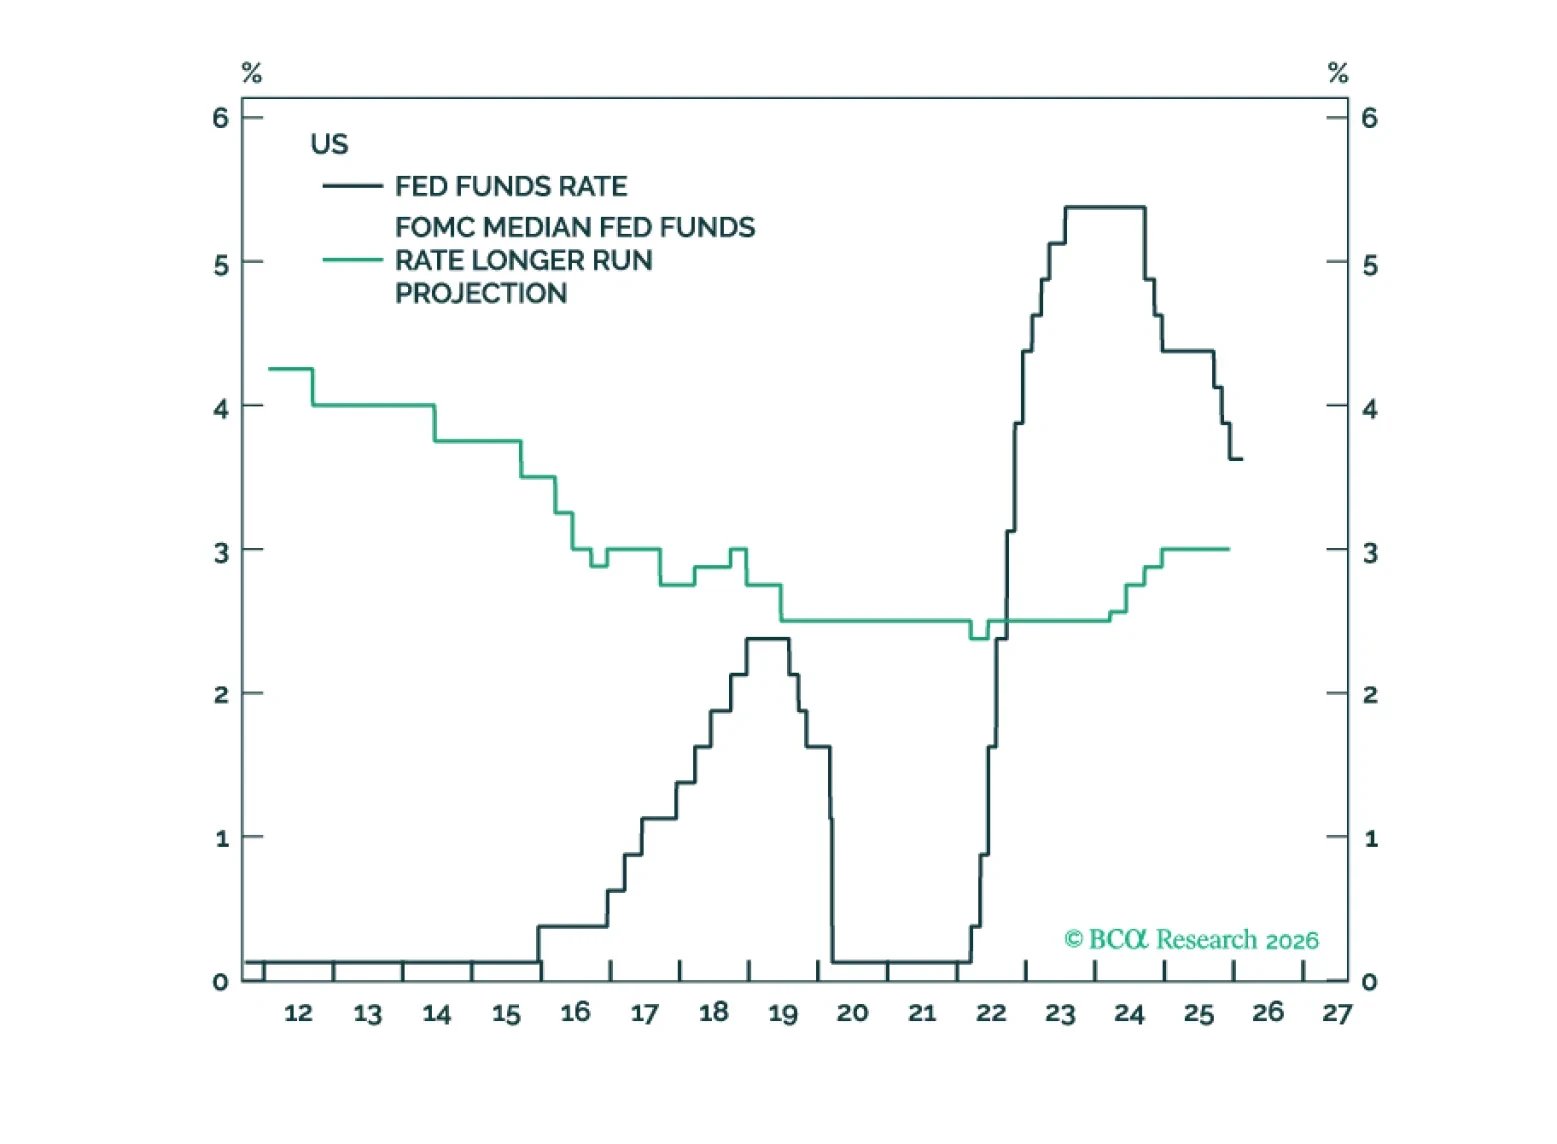
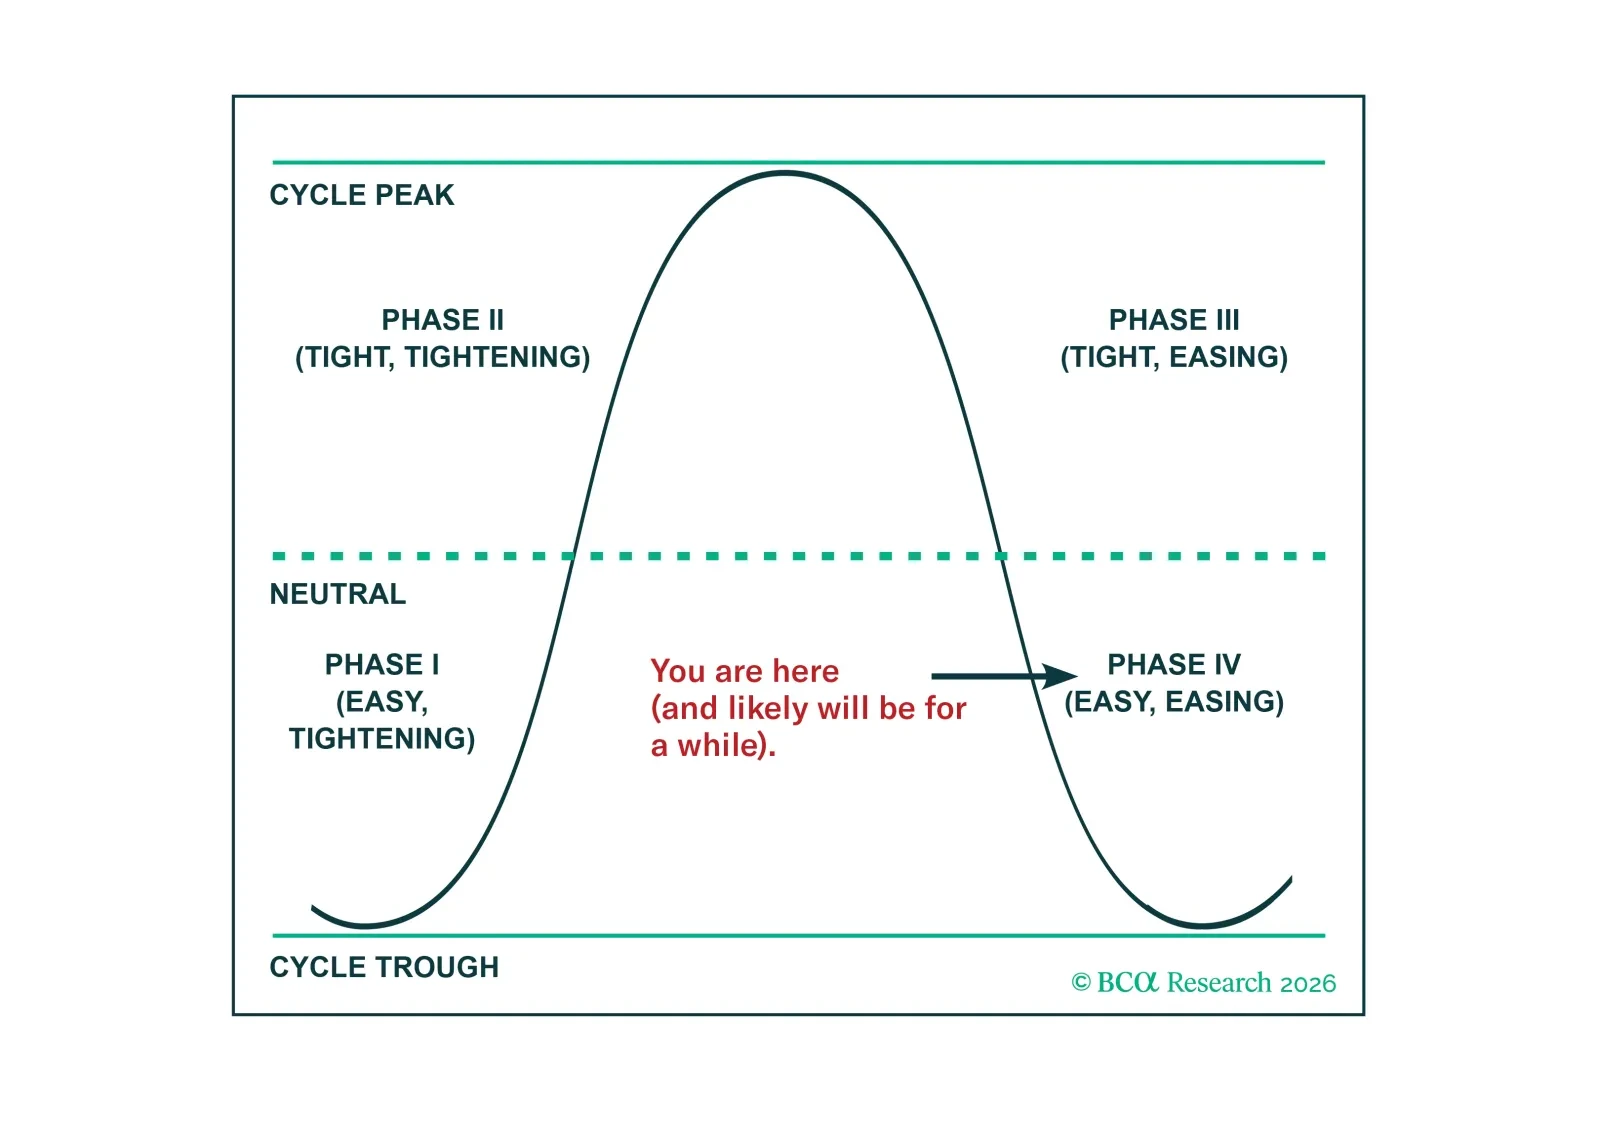
米国の中立金利は、反転のリスクがあるさまざまな要因によって下支えされている。これらにはAIの設備投資ブーム、大規模な財政赤字、そして極めて高い家計資産水準が含まれる。したがって、今後数年間で金利は下方に向けて予想外の動きをする可能性が高い。
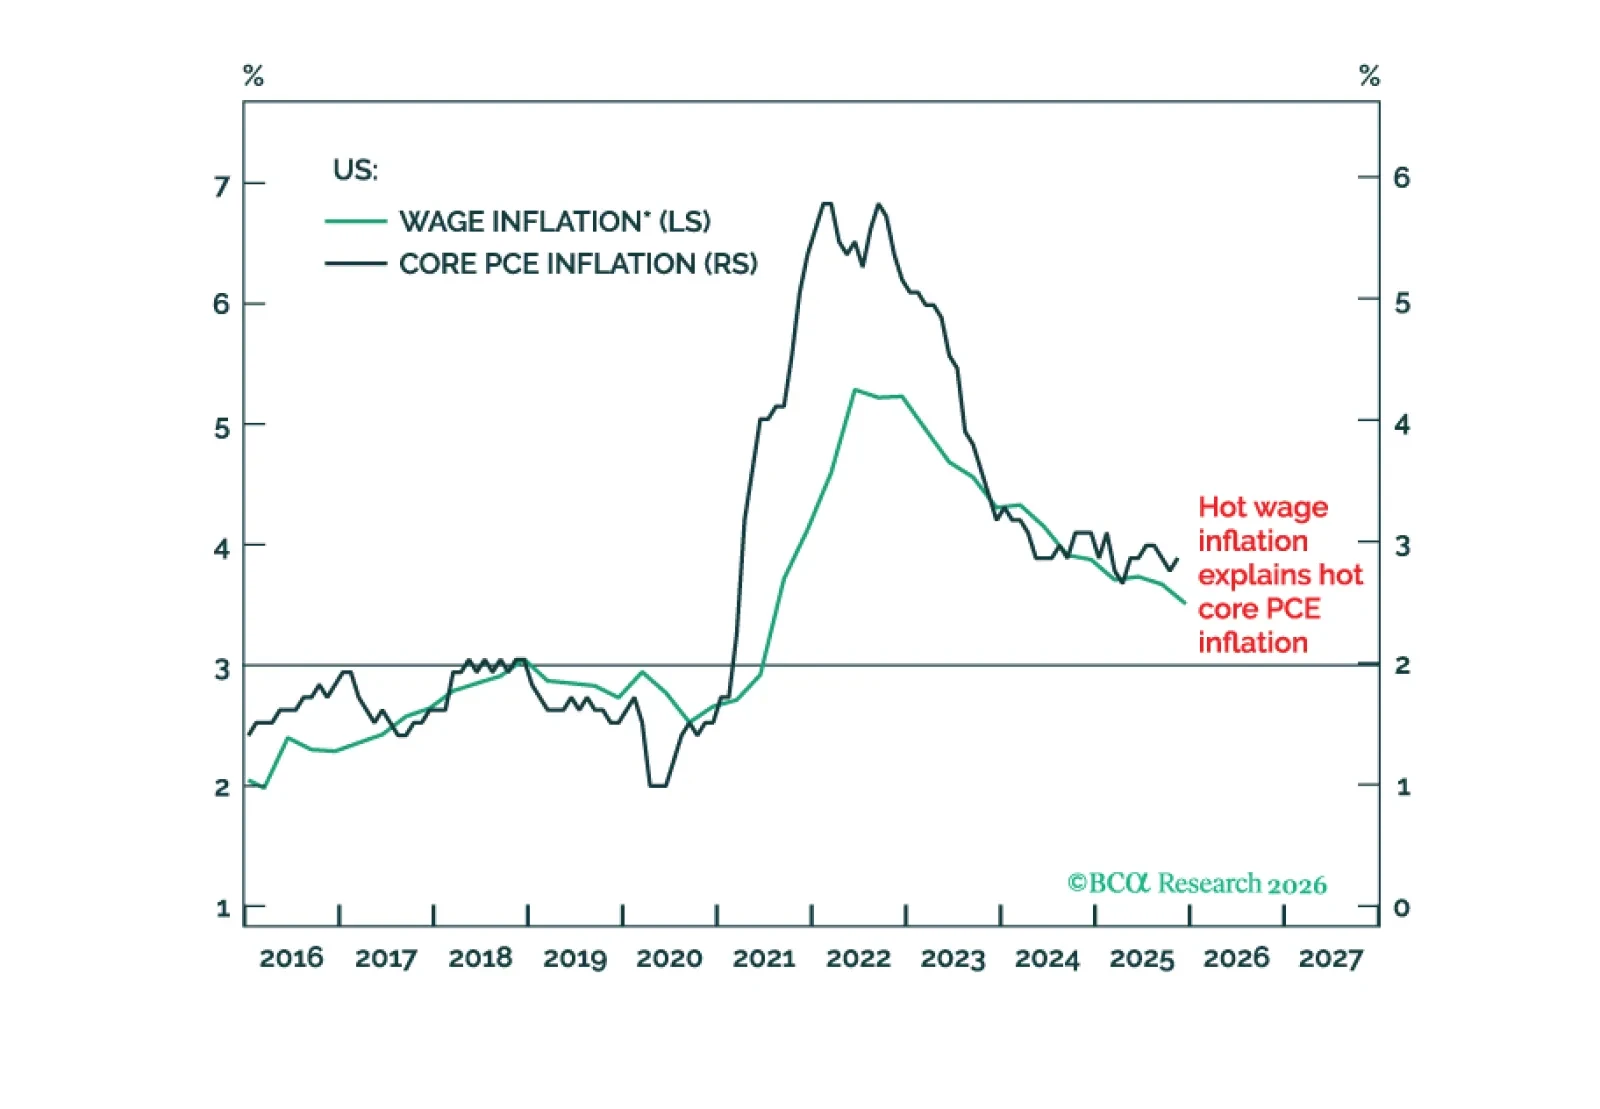
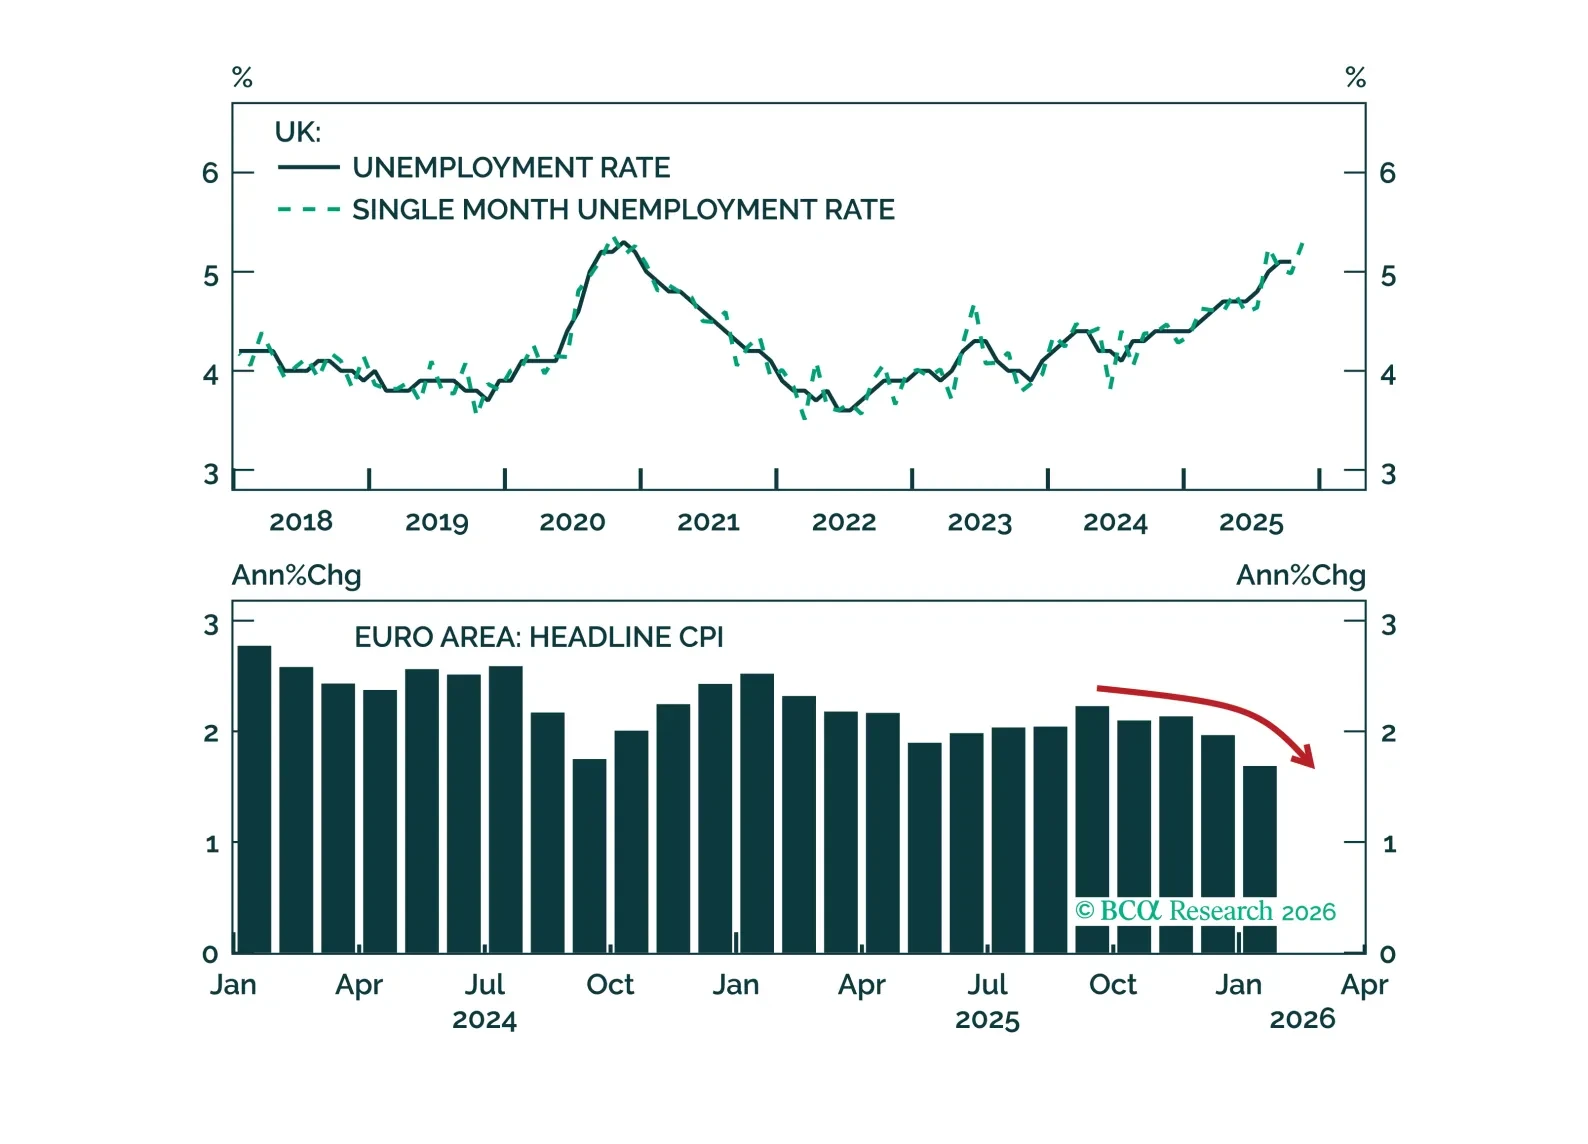
今週の中央銀行会合は、金融政策が依然として驚きをもたらし得ることを改めて示した。イングランド銀行はよりハト派寄りの姿勢を示し、欧州中央銀行はインフレの下振れについてやや楽観的だった。一方、オーストラリア準備銀行は今週初めに利上げを行った。投資家は英国ギルト債を引き続きオーバーウェイトとし、欧州中央銀行のさらなる緩和に備えて2026年9月限の3か月ユーロIBOR先物をロングし、オーストラリアで織り込まれている追加利上げは織り戻す方針を取るべきだ。


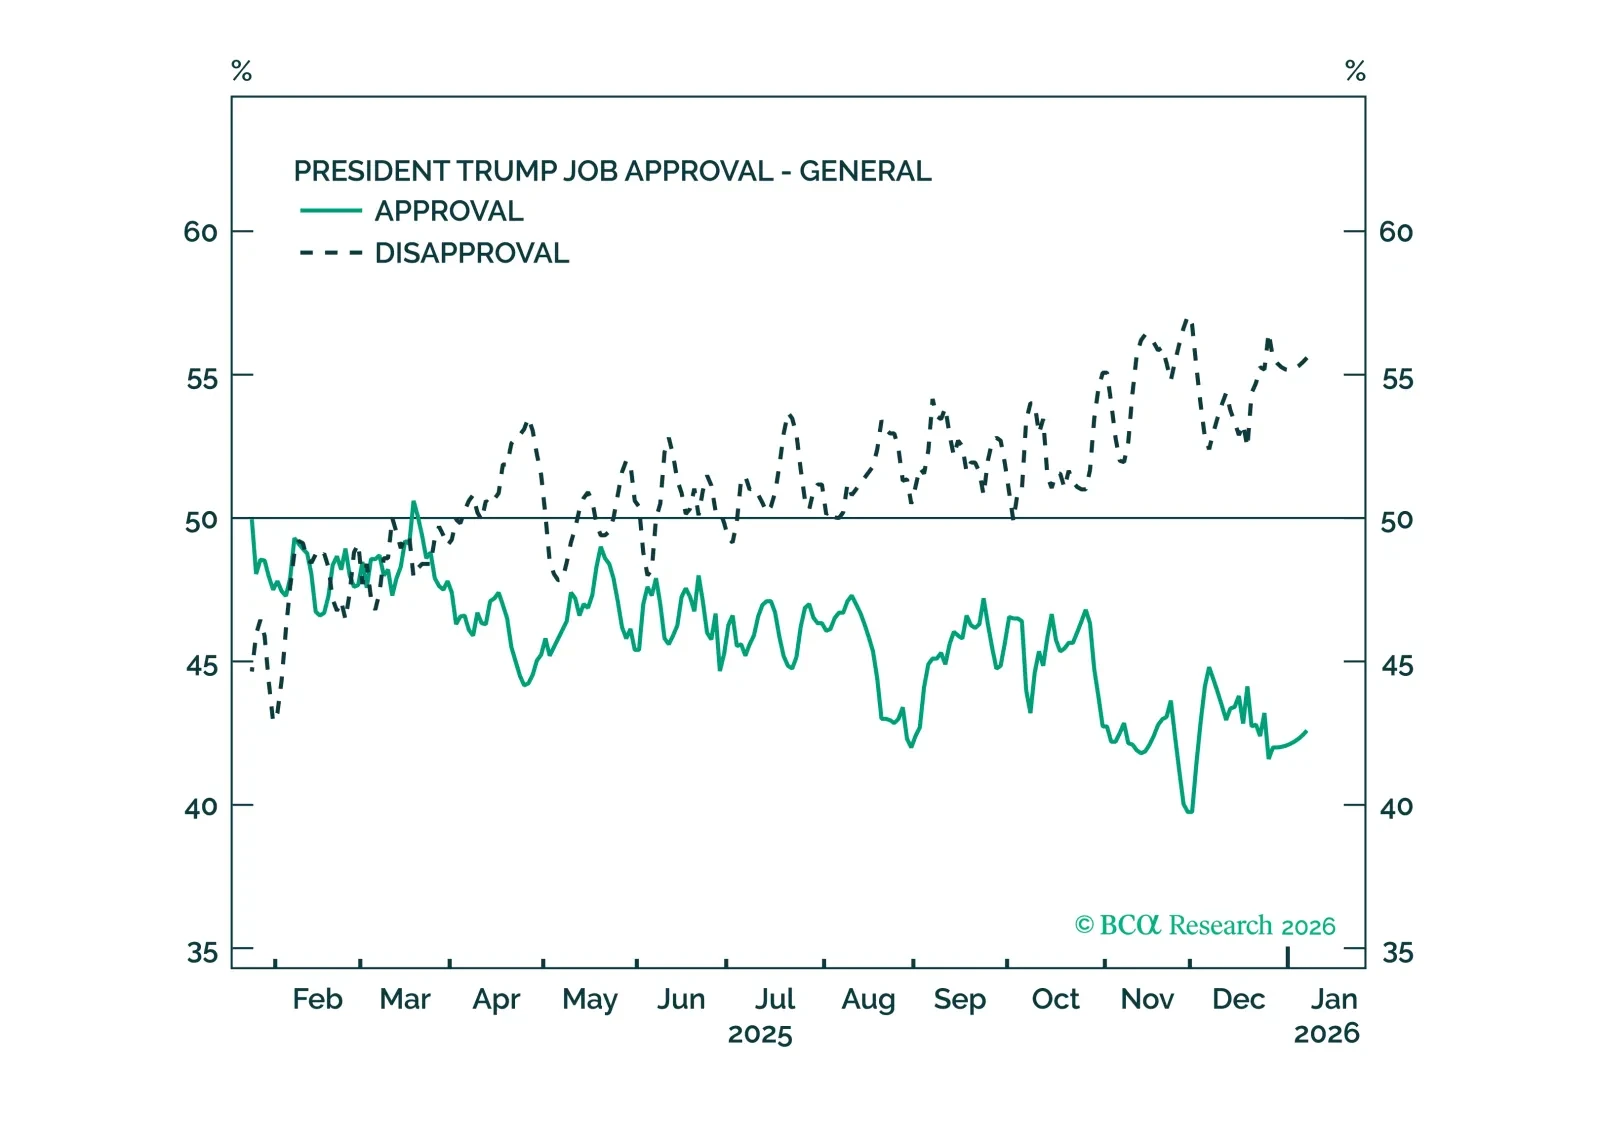
議会は最終的にトランプ氏が最悪の衝動に従って行動することを制限しますが、その制限を回避しようとする彼の試みは市場のボラティリティを引き起こすでしょう。

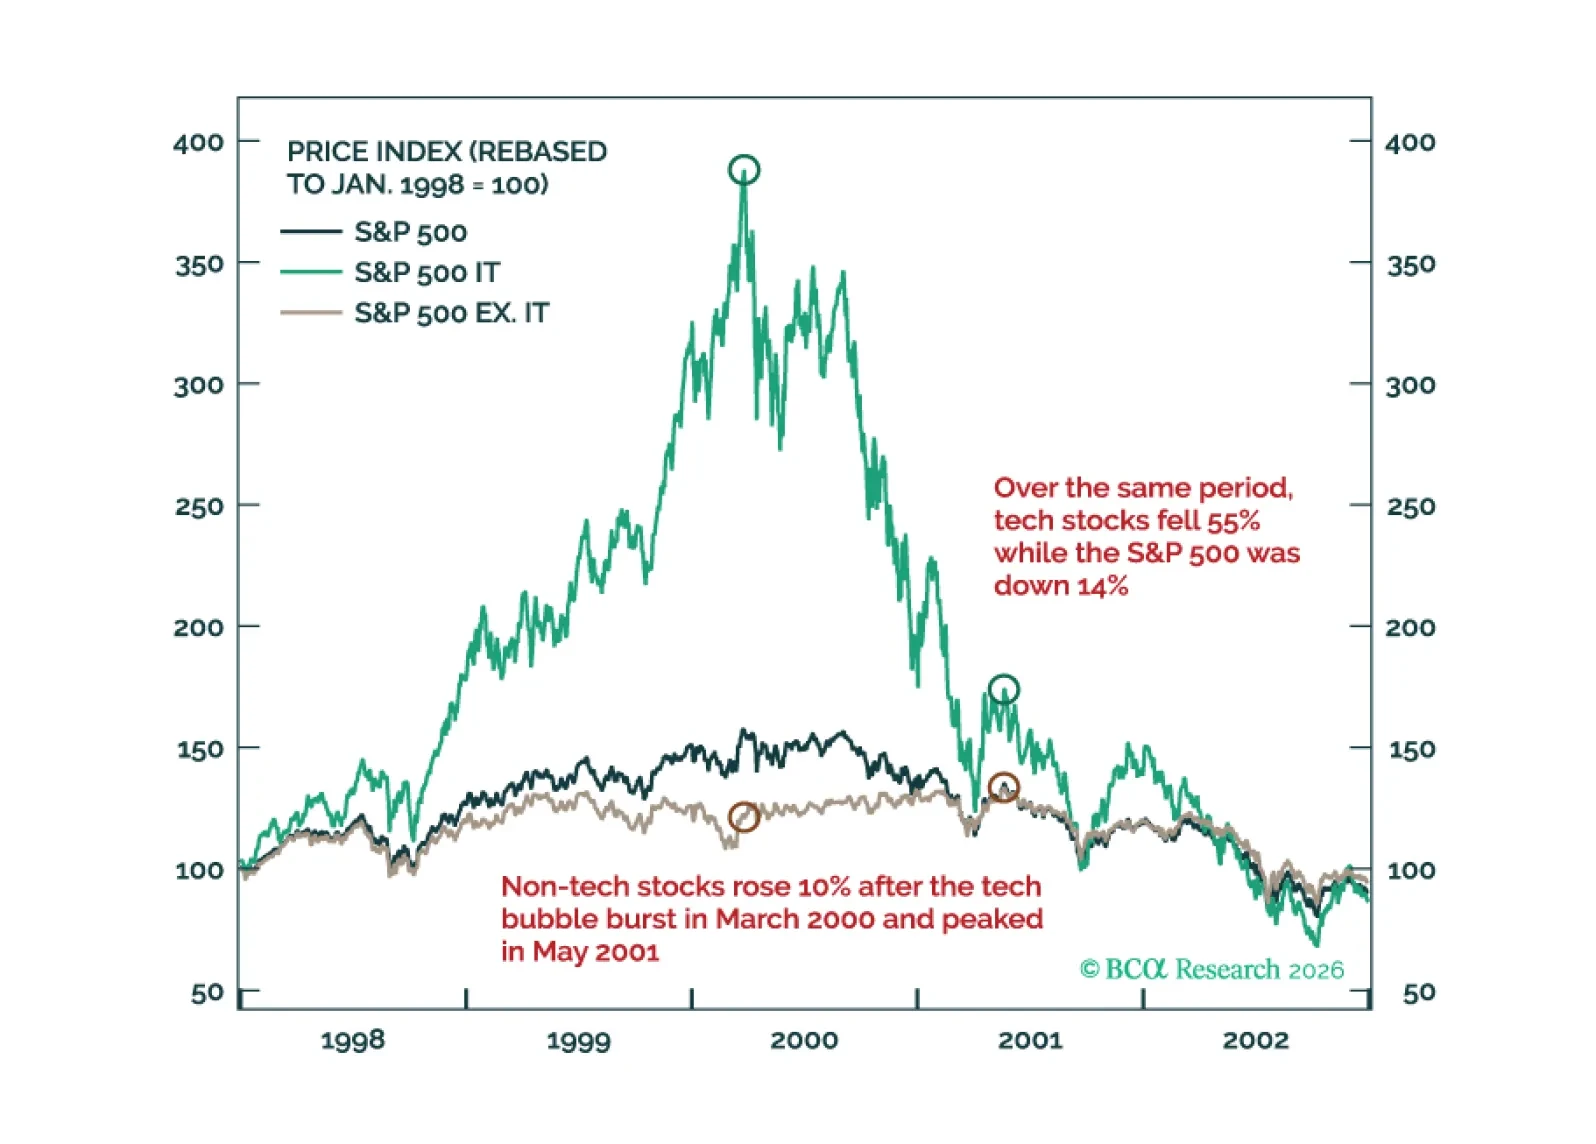
2000年の局面と同様に、今年は2段階で展開すると予想しています:2026年前半にテック株から非テック銘柄への「グレート・ローテーション」が起き、後半には米国経済の弱まりを背景に株式の幅広い売りが生じるでしょう。
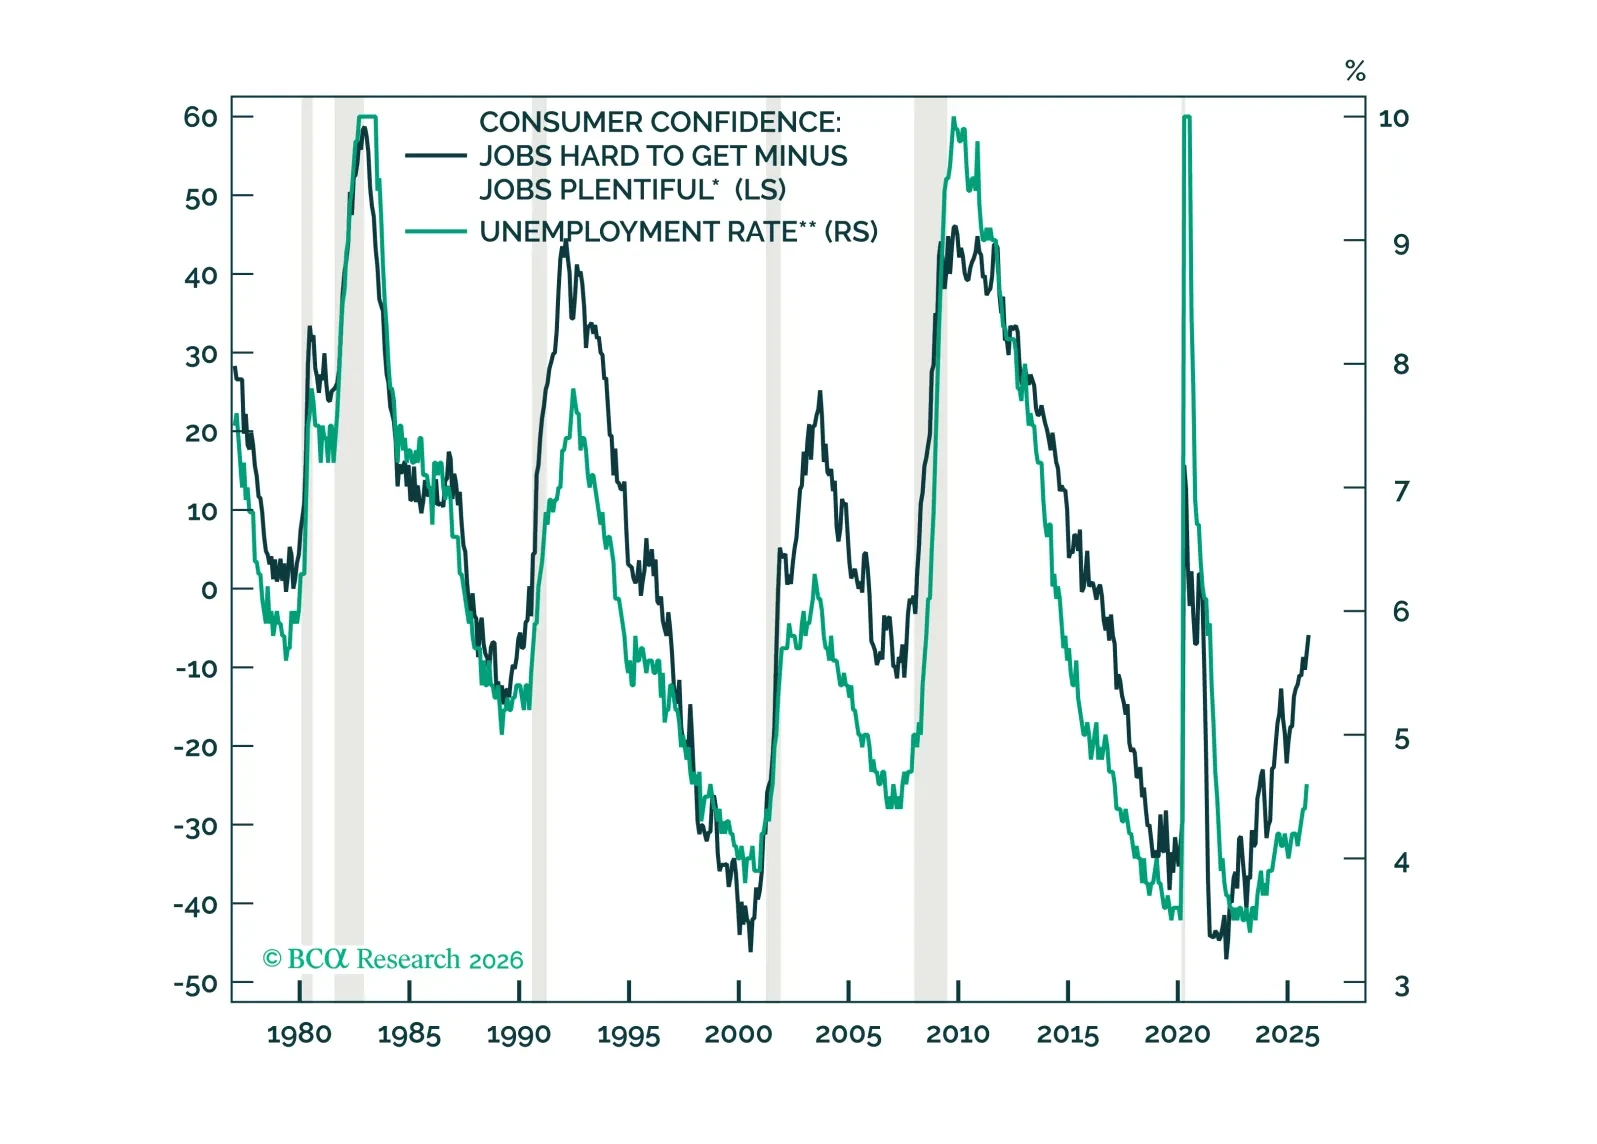
雇用の伸びが乏しいにもかかわらず、消費が堅調に推移していることには驚いています。本ブリーフでは、消費が引き続き当社のベースケース見通しを上回る可能性のある要因を検討します。