金融市場
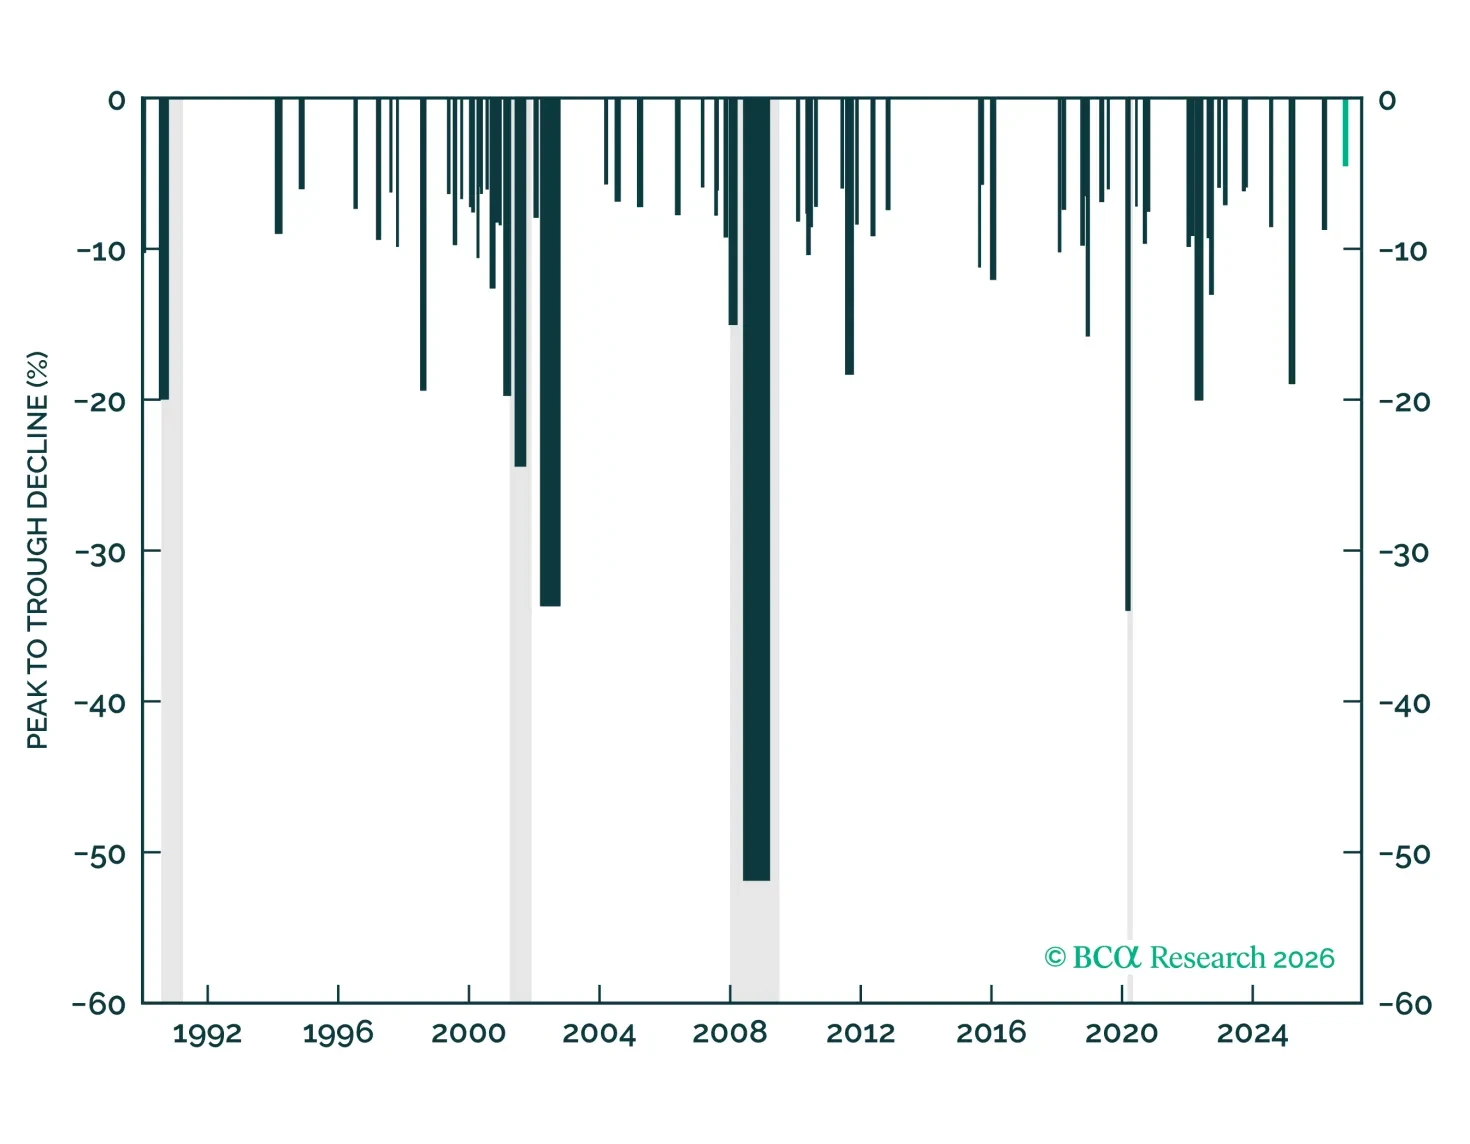
AIの設備投資に対する懸念がS&P 500を調整局面の瀬戸際にまで追い込んだ。もっとも景気循環は依然強く、下落局面が長引くことはまれであり、ハイテクのバリュエーションは既に圧縮されていた。現在、データセンターのパイプラインの約80%を民主党の州知事が管轄しているが、民主党の州知事がいるだけで建設が凍結されるわけではない。
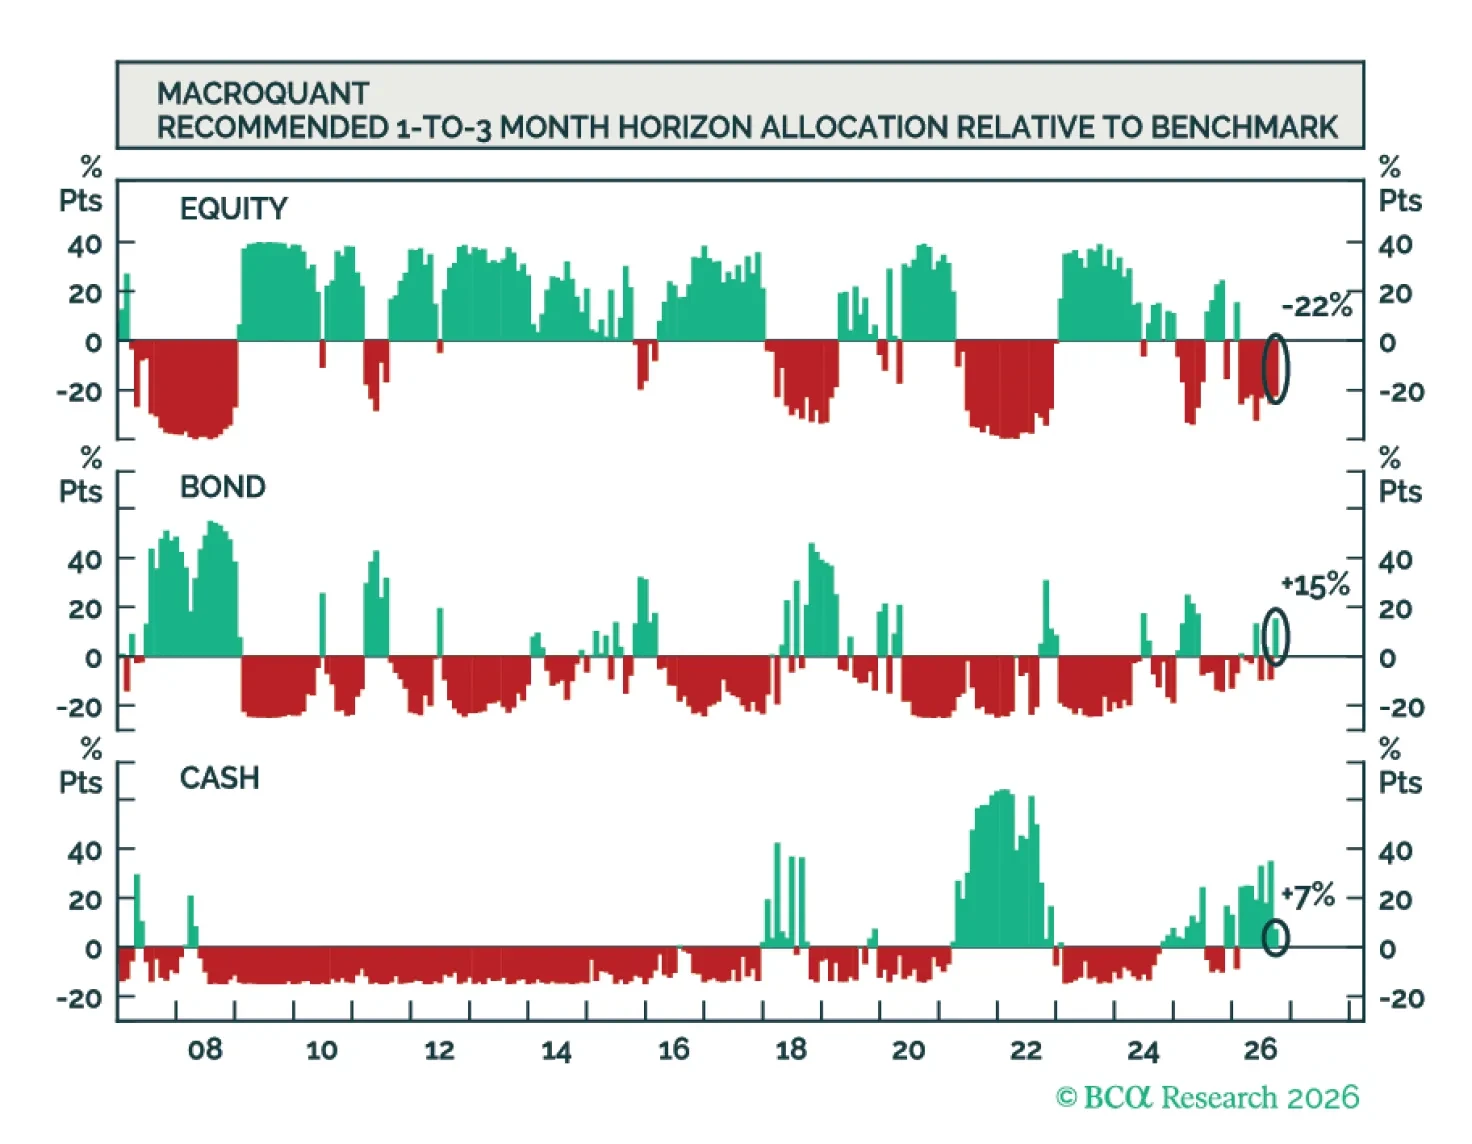
MacroQuantは株式をややアンダーウェイト、債券と現金をオーバーウェイトと推奨する。また、同モデルは米ドルに強気、金に弱気、銅に非常に弱気、原油に中立である。
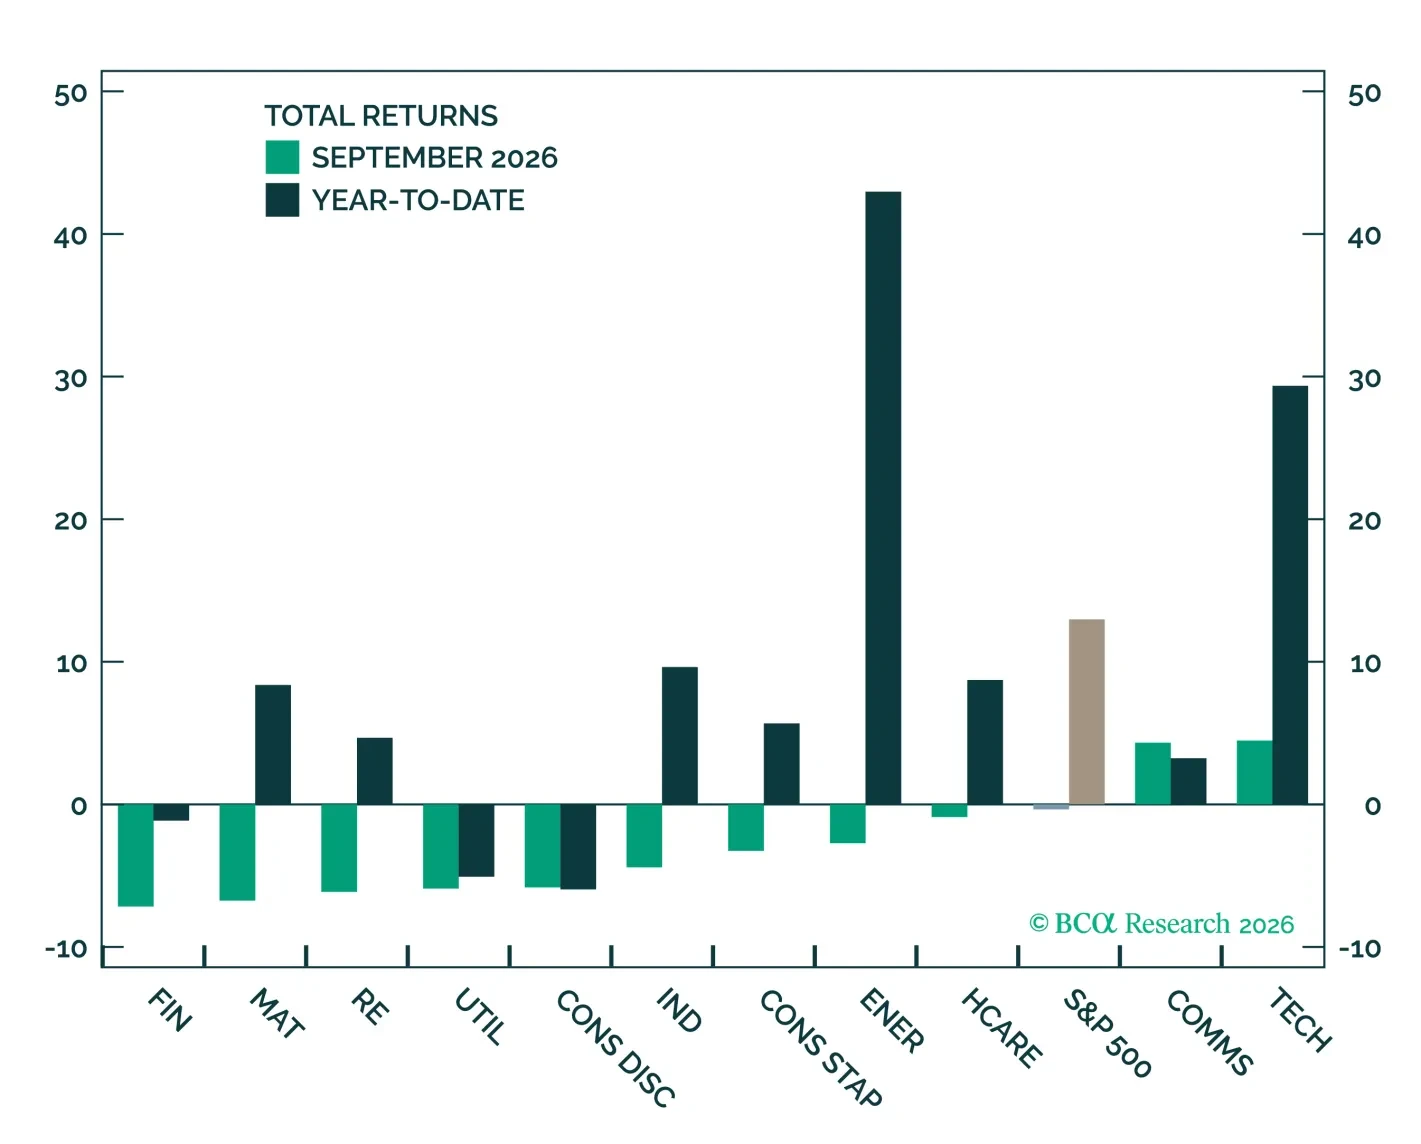
9月に10年債利回りが急騰する中、S&P 500は下落したが、Technology and Communication Servicesが支えたことで下げ幅はわずか0.3%にとどまった。なお、当社は年末にかけて上昇を見込むが、債券利回りが引き続き主要なリスクである。
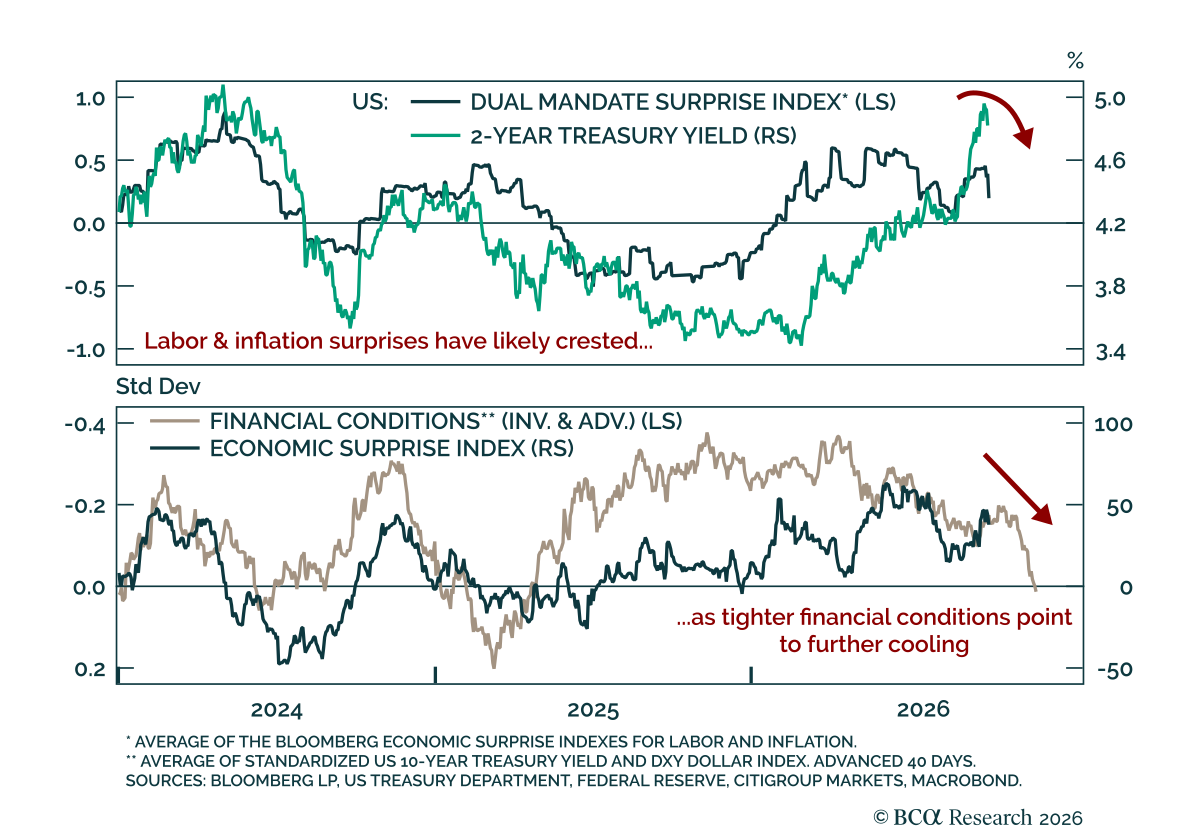
米国の金融環境の引き締まりは今後の経済サプライズを鈍化させ、金利カーブ前端とリスク資産を支える。 最近注目した動きは二つある。債券利回りの上昇とドル高によって米国の金融環境は引き締まっており、当社のDual Mandate Surprise IndexはJackson Hole以降反発していたもののその上昇が止まったのである。金融環境と経済サプライズの双方向の関係は当社のtactical…
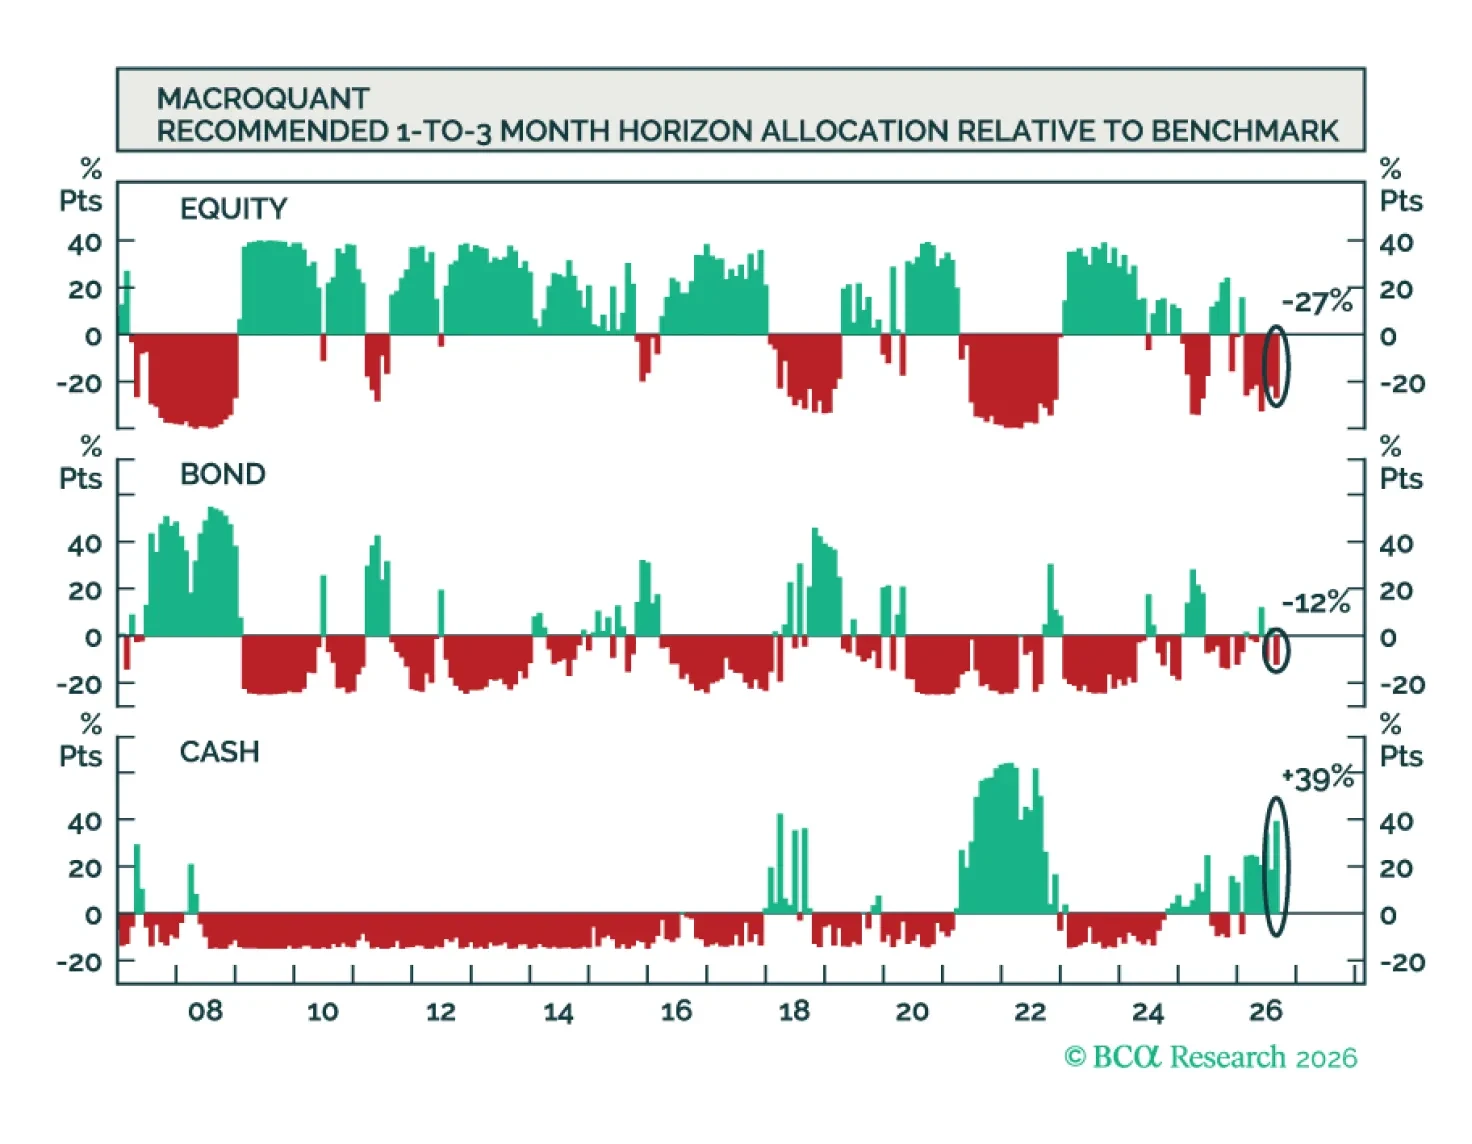
MacroQuantは株式と債券をアンダーウェイトに、現金を大幅にオーバーウェイトにすることを推奨する。MacroQuantのモデルは米ドルに非常に強気で、金と銅にはやや弱気、原油には強気である。
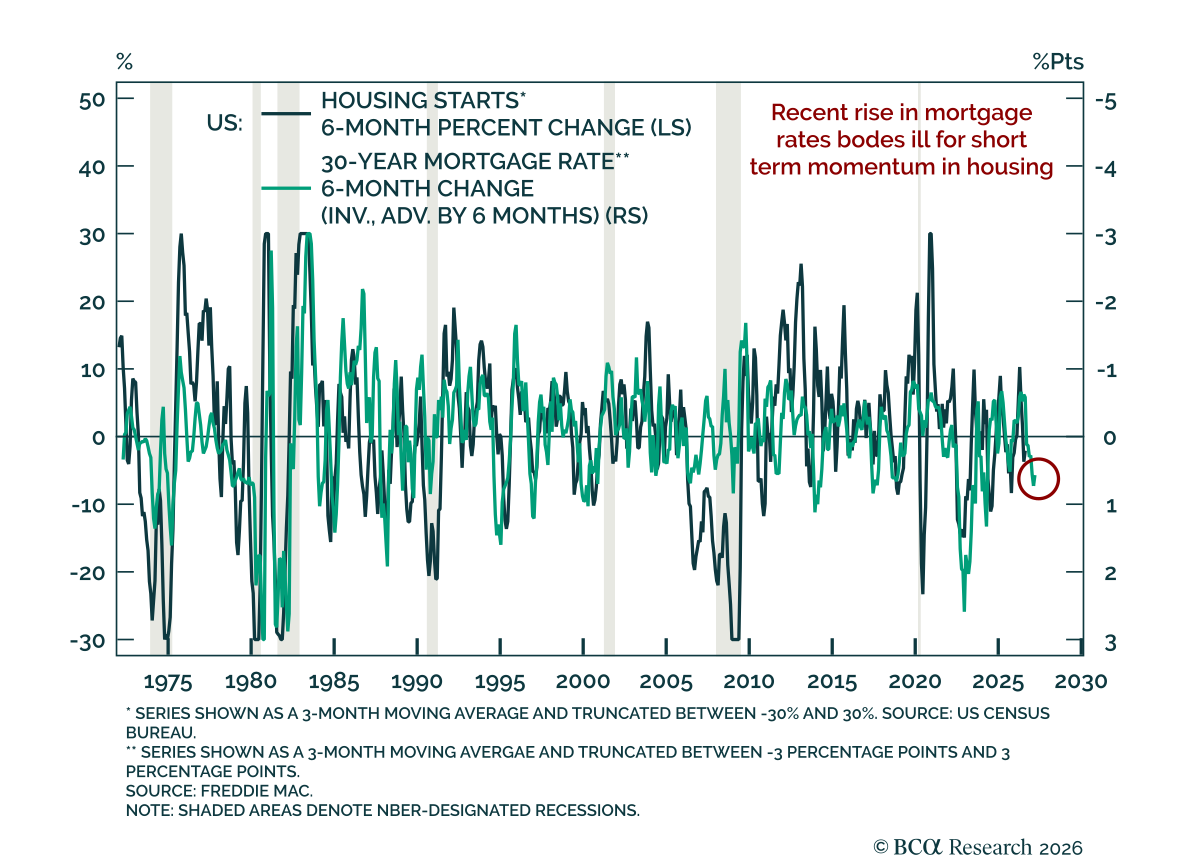
金利上昇が最も打撃を与えるのは住宅だが、経済の他の部分や株式市場への影響はより微妙である。2023年初以来、着工件数、許可件数、販売、住宅投資といった住宅関連の活動指標は停滞している。住宅ローン金利が7%まで上昇しているため、住宅建設の見通しは明るくならない。 非住宅の設備投資、特にデータセンター建設は金利上昇に対して影響を受けにくいはずである。実際、AIの投資拡大は金利上昇の一因でもある。こうした規模の投資ブームは貯蓄を吸収して利回りを押し上げるため、住宅投資が押しのけられるのである。…
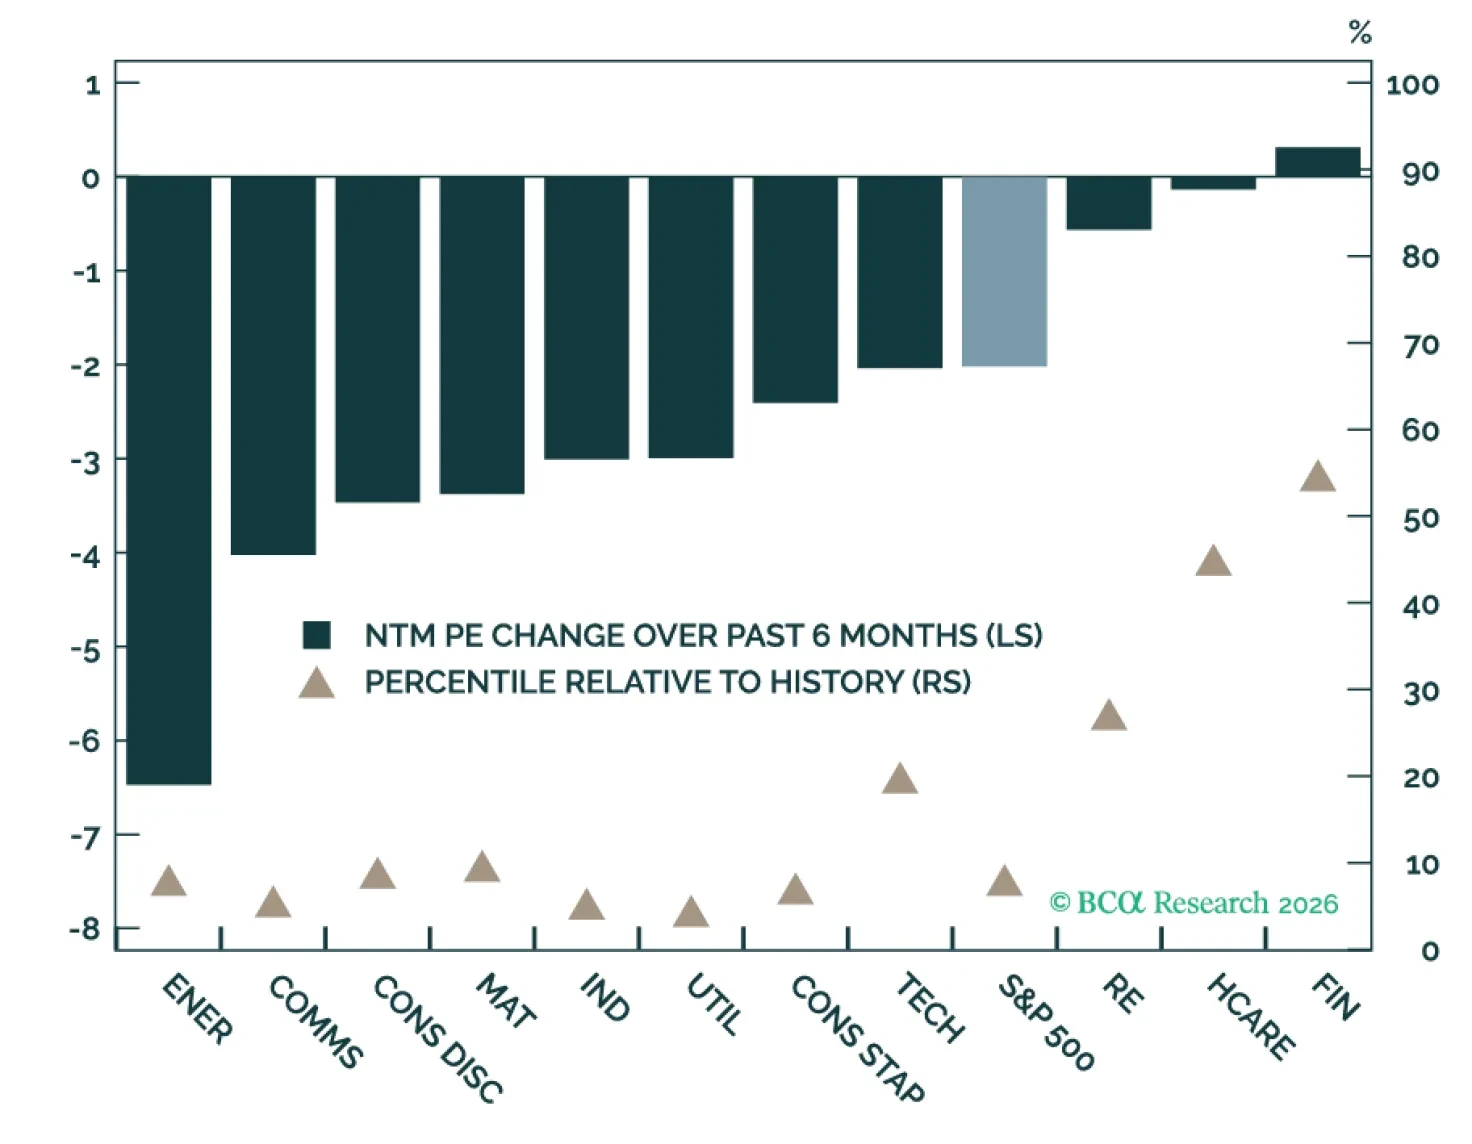
当社は米国株式に対して引き続き建設的であるが、利回りの上昇、EPSの伸びの鈍化、IPOの大量発行がバリュエーションにとって重要なリスクであり、そのため年末目標への道筋はますます利益に依存するようになっている。戦術的には、利益が株価を上回ったことで既にマルチプルは大幅に、しかし悪影響の少ない形で圧縮している。うまくコミュニケートされたFedの利上げは、債券市場の不確実性を強めるどころか緩和し得る。
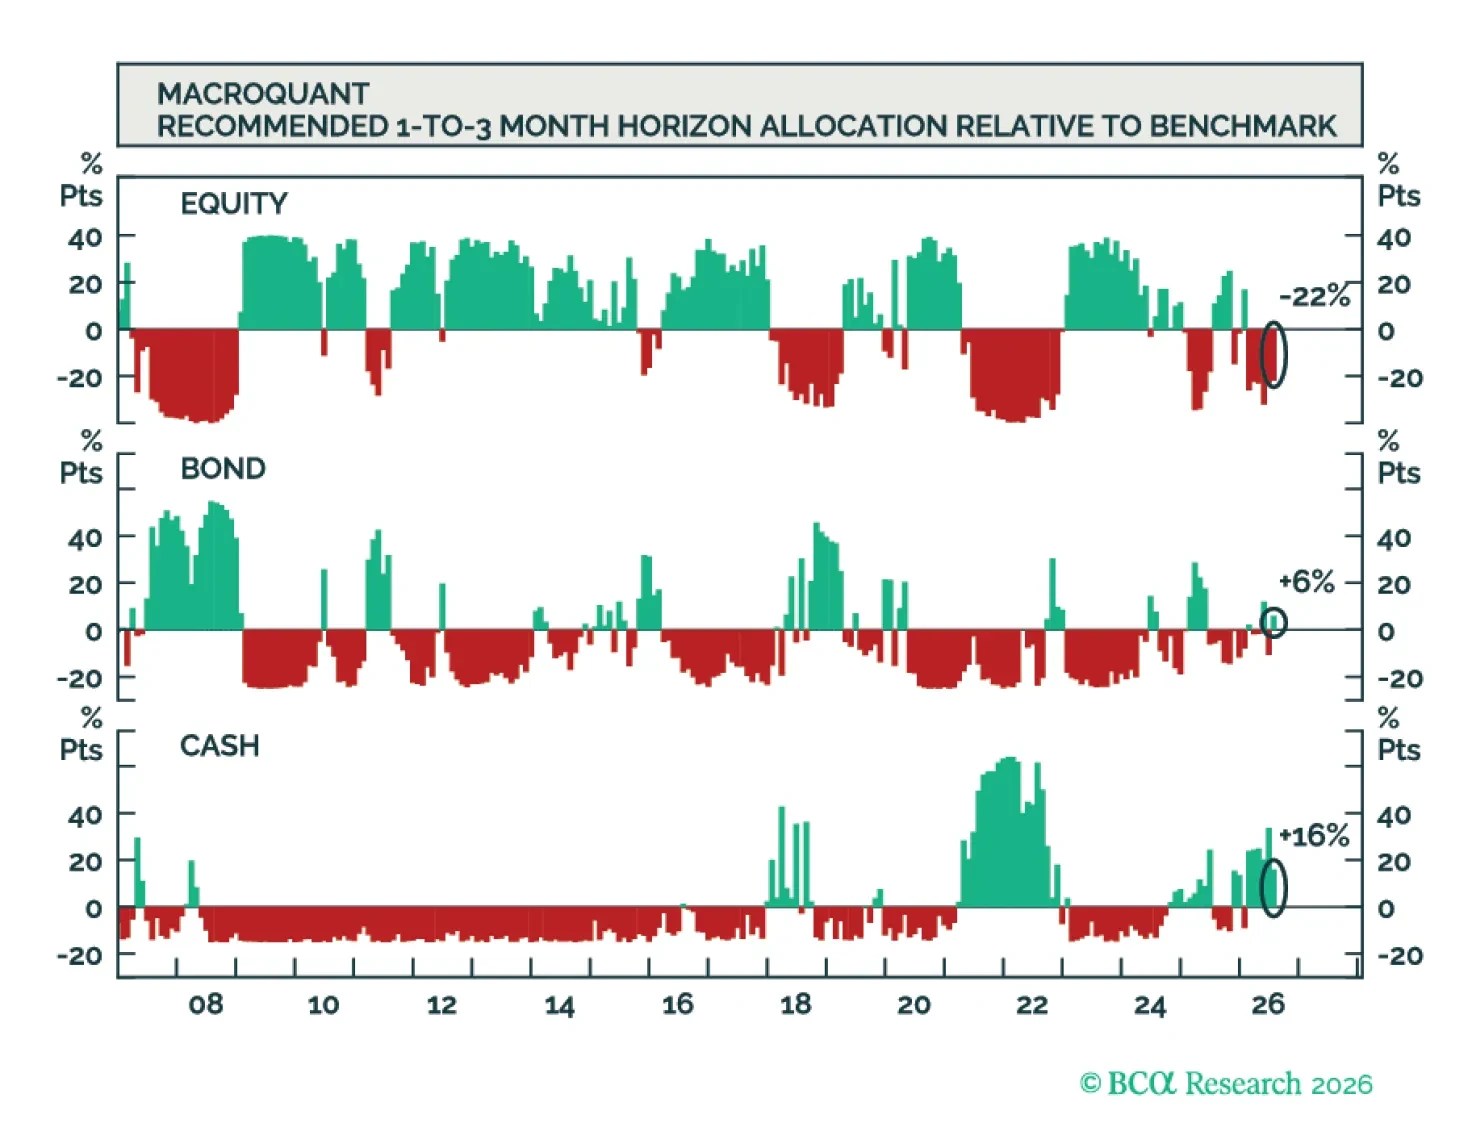
MacroQuantは株式をややアンダーウェイト、債券をややオーバーウェイト、現金を大幅にオーバーウェイトと推奨する。さらに、同モデルは米ドルに対してポジティブで、金に対してはややネガティブ、銅と原油に対しては強気である。
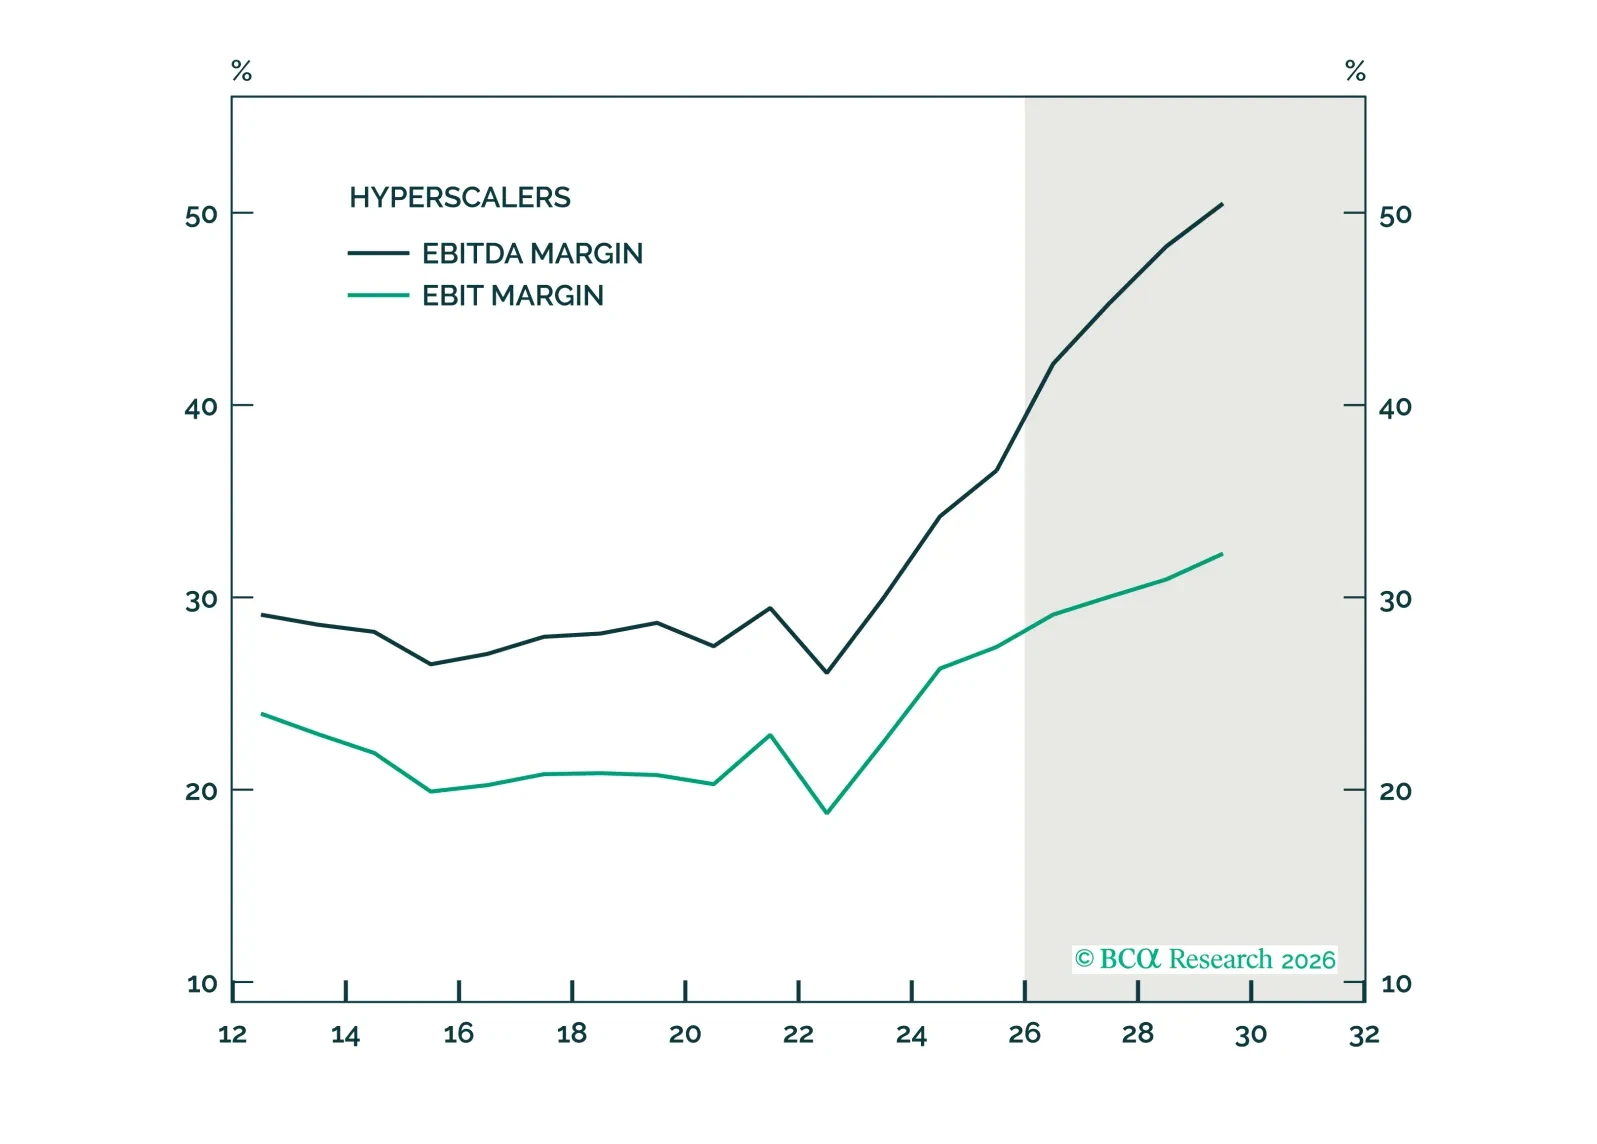
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。
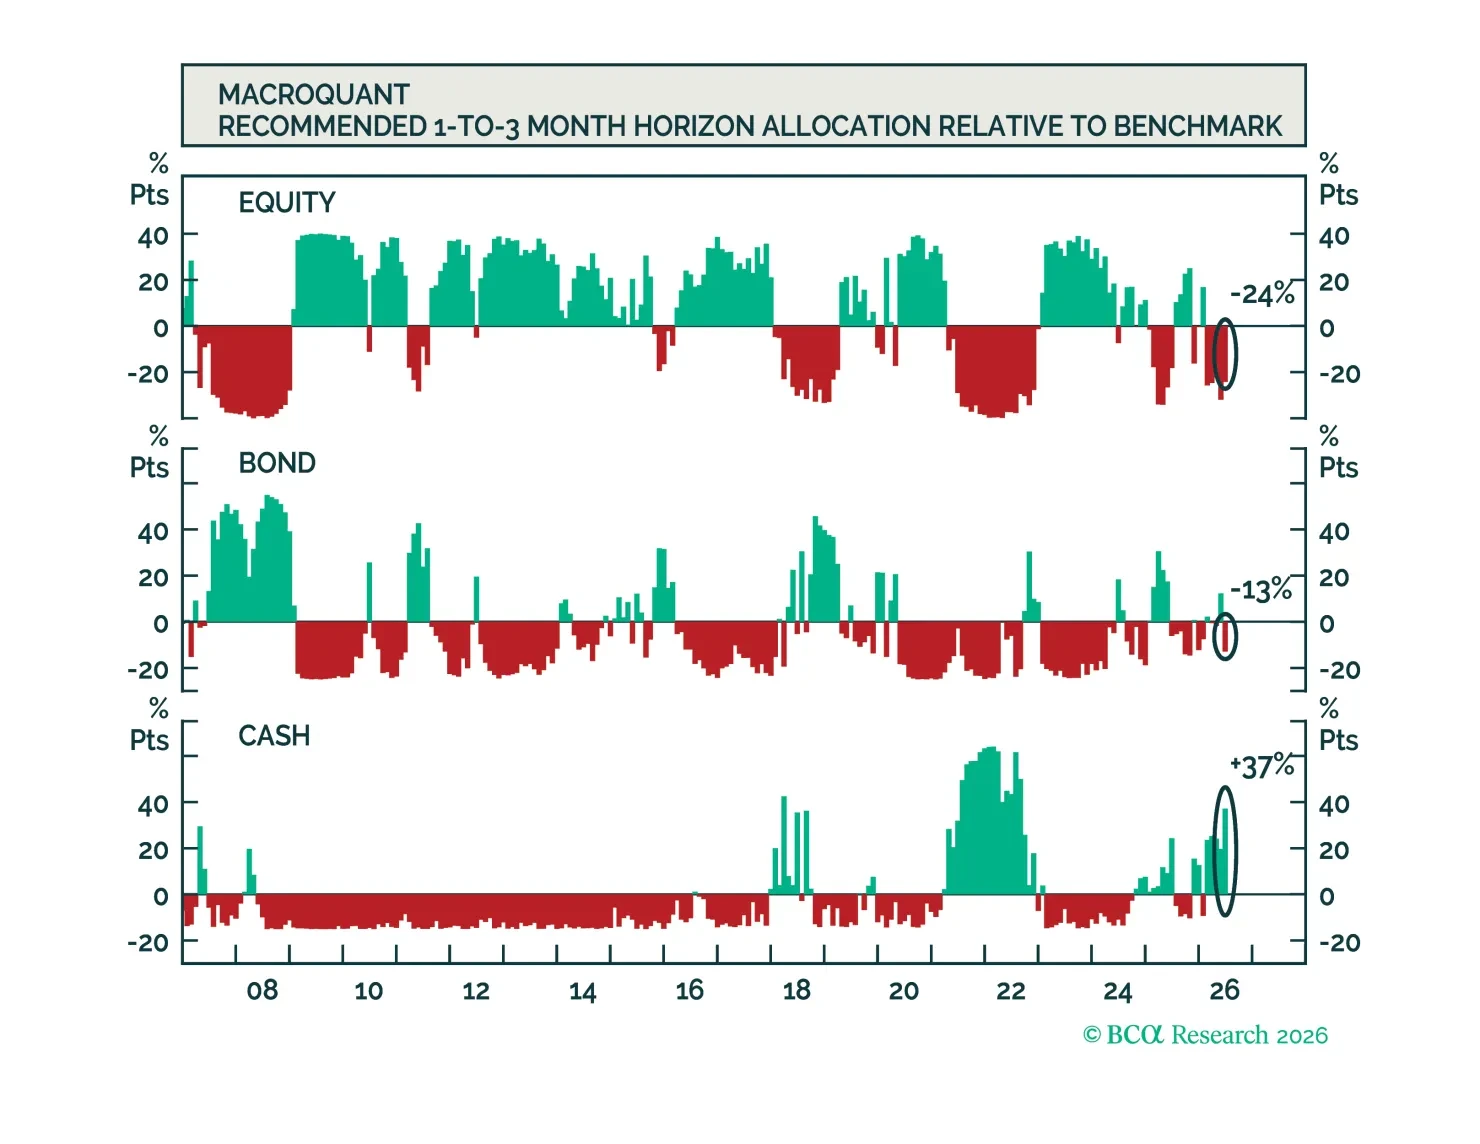
MacroQuantは株式をややアンダーウェイトと推奨し、債券ポートフォリオではベンチマークより短めのデュレーションの姿勢を取る。モデルは米ドルに非常にポジティブで、金に対しては中立、銅に対しては建設的、原油に対しては非常に強気である。