資産配分
推奨配分
推奨配分
我々がリスク資産に対して慎重な見方を示していた主要リスクの一つ、ホルムズ海峡の閉鎖が現実のものとなった。
チャート 1
テールリスク・プロテクションは有益であることが実証されている
テールリスク・プロテクションは有益であることが実証されている
幸いにも、いくつかのヘッジを組んでいた。2月のTAAのアップデートでは、エネルギー株式をオーバーウェイトに引き上げた。また、テールリスク・ストラテジーにもオーバーウェイトを置いている。当社のSPYの6月30日満期、行使価格620のプット(1月9日に取得)は、現在30%超の上昇となっている(チャート1)。
執筆時点では、株式へのダメージは小さい。グローバル株式はピークから3%下落しており、年初来では1.5%の上昇である。米国外の株式はちょうど1ヶ月分の上昇を消したに過ぎない。投資家にとっての問題は、ヘッジを売るべきか、そのままにするべきか、あるいは全体的にリスクを低減するべきかという点だ。さらに重要なのは、このような時には先を見据えて戦争を超えた影響が何かを考えることである。本レポートではこれらの点と当社の資産配分を説明する。
ホルムズ:既知の事実
市場にとって最も重要な変数はホルムズ海峡の状況である。世界の石油の20%がこのボトルネックを通航する。現在、この海峡は事実上閉鎖されている。保険契約の取り消し、そしてより重要には攻撃の可能性が大部分の通航を事実上消滅させている。
米国にとっては、紛争を早期に終わらせ海峡を開く圧力が非常に強い。これまでのTAAアップデートで説明した通り、米国の中間的な有権者は外交問題にはほとんど関心がなく、イランに対してはなおさらで、主に家計の負担可能性を気にしている(チャート2)。戦争によるインフレの急騰は、ほとんどのアメリカ人が関心を持たない戦争に対してトランプや共和党にとって致命的となりうる。現在、オッズ市場では共和党が下院だけでなく上院も失う確率が高まっている。政府はすでに対応を始めている。海峡を横断する船に対する財務省の保険提供や海軍艦艇による護衛の計画が示唆されている。
しかし、海峡の自由通航に関心があるのは米国だけではない。海峡を通過する石油の大部分はアジア向けであり、中国が主要な買い手である(チャート3)。中国自体は供給不足に対応できる備蓄を十分に持つが、その他のアジア諸国はそうではない。また、カタールでの攻撃により欧州ではLNG価格が上昇している。海上輸送ができなければ湾岸諸国は炭化水素を移動できず、貯蔵が間もなく一杯になり、減産に至る。要するに、ロシアを除くほぼ全ての国が石油の再供給を強く望んでいる。
チャート2
トランプにはTACOを行う大きなインセンティブがある
トランプにはTACOを行う大きなインセンティブがある
チャート3
ホルムズ海峡経由の石油の大部分はアジアへ向かう
ホルムズ海峡経由の石油の大部分はアジアへ向かう
ホルムズ:未知の点
今イランで発言力を持っているのは誰で、彼らの耐えうる痛みの大きさはどれくらいか?これが確実に分からない最重要の問いだ。トランプ大統領は最終的に戦争から手を引くかもしれないが、相手側がそれほど簡単に手を緩めるかは不明である。第一に、イラン体制は石油価格を上げることで交渉上有利な立場を作ろうとするだろう。第二に、ドローン攻撃の低コスト性により、軍の護衛があっても海峡の安全通航は依然として非常に困難であり続ける。第三に、多くの軍事指導部が暗殺された後、トランプ大統領が誰と交渉するのかは必ずしも明確ではない。
戦争のその先
戦争の長期的な含意を考えることは有益である。我々の見解では、次の二つの展開が重要だ:
ドローン戦の進歩により、世界で最も重要なエネルギーの海上要衝の防衛は、たとえ世界最強の軍事力でも非常に困難になる。
米国はイラン攻撃に際して他の主要同盟国に協議しなかった。もし今回のショックがより大きなものに波及すれば、実質的にヨーロッパは米国の軍事的無謀さのツケを払わされることになる。
なぜこれら二点が重要なのか?ウクライナ戦争と貿易戦争は、米国外の政策担当者に多極化した世界の現実を自覚させる重要な触媒だった。その結果、ドイツの再軍備、世界の残りへの投資の回帰、そして米国外資産のアウトパフォームがもたらされた。
チャート4
減価償却後の投資 非常に低い
減価償却後の投資 非常に低い
最近の出来事はこのプロセスを加速させるだけだ。欧州はエネルギー価格を米国の冒険主義のなすがままにする余裕はない。欧州の純投資(投資-減価償却)はパンデミック前の水準を大きく下回り続けている(チャート4)。米国も同様である。エネルギーインフラをアップグレードする動機は一層強まっている。これは長期的に見て原子力および太陽光の株式にとってポジティブだ。
投資への含意
上記は資産配分に何を意味するか?このような時こそポートフォリオ構築の価値が発揮される。幸いにも、当社のポートフォリオにはショックに耐えるヘッジがあるため、配分は概ね同じままである。いくつかの調整を実行するだけだ。
全体の資産配分
当社のベースケースは戦争の早期解決が続く。したがって、12か月の推奨は引き続き株式のオーバーウェイトである。戦争が迅速に解決すれば急激なラリーが起こる可能性がある。しかし、改善する前に状況が悪化する可能性もあり、紛争の継続期間を客観的に決定する方法はない。これらの事象に対する最良のヘッジは、ドロップダウンから我々を守る凹型(コンベックス)な金融商品を使うことである。その点で、我々のテールリスク・プロテクションは引き続き有用であろう。テールリスク・ストラテジーをオーバーウェイトから最大オーバーウェイトへ引き上げる。1これはSPYの9月30日満期、行使価格610のプットで実行する。VIXが45に達した場合には全ポジションを売却する。また紛争が解決した際にも閉じる予定だ。
フィクスト・インカム
国債(名目およびインフレ連動とも)を継続してオーバーウェイト、クレジットをアンダーウェイトのまま維持する。クレジットのリスク・リワードは長らく魅力が乏しいと主張してきたが、今回の下落局面でアンダーウェイトが有用であることが証明された。ハイイールドを買うためのより良いエントリーポイントを待っている。デュレーションのニュートラル配分にも満足している。インフレリスクは明らかに増している。
株式セクター
現在のセクター配分は現環境に対して堅固であるはずだ。素材セクターと資本財セクターをオーバーウェイトしており、この戦争が加速させた構造的な設備投資の急増から恩恵を受けるであろう。引き続きエネルギー株式をオーバーウェイトしており、株式パフォーマンスの良いヘッジとなっている。高値圏の消費者株は、原油価格の上昇が可処分所得を圧迫すれば苦戦するだろう。
株式:国別
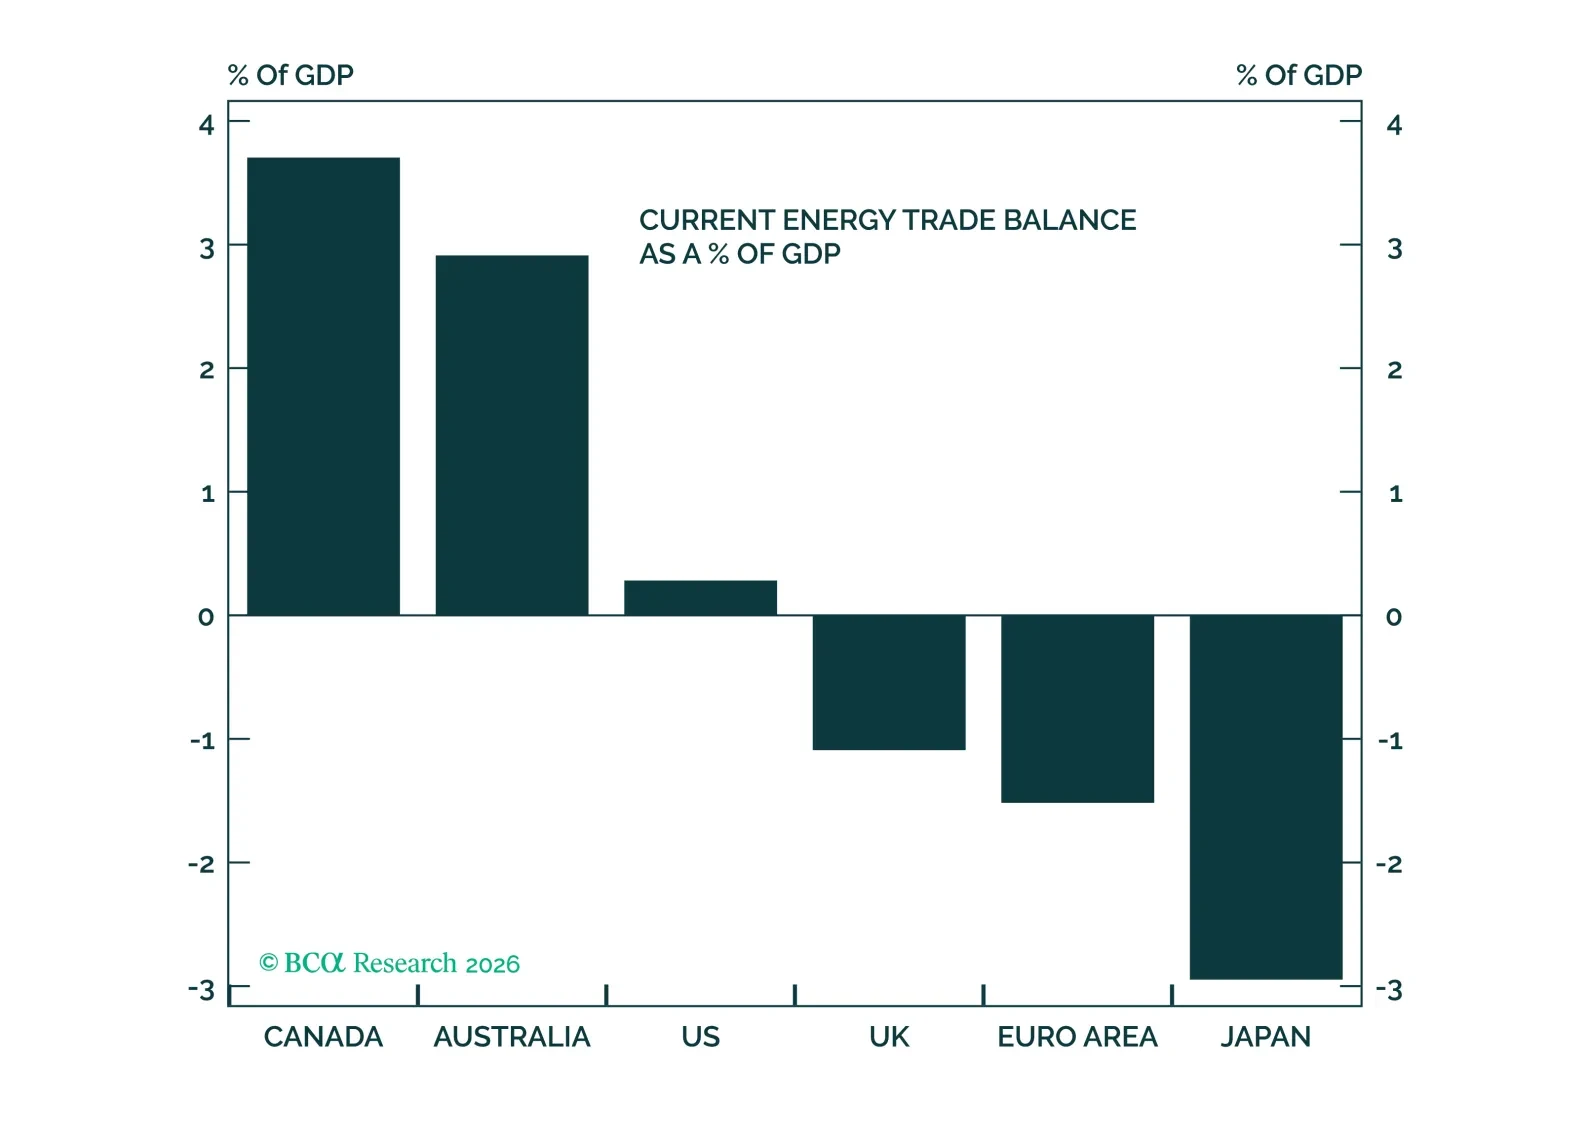
我々が最も見当違いになり得るのは国別配分だと考えている。米国株に対する景気循環的なアンダーウェイトを維持しつつ、オーバーウェイトのエクスポージャーを分散する。重要なのは、カナダやオーストラリアのようにエネルギーの余剰がある国に分散することだ(チャート5)。これら両市場をオーバーウェイトに引き上げる。資金は中国、欧州、日本のオーバーウェイトを減らして捻出するが、これらのオーバーウェイトは引き続き維持する。
チャート5
エネルギー輸出超過国を選好する
エネルギー輸出超過国を選好する
通貨
チャート6
DXYが週間終値で200日移動平均線を上回った場合、DXYをニュートラルに格上げする
DXYが週間終値で200日移動平均線を上回った場合、DXYをニュートラルに格上げする
当社のFXストラテジストのArtem Sakhbievは最近示した通り、米ドルの上昇はセーフヘイヴンのフローから来ているようには見えず、むしろ貿易条件を見越した動きである。従来の地政学的な安全資産であるCHFは売られている。我々は米ドルのアンダーウェイトを維持するが、週次終値で200日移動平均を上回るクローズがあれば、米ドルをニュートラルに格上げするトリガーとするべきである(チャート6)。CADとAUDの両通貨をオーバーウェイトに格上げする。これらは貿易条件の恩恵を受けるはずだ。
Juan Correa, CFA, チーフ・ストラテジストグローバル・アセット・アロケーションJuanC@bcaresearch.com
LinkedInとXでフォローしてください
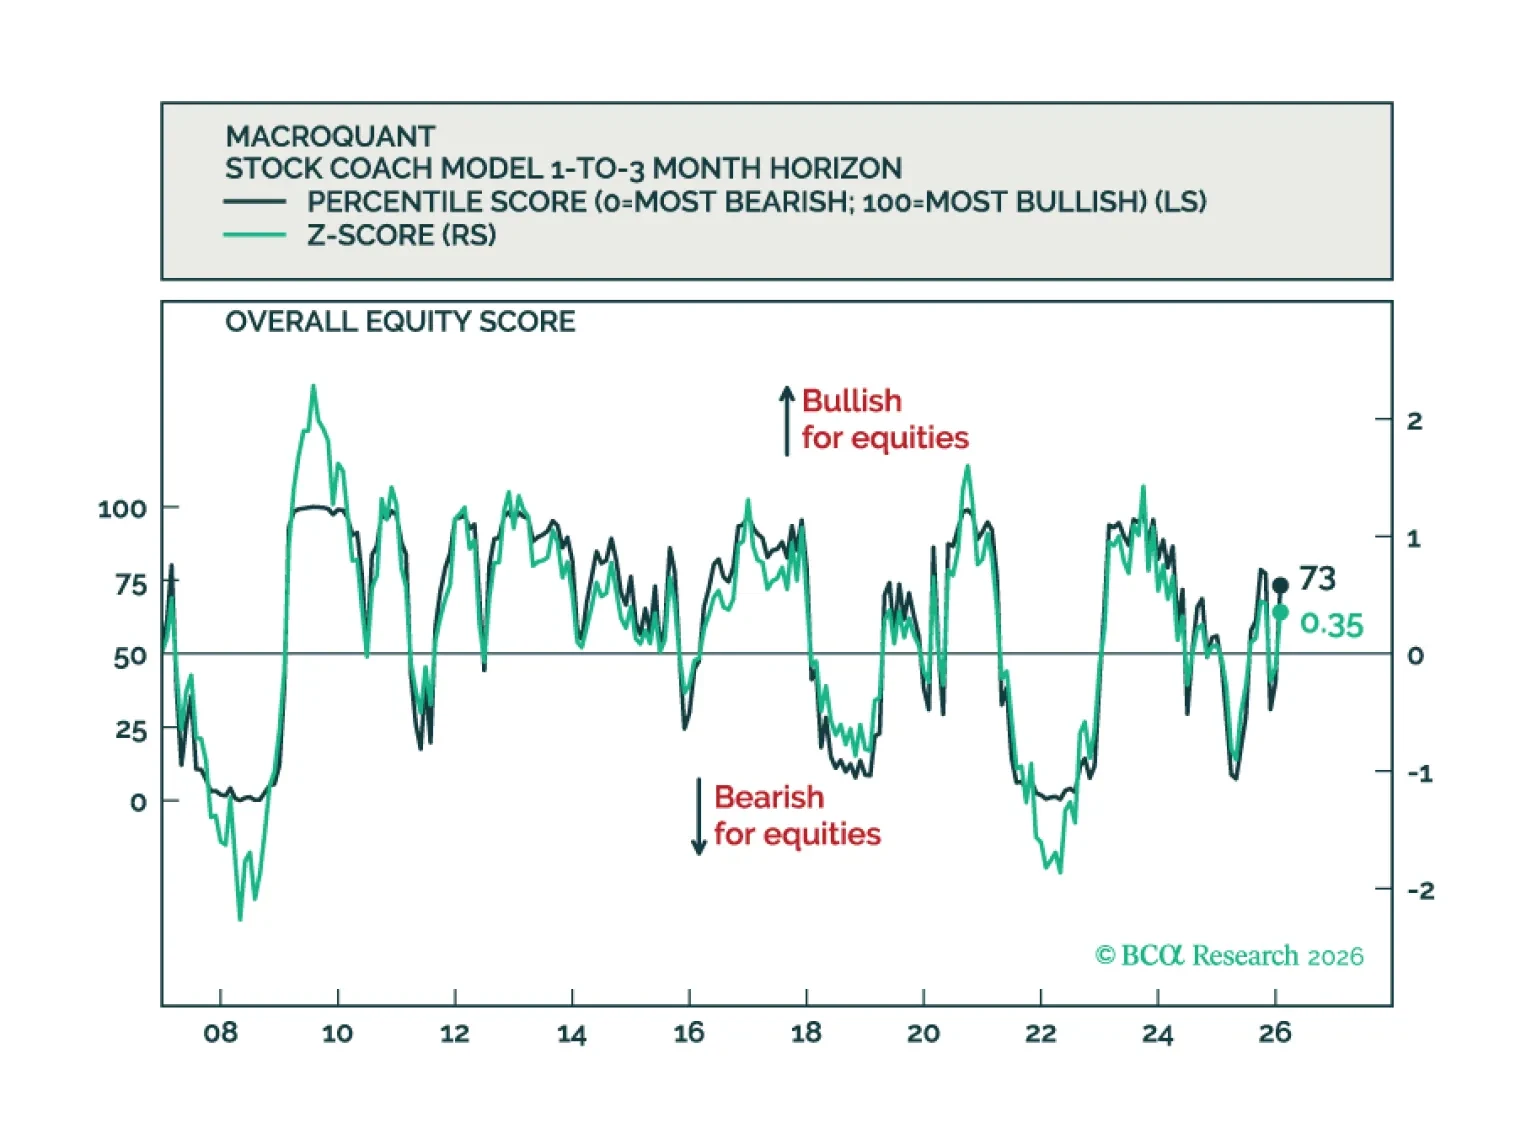
MacroQuantはエクイティに対して小幅のオーバーウェイトを推奨し、フィクスト・インカムのポートフォリオではベンチマークを上回るデュレーション姿勢を採り、米ドルに対しては依然として弱気で、原油をニュートラルに格下げし、銅と金に対しては強気です。
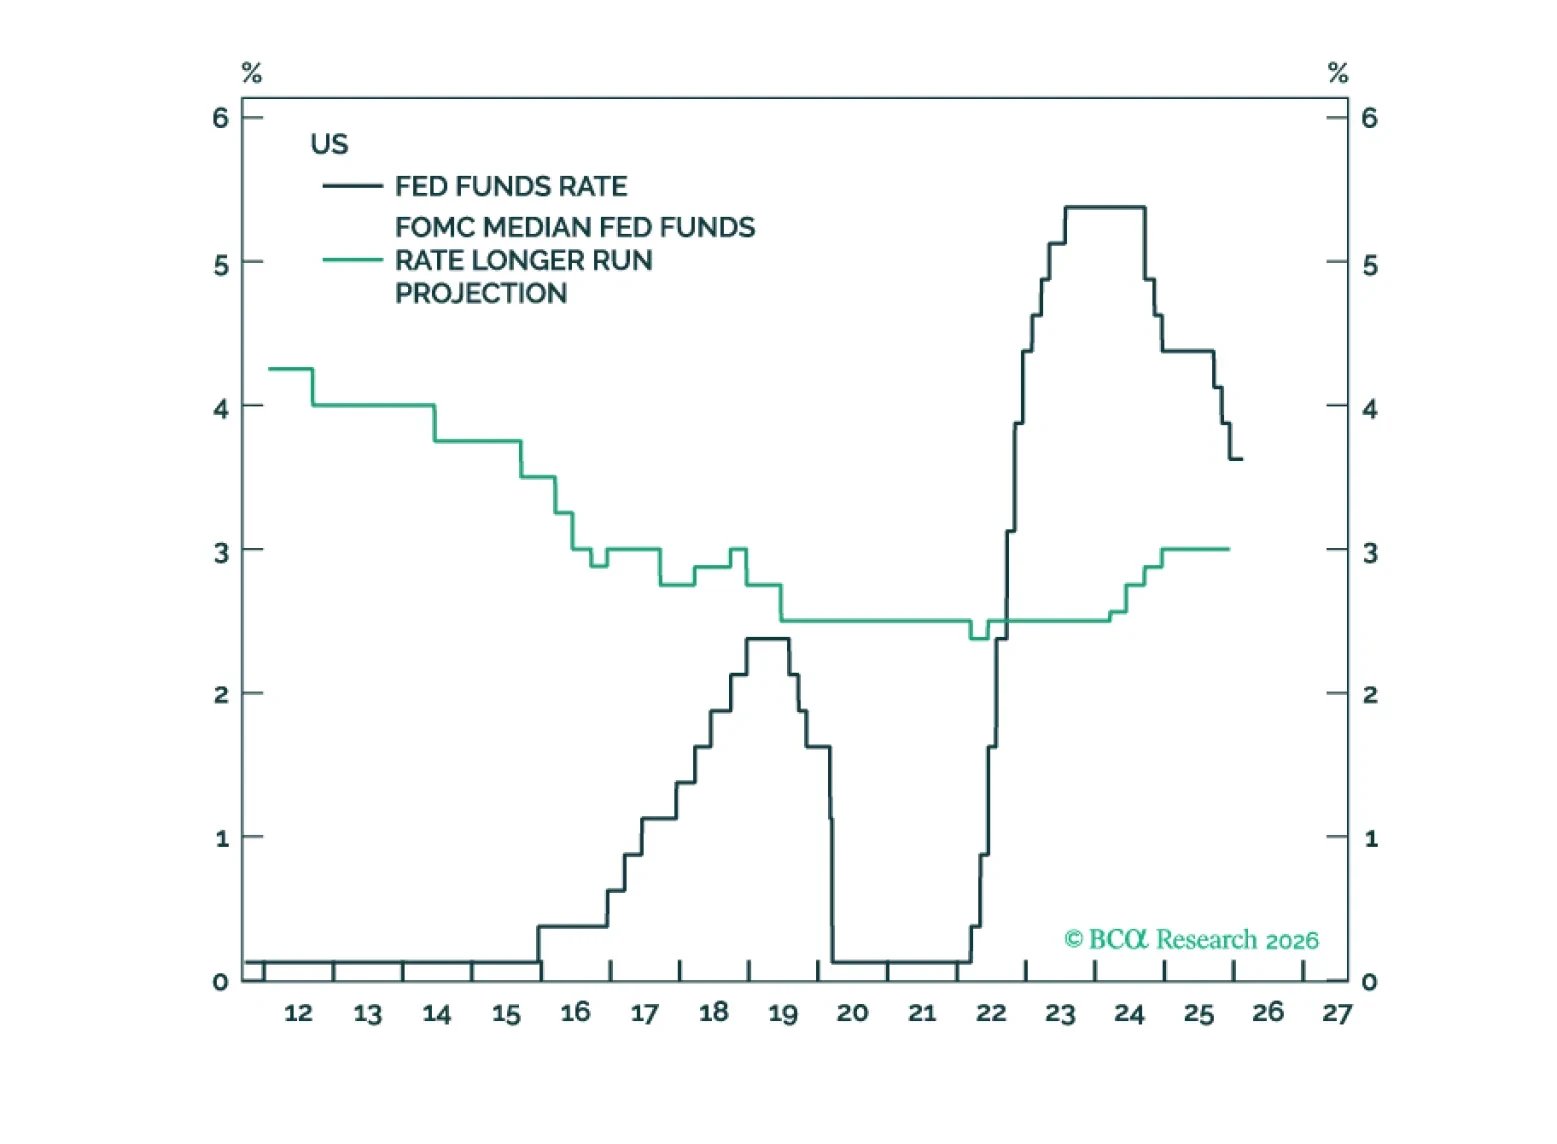
米国の中立金利は、反転のリスクがあるさまざまな要因によって下支えされている。これらにはAIの設備投資ブーム、大規模な財政赤字、そして極めて高い家計資産水準が含まれる。したがって、今後数年間で金利は下方に向けて予想外の動きをする可能性が高い。
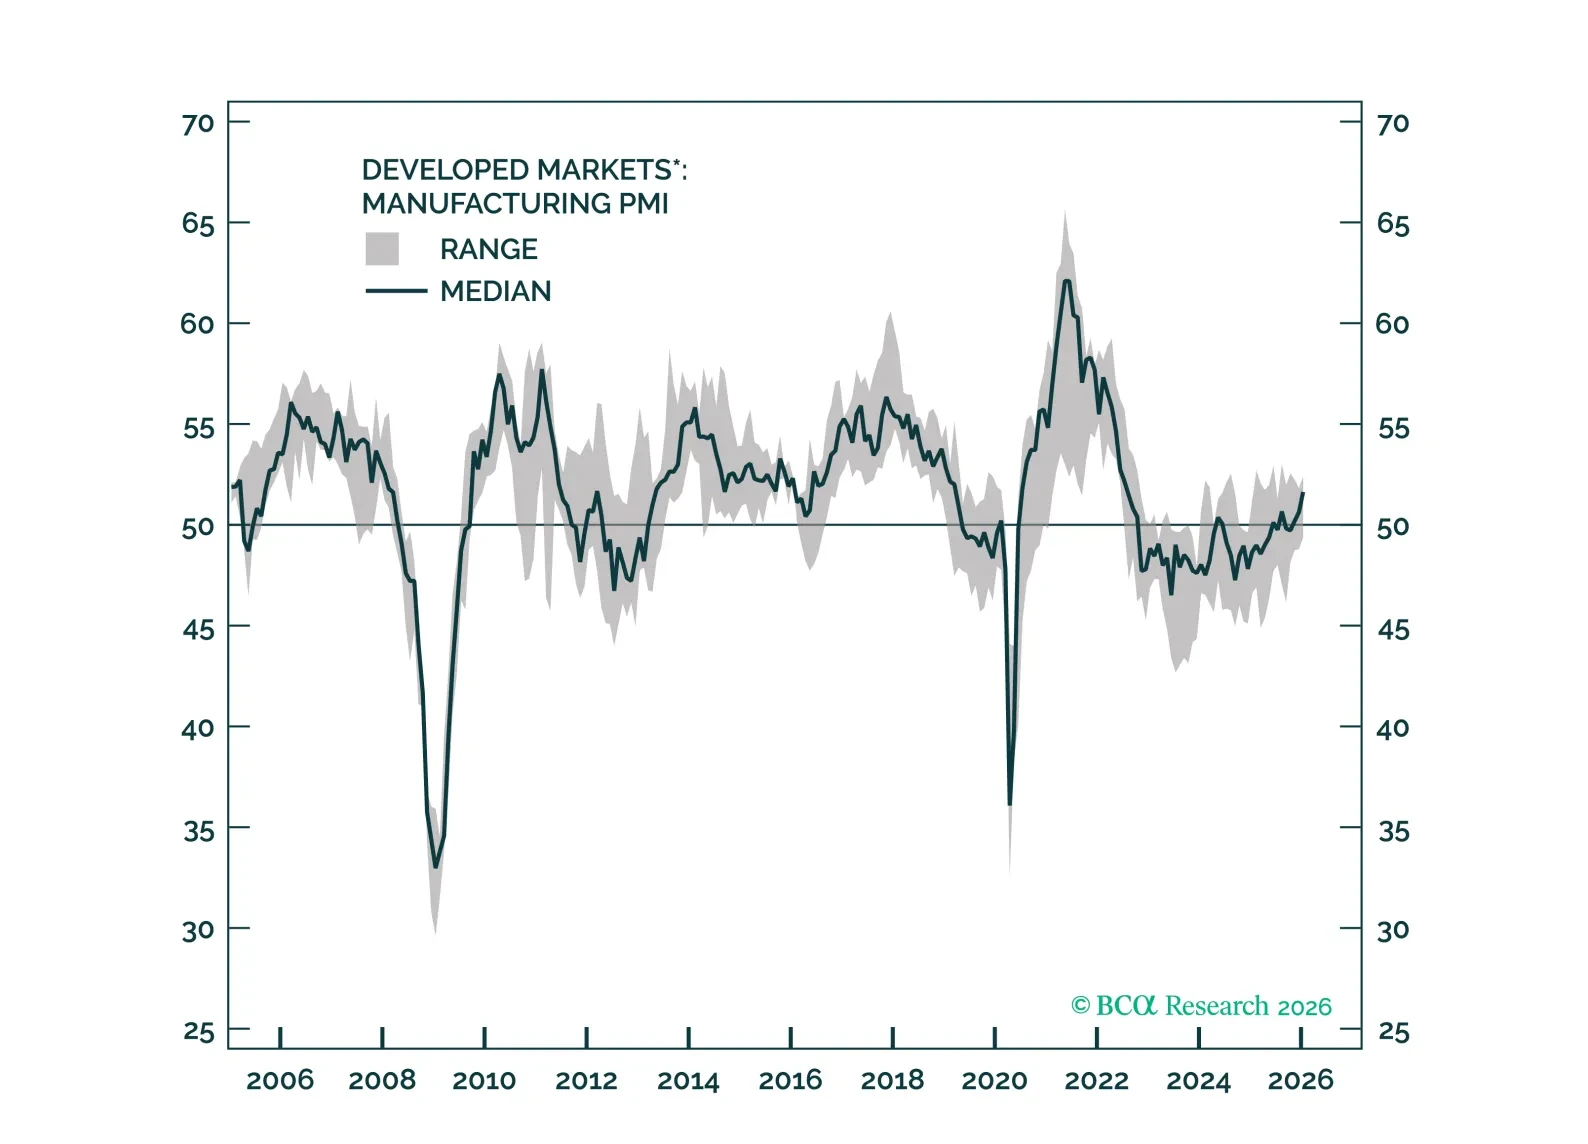
過去1か月間、トランプ政権の行動が見出しを独占してきた。それらはすべてノイズに過ぎない。注目すべきは米国以外の各国の反応だ。米国以外の政策立案者は現在、自国経済の刺激と改革に注力している。世界の成長は加速しているが、それに伴うインフレの上昇は見られていない。この組み合わせはリスク資産にとってポジティブであるだけでなく、米国除くエクイティのリターンを一段と押し上げている。フィクスト・インカムとデュレーションを格下げする。
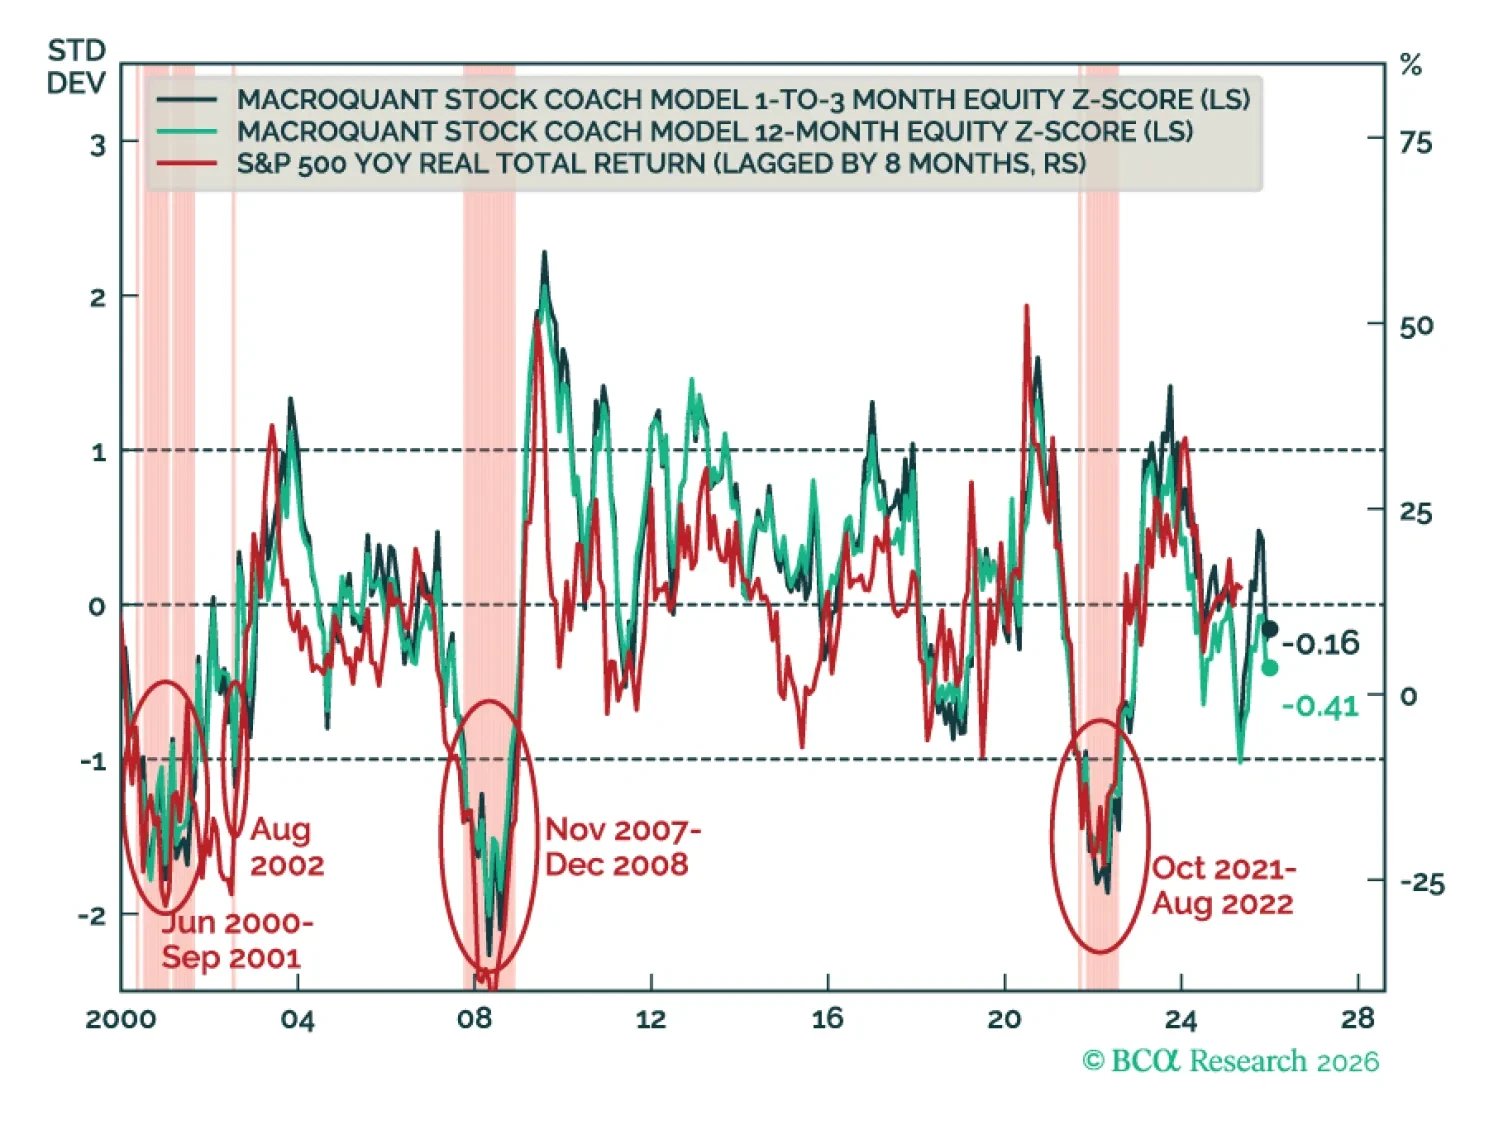
マクロクォントはエクイティをややアンダーウェイトと推奨し、フィクスト・インカムのポートフォリオではベンチマークより短めのデュレーションを志向し、米ドルに対して弱気を維持し、原油と銅をオーバーウェイトに格上げし、金に対しては強気である。
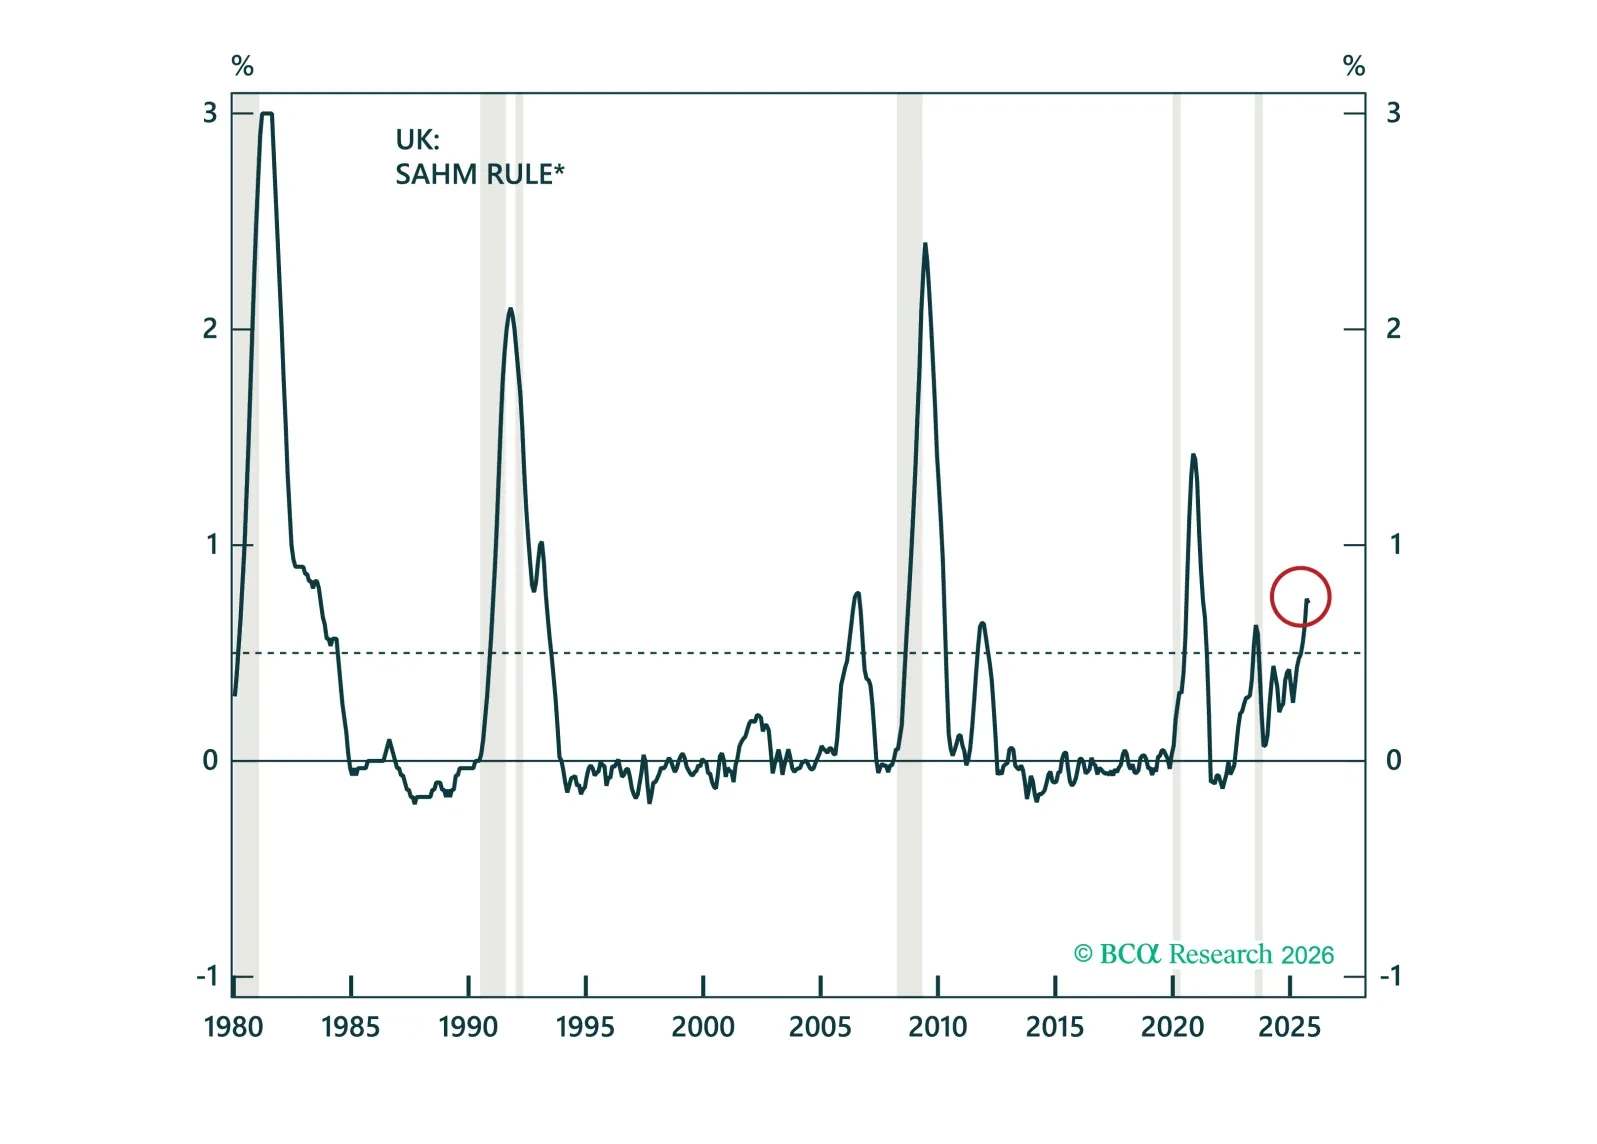
英国の景気後退リスクは明らかに高まっています。本スペシャルレポートでは、労働市場の悪化、賃金成長の鈍化、そしてインフレの正常化が、今後のイングランド銀行(BoE)によるより深い利下げを後押しする理由を詳しく分析します。その後、ギルト、ポンド、英国エクイティにどうポジショニングすべきかを論じます。
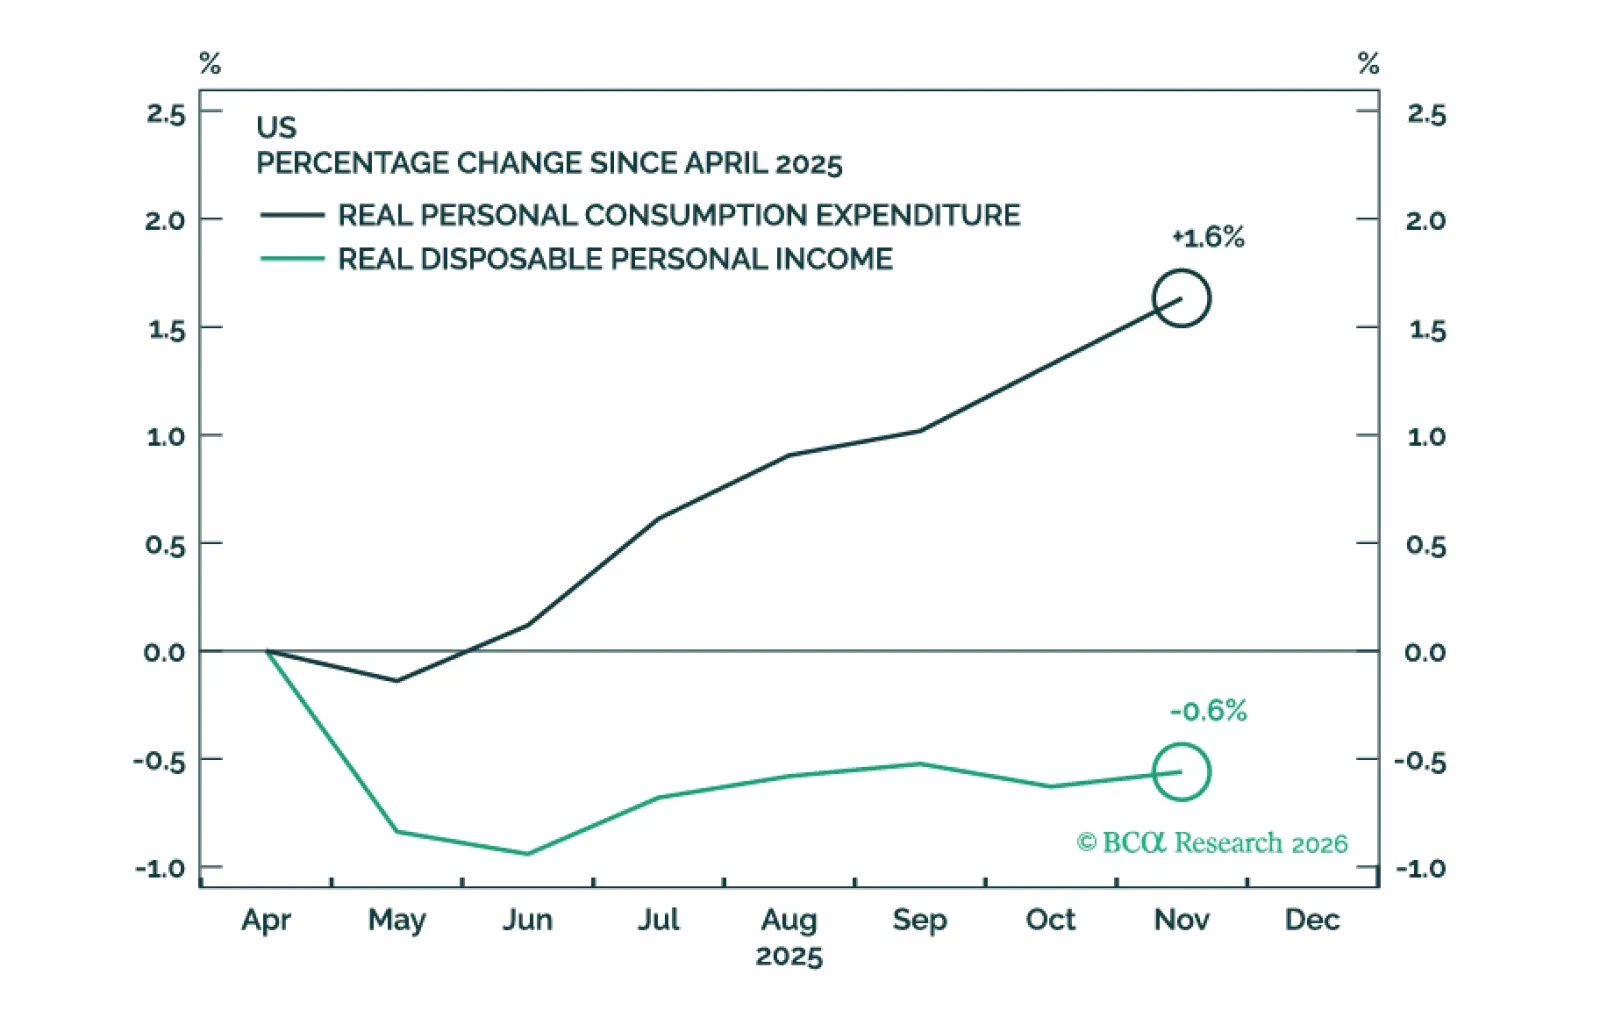
最近の経済指標は概ね堅調でした。 最高裁がトランプ大統領の関税を無効とすれば、米国の今後12か月の景気後退確率を50%から40%に引き下げます。これにより、シナリオ加重のS&P 500に対する2026年末の価格目標は6200から6375に引き上げられます。
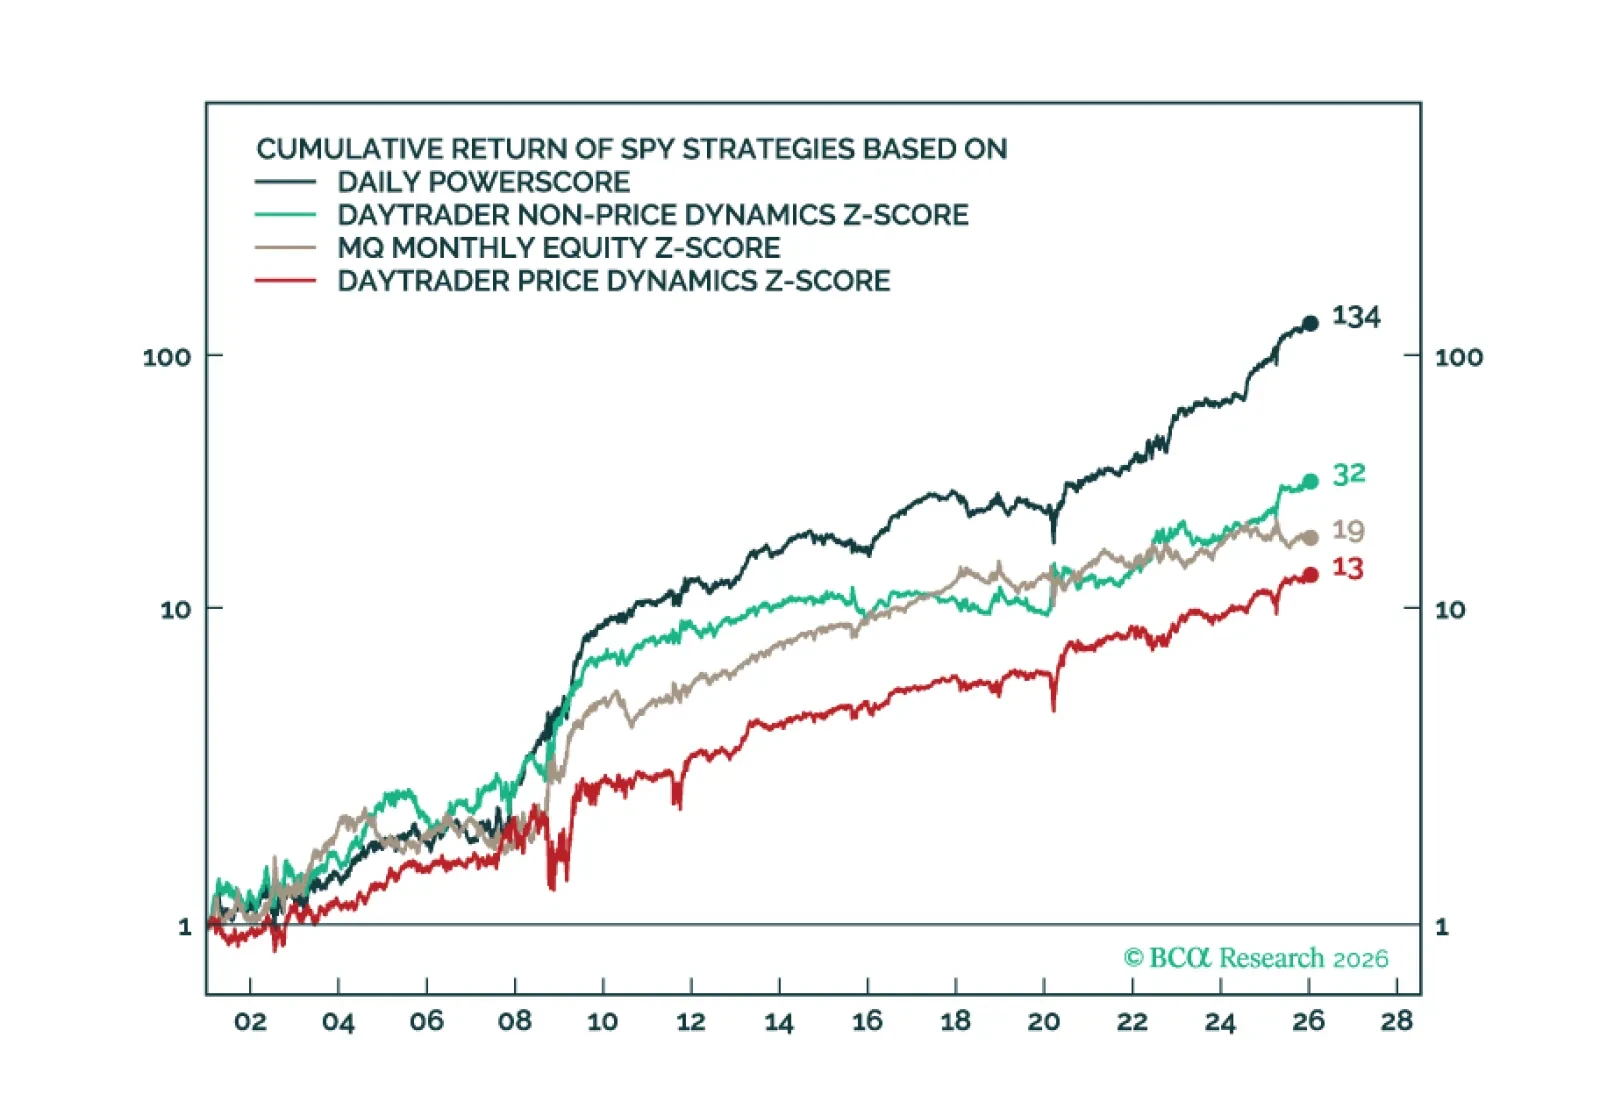
ここ数か月、当社は見通しの精度を高めることを目的に新しいマーケットタイミング・ツールを導入してきました。本日のレポートは、超高頻度のデイリー・オシレーターズを取り上げており、S&P 500の短期的な方向性と長期米国債の動向に関する毎日のシグナルを提供します。

当社の第1四半期の見通しでは、世界的な成長、カーブの動向、政策のサプライズを分析し、それをグローバル・フィクスト・インカム・ポートフォリオの推奨アロケーションおよび取引に反映させます。