製造
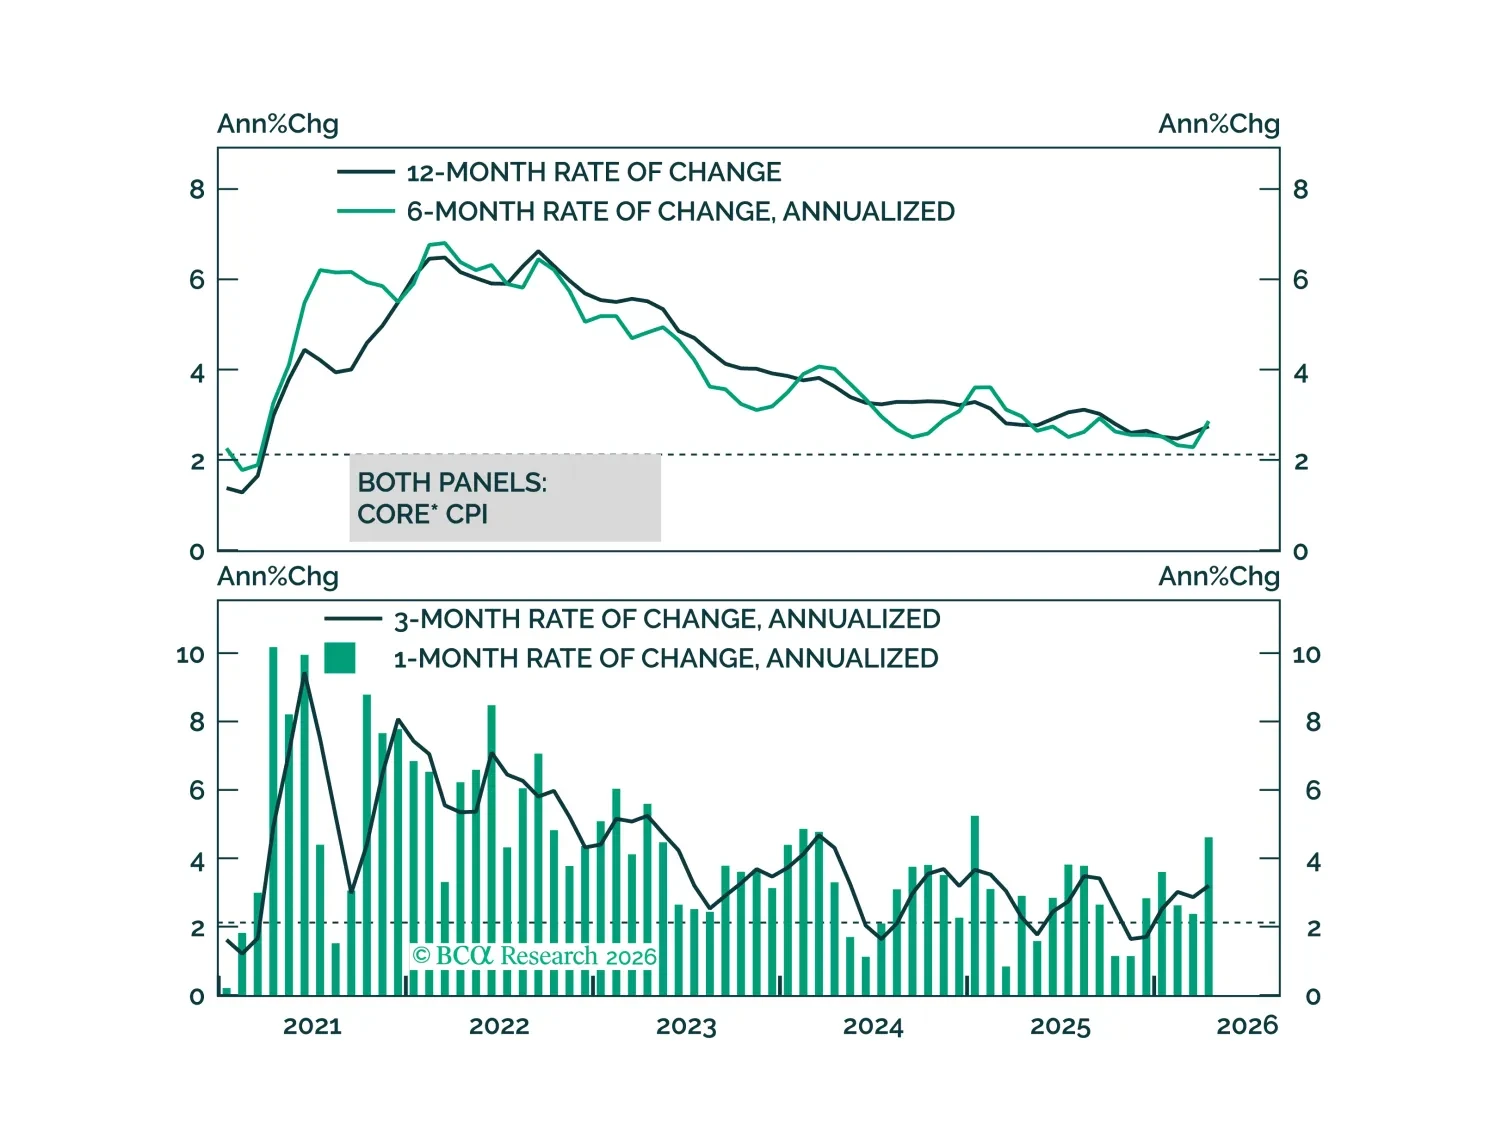
The April CPI report showed clear evidence of the direct effect of higher oil prices on inflation but, so far, limited evidence of passthrough to core.
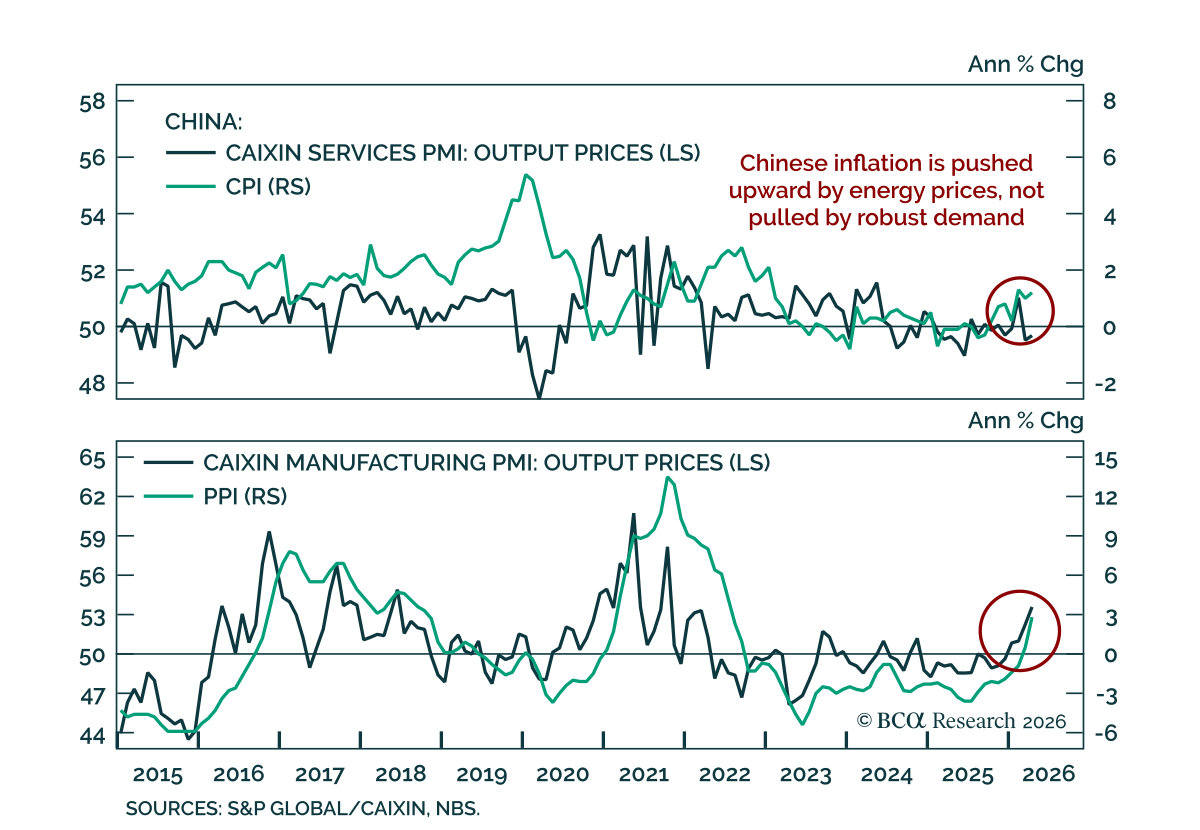
中国のインフレは予想を上回る結果となったが、その上昇は需要の強さというよりもエネルギー価格の上昇を反映している。 CPIは前年比1.2%上昇し、予想の0.9%を上回った。一方PPIは前年比2.8%と、コンセンサスのほぼ2倍でより大きな驚きだった。PPIの動きは企業利益に直接影響するため重要だが、増加の大半はエネルギー価格の上昇に起因しているようで、中国の価格統制がラグを生んでいる。鉱業の生産者物価や原材料価格も重要な寄与要因だった。…
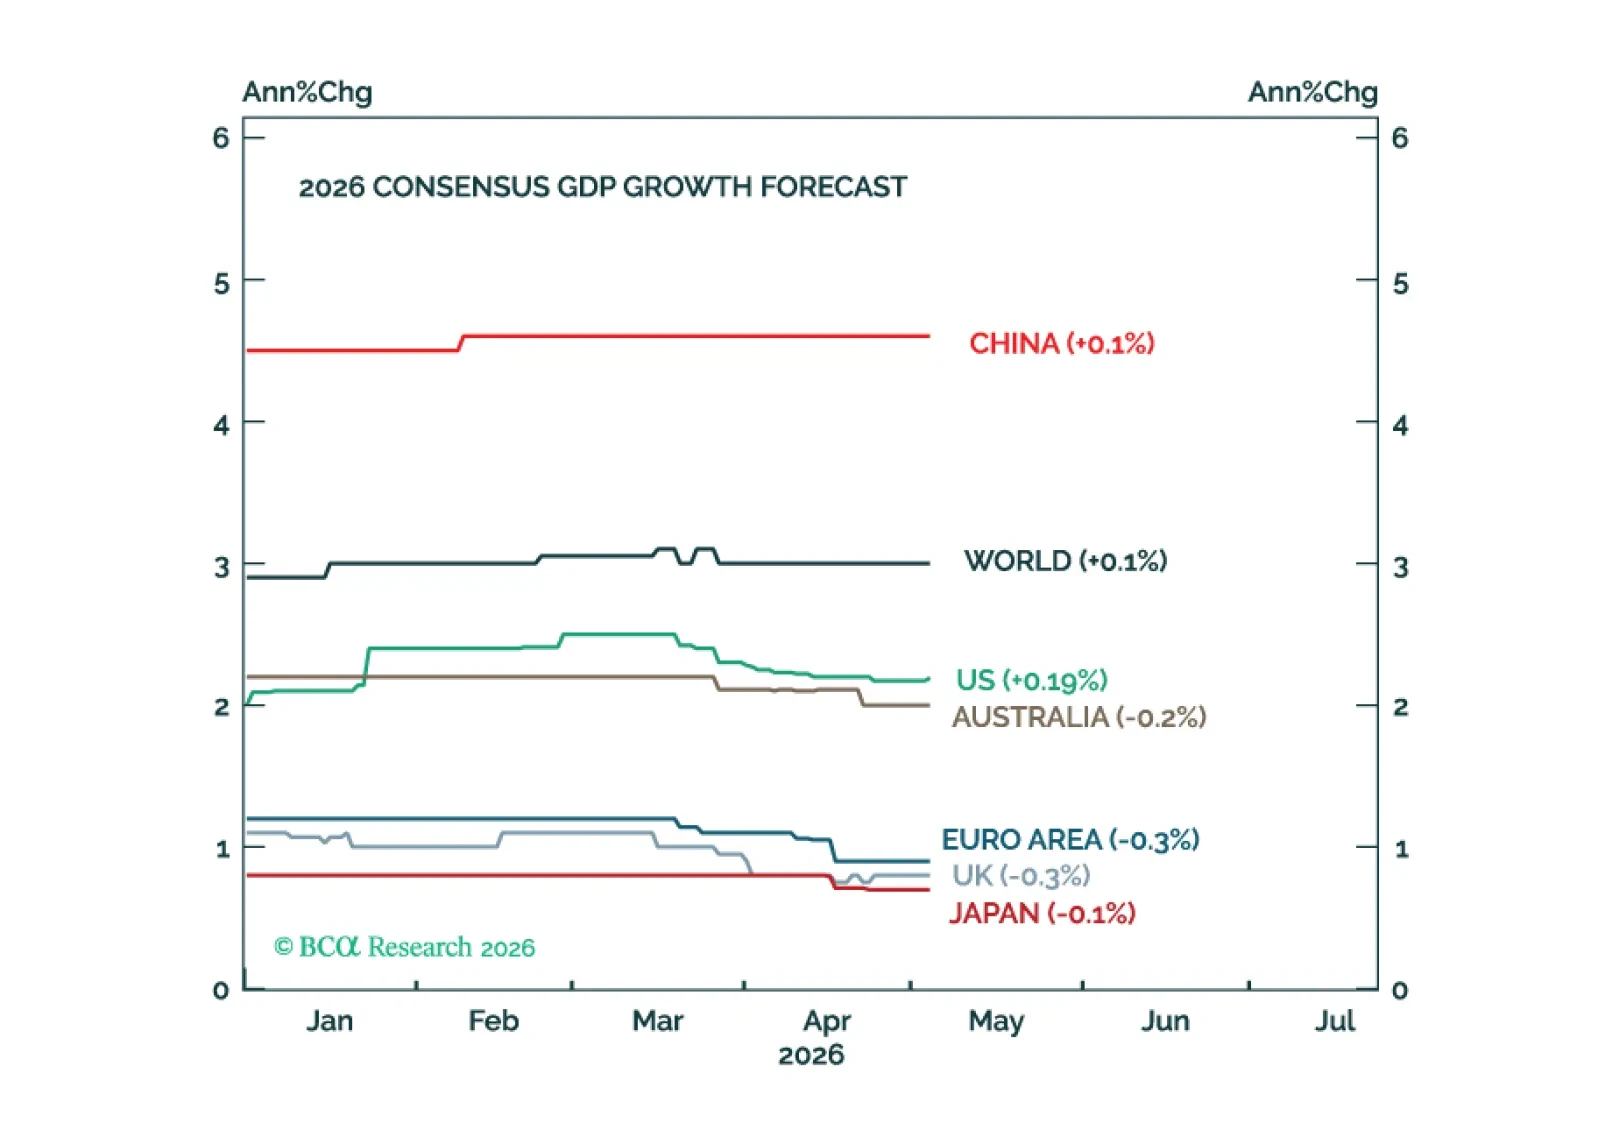
世界経済はこれまでのところ原油ショックを比較的うまく乗り切ってきた。しかし、ホルムズ海峡が6月まで閉鎖されたままであれば、不況リスクは大幅に高まるだろう。

ISM: スタグフレーションのかすかな兆し ISM: スタグフレーションのかすかな兆し 4月のISM製造業報告は表面上は横ばいだったが、成長面では弱まり、下層ではインフレが加速した。 指数は52.7で据え置かれ、予想を下回った。表面的なヘッドラインは変わらないものの、基調的なシグナルはわずかな成長悪化を示した。新規受注は53.5から54.1に上昇したが、生産は緩み、雇用はさらに縮小した。納期の長期化がヘッドラインの数値を支えた。 インフレ圧力は高まり、支払価格(prices…


フィラデルフィア連銀が回復力を確認 フィラデルフィア連銀が回復力を確認 4月のフィリー・フェド調査は予想を上回り、エネルギーショックにもかかわらず底堅い製造活動を示しました。ヘッドライン指数は18.1から26.7に上昇しました。新規受注と出荷はいずれも強く、増加しました。労働関連のシグナルは混在しており、雇用項目は縮小した一方で労働時間は延びました。期待はわずかに上向き、高水準にとどまりました。設備投資の意向も増加しました。…

4月のEmpire調査は予想を上回り、物価圧力が高まる中で活動がやや改善していることを示しました。 総合指数は3月の-0.2から11に上昇しました。新規受注と出荷は大幅に増加しました。雇用関連の指標も改善し、雇用の伸びが加速し、労働時間も大幅に増加しました。企業が給与調整ではなく労働時間で不確実性に対応しているため、私たちは各種調査の労働時間を注視しています。…

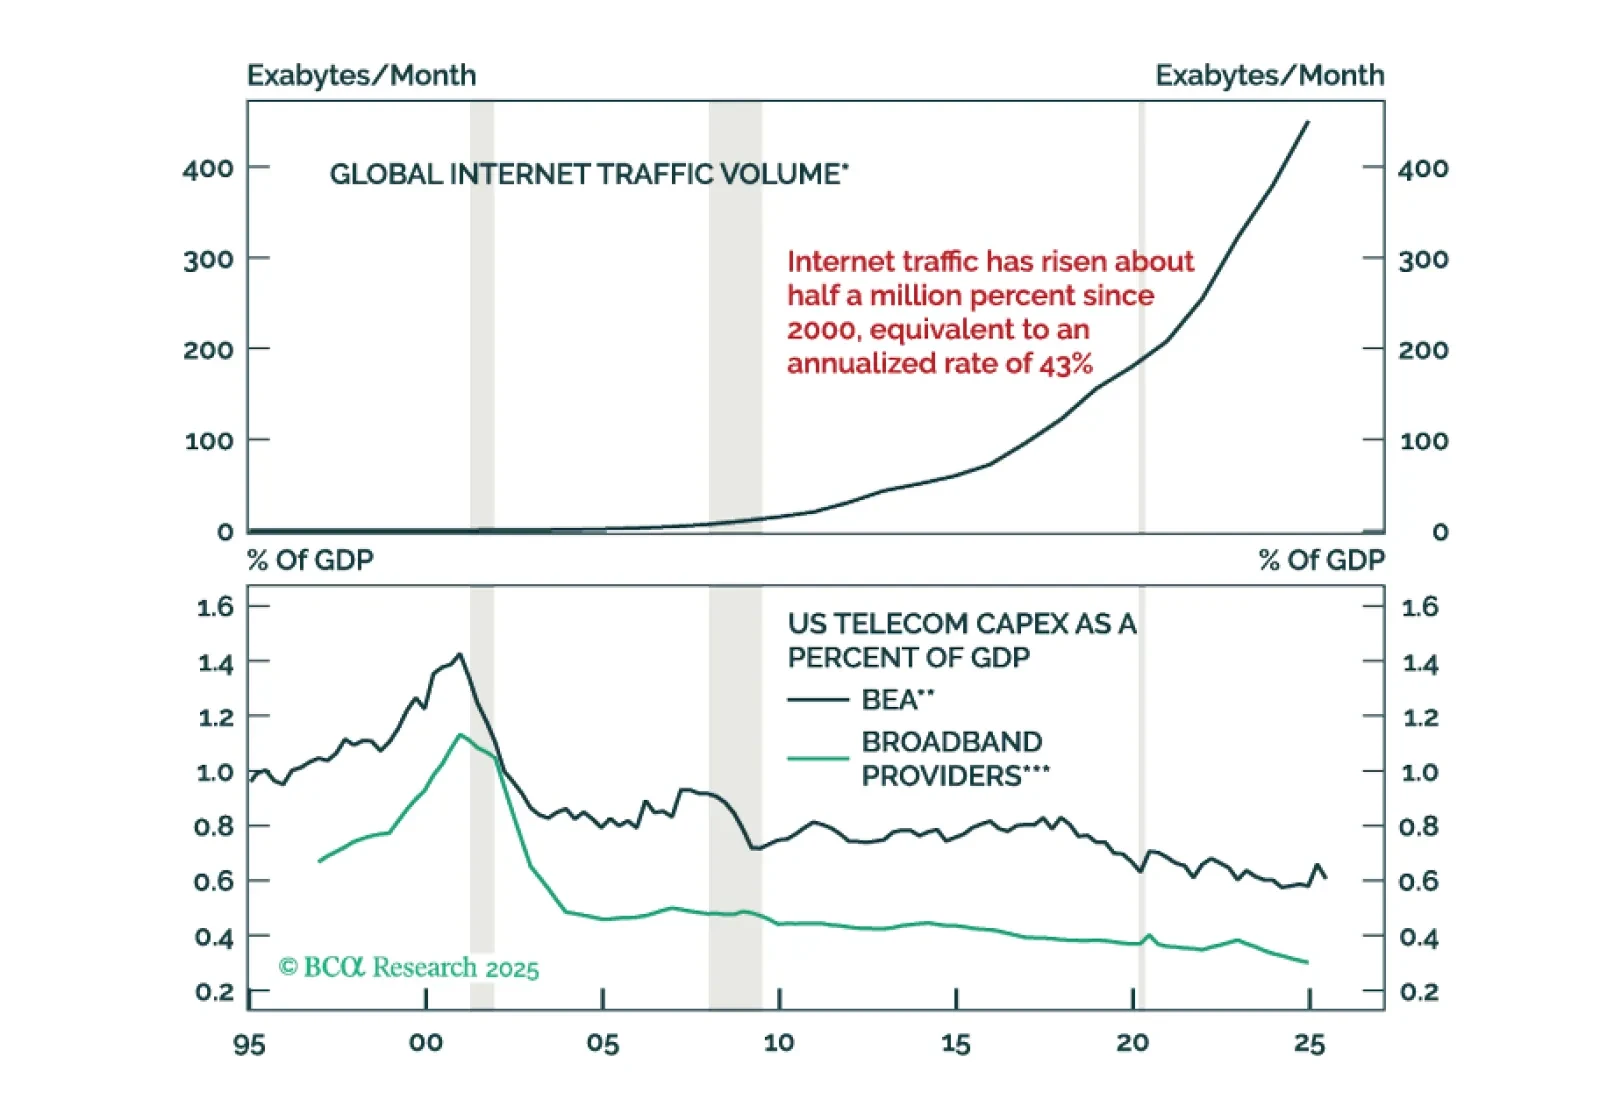
今年も、AIブームがバブル崩壊に至った未来を振り返る形で、2026年の見通しをお届けします。
来週、水曜日の12月17日午前10時30分(EST)/ 午後3時30分(GMT)/ 午後4時30分(CET)に開催されるウェブキャストで、経済と金融市場についての議論にぜひご参加ください。また、APAC向けのウェブキャストは、12月16日(火)午後8時(EST)/ 翌日午前9時(HKT)に開催されます。
これをもって、本年の締めくくりとさせていただきます。皆さま、そしてご家族の皆さまにとって、幸せで健康な2026年でありますようにお祈りしております。次回は1月2日(金)に「マクロクアント・モデル・アップデート」をお届けします。
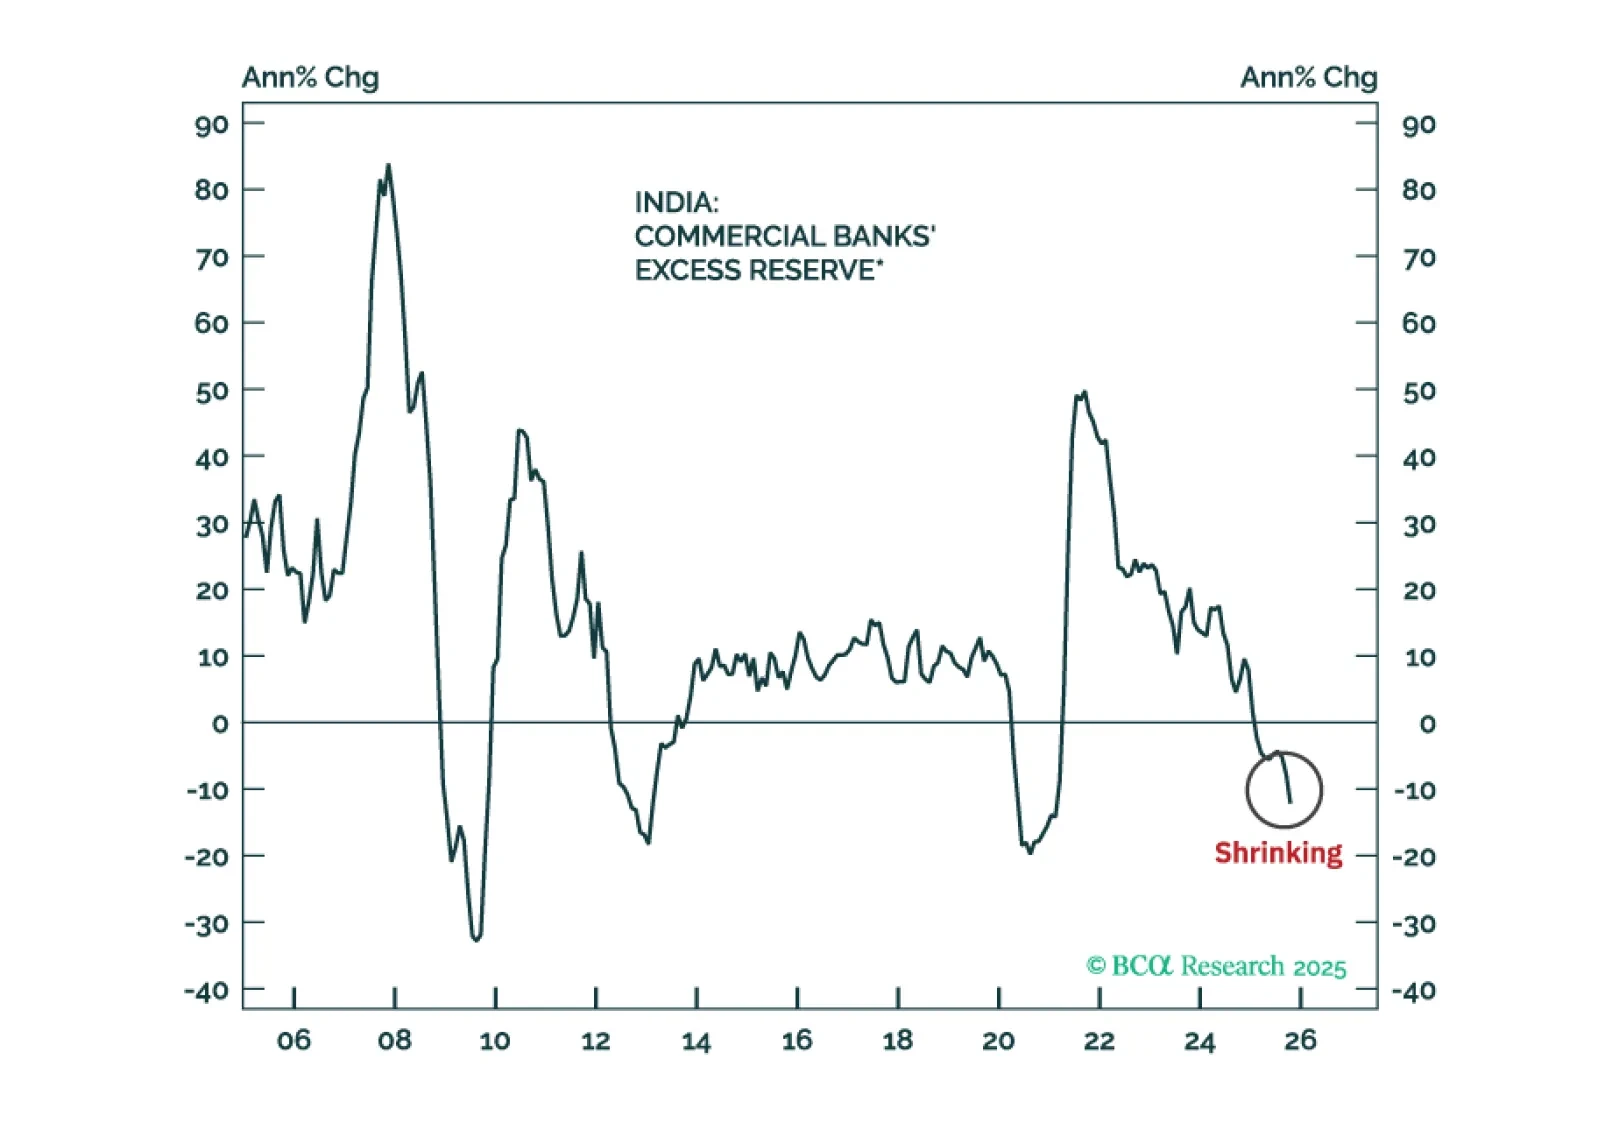
インド株は利益の失望により、絶対的な観点でさらに下落する可能性があります。しかし、EMエクイティベンチマークに対するパフォーマンスの劣後は遅れており、アンダーウェイトからニュートラルへの配分変更が妥当です。