経済
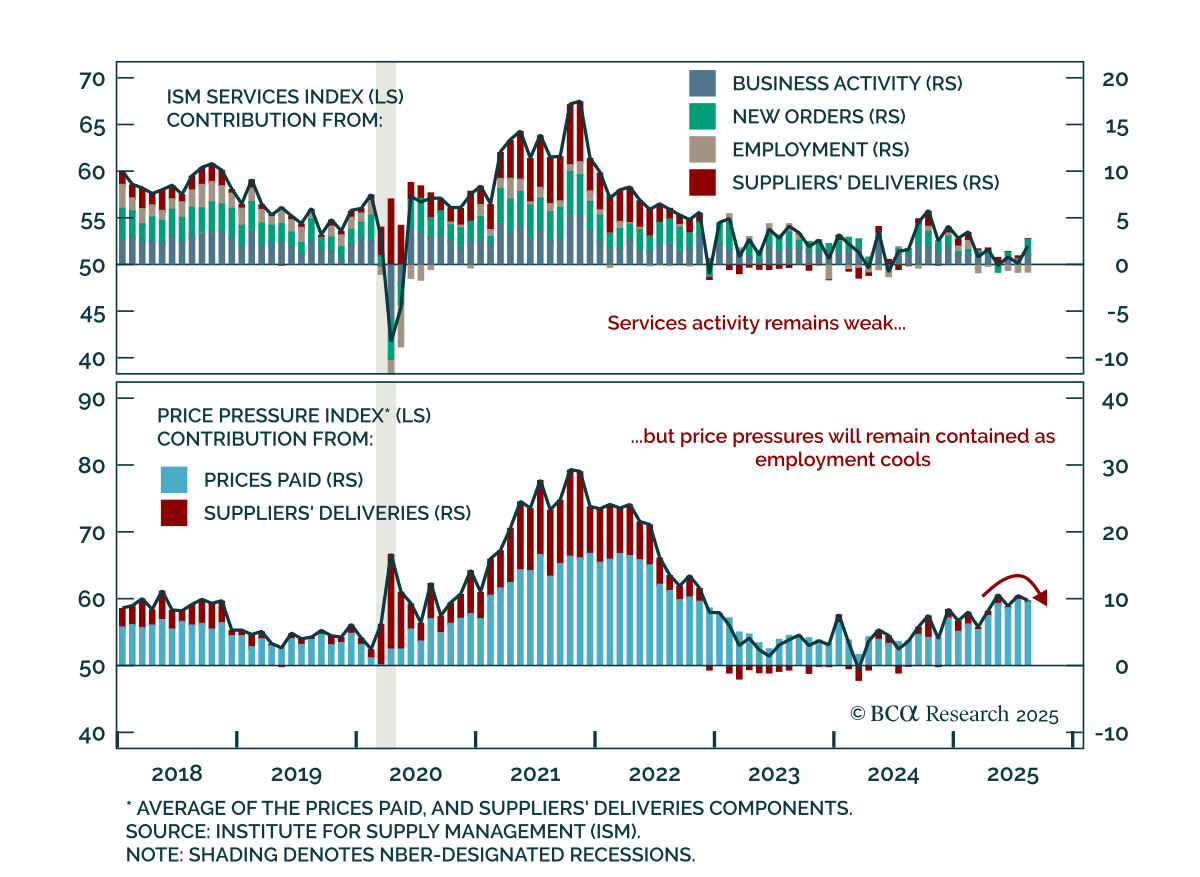
雇用の弱さがISMサービスの強さを損なう 雇用の弱さがISMサービスの強さを損なう 8月ISMサービス指数は予想を上回ったが、雇用の弱さが脆弱な勢いを浮き彫りにした。 指数は50.1から52.0に上昇し、事業活動と新規受注が牽引しました。しかし、雇用コンポーネントは46.5で収縮状態のままでした。…
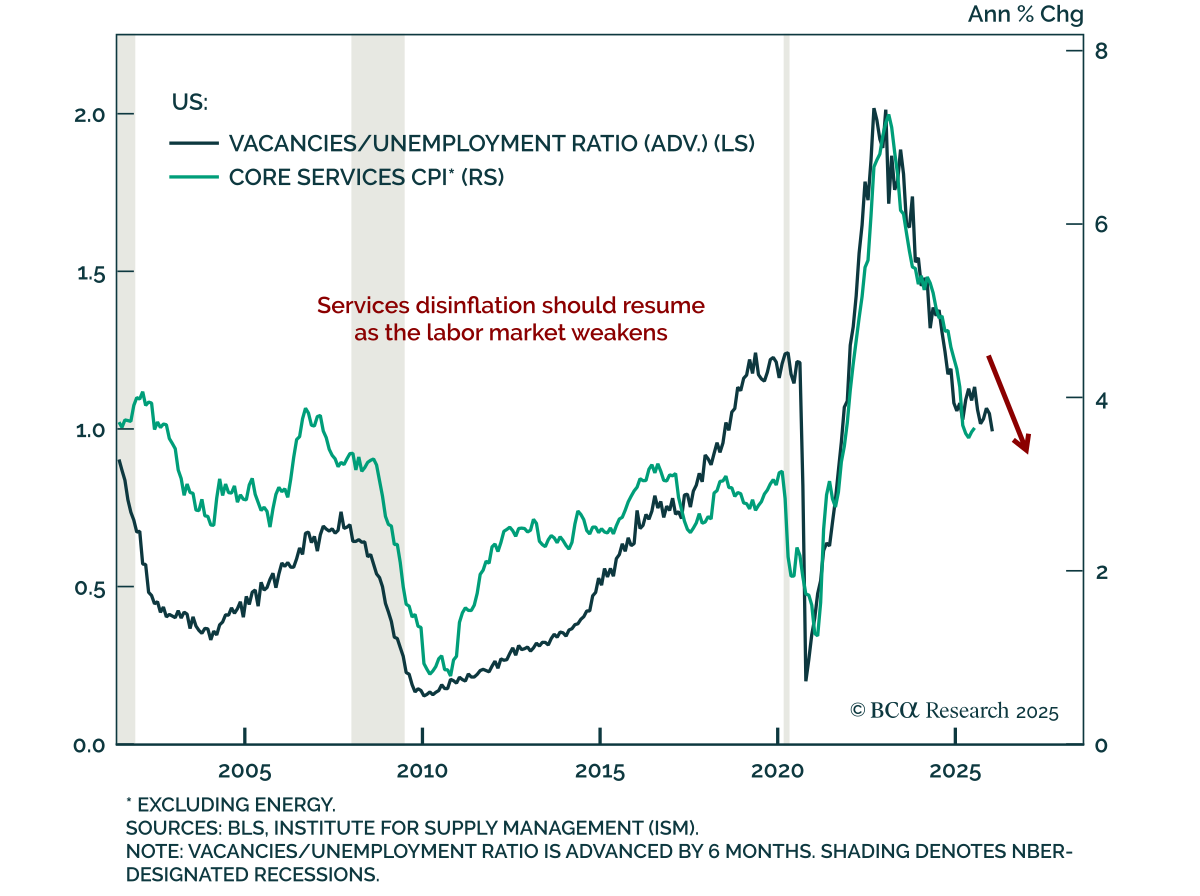
7月JOLTSは労働市場の勢いの減速を確認 7月JOLTSは労働市場の勢いの減速を確認 7月の米国求人件数は10か月ぶりの低水準となり、労働市場の弱まりが続いていることを明確に示しました。…
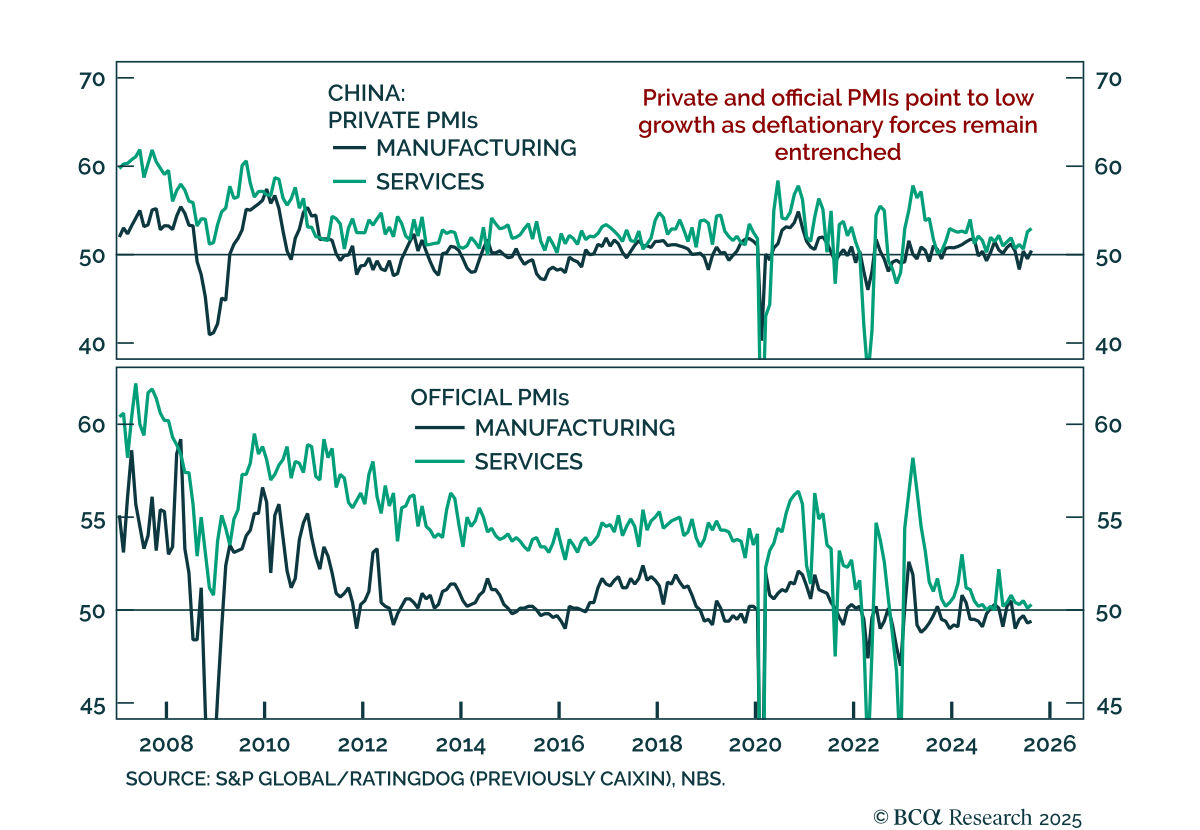
中国のPMIの改善はターゲット型刺激策の必要性を変えない 中国のPMIの改善はターゲット型刺激策の必要性を変えない 中国の8月PMIは改善しましたが、基礎データは弱さが持続し、モメンタムが限られていることを示しています。 公式のNBS総合指数は50.2から50.5に上昇し、製造業は49.4と依然として縮小状態にあり、サービス業は50.3までわずかに上昇しました。民間PMIはより強い上昇を示し、製造業(50.5)とサービス業(53.0)に牽引されて、総合指数が50.8から51.9に上昇しました。…
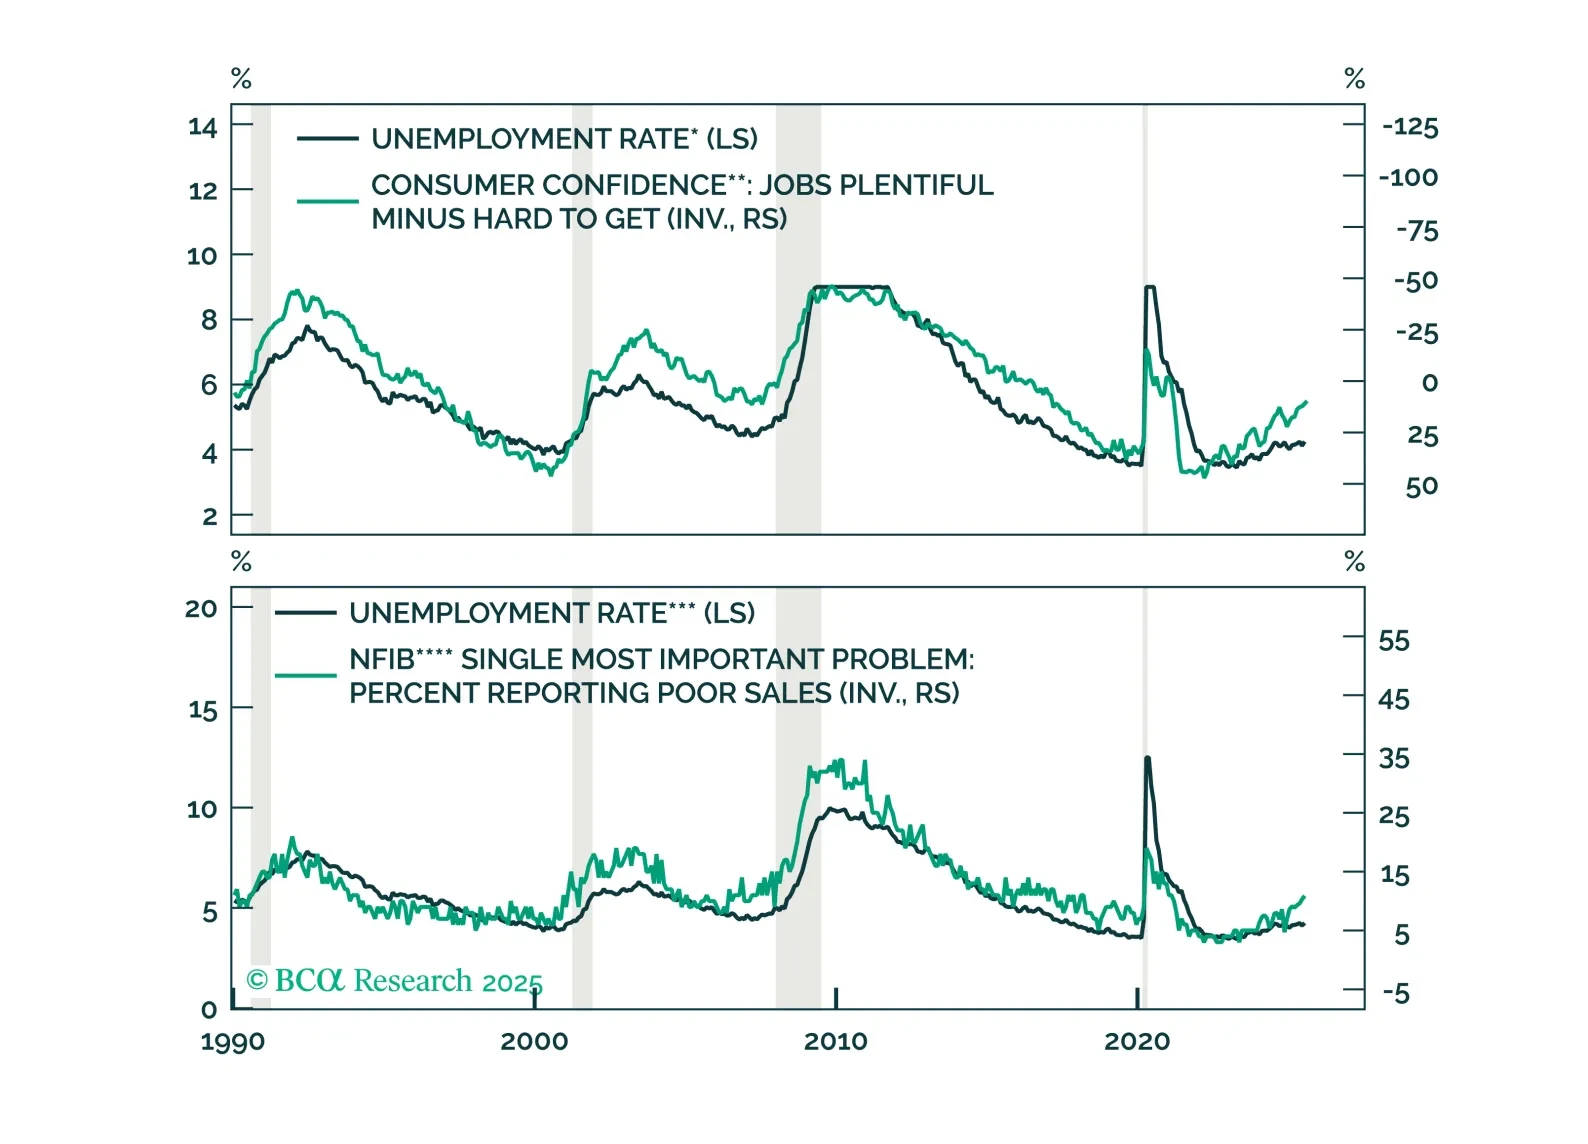
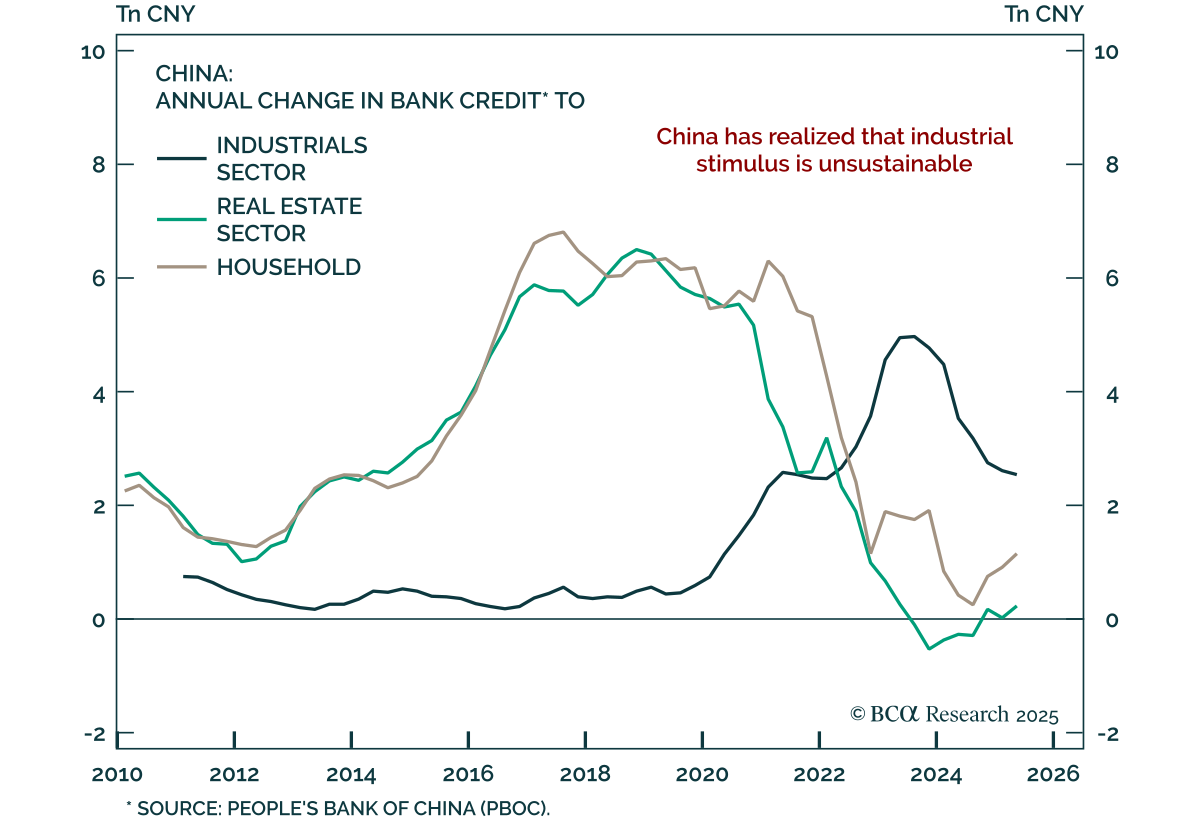
大いなる再均衡 大いなる再均衡 私たちのグローバル資産配分ストラテジストは、世界的な生産と消費の不均衡が逆転し始めたため、中国人民元をオーバーウェイトに引き上げました。 アメリカは過剰消費と生産不足を続けており、一方で中国は過剰生産と消費不足の状態にあります。この数十年続いたパターンがピークを迎え、変化し始めている初期の兆候が見られます。…
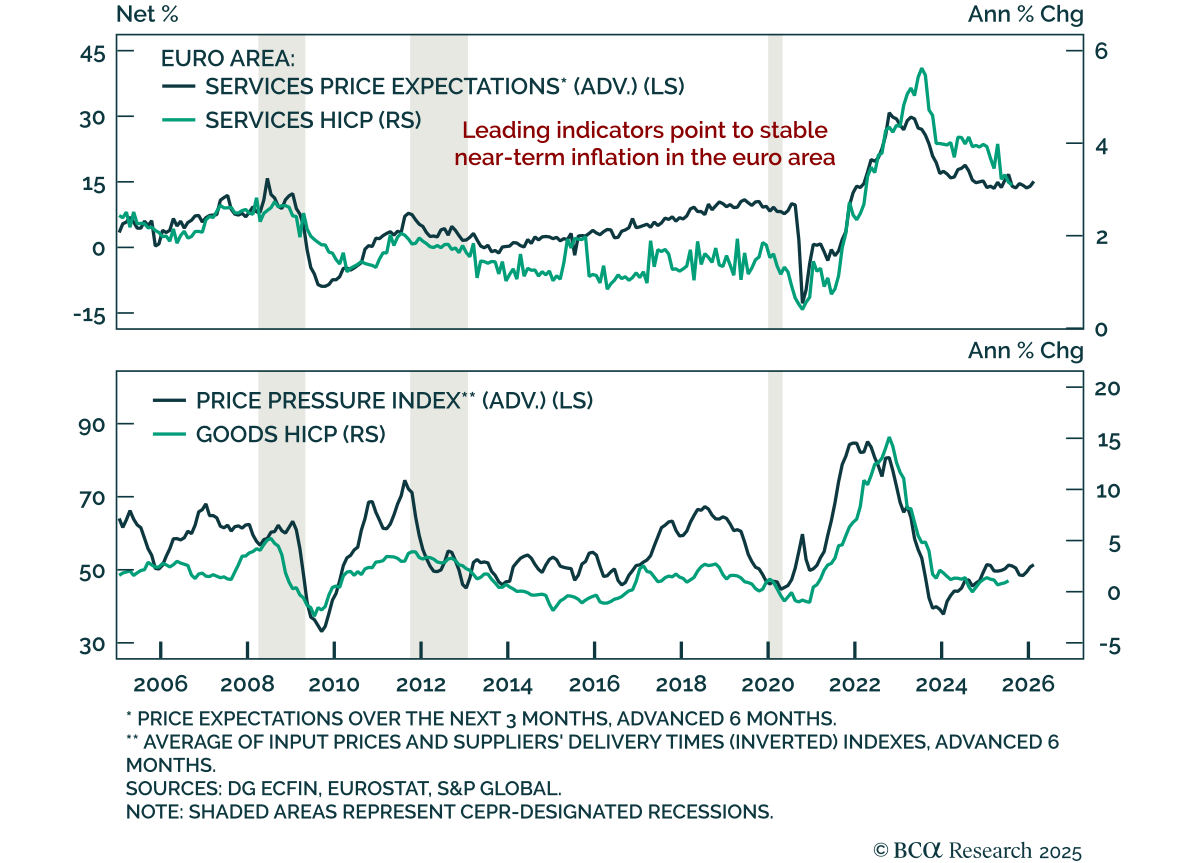
高いHICPがECBの一時停止を強化 高いHICPがECBの一時停止を強化 ユーロ圏の8月の速報値HICPは予想よりもわずかに高く、9月のECBが政策を据え置く可能性を強めました。 ヘッドラインインフレ率は前年同期比2.0%から2.1%に上昇し、月次では予想外の前月比0.2%の上昇を記録しました。コアインフレ率は減少が予想されていましたが、前年同期比2.3%を維持しました。サービスインフレは3.2%から3.1%へとわずかに緩和し、非エネルギー工業品のインフレは0.8%で安定していました。…
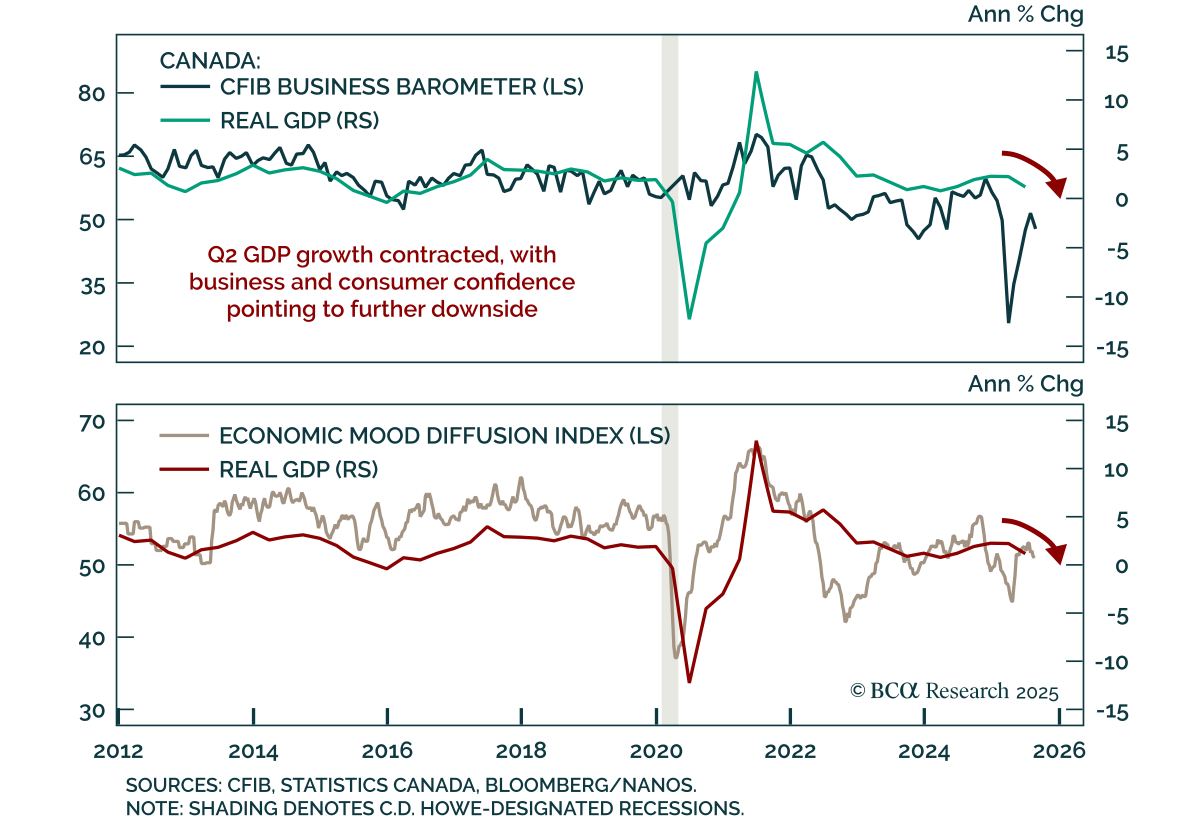
カナダの成長が低下、調査は継続的な弱さを示唆 カナダの成長が低下、調査は継続的な弱さを示唆 カナダの第2四半期のGDP縮小は、成長リスクがインフレを上回り、BoC(カナダ中央銀行)のさらなる緩和を支持する脆弱な背景を浮き彫りにしています。…
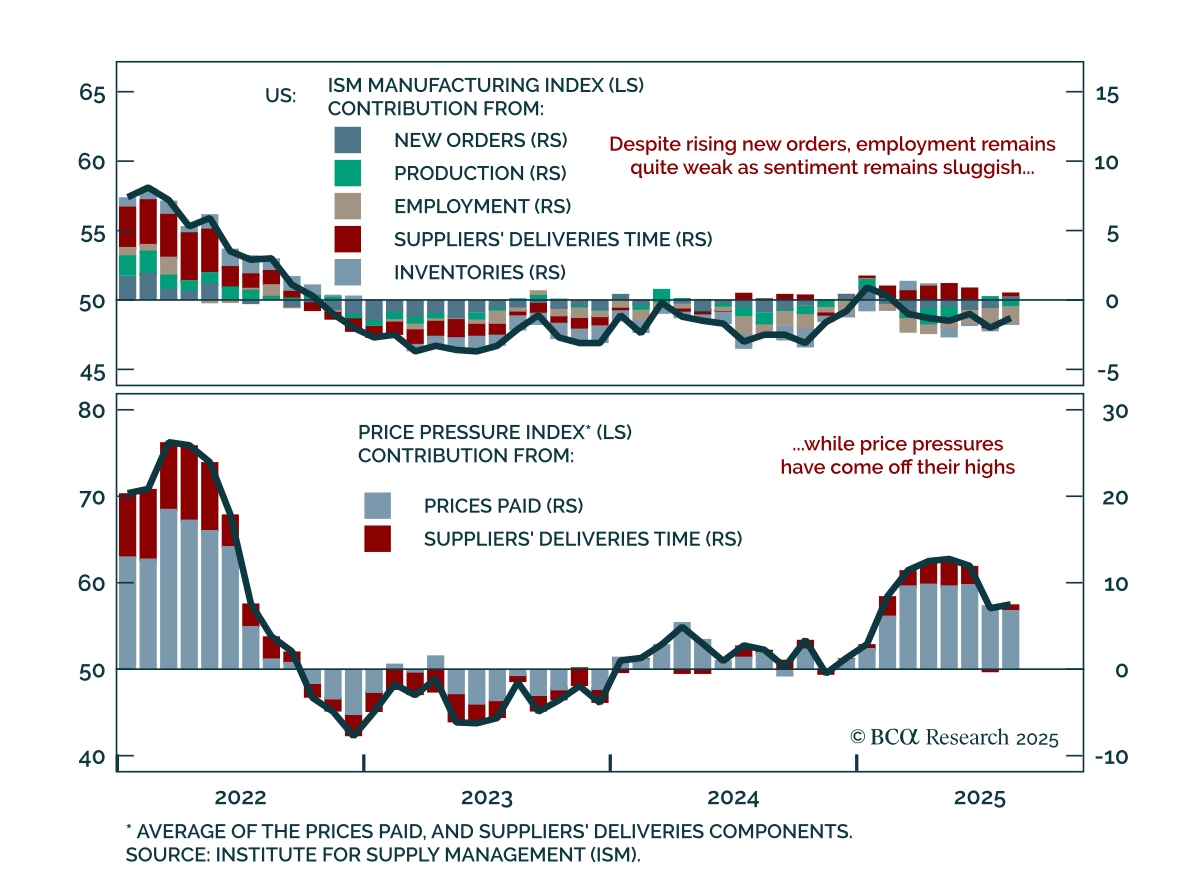
ISM製造業は回復の兆しを示すが、本格的な好転とは言えない ISM製造業は回復の兆しを示すが、本格的な好転とは言えない 8月のISM製造業指数はまちまちで、受注が好調だったものの、生産と雇用が弱い結果でした。 ヘッドラインは48.0から48.7に上昇したものの、予想を下回りました。新規受注は予想を上回り、拡張局面に入り51.4まで上昇、新規受注と在庫の差は-1.8から2.0まで改善しました。しかし、生産は縮小局面に入り、雇用も引き続き減少しており、企業が見通しに慎重であることを示唆しています。…
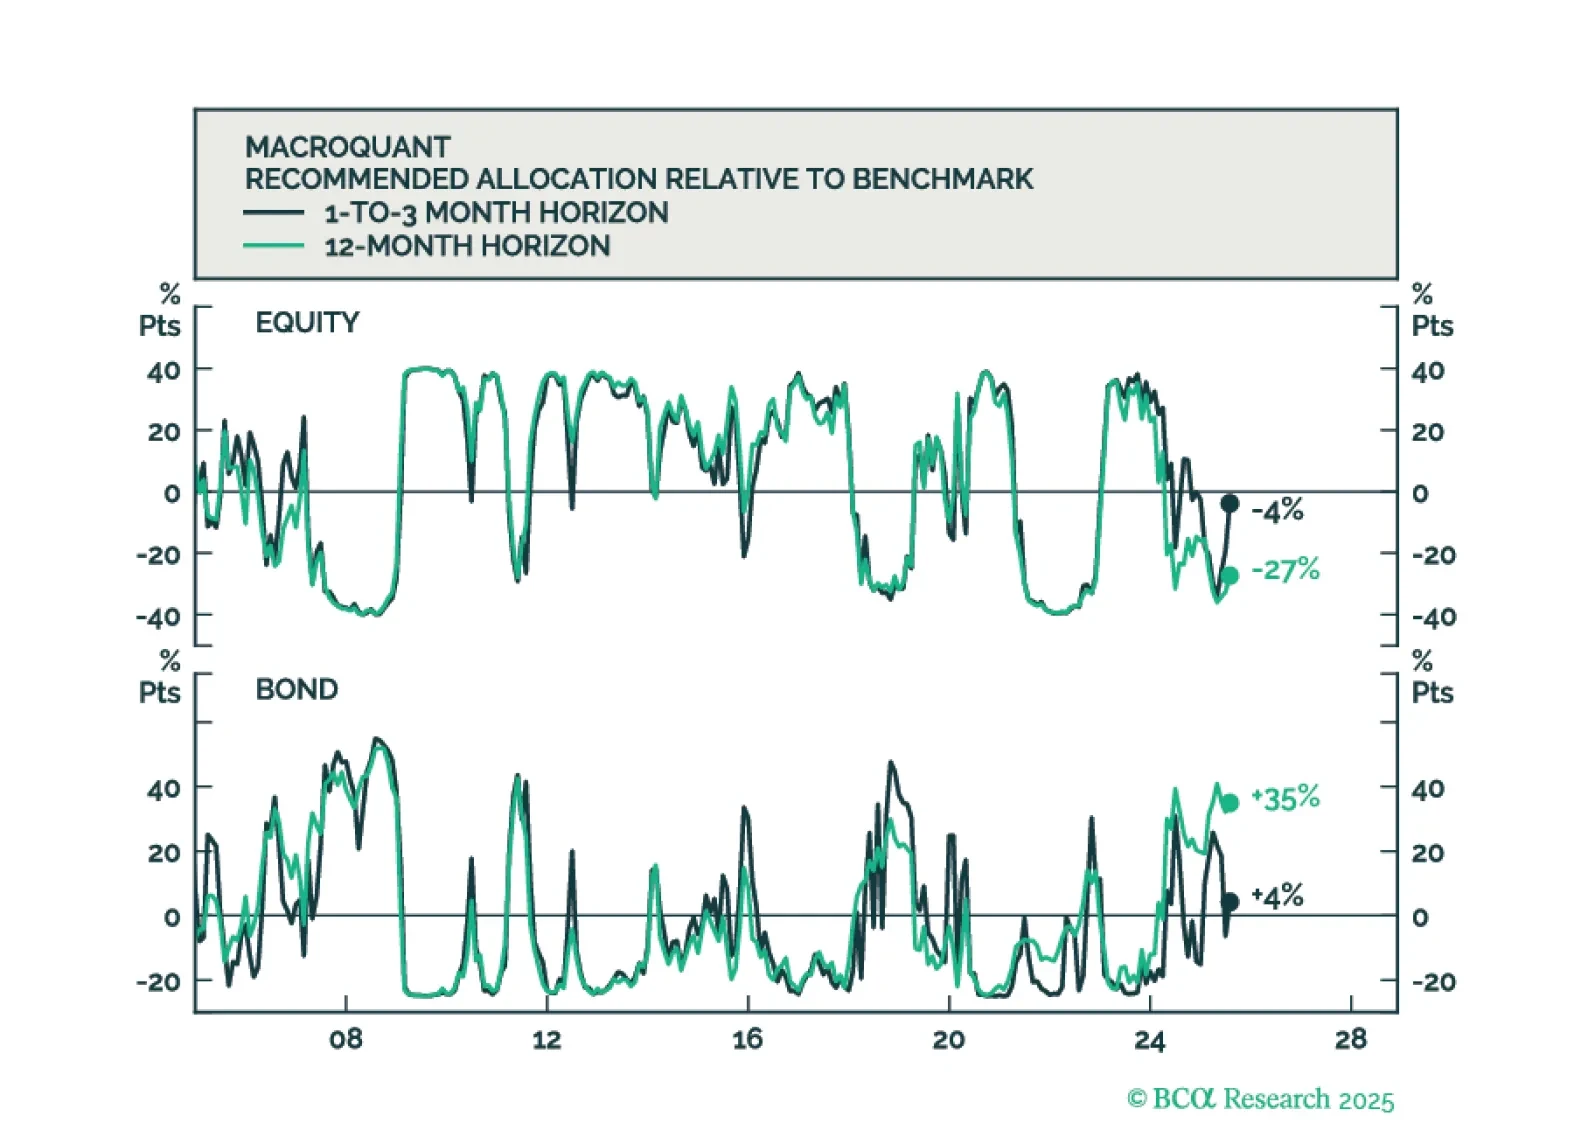
MacroQuantは長期的な視野で株式に下振れリスクがあると見ていますが、株式の弱気市場が差し迫っているとはまだ言えません。
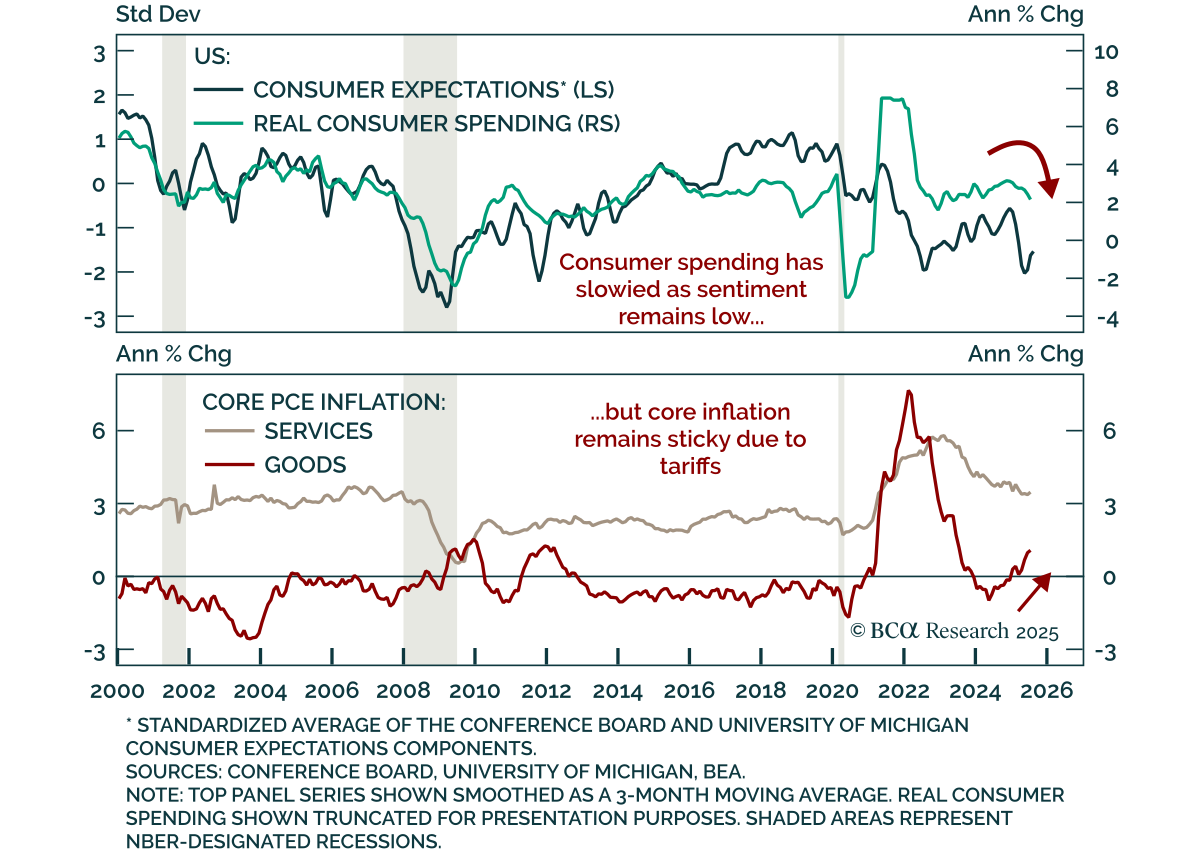
米国の消費者はまだ屈していない 米国の消費者はまだ屈していない 7月の収入と消費データは、堅調な消費と粘り強いインフレを確認しましたが、労働勢いの鈍化により私たちは防御的姿勢を維持しています。…