ユーロ圏

4月のZEWは欧州のセンチメントの悪化が続いていることを示しており、まだ反発の兆しは見られません。 ドイツの期待指数は予想を下回り-0.5から-17.2へ低下し、一方でユーロ圏の指標は-8.5から-20.4へ下落しました。ドイツの現状評価も予想以上に悪化し、指数は-62.9から-73.7へ落ち込みました。…

ホルムズ危機にもかかわらず、相対モメンタムは依然として欧州より米国を支持しています。 当社のタクティカルなフレームワークは2つの考え方に基づいています:金融環境と経済サプライズの間のフィードバック・ループ、およびマクロ・モメンタムがクロスアセットのリターンに果たす役割です。…
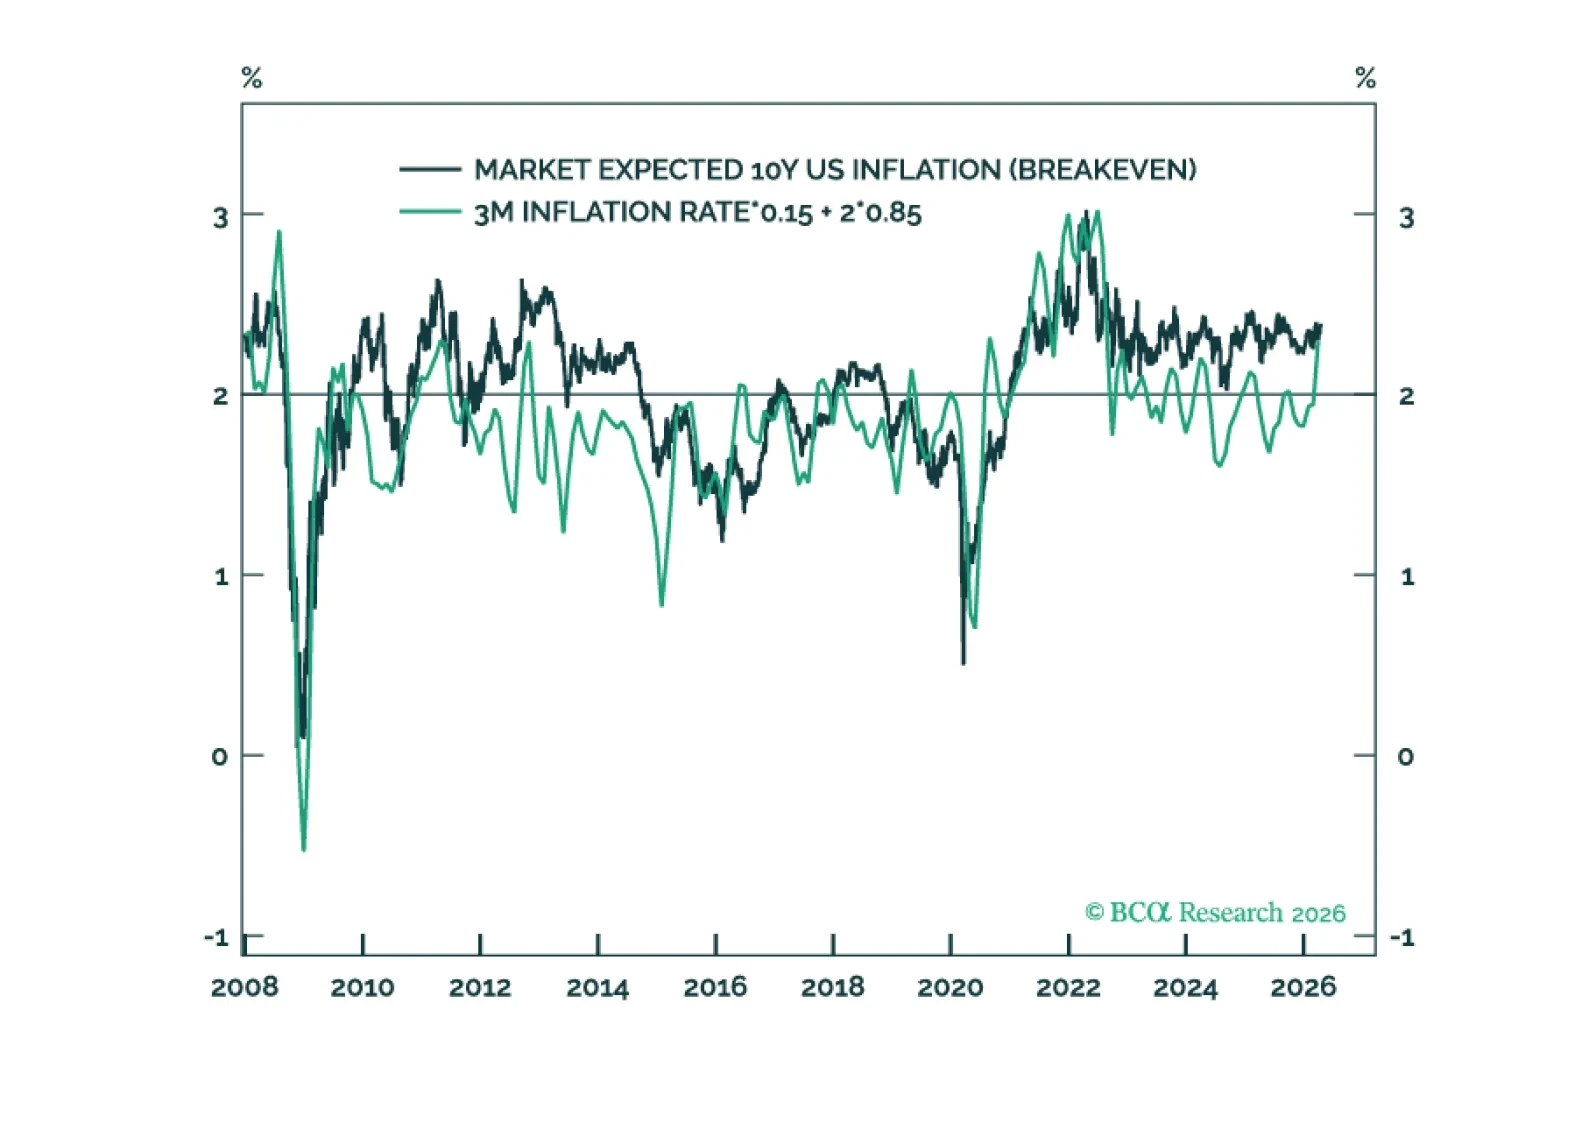
このスペシャルレポートでは、インフレ期待がどのように形成されるかを説明します。続いて、定常状態にあるインフレ期待のアンカリングが英国で外れており、日本では外れつつあり、米国では外れる高いリスクにさらされていることを示します。そして最後に債券市場へのいくつかの含意で締めくくります。
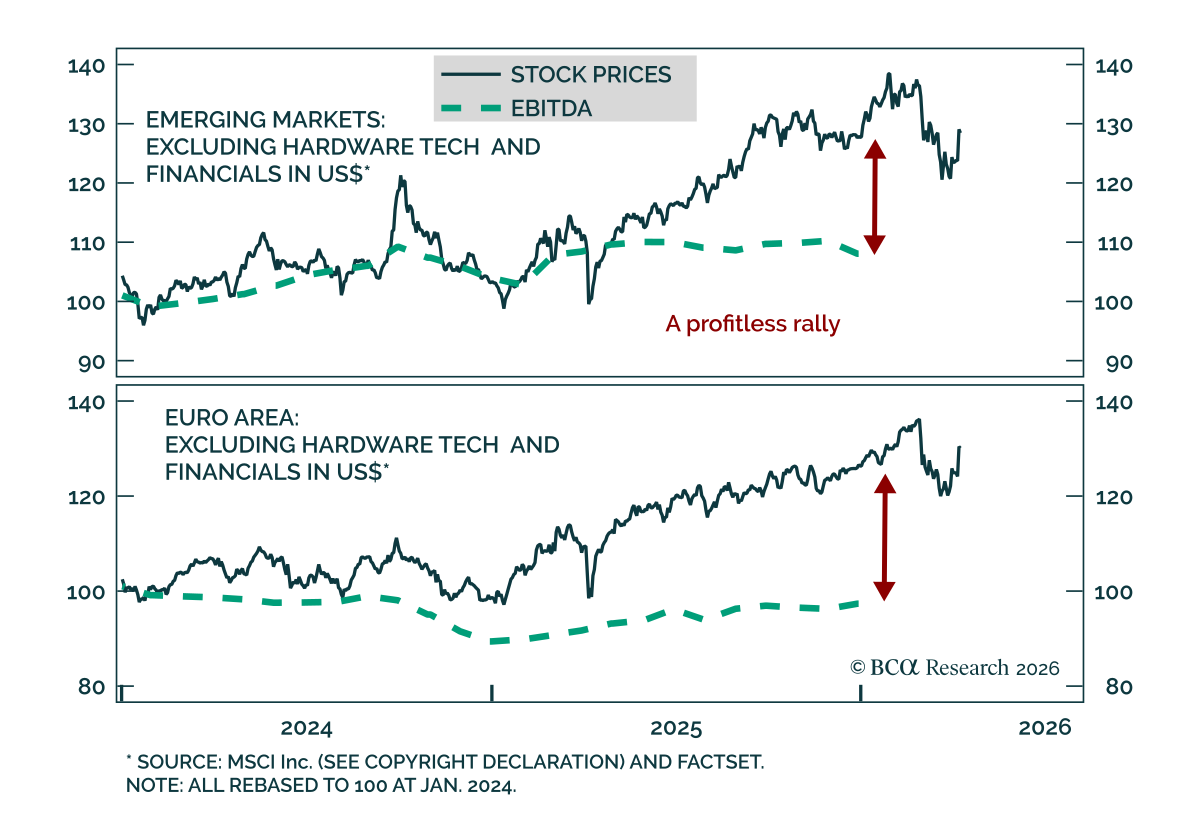
利益を伴わないラリー 利益を伴わないラリー EM株式は、株価が基礎的な利益を大きく先行しているため依然として脆弱です。 当社の今週のチャートは Arthur Budaghyan、チーフ新興市場/中国ストラテジストからのものです. 2023年1月以降、MSCI EM…
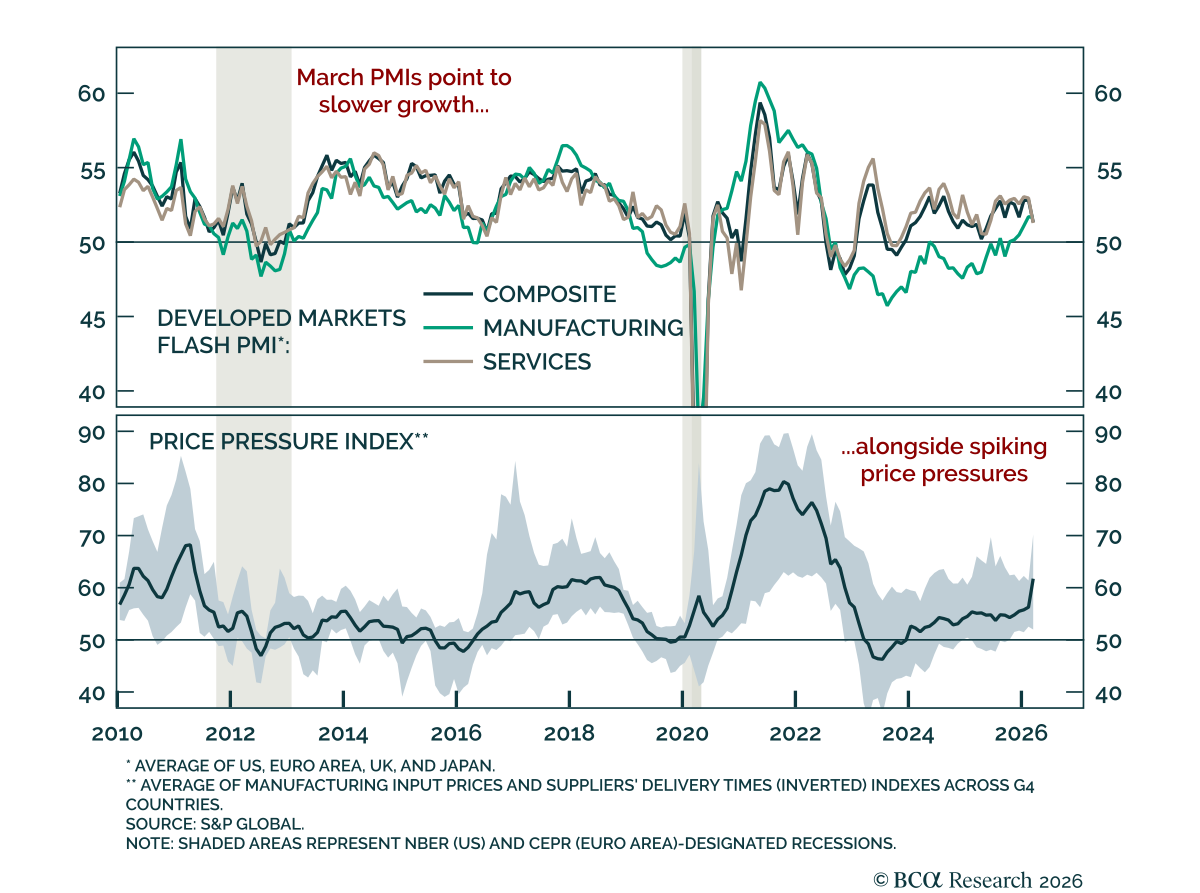
3月のPMI速報:インフレ 3月のPMI速報:インフレ 3月のフラッシュPMIはインフレ圧力の高まりを示しており、米国は他の先進国(DM)よりも強靭です。 先進国全体で投入コストが上昇し、納期が延びました。製造業は堅調でしたが、サービス業のPMIは低下しました。米国のPMIはインフレを示唆しており、スタグフレーションを示してはいません。米国はこれまでのところ世界的なエネルギー・ショックに対して感受性が低く、欧州やアジアのように供給減少ではなく価格上昇によって打撃を受けています。…

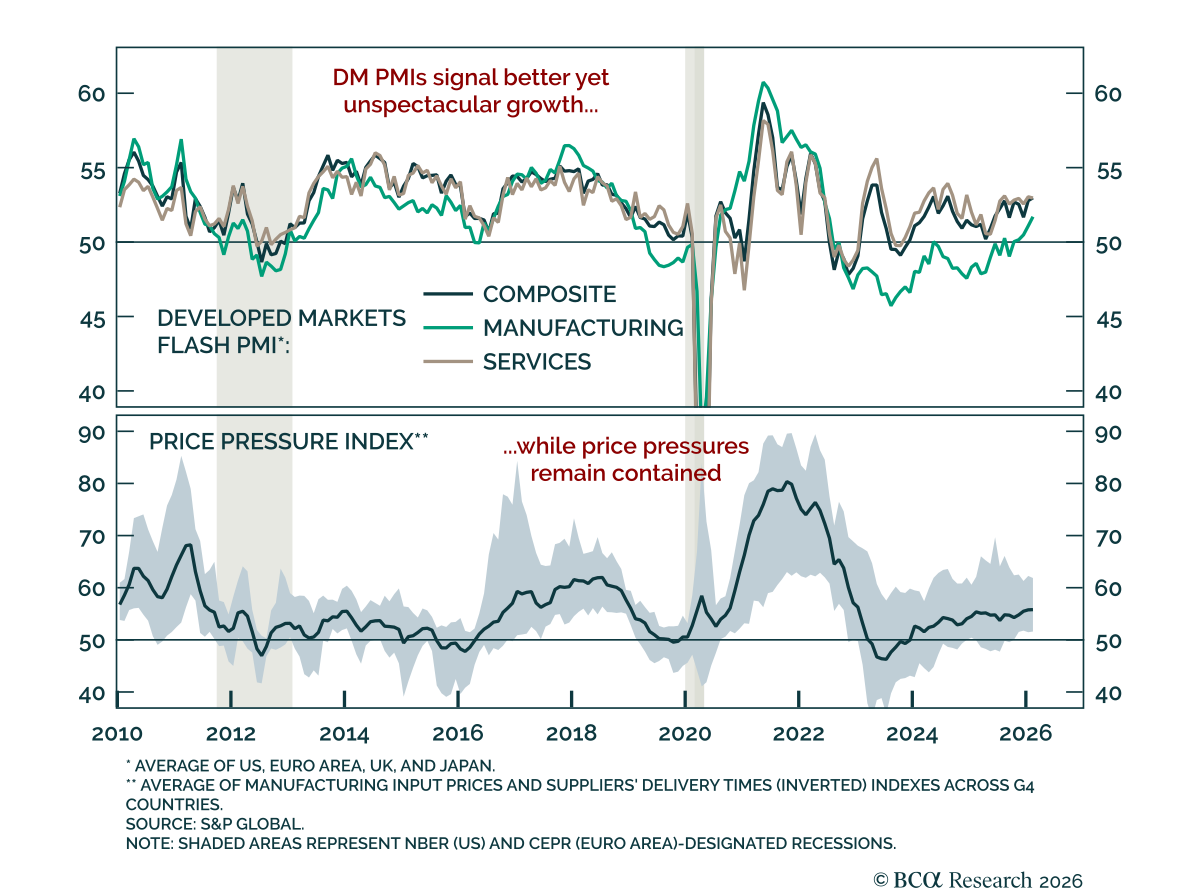
2月の速報PMIは小幅上昇し、世界の成長が徐々に改善していることを示唆しました。2025年を通じて概ね横ばいで推移した後、先進国のPMIは持ち直しつつあります。製造業は適度な勢いを示しており、貿易の不確実性や関税の重しから回復しています。…

相対的なマクロ・モメンタムは米国に有利 相対的なマクロ・モメンタムは米国に有利 相対的なマクロ・モメンタムは、欧州に対する米国のタクティカル・エクイティのアウトパフォーマンスの余地を示唆している。…
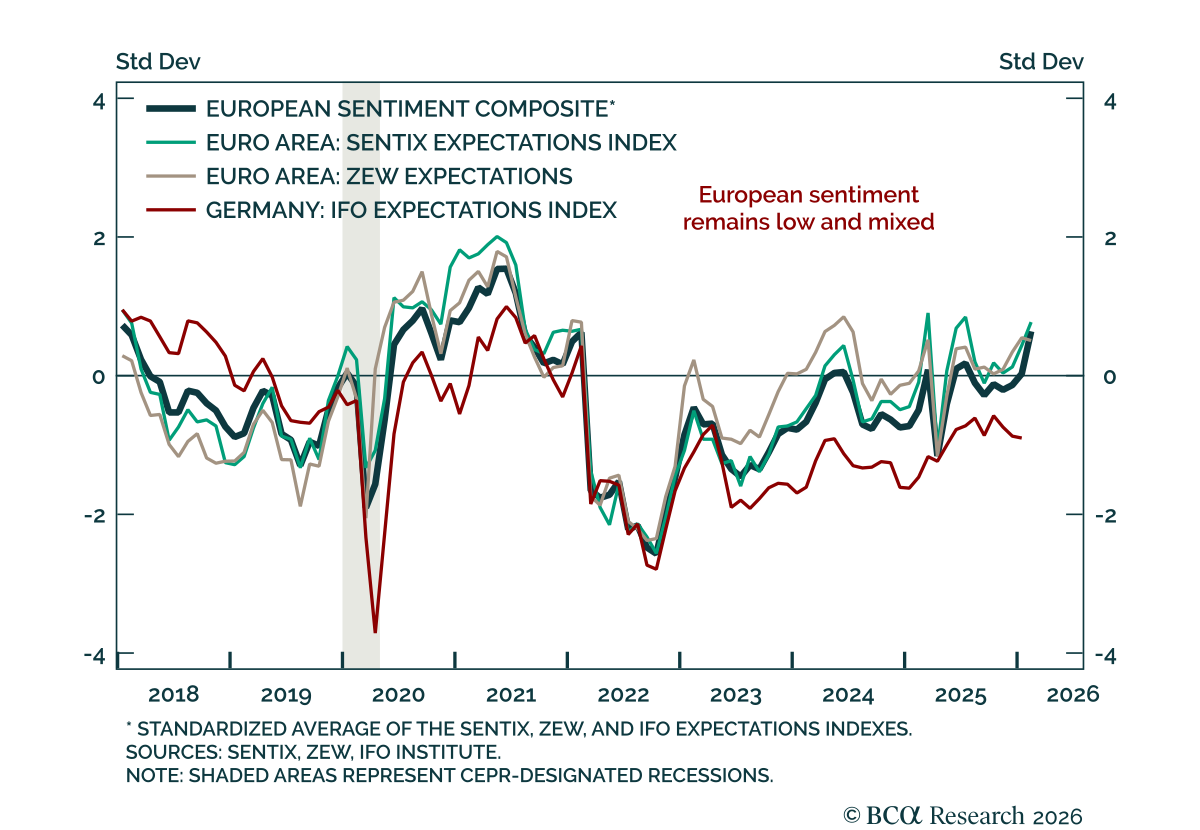
欧州センチメントに依然として脱出速度なし 欧州センチメントに依然として脱出速度なし 欧州のセンチメントはまだ回復の勢いをつかんでおらず、成長モメンタムは依然として限定的です。 2月のZEWでは、ユーロ圏全体の期待指数が40.8から39.4へ低下しました。ドイツでは期待指数が59.6から58.3へ低下し市場予想を下回った一方、現況指数は-72.7から-65.9へやや改善したものの、依然として歴史的低水準付近にあります。月初に発表されたセンティックスの期待指数は改善しました。…
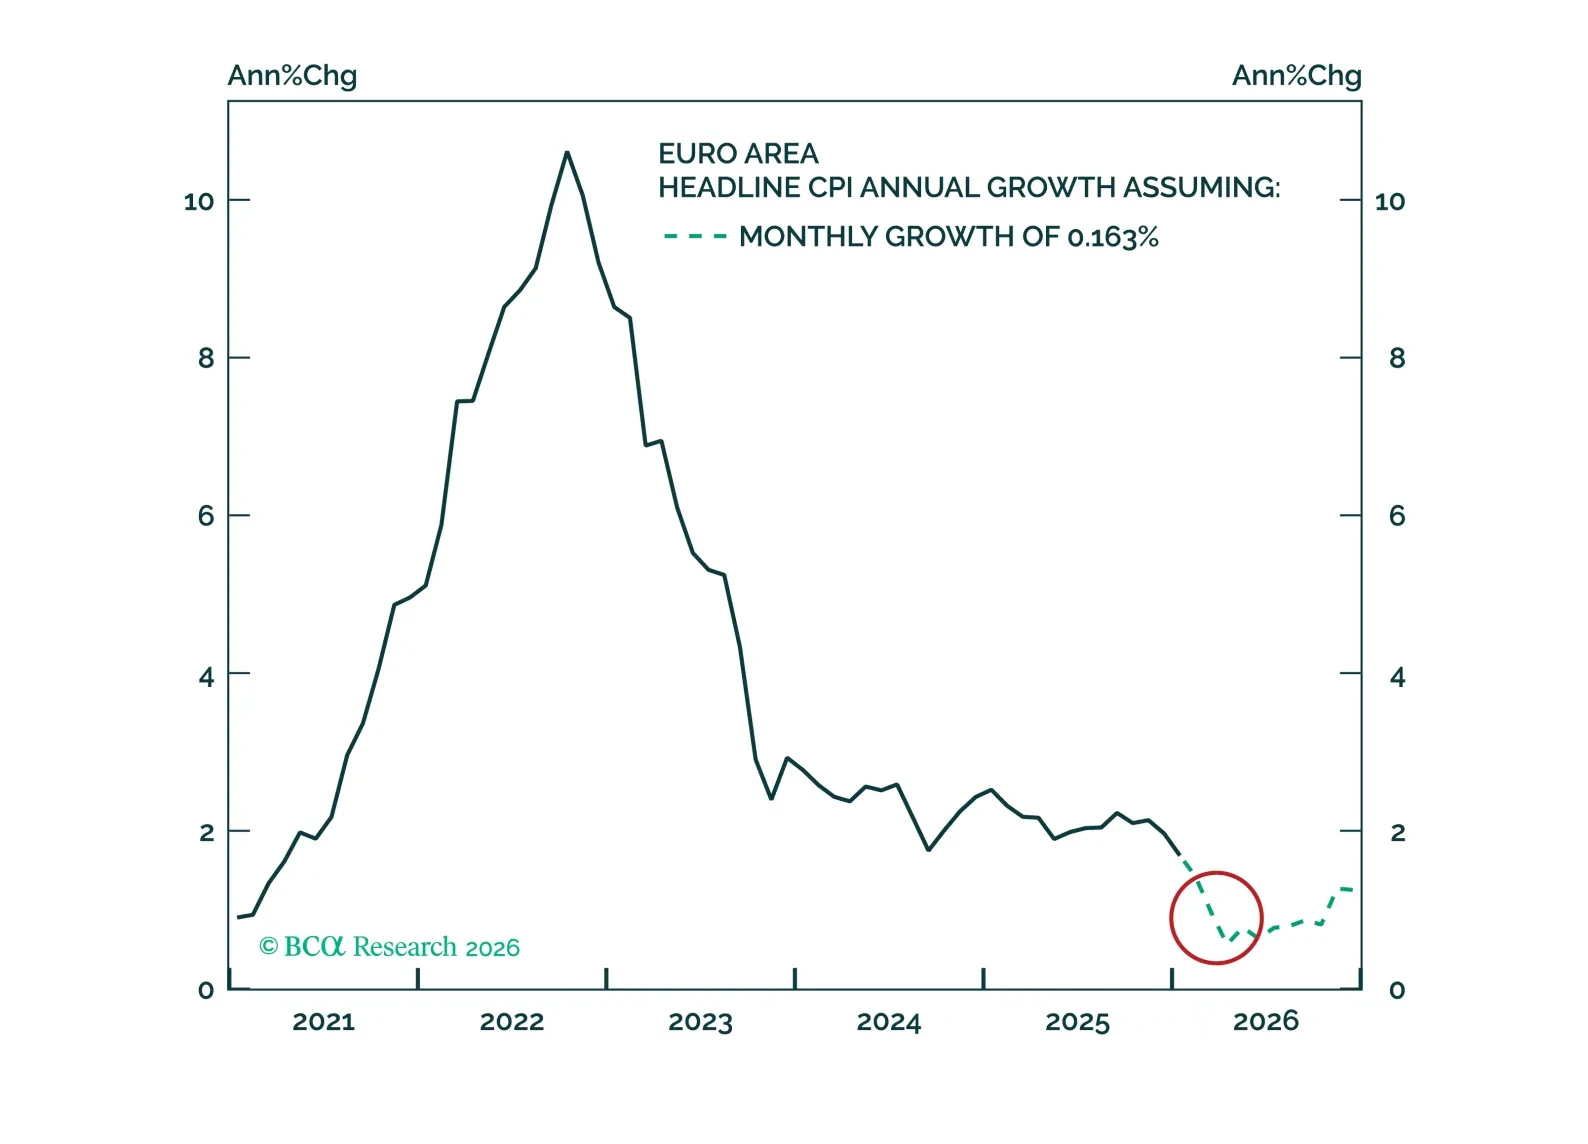
ECBはインフレの下振れリスクを楽観視しており、現サイクルで最初の政策ミスを犯そうとしている。ベース効果、ユーロ高、食品とエネルギーのデフレ、そしてサービスのインフレ率の急速な低下が重なり、年の前半に総合インフレ率を1%近傍まで押し下げるだろう。この大幅な下振れはECBにリフレーション効果を伴う利下げを余儀なくさせる。2026年9月物の3か月ユーロイボー先物をロングし、ユーロ圏のインフレ連動ボンドへのエクスポージャーを戦術的に縮小せよ。