ブラジル
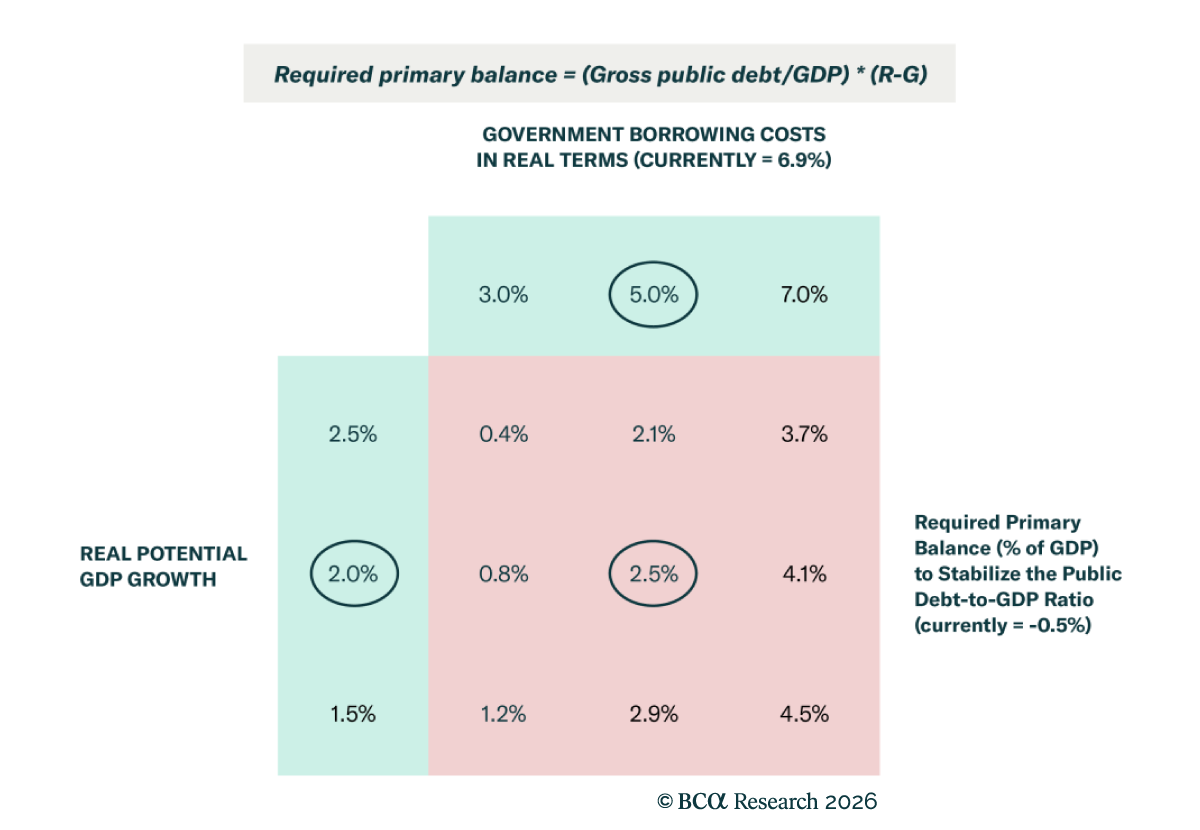
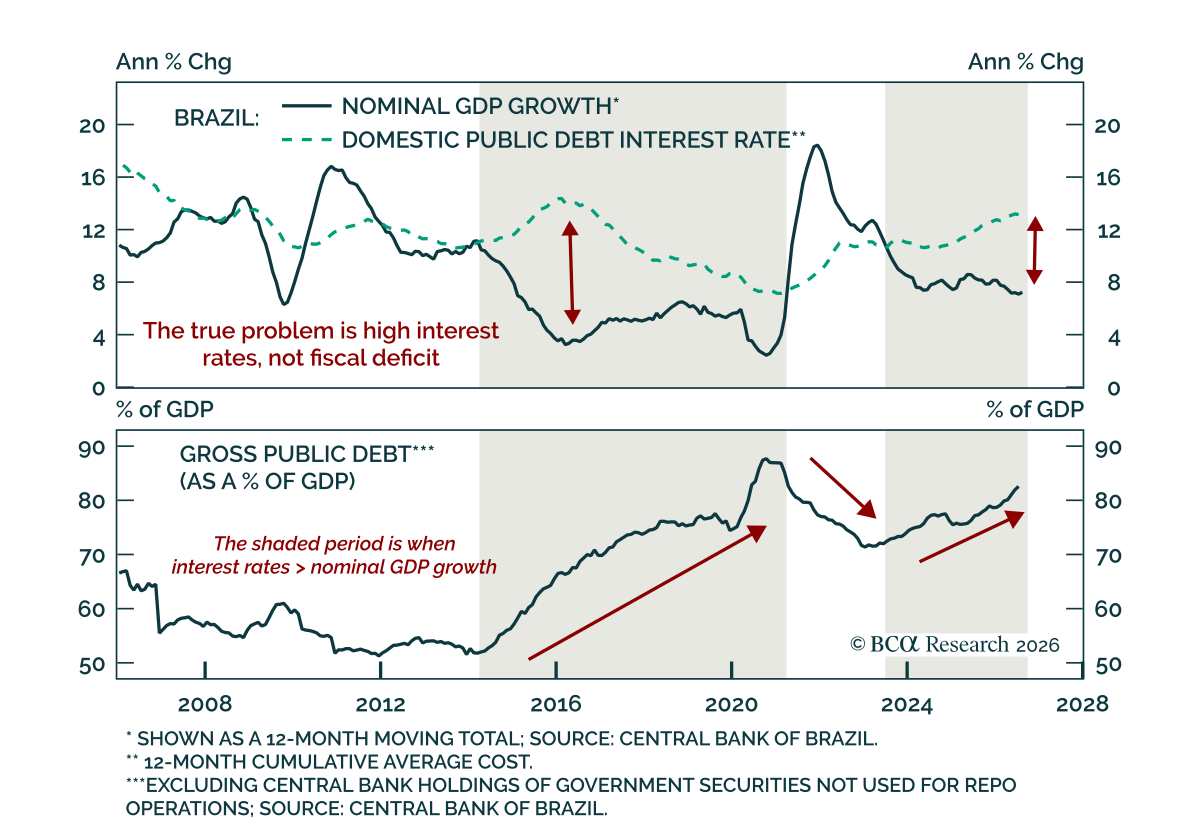
BCBは政策金利を13.75%に据え置き、信頼回復のためタカ派姿勢を取ることにした。しかし金融政策はジレンマに直面している。通貨安とエルニーニョはインフレを抑えるための引き締めを支持するのに対し、財政刺激の弱まりによる成長の鈍化は利下げを正当化し得るのである。 政治が中央銀行の信認を脅かしている。再選されたLula大統領はまだ市場に働きかけておらず、ブラジルの公的債務の支払い能力に対する信頼を回復していない。Lulaの支持者と1990年代の安定化計画の立案者である経済学者 André Lara…
ブラジルの選挙は投資家にとってルーレットのような展開となり、第1回投票と第2回投票の間で強気派も弱気派も互いに出し抜かれた。そのため当社はブラジル株式、現地通貨建て債券、及びソブリン信用を各新興国(EM)ポートフォリオ内でアンダーウェイトに格下げする。
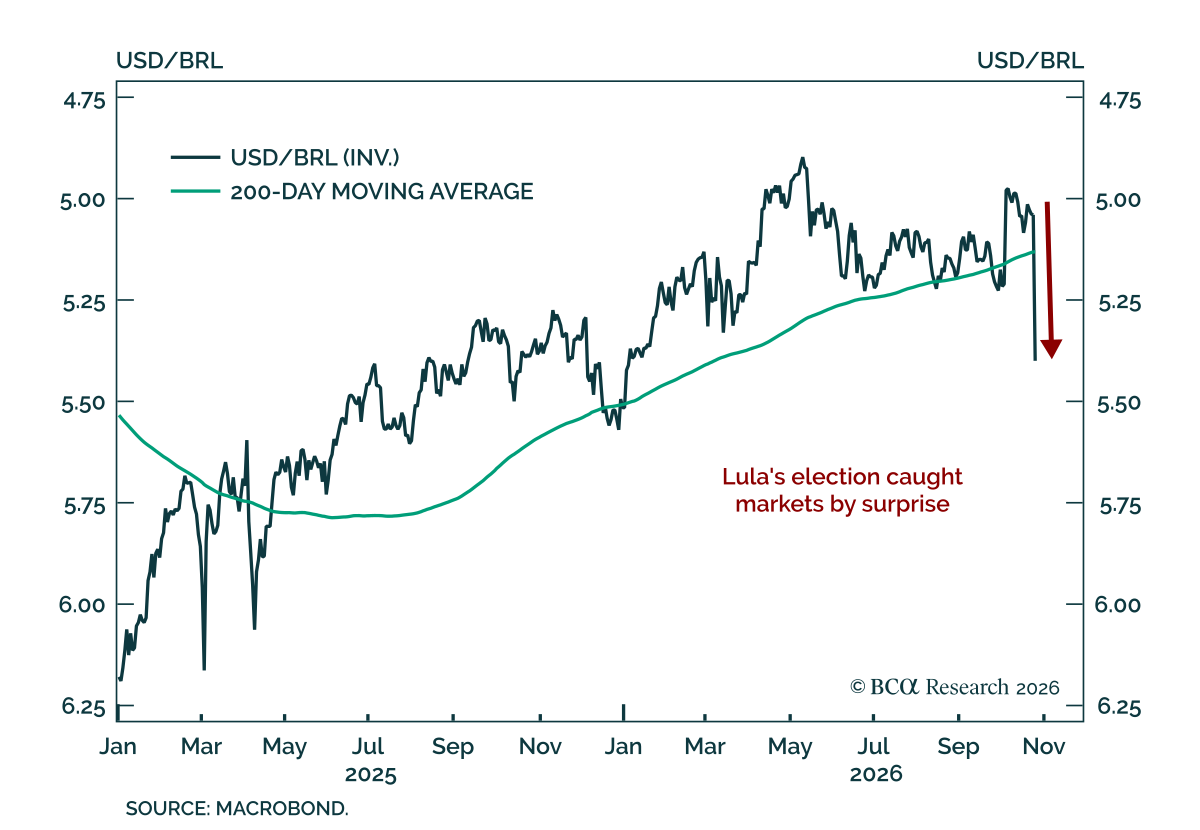
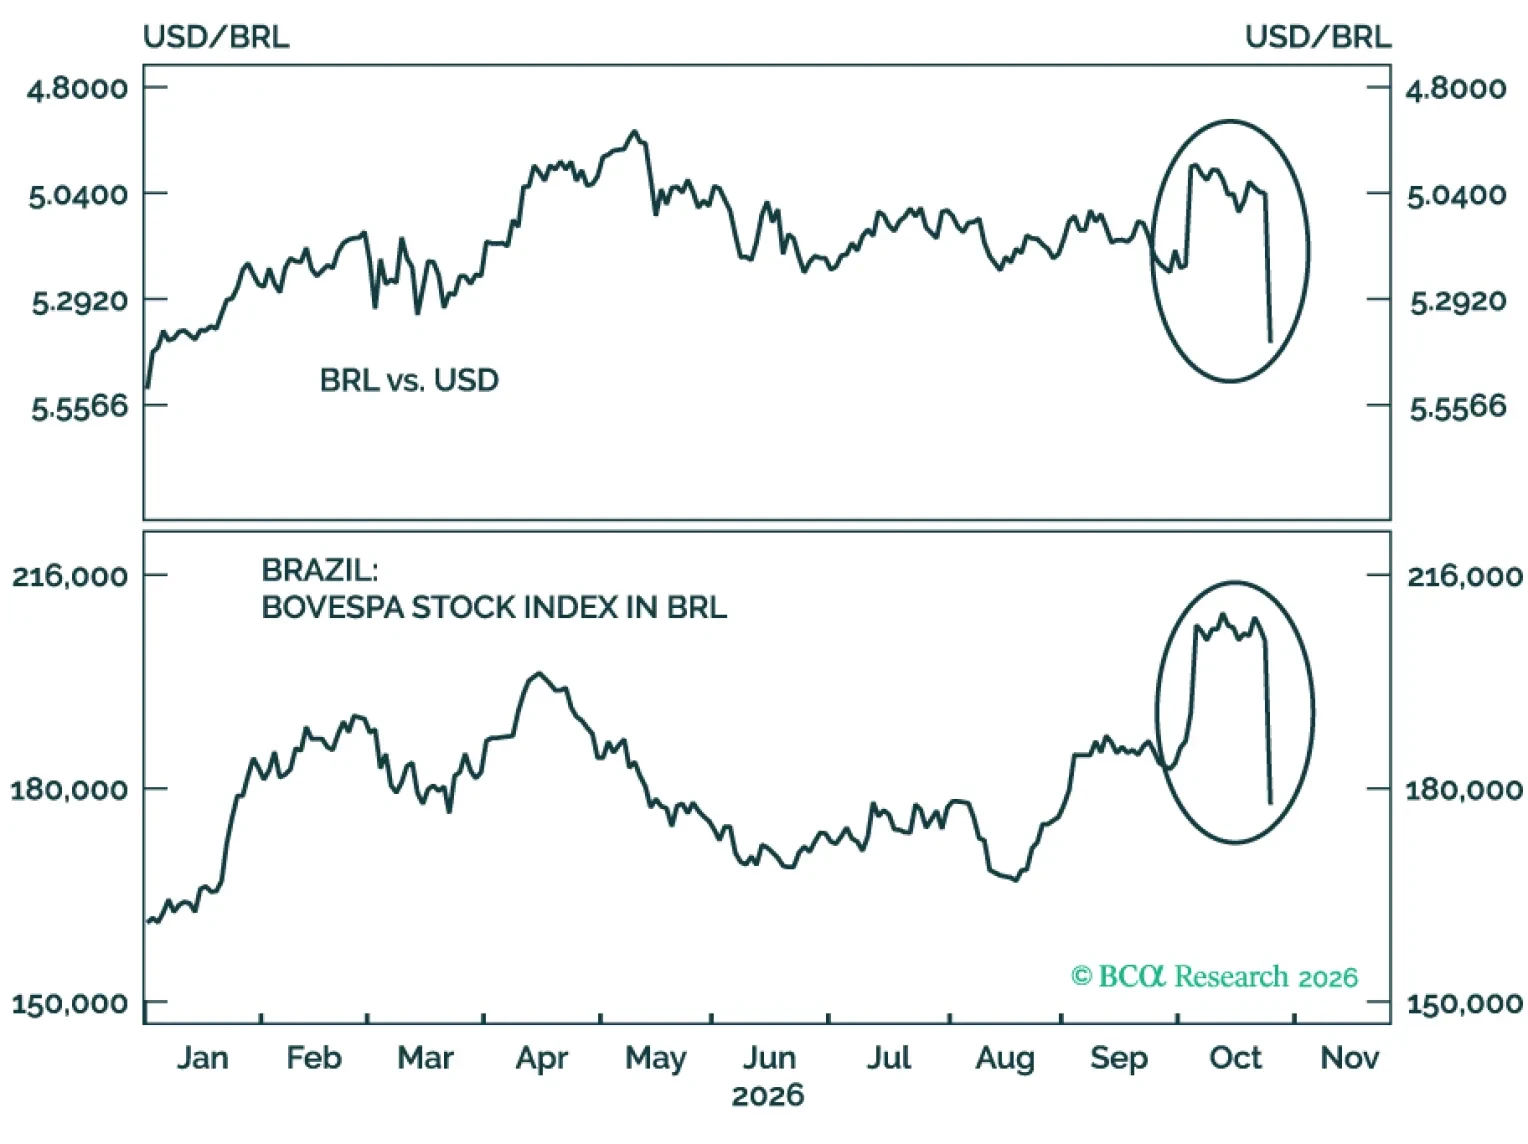
ルイス・イナシオ・ルラ・ダ・シルヴァ大統領の予想外の当選は、ブラジルの財政を構造的に改善し成長の潜在力を高めるというオーソドックスな政権の見込みを断ち切った。シルヴァの勝利はブラジルの金融資産に大規模な暴落を引き起こし、その結果レアルは約9%下落し、IBOVESPAは13%超下落した。これは単一通貨ベースでも大規模な株式市場の下落である。…
当社の EM strategists はブラジル資産を格上げする一方で、選挙によるラリーは構造的な強気相場の始まりではなく戦術的なものだと見ているのだ。 当社の EM strategists は、新興国ポートフォリオ内で現地通貨建て債とソブリン・クレジットをアンダーウェイトからオーバーウェイトへ、株式をアンダーウェイトからニュートラルへ引き上げ、メキシコペソのロング対ブラジルレアルのショートやブラジルのCDSのロングを含むベアトレードはクローズしたのだ。…
週末の選挙でブラジルにとって最も強気な展開は、右派大統領の当選確率が高まったことではなく、就任見込みの大統領である Flávio Bolsonaro が議会で勢力基盤を確立したことである。そのため、それぞれのEMポートフォリオ内でブラジルの債券市場をオーバーウェイトに、株式をニュートラルに格上げする。
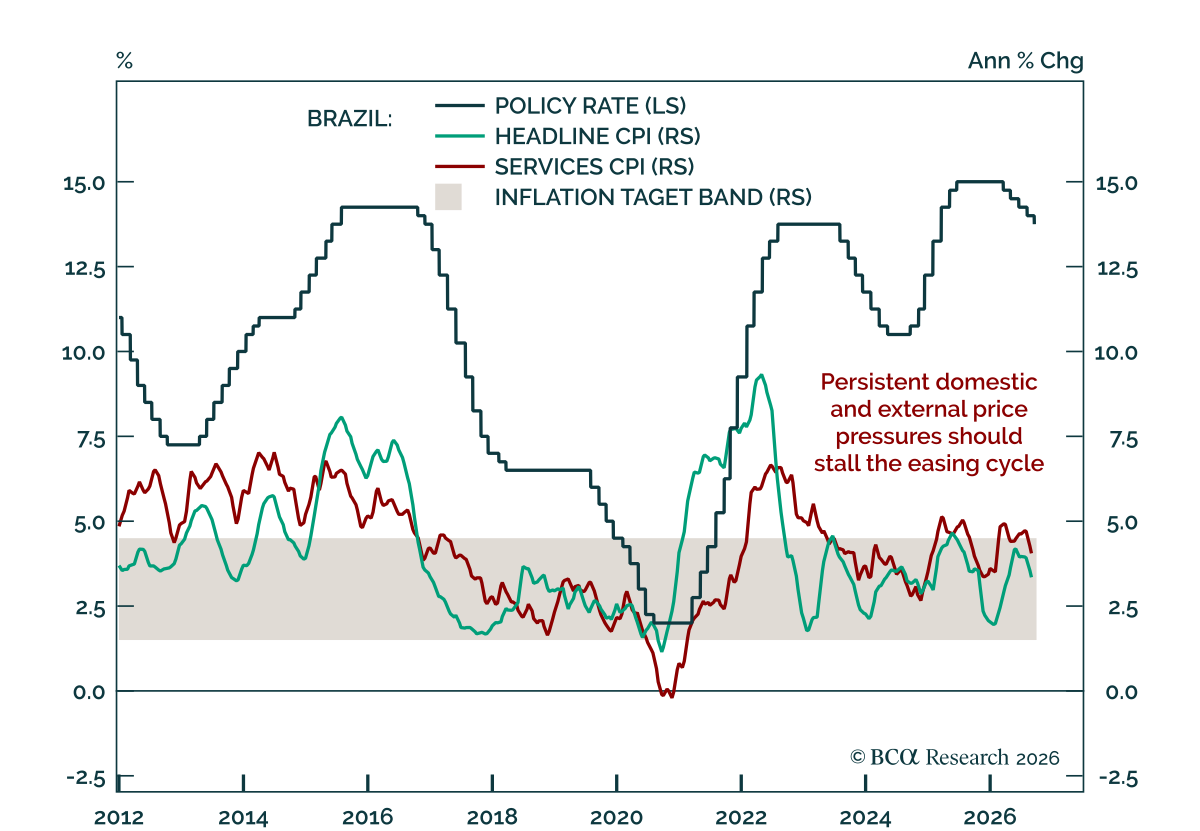
ブラジルのインフレはBCBが利下げを継続できるほどに緩和しているが、国内外の持続的な圧力により緩和サイクルは一旦停止する公算が大きい。中央銀行は5回連続で25bpの利下げを行い、政策金利を13.75%に引き下げた。当社の新興国ストラテジストはインフレの低下が鈍化すると見ており、短期的にはさらなる緩和余地が限られると予想している。…
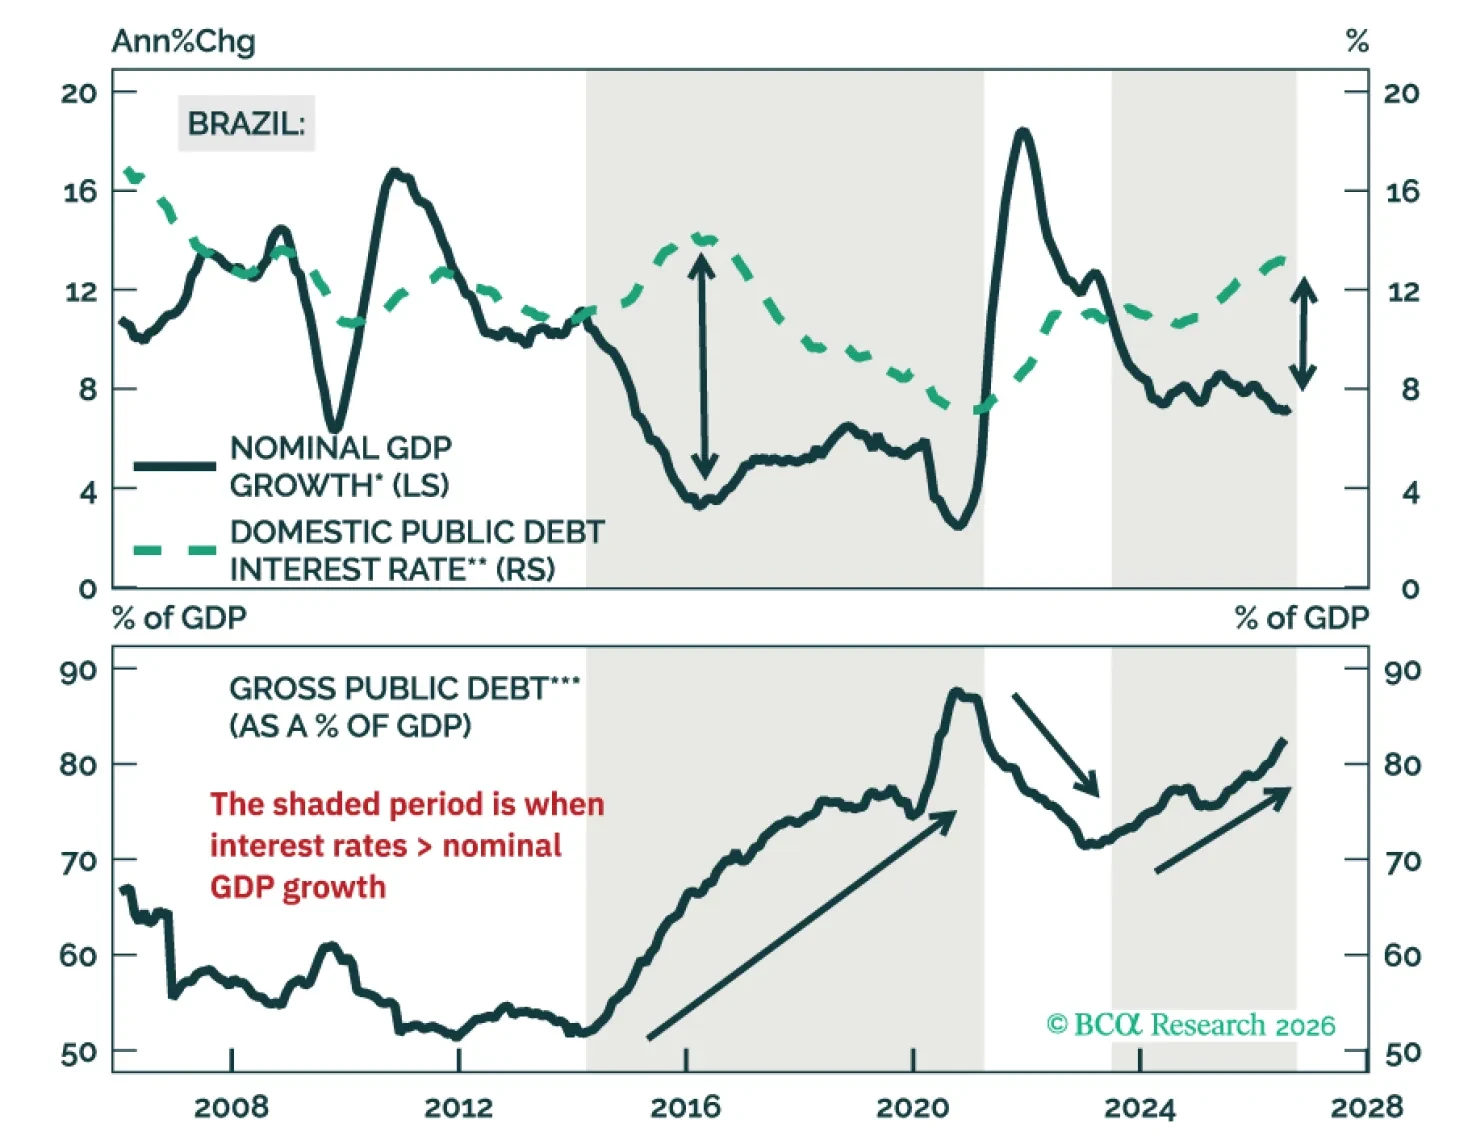
当社の EM strategists はブラジル株をニュートラルからアンダーウェイトへ格下げし、絶対収益を目指す投資家にブラジル市場を避けるよう助言している。 それぞれの新興国ポートフォリオでは国内債券とソブリン債をアンダーウェイトのまま維持している。ブラジルの経済構造はますますアンバランスになっている。消費が投資を上回り、生産側は停滞し、経済の脱工業化が進行している。…
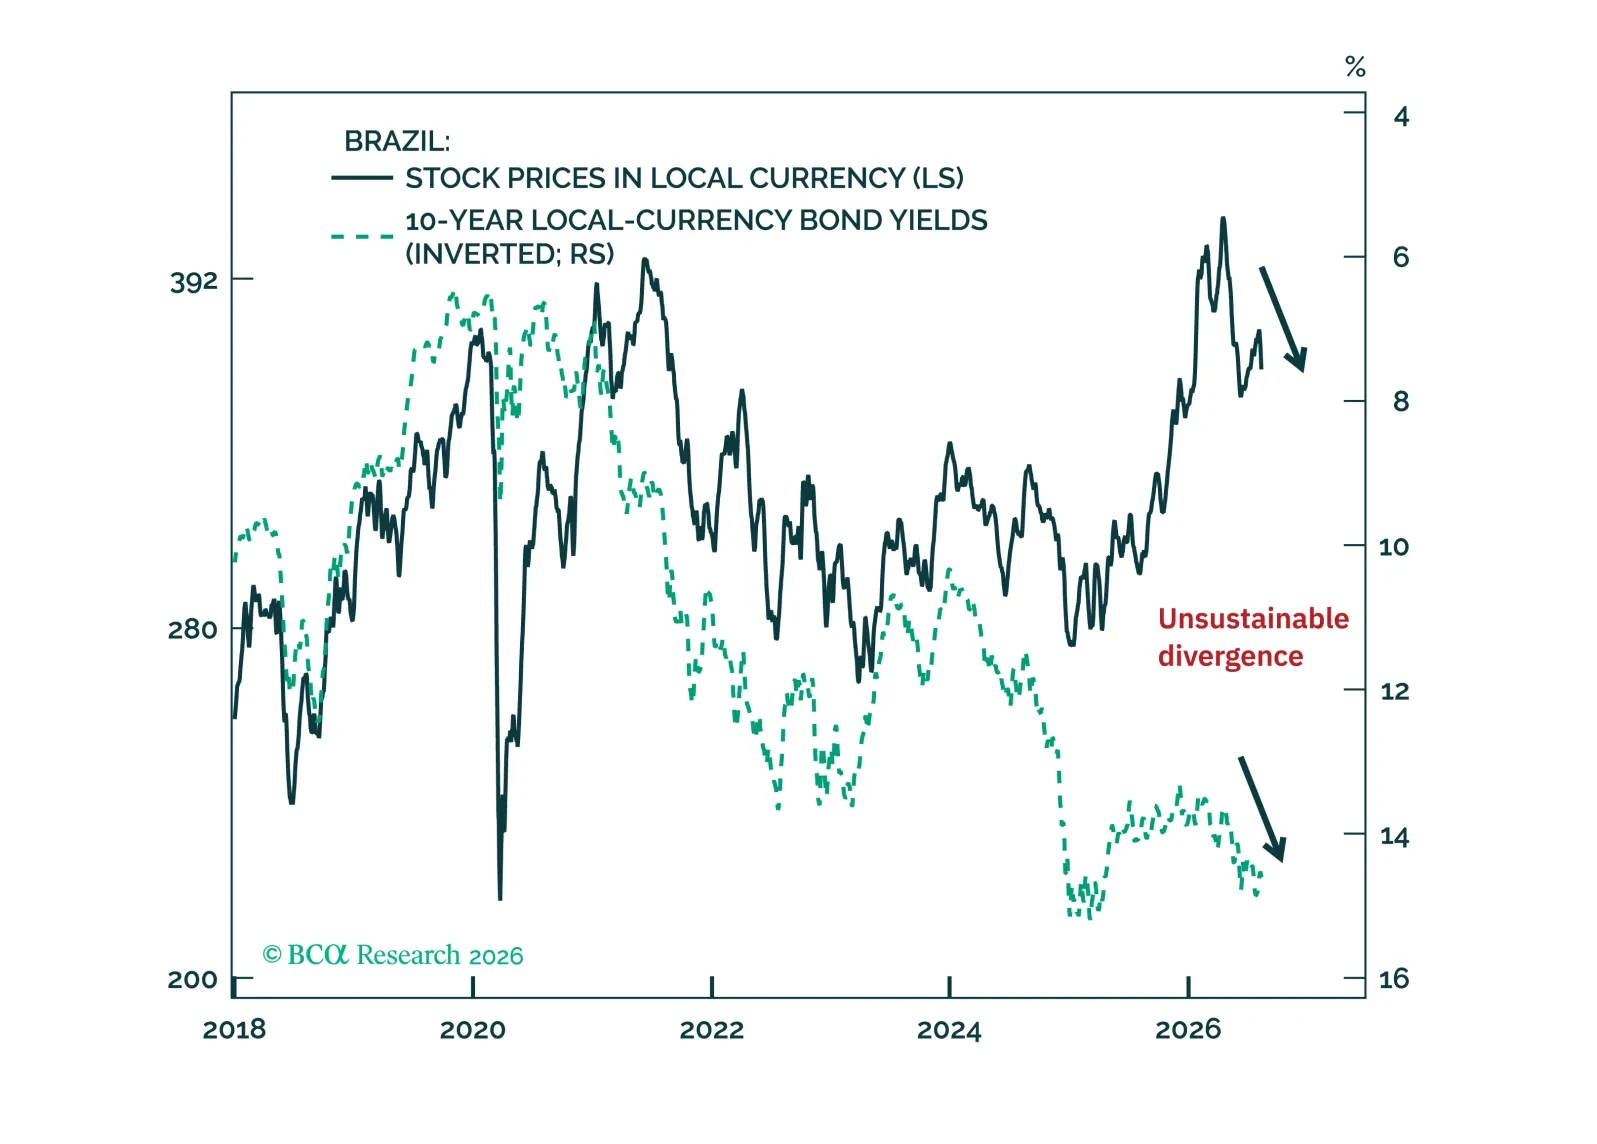
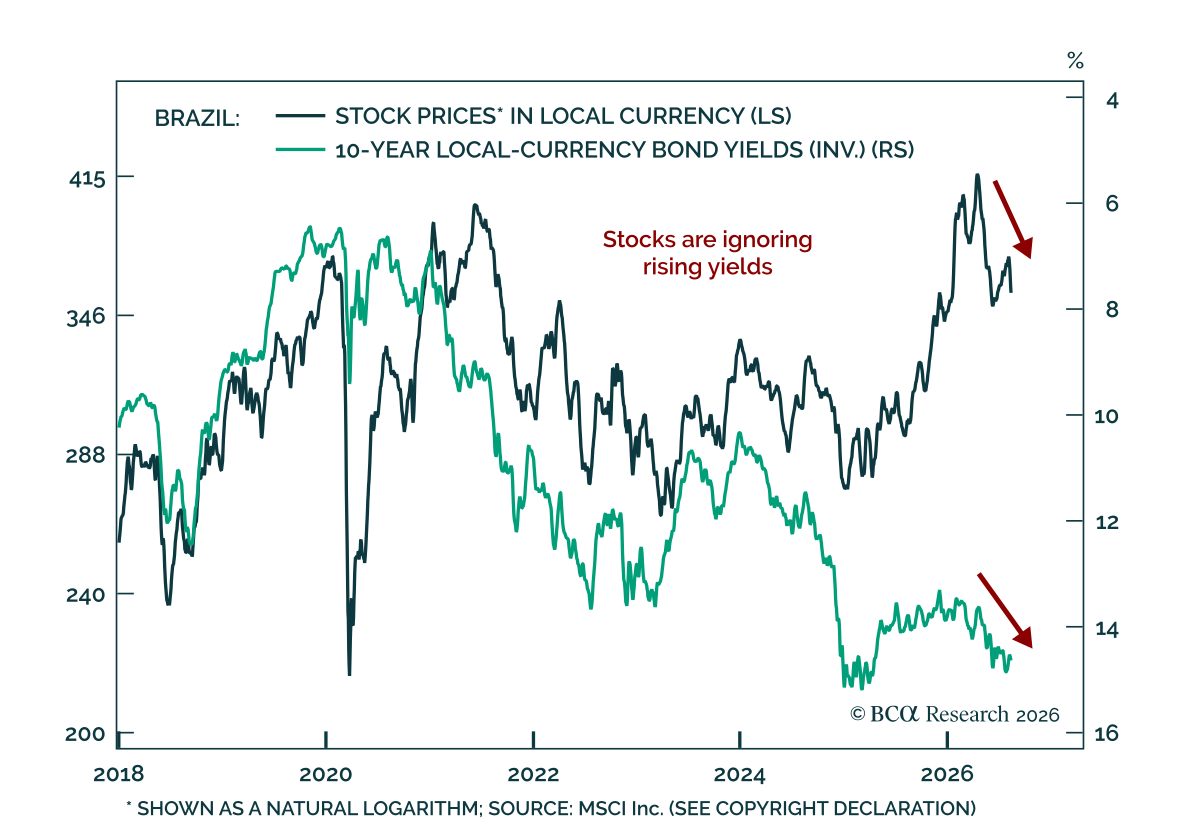
ブラジル株式を中立からアンダーウエイトに格下げし、同じく新興国ポートフォリオ内でブラジルの国内債と主権クレジットに対するアンダーウエイトを維持する。短期トレードとしてブラジル5年CDSを買う。
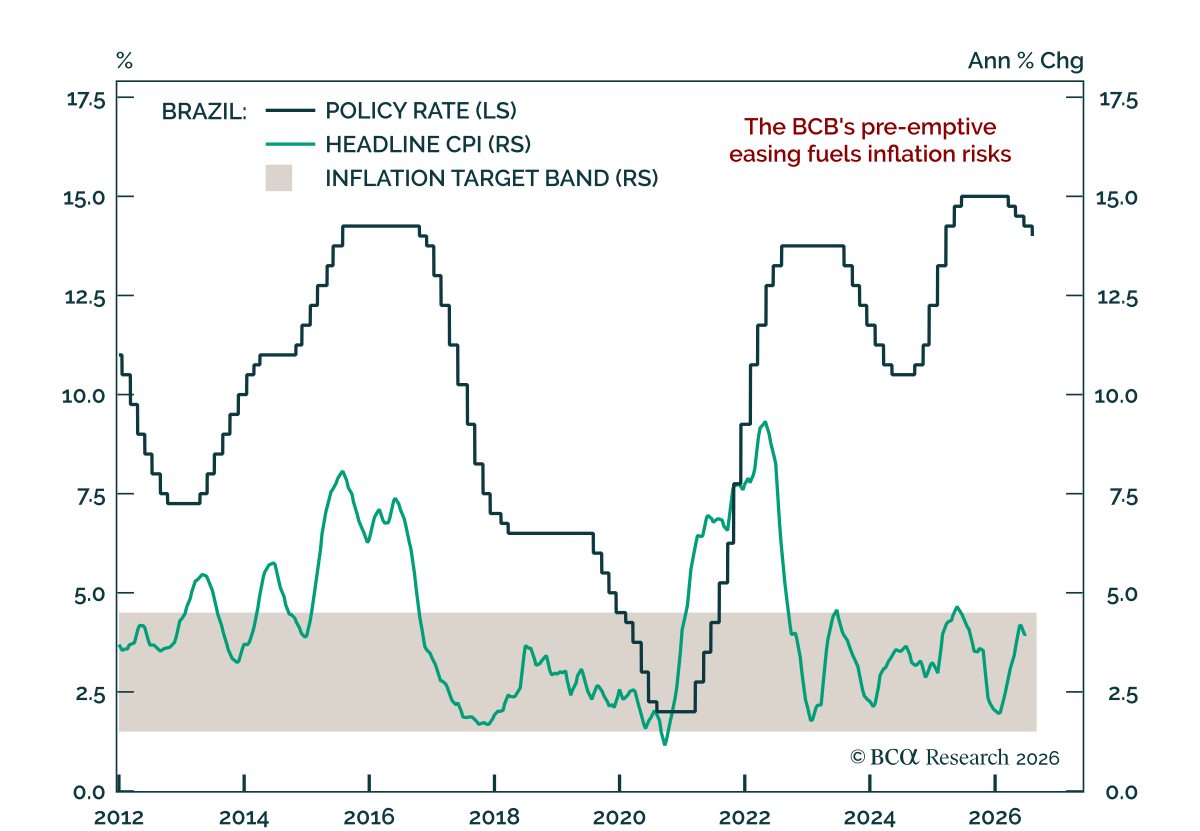
ブラジル中央銀行は4会合連続で利下げしたが、インフレリスクは依然として存在する。 この決定は予想よりも低めのインフレ指標を受けたもので、政策当局者はさらに利下げが続く可能性を示唆した。当社のEMストラテジストは、政策当局者と市場参加者の双方がインフレの持続性を過小評価していると主張している。価格上昇圧力が残る中で金融緩和に踏み切ることは、ブラジル中央銀行(BCB)にとってリスクの高い賭けである。…
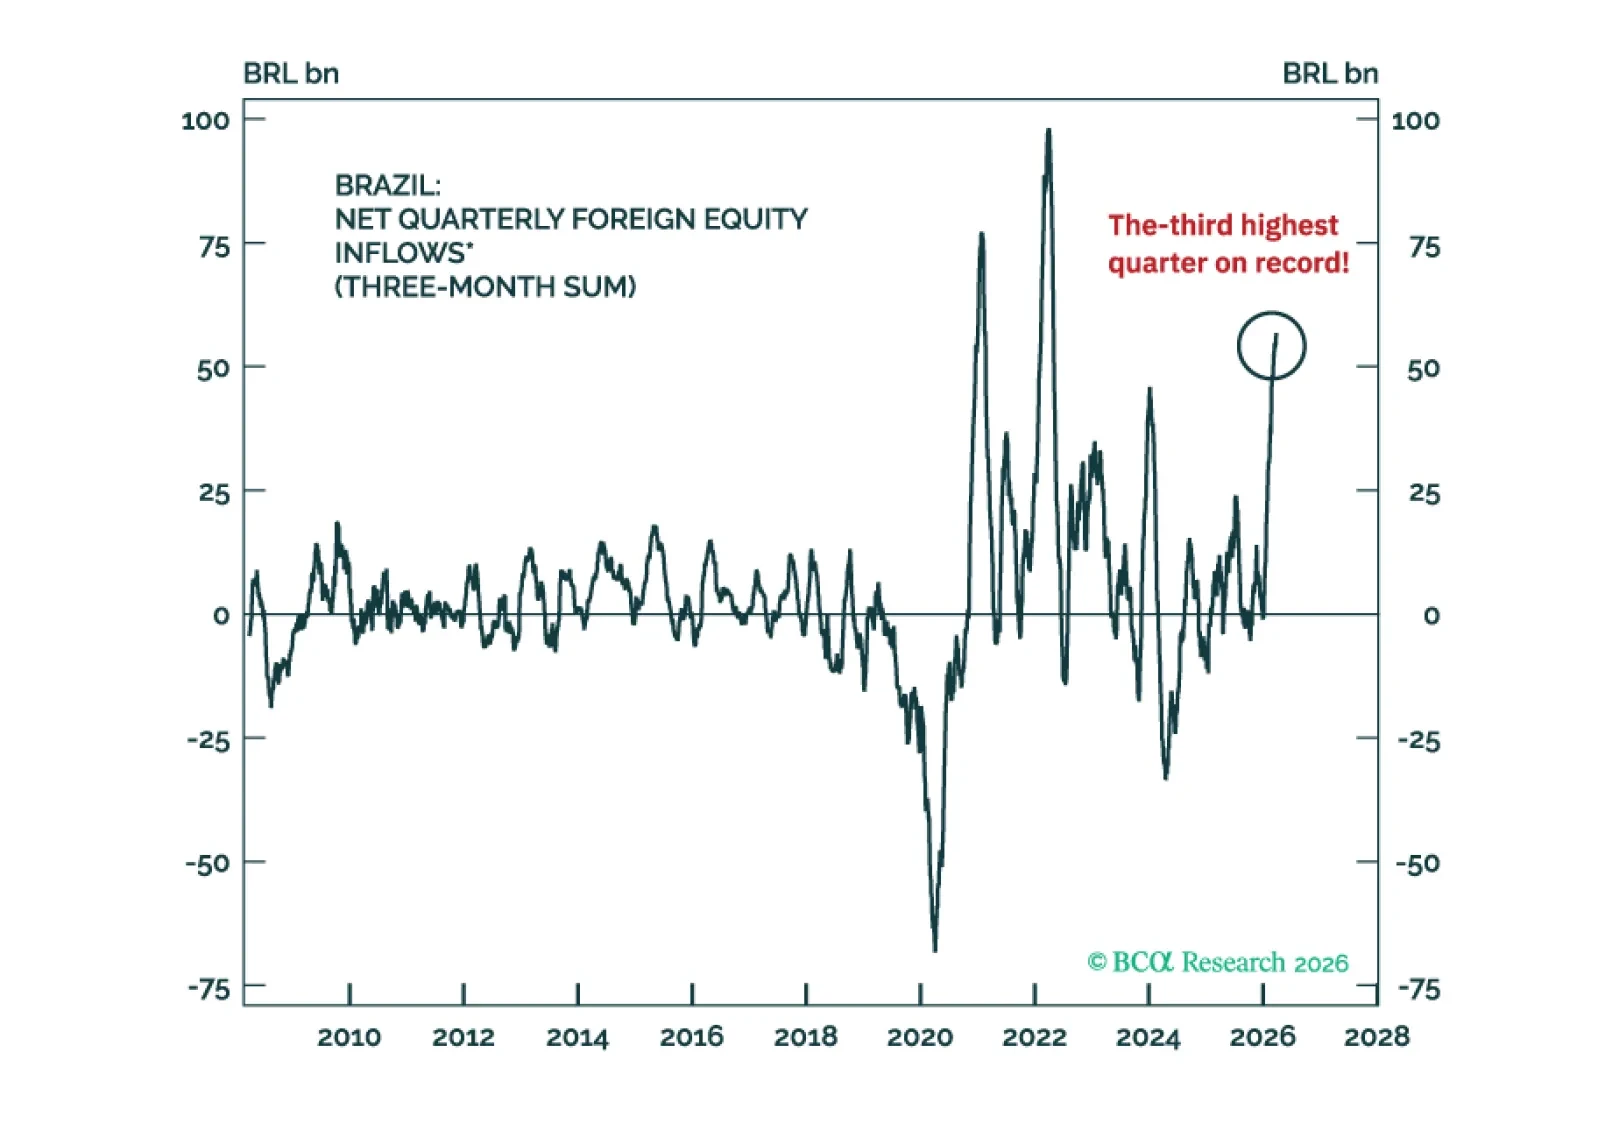
ブラジル市場への過度な海外資金流入は反転する一方、原油価格の高騰は短期的にブラジルの追い風にならない。同国のリスク資産とBRLを回避し、EMに対してブラジルのエクイティとフィクスト・インカムをアンダーウェイトすることを維持する。また、ブラジルの10年スワップ金利の支払いを推奨する。