オーストラリア

AUD/NZDは2015年以降横ばいで推移した後、10年ぶりの高値へと上抜けしました。 当社の今週のチャートはChester Ntonifor、GeoMacroおよびAccessのストラテジストによるものです。昨年4月以降にこの動きのモメンタムが持続していること(2021〜2022年の局面を除けば今回が最長の継続)を踏まえ、Chesterはこのクロスがじわじわと上昇を続ける本質的なファンダメンタル要因が存在すると考えています。…

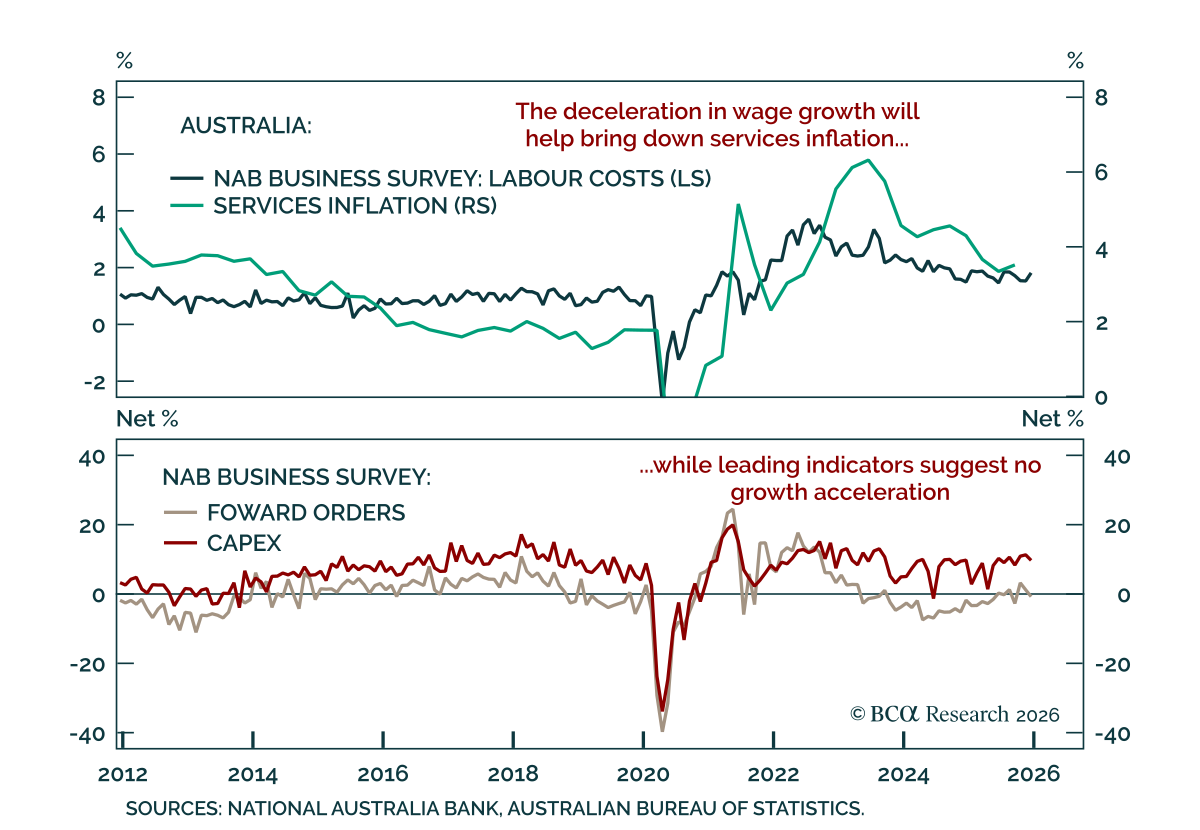
NAB調査がオーストラリアのインフレ懸念を和らげる NAB調査がオーストラリアのインフレ懸念を和らげる NABの1月調査は、最近の高いインフレデータにもかかわらず、オーストラリアのインフレ圧力が緩和しつつあることを示しています。成長指標はまちまちでした:…

RBAが利上げ、しかしインフレを理由とする追加利上げの根拠は弱い RBAが利上げ、しかしインフレを理由とする追加利上げの根拠は弱い 市場の追加RBA利上げ期待は行き過ぎているため、オーストラリア金利はロングを維持すべきです。…
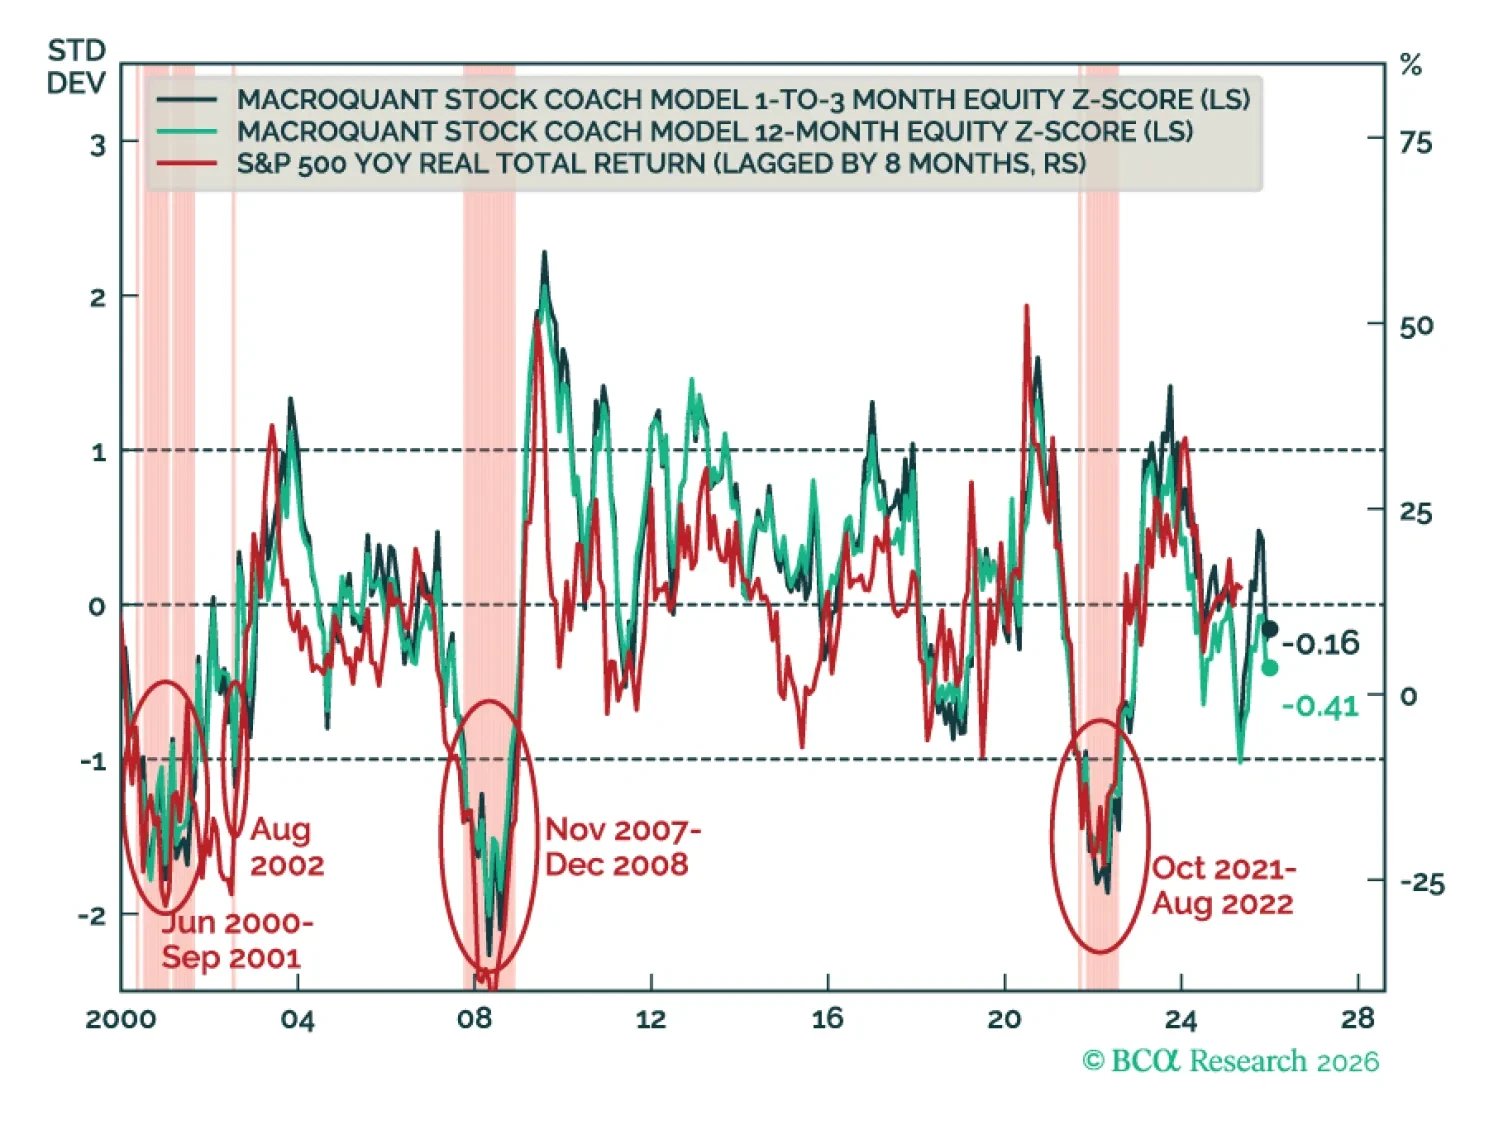
マクロクォントはエクイティをややアンダーウェイトと推奨し、フィクスト・インカムのポートフォリオではベンチマークより短めのデュレーションを志向し、米ドルに対して弱気を維持し、原油と銅をオーバーウェイトに格上げし、金に対しては強気である。
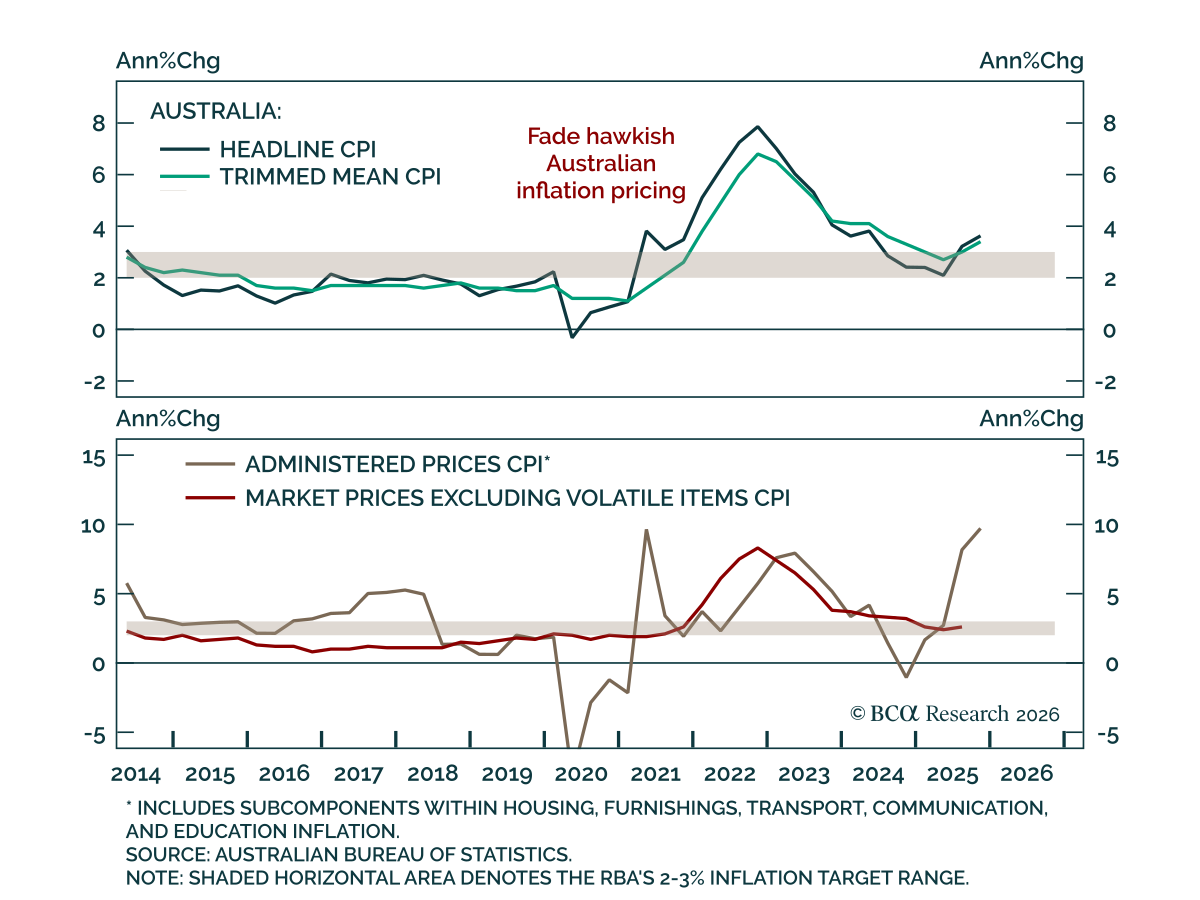
オーストラリア:インフレのノイズ、持続的な引き締めには高いハードル オーストラリア:インフレのノイズ、持続的な引き締めには高いハードル 市場の見方が過度にタカ派的であるため、豪州10年国債先物は買い持ちを維持し、インフレ連動債はアンダーウェイトとする。…
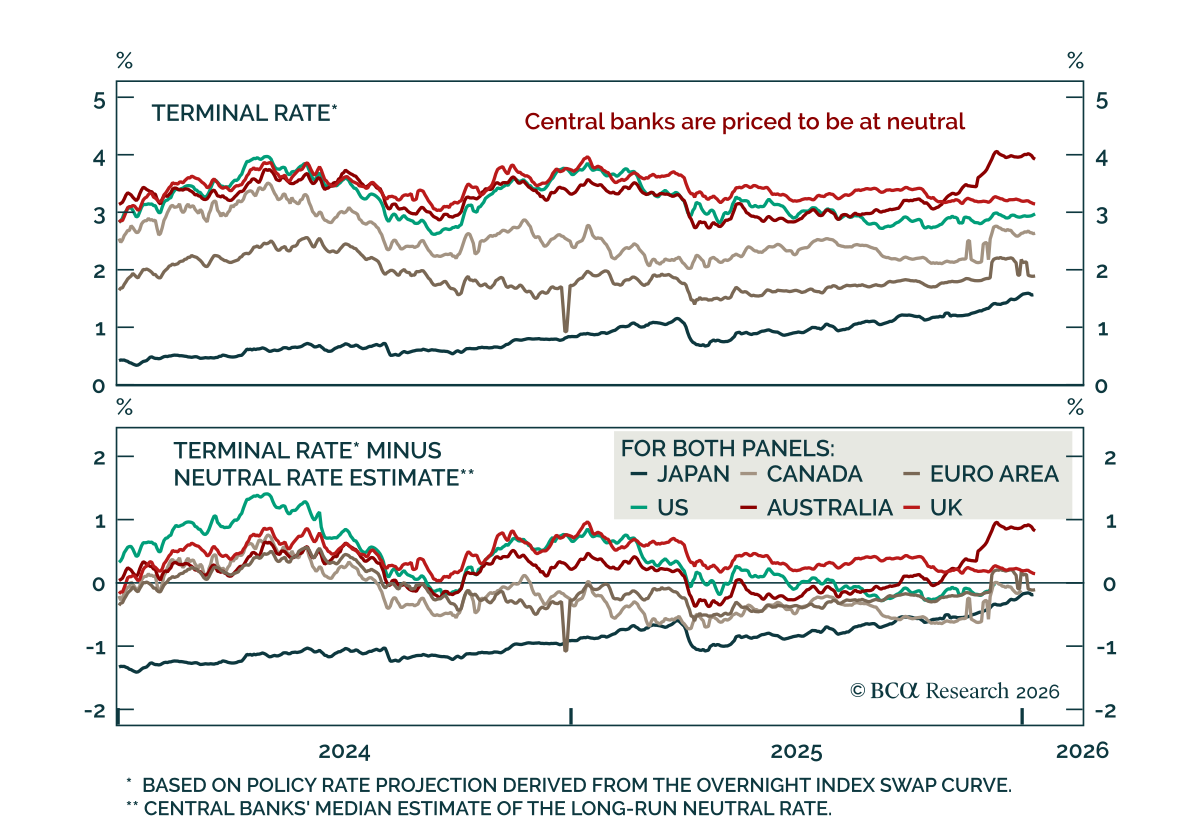
グローバル金利: 横ばいまたは下落? グローバル金利: 横ばいまたは下落? 当社の グローバル・フィクスト・インカム・ストラテジスト…
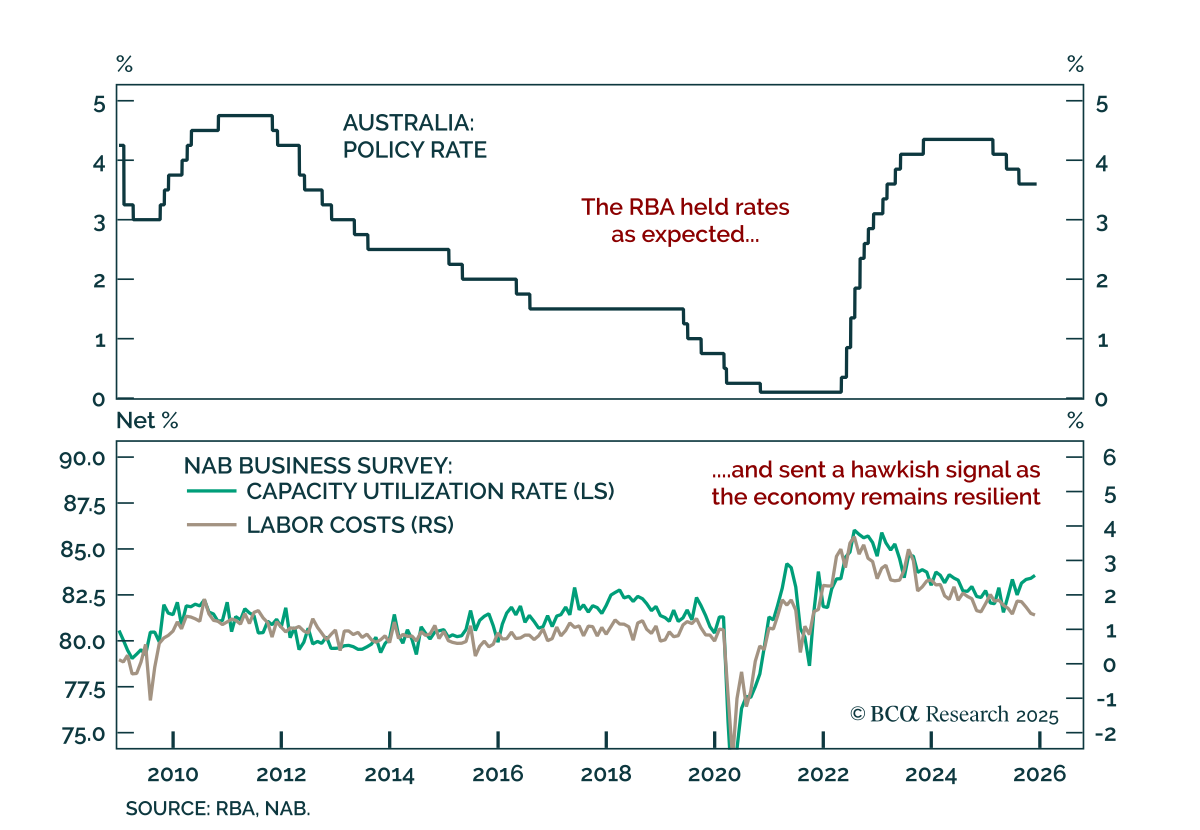
オーストラリア10年国債先物を買い持ちしてください。RBAのタカ派転換が意味のある引き締めにつながる可能性は低いです。 RBA(オーストラリア準備銀行)は、政策金利を3.60%に据え置きましたが、タカ派的な姿勢に転じ、来年利上げを示唆しました。この転換は、インフレ上昇リスクの再評価を反映しています。さらに、RBAが世界的な緩和サイクル中に利下げを控えていることが、堅調な成長としっかりしたインフレデータにより裏付けられています。オーストラリアの経済は、他の先進国に比べ好調であり、失業率もわずかに上昇したのみです。…
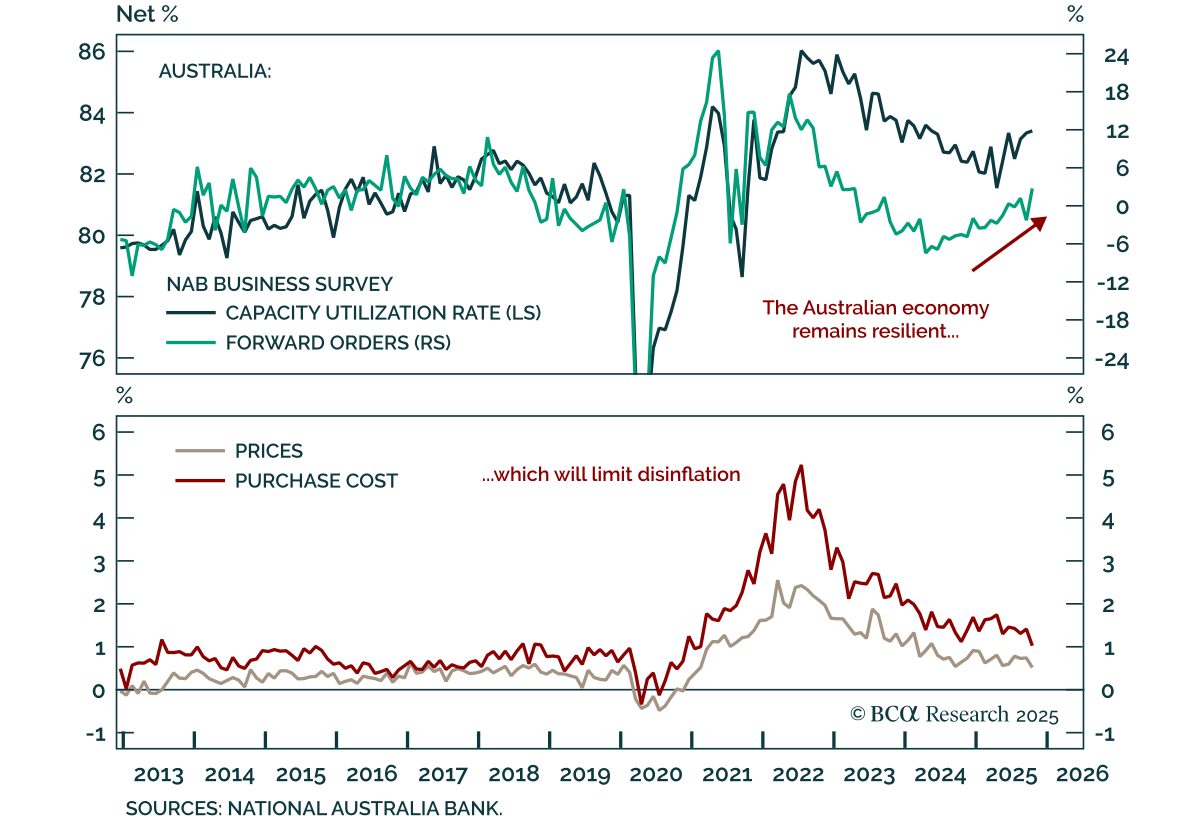
オーストラリアの10月NAB調査は、ビジネス環境と売上高が数年ぶりの高水準に達するなど、広範な基調の強さを示しました。 ビジネス環境は+8から+9に上昇し、2024年3月以来の高水準となりました。一方で、信頼感はわずかに+6に低下しましたが、長期平均を上回っています。この強さは、フォワード受注の改善や過去の循環的ピークを超えた設備稼働率に加え、+19に跳ね上がった堅調な売上高(2年以上で最高値)に起因しています。また、利益率も増加し、純雇用がわずかに抑制される中でも雇用の支援となるはずです。…
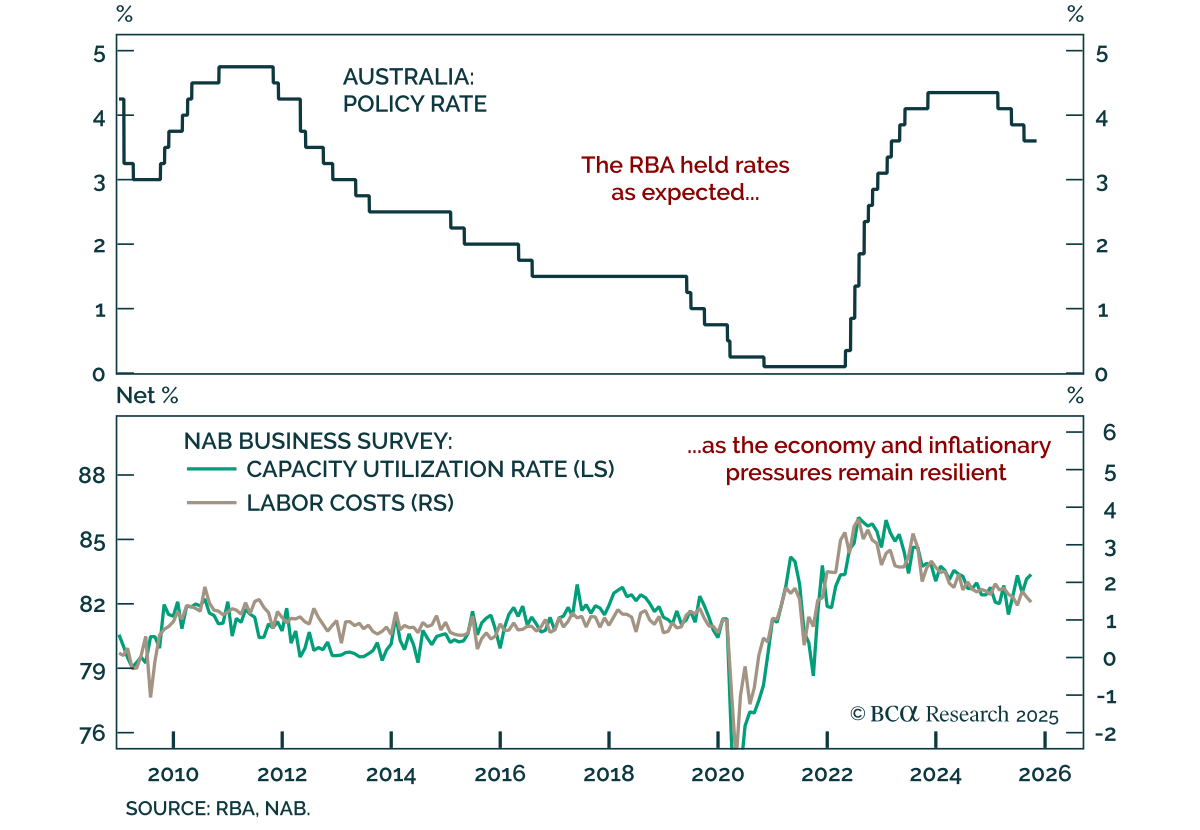
RBAは政策金利を3.60%で据え置き、インフレが粘り強く経済が堅調である中、慎重な姿勢を維持しました。 中央銀行は、最近のインフレデータが価格圧力が持続する可能性を示唆していると述べました。9月と第3四半期のインフレ指標は予想を上回り、ヘッドラインCPIは前年同期比で3.0%から3.5%に上昇し、RBAの目標範囲である2~3%を上回りました。また、トリム平均CPIは2.6%から2.8%に上昇しました。…