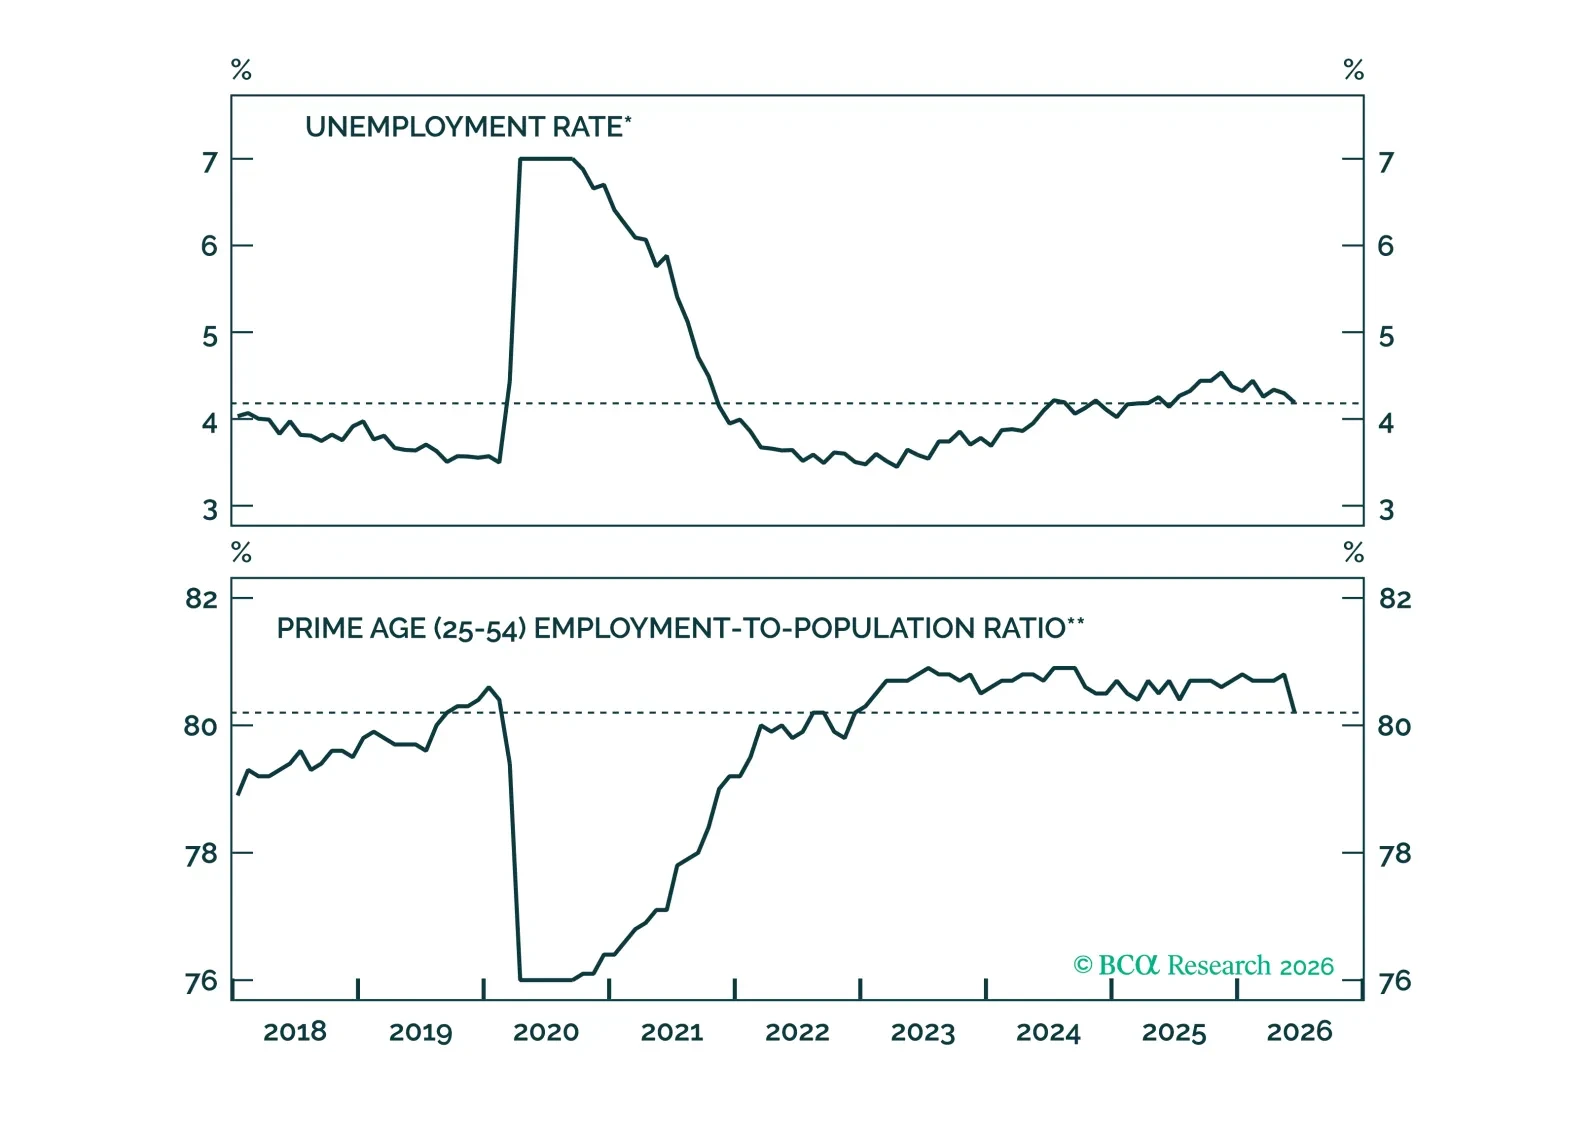
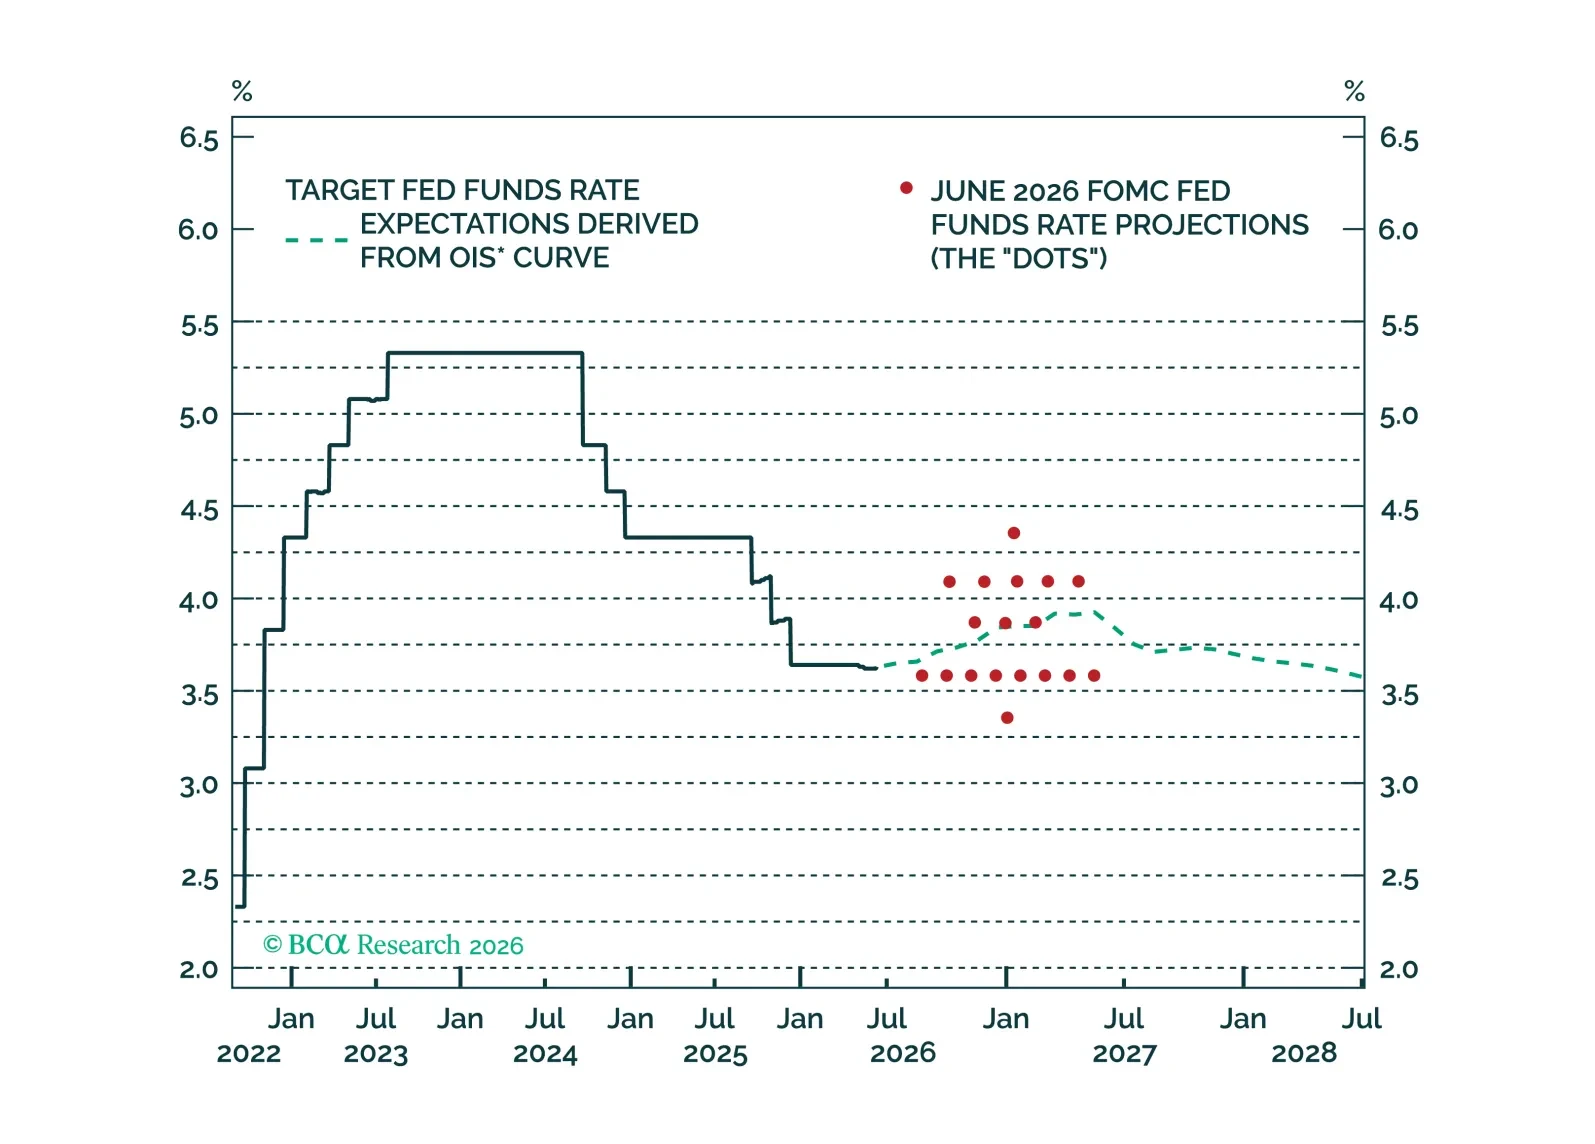
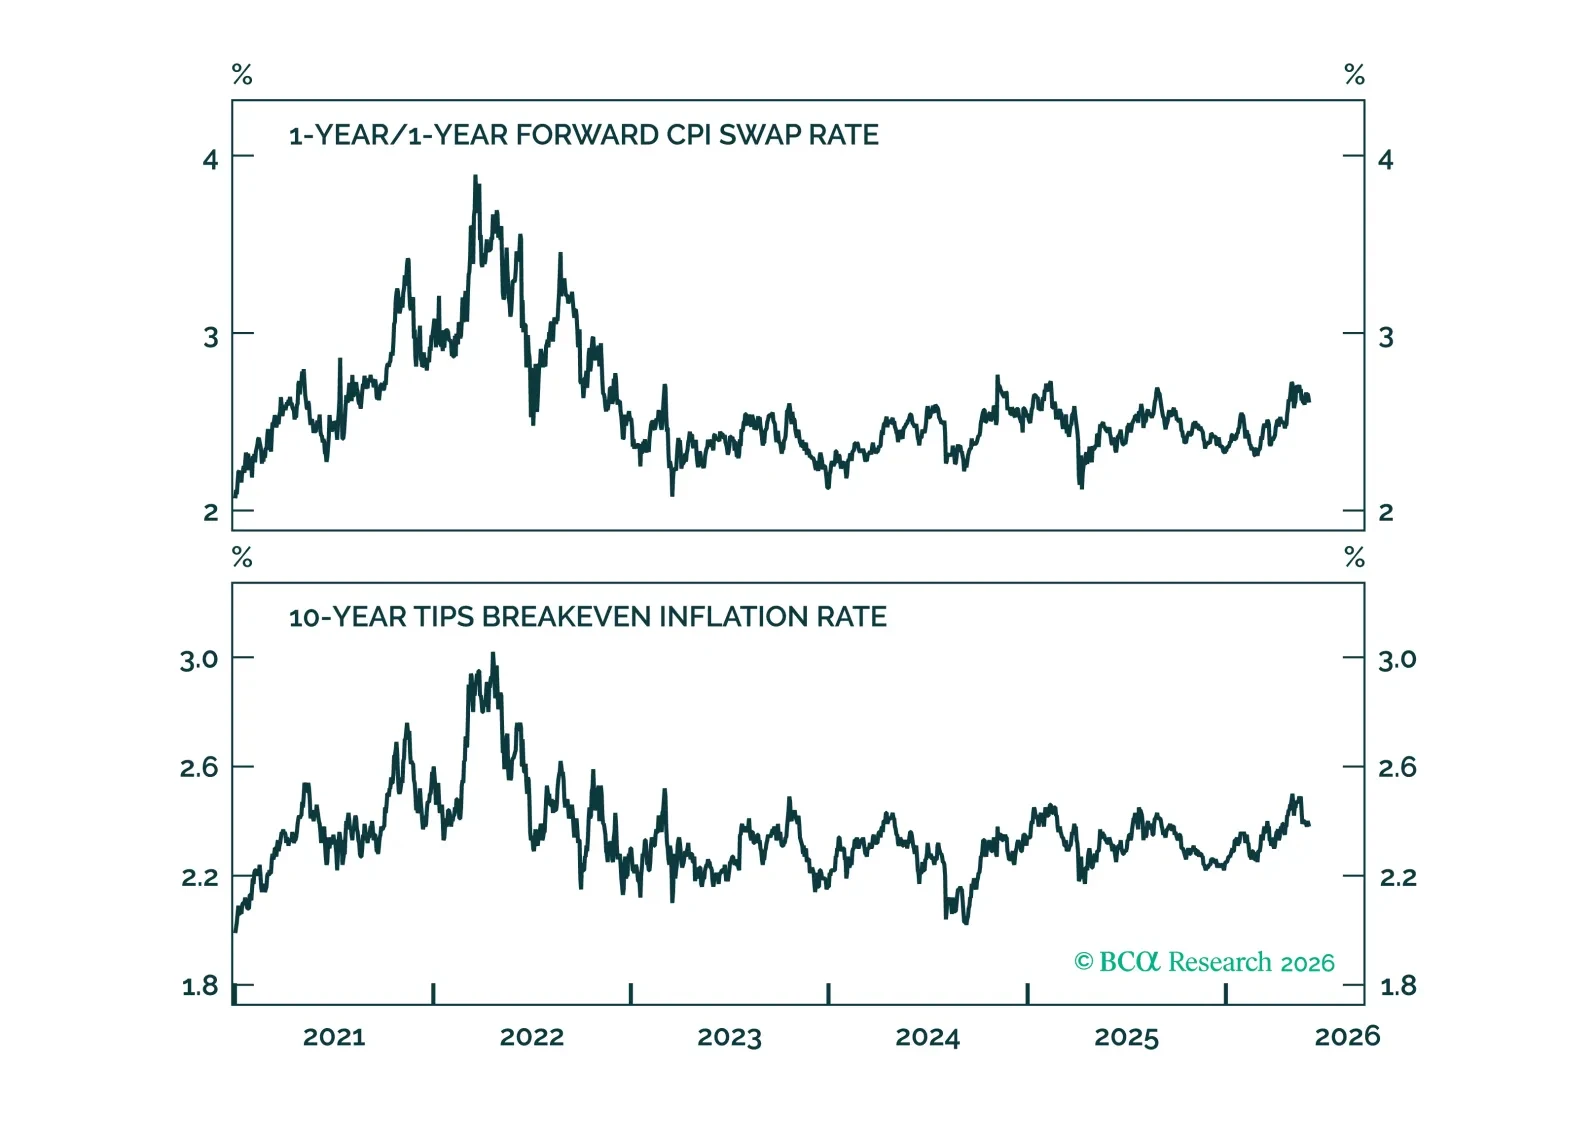
イールドカーブ
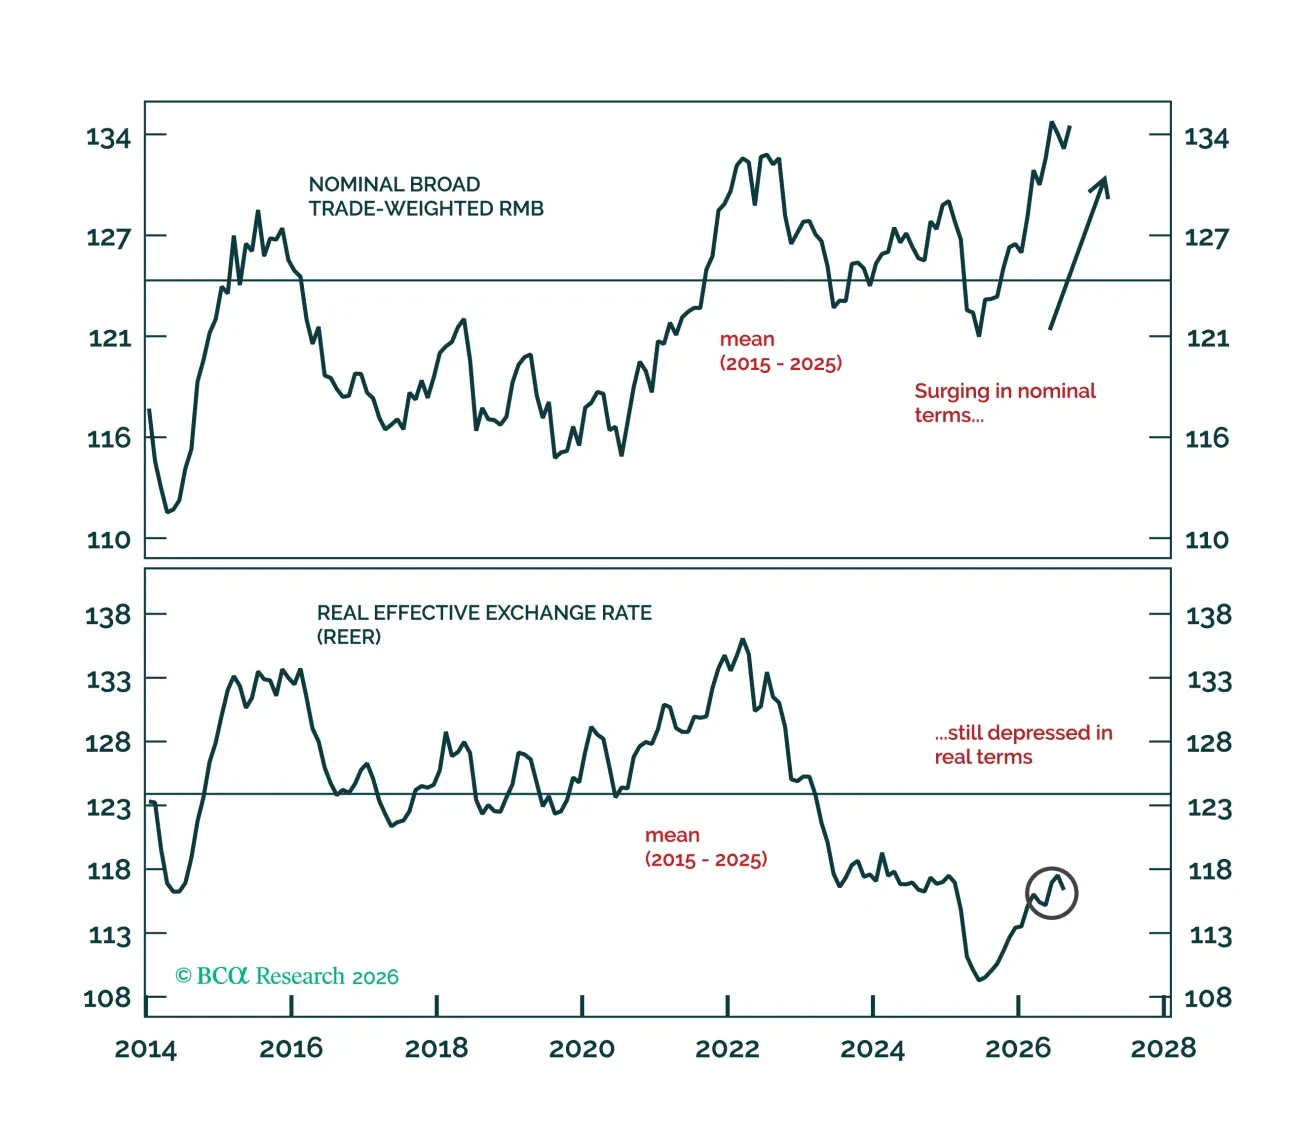
中国の政策スタンスは徐々に家計支援寄りになりつつあるが、本格的なリフレーションへの転換はまだ実現していない。したがって当面は大手国有銀行とオンショアの公益事業をディフェンシブな投資先として当社は選好する。
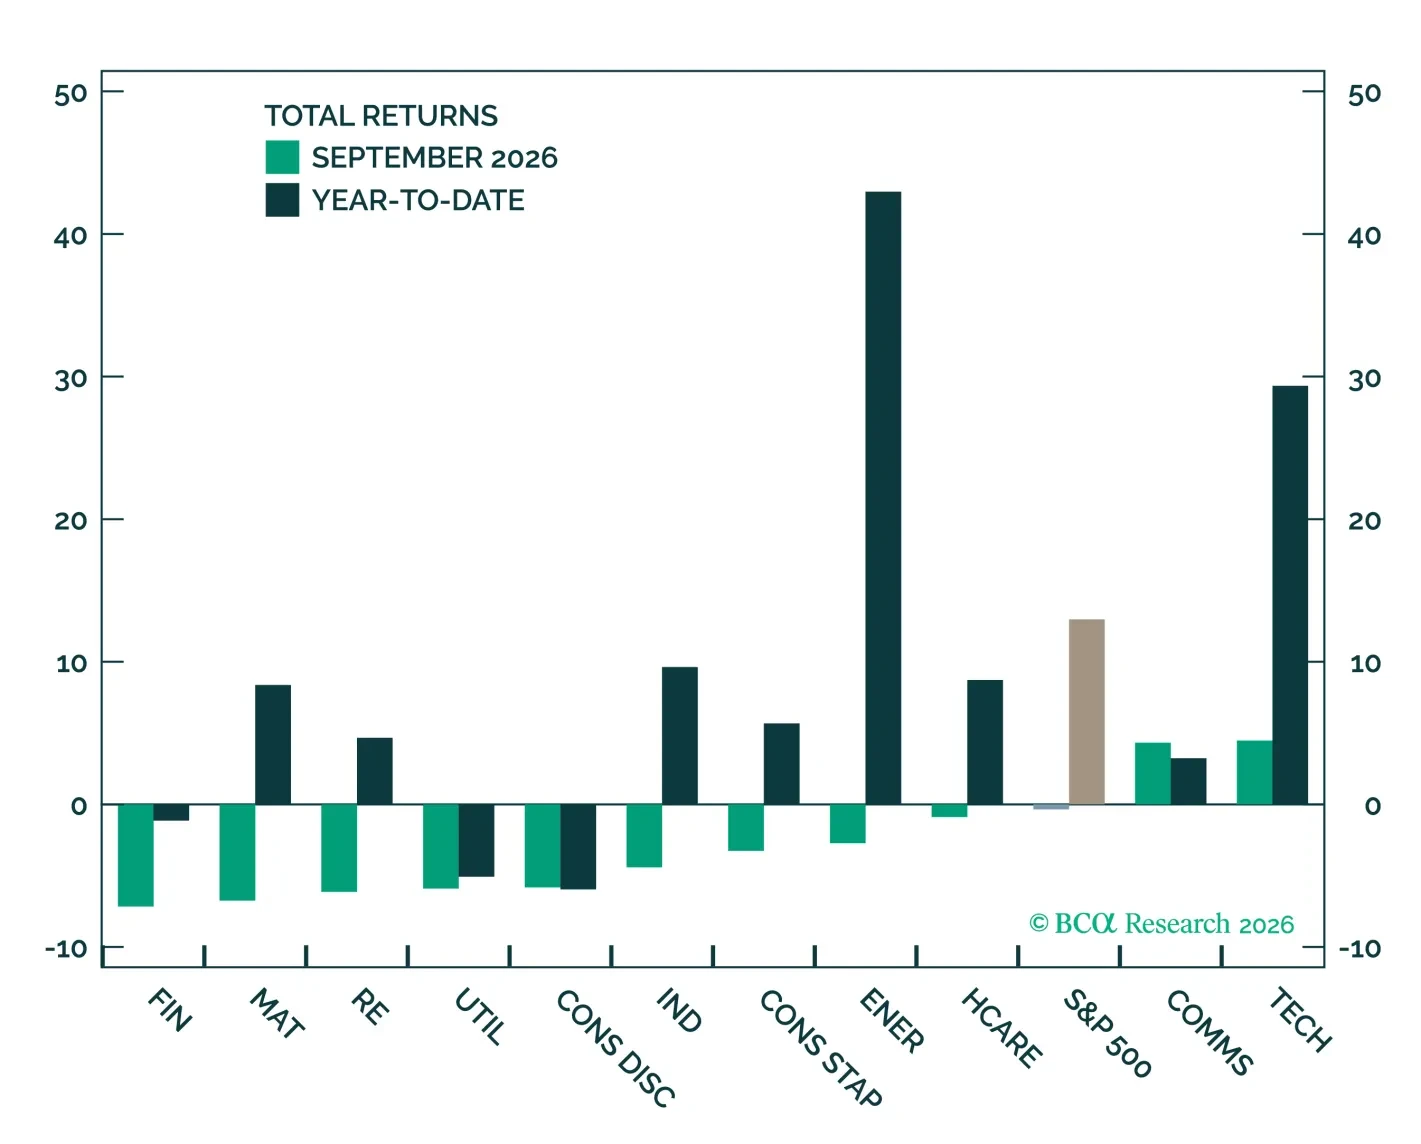
9月に10年債利回りが急騰する中、S&P 500は下落したが、Technology and Communication Servicesが支えたことで下げ幅はわずか0.3%にとどまった。なお、当社は年末にかけて上昇を見込むが、債券利回りが引き続き主要なリスクである。
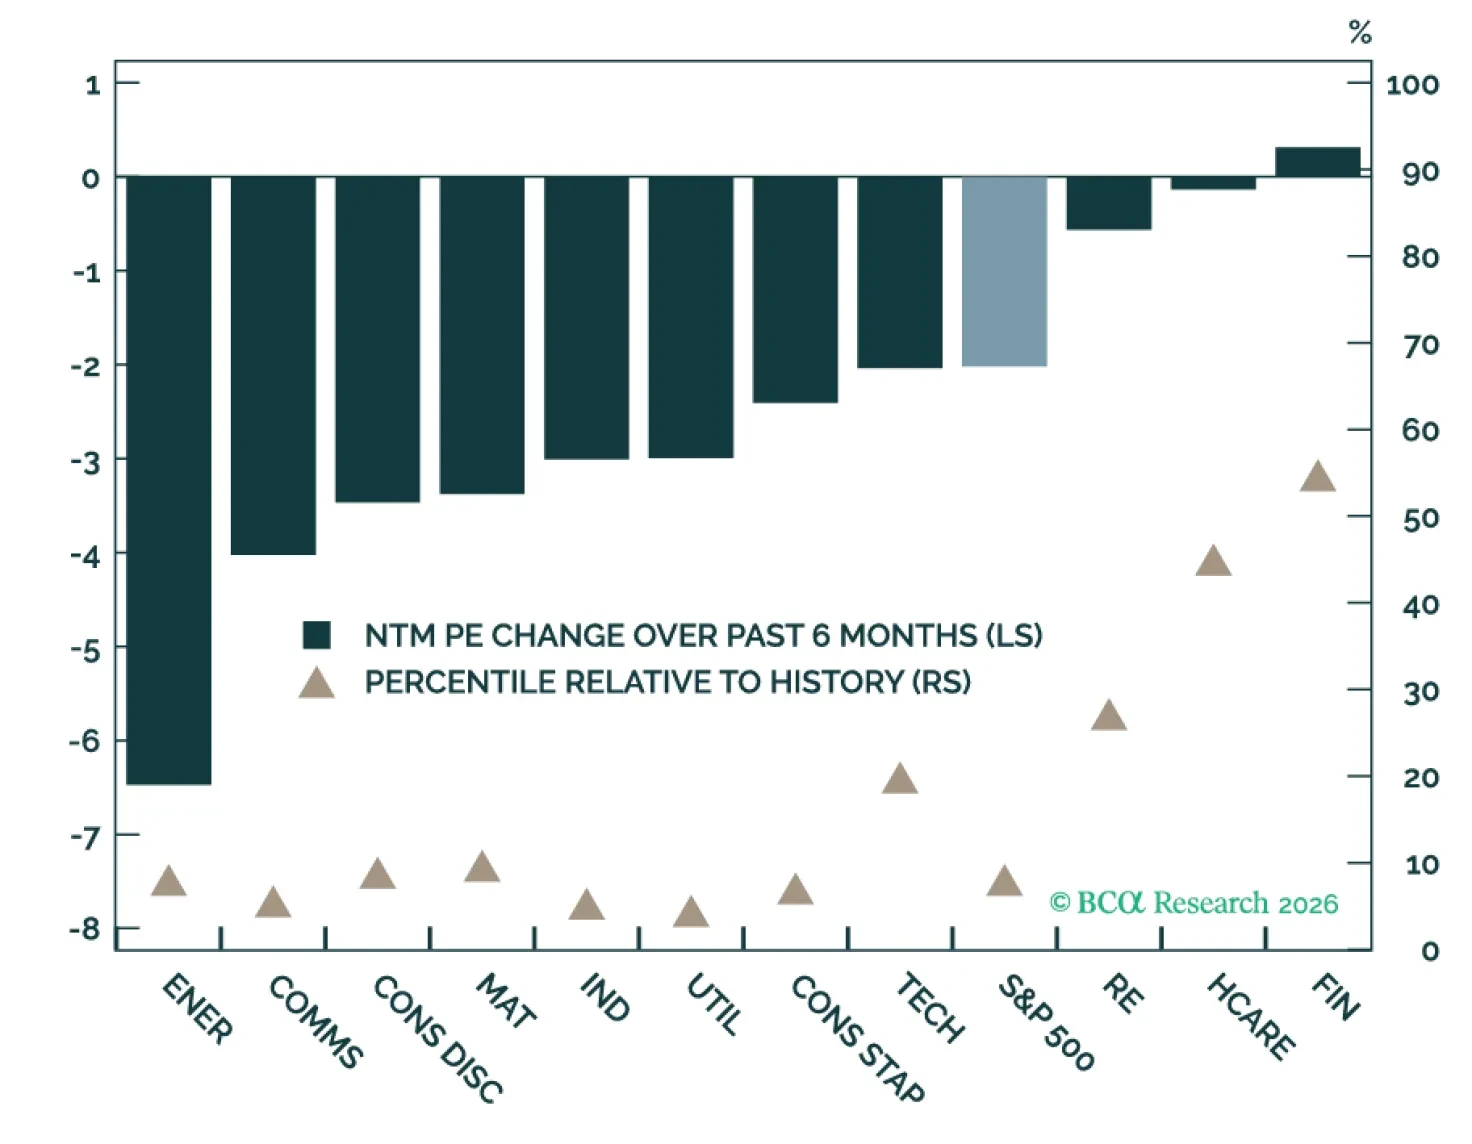
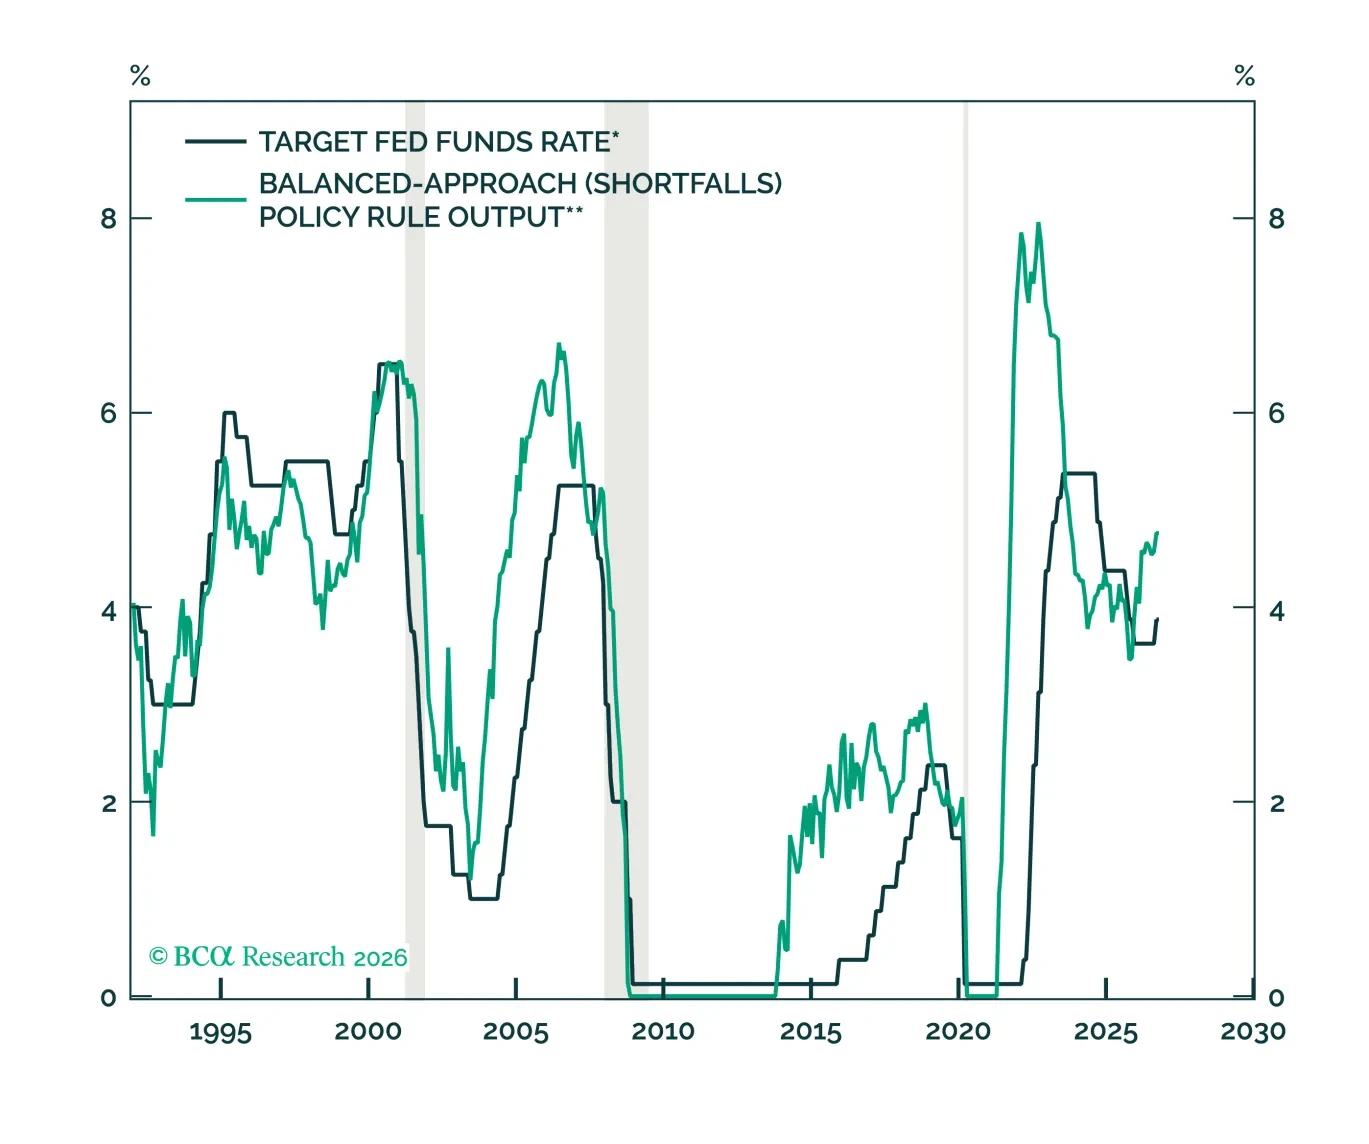
当社は米国株式に対して引き続き建設的であるが、利回りの上昇、EPSの伸びの鈍化、IPOの大量発行がバリュエーションにとって重要なリスクであり、そのため年末目標への道筋はますます利益に依存するようになっている。戦術的には、利益が株価を上回ったことで既にマルチプルは大幅に、しかし悪影響の少ない形で圧縮している。うまくコミュニケートされたFedの利上げは、債券市場の不確実性を強めるどころか緩和し得る。
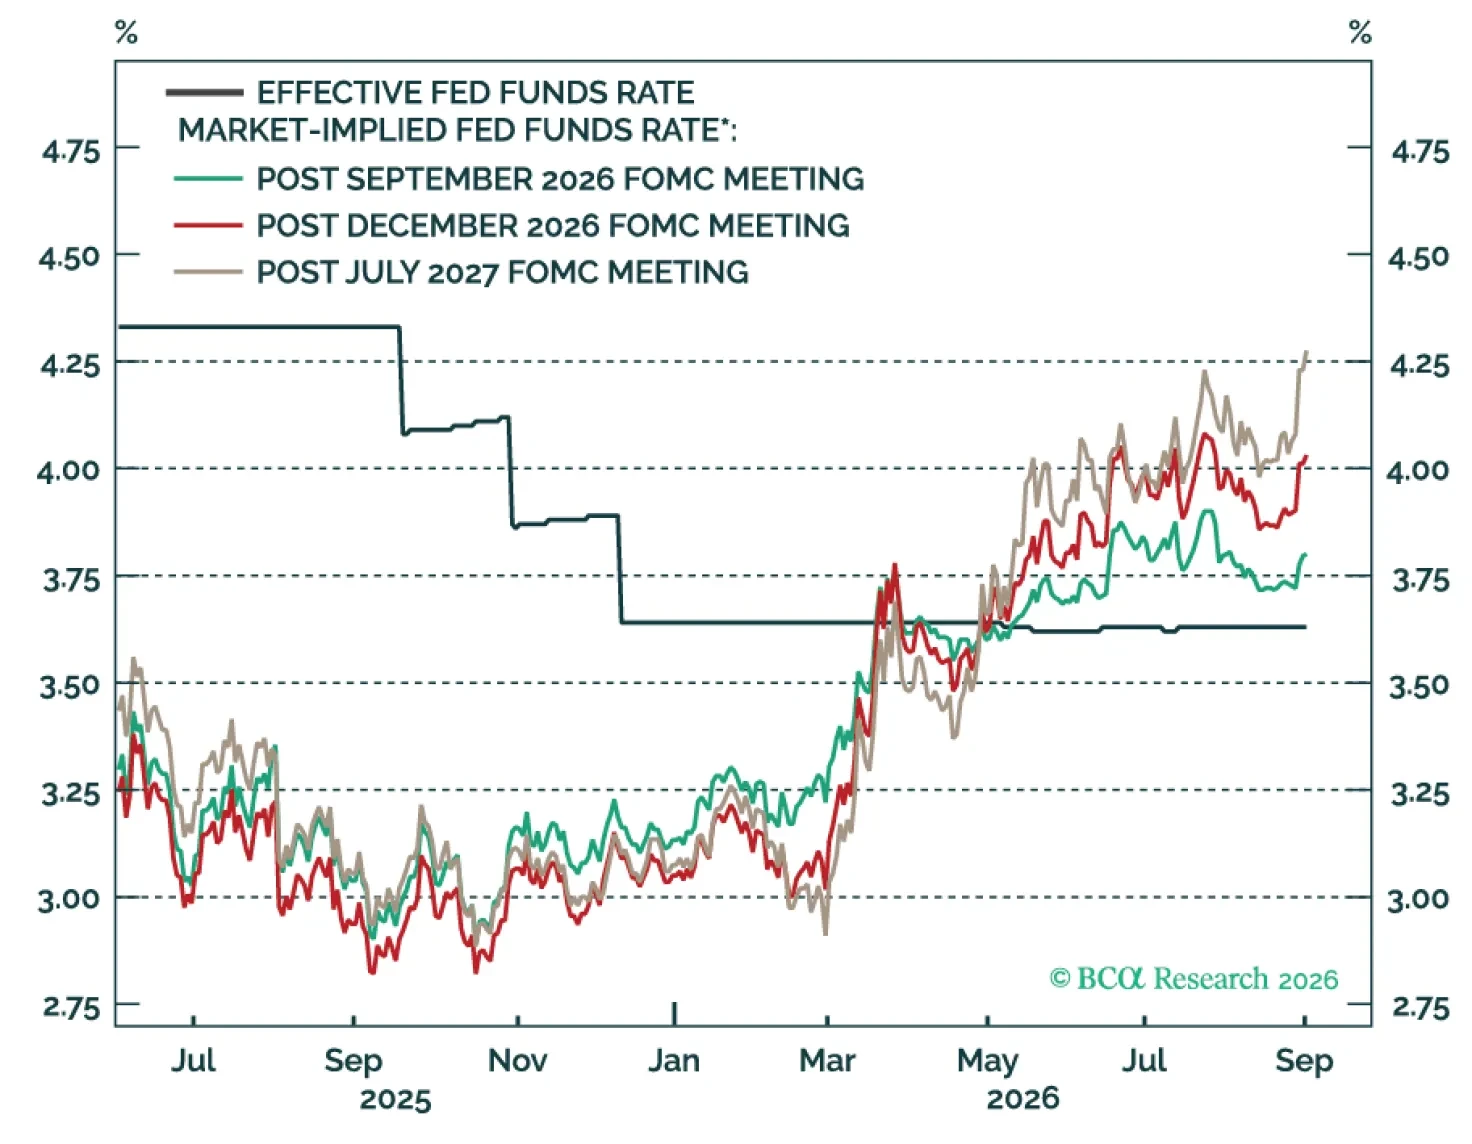
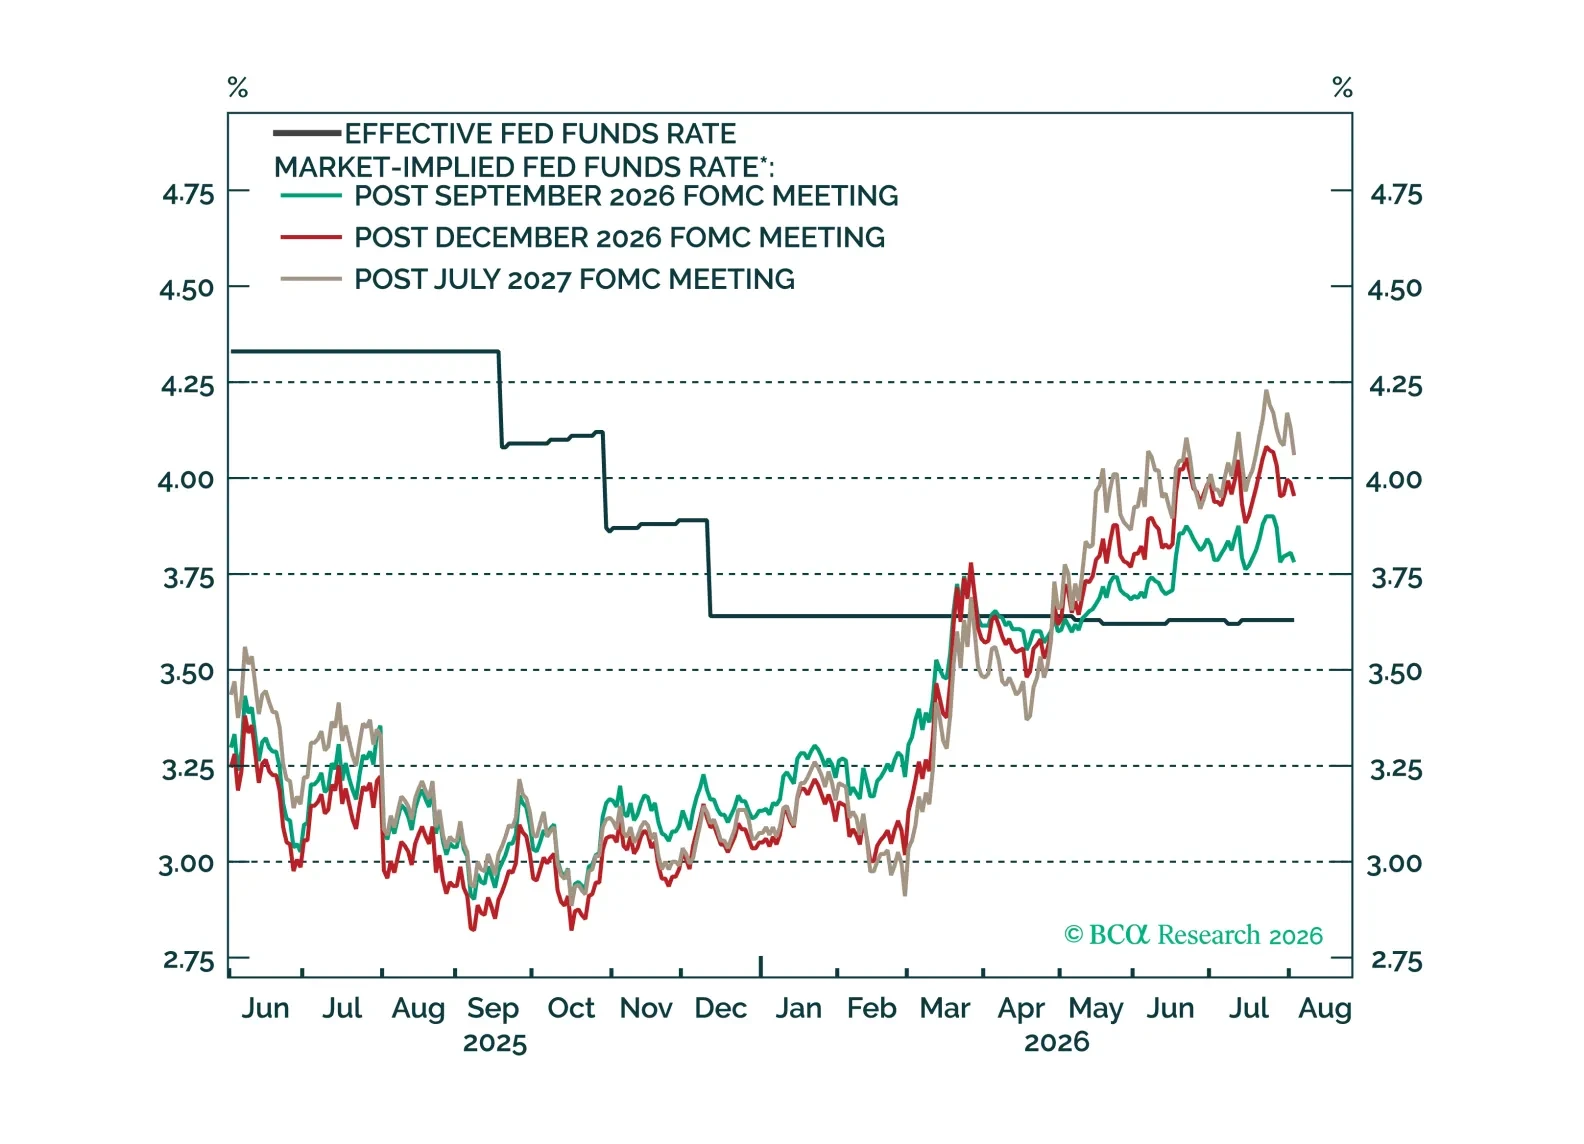
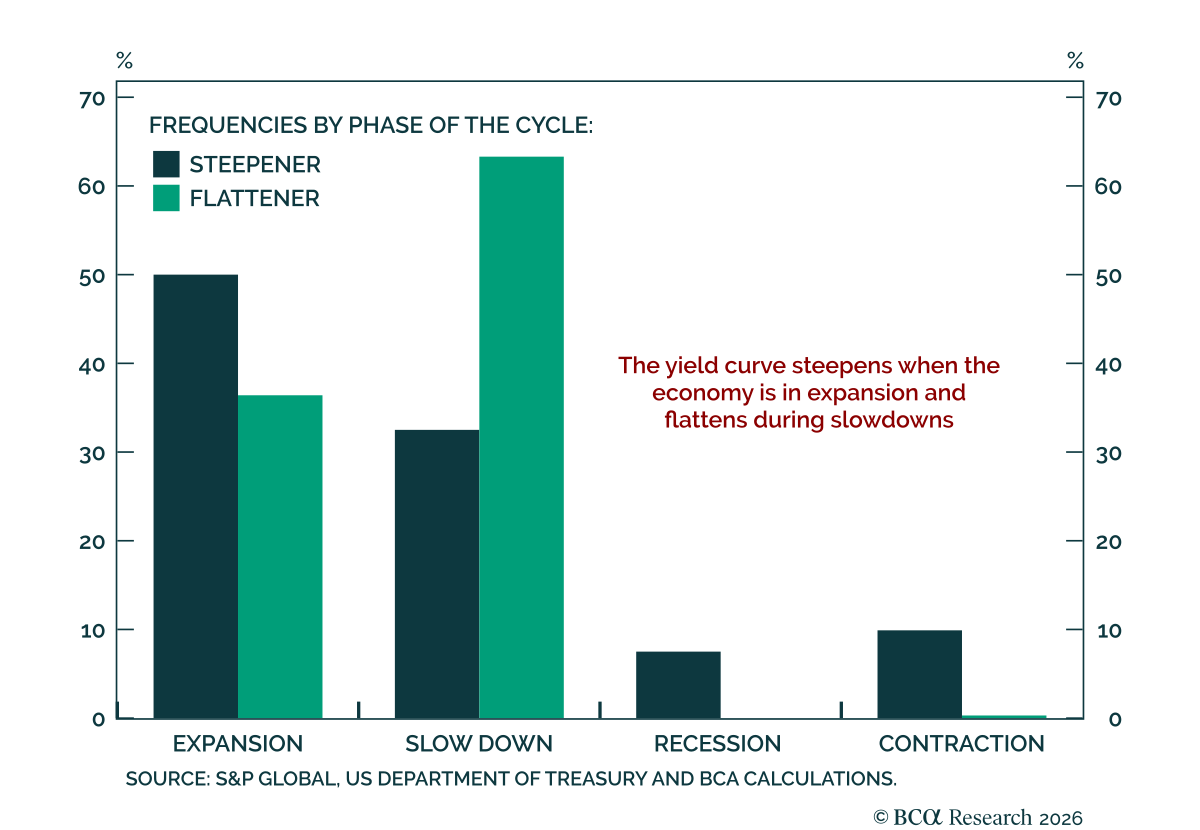
当社の米国株ストラテジストはS&P 500に対して引き続き強気である。彼らは、今日の株式と債券の相関が正となる局面において、バリュエーションに対する主要なリスクは債券市場にあると指摘する。利回り上昇がより強い成長を反映する場合、株式は高い利回りを許容できるが、金融引き締め、インフレ圧力、あるいはバリュエーションのストレスに起因する場合はそうではない。…