インフレーション
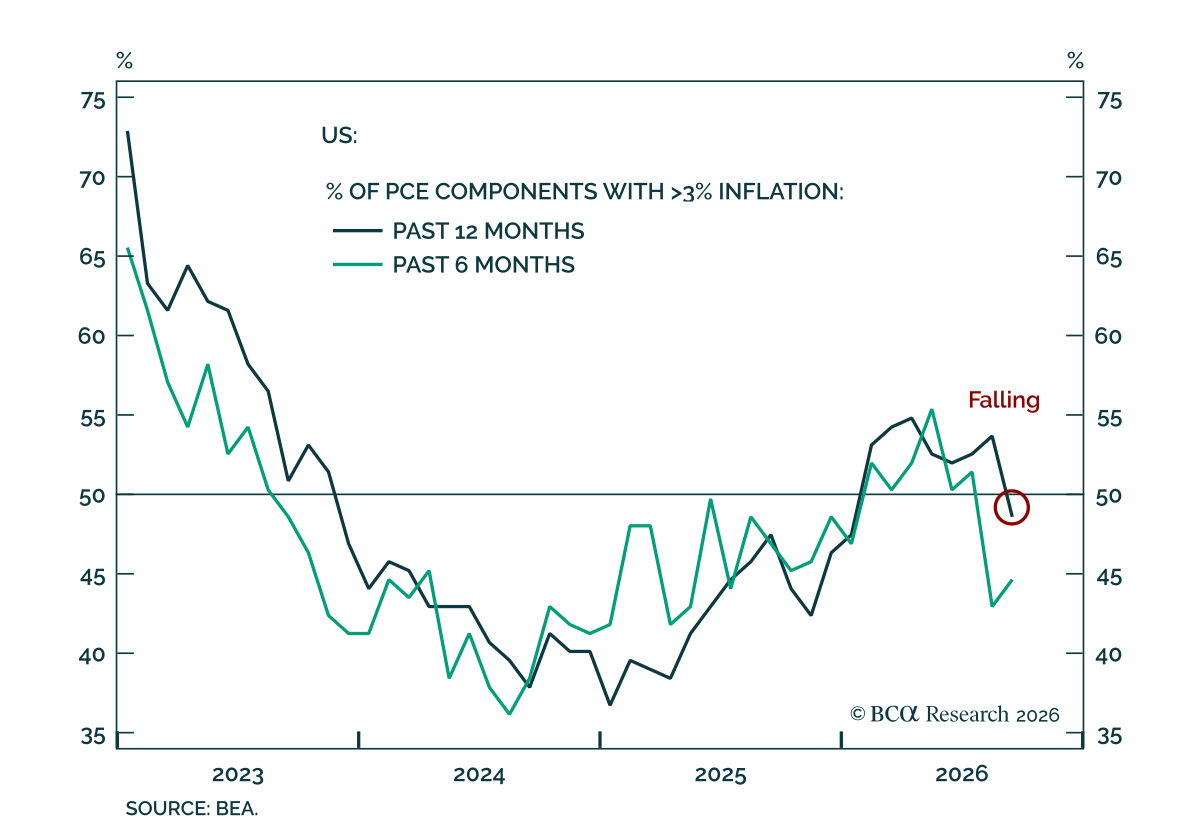
7~9月期のGDP発表も9月のインフレデータも、FRBを四半期ごとの利上げペースから逸脱させる可能性は低い。 米国の7~9月期の速報GDPは木曜日に発表され、同時に9月の個人所得と支出の報告も出た。年率ベースの実質GDP成長率は7~9月期が3.4%(4~6月期の2.2%から上昇)で、予想をわずかに上回り、その主因は予想を上回る個人消費であった。 一方で9月の支出データはやや弱く、個人所得と支出は予想を下回った。実質個人消費は9月は横ばいであった。コアPCEインフレはわずかに加速したが、予想内であった。…
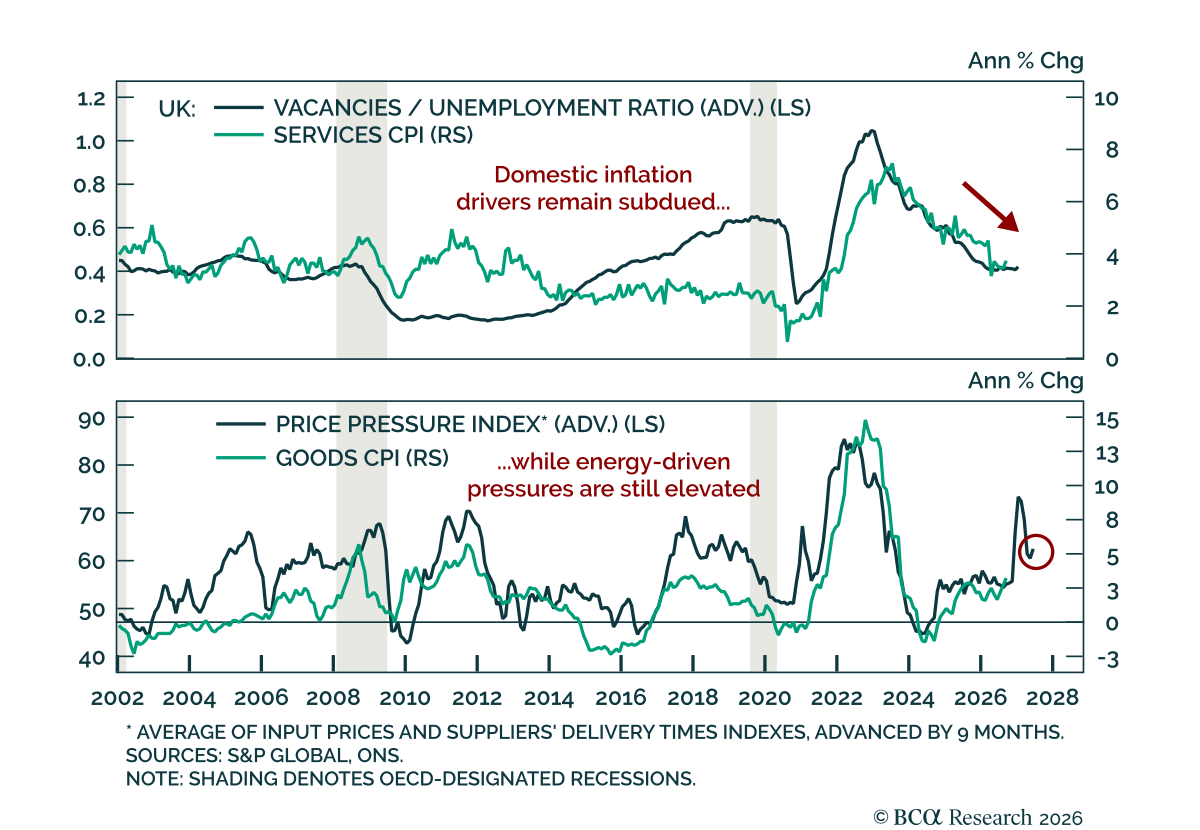
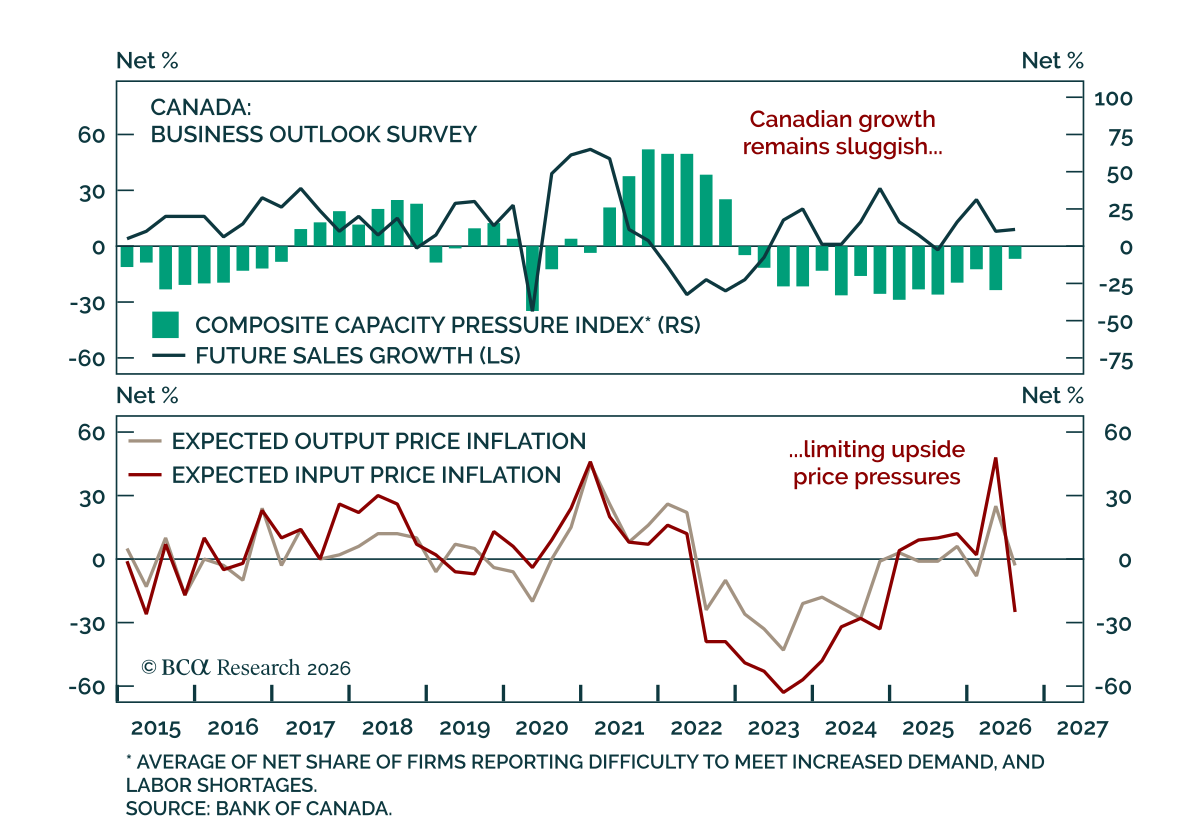
カナダ銀行の7~9月期 Business Outlook Surveyは改善したが、勢いは依然として弱いことを示している。 ヘッドラインのBOS指標は-0.38から-0.33へわずかに上昇し、企業の景況感の評価も改善した。しかし、回答の大半は8月21日に米国との貿易協議が決裂する前のものであり、決裂後に調査を受けた企業は景況感、輸出見通し、設備投資計画が著しく弱まったと報告している。…
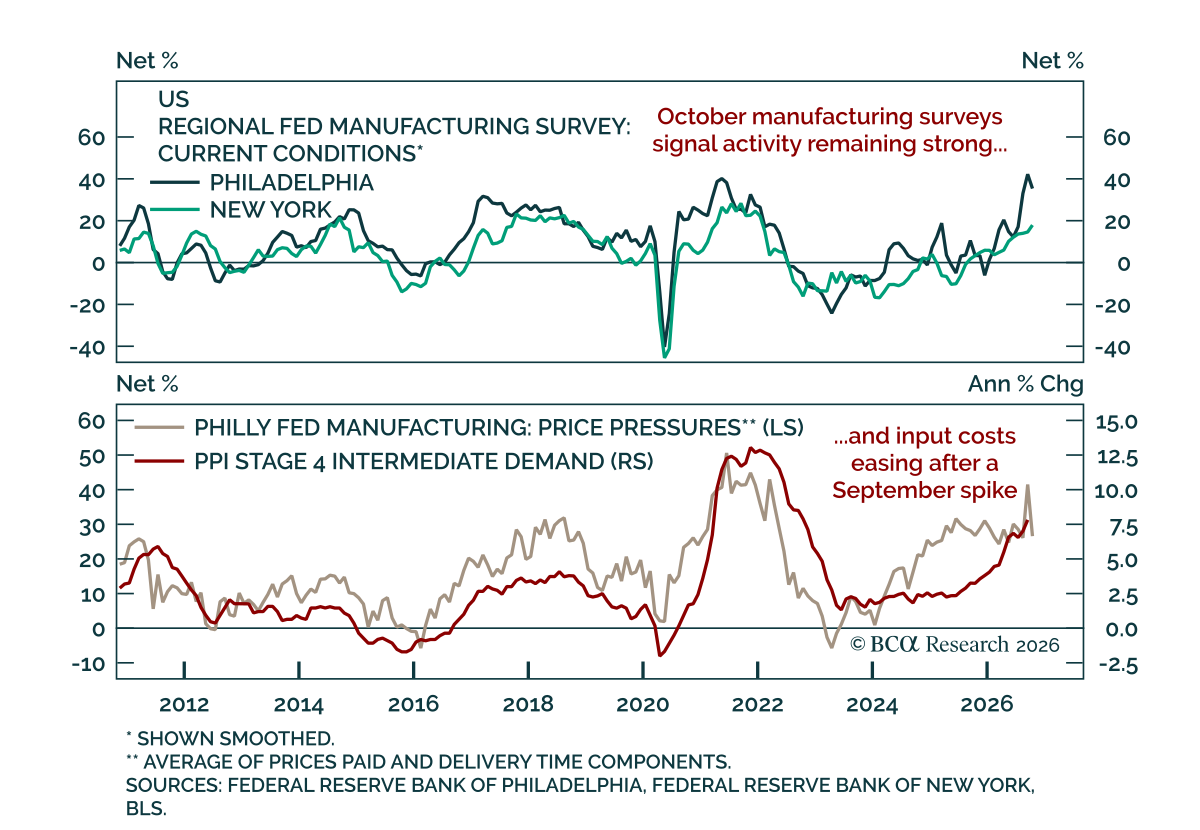
フィラデルフィア連銀の調査は10月の製造業の勢いが堅調であったことを示している。総合指数は37.8から20.9へと予想より大きく低下したが、それでも拡張を示しており歴史的に高い水準にある。新規受注、雇用、労働時間は鈍化したがいずれも拡張圏にとどまった。特別質問では回答企業の半数が来年の設備投資を増やすと見込み、減らすと答えた企業はなかった。地区の製造業の裾野が広いことからフィラデルフィア連銀の調査は他の地域調査より重みがあり、一方でNY連銀のEmpire…
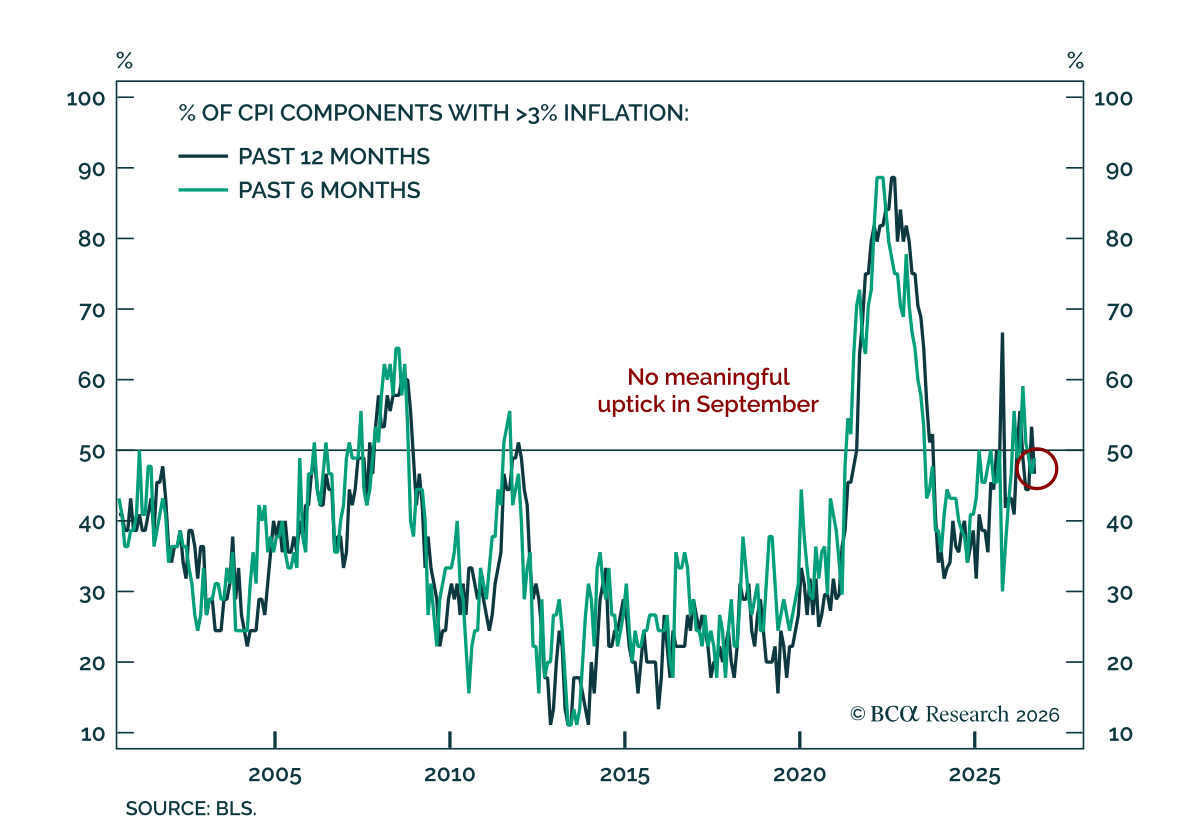
次の米連邦準備制度の利上げは、今月ではなく12月に来る可能性が依然として高い。9月のヘッドラインCPIは前月比0.6%でコンセンサスと一致し、その結果として前年比は3.4%から3.7%に上昇した。コアCPIは前月比0.3%と予想を上回り、8月から横ばいであったが市場の期待には届かず、コアCPIの前年比は現在2.6%である。…
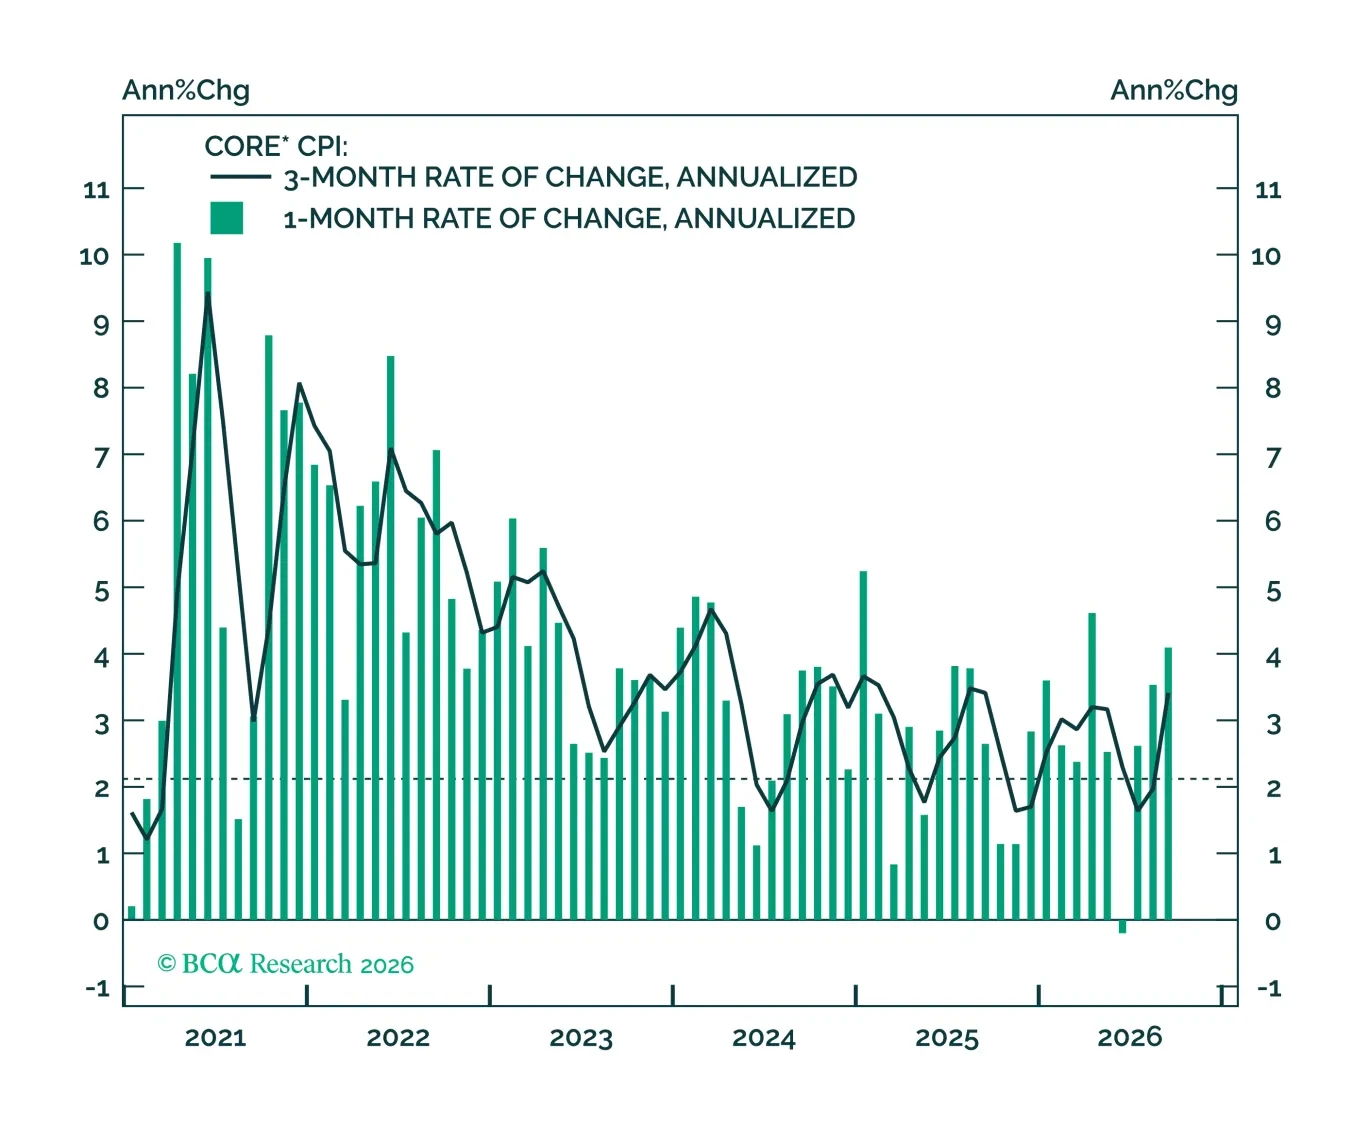
米国のインフレは9月に2か月連続で高めに出たが、FRBが次回利上げを10月会合に繰り上げるほどではないだろう。
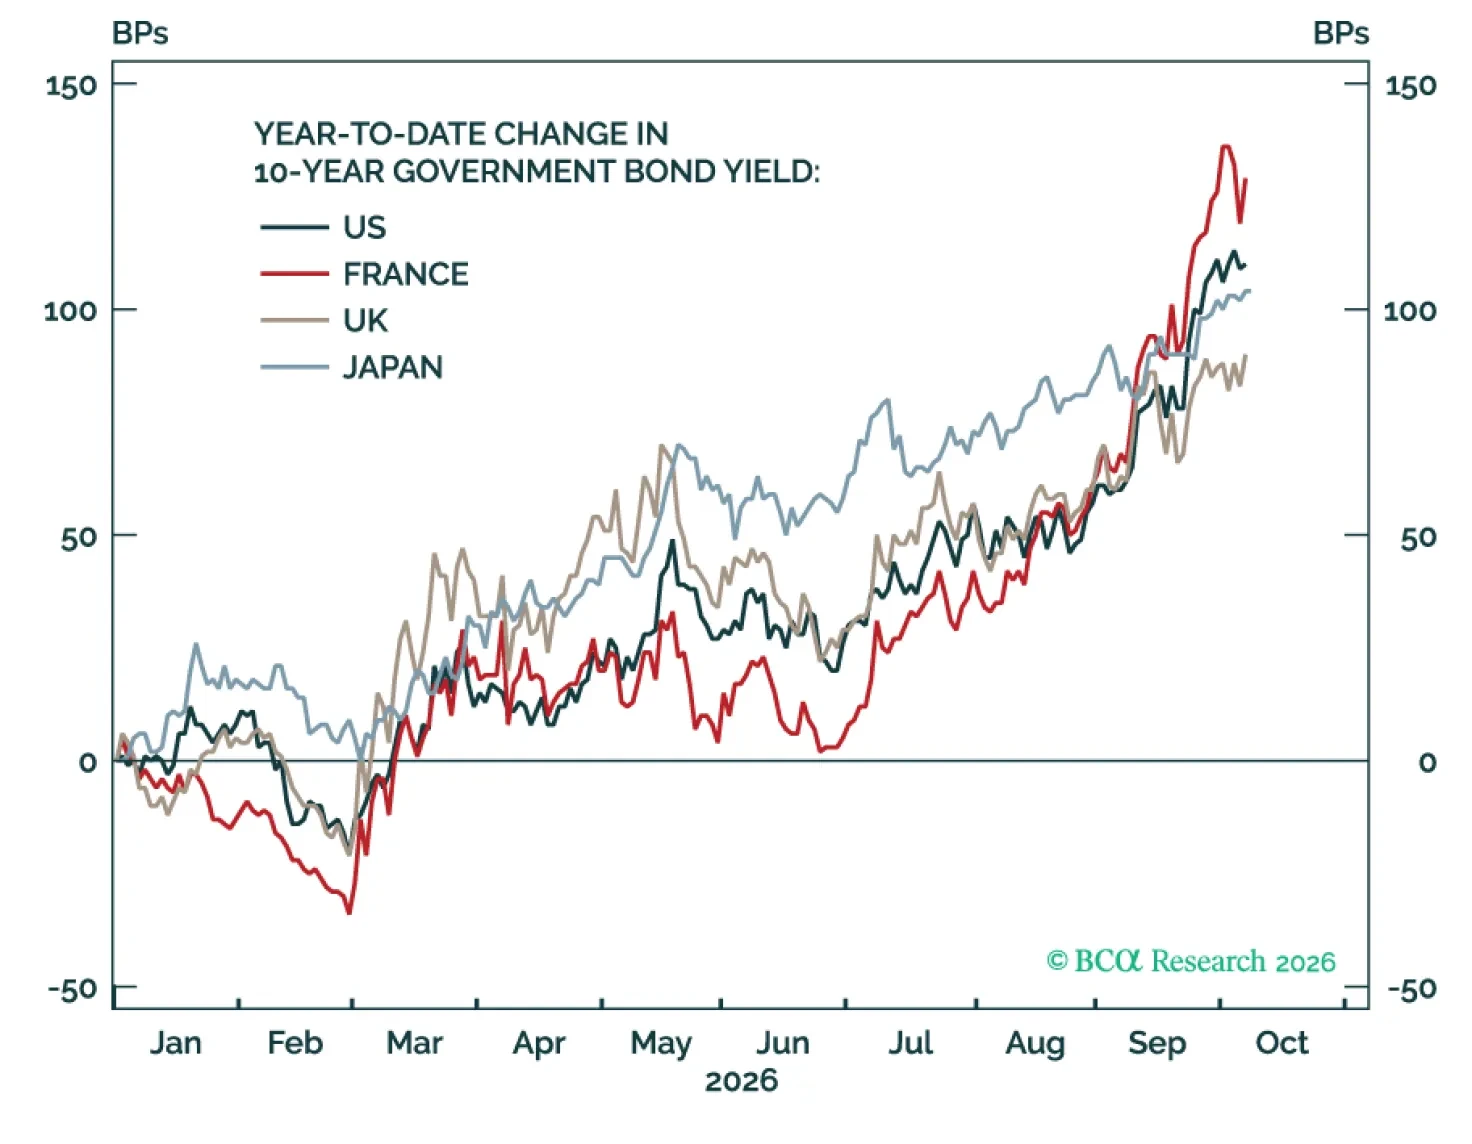
世界的な債券売りはまだ終わっていないが、その一方で投資機会が生じている。US TreasuriesとFrench OATsはさらに売られやすく、その他の欧州国債は相対的に魅力を増しているため、投資家は特に為替ヘッジを付けた形でGerman Bundsと周辺国債を選好すべきだ。
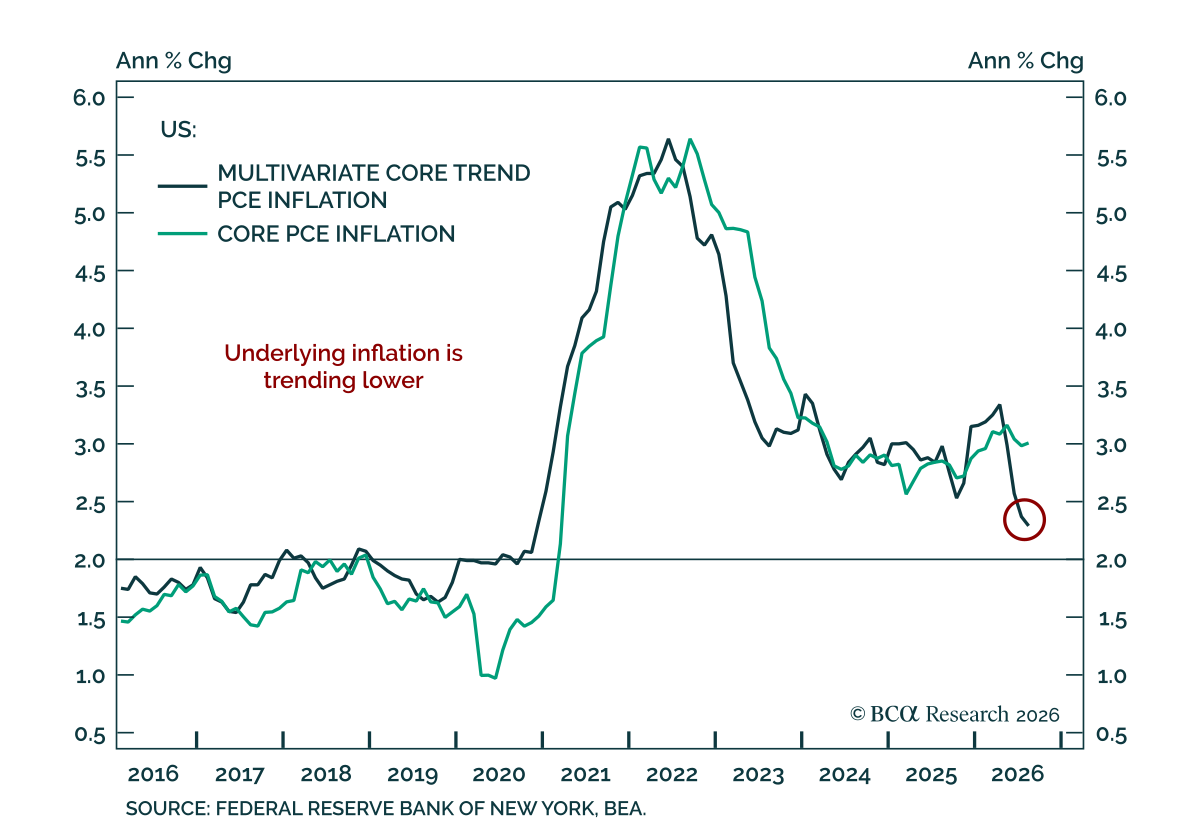
米国の基調的なインフレは和らいでおり、ハト派のFedサプライズの可能性が高まっている。The NY Fed's Multivariate Core Trend (MCT) inflation シリーズは8月に2020年以来の最低水準に低下した。当社のUS Bond…
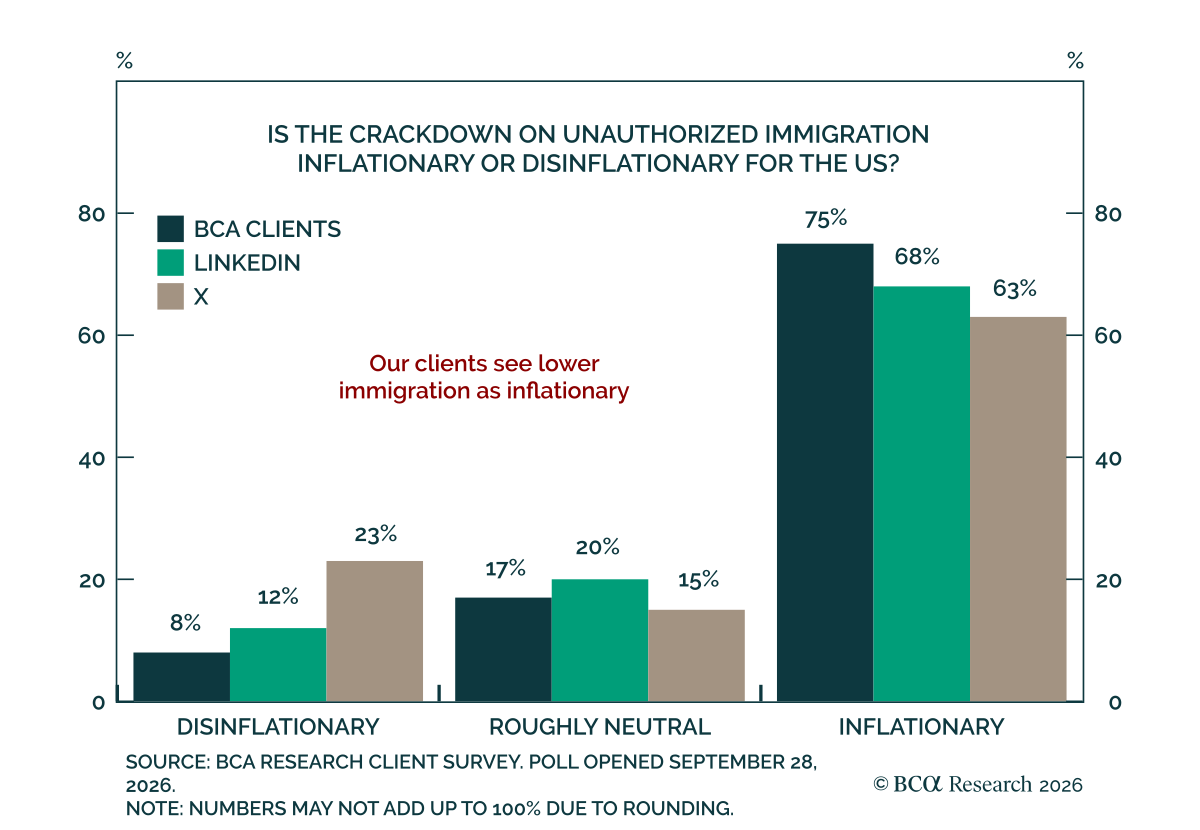
当社の顧客は、不法移民取り締まりの強化がインフレをもたらすと強く予想している。 BCAの顧客の75%がこの見方を持ち、17%はほぼ中立、8%だけがインフレ抑制的と見ている。LinkedInとX上のソーシャルメディア回答者も同様の傾向だった。 当社のSpecial Reportsのstrategistである Jonathan…
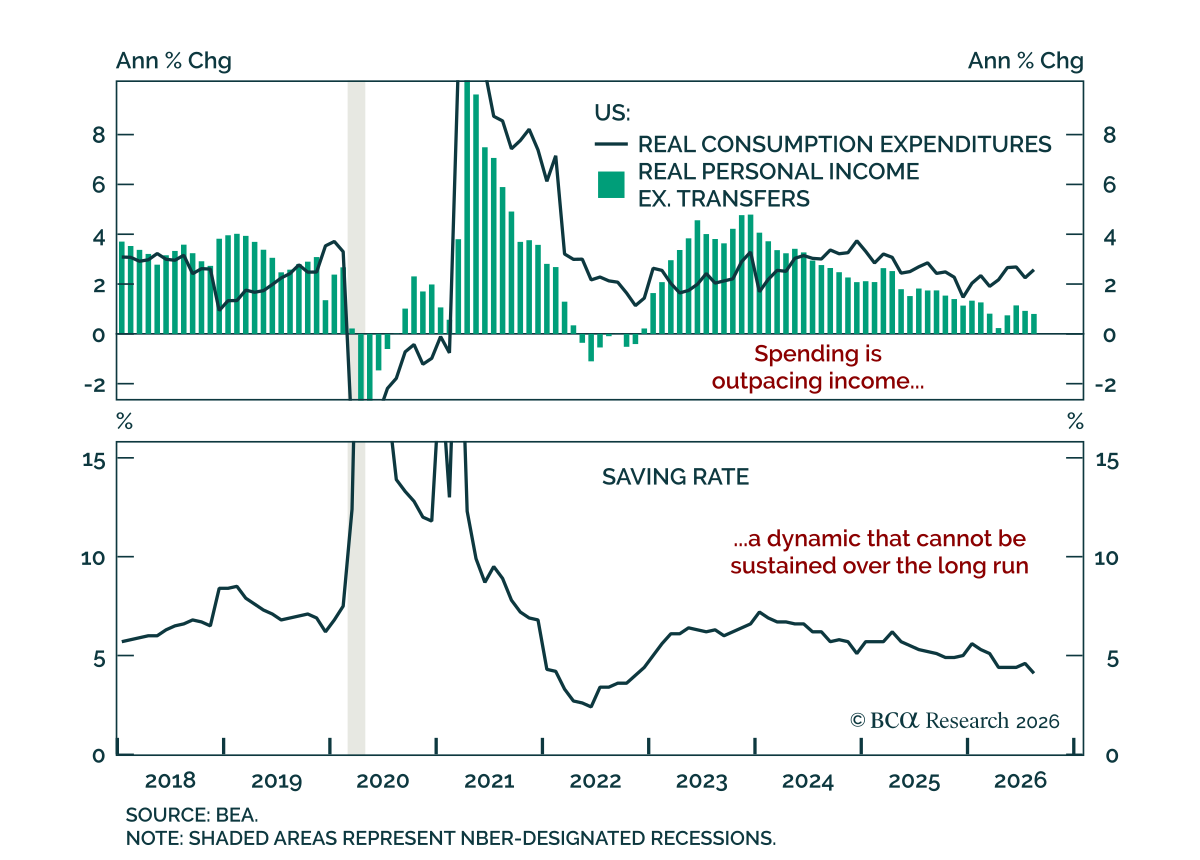
8月の個人所得・支出報告は弱く、所得成長の鈍化とインフレの冷却がFedの忍耐を支持した。 名目支出は前月比0.9%増で予想並み、実質支出は0.6%増であった。しかし個人所得はわずか0.2%増にとどまり予想を下回り、7月の下方改定された0.3%から低下した。移転を除いた実質所得は小幅に縮小した。支出が所得を上回ったため貯蓄率は4.6%から4.1%に低下し、消費支出の脆弱性が浮き彫りになっている。これは労働市場が強まらない限り続くのである。…