インフレーション/デフレーション
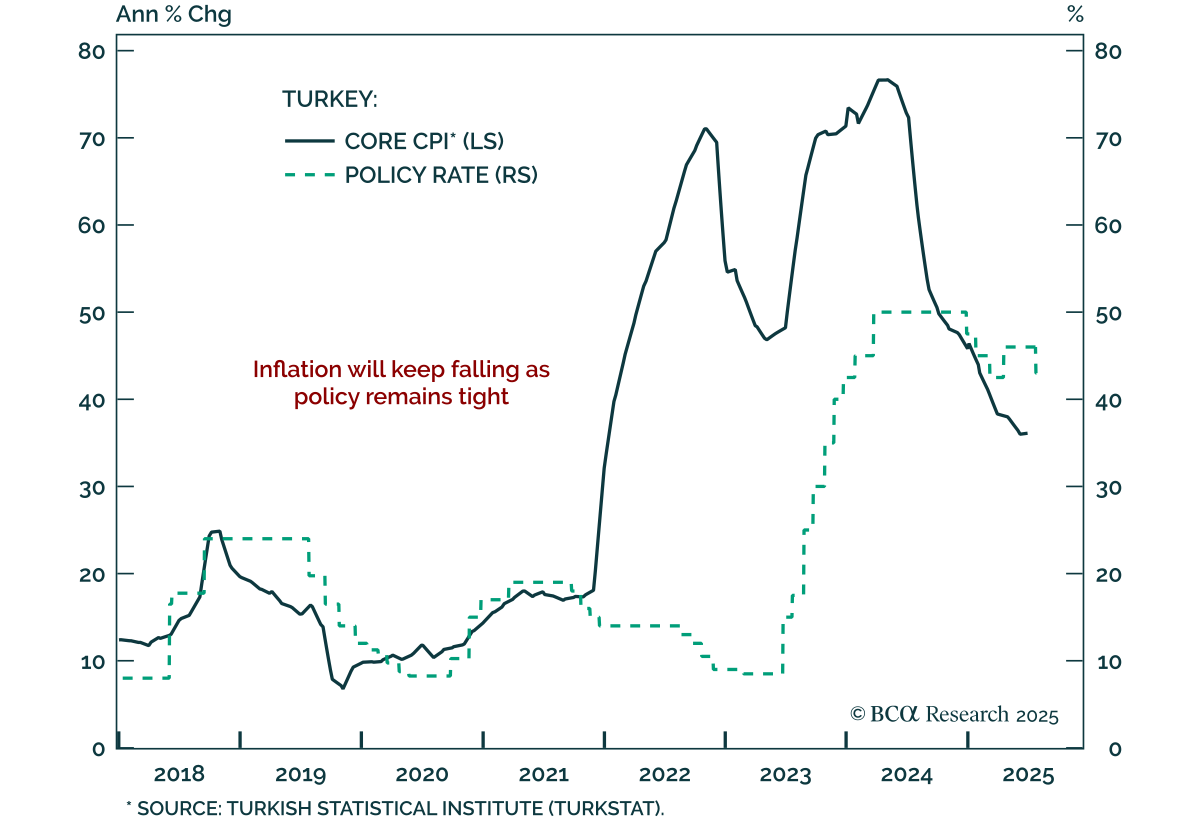
アップグレード・トルコ アップグレード・トルコ 当社の新興市場ストラテジストは、インフレの低下、厳格な政策、限られた外部不均衡を理由に、トルコを資産全体で格上げしました。 トルコ中央銀行は、インフレの緩和と成長の減速を理由に、1週間のリポ金利を300ベーシスポイント引き下げて43%に設定しました。国内需要の低迷と企業収益の弱さが続くと予想されており、今後数カ月以内にさらなる利下げが行われるとの期待を強めています。…
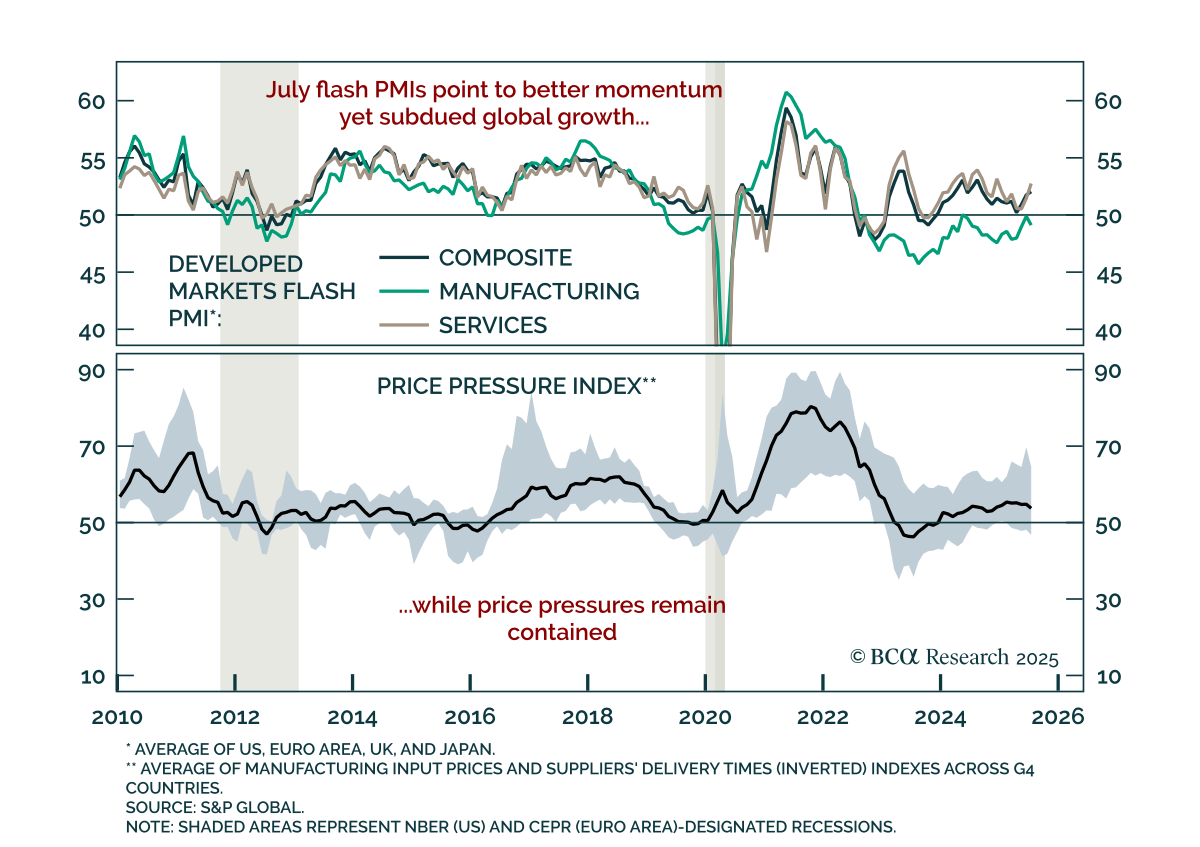
フラッシュPMIは改善するも、低成長と貿易摩擦が持続 フラッシュPMIは改善するも、低成長と貿易摩擦が持続 7月のDMフラッシュPMIは、サービス主導で世界の成長モメンタムが改善していることを示していますが、製造業は依然として弱く、上昇の余地は限られており、私たちの防御的な姿勢を強化しています。 サービス業のPMIは、米国、ヨーロッパ、日本で改善しましたが、英国では減速しました。製造業は弱く、先進国市場全体でモメンタムが低下または縮小しています。…
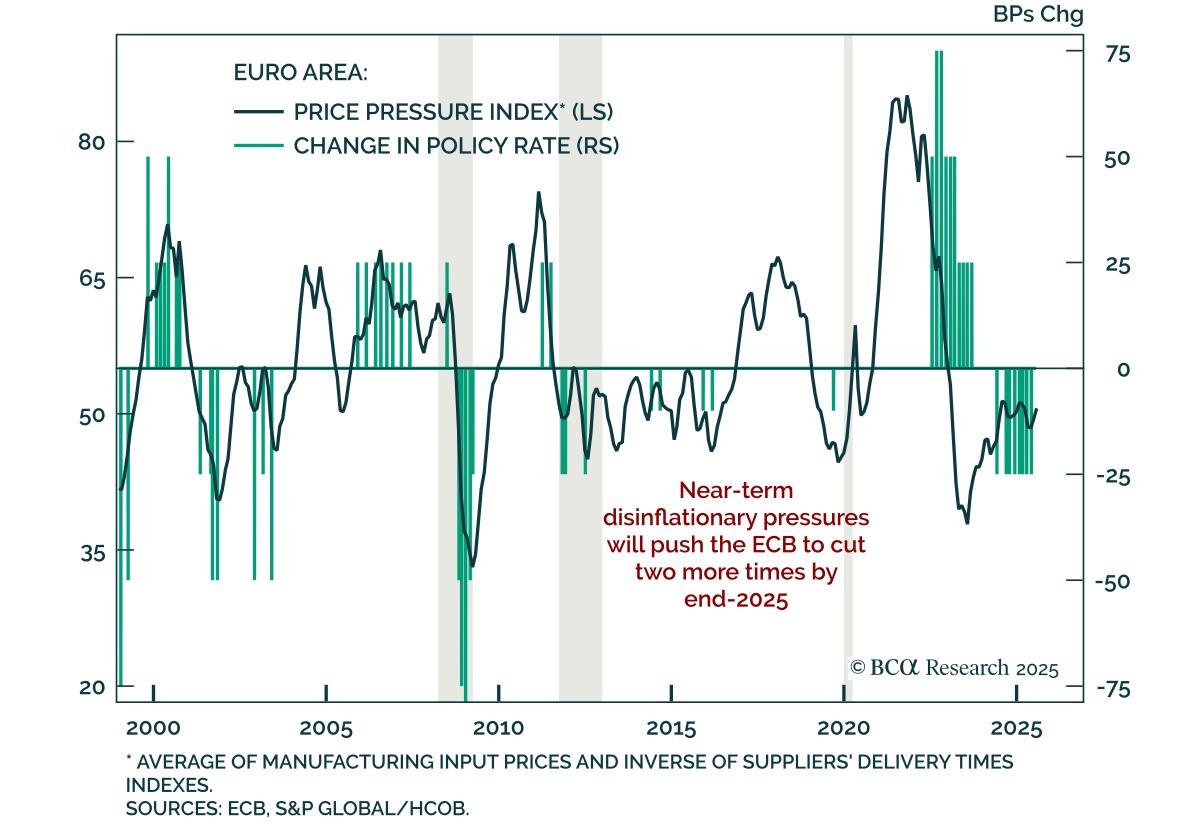
成長の停滞と価格の低迷がECBの追加緩和の必要性を強調 成長の停滞と価格の低迷がECBの追加緩和の必要性を強調 ECBは、8回の会議で初めて金利を据え置き、緩和ペースの鈍化を示唆し、下振れリスクと根強いデフレ傾向が更なる利下げを支持していることを示しました。…
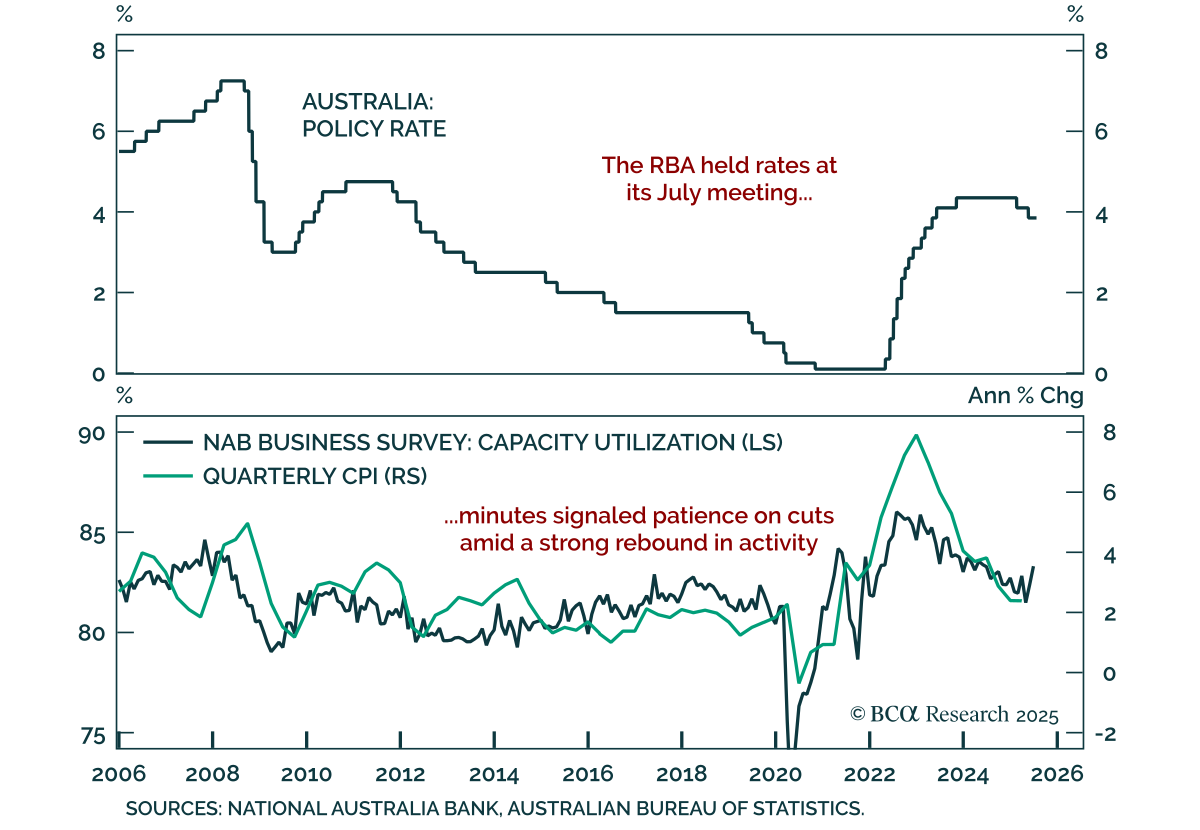
RBA議事録、強いデータを受けて緩和を急がないことを確認 RBA議事録、強いデータを受けて緩和を急がないことを確認 RBA議事録は慎重な緩和アプローチを確認し、ACGBのアンダーウェイトとAUD/NZDのロングスタンスを強化しました。…
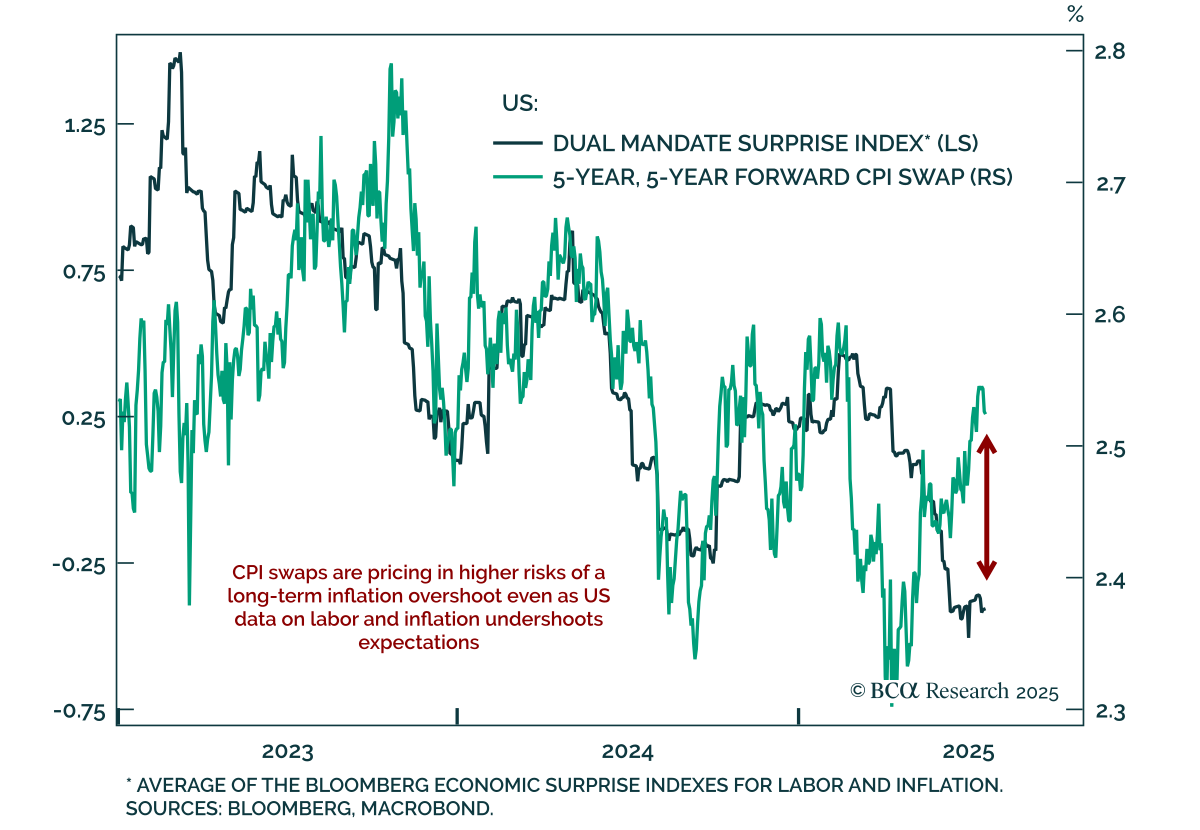
批判を受けるFRB:インフレ期待が揺らぎ始める 批判を受けるFRB:インフレ期待が揺らぎ始める 連邦準備制度(Fed)への政治的圧力が高まることで、政策の信頼性が損なわれ、長期的なインフレ期待が固定されなくなるリスクがあります。 トランプ政権は、パウエル議長への攻撃をエスカレートさせ続けています。一方、連邦準備制度(Fed)は、迫り来る関税によるインフレの中で積極的に緩和することはできませんが、減速する成長とデフレの中で金利市場が上昇しており、現在のところボラティリティは抑えられています。…
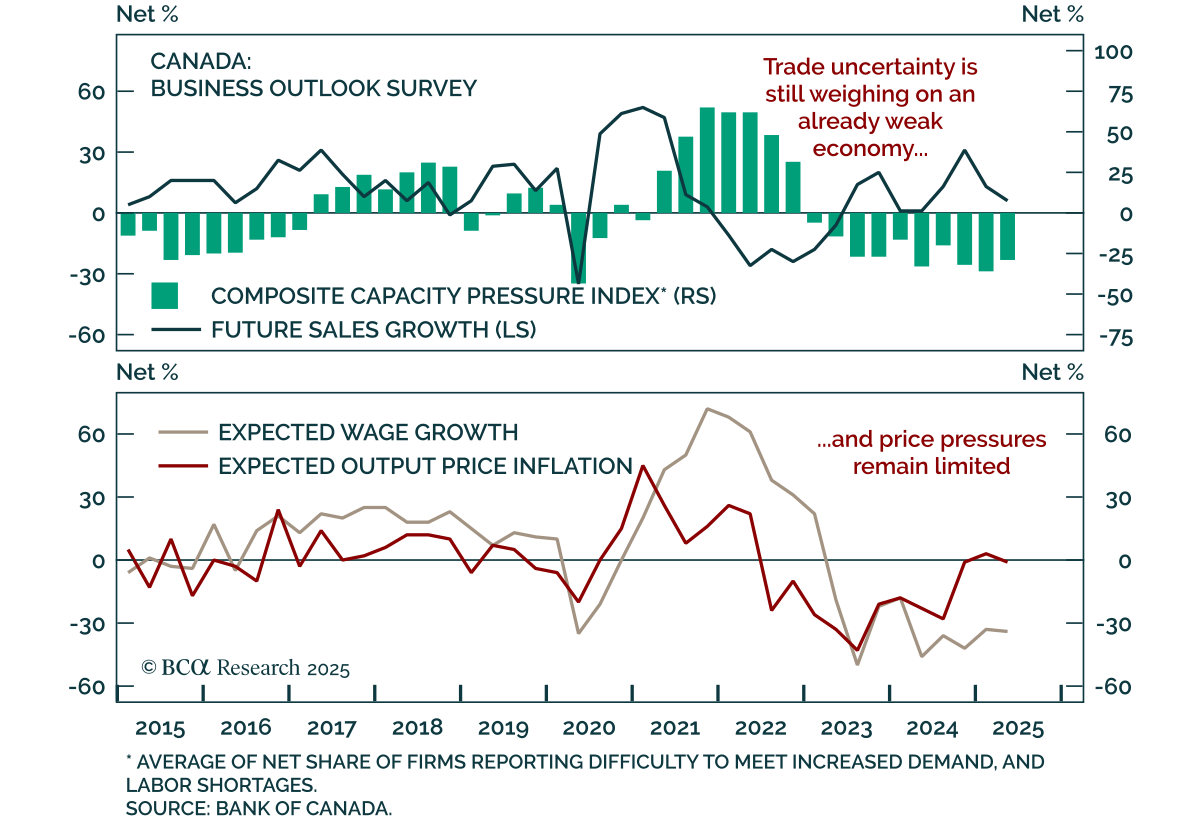
カナダの成長見通しは依然として不透明 カナダの成長見通しは依然として不透明 第2四半期のビジネス見通し調査では、弱い景況感と控えめな雇用および投資意向が示され、BoC(金利政策)のさらなる深い金利引き下げとカナダ債への投資中重視の必要性を裏付けました。 BOS指標はQ1の-2.1から-2.4に低下し、将来の売上高予測の純増率は13%から6%に落ち込みました。極端な悲観的シナリオは現実化していませんが、基礎的条件の弱さと不安定さが根強く、上方の可能性は抑制されています。…
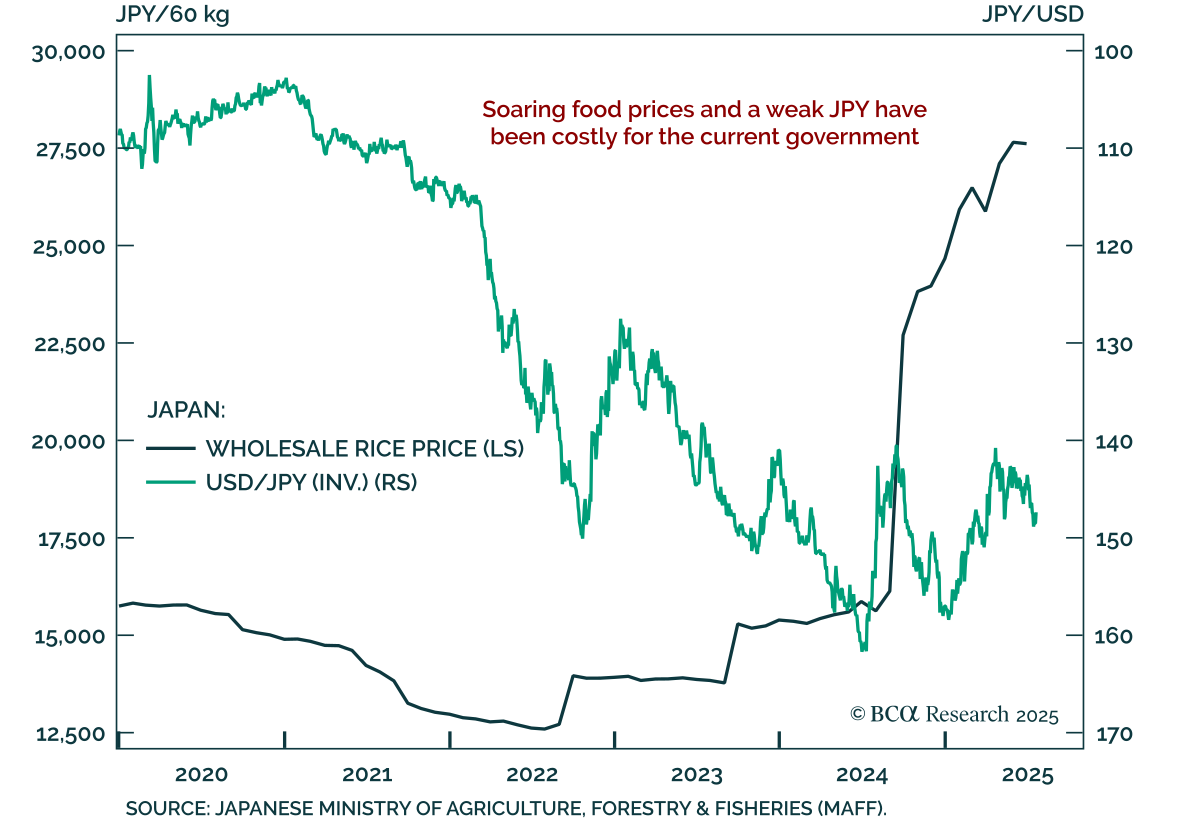
日本の政治的変化が強気の円と日本国債のアンダーウエイトを強化 日本の政治的変化が強気の円と日本国債のアンダーウエイトを強化 日本の与党連合の参議院敗北は、政治的不確実性の高まりを反映しており、JGBへのアンダーウェイトと円に対する強気の姿勢を強化しています。 LDP(自由民主党)主導の与党連合は、第2次世界大戦以降初めて、国会両院の支配権を失いました。私たちの地政学的ストラテジストは、この結果が、ポストコロナ回復以降に積み上げられたインフレと移民問題によって引き起こされたと見ています。…
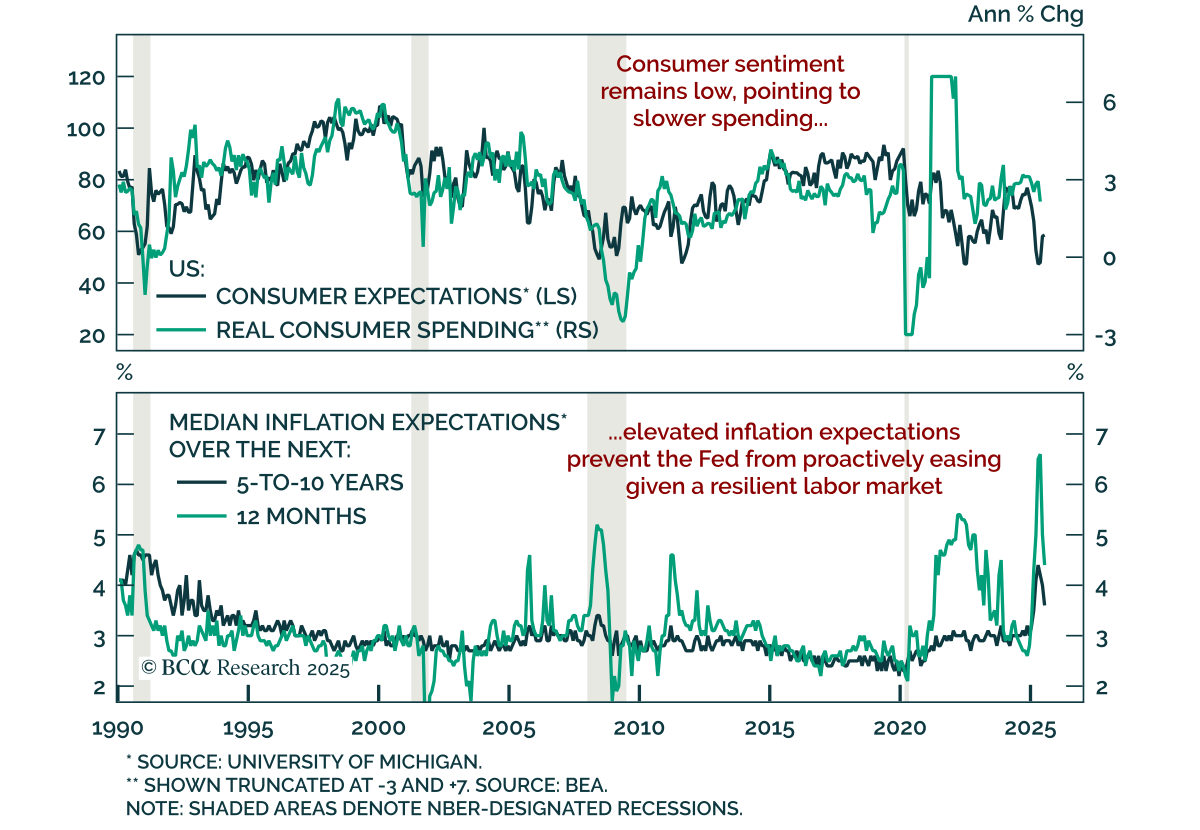
感情は上向きだが、米国消費者の慎重さは続く 感情は上向きだが、米国消費者の慎重さは続く 消費者心理は7月にわずかに改善しましたが、引き続き低迷した水準にあり、控えめな消費を示しており、引き続き防御的なスタンスを強化しています。 ミシガン大学の速報値は、6月の60.7から61.8に上昇しました。期待指数は58.6にわずかに上昇し、現況指数は66.8に上昇しました。この回復は、1年および5~10年のインフレ期待指標がそれぞれ4.4%、3.6%に低下したことで支えられました。…
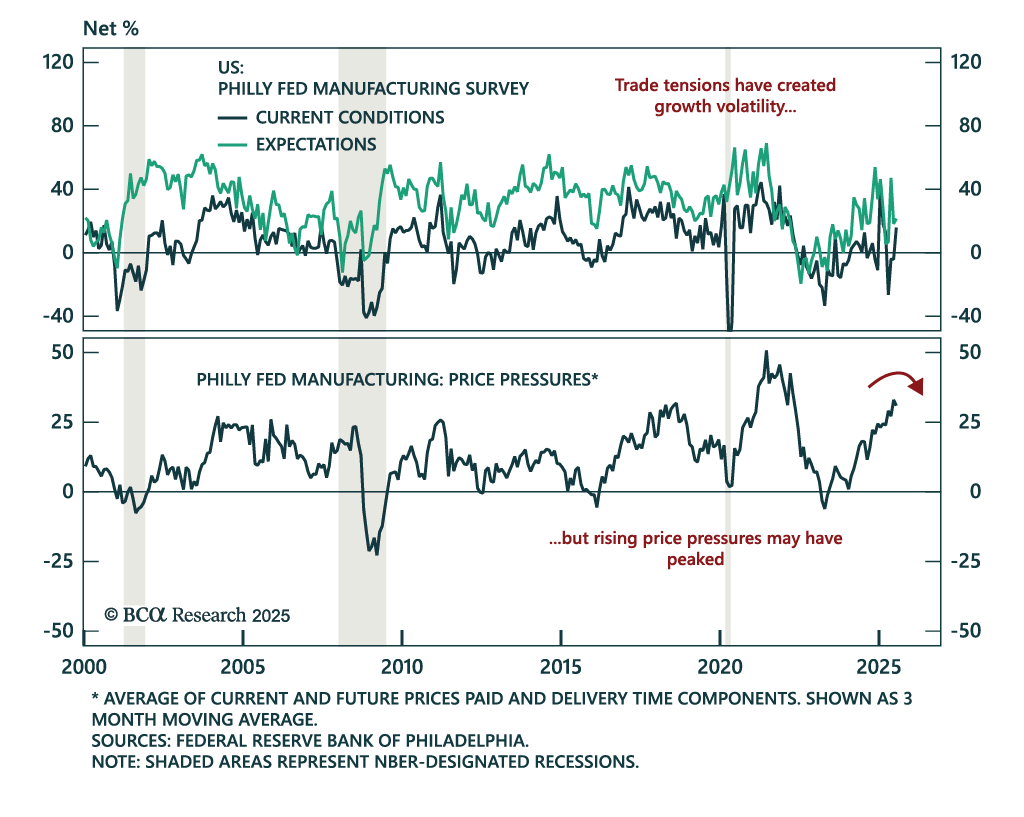
7月のフィラデルフィア連銀指数は活動が広範囲で改善し予想を上回りましたが、低成長、在庫の積み増し、利益率の圧力が株式にとってリスクとなっています。ヘッドライン指数は、6月の-4.0から15.9に上昇しました。新規受注、出荷、雇用は全て回復しましたが、作業時間は横ばいでした。先行きの見通しに関してはより抑制的でした:設備投資意欲がわずかに増加したものの、多くの企業は現状維持を見込んでいます。…
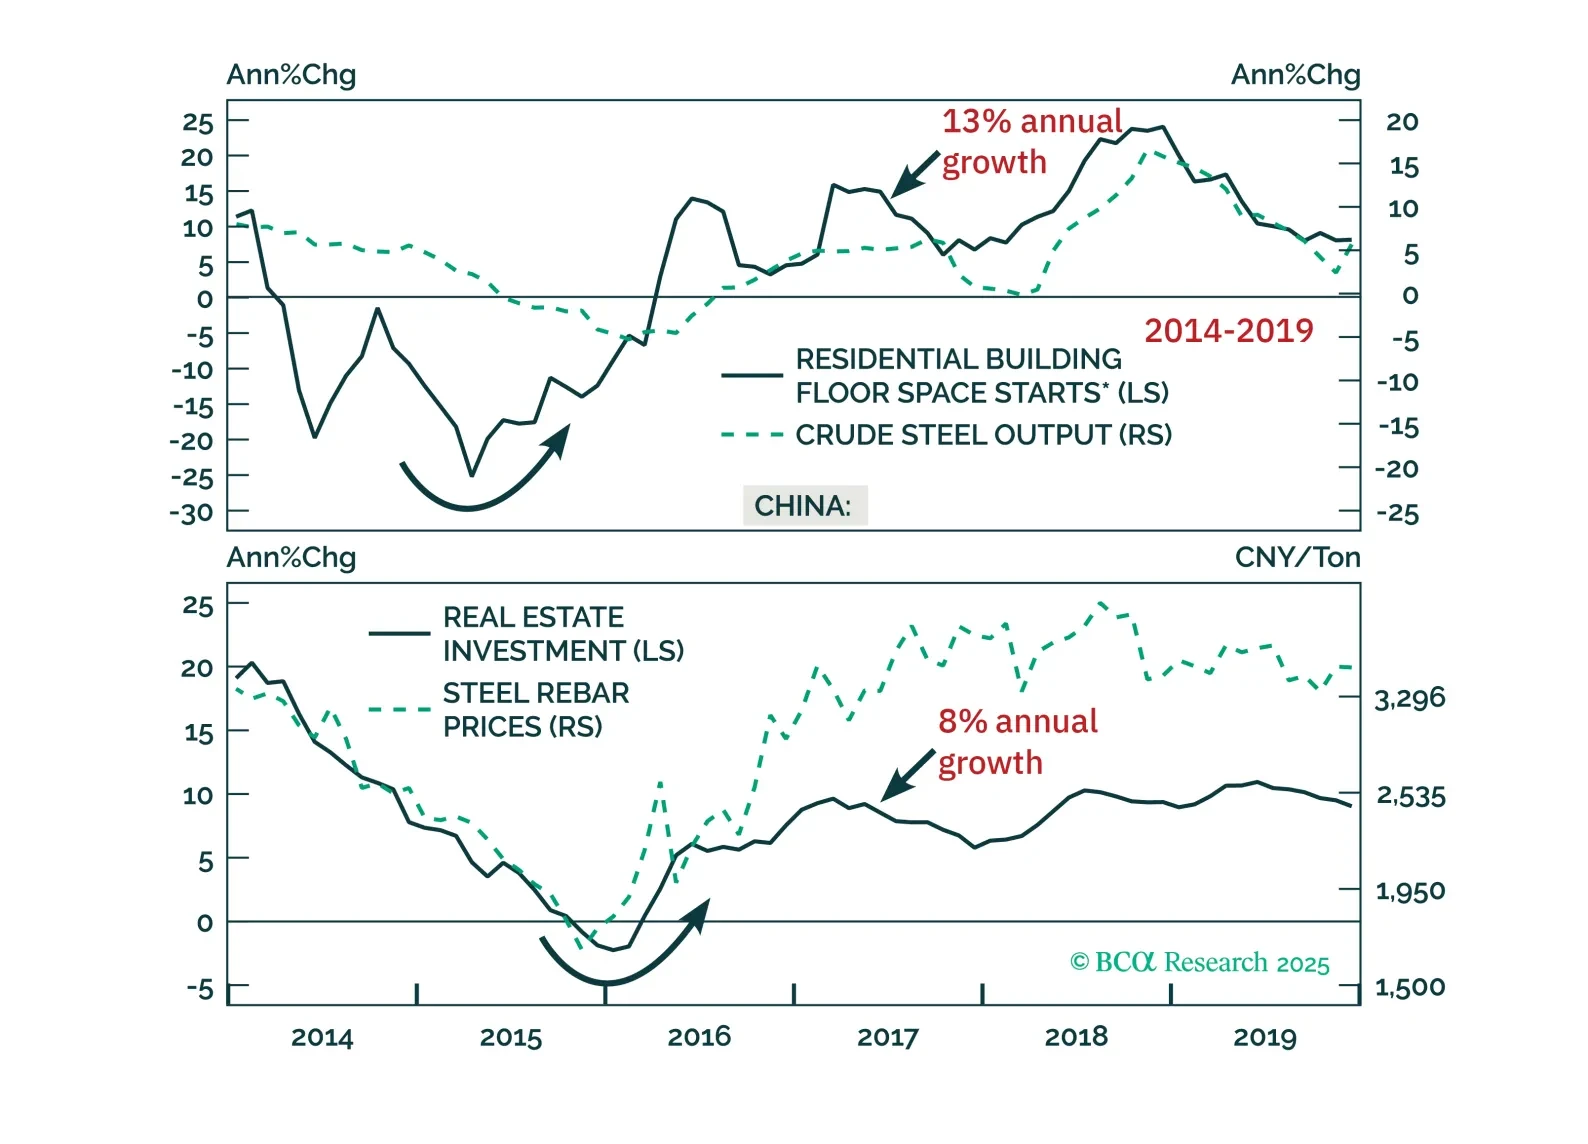
北京の供給側の推進は2016年よりも厳しい障害に直面しています。需要支援が限られており、能力削減の制約も厳しい中、現在の改革は同じ効果を発揮する可能性が低いでしょう。