アメリカ合衆国
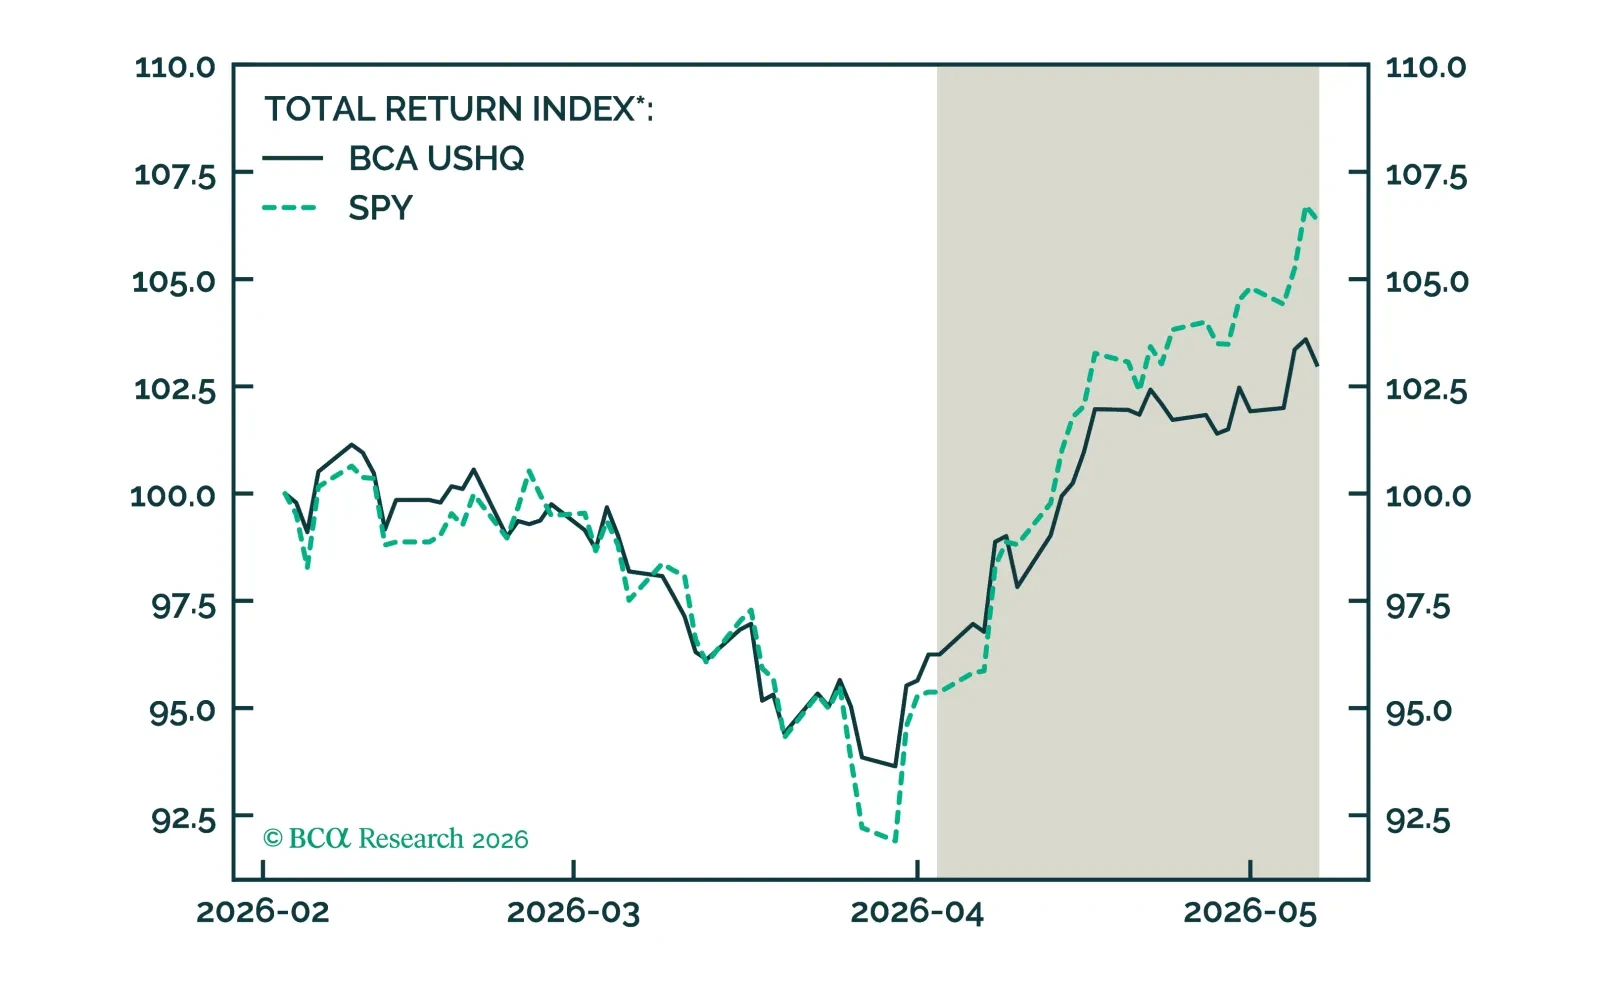
USハイ・クオリティ(USHQ)ポートフォリオは4月末までの期間でベンチマークを下回り、リターンは7.02%だったのに対し、SPYベンチマークは11.55%を記録しました。トレーリング3カ月ベースでもUSHQポートフォリオのパフォーマンスはベンチマークより弱く、USHQは約338ベーシスポイントのアンダーパフォーマンスとなりました。
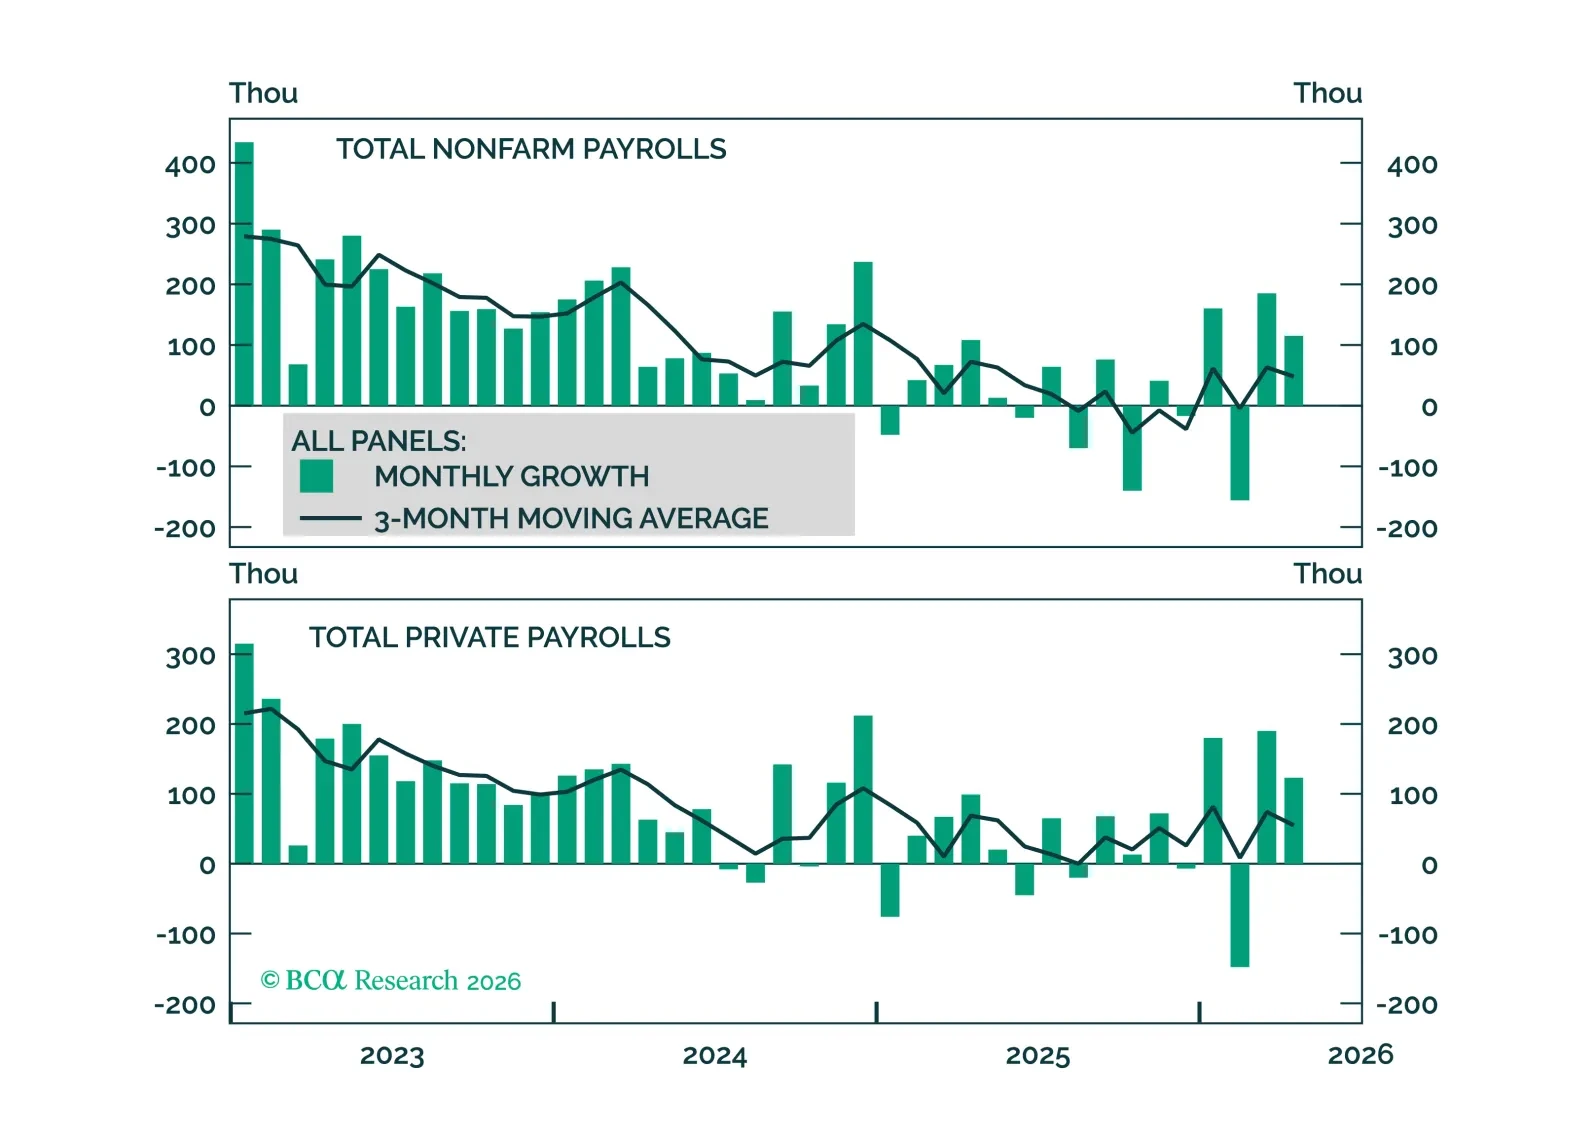
Improving job growth keeps Fed rate cuts off the table, but evidence of labor market tightening will be required before rate hikes become part of the discussion.
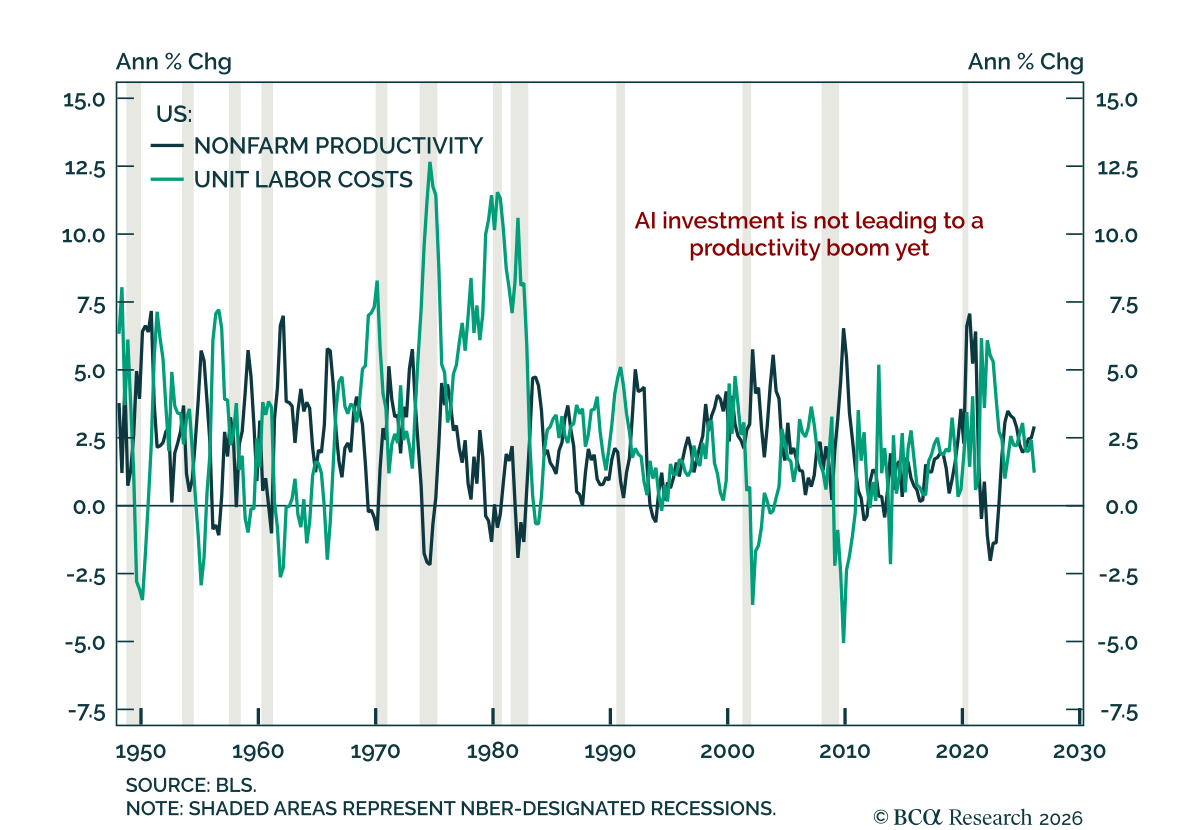
Productivity data still does not point to a broader US productivity boom. Nonfarm productivity rose 0.8% q/q annualized, above expectations, though down from a downwardly revised 1.6% in Q4. Unit labor costs came in below expectations at 2.3%, down from 4.6%…

上院の賭け市場全体の価格は、州レベルのオッズや初期の世論調査に比べて民主党に対して過度に悲観的に見え、これはミスプライシングの可能性とイランで未解決のままの紛争およびその余波に対する比較的楽観的な姿勢を示唆している。
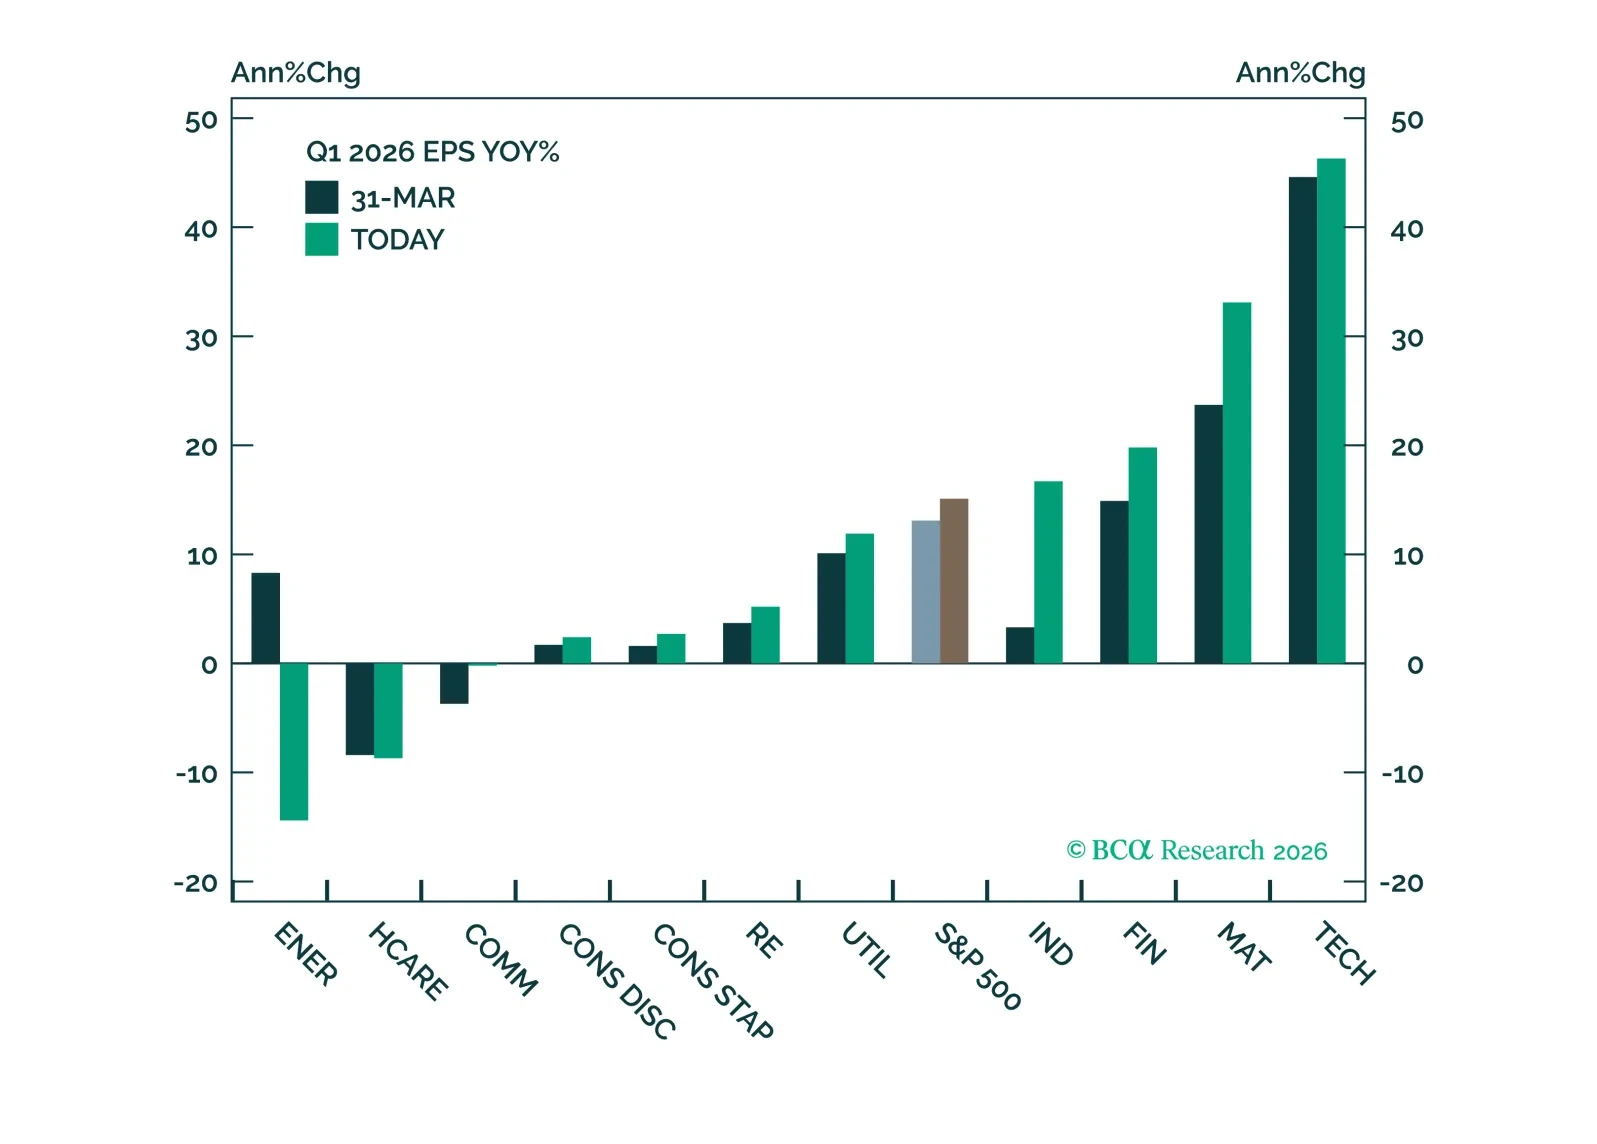
リーダーシップは投資主導型のセクターに回帰しており、これはEPSの伸びと株価パフォーマンスの両面に表れている。マージンの拡大は生産性向上の効果がファンダメンタルズに浸透し始めていることを示しており、サイクルがさらに続く可能性を示唆している。当社はセクター見通しに変更はなく、S&P 500には引き続き上方余地があると見ている。
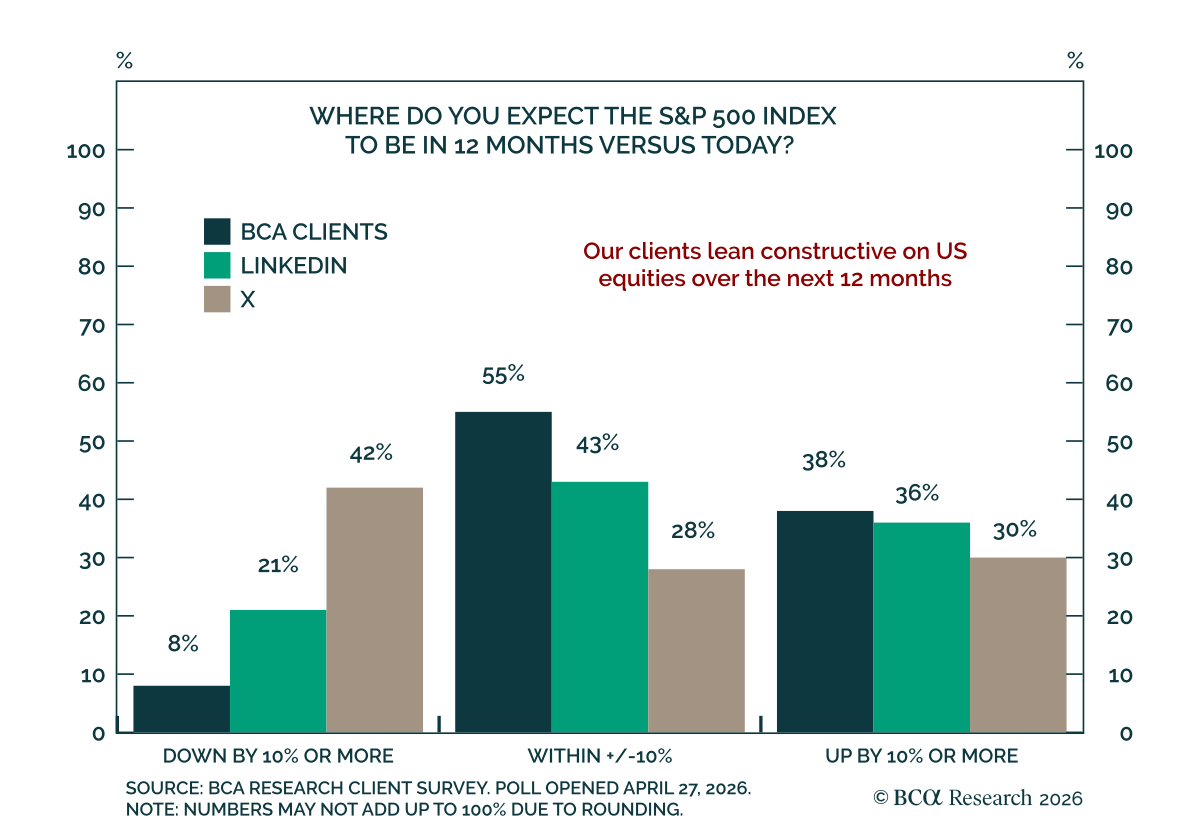
米国エクイティについて 米国エクイティについて 当社のクライアントは今後12か月間の米国株式について概ね強気です。先週の投票では、BCAのクライアントの55%がS&P 500が1年後に現在水準の±10%以内にあると予想し、38%が10%以上の上昇を見込み、わずか8%が10%以上の下落を予想しました。リンクトインの回答者も同様の見方でしたが、Xのユーザーはより弱気でした。…

ISM: スタグフレーションのかすかな兆し ISM: スタグフレーションのかすかな兆し 4月のISM製造業報告は表面上は横ばいだったが、成長面では弱まり、下層ではインフレが加速した。 指数は52.7で据え置かれ、予想を下回った。表面的なヘッドラインは変わらないものの、基調的なシグナルはわずかな成長悪化を示した。新規受注は53.5から54.1に上昇したが、生産は緩み、雇用はさらに縮小した。納期の長期化がヘッドラインの数値を支えた。 インフレ圧力は高まり、支払価格(prices…
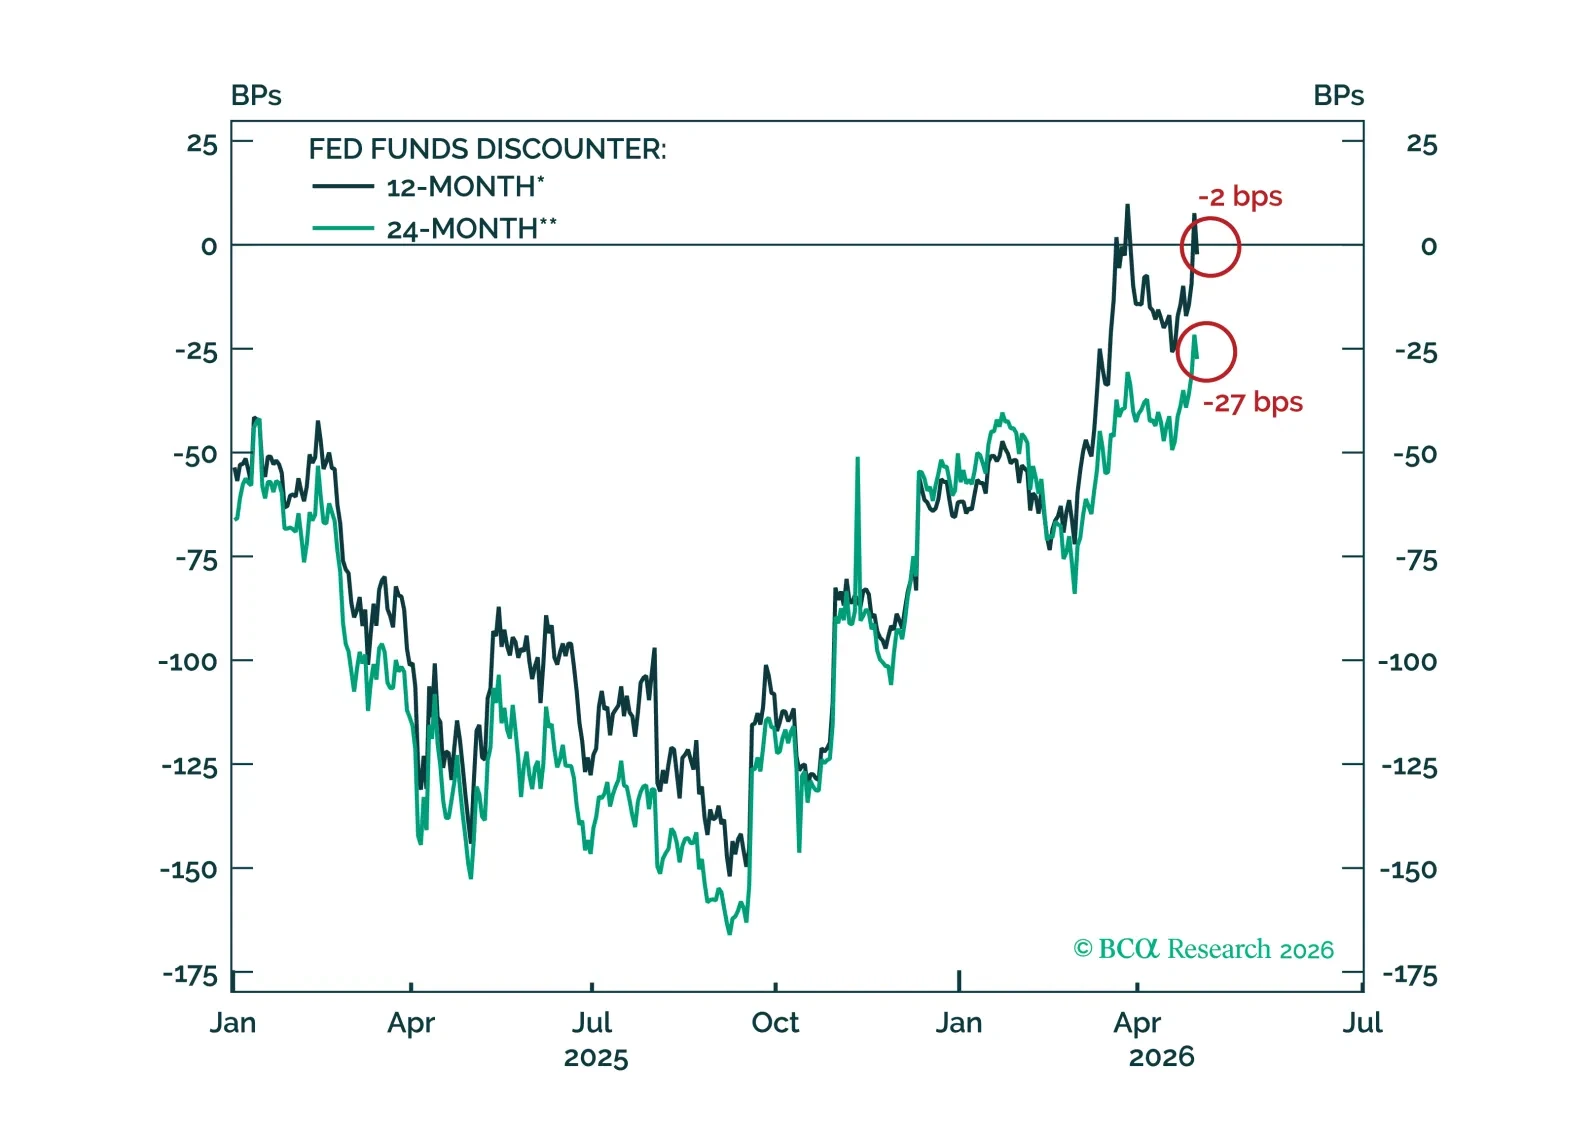
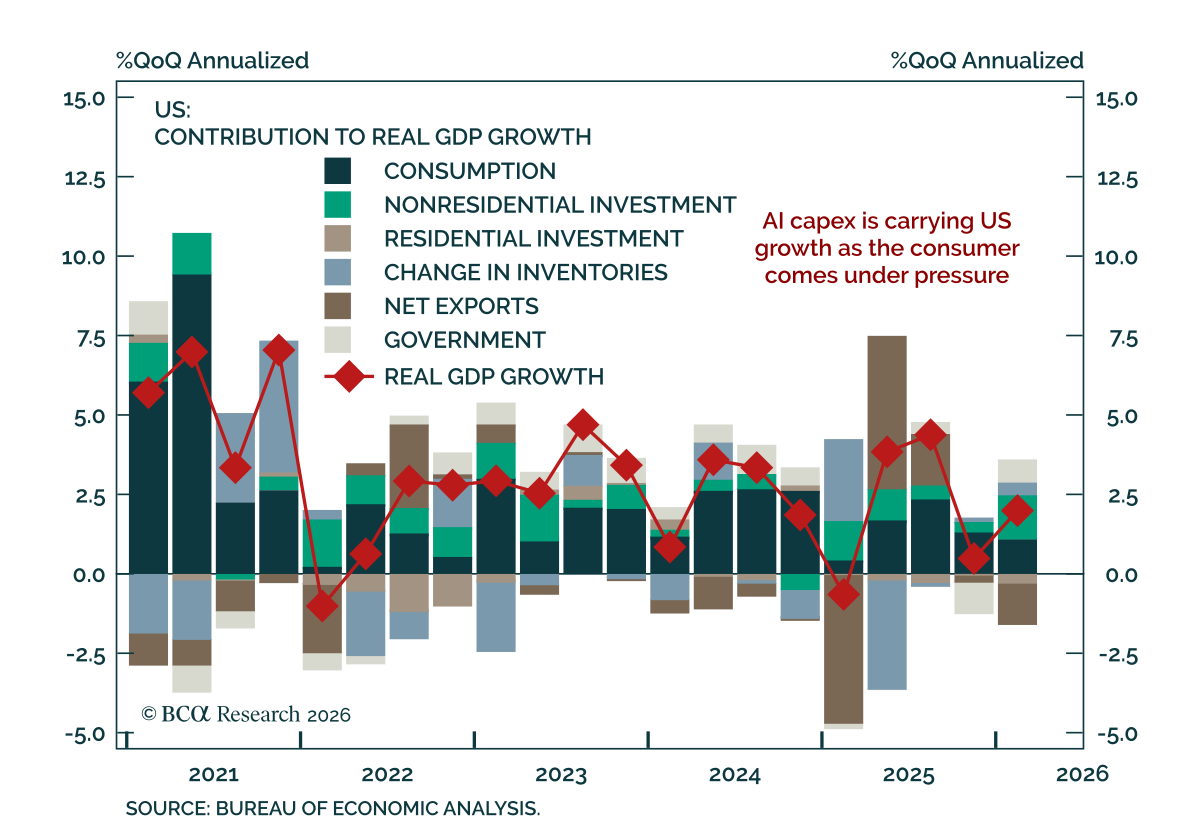
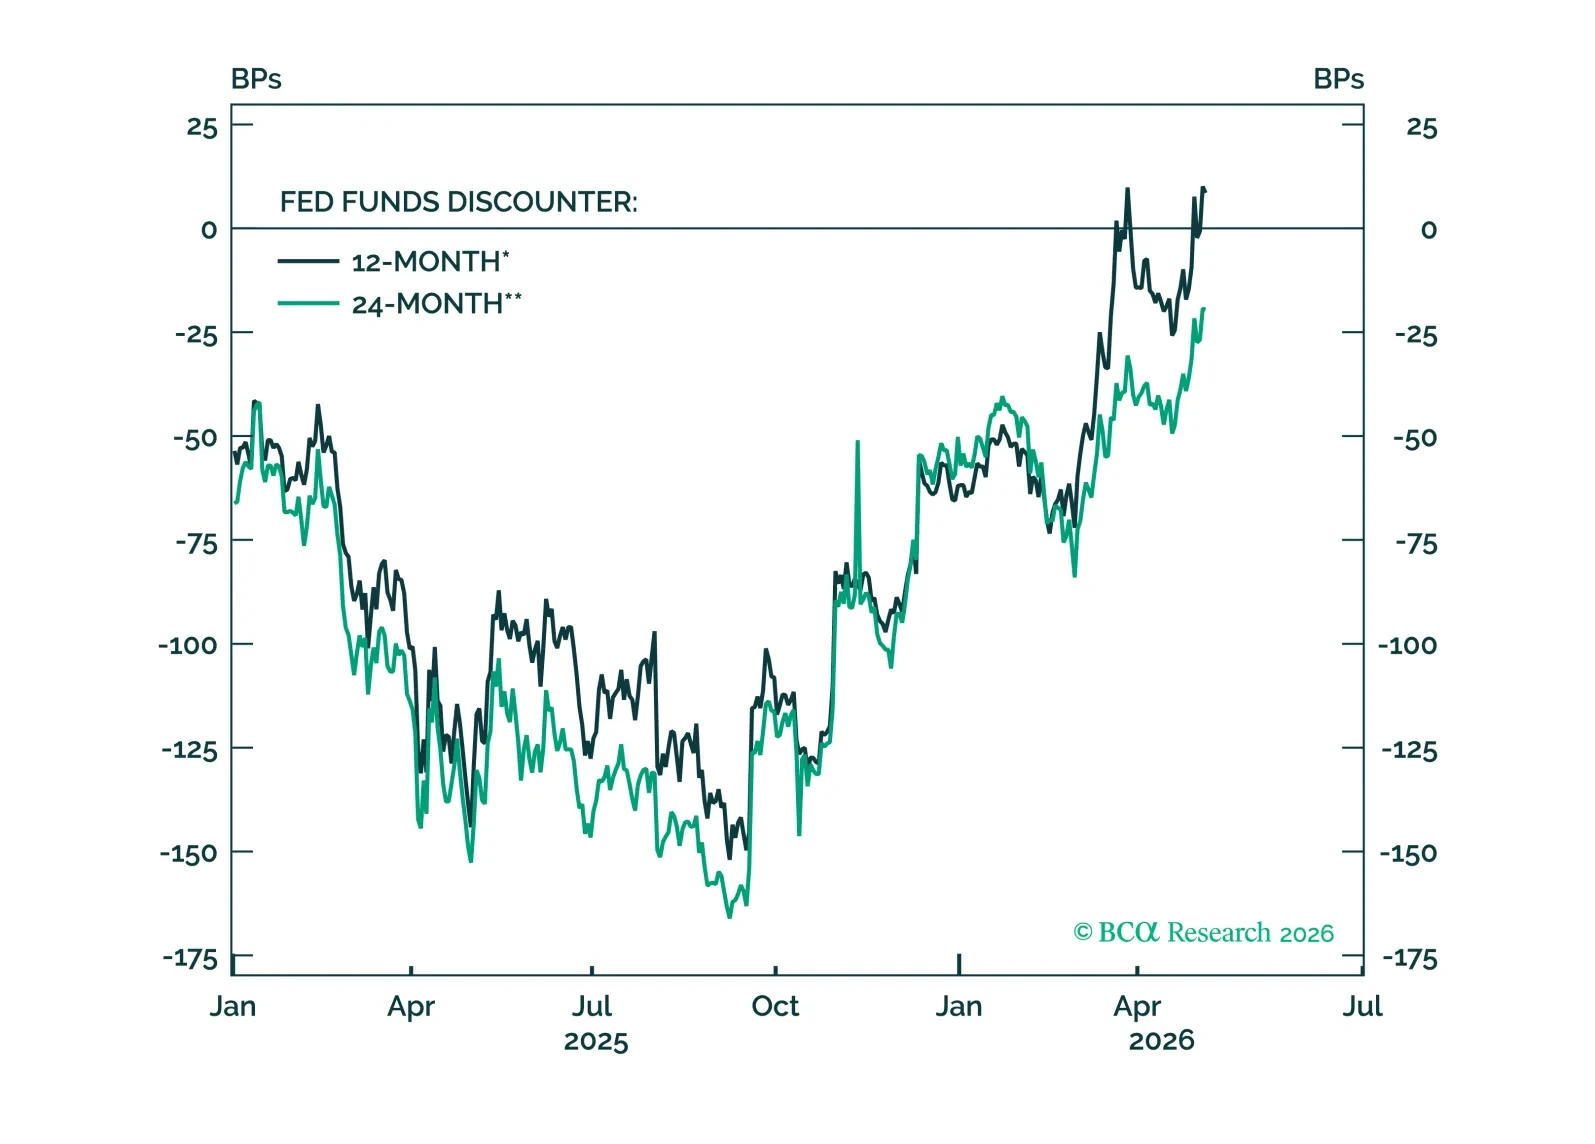
米国の第1四半期GDPと3月の所得データは、需要が冷えつつも依然としてプラスであることを示しており、インフレ上昇がFRBを様子見にさせている。…