アメリカ合衆国
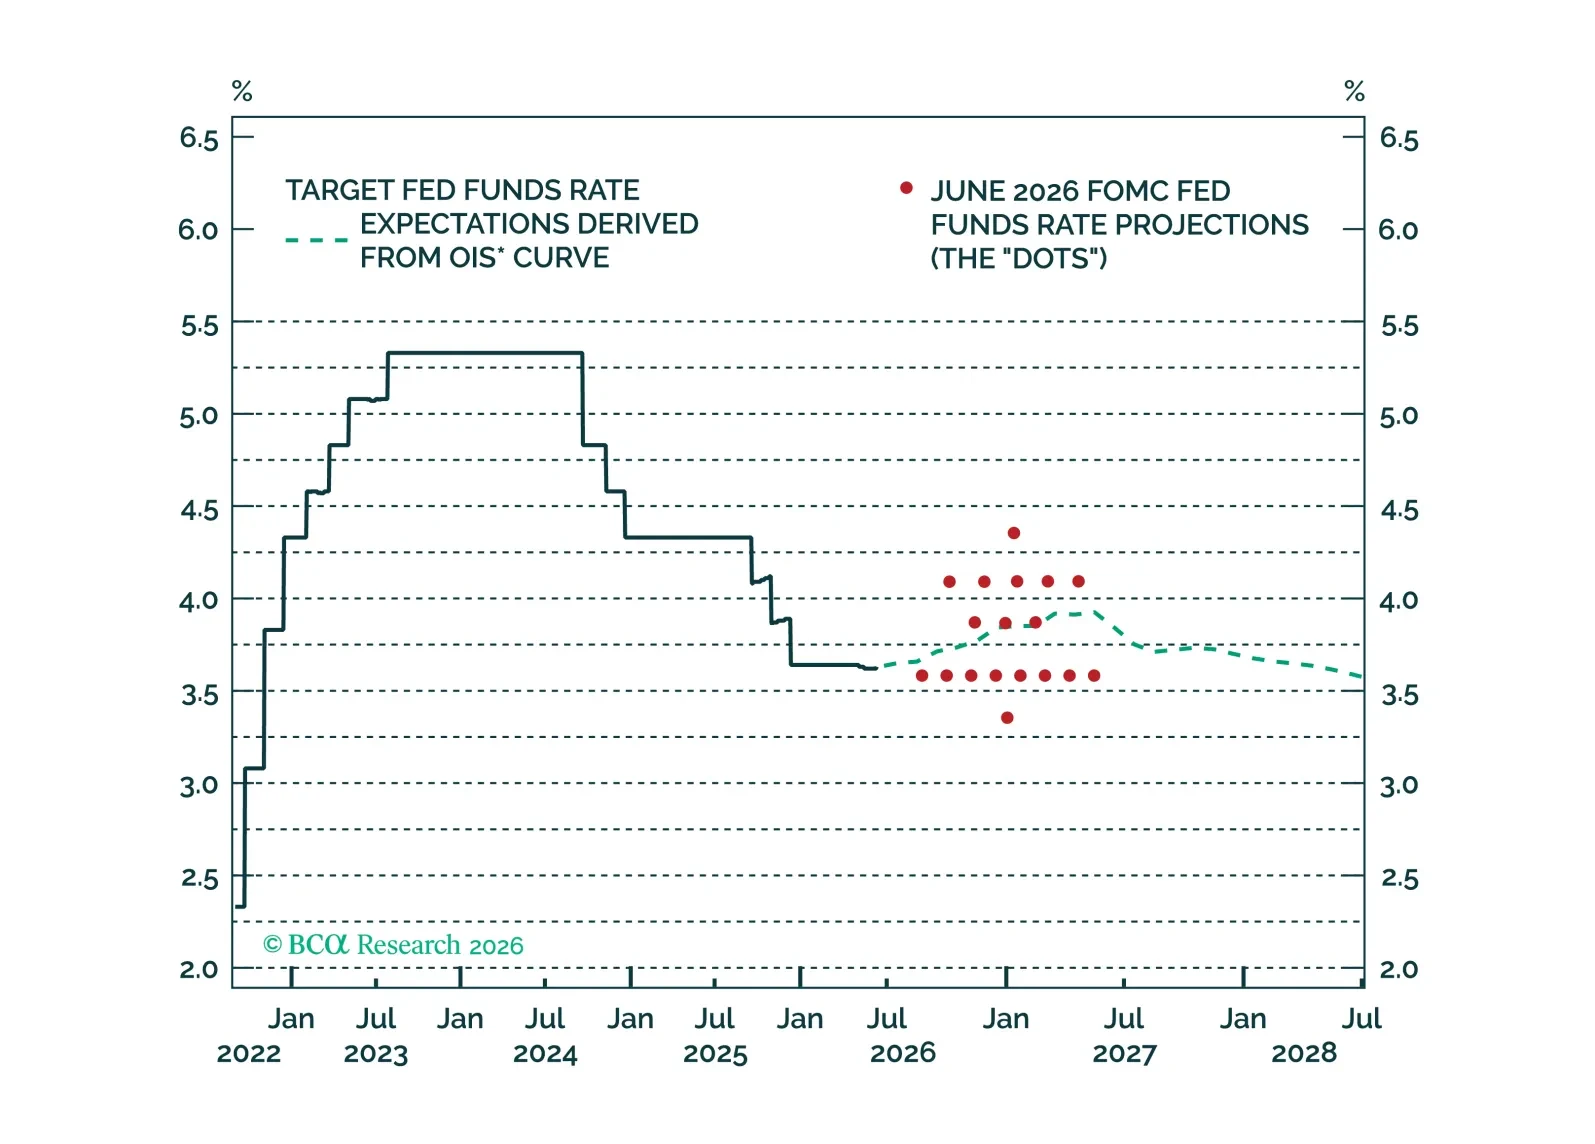
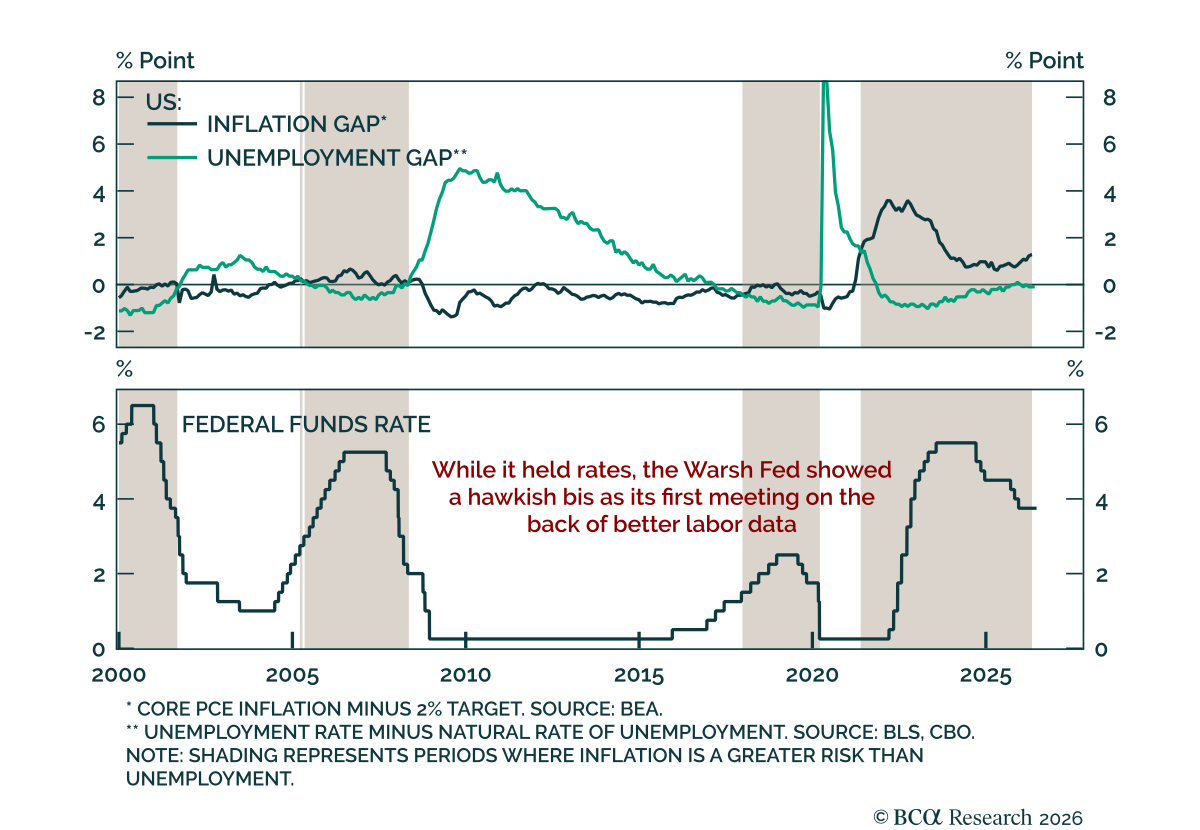
新たなFRBの夜明け 新たなFRBの夜明け FRBは政策金利を3.5%-3.75%で据え置くことを全会一致で決定したが、会合はタカ派的な色合いを帯びた。会合はFRBのコミュニケーションに新たな時代をもたらした。声明は大幅に短くなり、ほとんど、あるいは全くフォワードガイダンスが示されなくなった。声明は前回会合で反対を招いていた緩和バイアスを削除した。…
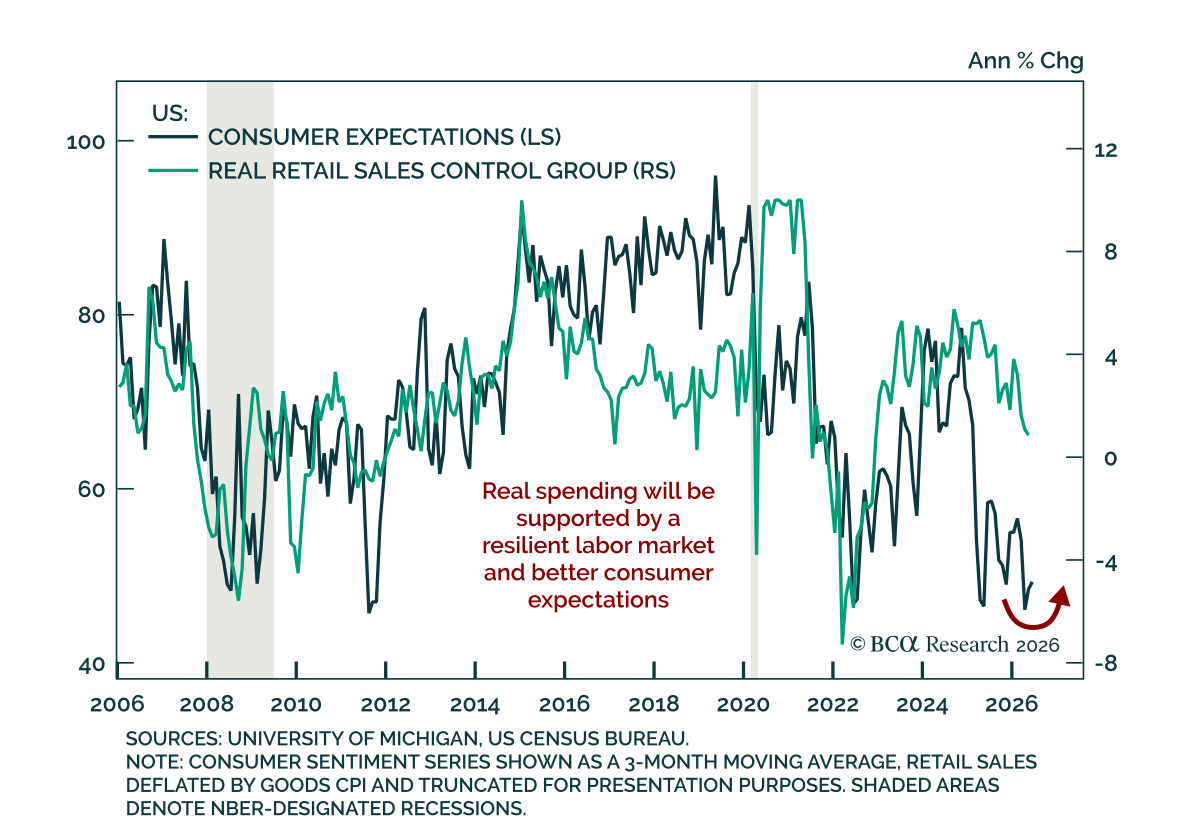
米国小売売上高:実質的な改善 米国小売売上高:実質的な改善 5月の小売売上高は予想を上回り、堅調な消費者と依然として株式を債券よりも支持するマクロ環境という見方を裏付けた。総売上高は前月比0.9%増で、4月の0.4%から上昇した。自動車とガソリンを除くコア指標も予想を上回り0.5%増となった。GDPの計算に用いられるコントロールグループは0.7%上昇した。その力強さの留意点としては、裁量的支出の代理である外食支出がわずかに縮小したことだ.…
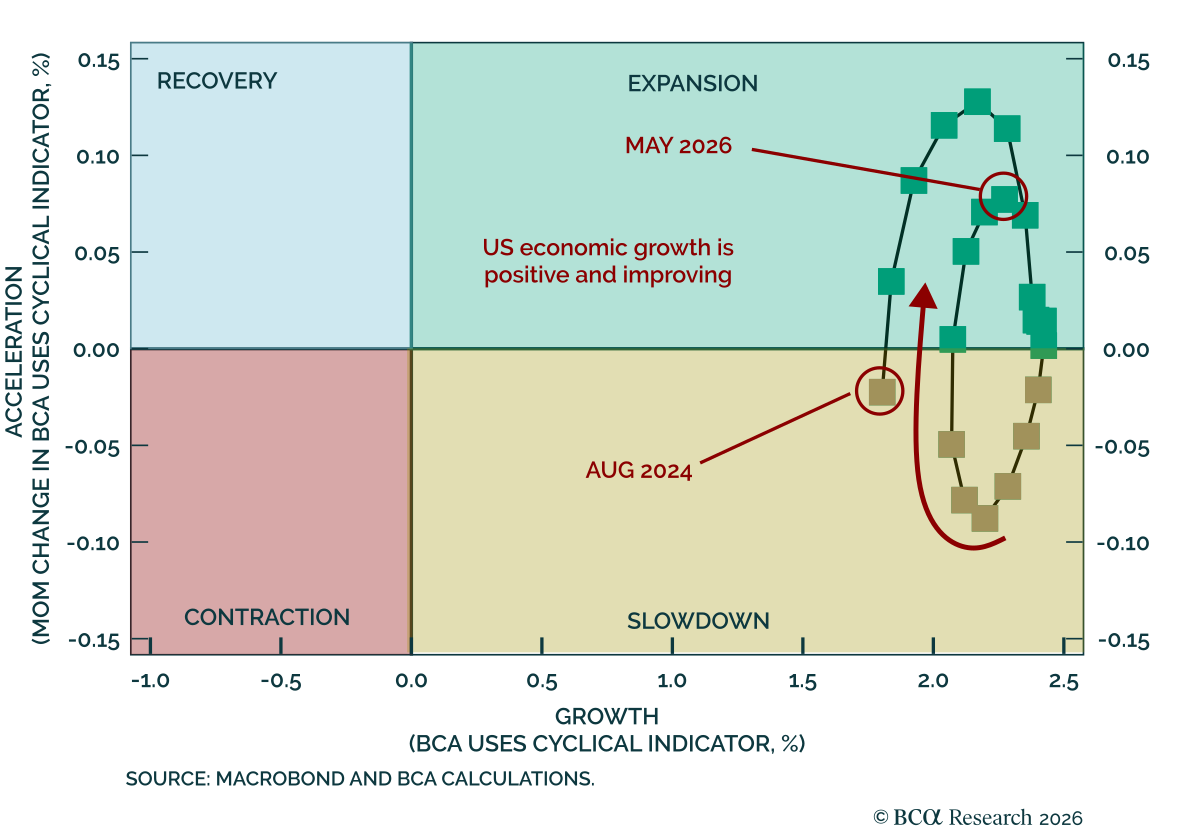
Our US Equity strategists see the “June swoon” as a rotation and rebalancing-driven air pocket, not a regime change. They note the economy has been in Expansion mode for three consecutive months, earnings revisions remain positive, and AI-driven capex demand…
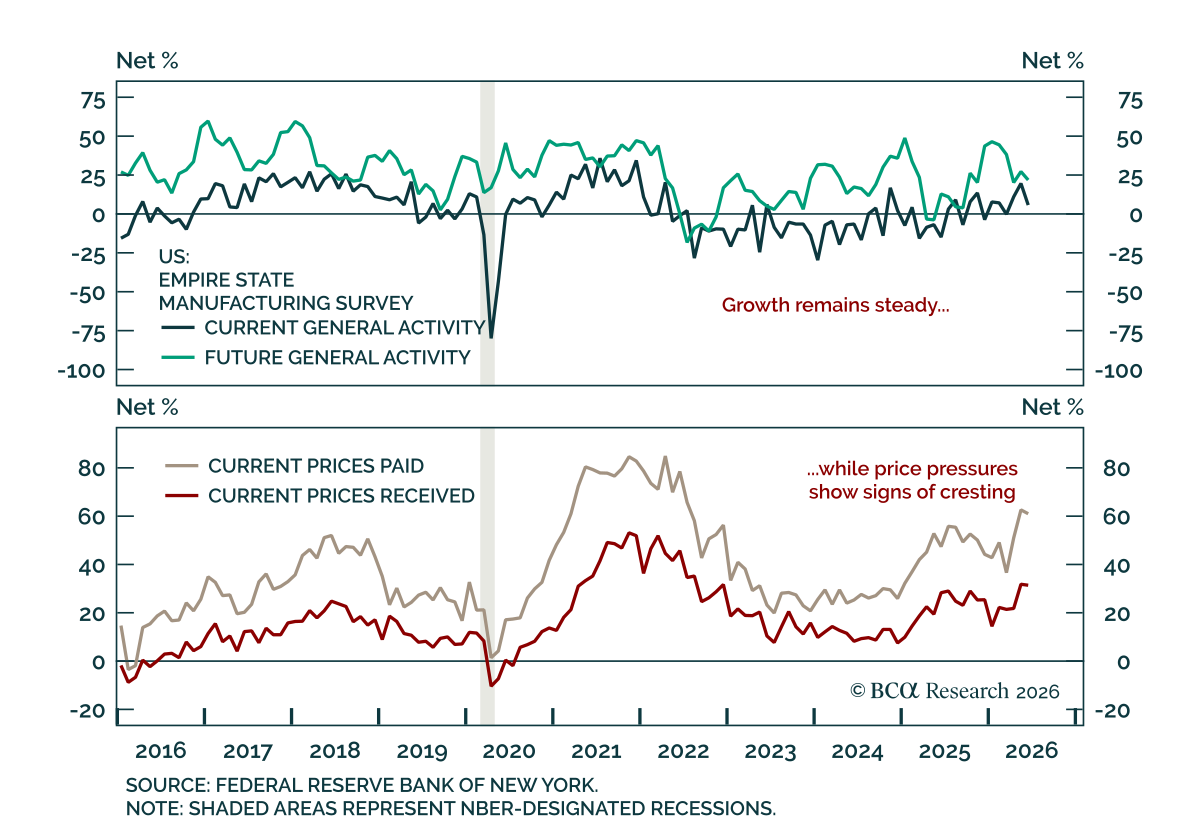
The June Empire survey cooled from May’s pace, but still pointed to continued US manufacturing growth. The headline fell to 5.7 from 19.6, missing estimates. The headline fell sharply from May, but still pointed to slower growth rather than contraction. The…
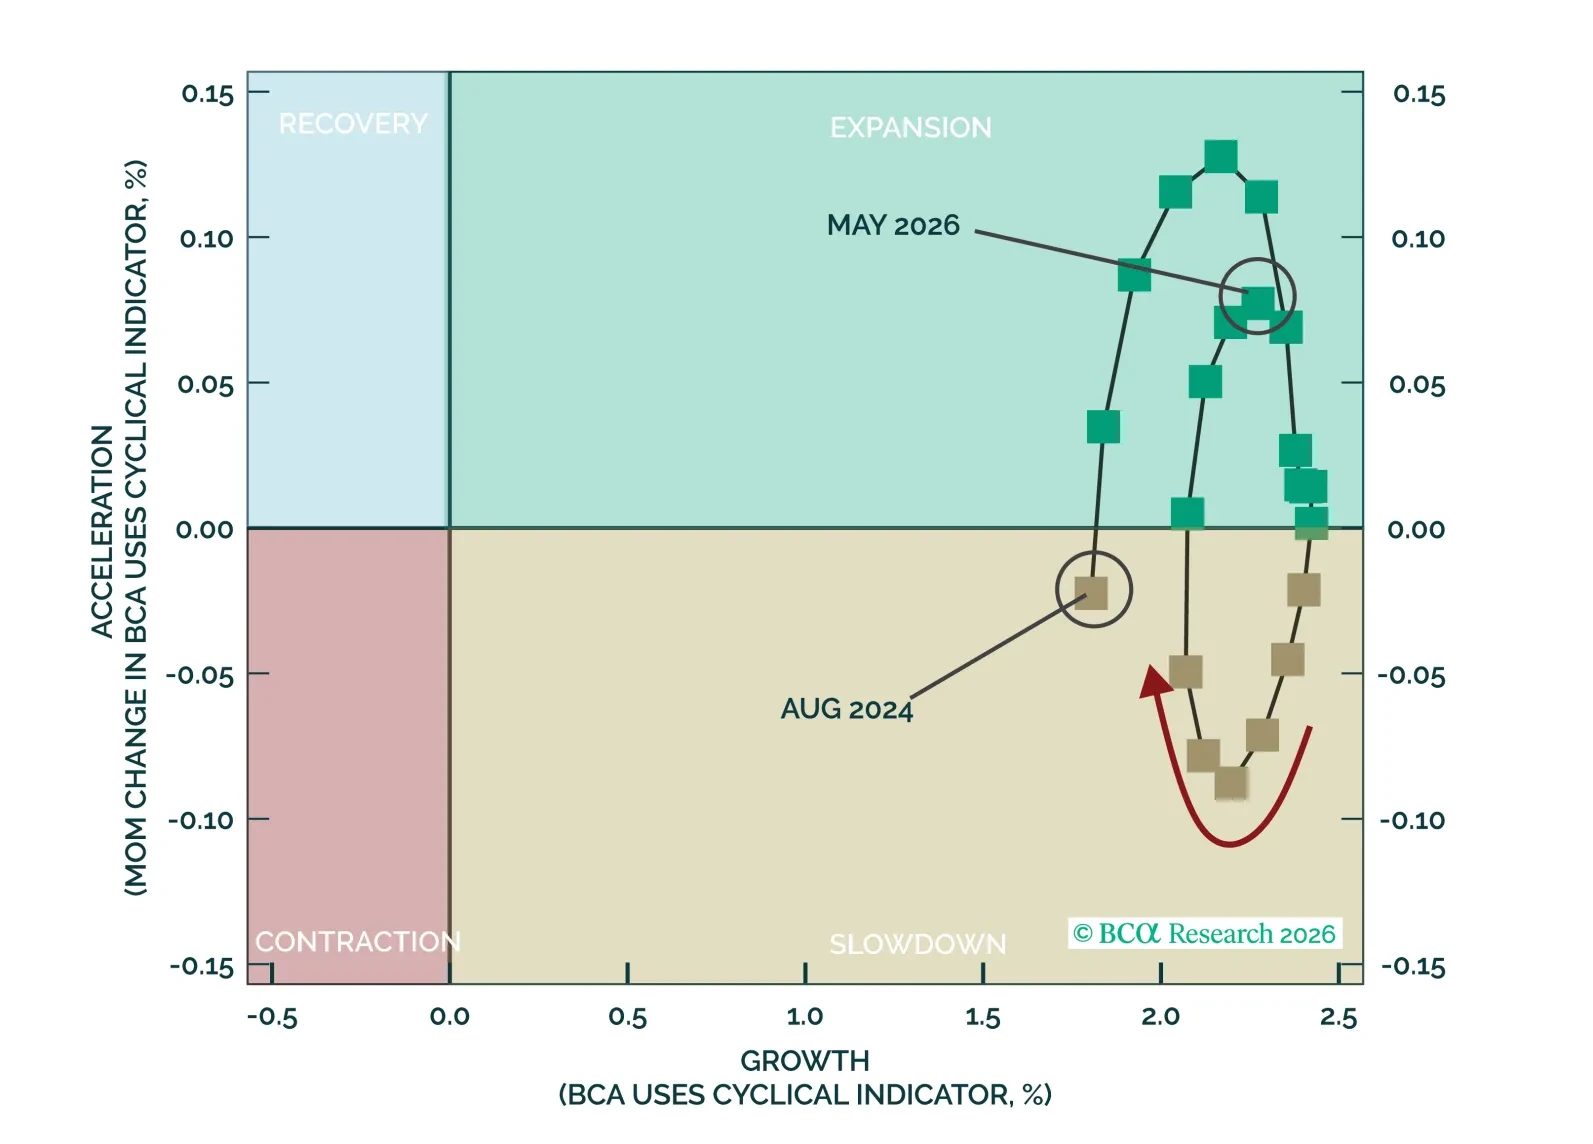
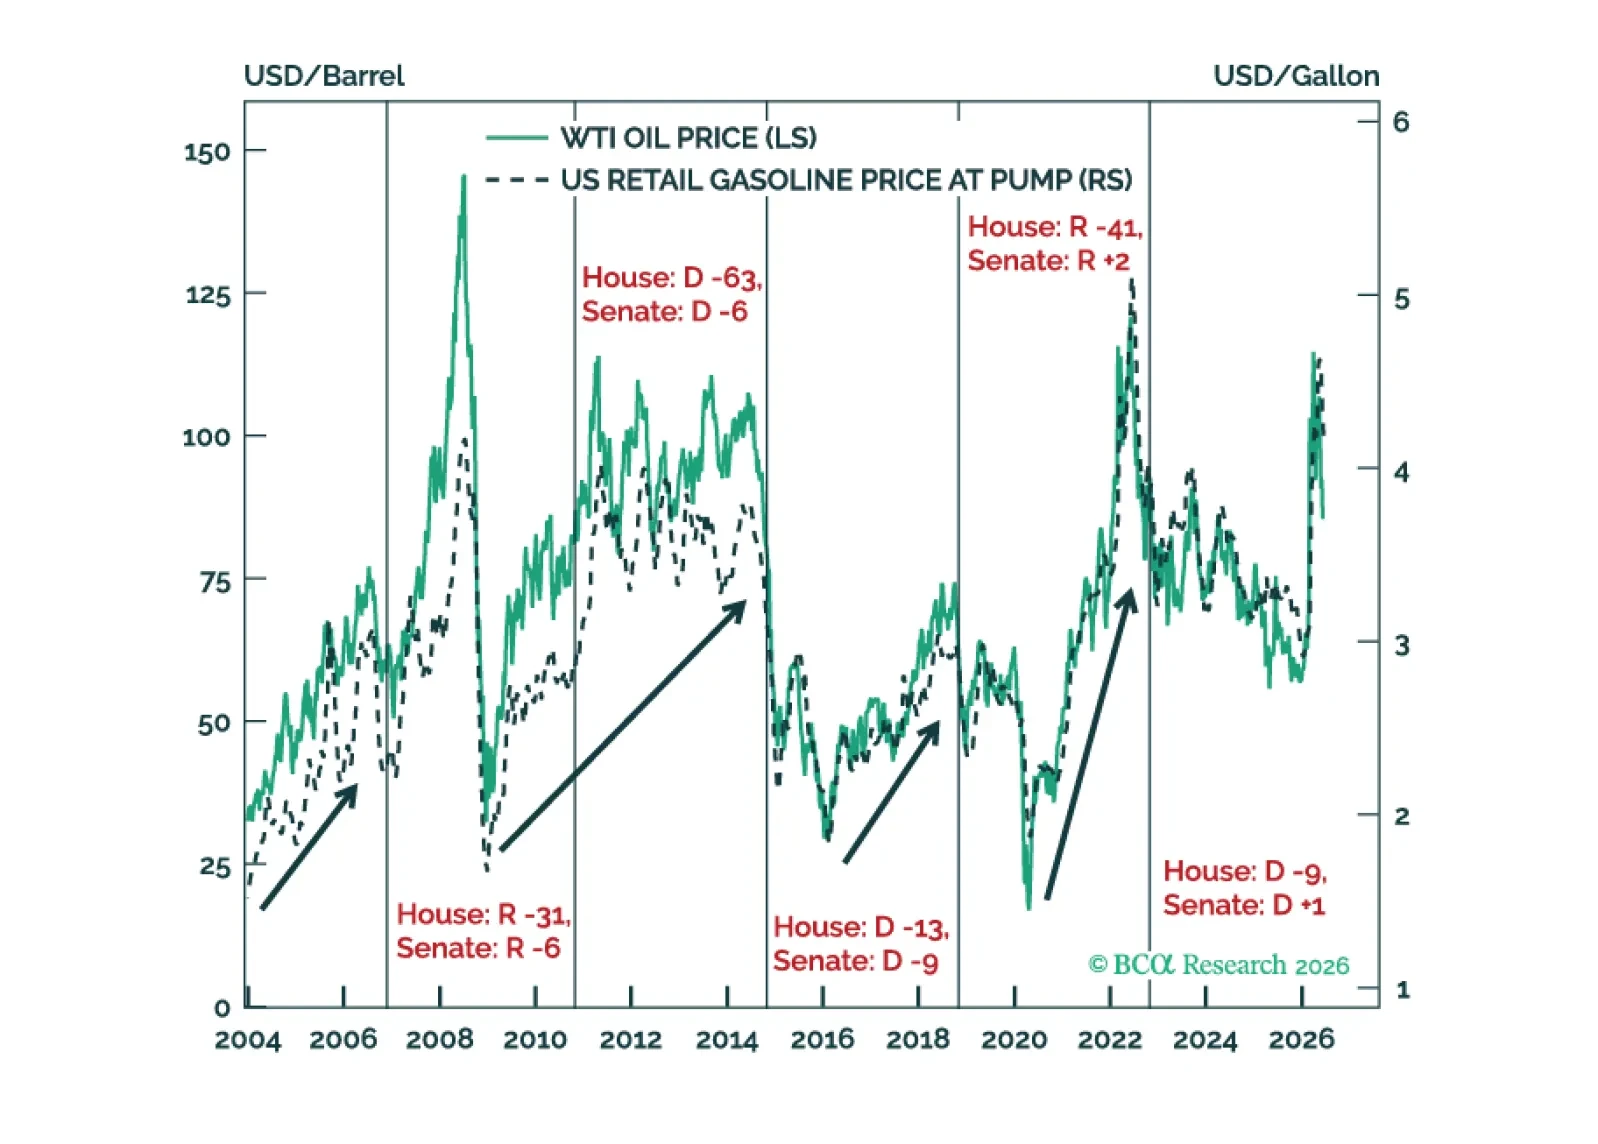
6月の下落は、レジームの崩壊ではなく、ローテーションとリバランスが引き起こしたエアポケットのようだ。経済成長、業績修正、そしてAI主導の設備投資需要は堅調だが、利回り上昇、インフレ懸念、FRBの不確実性、差し迫ったIPOラッシュがさらなるマルチプル拡大を抑制しそうだ。しかし、中東緊張の緩和に向けた進展、債券の反発、原油価格の下落が、我々にタクティカルなロングのコンシューマー・ディスクリショナリー・トレードを追加させた。
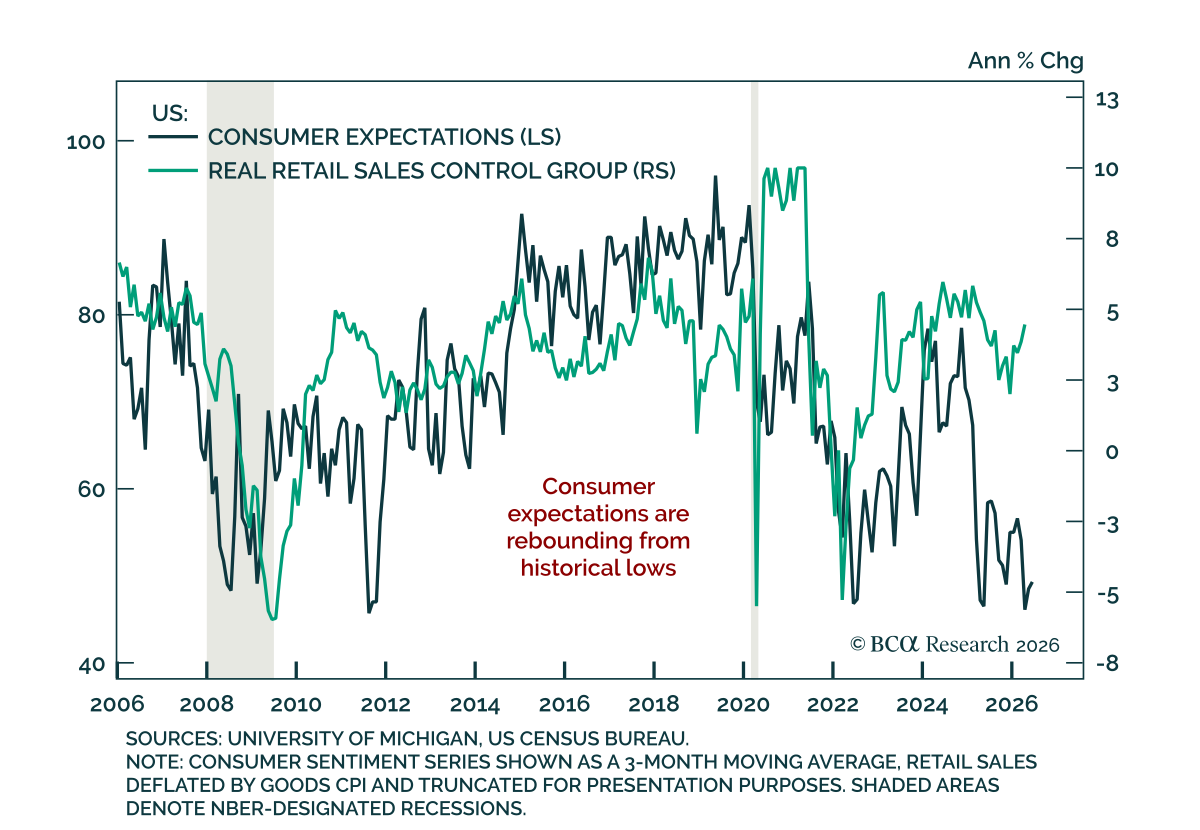
6月のミシガン大学消費者調査は予想を上回り、インフレ期待の低下がFRBに政策金利を据え置く余地を与えました. 主要指標は44.8から48.9に上昇し、期待の改善と現状判断の堅さが牽引しました。消費者の短期・長期のインフレ期待も緩和し、5~10年の指標は3.9%から3.4%に低下しました。…
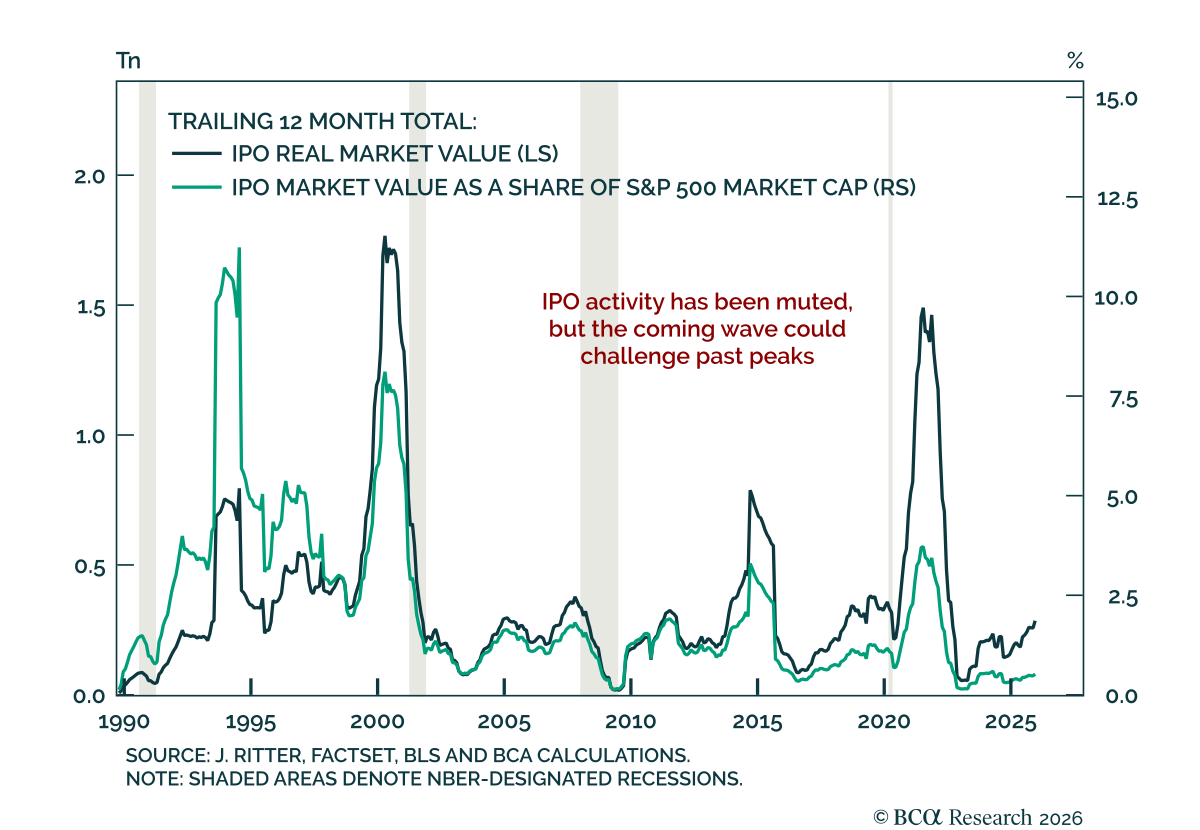
The coming IPO wave is more likely to test the scarcity premium in AI leaders than to mark a broader market top. Our Chart Of The Week comes from Noah Weisberger, Chief US Equity Strategist. In the context of the SpaceX IPO, Noah looked at decades of IPO…
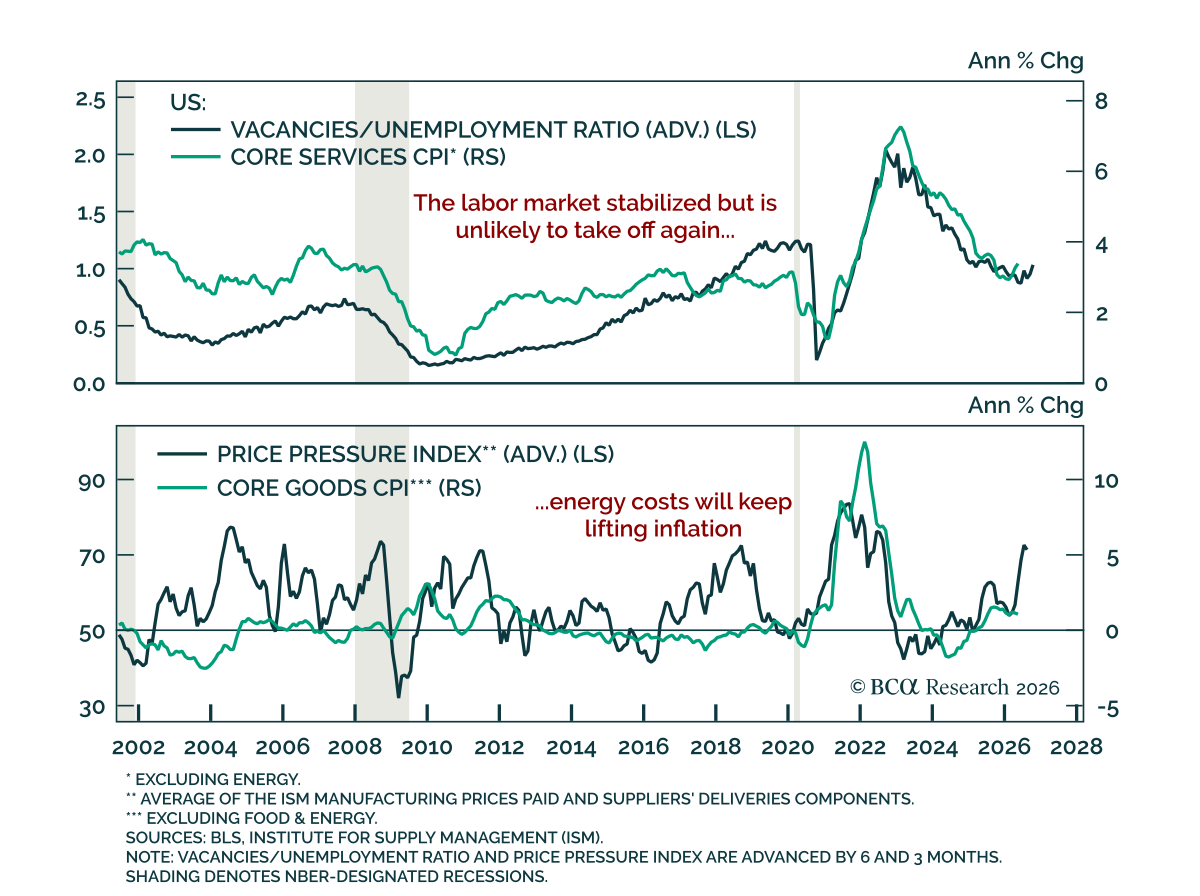
May US CPI was roughly in line with estimates and still shows no evidence of energy passing through to core inflation. Headline CPI rose 0.5% m/m, accelerating to 4.2% y/y from 3.8%. Core came in cooler than estimates at 0.2% m/m, down from 0.4% in April,…