Técnico
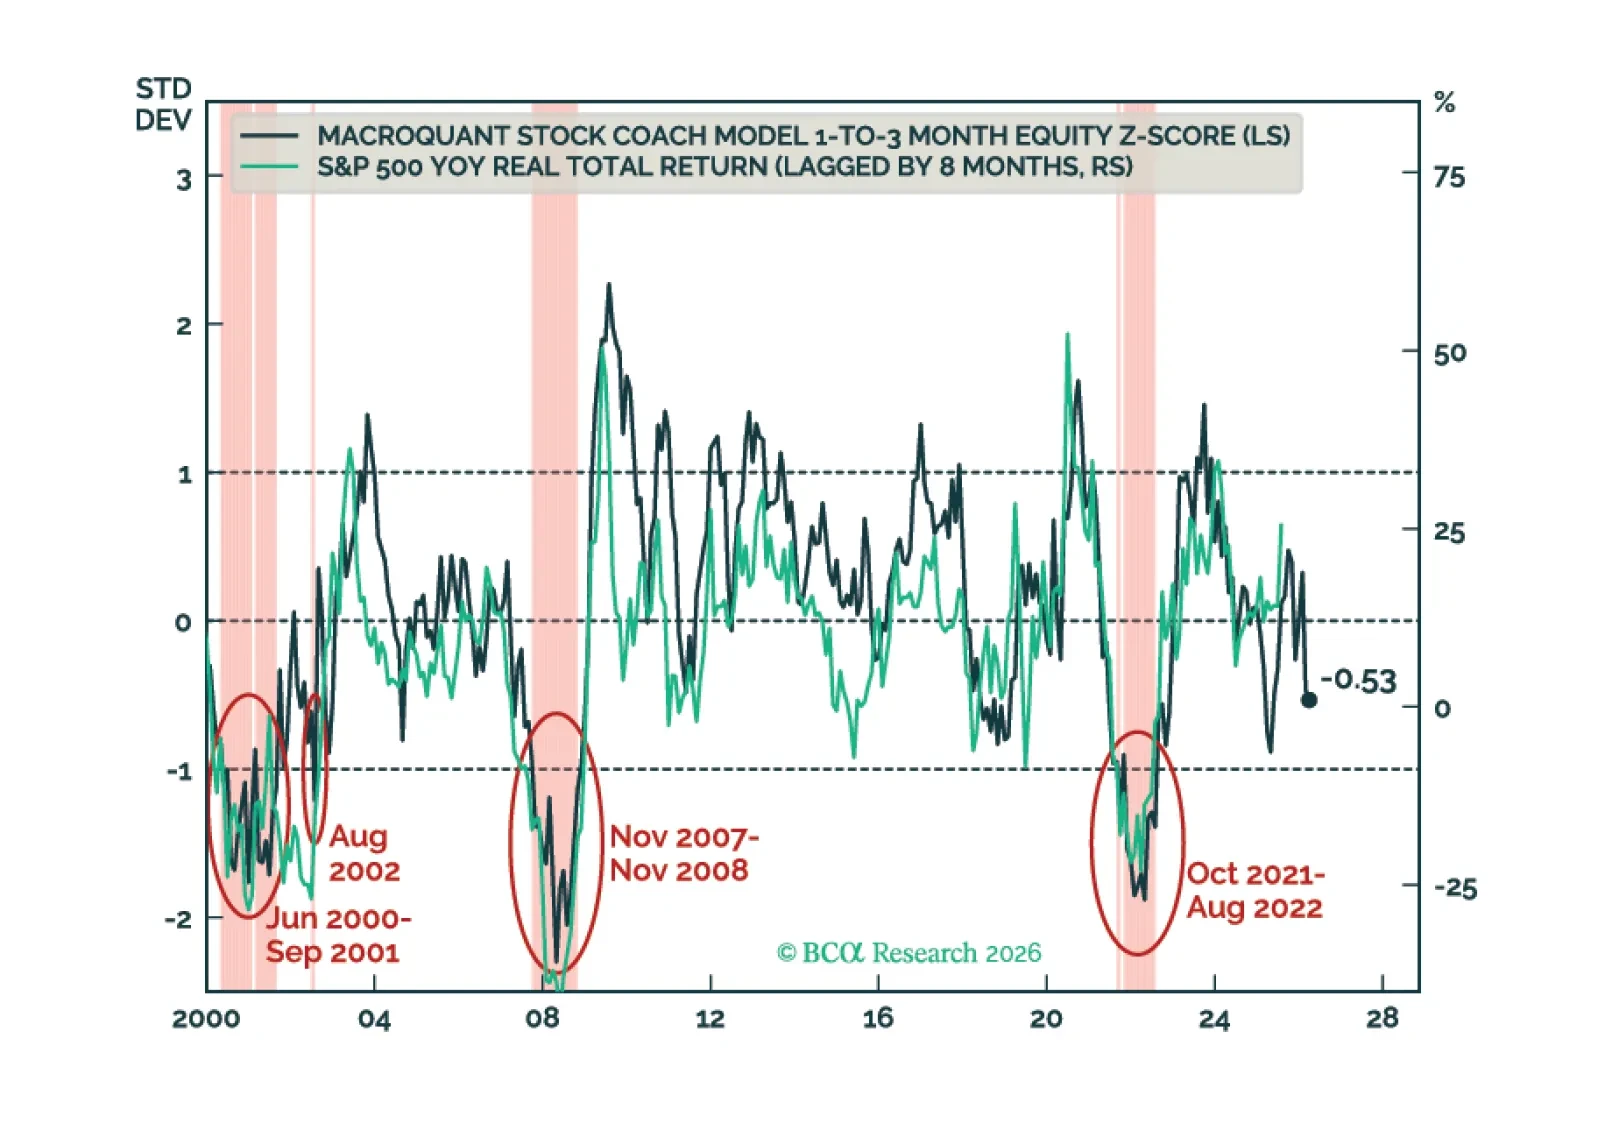
MacroQuant recomienda una posición infraponderada en acciones, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, se muestra neutral a ligeramente positiva respecto al dólar estadounidense, permanece neutral respecto al oro, mejora su calificación del cobre a neutral y es muy alcista respecto al petróleo.
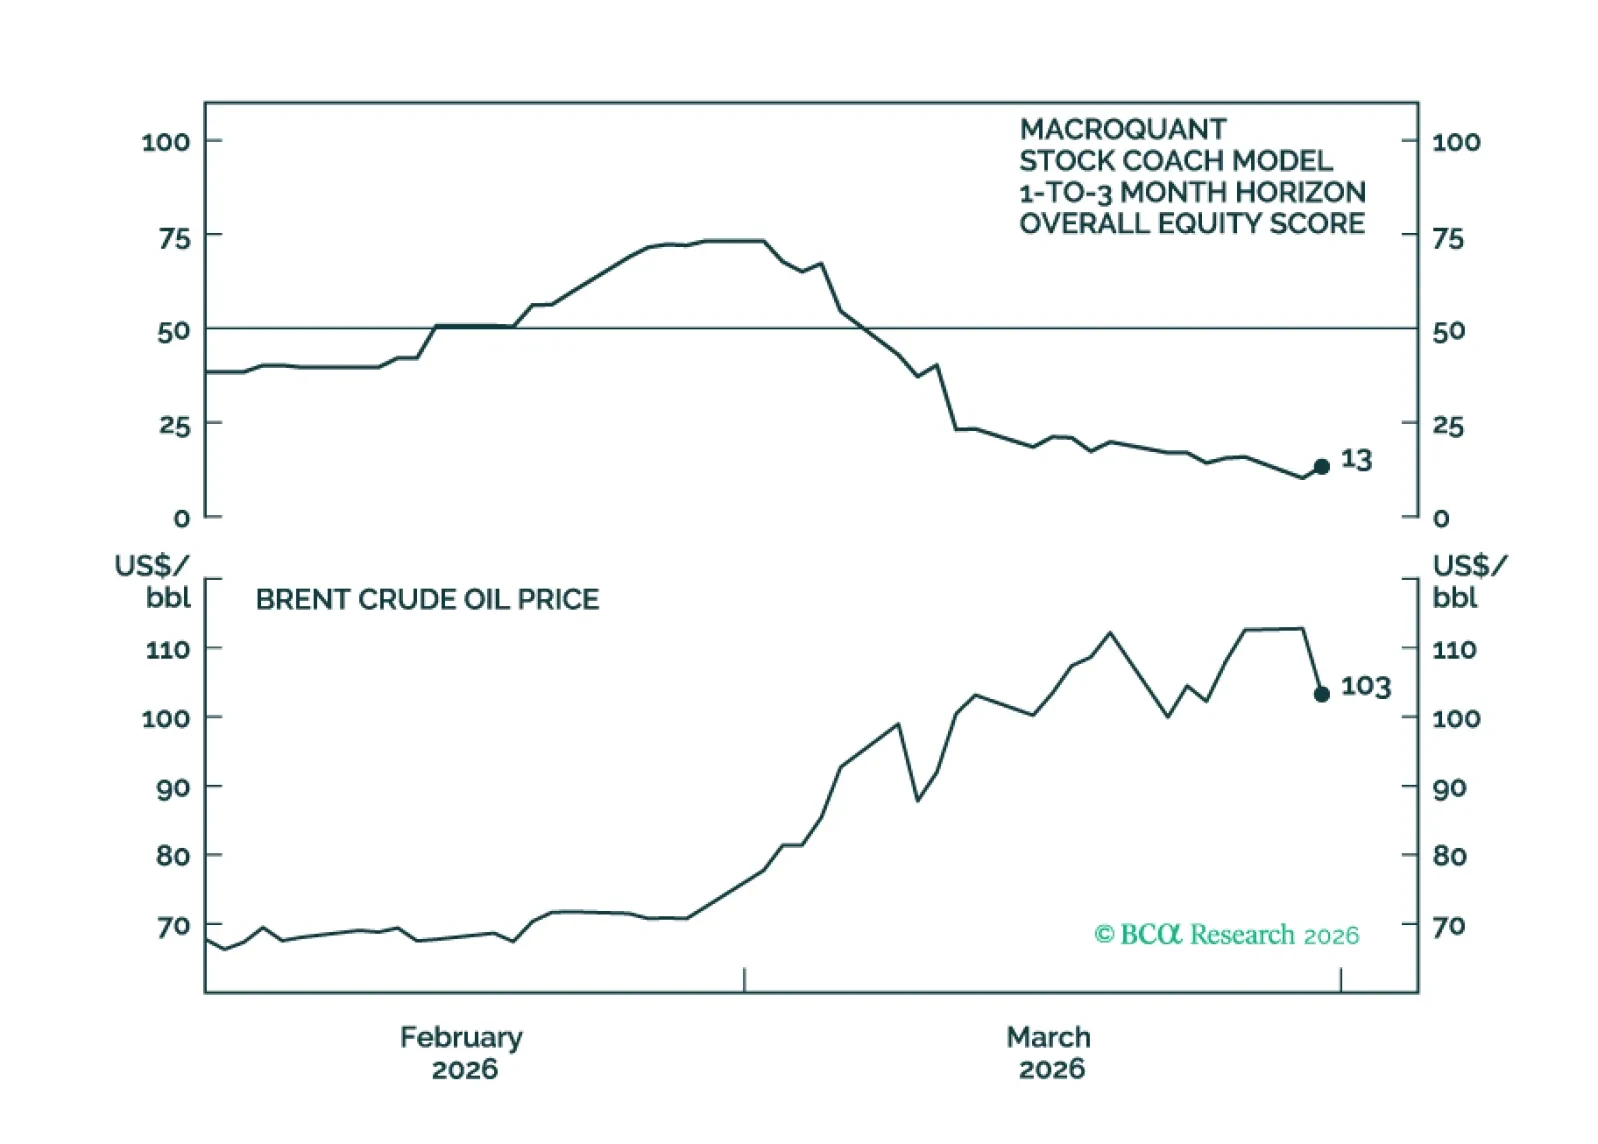
MacroQuant recomienda una posición de fuerte infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, se ha vuelto neutral a ligeramente positivo respecto al dólar estadounidense, ha rebajado el oro a neutral y el cobre a una fuerte infraponderación, y es alcista con respecto al petróleo.
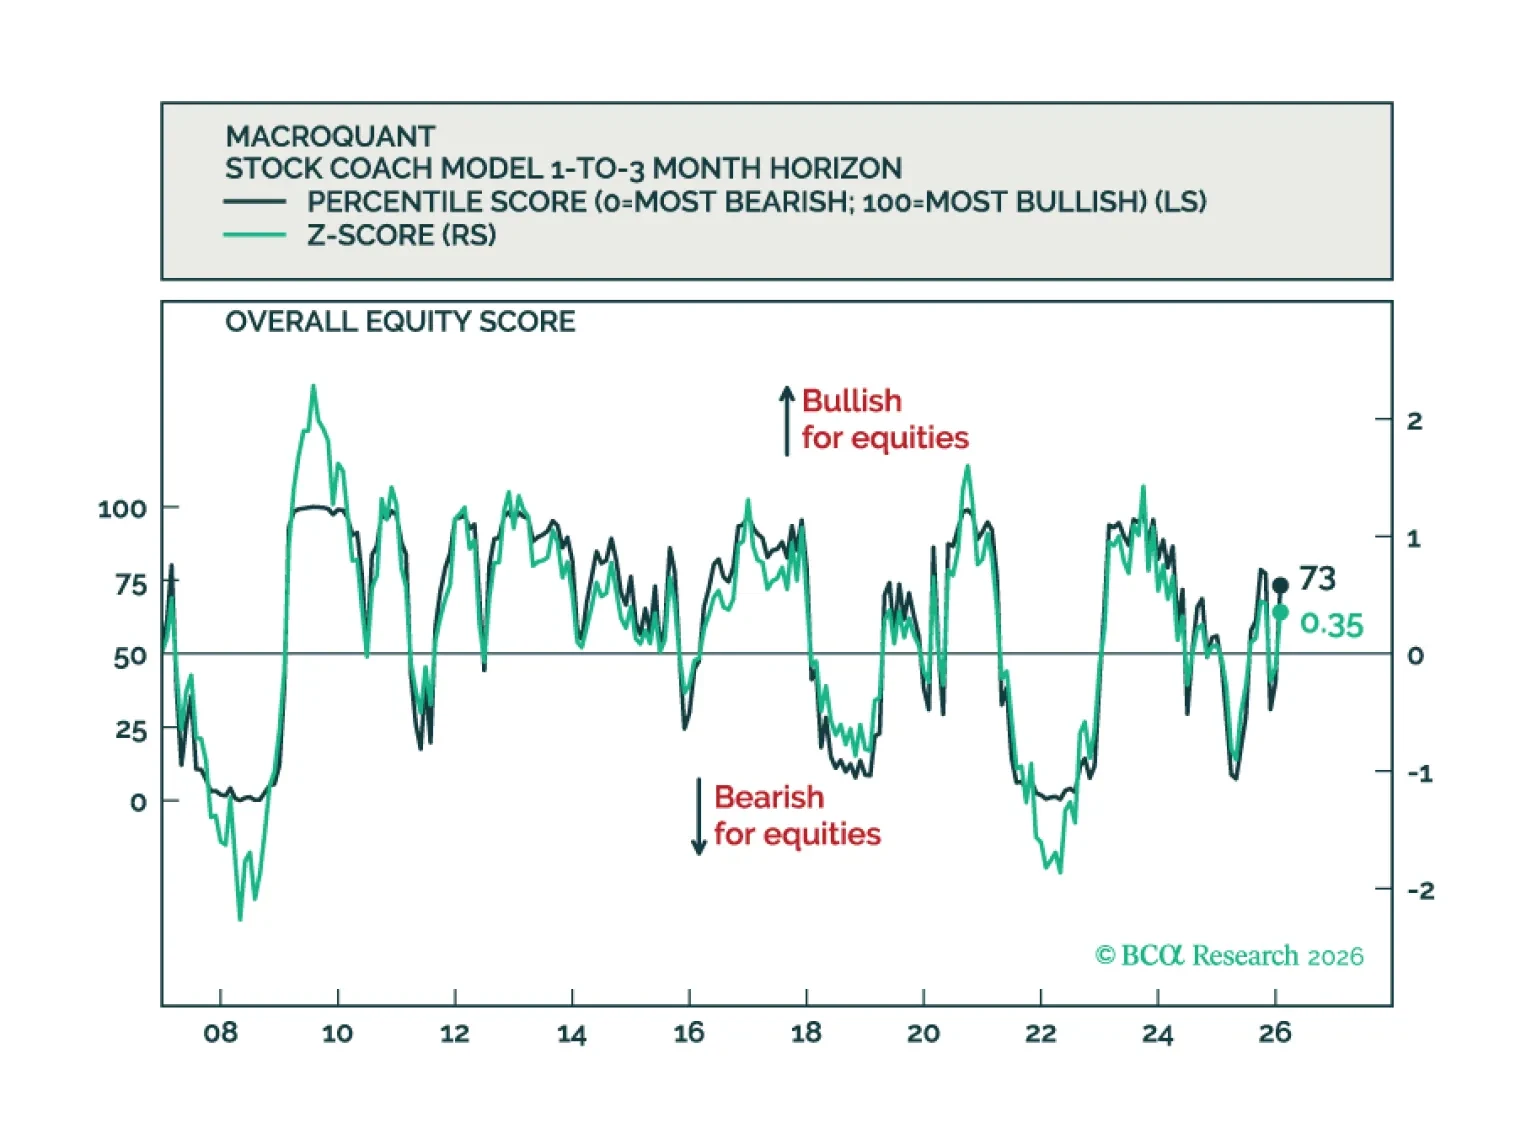
MacroQuant recomienda una ligera sobreponderación en renta variable, favorece una duración por encima del índice de referencia en carteras de renta fija, se mantiene bajista respecto al dólar estadounidense, ha rebajado el petróleo a neutral y es alcista en el cobre y el oro.
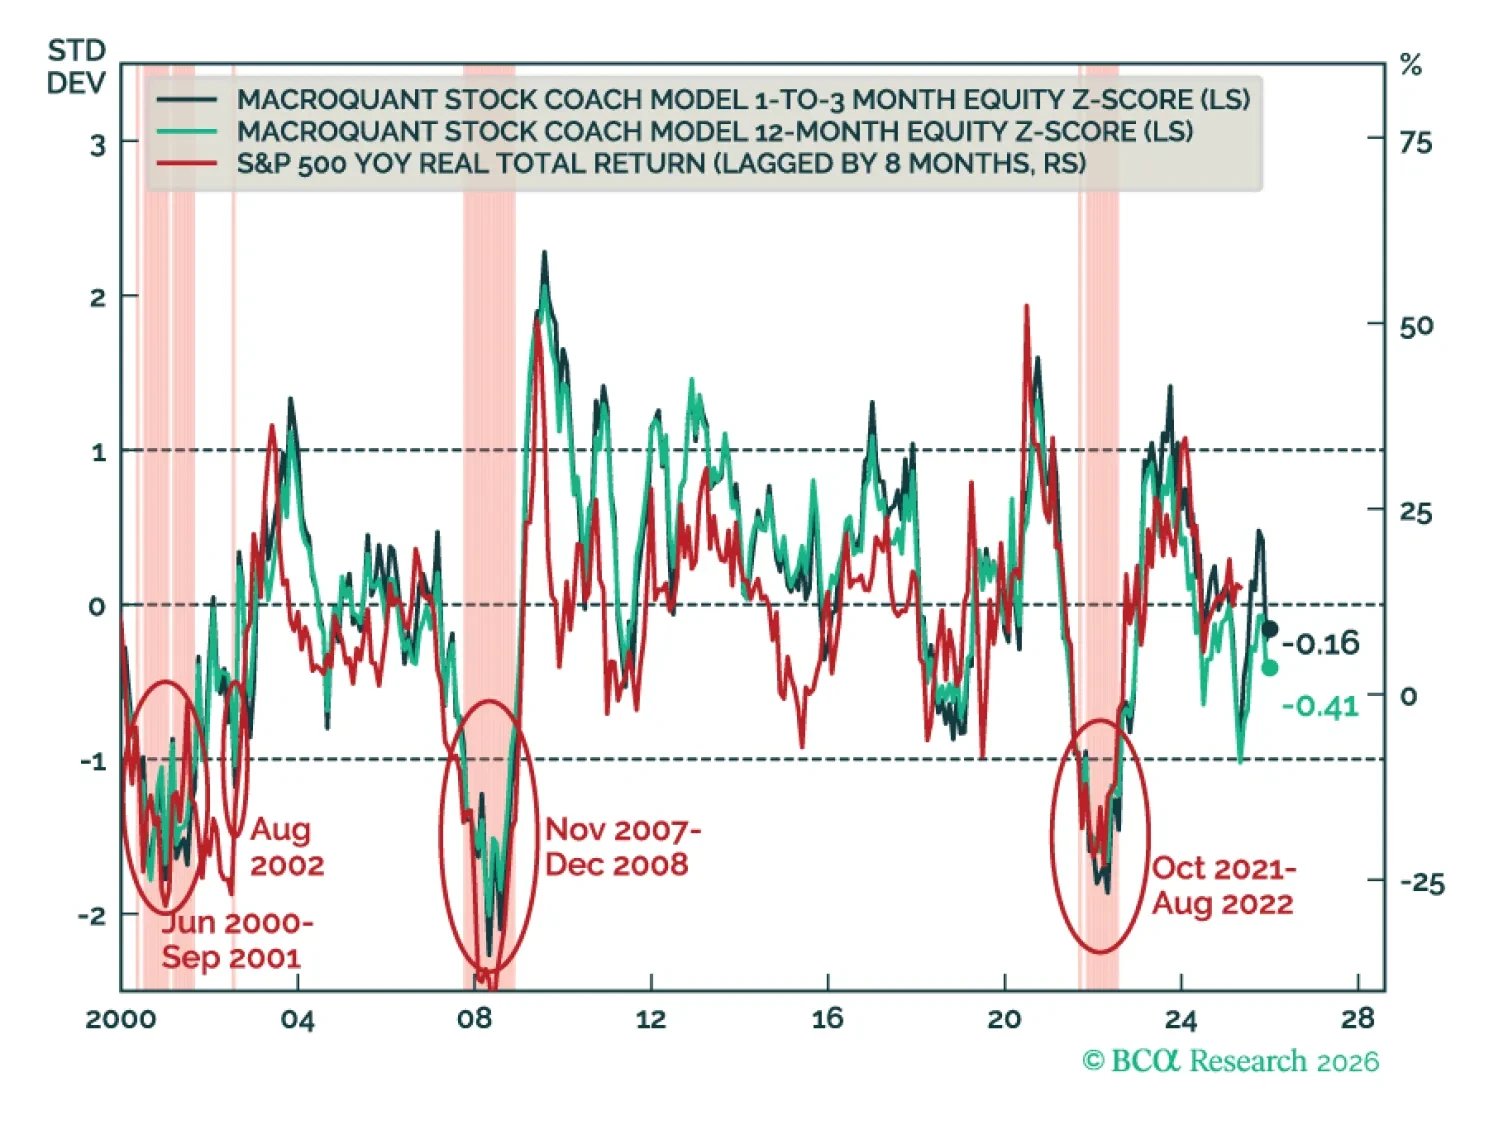
MacroQuant recomienda una ligera infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en las carteras de renta fija, mantiene una visión bajista sobre el dólar estadounidense, ha elevado el petróleo y el cobre a sobreponderación y es alcista respecto al oro.
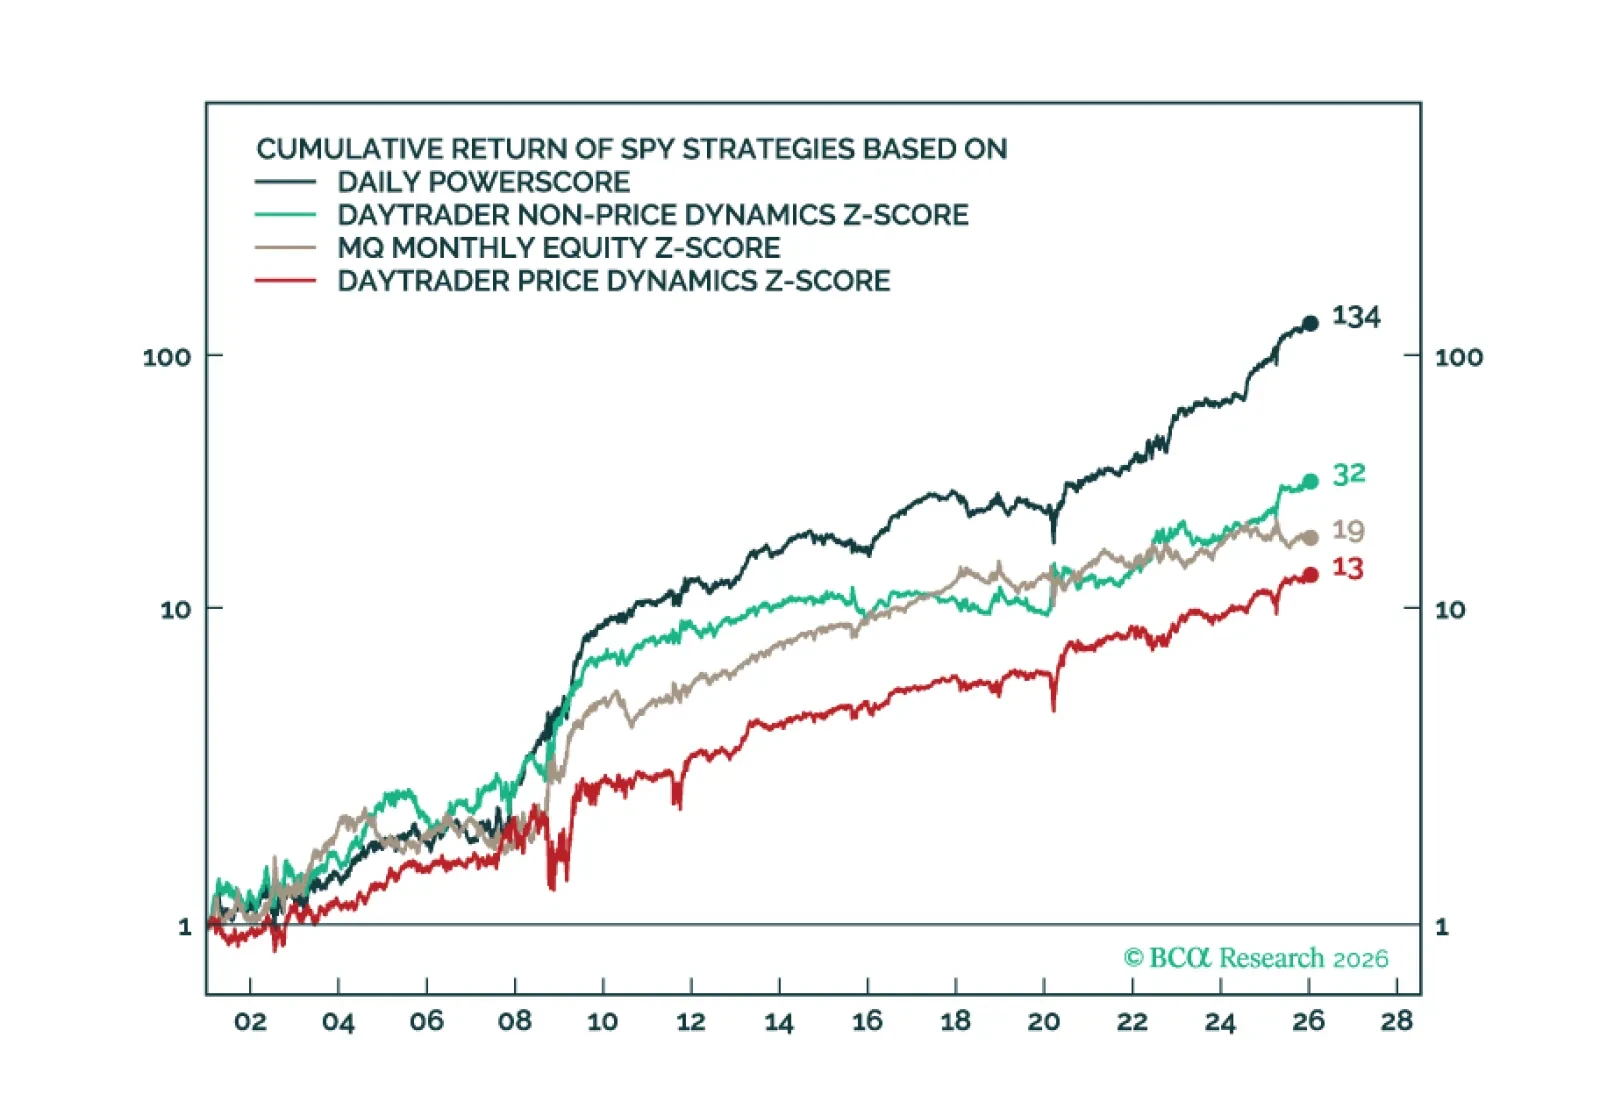
En los últimos meses, hemos estado desplegando nuevas herramientas de market-timing destinadas a mejorar la precisión de nuestras señales. El informe de hoy destaca nuestros Daily Oscillators de ultra alta frecuencia, que proporcionan señales diarias sobre la dirección a corto plazo del S&P 500 y de los bonos del Tesoro a largo plazo.
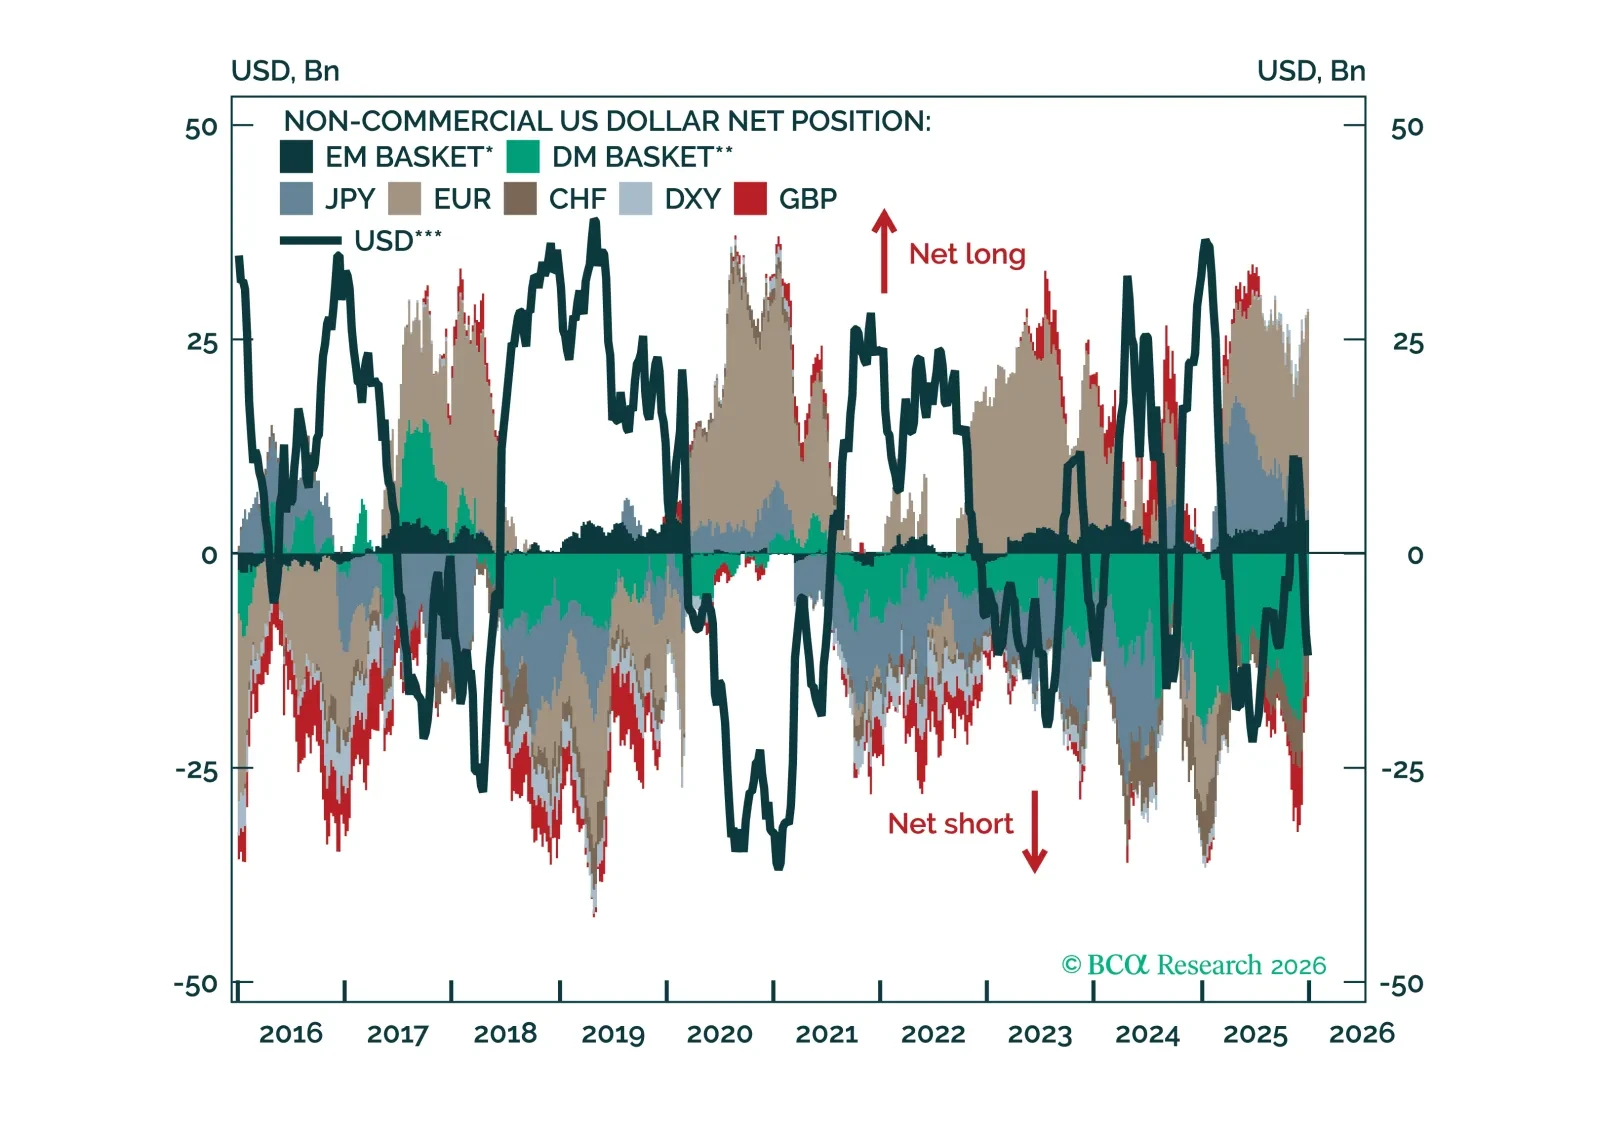
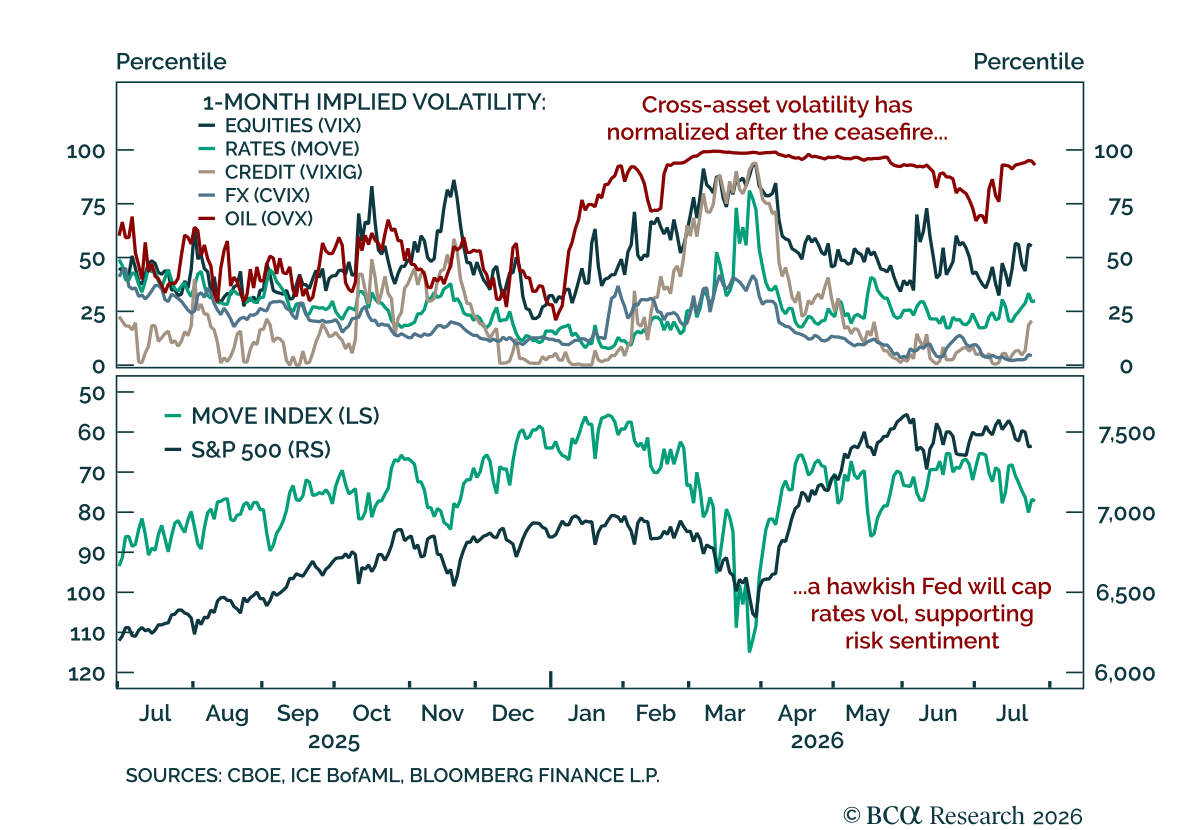
Con la volatilidad de FX cerca de mínimos del ciclo, este análisis examina dónde el posicionamiento se ha vuelto más extremo en G10, EM FX y metales preciosos, y qué implica eso para movimientos a corto plazo y riesgos de reversión.
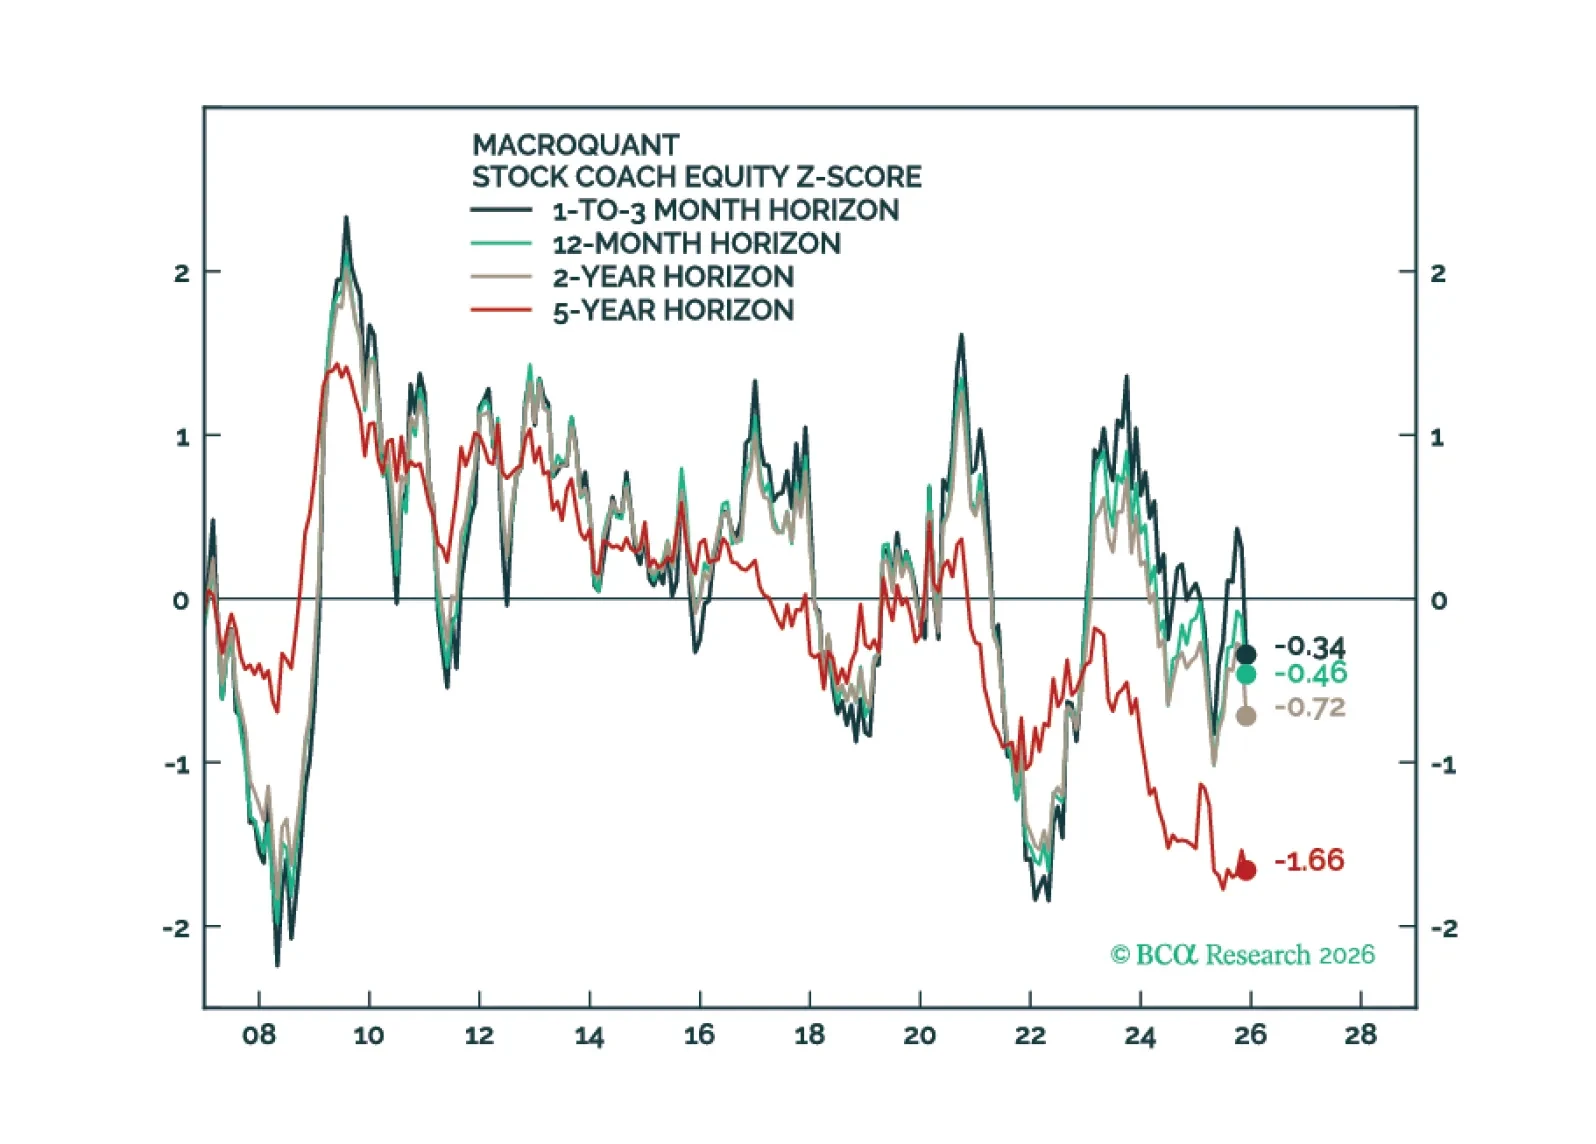
MacroQuant ha rebajado la calificación de las acciones a infraponderadas, favorece una postura de duración inferior al índice de referencia en carteras de renta fija, sigue siendo pesimista respecto al dólar estadounidense y continúa siendo optimista respecto al oro.