Sectores

El entorno macroeconómico actual es una mezcla tóxica de muchas de las mismas vulnerabilidades que acecharon a la economía global en el periodo previo a recesiones pasadas: el aumento de los precios del petróleo, un auge insostenible del gasto de capital tecnológico (tech capex), valoraciones elevadas de las acciones, precios de la vivienda excesivamente altos y tensiones incipientes en el crédito privado y otras partes del sistema financiero. Si bien las acciones globales parecen cada vez más sobrevendidas en el muy corto plazo, aun así terminarán el año por debajo de los niveles actuales.
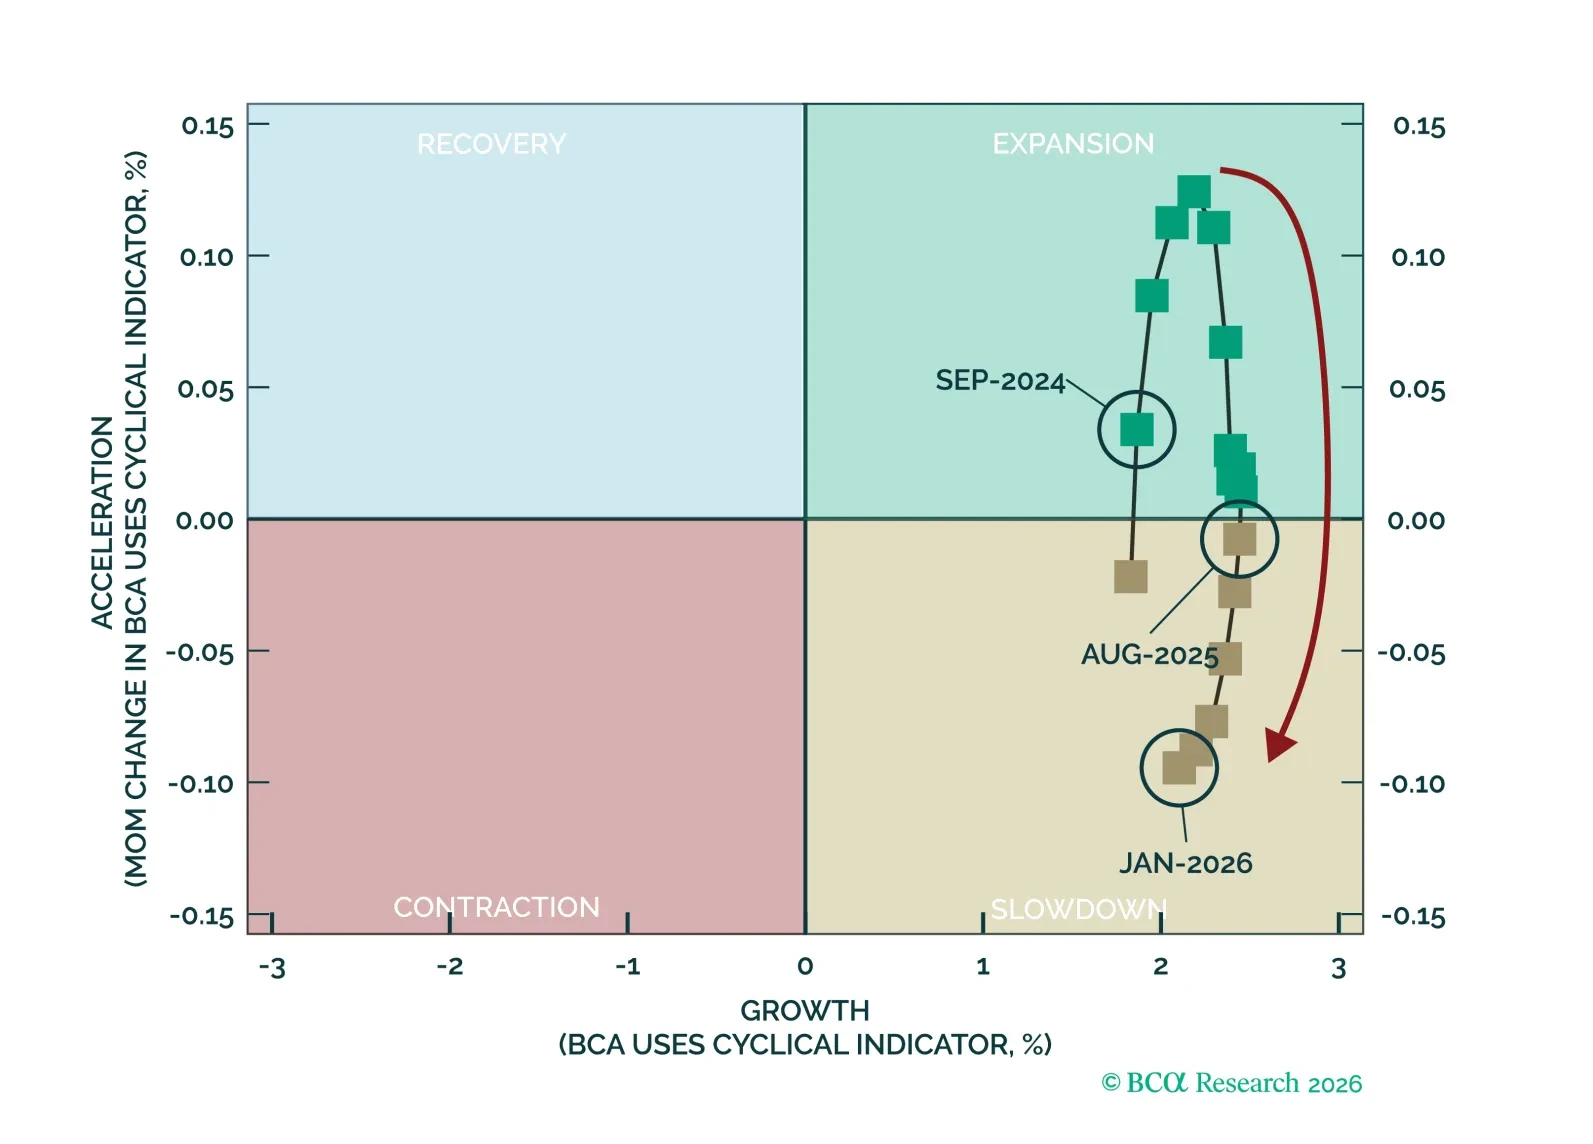
Este informe del screener se basa en la colaboración US Equity Strategy and Equity Analyzer publicada el 23 de febrero de 2026, en la que presentamos nuestro último marco para evaluar el ciclo económico de EE. UU. Aquí aplicamos el marco a nuestro screener para identificar cómo debe adaptarse el posicionamiento bottom-up en renta variable a medida que evoluciona el ciclo.
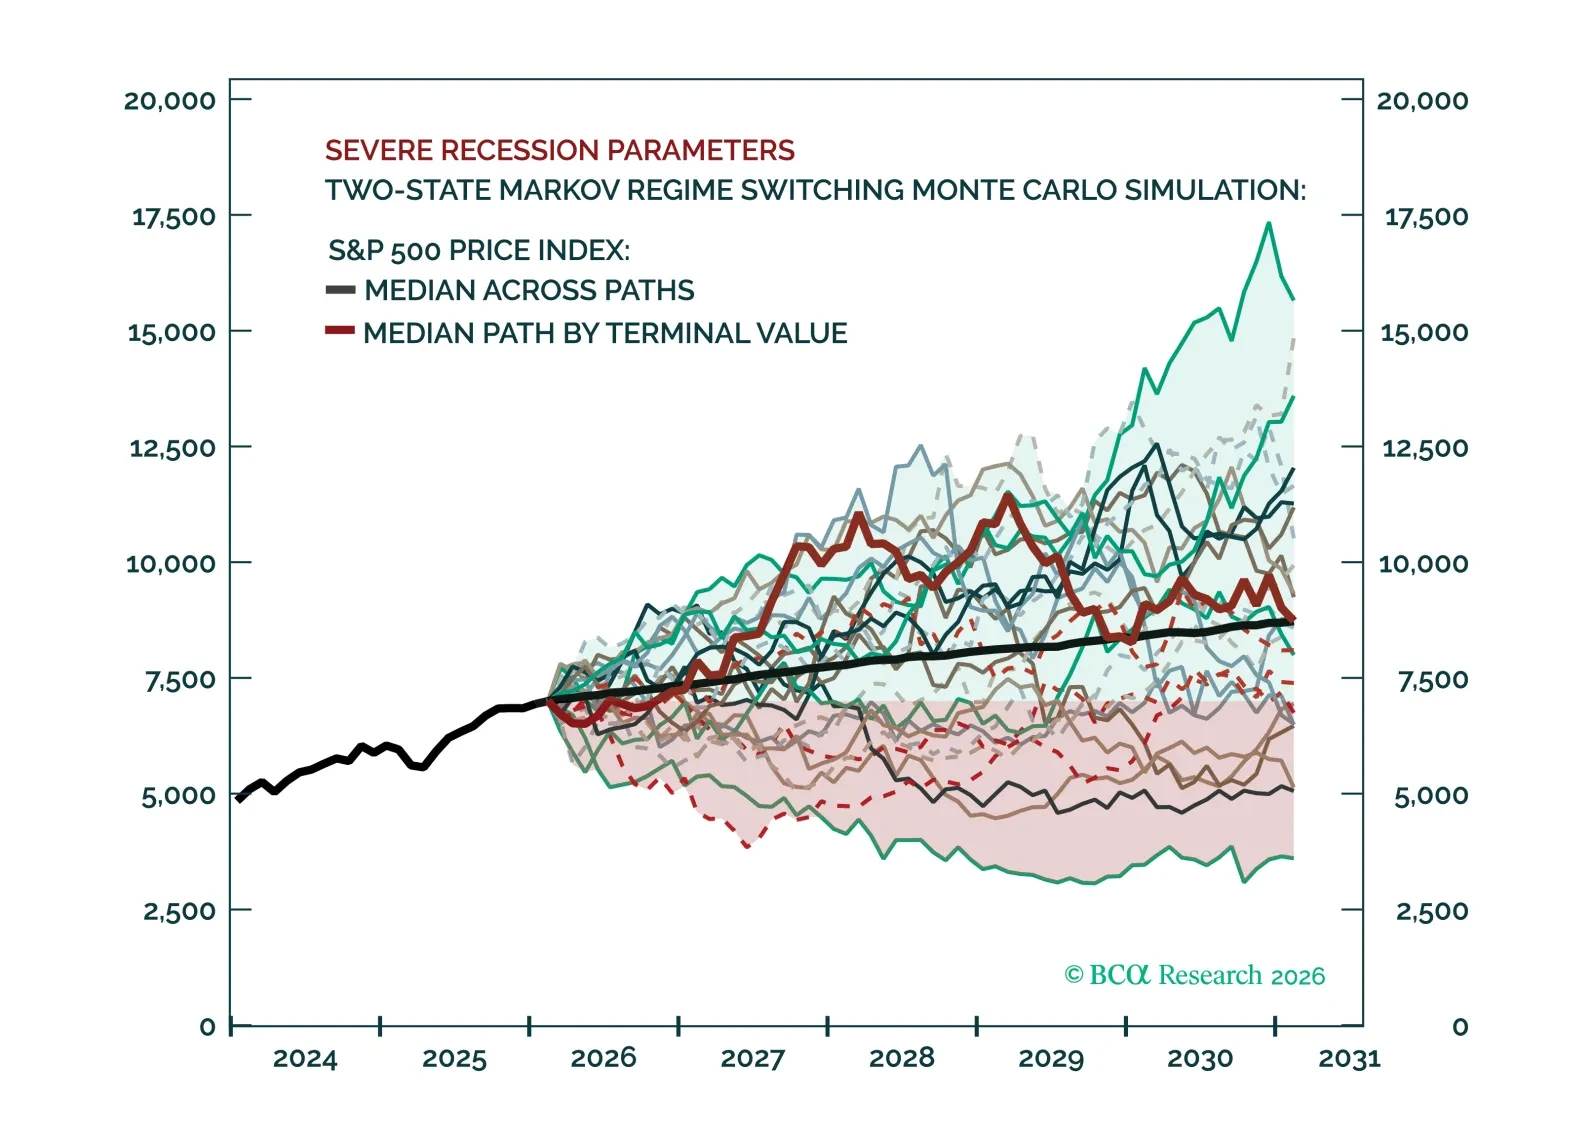
Las recesiones son inevitables pero impredecibles. Si bien las ganancias impulsan el rendimiento accionario a largo plazo a lo largo del ciclo, en los puntos de inflexión los fundamentales siguen una secuencia predecible: primero se contraen los múltiplos, luego los precios y después las ganancias. Las recesiones pueden cambiar el liderazgo sectorial, pero las simulaciones muestran que el potencial alcista a nivel de índice a medio plazo permanece intacto, a menos que las recesiones futuras sean materialmente más severas que las de la historia.
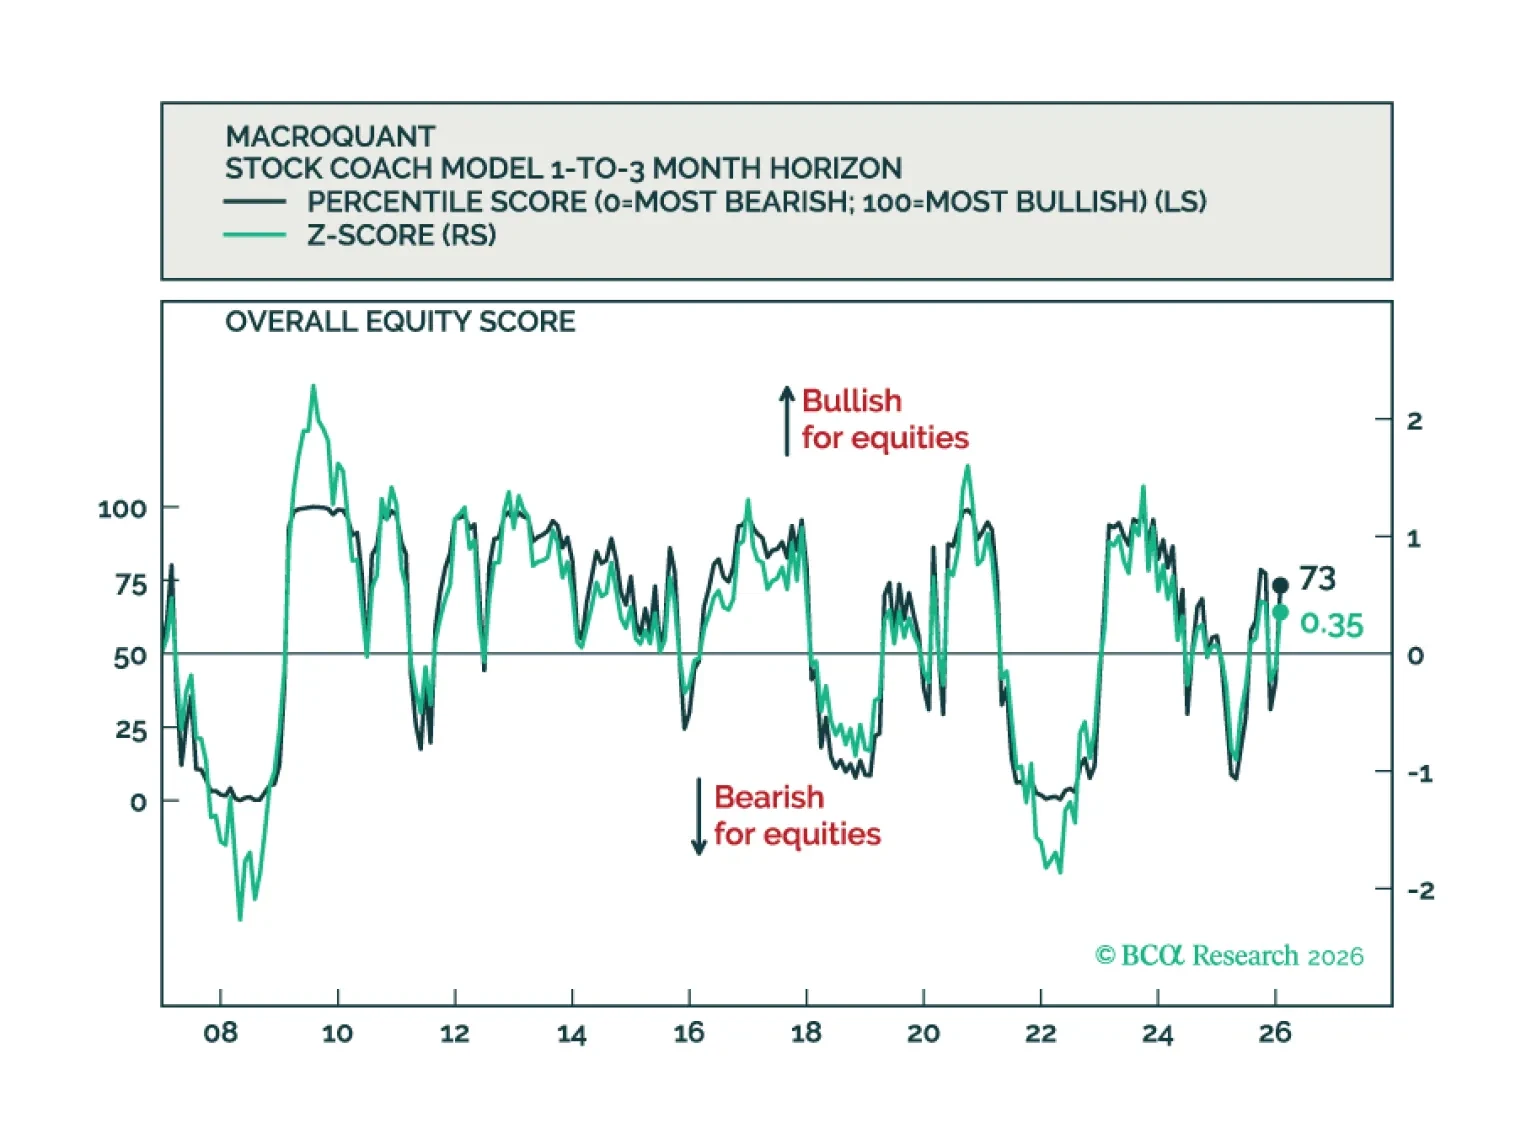
MacroQuant recomienda una ligera sobreponderación en renta variable, favorece una duración por encima del índice de referencia en carteras de renta fija, se mantiene bajista respecto al dólar estadounidense, ha rebajado el petróleo a neutral y es alcista en el cobre y el oro.
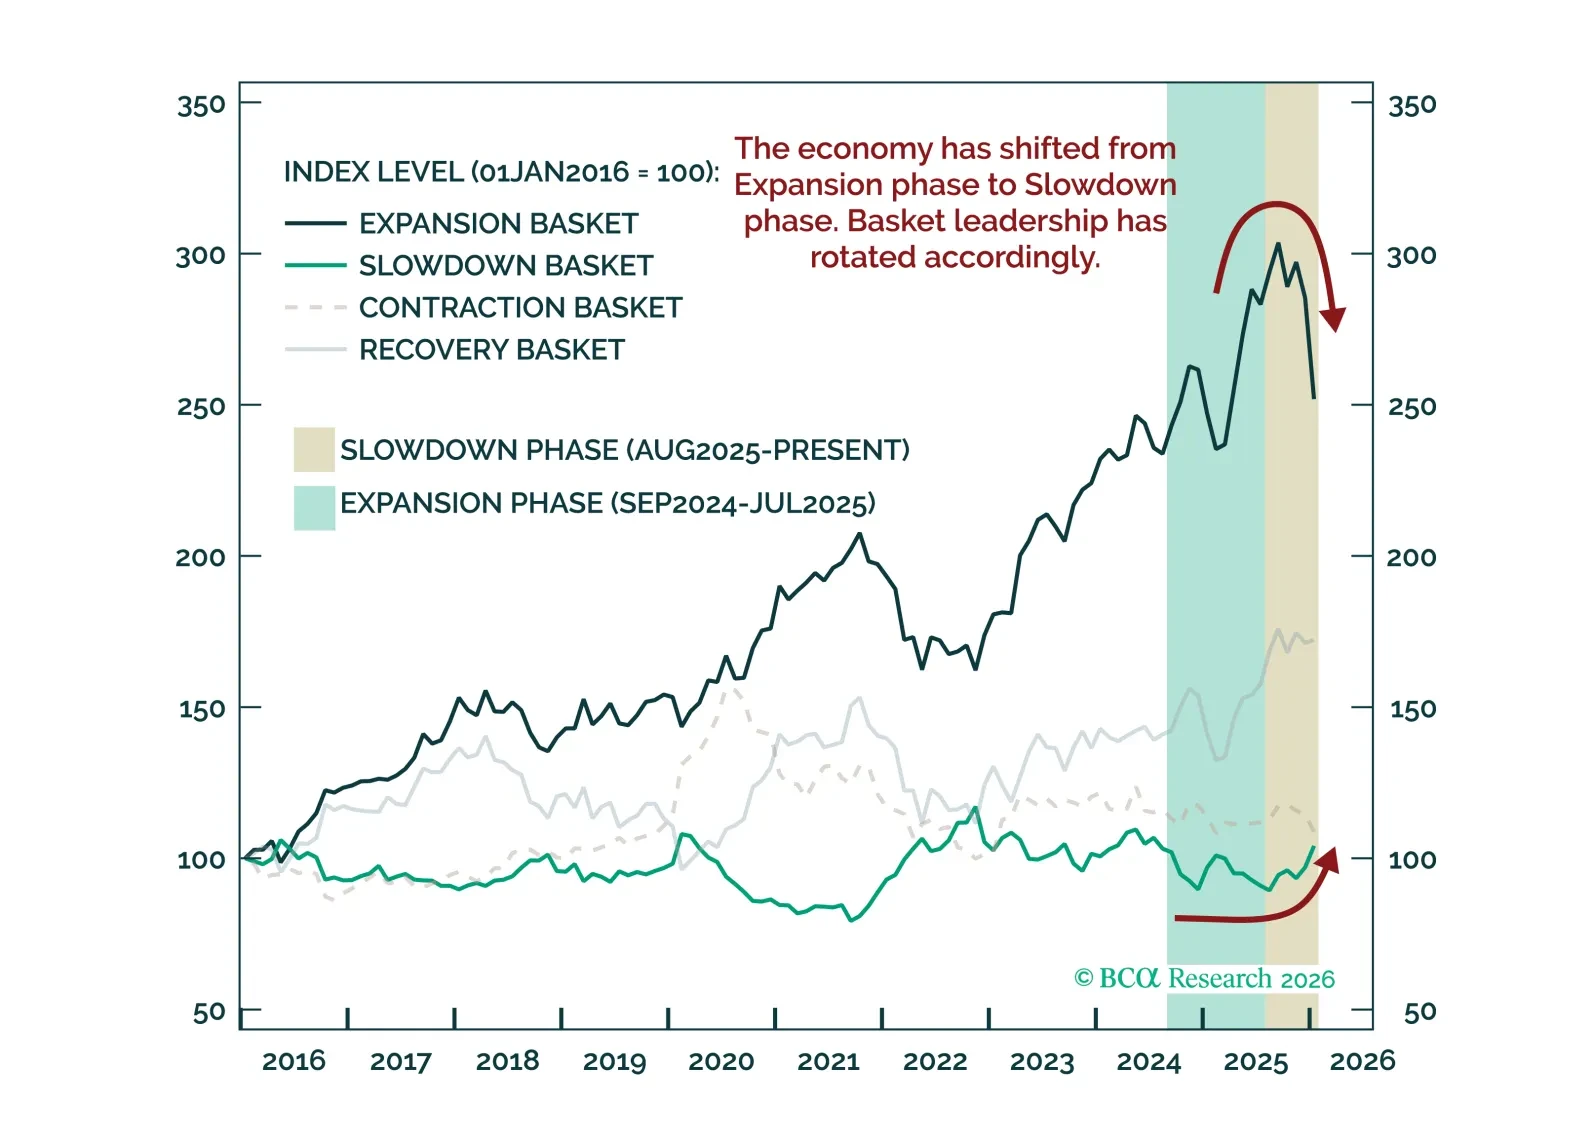
La economía de EE. UU. se encuentra en la fase de desaceleración del ciclo económico, según nuestra medida de la actividad económica agregada de EE. UU.; el crecimiento sigue siendo positivo pero la aceleración es negativa. Históricamente, esta fase con más frecuencia desemboca en una reaceleración que en una recesión. La reciente evolución de los precios del mercado, desde el índice, pasando por los sectores hasta el rendimiento relativo por industria, refleja en términos generales la dinámica típica de la fase de desaceleración.
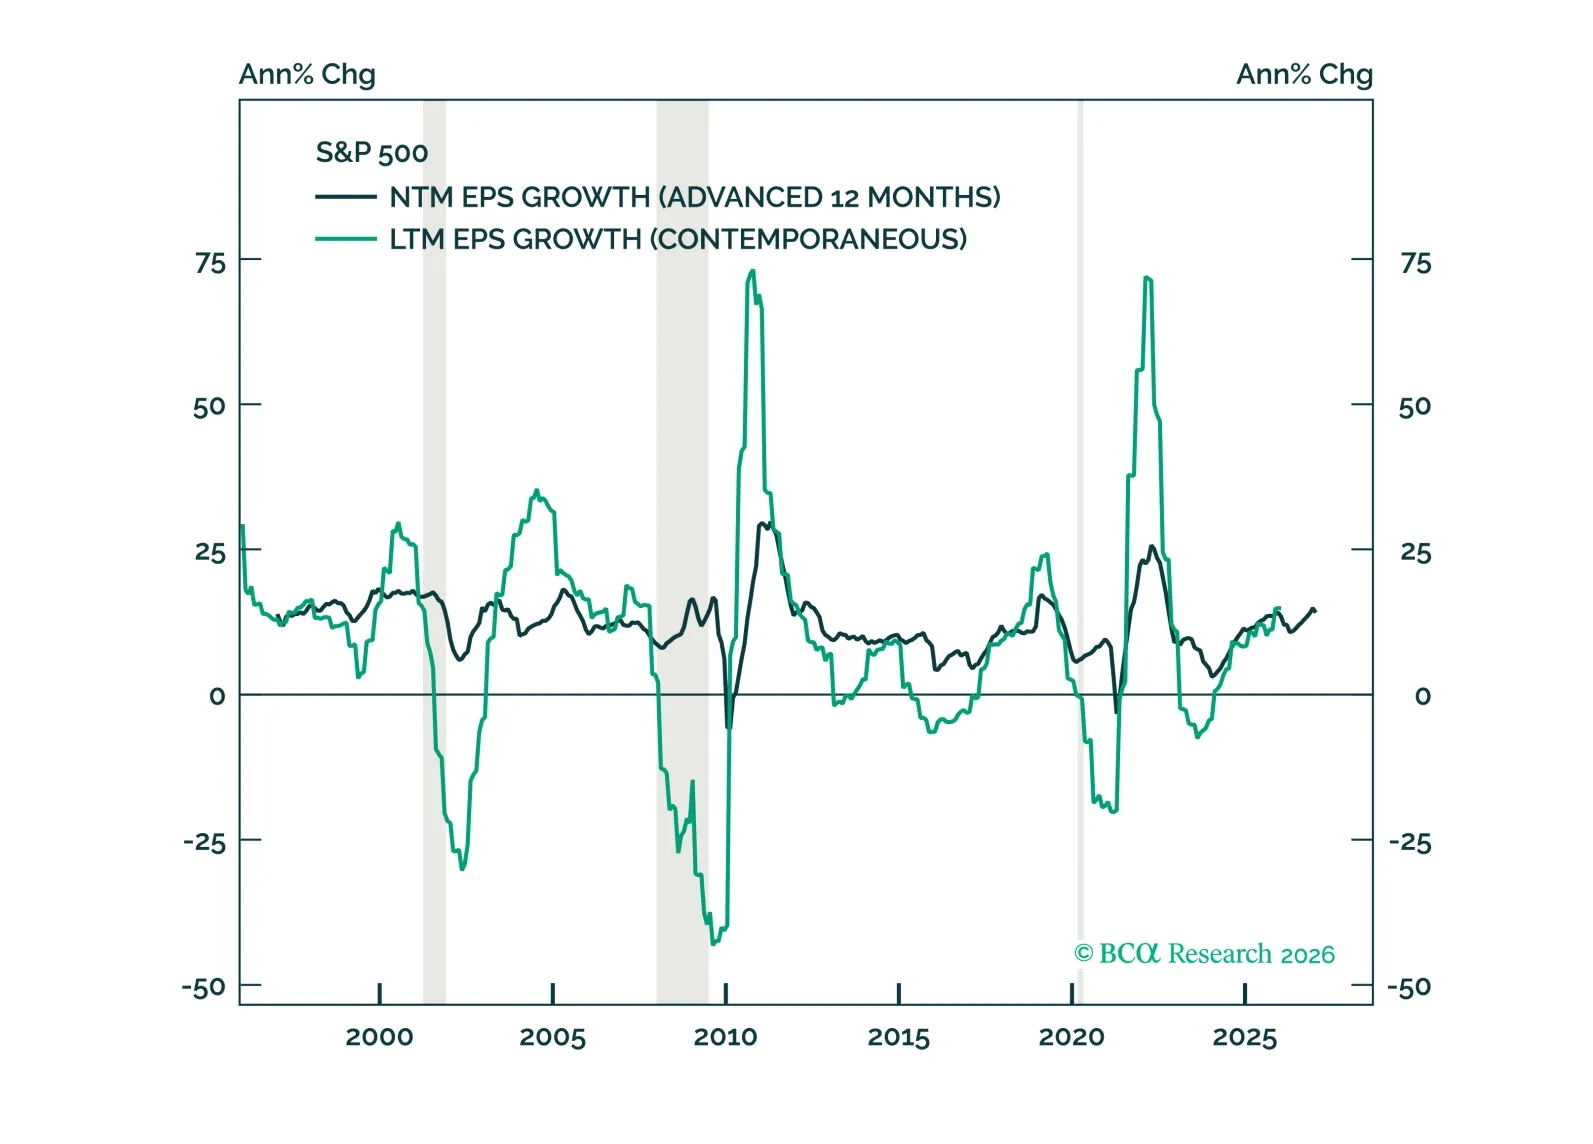
La solidez, la durabilidad y la amplitud de las ganancias están mejorando. A medida que el mercado pasa de retornos impulsados por múltiplos a retornos impulsados por las ganancias, este panorama respalda ganancias continuas en 2026—pero con menos concentración y un mayor margen para que los rezagados se pongan al día en lugar de que los líderes pierdan fuerza.
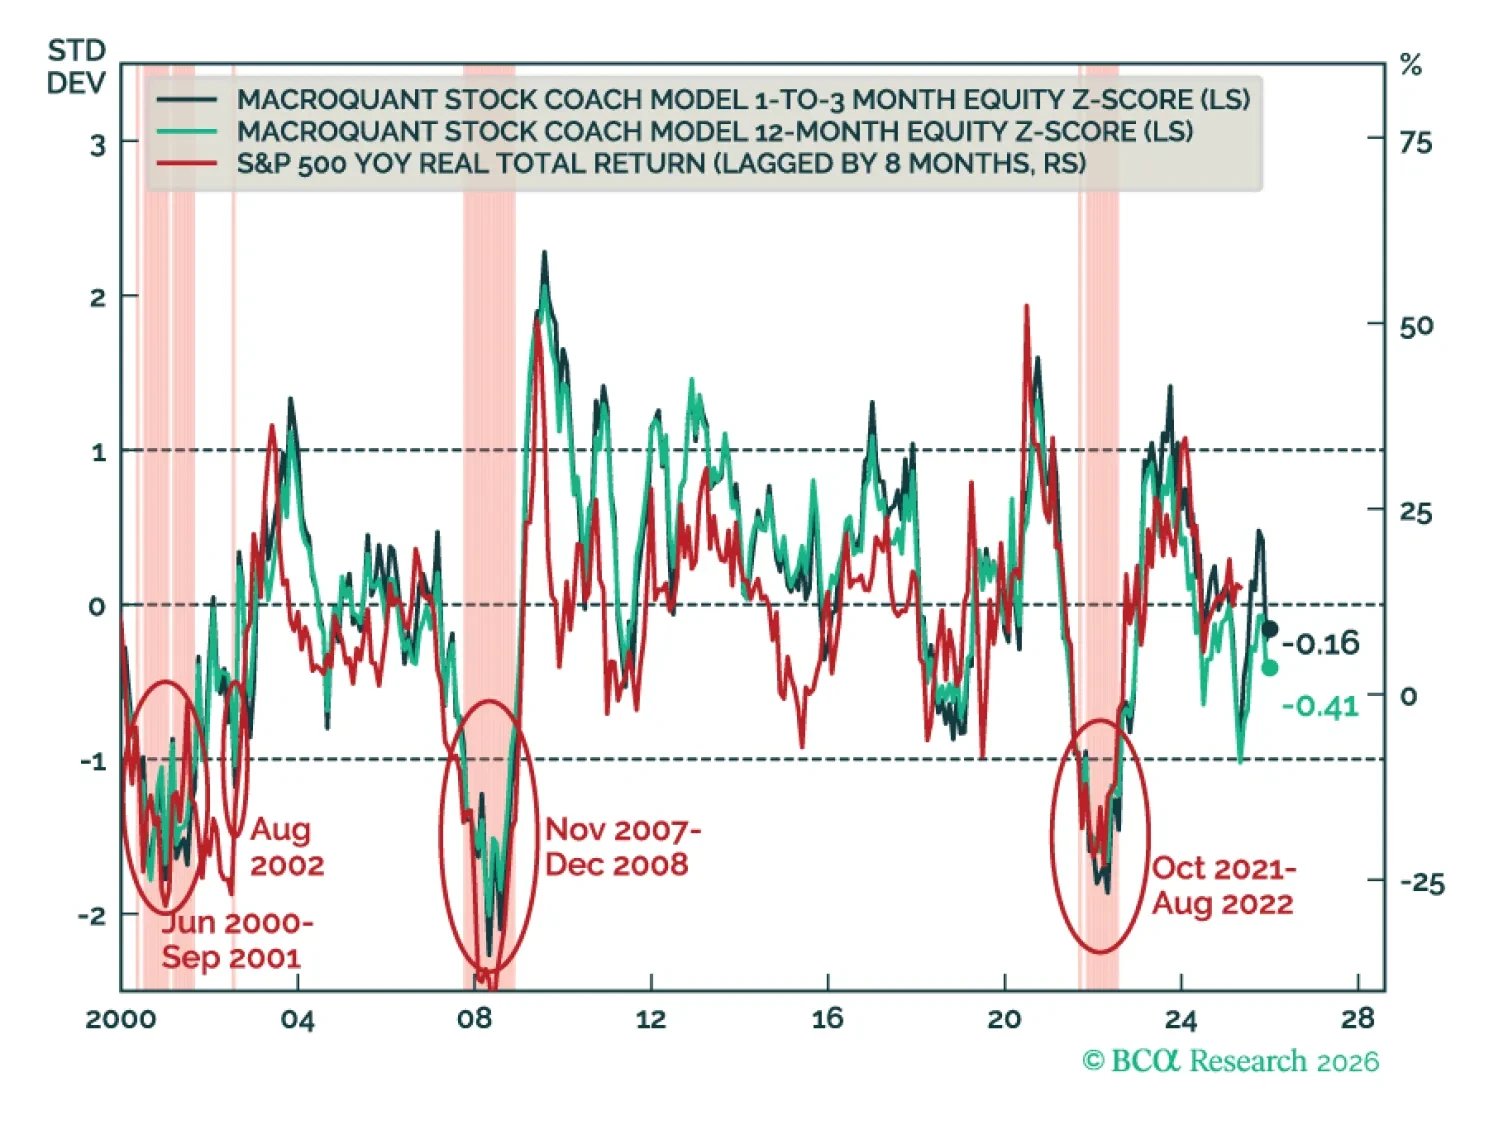
MacroQuant recomienda una ligera infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en las carteras de renta fija, mantiene una visión bajista sobre el dólar estadounidense, ha elevado el petróleo y el cobre a sobreponderación y es alcista respecto al oro.
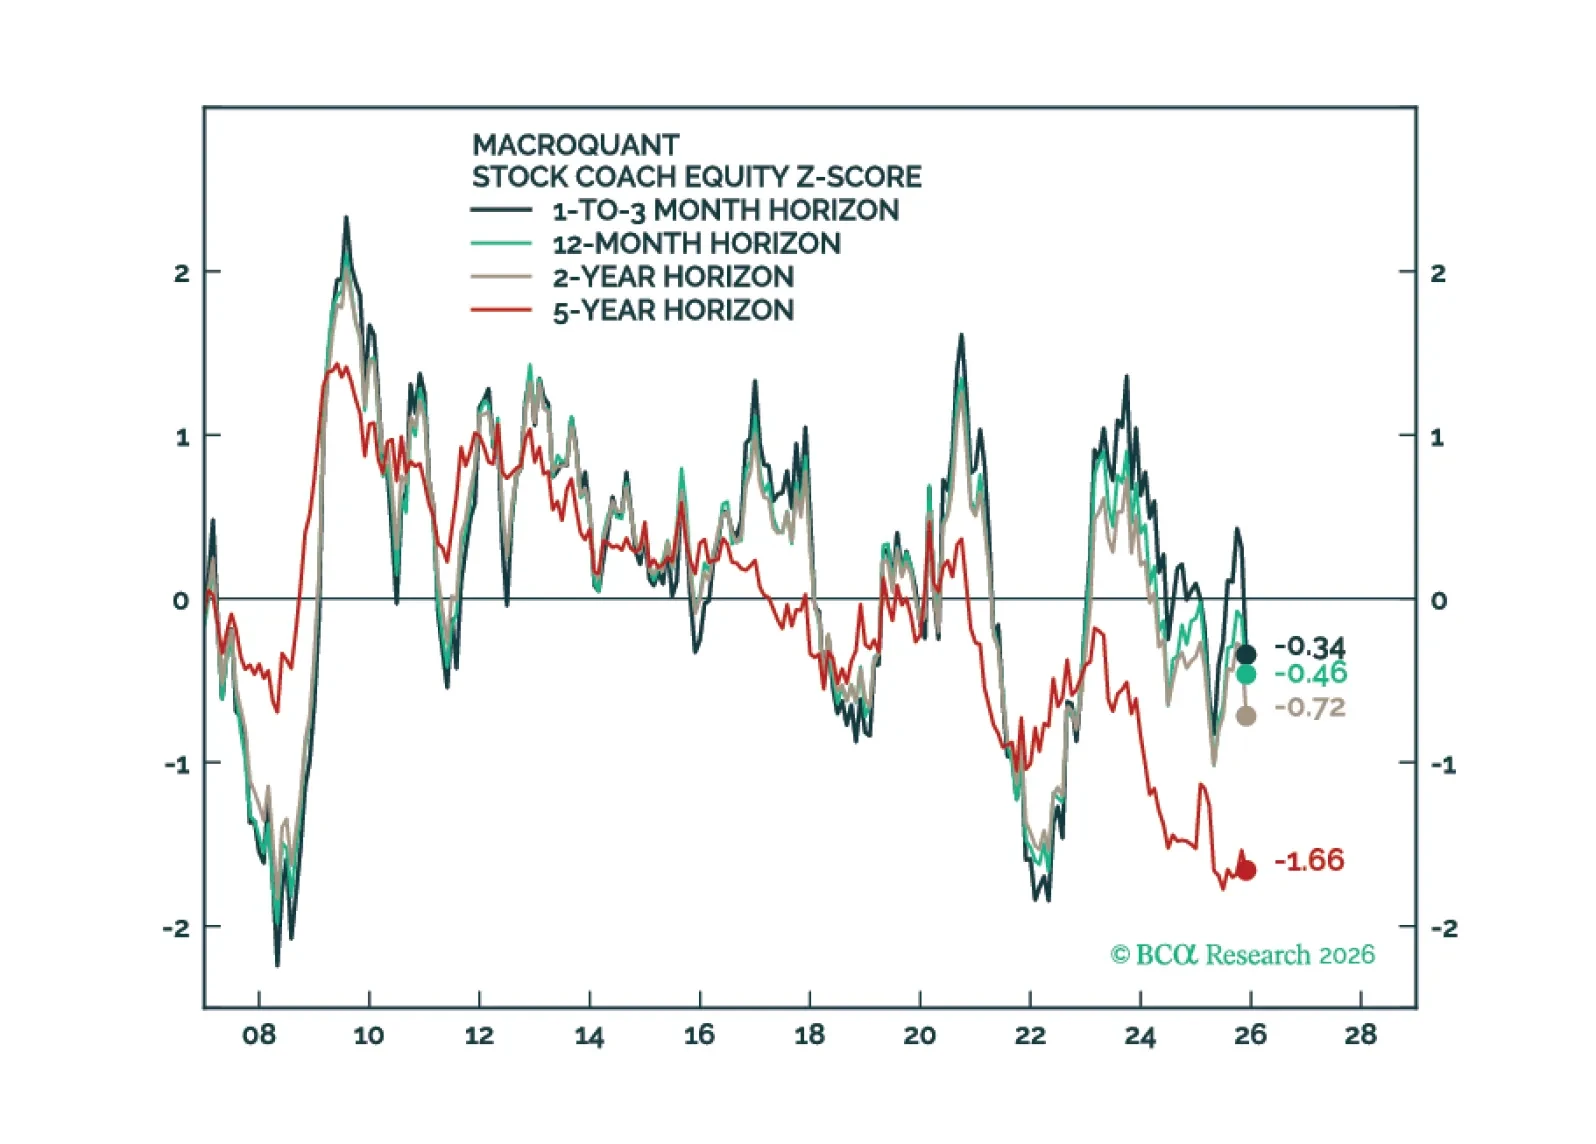
MacroQuant ha rebajado la calificación de las acciones a infraponderadas, favorece una postura de duración inferior al índice de referencia en carteras de renta fija, sigue siendo pesimista respecto al dólar estadounidense y continúa siendo optimista respecto al oro.
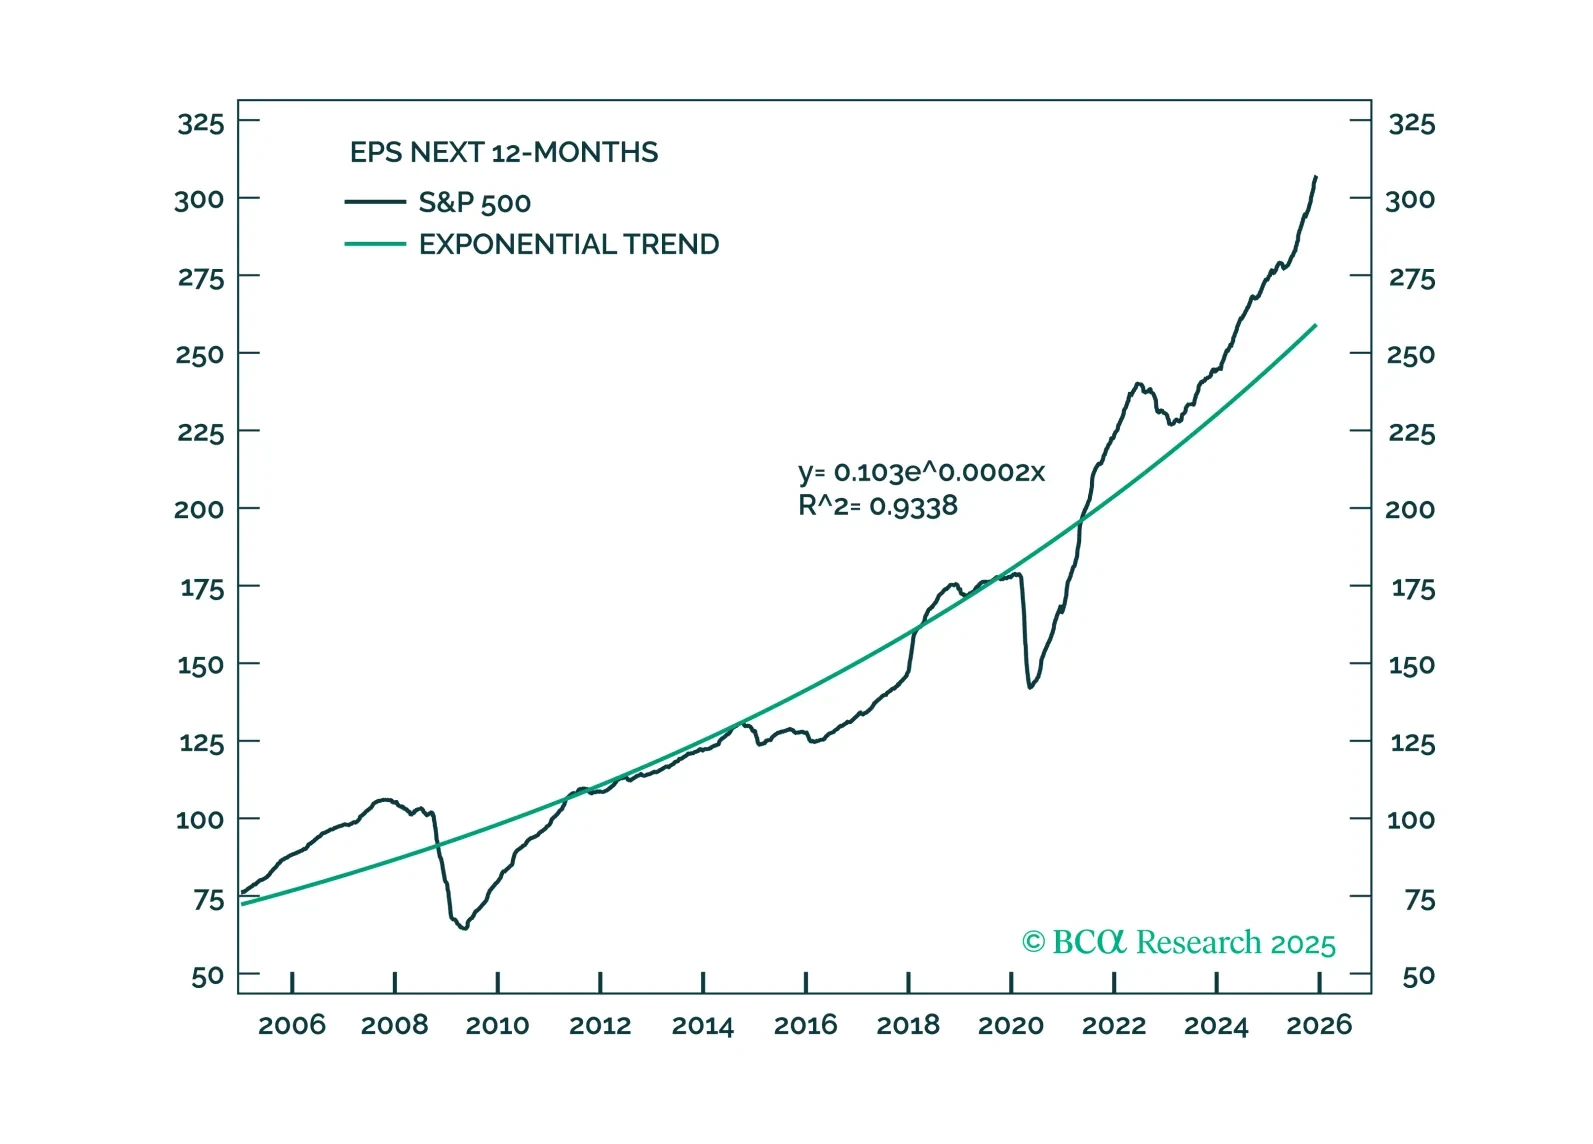
Somos optimistas respecto a las acciones en 2026, ya que el alivio monetario, el apoyo fiscal, las inversiones en capital relacionadas con la IA generativa y el fuerte crecimiento de las ganancias son factores indudablemente positivos para esta clase de activos. Las valoraciones están elevadas, pero las preocupaciones sobre una burbuja están exageradas. A pesar del contexto favorable, esperamos que el S&P 500 solo regrese entre un 5% y un 10%, finalizando 2026 entre 7,200 y 7,500.
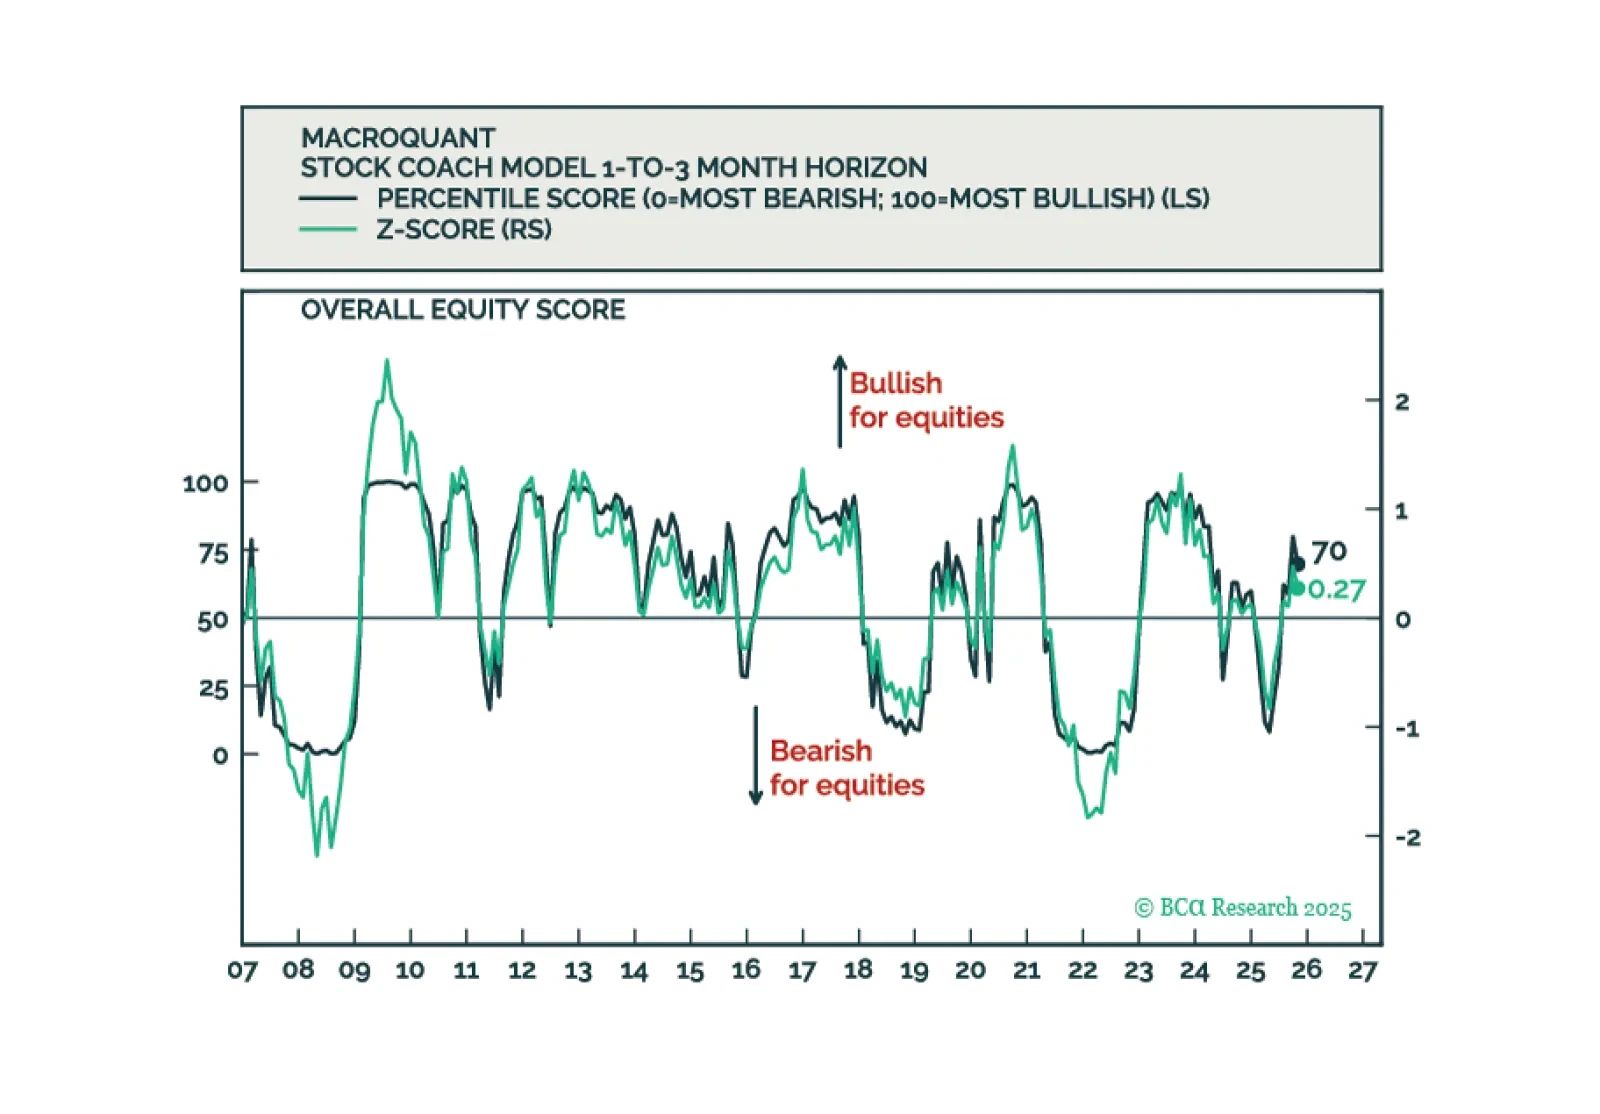
MacroQuant sigue sobreponderando tácticamente las acciones, favorece una postura de duración por encima del índice en carteras de renta fija, mantiene una perspectiva bajista sobre el dólar estadounidense y es optimista respecto al oro.