Países Desarrollados

El aumento de las solicitudes continuas y la desaceleración del impulso de contratación refuerzan nuestra postura de asignación defensiva. Las solicitudes continuas han alcanzado un máximo post-COVID de 1.965 millones, mientras que las solicitudes iniciales…
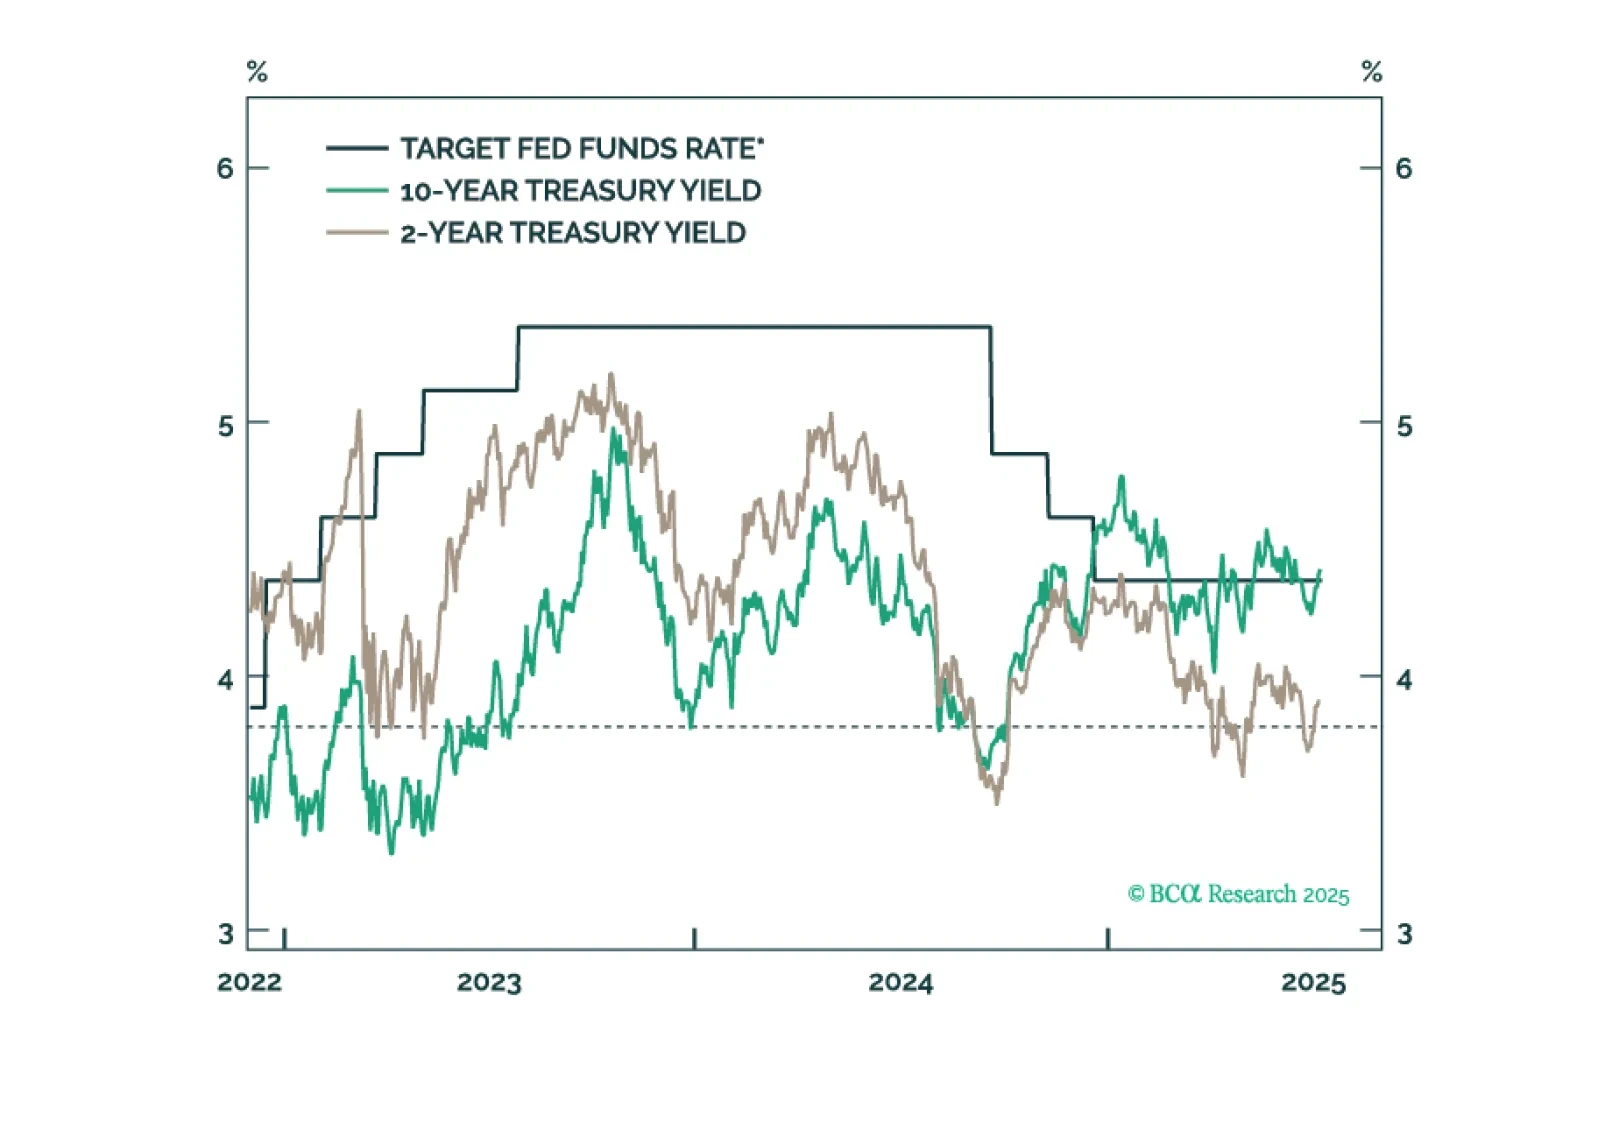
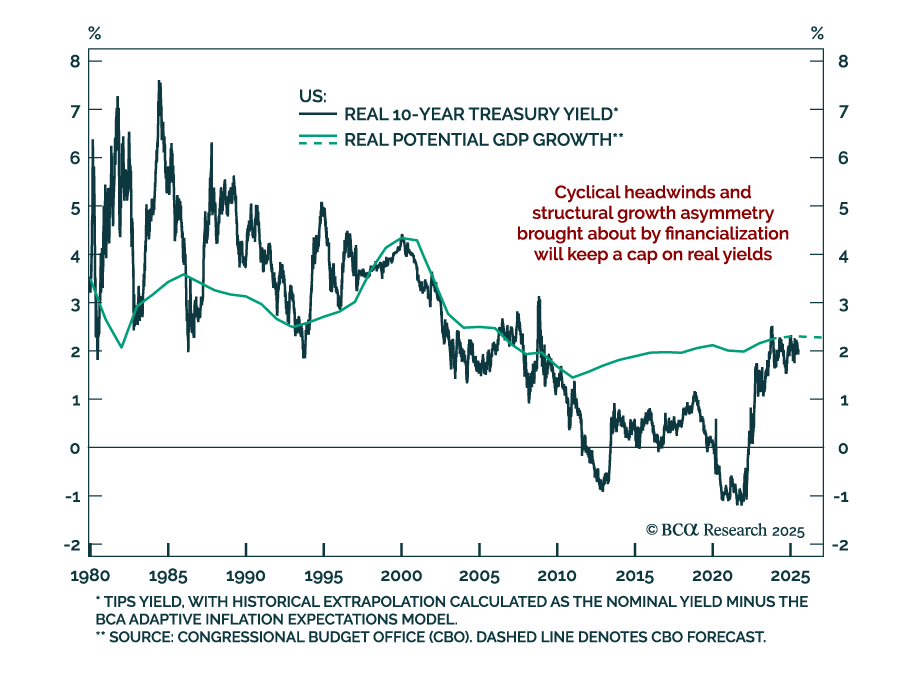
Los rendimientos reales se mantienen cerca del 2%, pero las asimetrías estructurales justifican una posición sobreponderada en duración, ya que las expectativas de inflación permanecen ancladas. Los rendimientos a 10 años de EE. UU. han sido volátiles,…
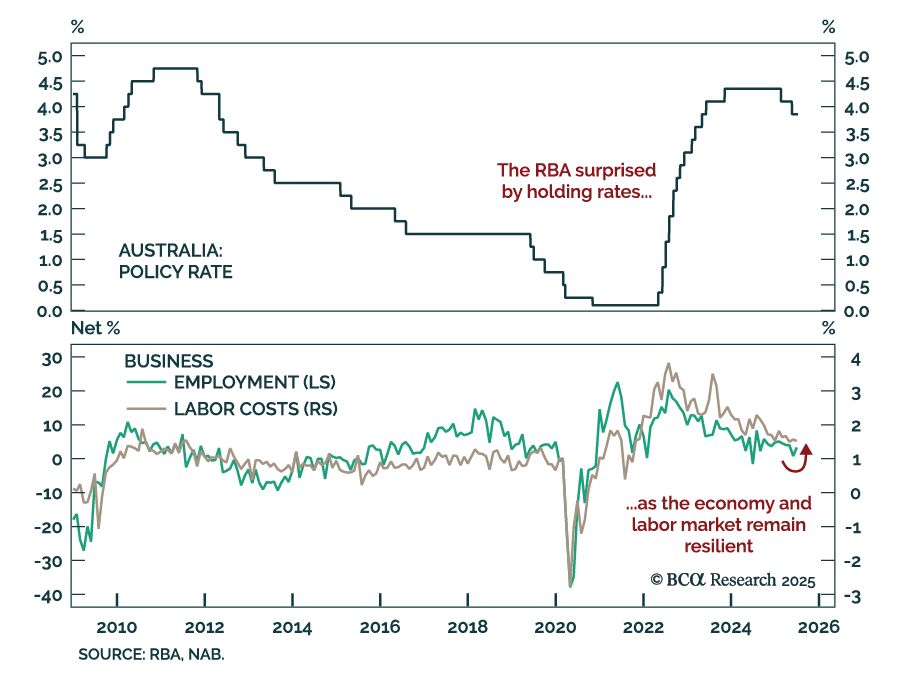
La decisión sorpresa del RBA refuerza un enfoque más lento de flexibilización, lo que justifica un posicionamiento infraponderado en bonos australianos. Los mercados habían anticipado un recorte de 25 puntos básicos, pero el banco central optó por mantener…
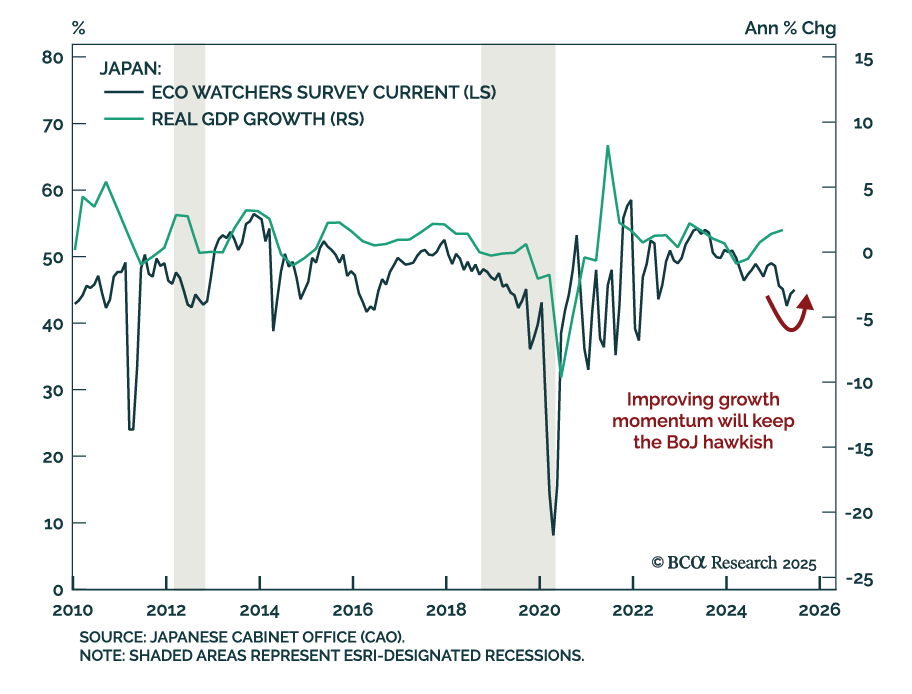
El impulso de crecimiento y el cambio estructural de inflación en Japón respaldan una posición de infraponderación en bonos del gobierno japonés (JGBs) y una posición larga en yenes japoneses (JPY). La Encuesta de Eco Watchers de junio estuvo mayormente en…
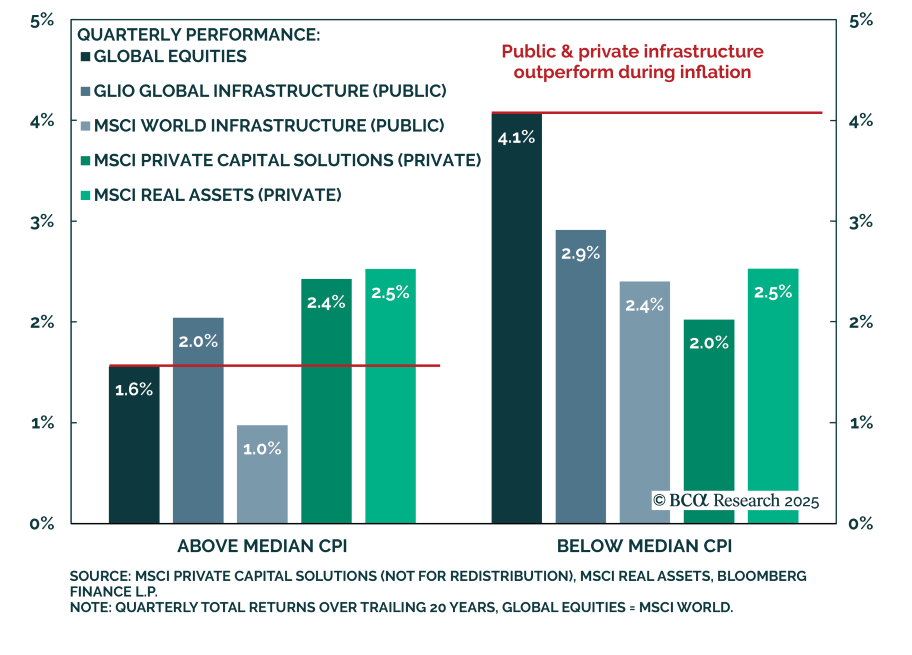
1 DIN250708PMA DIN250708PMA Los estrategas de Mercados Privados y Alternativos de BCA recomiendan una asignación equilibrada entre Infraestructura Pública y Privada, con valoraciones a corto plazo que favorecen a la Pública. Las diferencias estructurales en…
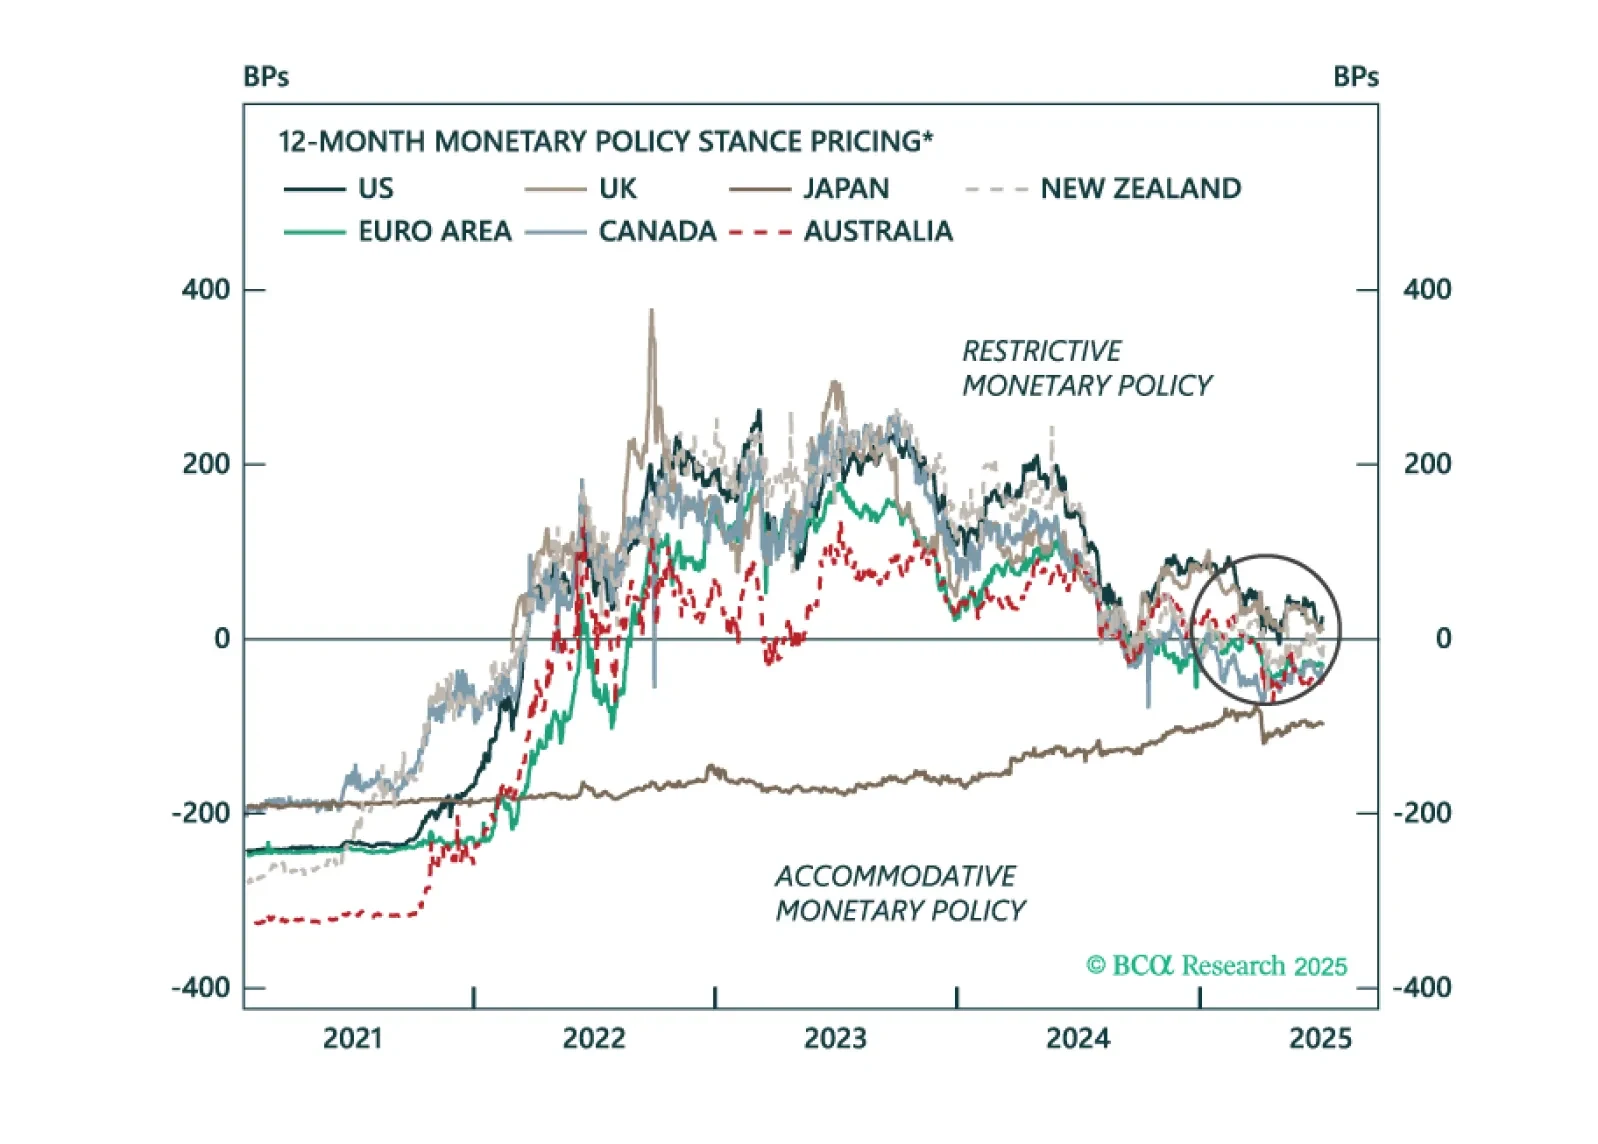
Los mercados están valorando un regreso a una postura de política neutral para los principales bancos centrales dentro de los próximos 12 meses. Sin embargo, los riesgos de recesión aún se ciernen en medio de un crecimiento en desaceleración. Analizamos dónde se subestiman los riesgos de recesión y qué implica esto para la posición en bonos.
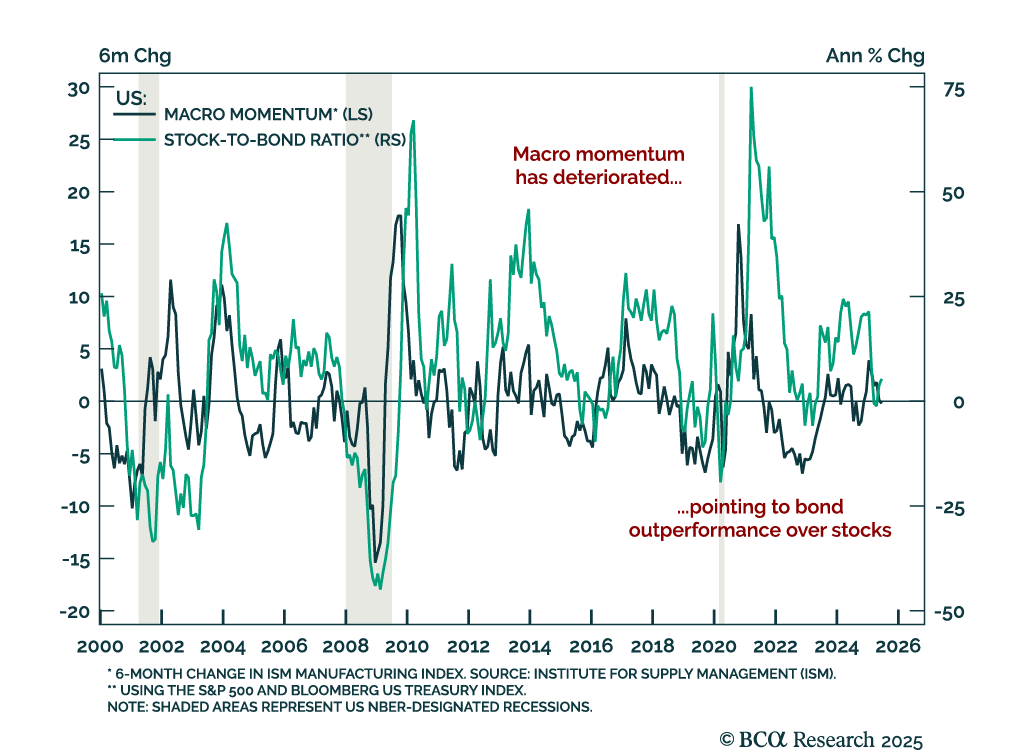
El deterioro del impulso macroeconómico respalda una postura defensiva en la asignación de activos a medida que los datos concretos empeoran. Los ISM Manufacturing y Services PMI de la semana pasada confirmaron que el crecimiento se está desacelerando y que…
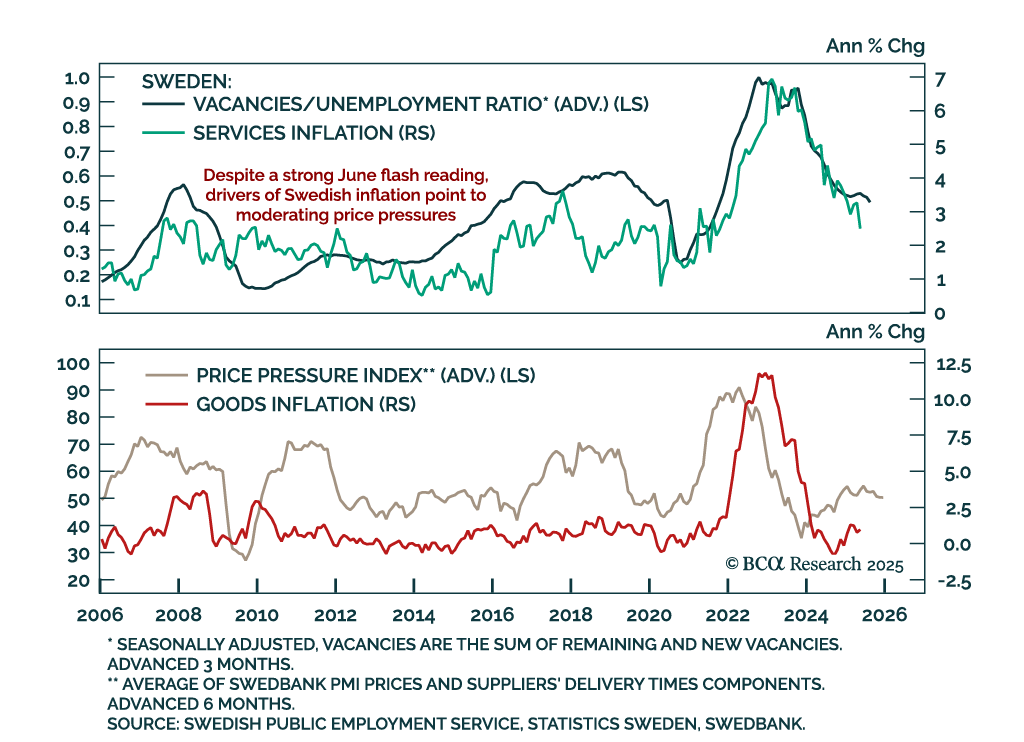
La inflación de junio, más fuerte de lo esperado, probablemente mantendrá al Riksbank en espera en agosto, a pesar de las tendencias subyacentes débiles. La inflación general se aceleró más de lo esperado a 0.5% m/m (0.8% a/a), mientras que el IPC excluyendo…
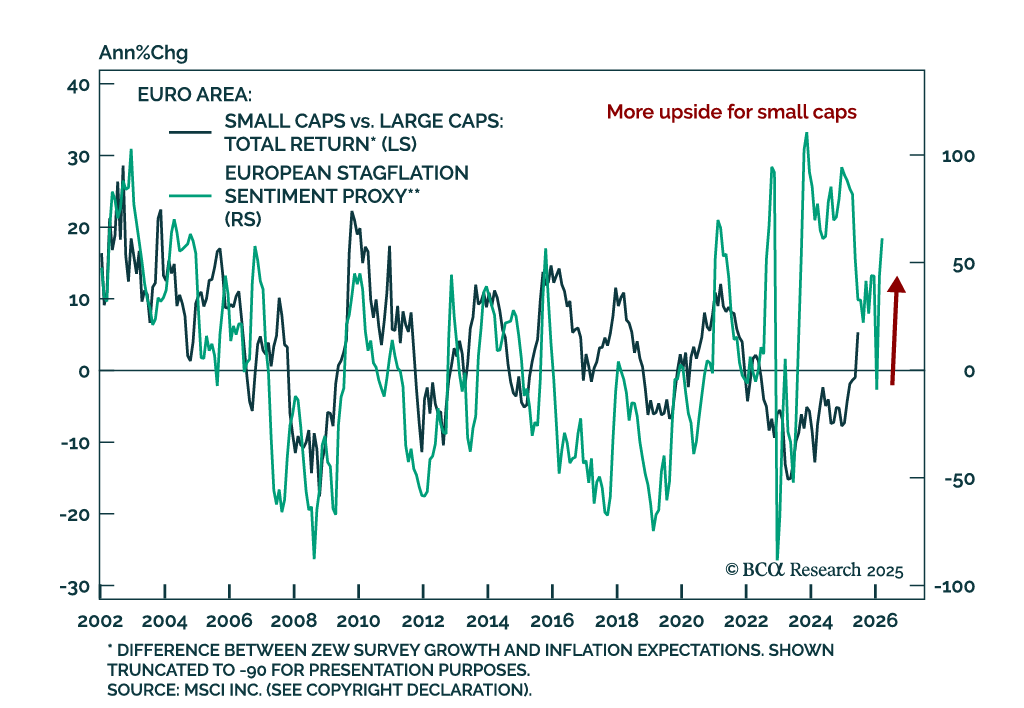
Nuestros estrategas de inversión europeos actualizan su recomendación de pequeñas empresas a máxima sobreponderación, citando márgenes en mejora, tendencias macroeconómicas favorables y valoraciones atractivas. Esperan que las pequeñas empresas continúen…