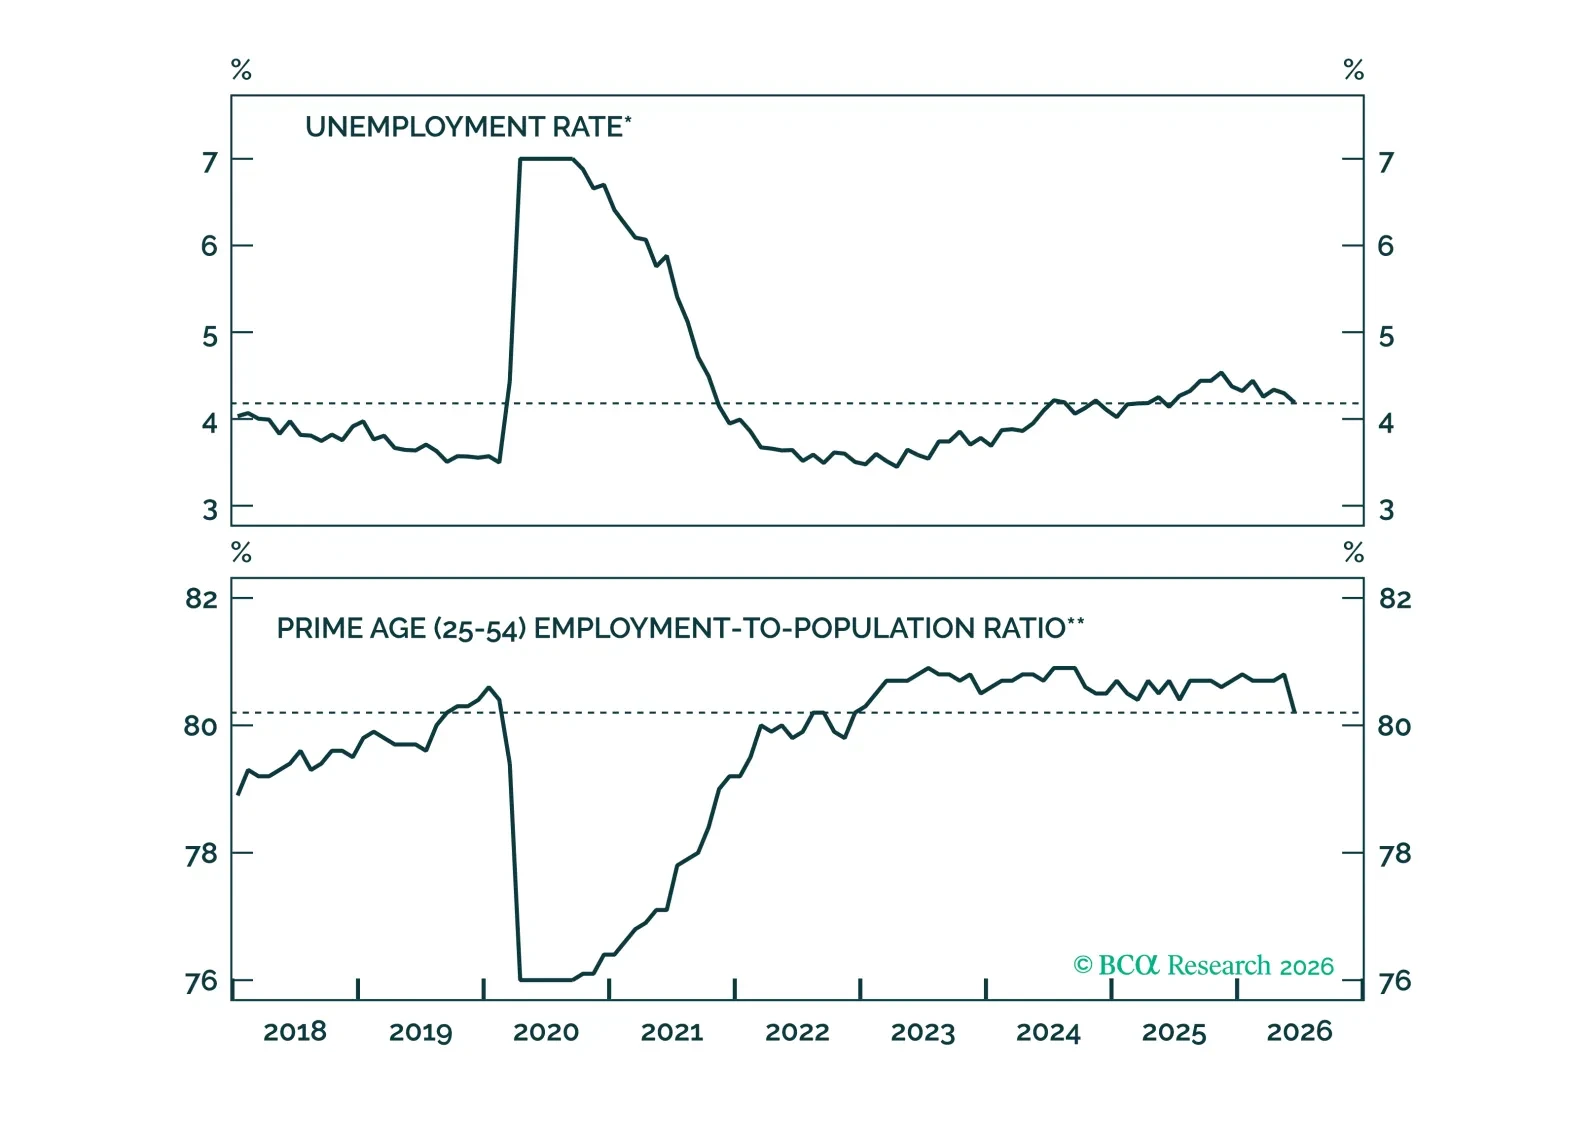
Países Desarrollados
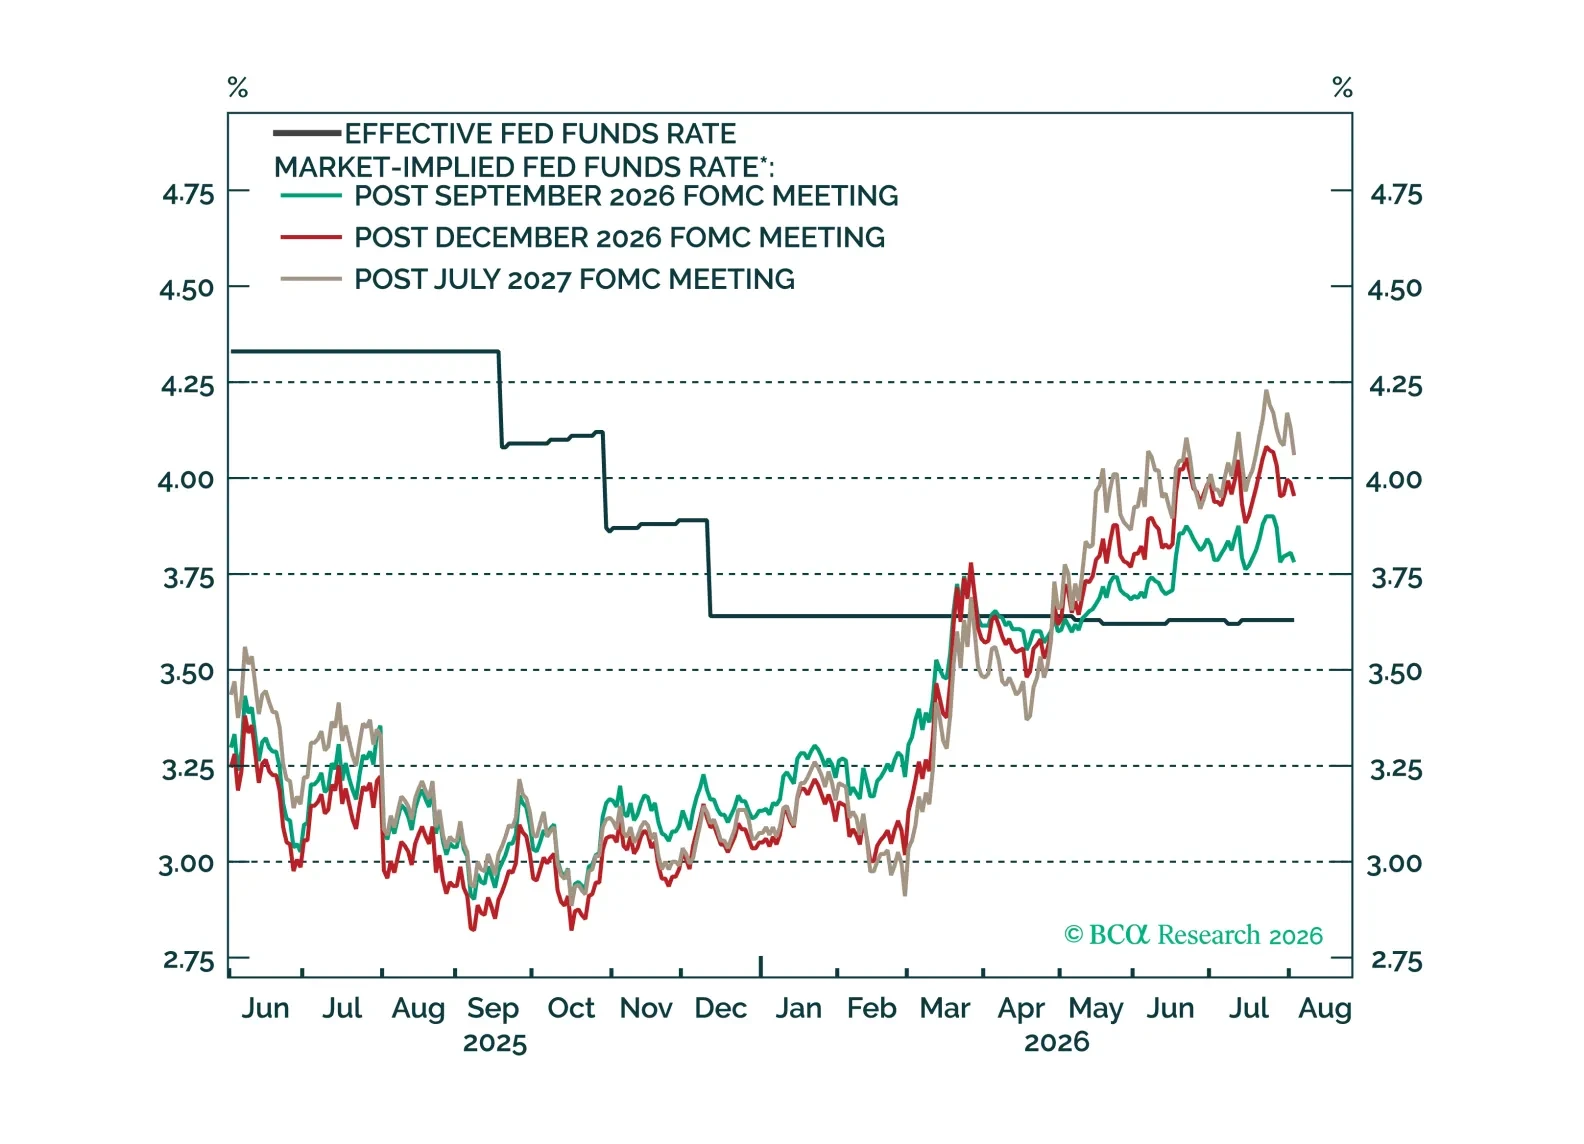
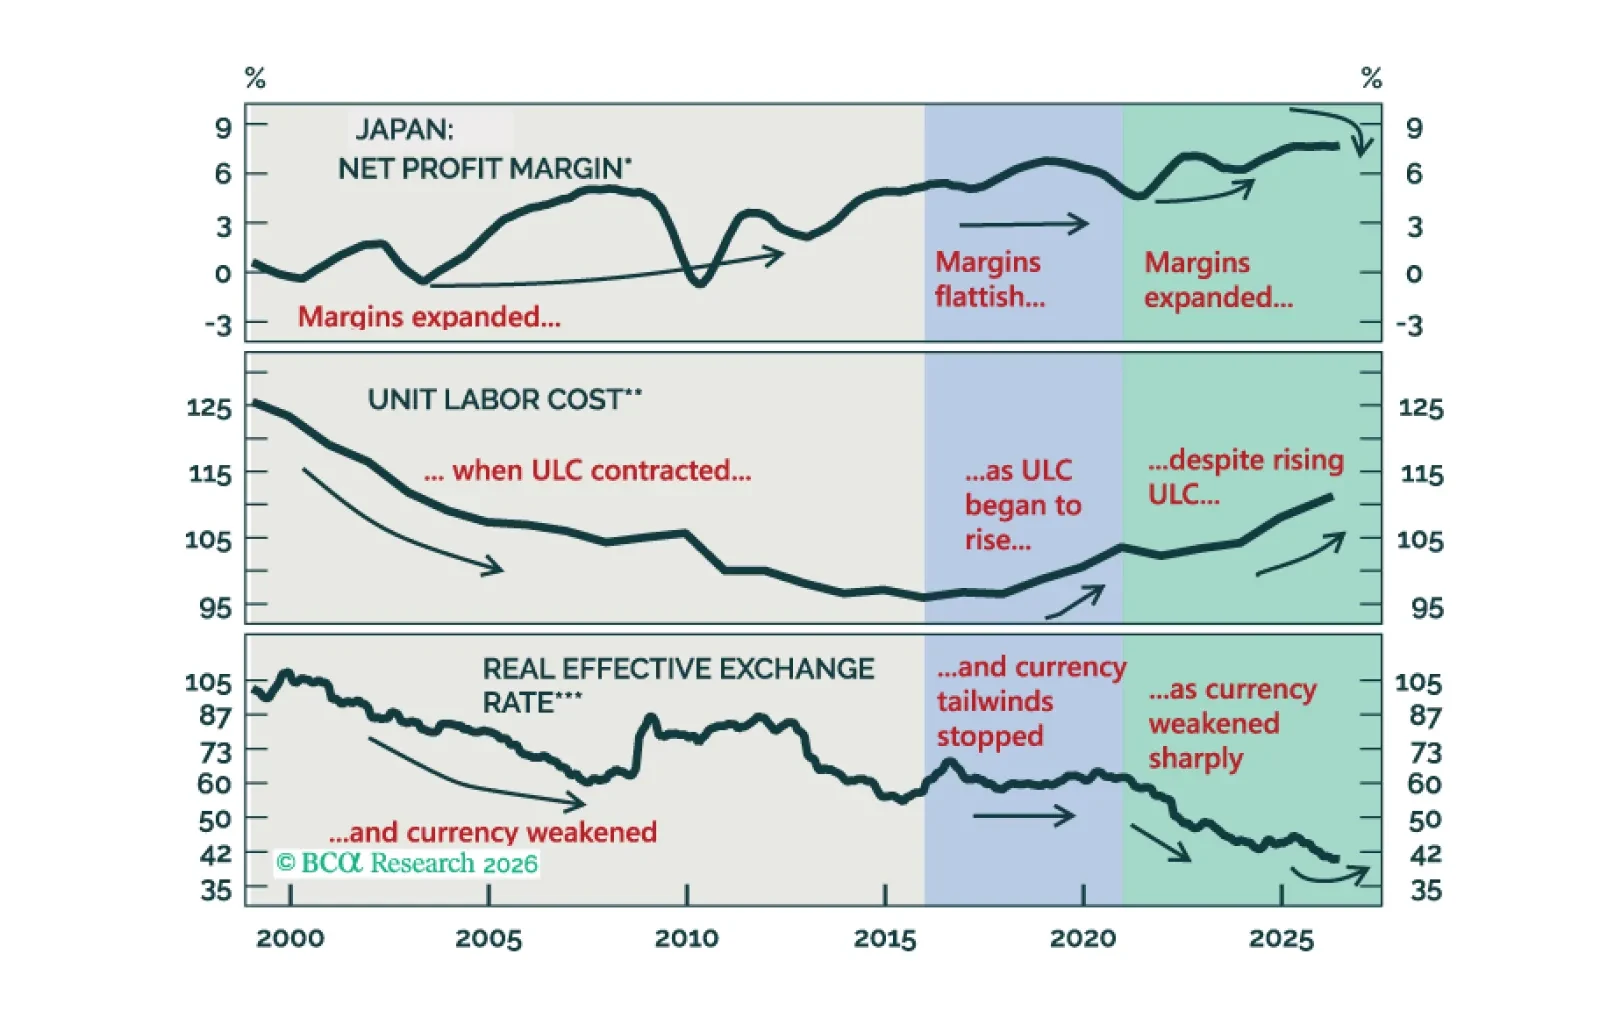
En los últimos 10 años, la expansión del margen de beneficio de Japón no ha sido impulsada ni por avances en la productividad laboral ni por mejoras en la eficiencia operativa, sino por una masiva devaluación de la moneda y por menores cargos por depreciación. De cara al futuro, salarios más altos y mayores costes laborales unitarios, así como la apreciación de la moneda, se convertirán en importantes vientos en contra para los márgenes.
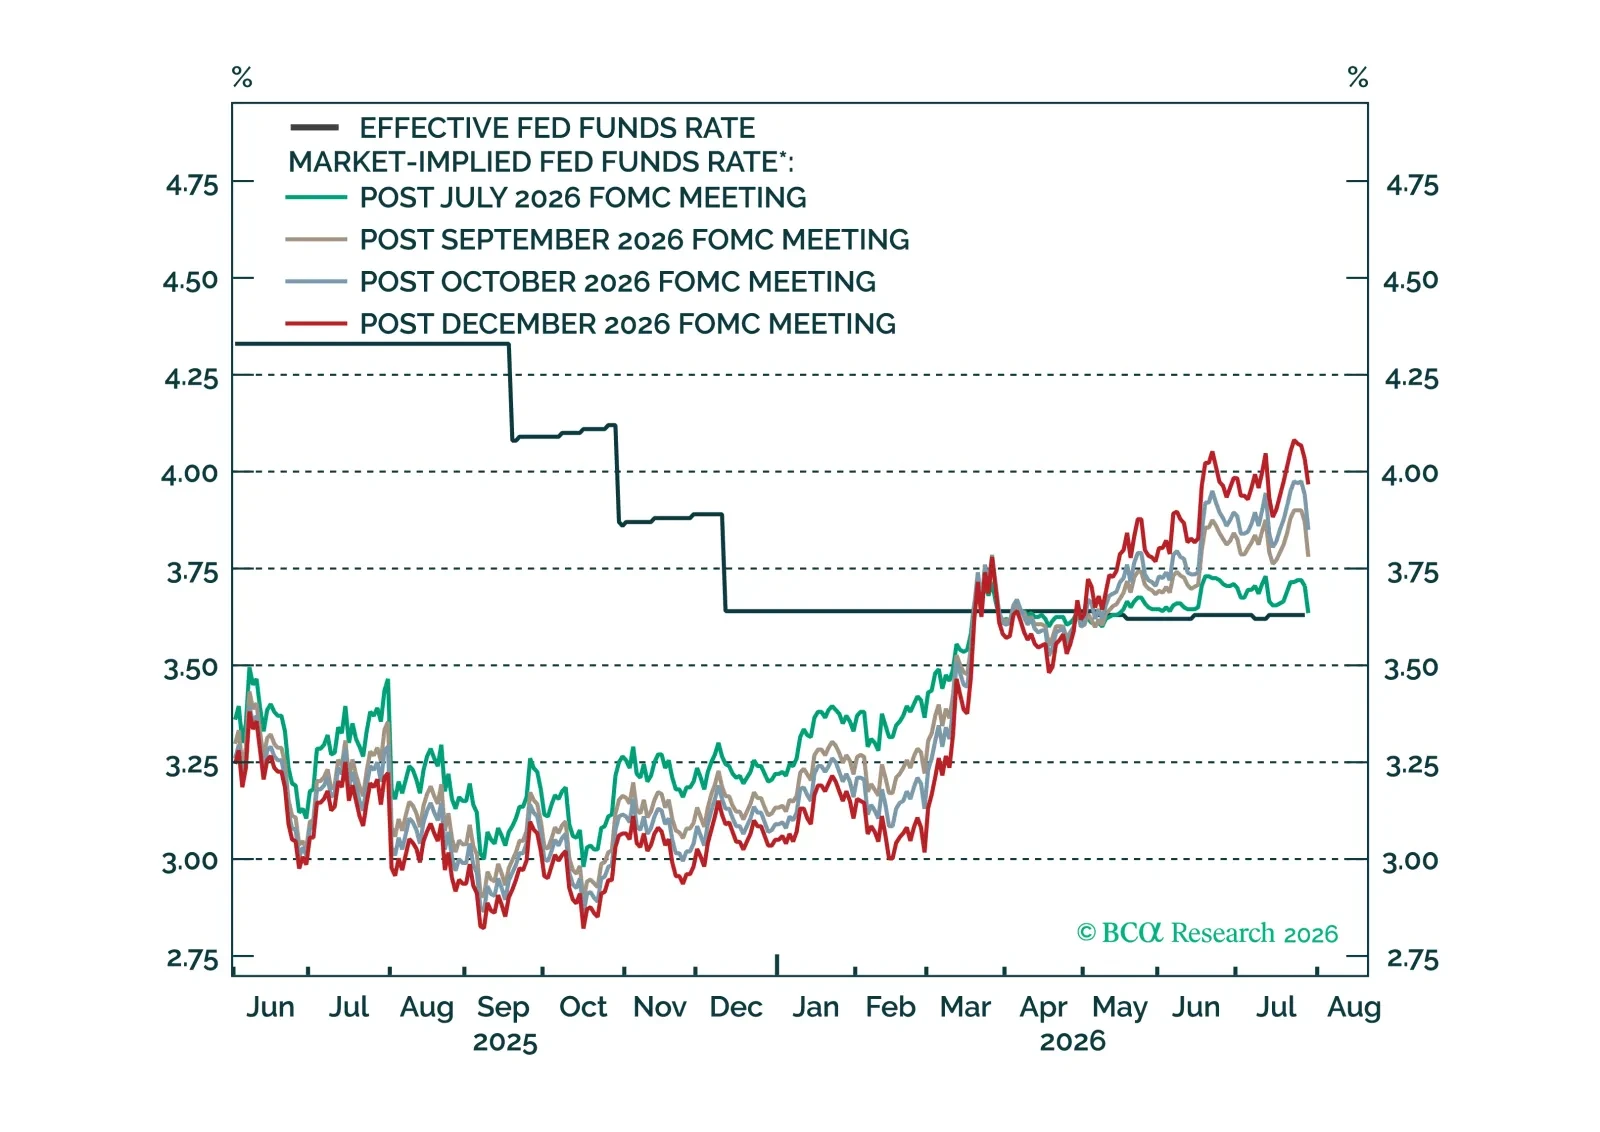
A pesar de la pausa de hoy, el umbral para un aumento de tasas en septiembre sigue siendo bajo y está condicionado a los próximos dos informes del IPC subyacente.


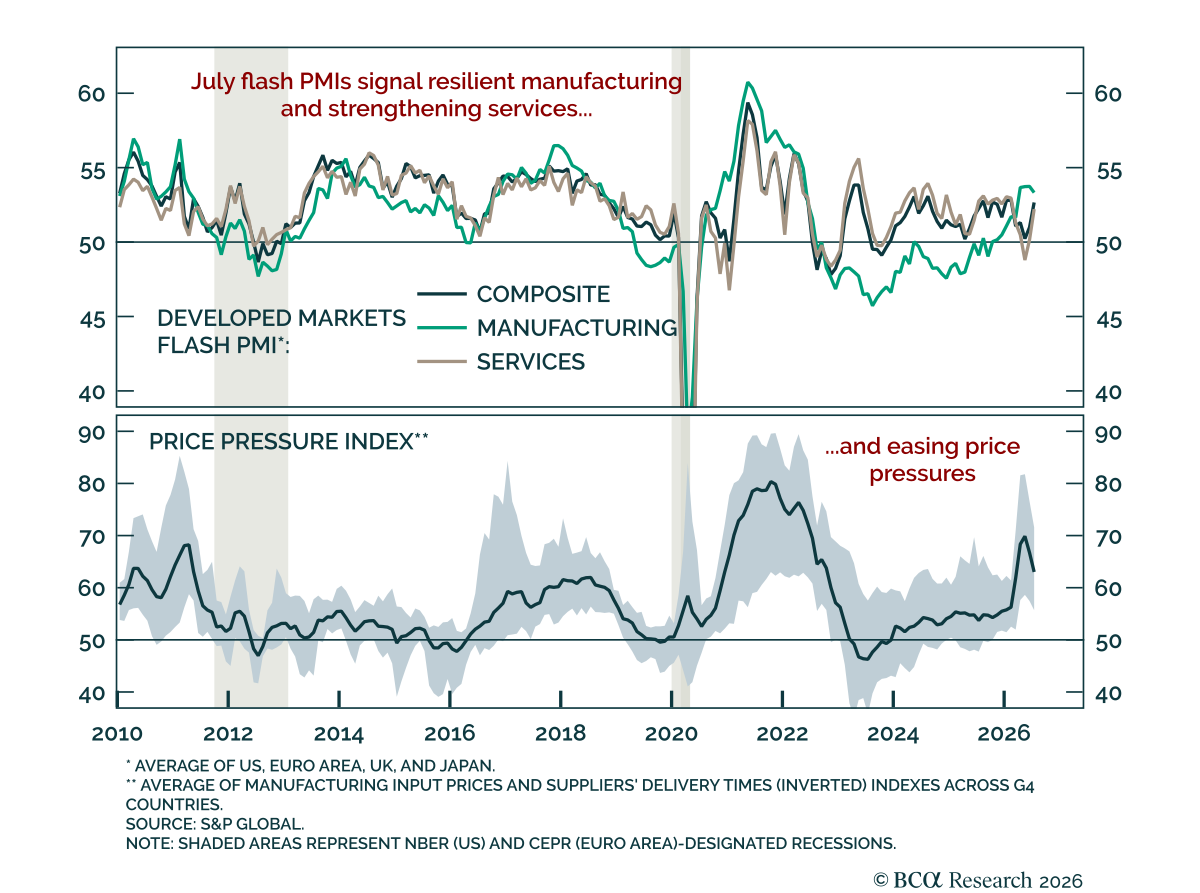
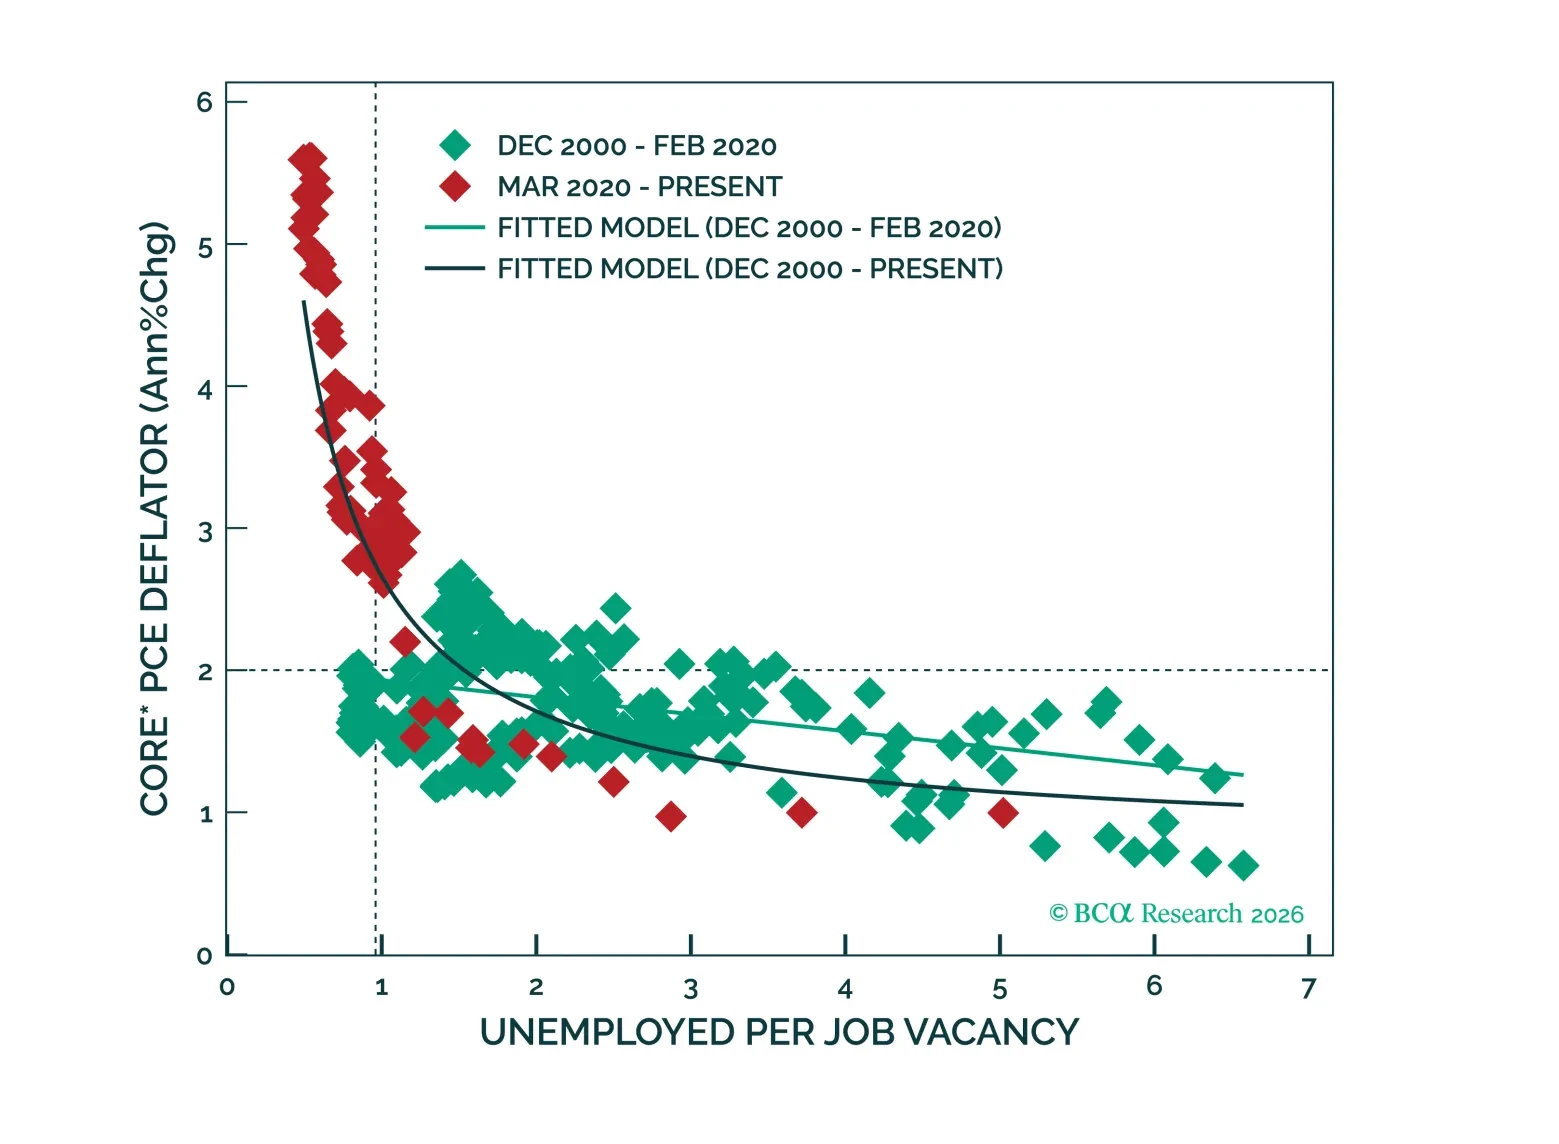
La mayoría de las evaluaciones de la Fed y de los comentaristas sobre las expectativas de inflación son excesivamente estrechas, centrándose demasiado en las medidas del mercado a largo plazo. Preferimos un enfoque más cualitativo que se pregunte si las perspectivas de inflación están influyendo en la toma de decisiones de los hogares y las empresas.
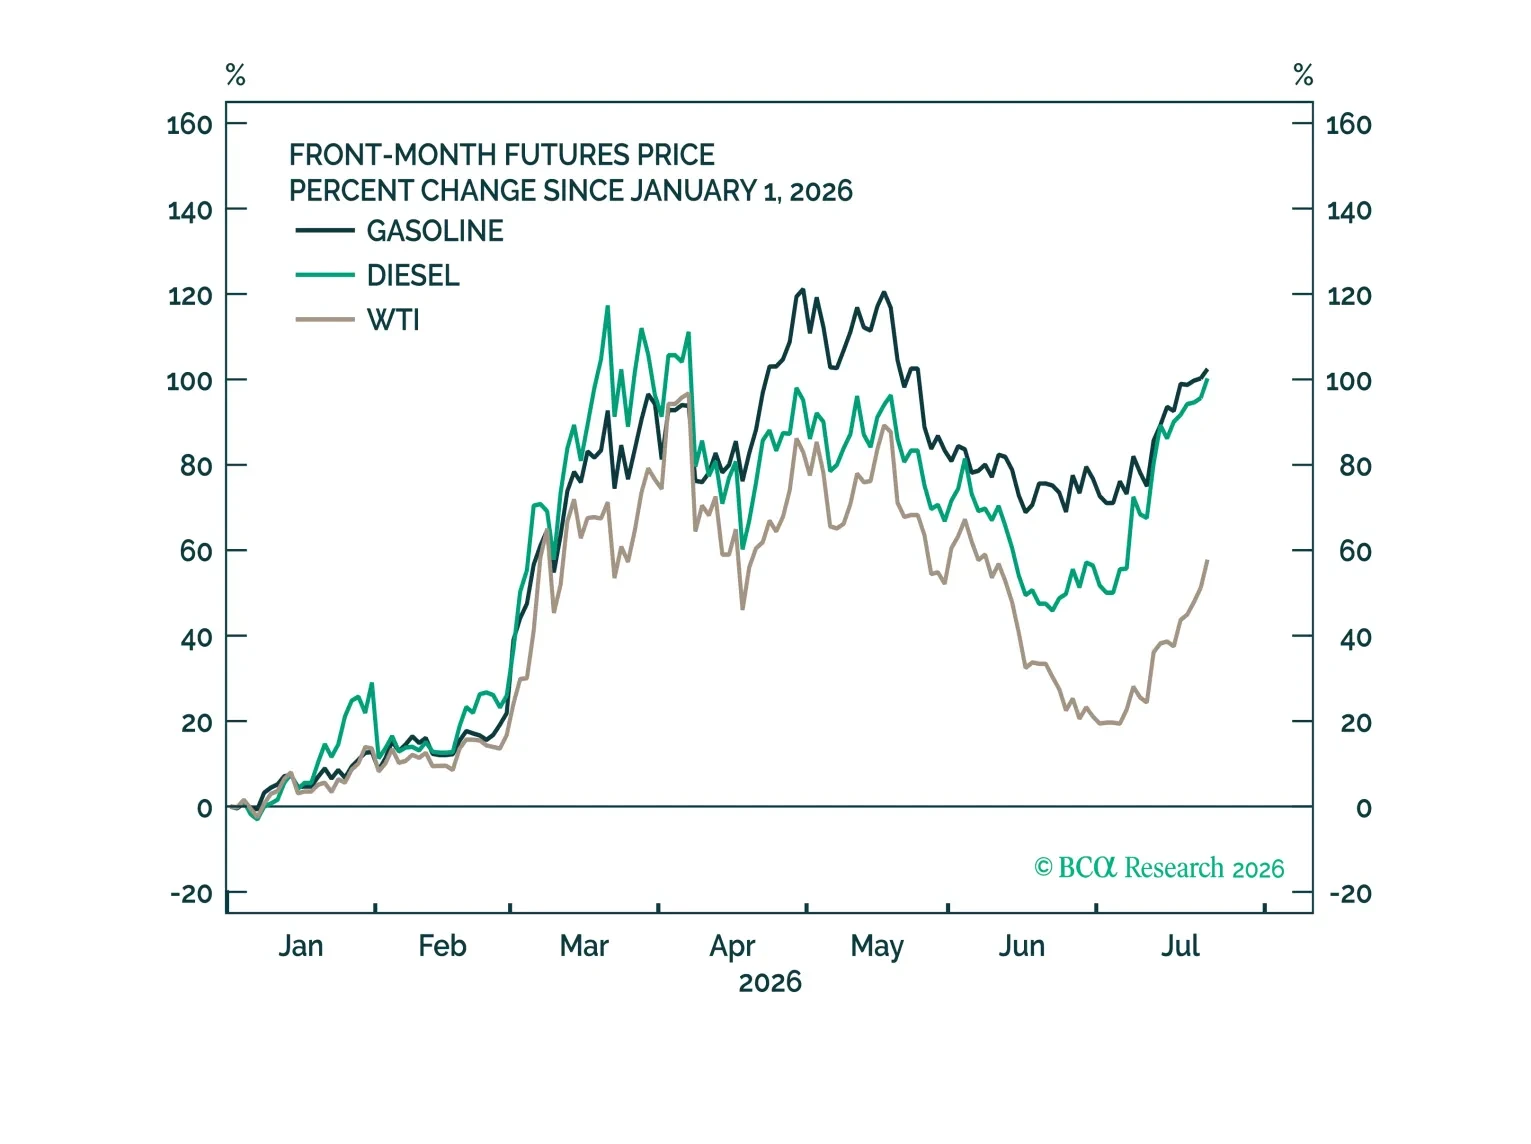
Mientras el auge de la IA siga en auge, todas las demás consideraciones de inversión permanecerán en segundo plano. Sin embargo, si la apuesta por la IA se desinfla, esto expondría problemas profundamente arraigados en la economía global, que bien podrían conducir a una desaceleración económica ya el próximo año.
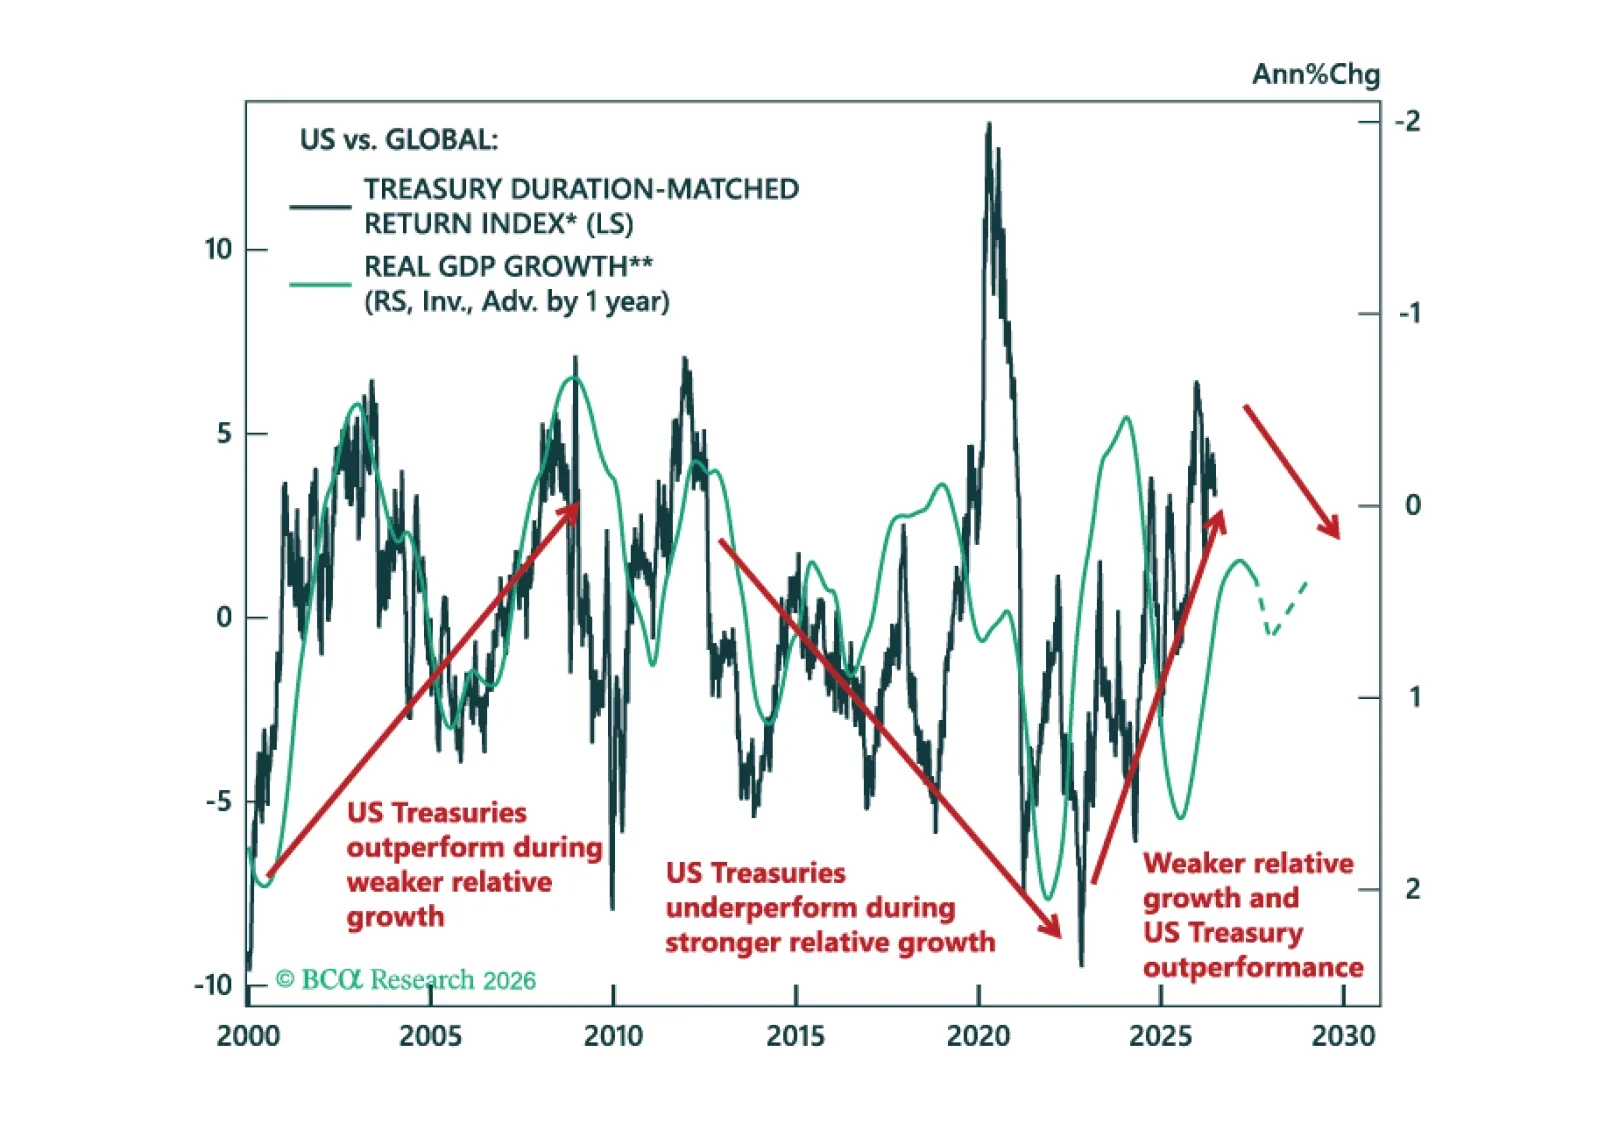
Revisamos el desempeño de nuestro Model Bond Portfolio para Q2 y miramos hacia adelante mientras los mercados de renta fija dejan atrás el conflicto EE. UU.-Irán, que está encontrando su equilibrio cinético. Las valoraciones y los diferenciales de crecimiento se mueven en contra de la continuación del sobre-rendimiento de los bonos del Tesoro de EE. UU.