Monetary Policy
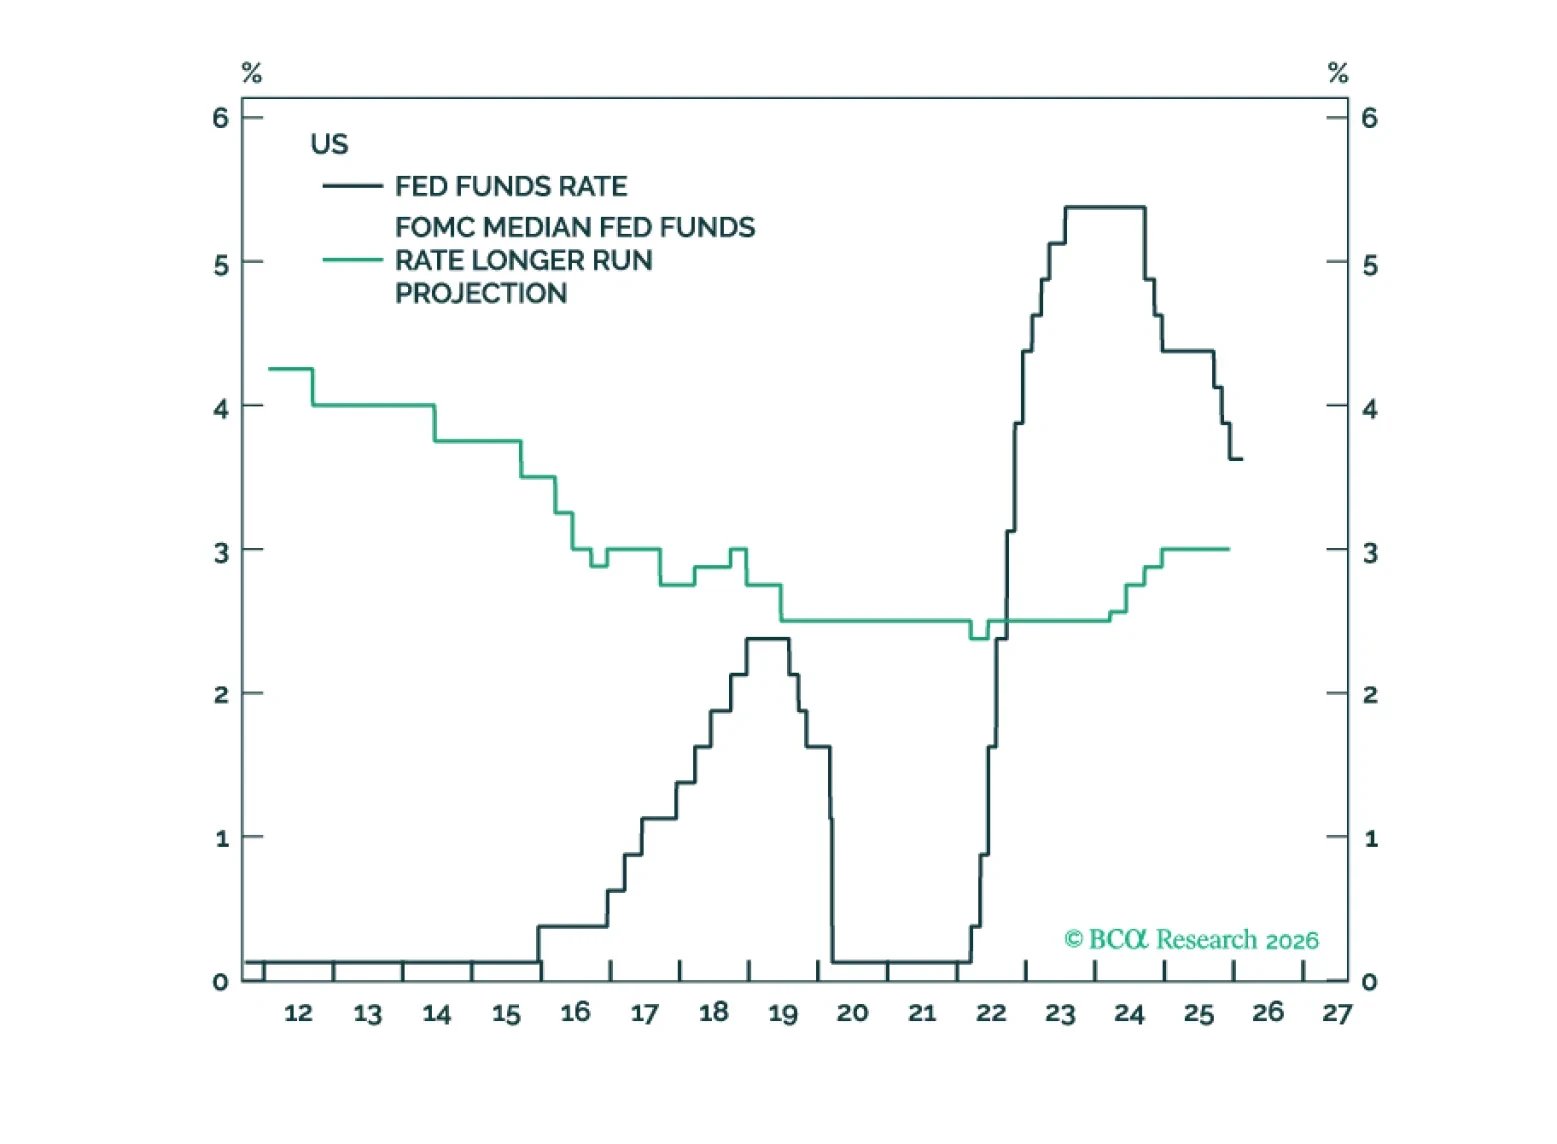
La tasa neutral en Estados Unidos se está sosteniendo gracias a una variedad de fuerzas que corren el riesgo de revertirse. Entre ellas se encuentran el auge de la inversión de capital en IA, los grandes déficits presupuestarios y el nivel extraordinariamente alto de la riqueza de los hogares. Por tanto, es probable que las tasas de interés sorprendan a la baja en los próximos años.
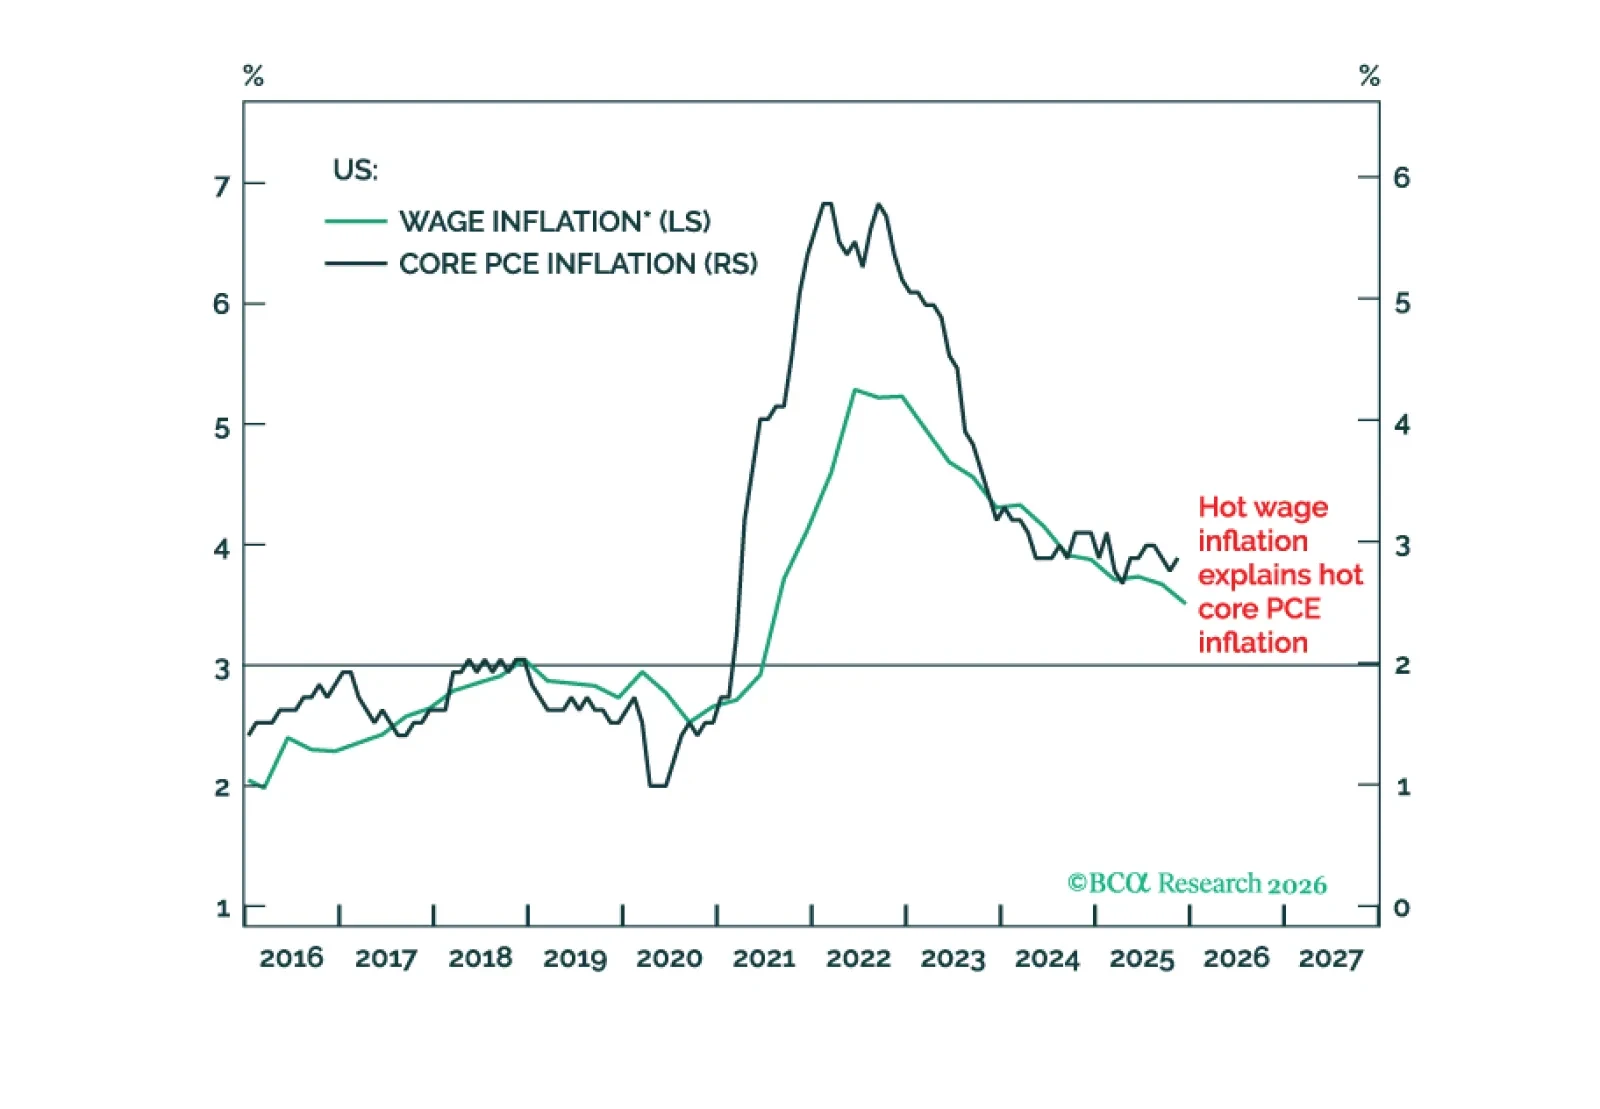
La Warsh Fed mantendrá la economía de Estados Unidos sobrecalentada. Esto es malo para los T-bonds y el dólar, pero bueno para las acciones. Además, una nueva operación táctica sobrepondera Consumo discrecional (RXI) frente a Industriales (EXI).
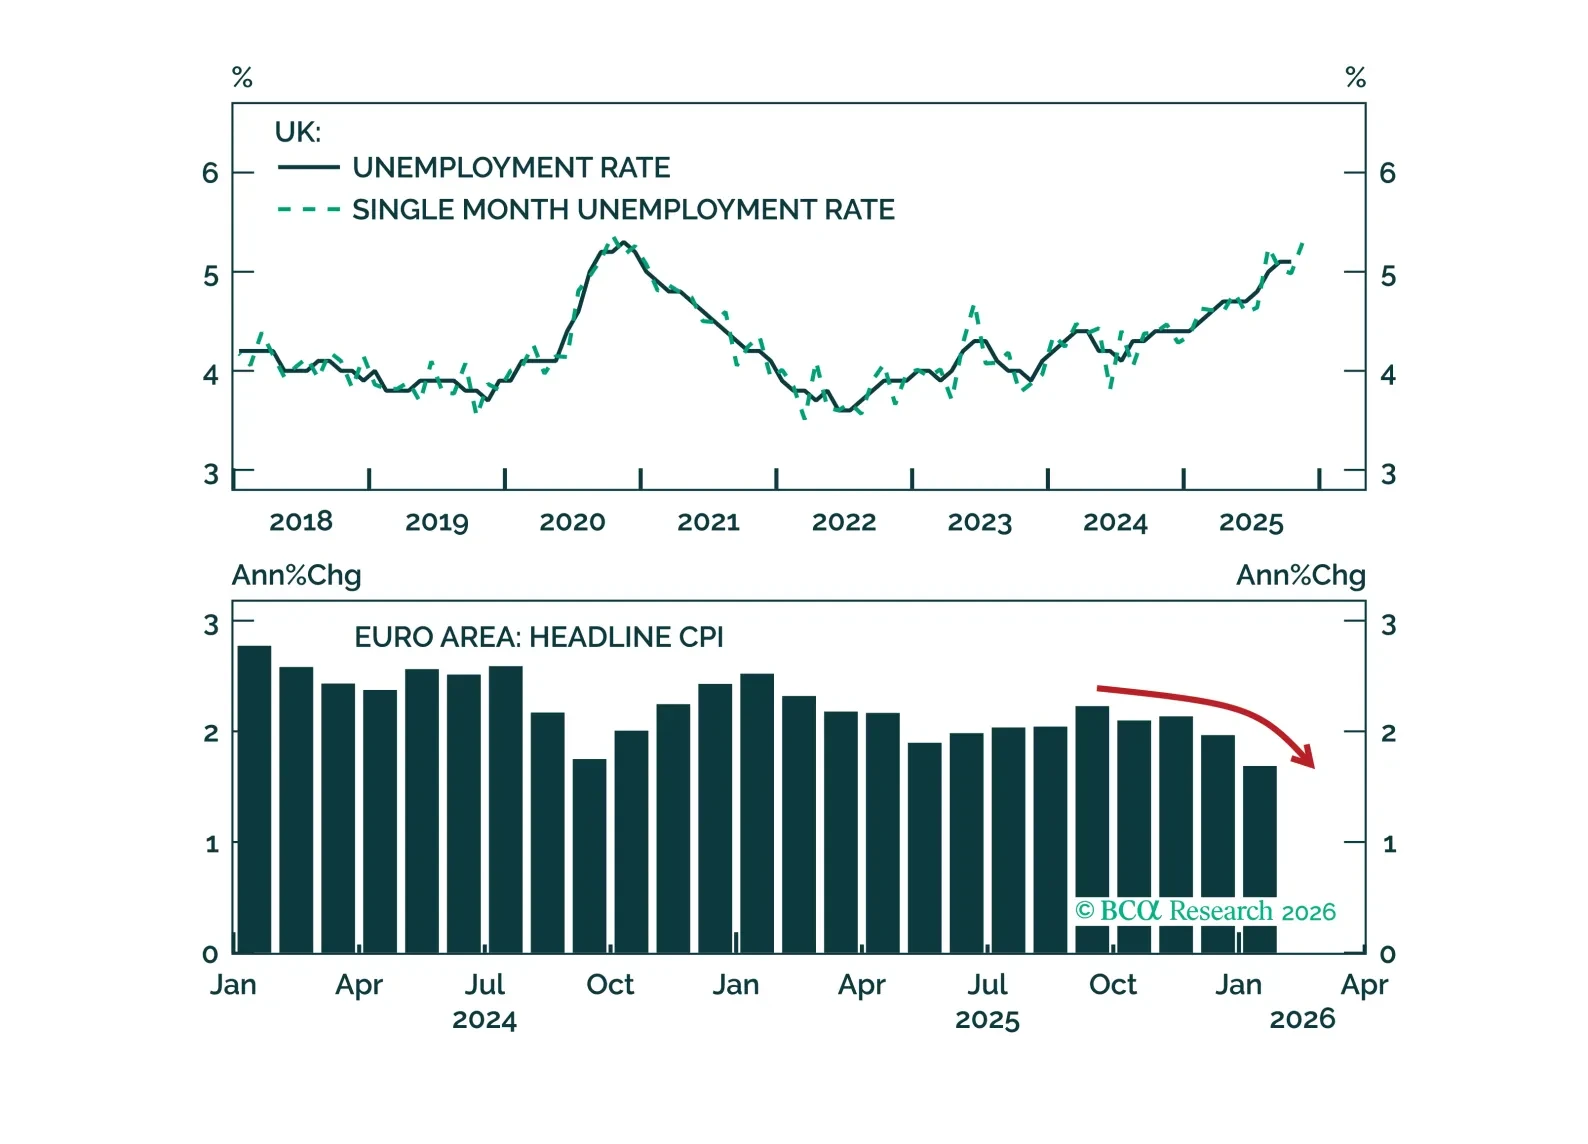
Las reuniones de los bancos centrales de esta semana son un buen recordatorio de que la política monetaria aún puede sorprender. El Banco de Inglaterra adoptó un tono más acomodaticio, y el Banco Central Europeo se mostró complaciente ante la inflación por debajo del objetivo. Mientras tanto, el Banco de la Reserva de Australia subió los tipos a principios de esta semana. Los inversores deberían seguir sobreponderados en los gilts del Reino Unido, posicionarse para una mayor flexibilización del BCE tomando posiciones largas en los futuros Euribor a 3 meses de septiembre de 2026, y deshacer las expectativas de nuevas subidas de tipos descontadas en Australia.

La Fed mantendrá las tasas sin cambios en el primer semestre de 2026, pero probablemente se produzcan sorpresas de política acomodaticia en la segunda mitad del año.
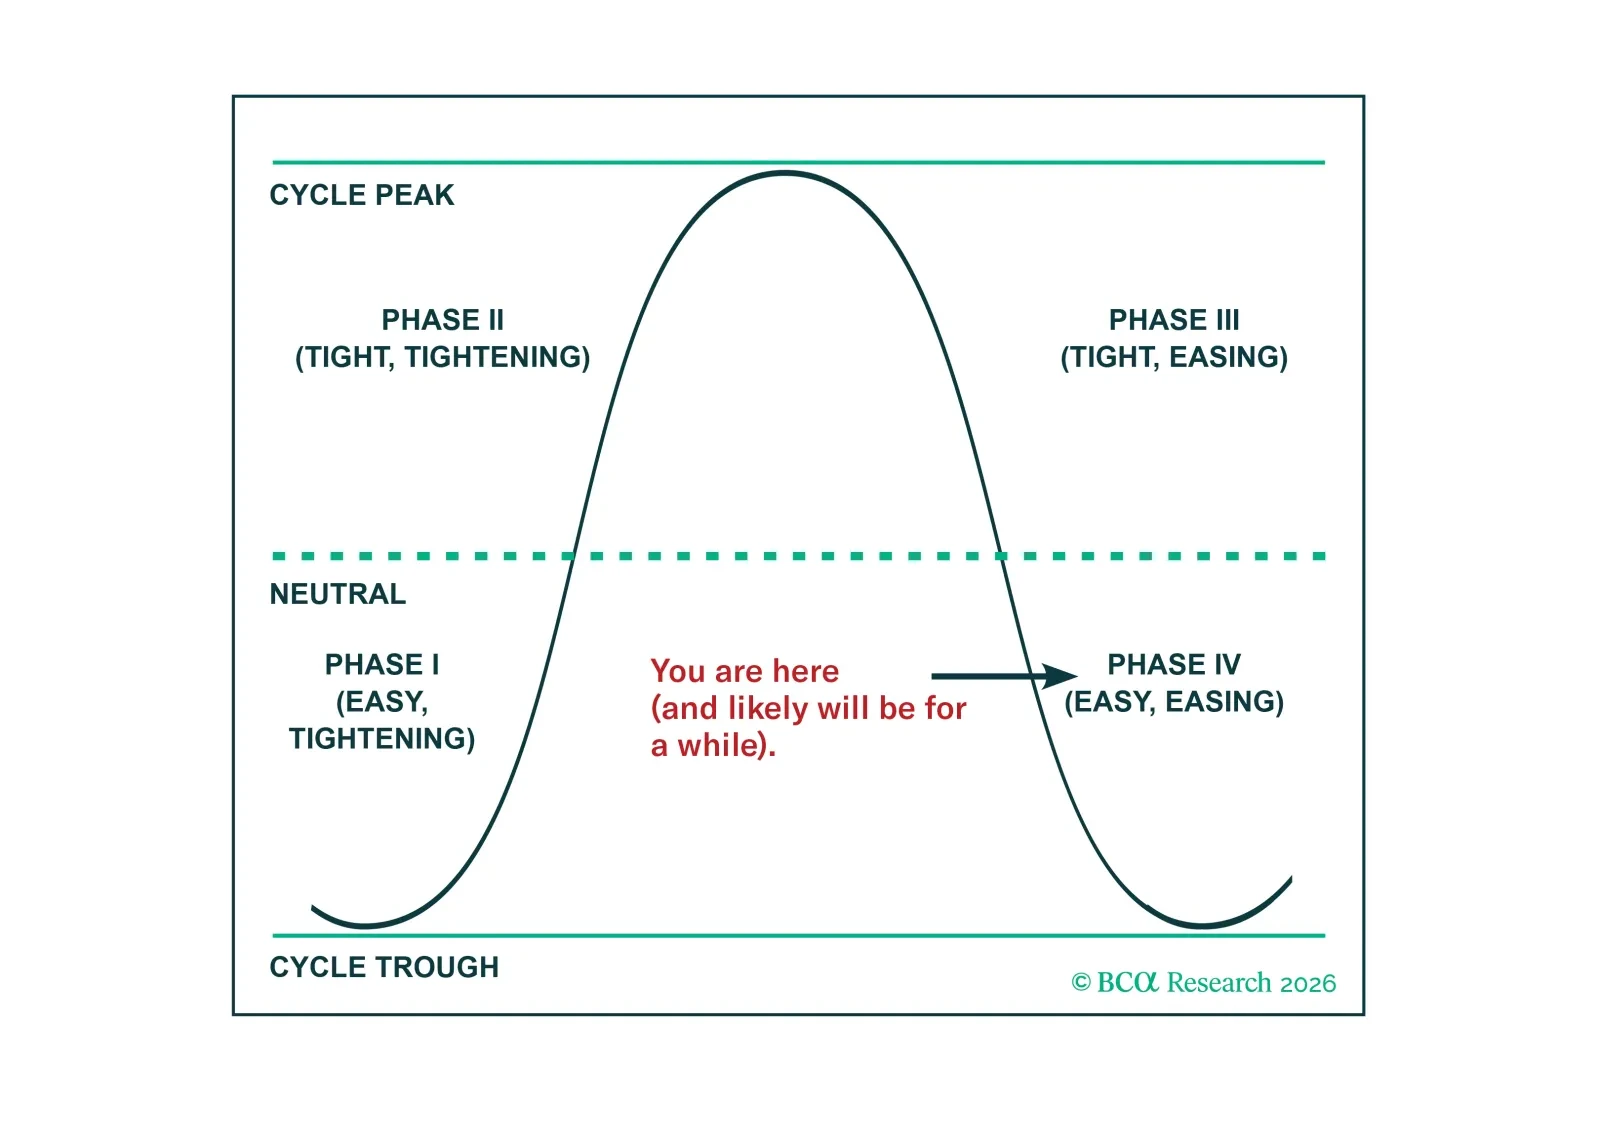
Con la Fed cada vez más presente en el radar de los inversores, revisamos nuestro análisis del ciclo de la tasa de fondos federales. Esperamos que la actual fase de relajación de la política monetaria, pese a que ya es acomodaticia, sea menos beneficiosa de lo habitual para el S&P 500 porque los múltiplos ya se han expandido a niveles muy elevados.

El informe del IPC de esta mañana indica que lo peor del impacto de los aranceles en la inflación puede ya estar en el retrovisor.
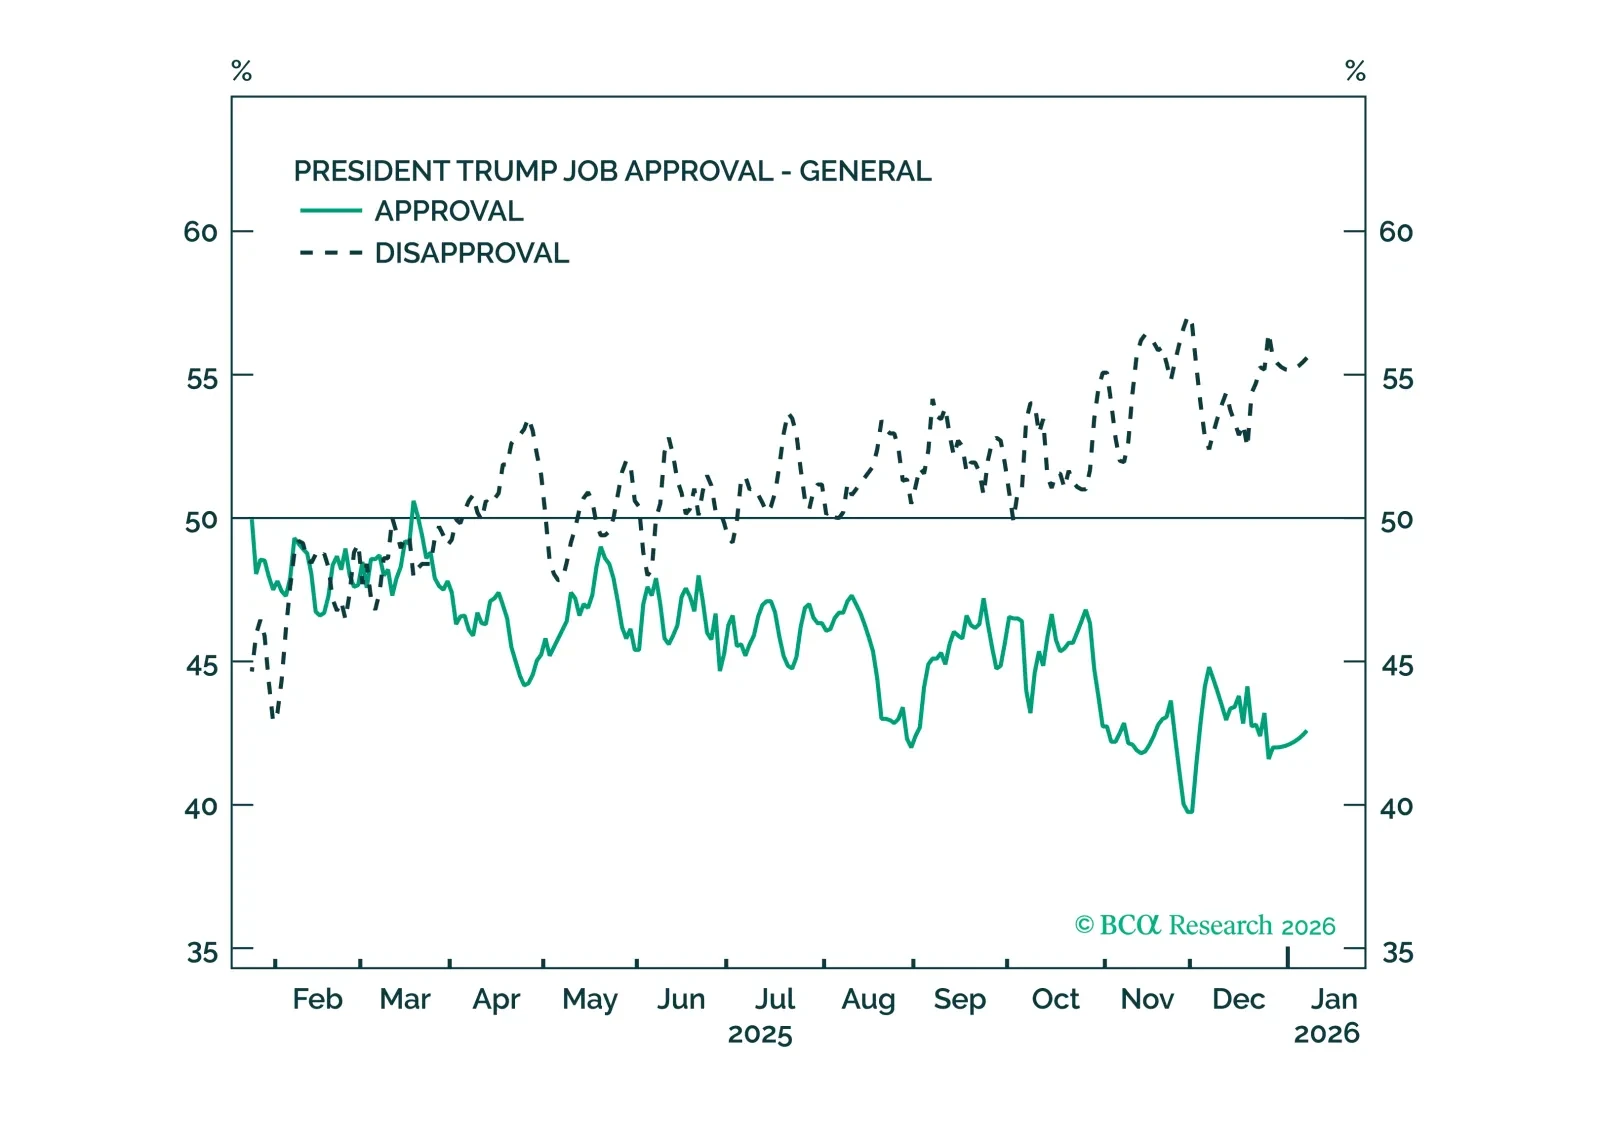
El Congreso finalmente limitará a Trump para que no actúe según sus peores impulsos, pero sus esfuerzos por eludir esos límites causarán volatilidad en el mercado.

Las medidas de utilización del mercado laboral mejoraron en diciembre, descartando un recorte en enero y reduciendo significativamente las probabilidades de un recorte en marzo.
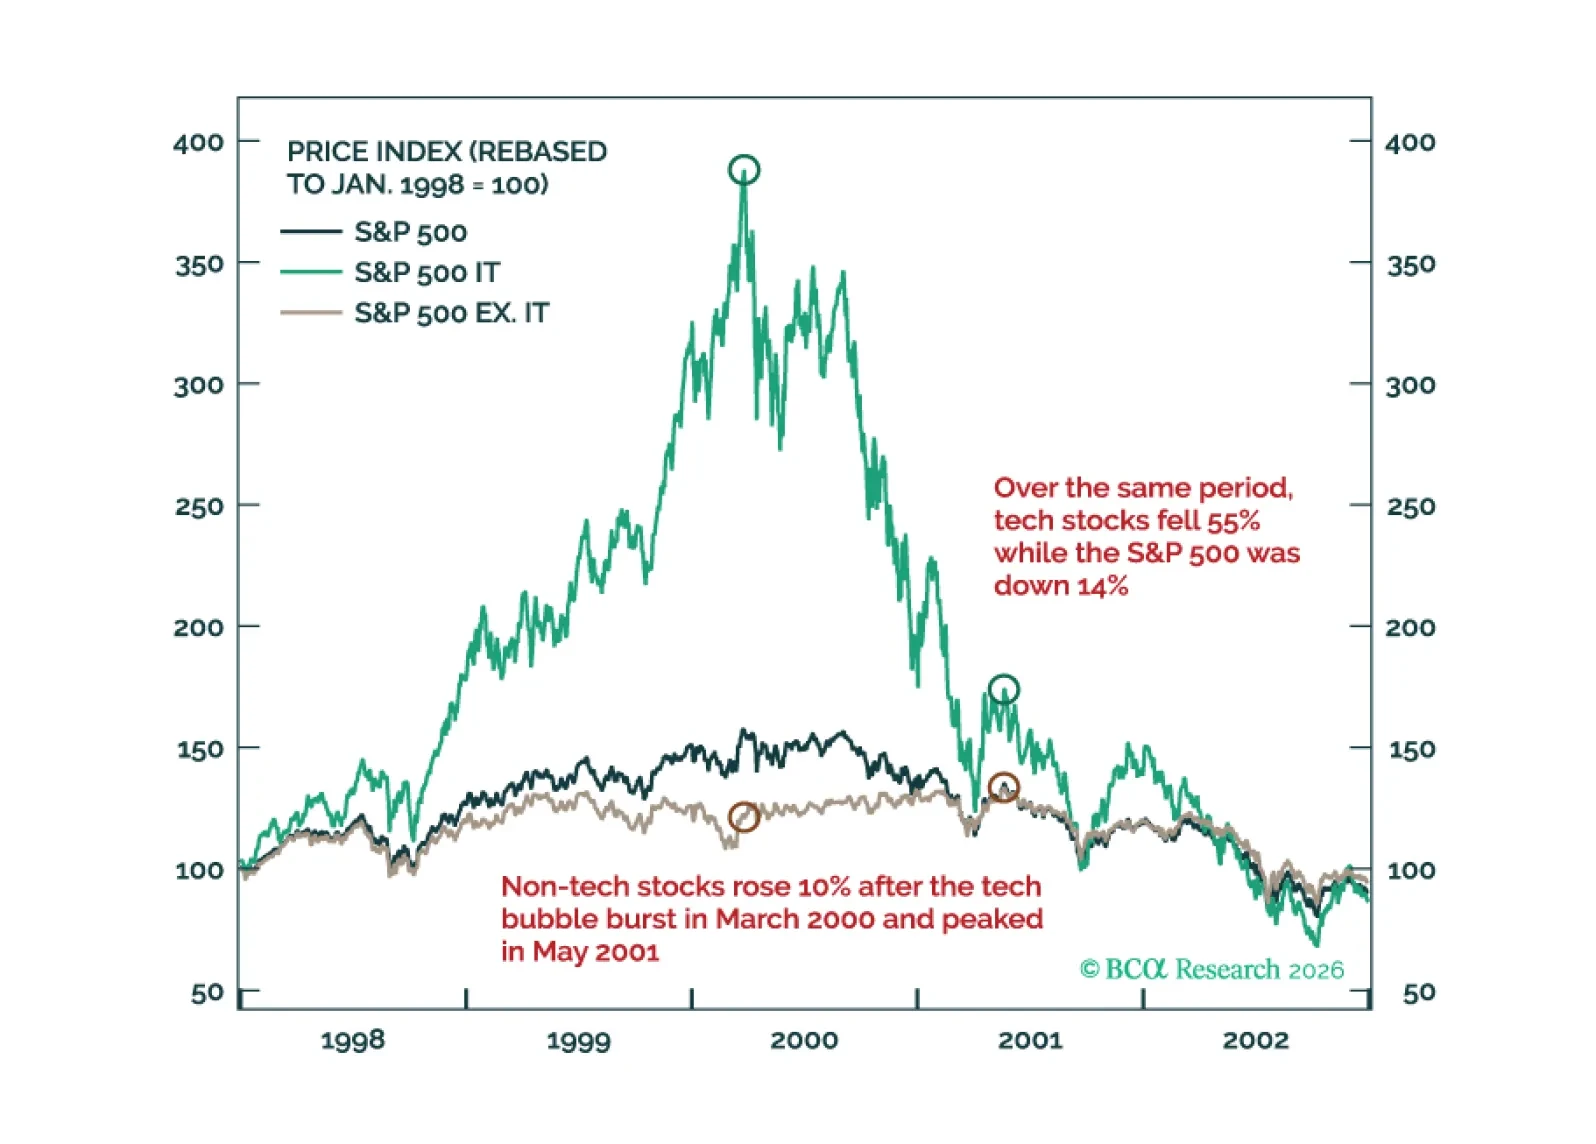
Muy parecido al episodio de 2000, esperamos que este año se desarrolle en dos etapas: Una “Gran Rotación” de acciones tecnológicas a nombres no tecnológicos en la primera mitad de 2026, seguida de una venta generalizada de acciones en la segunda mitad debido al debilitamiento de la economía estadounidense.
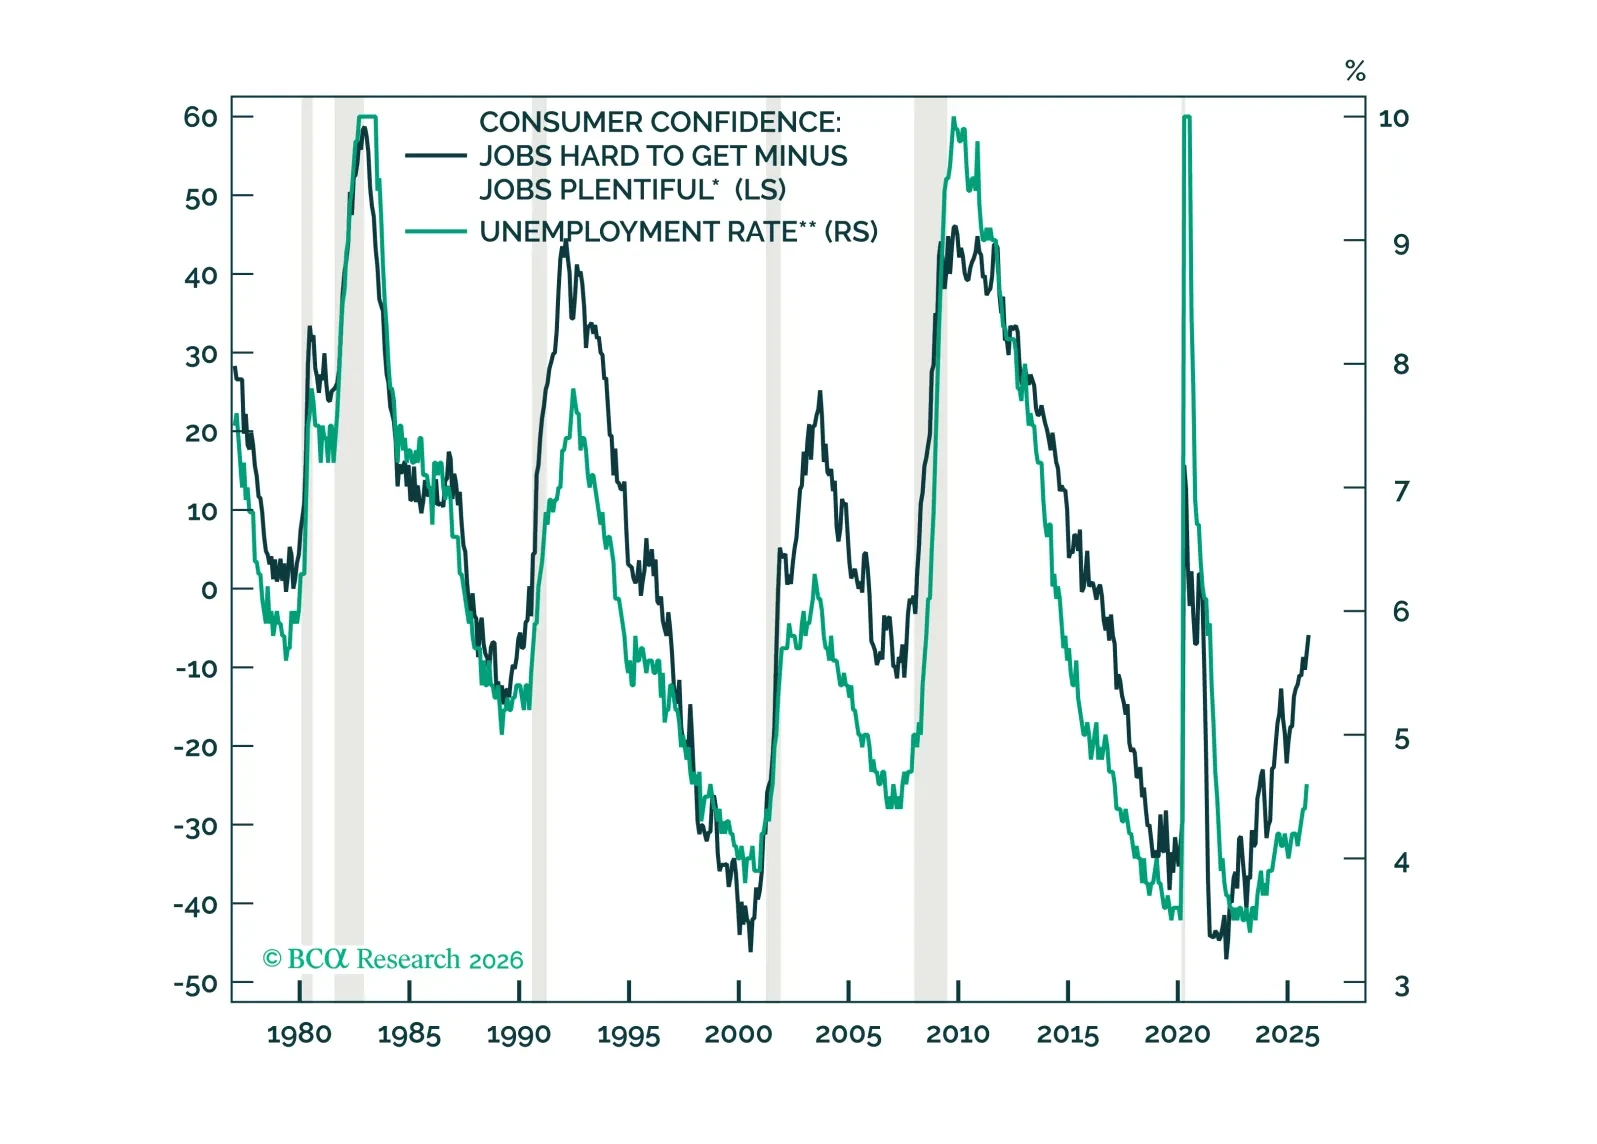
Nos ha sorprendido que el consumo se haya mantenido bien a pesar del crecimiento anémico de las nóminas. Este breve análisis considera las formas en que el consumo podría seguir superando nuestras expectativas base.