Monetario
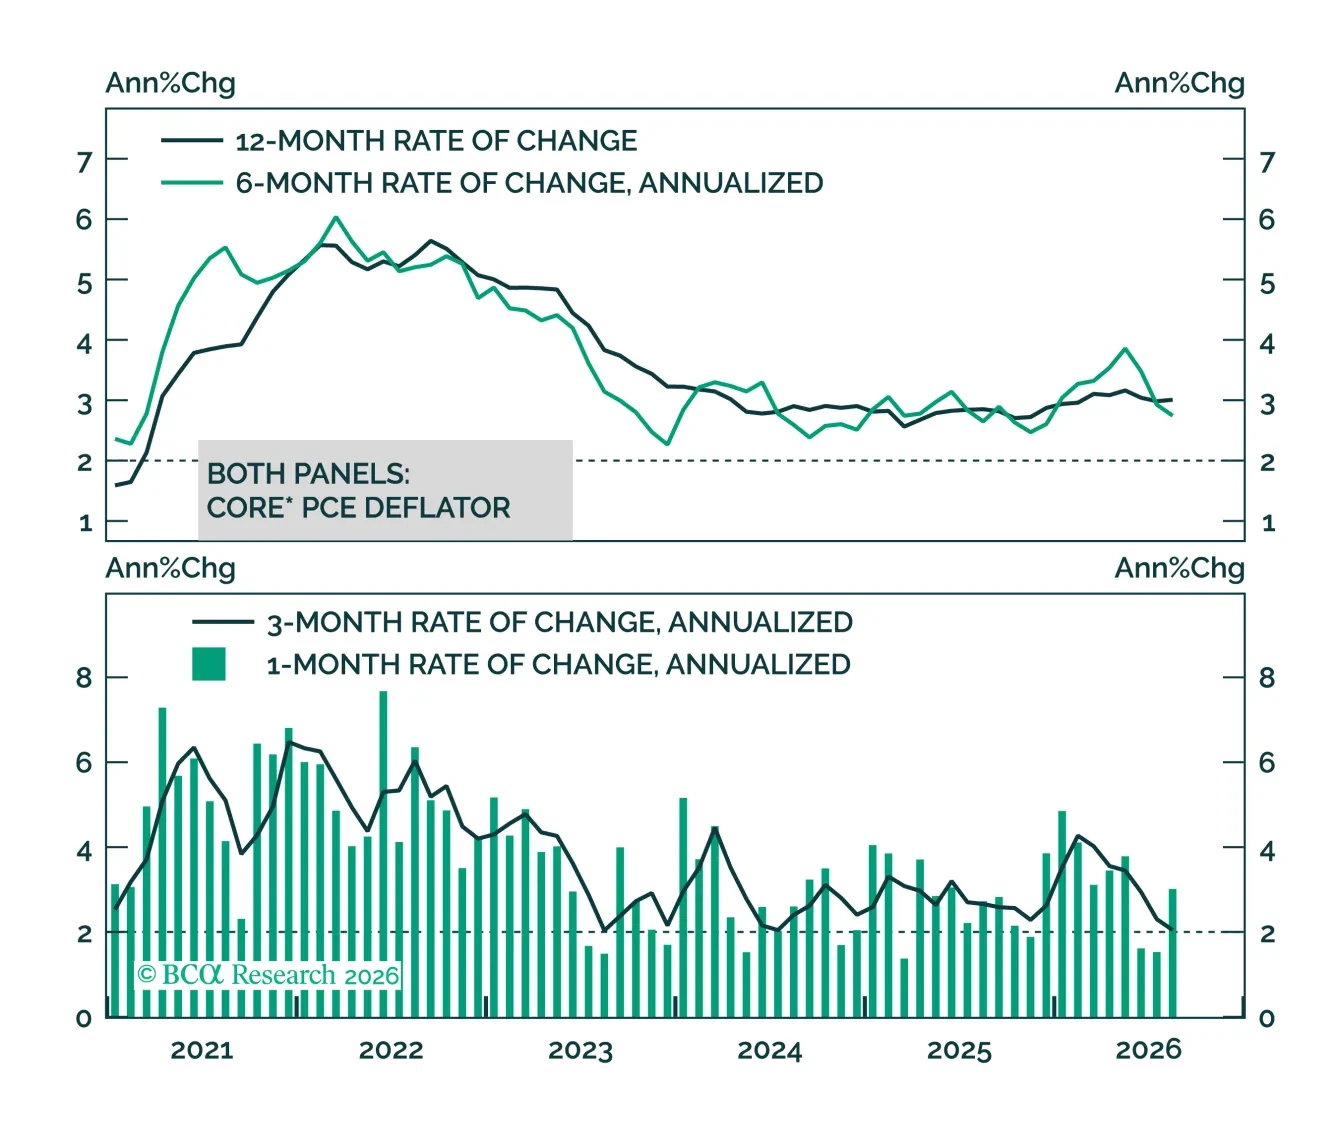
La inflación subyacente en EE. UU. sigue por encima del objetivo. Pero las revisiones de datos de esta mañana revelan que la brecha no es ni de lejos tan grande como parecía ayer.
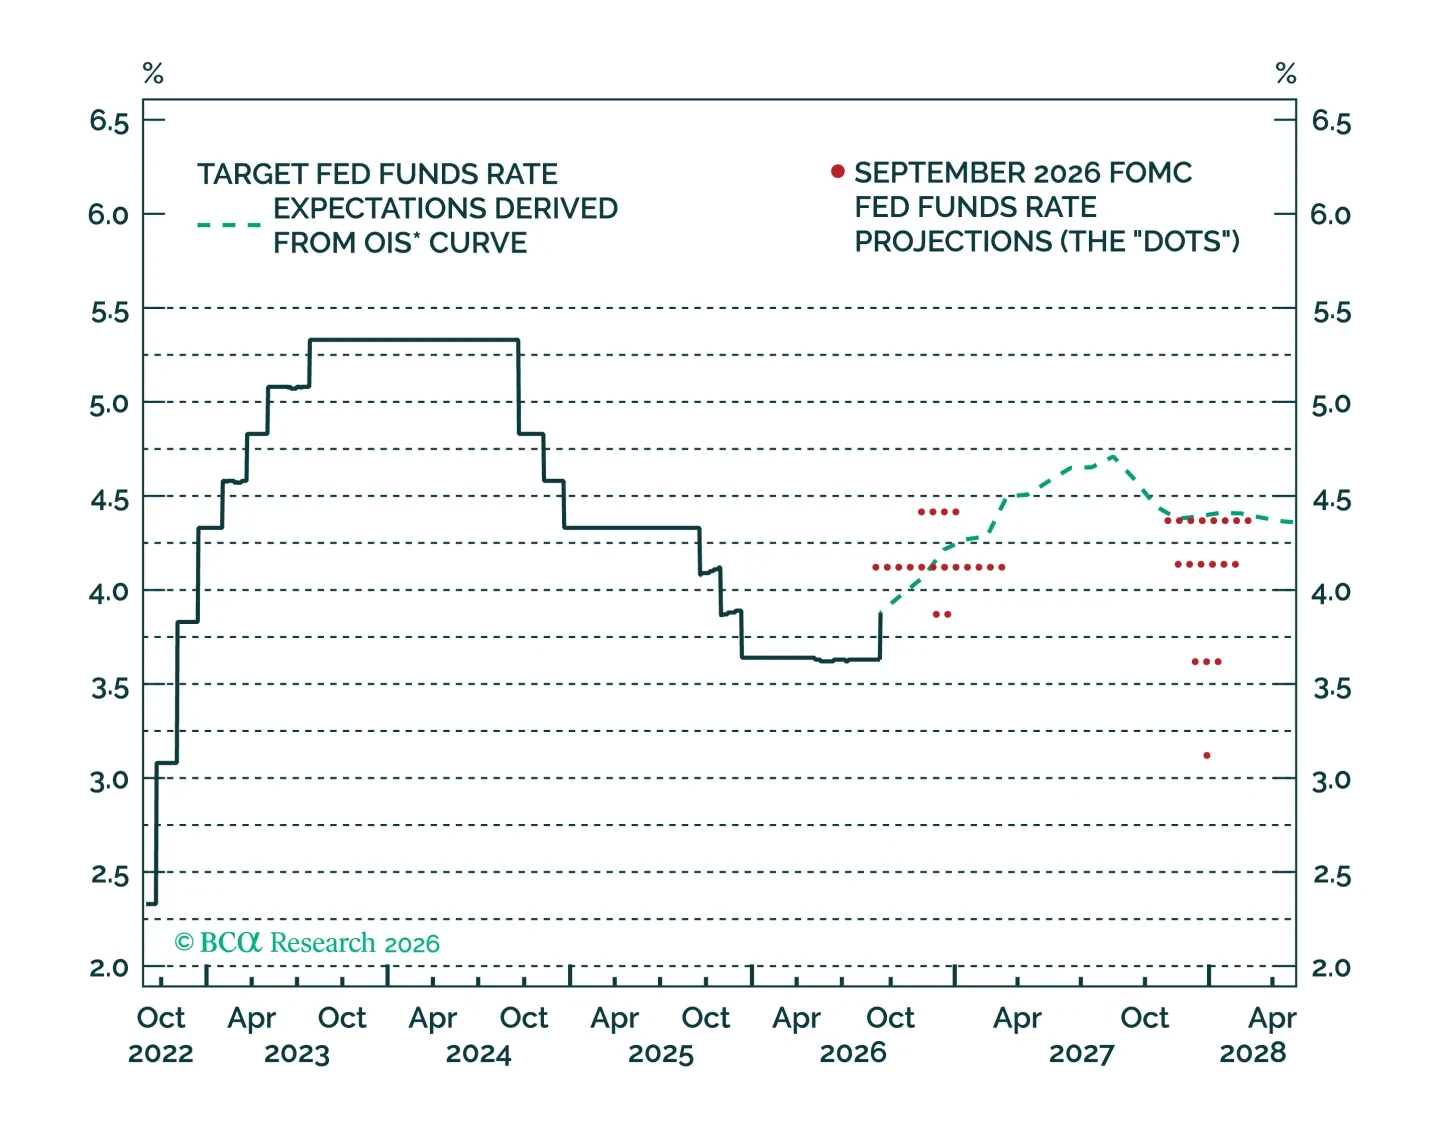
La Fed es unánime en prever un ciclo de endurecimiento moderado de no más de 75 bps, pero ese resultado depende de una rápida caída de la inflación subyacente en 2027.
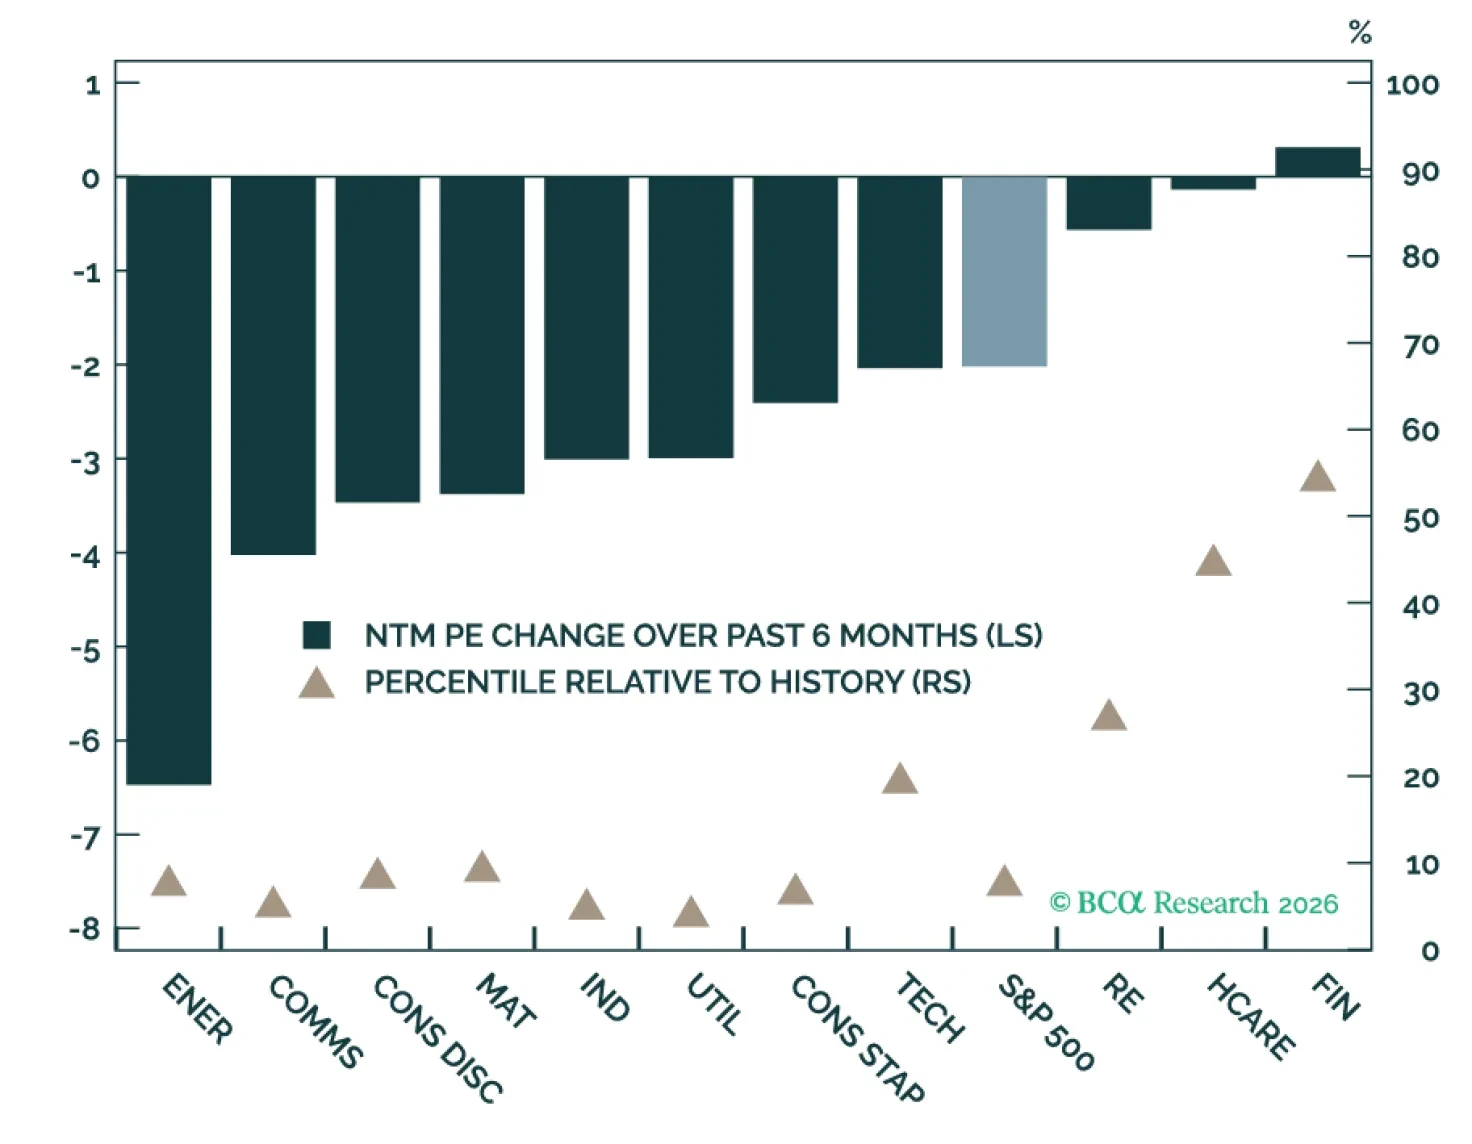
Mantenemos una visión constructiva sobre las acciones estadounidenses, pero unos rendimientos más altos, un crecimiento más lento del EPS y una fuerte emisión de OPIs siguen siendo riesgos significativos para las valoraciones, dejando el camino hacia nuestro objetivo de fin de año cada vez más dependiente de las ganancias. Tácticamente, ya ha habido una compresión significativa, pero benigna, en los múltiplos, ya que las ganancias han superado a los precios. Un aumento de la Fed bien comunicado podría aliviar, en lugar de intensificar, la incertidumbre en el mercado de bonos.
Resumen de la asignación de nuestra cartera para septiembre de 2026.
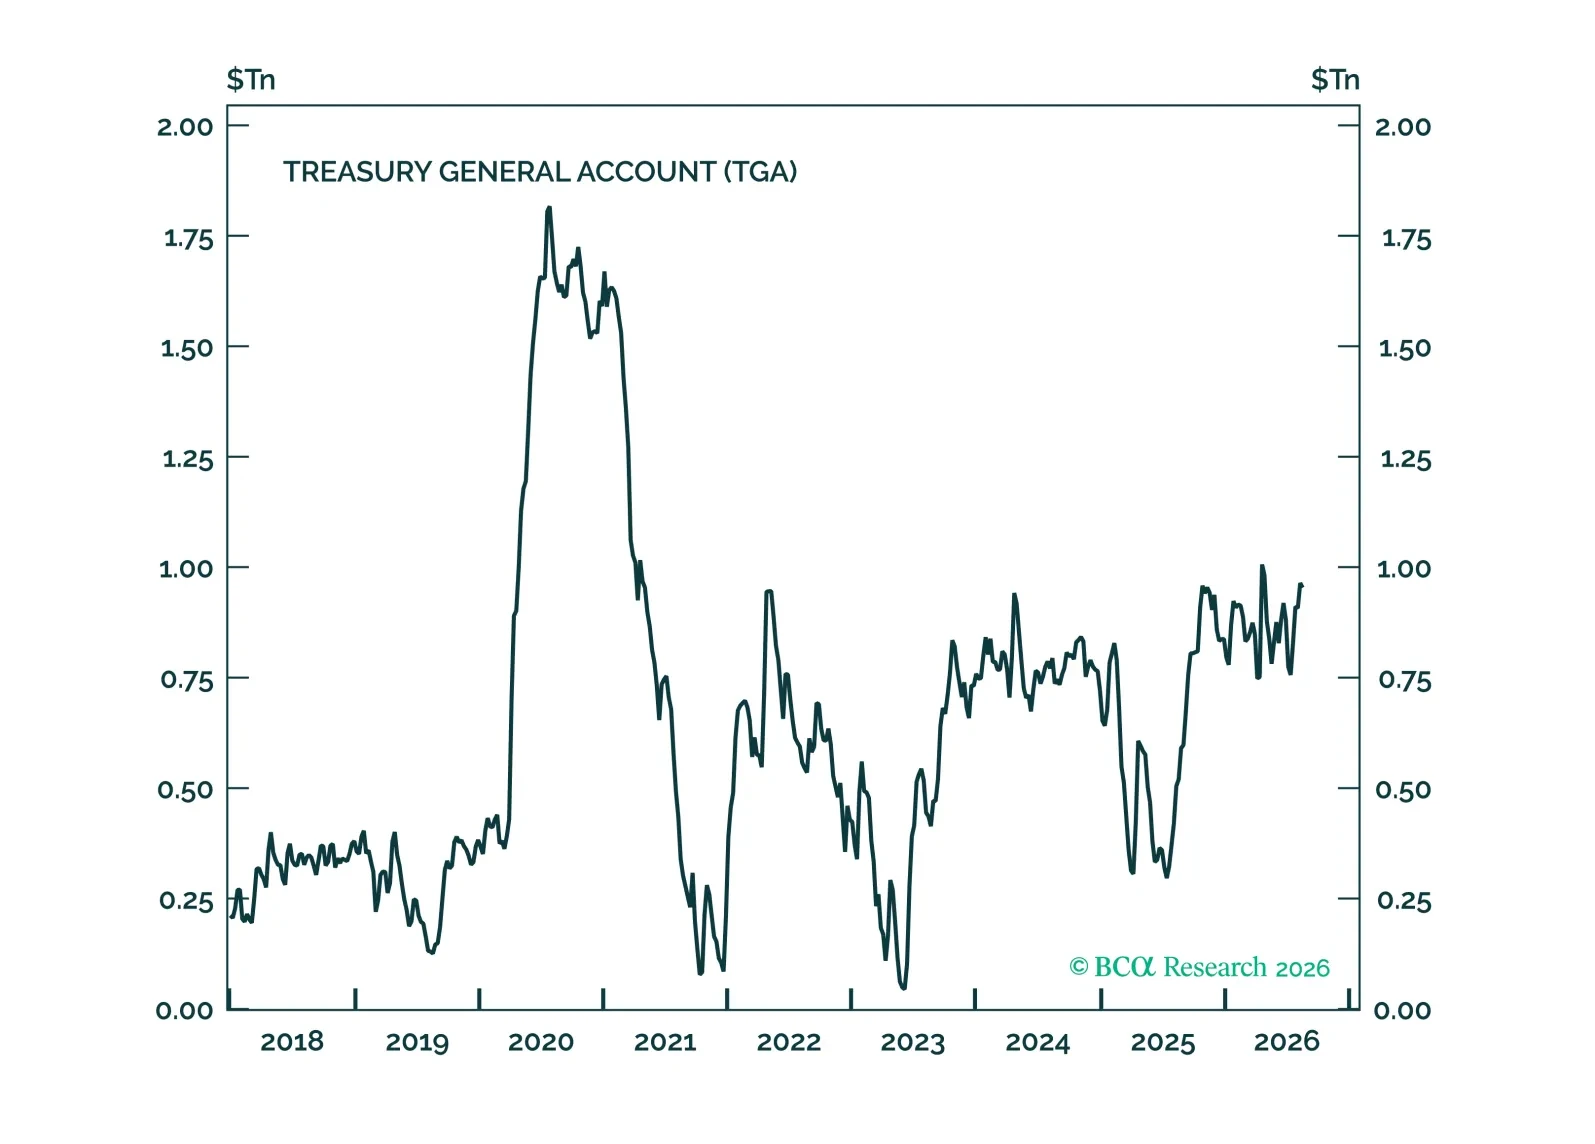
Los intentos del Departamento del Tesoro de EE. UU. de suprimir los rendimientos están condenados al fracaso a menos que la Reserva Federal intervenga.
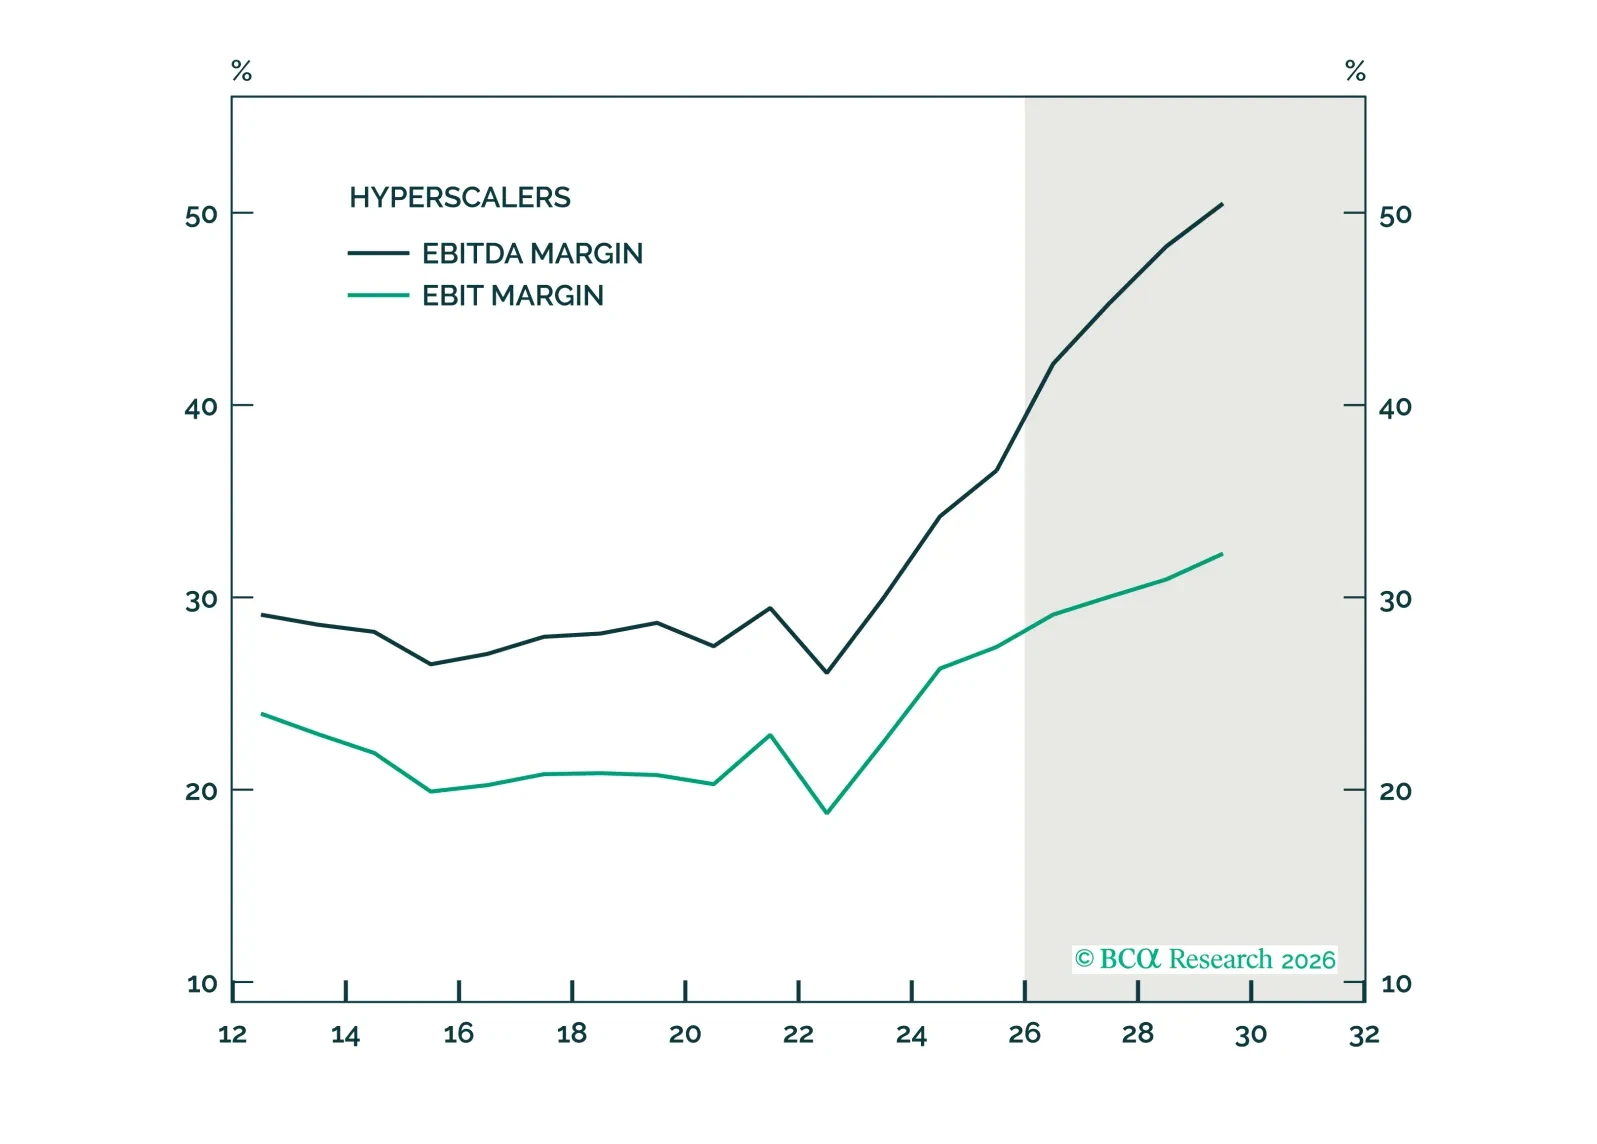
Una escasez aguda de hardware de IA respaldará a las acciones tecnológicas hasta fin de año. Sin embargo, las empresas de IA pueden necesitar, en última instancia, generar $10 billones al año en ingresos para justificar su capex. A menos que se produzca un aumento masivo en el crecimiento de la productividad, esto será muy difícil de lograr. A pesar del anuncio de hoy del Tesoro sobre operaciones de recompra ampliadas, es probable que los rendimientos de los bonos se mantengan elevados en los próximos meses. El aumento de los crack spreads ha reducido la demanda de crudo, lo cual no es alentador para el crecimiento mundial. En el frente cambiario, la intervención reciente para apoyar al yen probablemente será insuficiente, pero la moneda tiene un importante potencial alcista a largo plazo.
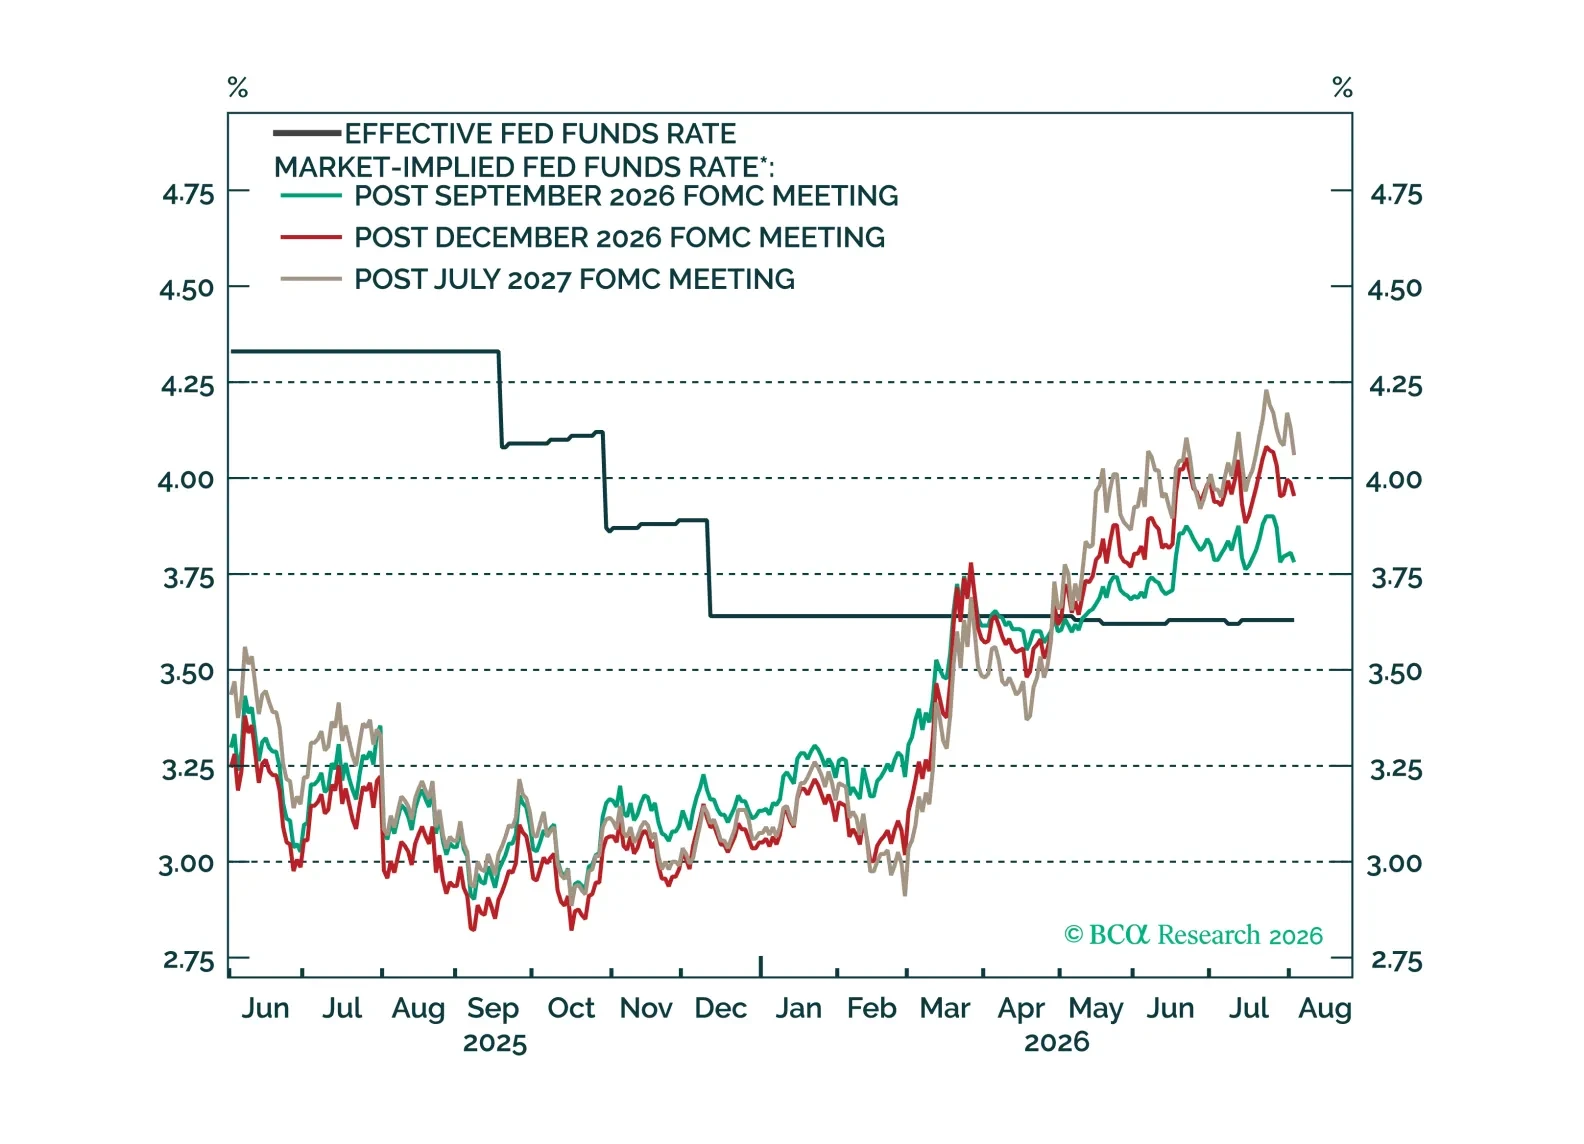
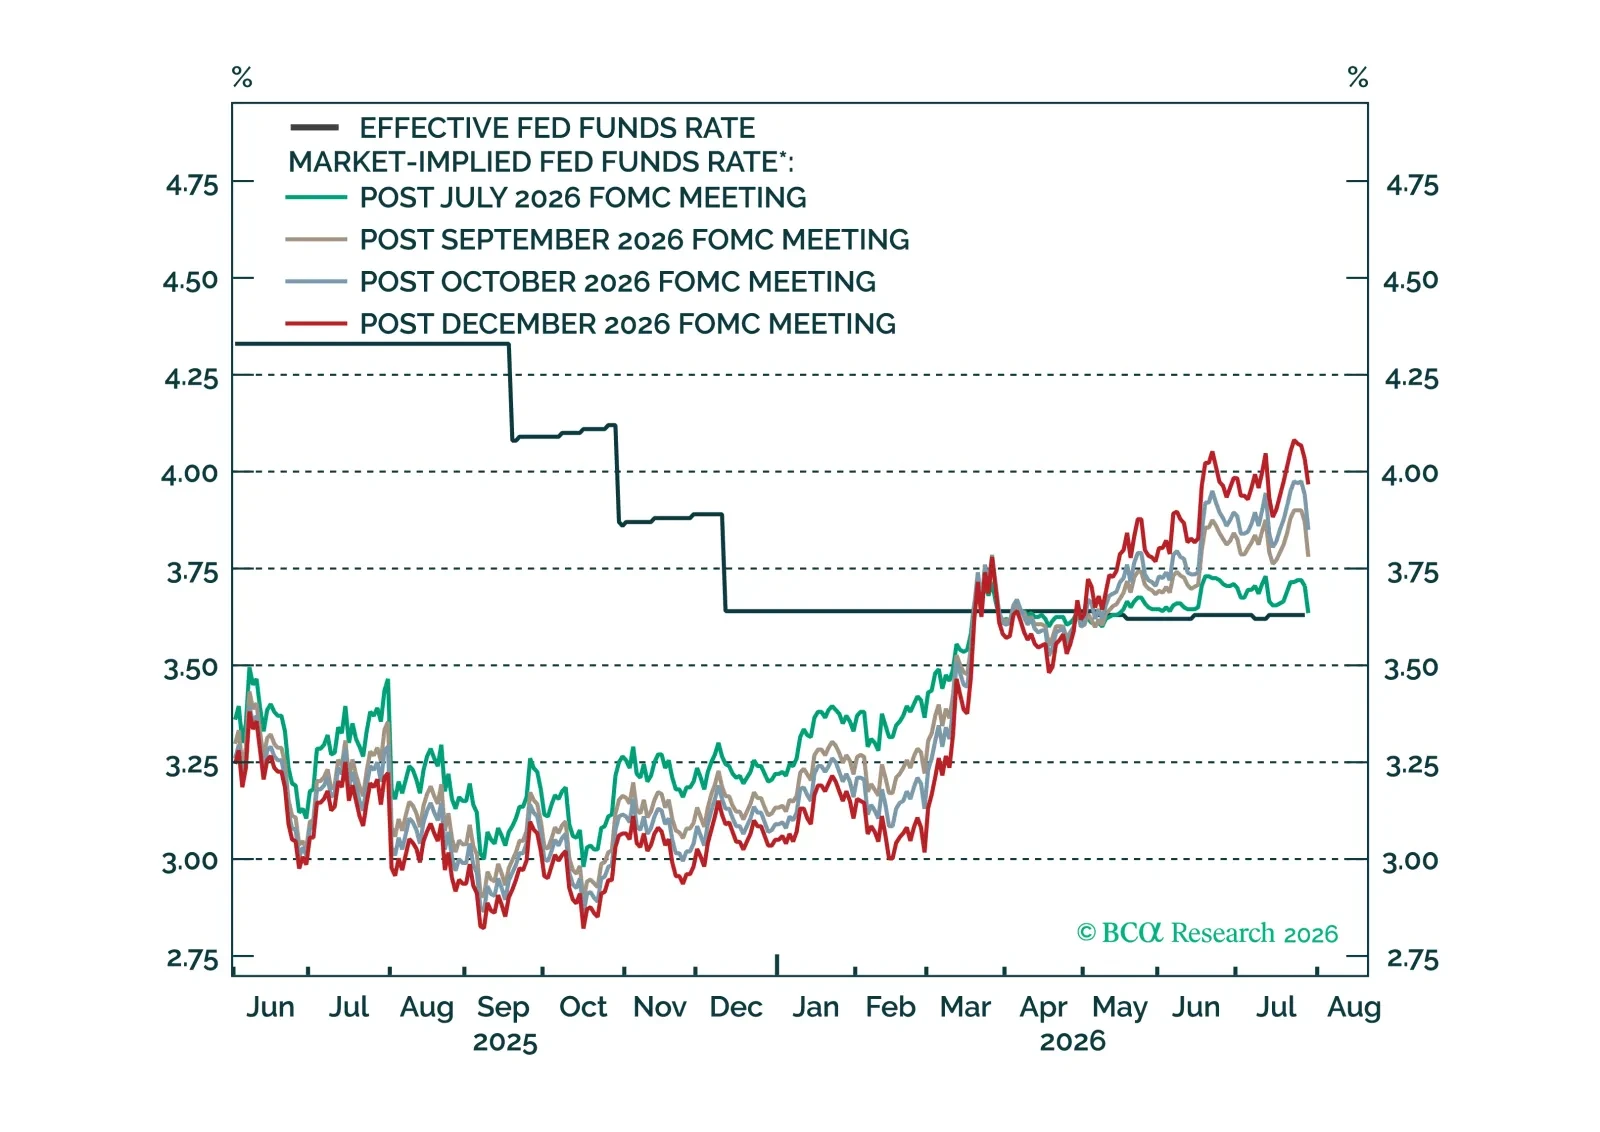
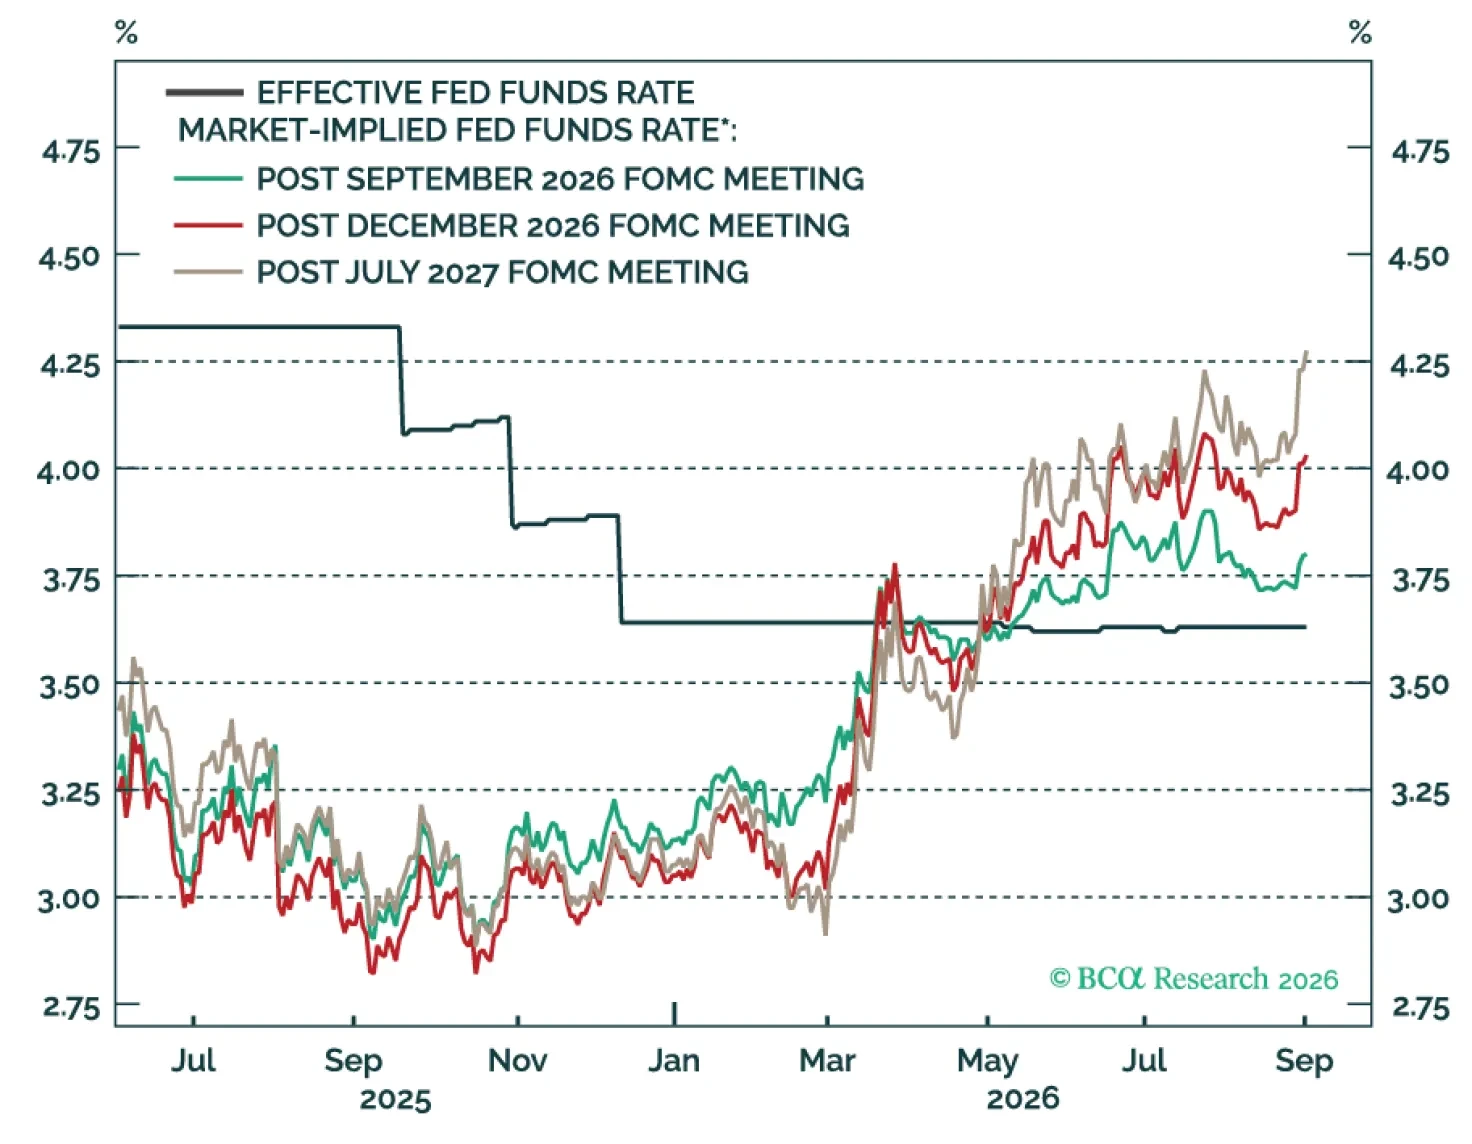
A pesar de la pausa de hoy, el umbral para un aumento de tasas en septiembre sigue siendo bajo y está condicionado a los próximos dos informes del IPC subyacente.
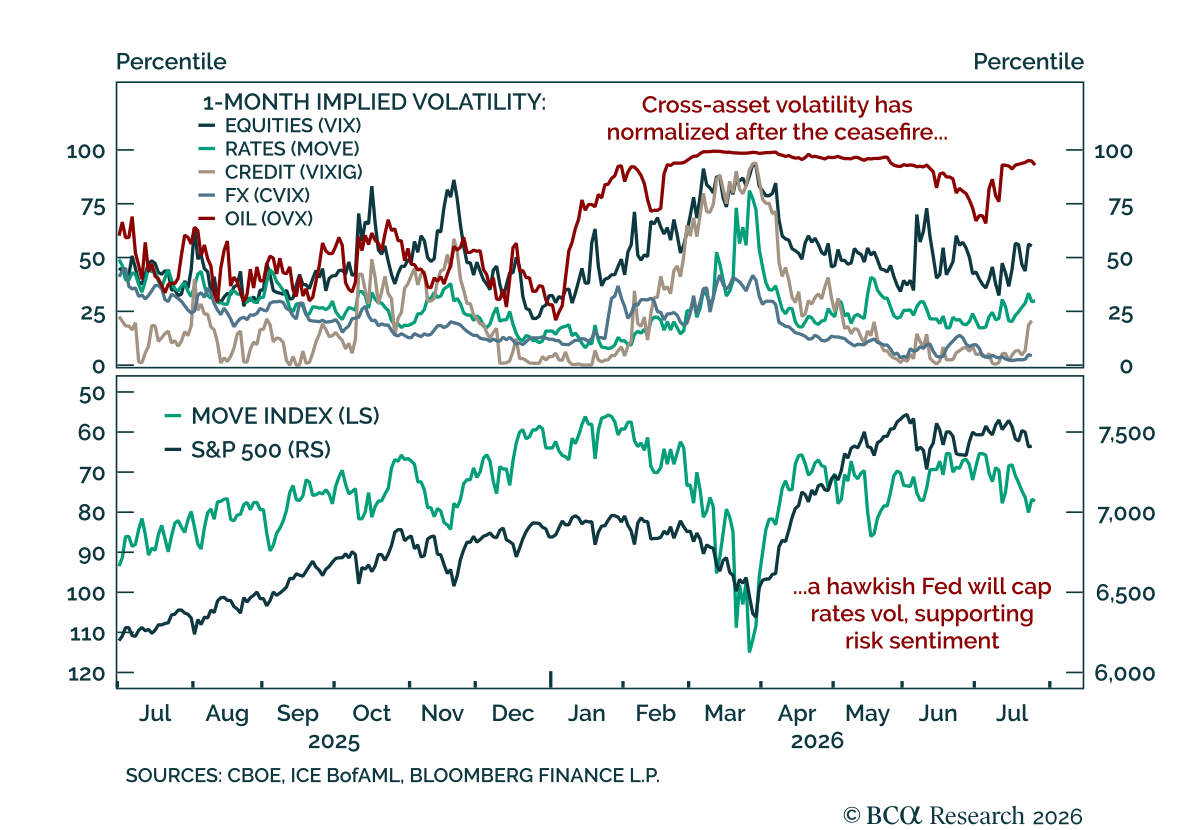
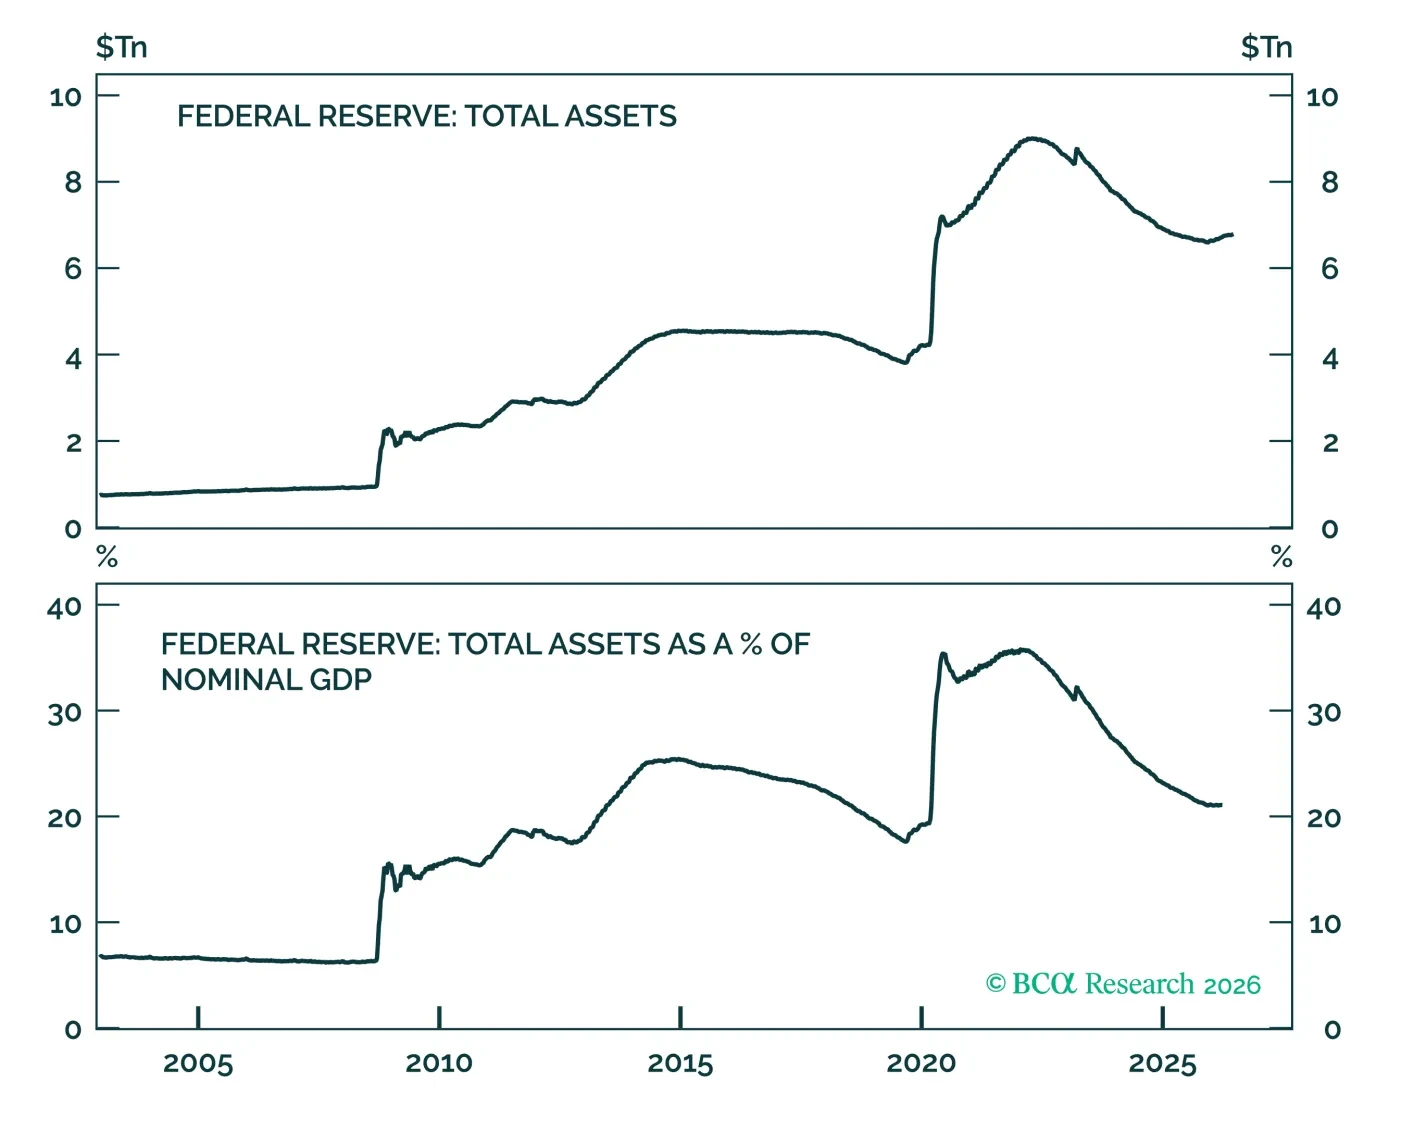
We discuss what recommendations to expect from the Fed’s balance sheet task force. We conclude that any future balance sheet consolidation will be smaller than many anticipate.