Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Mercado laboral

La encuesta NFIB de agosto se debilitó, con señales más suaves de contratación que refuerzan que el mercado laboral no se está sobrecalentando ni contribuye a la inflación. El Índice de Optimismo de las Pequeñas Empresas cayó más de lo esperado hasta 98.7,…

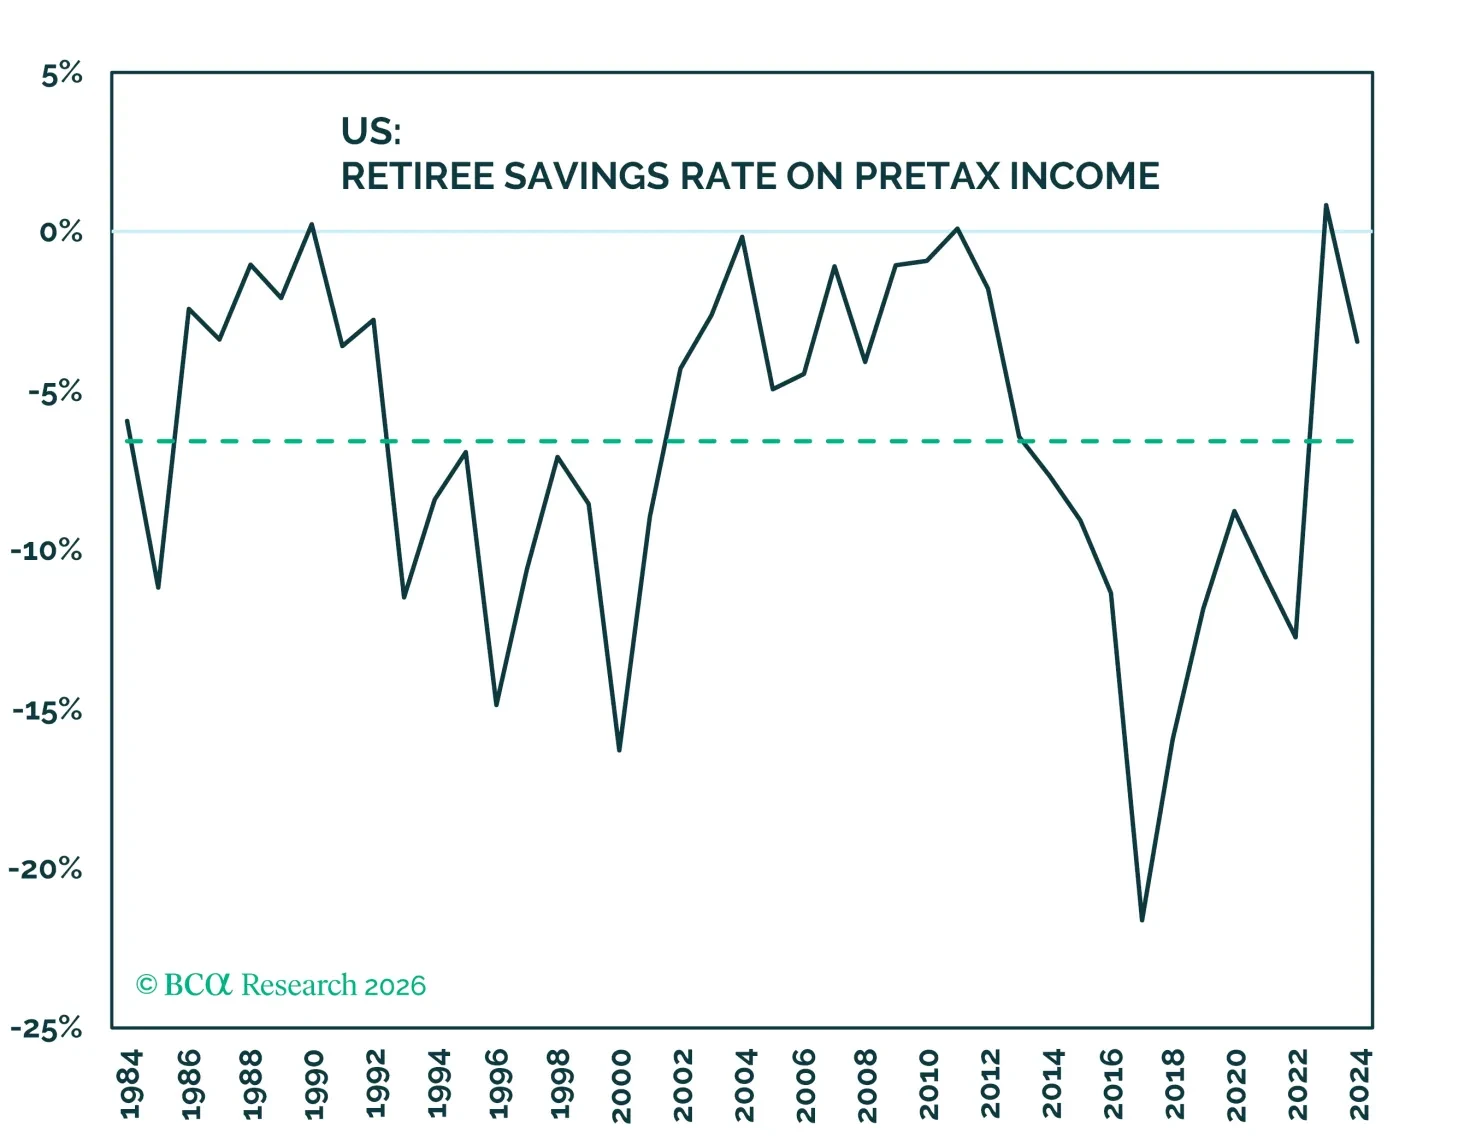
Las preocupaciones sobre la sostenibilidad de la tasa de ahorro disminuyen tras ajustar por las jubilaciones y las ganancias de capital. La economía de EE. UU. continúa creciendo a un ritmo que no es ni demasiado acelerado ni demasiado lento y los inversores deberían mantenerse plenamente invertidos en activos de riesgo.
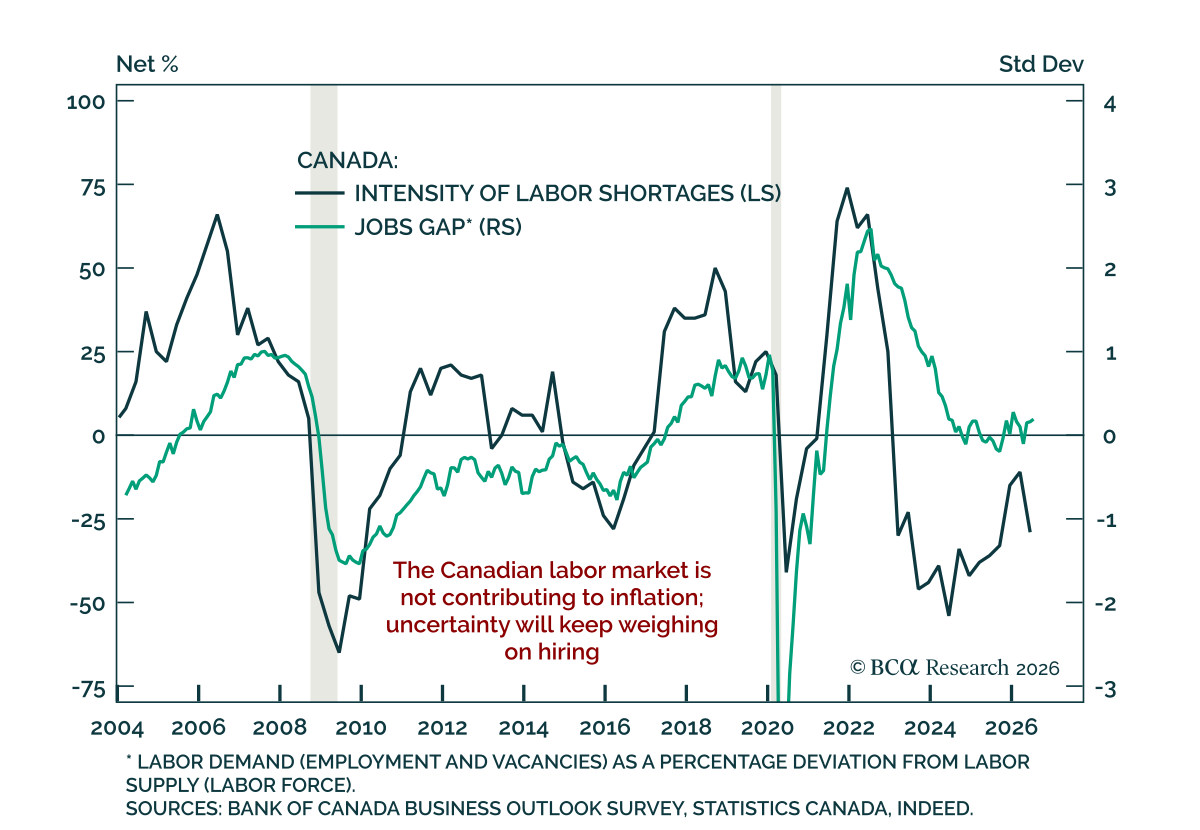
El informe de empleo de agosto en Canadá subraya lo frágil que sigue siendo la perspectiva de crecimiento, con el empleo en contracción y un marcado desaceleramiento del crecimiento de los salarios. El empleo cayó en 41.7k, sin alcanzar las estimaciones de un…
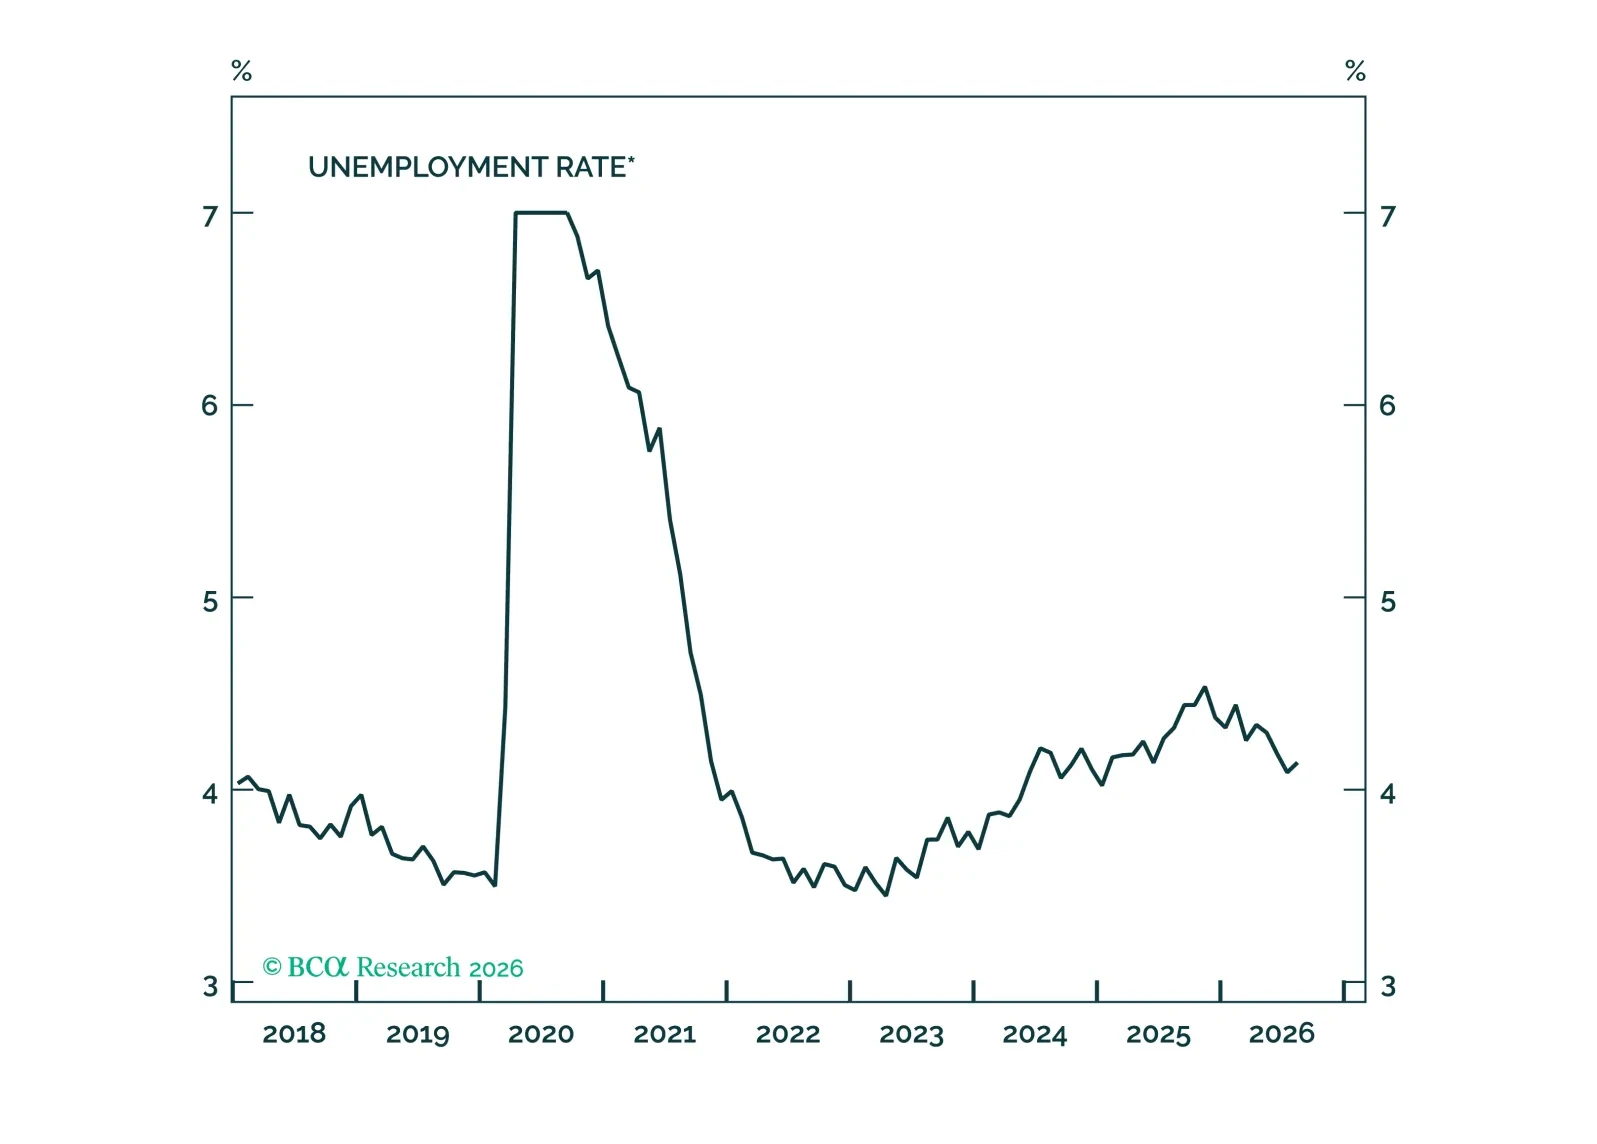
Los datos de empleo de EE. UU. de agosto mostraron una recuperación amplia, pero la magnitud debe ser matizada ya que el mercado laboral aún no está aportando mucho a la inflación. Las nóminas no agrícolas aumentaron en 162.000, muy por encima de las…

Los informes del IPC y del IPP de la próxima semana serán determinantes mucho más importantes para la trayectoria de la política de la Fed a corto plazo que el informe de empleo de esta mañana. Sin embargo, si la tendencia de endurecimiento del mercado laboral continúa hasta fin de año, podría provocar una nueva aceleración del crecimiento salarial en 2027.

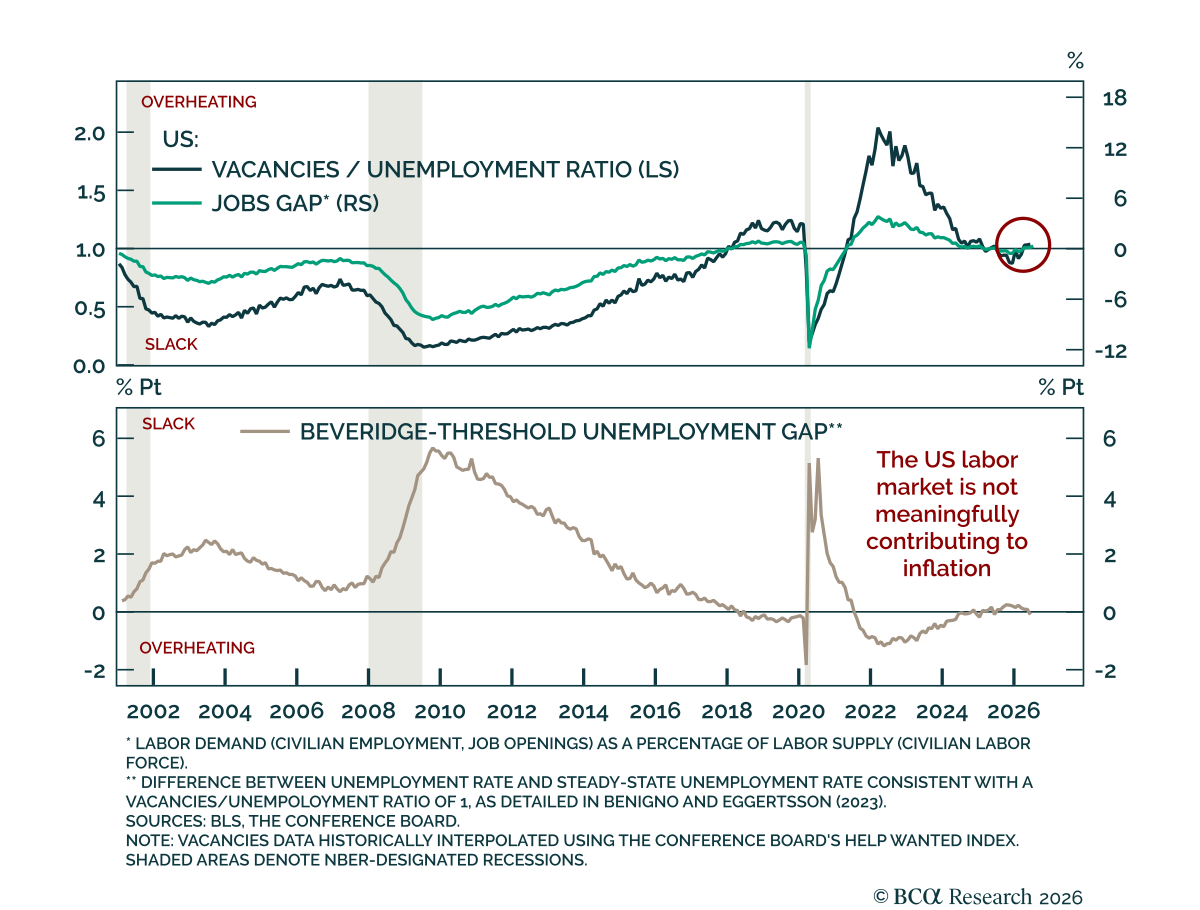
El informe JOLTS de julio fue más débil de lo esperado, pero aún apunta a un mercado laboral en términos generales equilibrado que no está añadiendo presiones inflacionarias. Las vacantes de empleo no alcanzaron las estimaciones y habrían disminuido sin la…
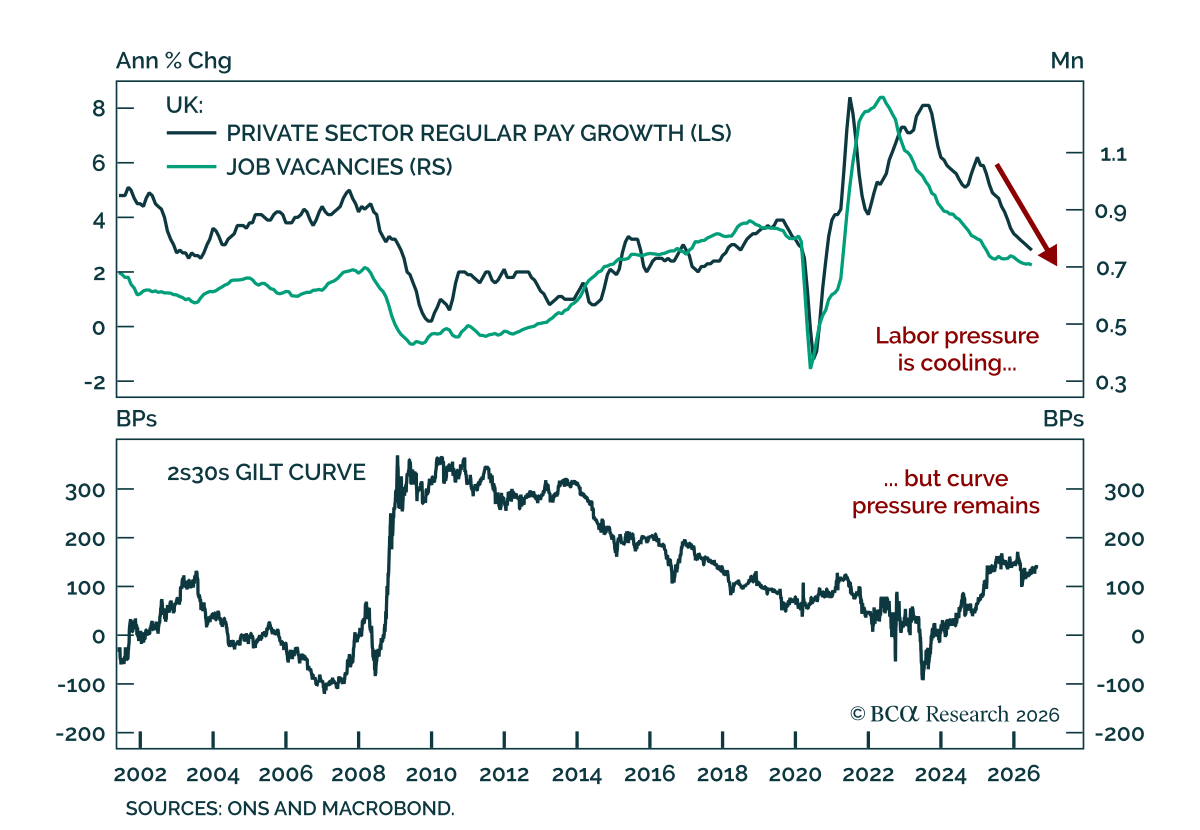
Los datos laborales del Reino Unido más débiles apuntan a un steepener de gilts 2s30s, no a un repunte generalizado de la duración. El crecimiento salarial del sector privado excluyendo bonificaciones se desaceleró hasta 2,8% interanual en los tres meses…

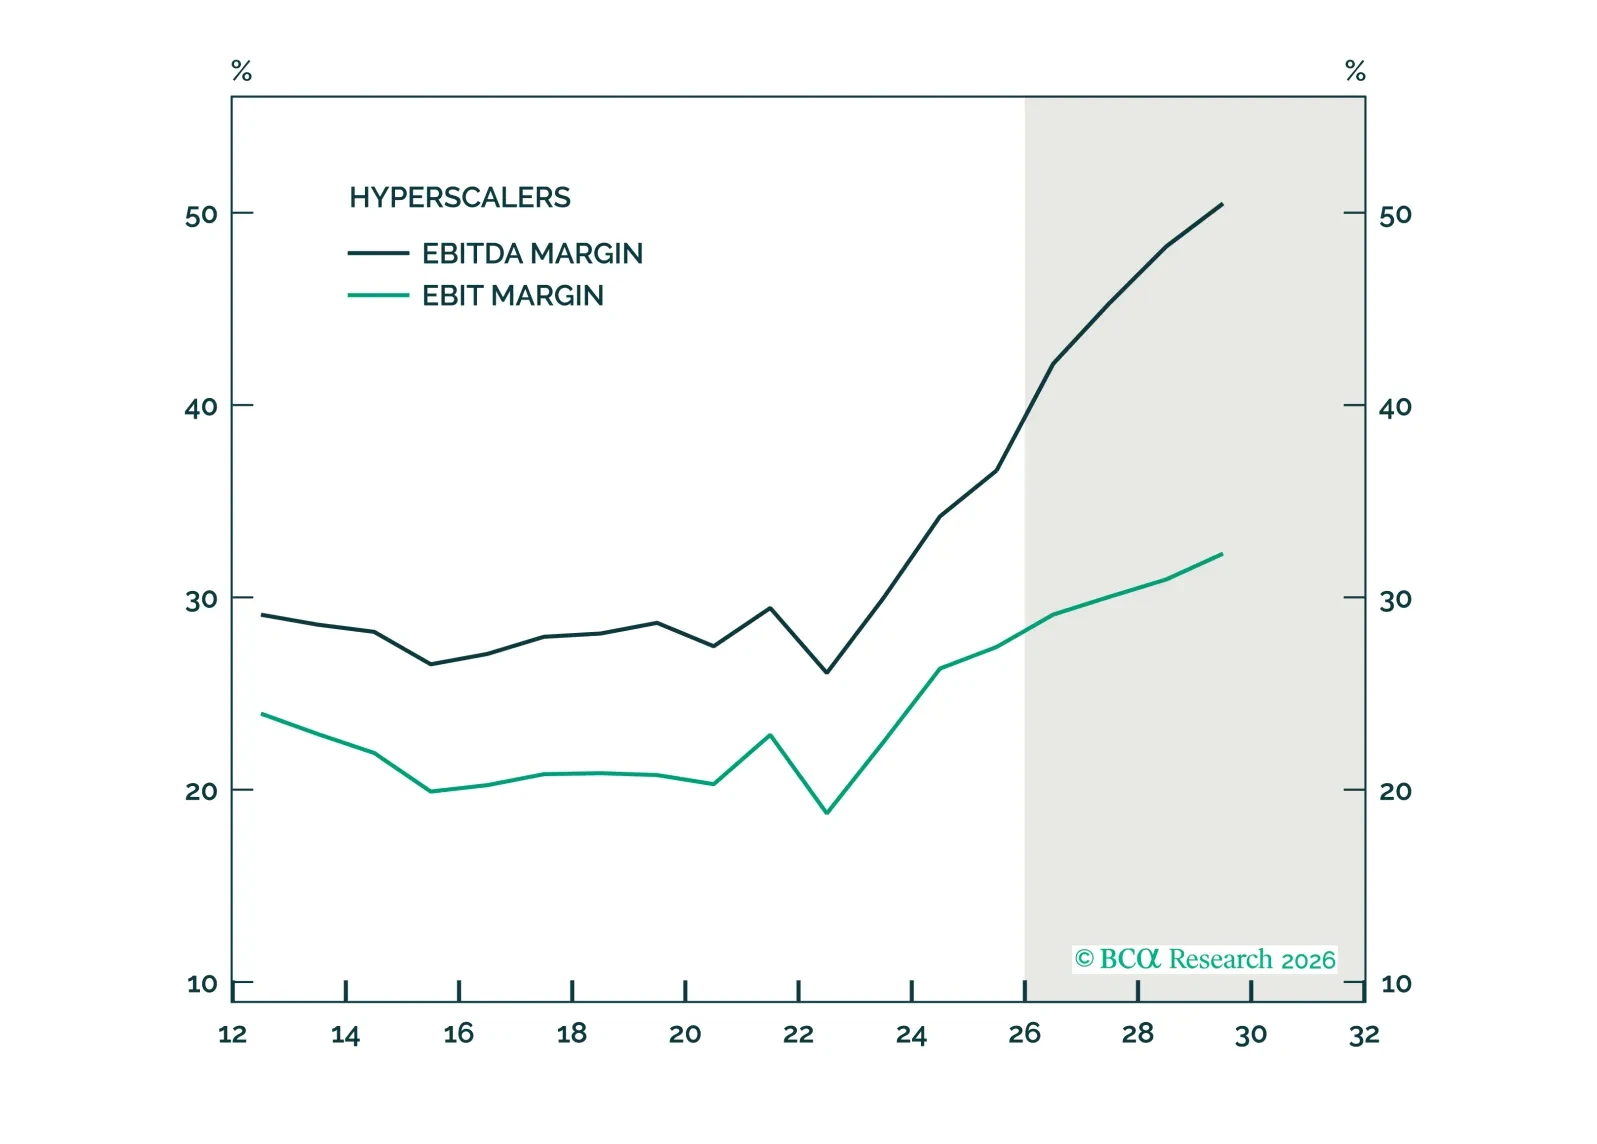
Una escasez aguda de hardware de IA respaldará a las acciones tecnológicas hasta fin de año. Sin embargo, las empresas de IA pueden necesitar, en última instancia, generar $10 billones al año en ingresos para justificar su capex. A menos que se produzca un aumento masivo en el crecimiento de la productividad, esto será muy difícil de lograr. A pesar del anuncio de hoy del Tesoro sobre operaciones de recompra ampliadas, es probable que los rendimientos de los bonos se mantengan elevados en los próximos meses. El aumento de los crack spreads ha reducido la demanda de crudo, lo cual no es alentador para el crecimiento mundial. En el frente cambiario, la intervención reciente para apoyar al yen probablemente será insuficiente, pero la moneda tiene un importante potencial alcista a largo plazo.
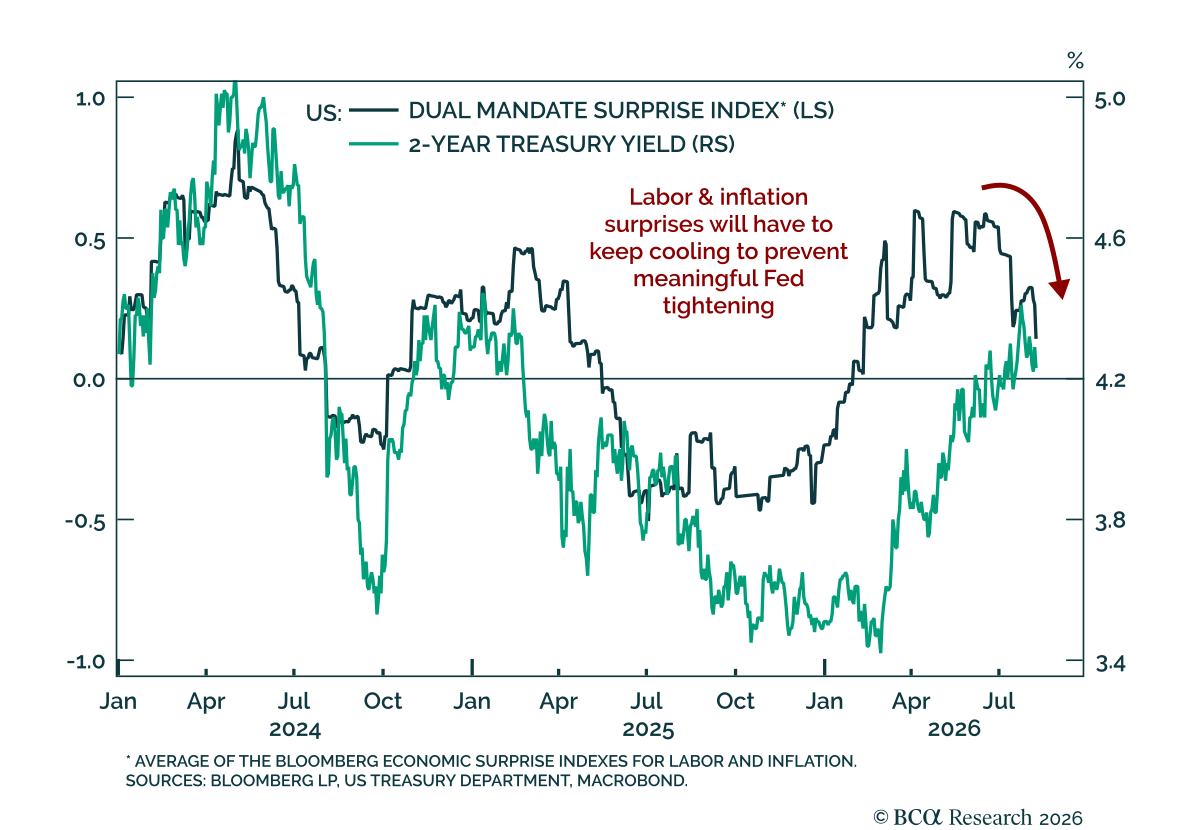
Con el informe de empleo de julio por debajo de lo estimado, los datos clave seguidos por la Fed siguen deteriorándose y deberán seguir haciéndolo para evitar un endurecimiento material. Nuestro Índice de Sorpresas del Doble Mandato, que combina las sorpresas…
El informe de empleo de julio confirma que el mercado laboral de EE. UU. no se está sobrecalentando, lo que reduce la urgencia para que la Fed suba las tasas. Las nóminas no agrícolas cayeron en 23k, desacelerándose desde una ganancia revisada a la baja de…