Labor Market

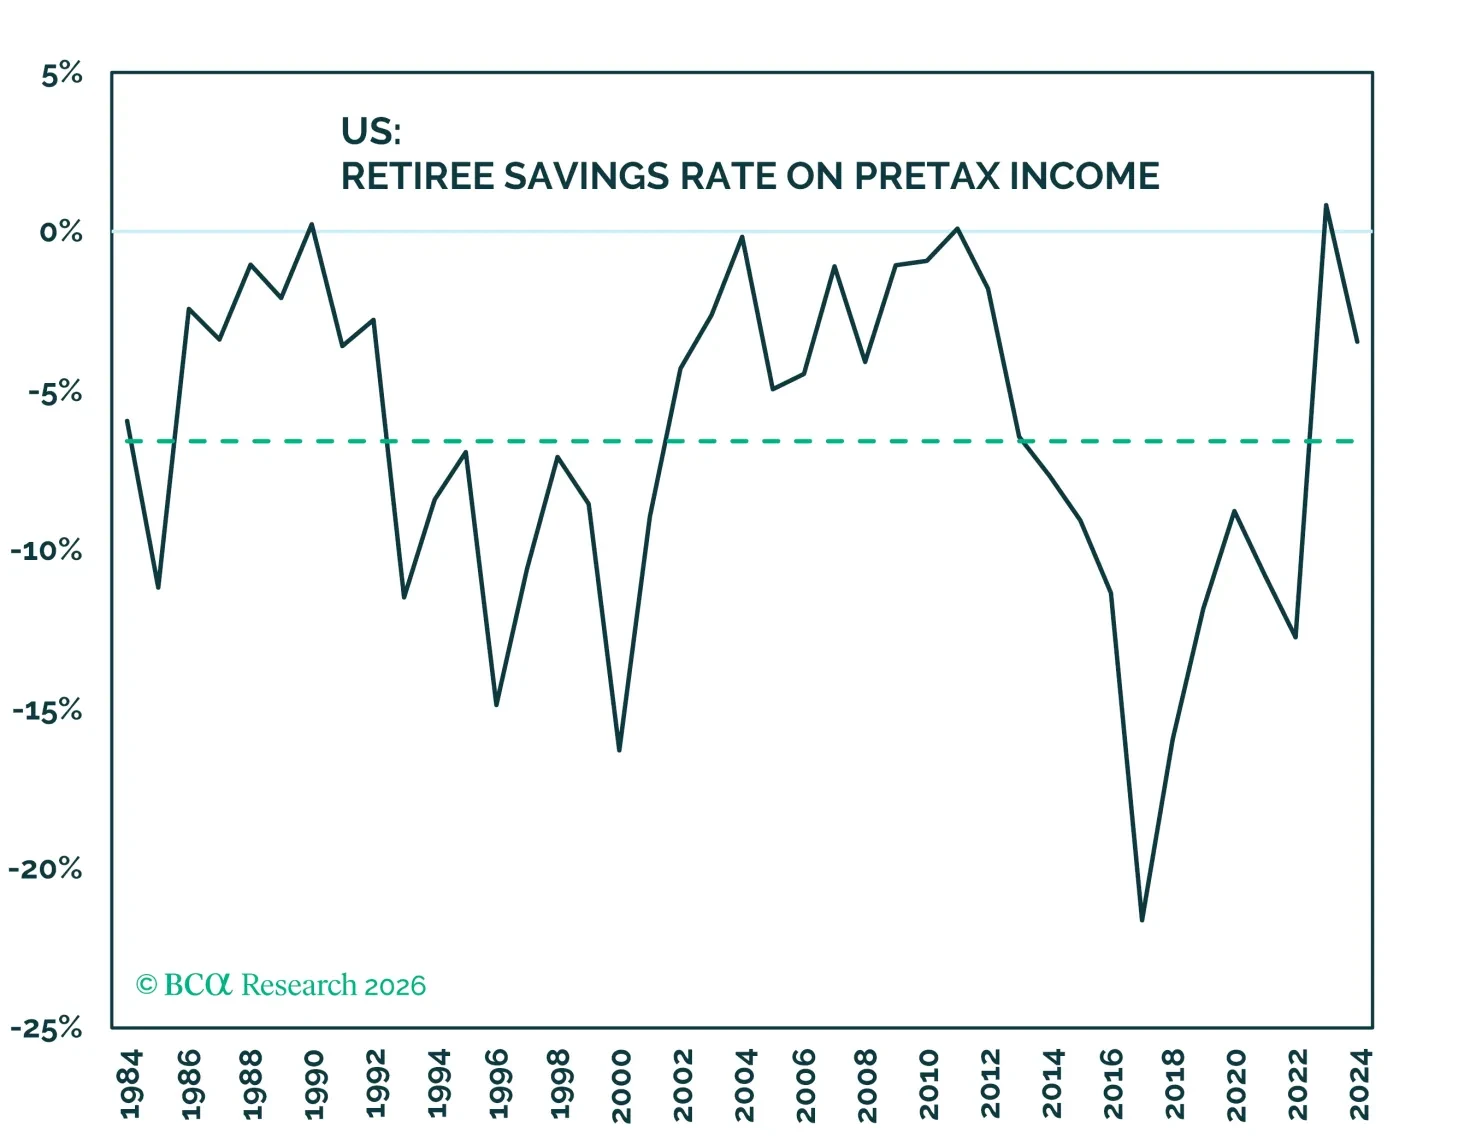
Las preocupaciones sobre la sostenibilidad de la tasa de ahorro disminuyen tras ajustar por las jubilaciones y las ganancias de capital. La economía de EE. UU. continúa creciendo a un ritmo que no es ni demasiado acelerado ni demasiado lento y los inversores deberían mantenerse plenamente invertidos en activos de riesgo.

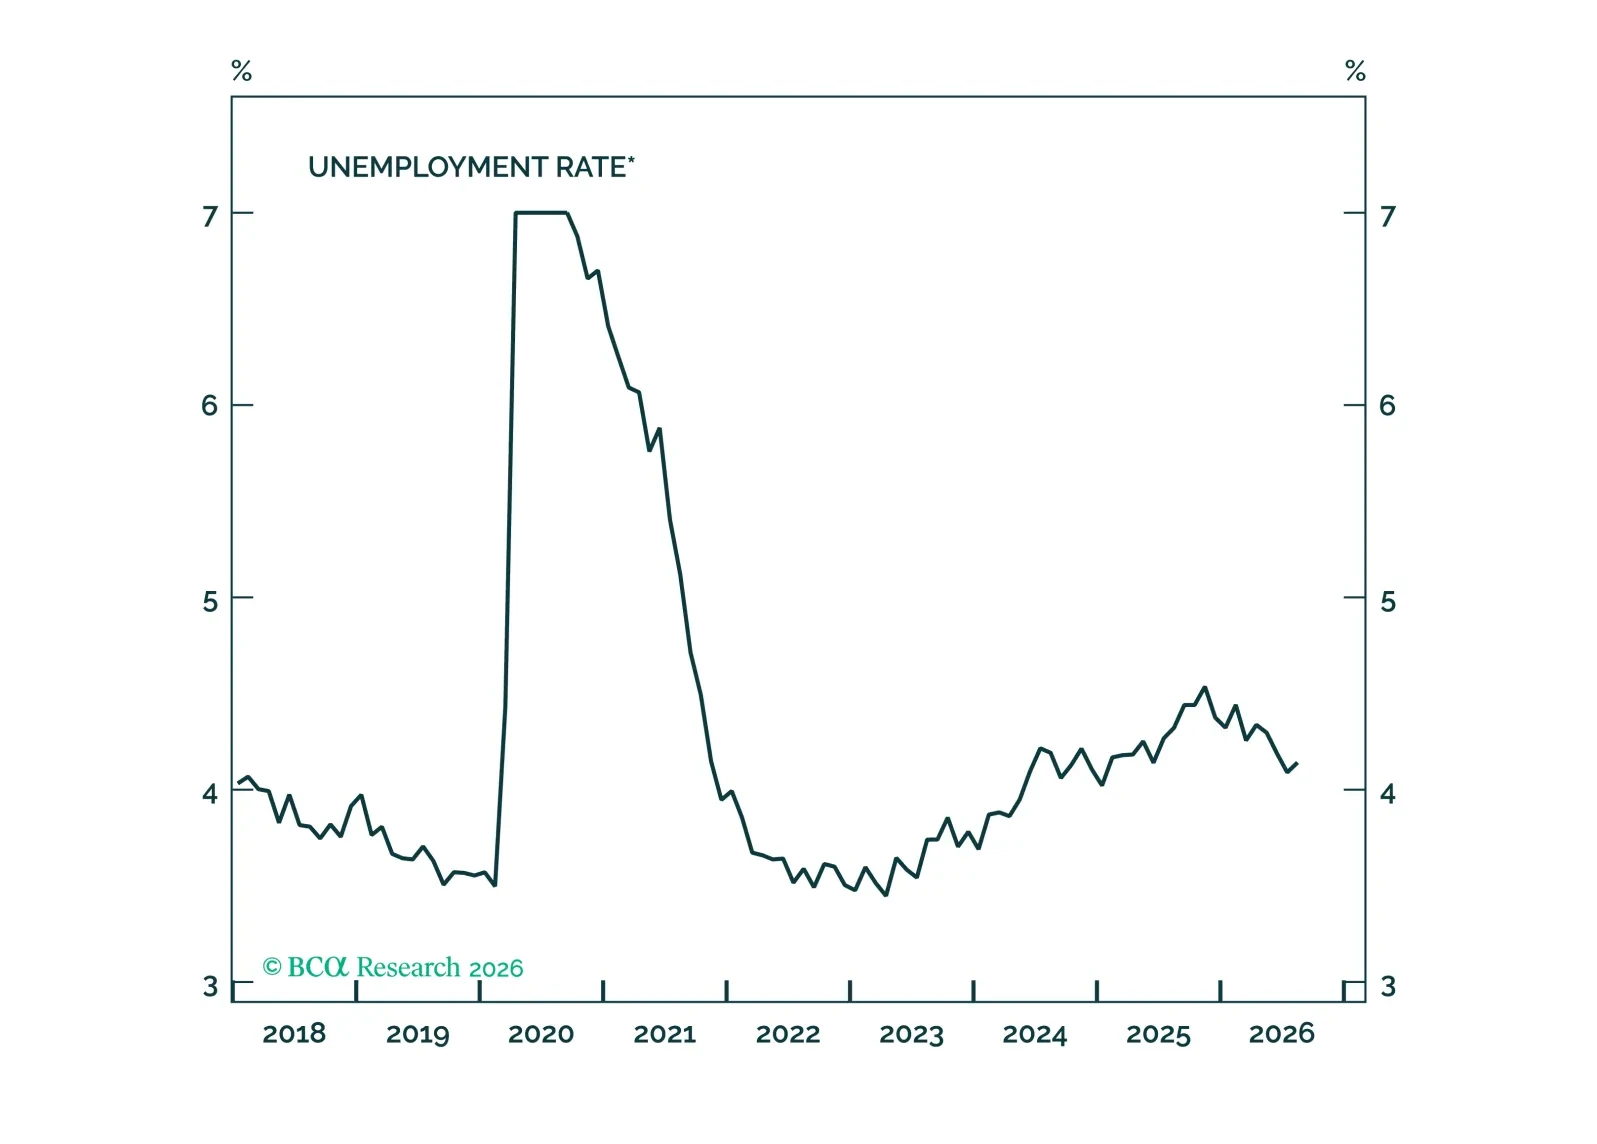
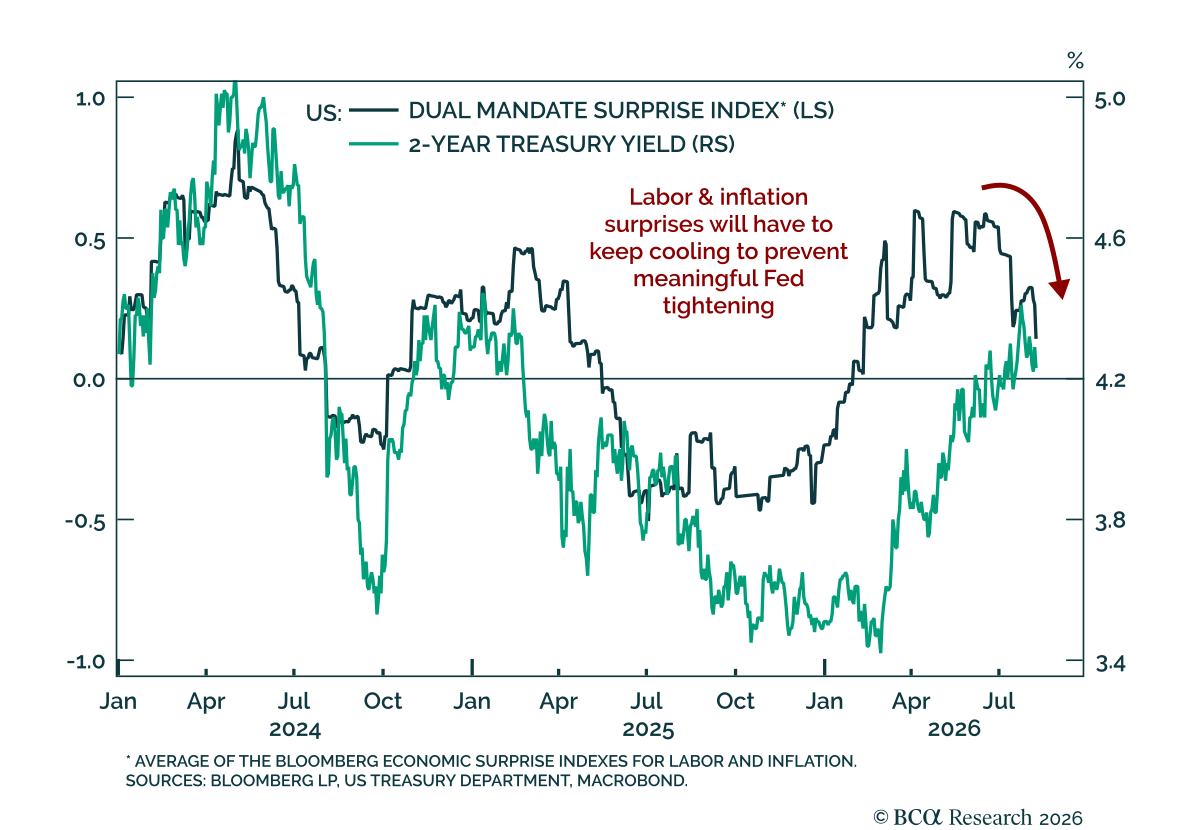
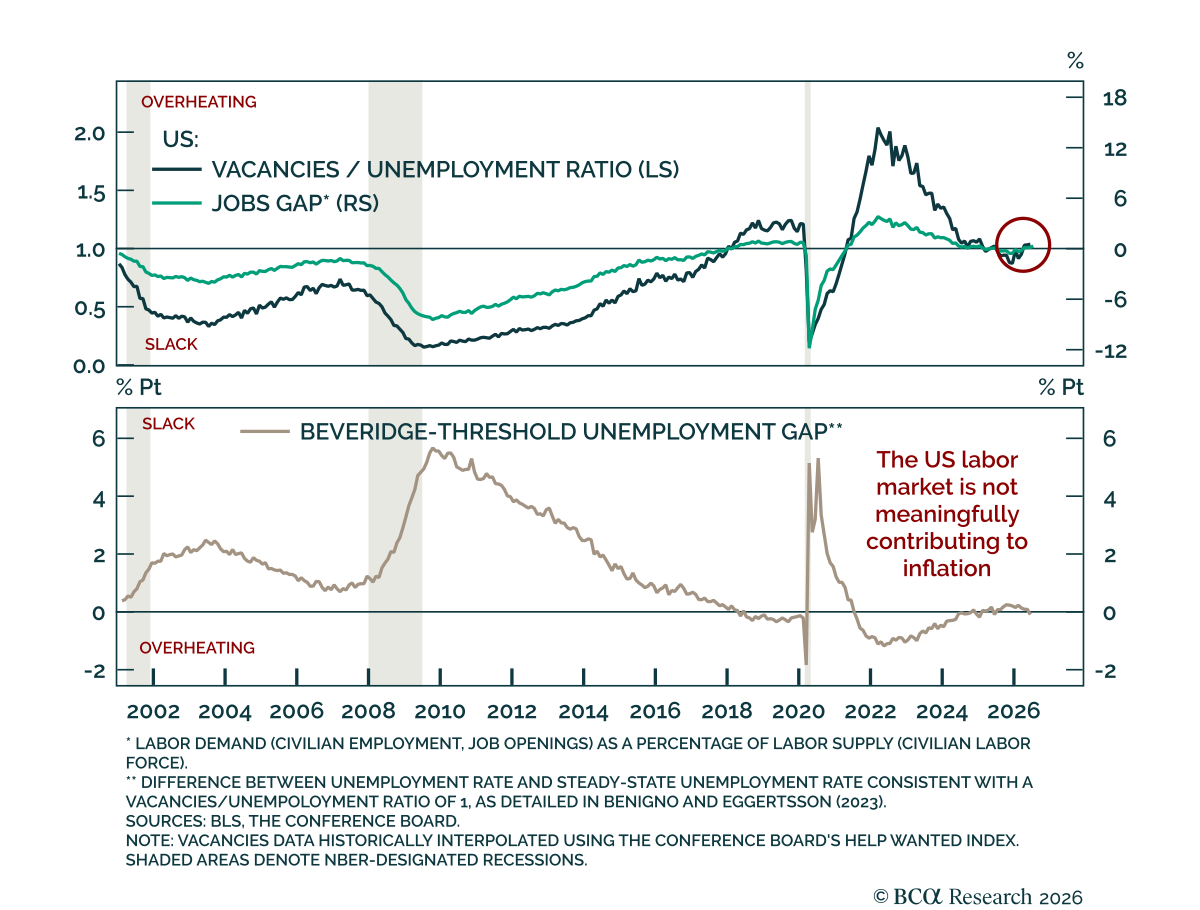
Los informes del IPC y del IPP de la próxima semana serán determinantes mucho más importantes para la trayectoria de la política de la Fed a corto plazo que el informe de empleo de esta mañana. Sin embargo, si la tendencia de endurecimiento del mercado laboral continúa hasta fin de año, podría provocar una nueva aceleración del crecimiento salarial en 2027.

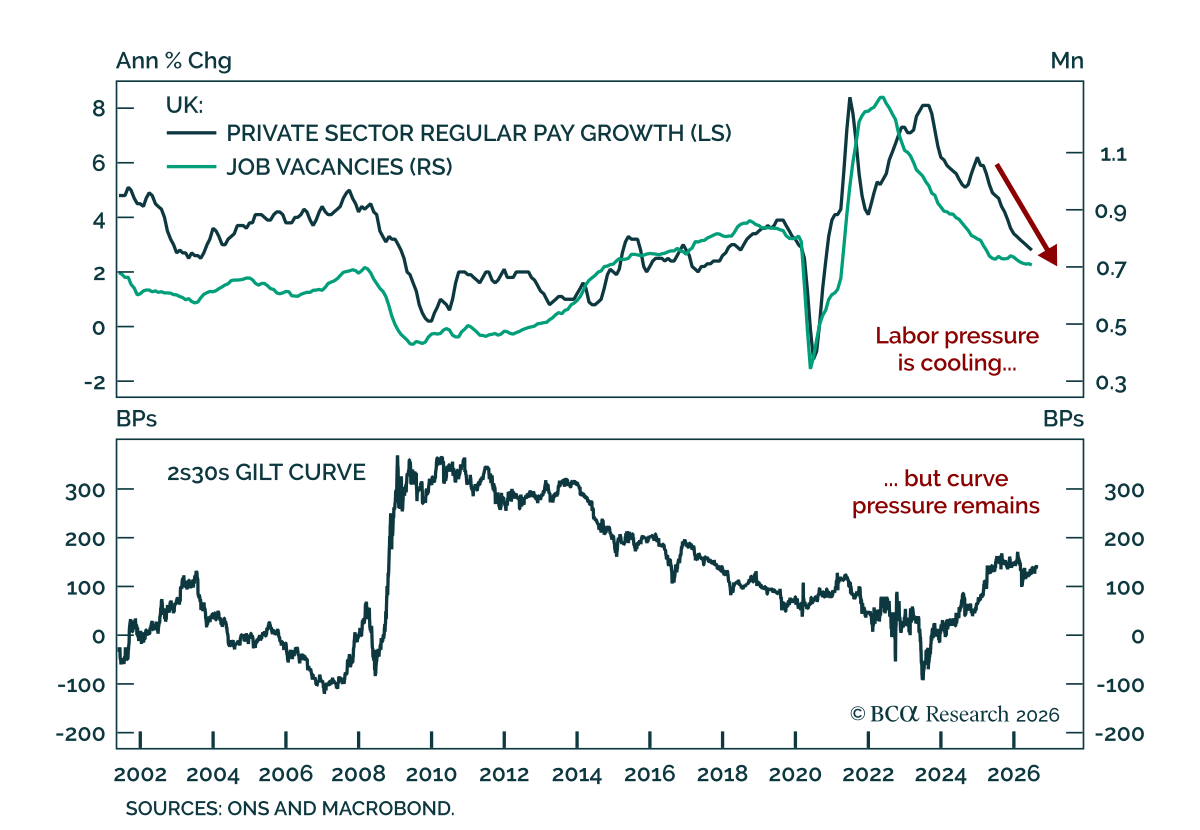
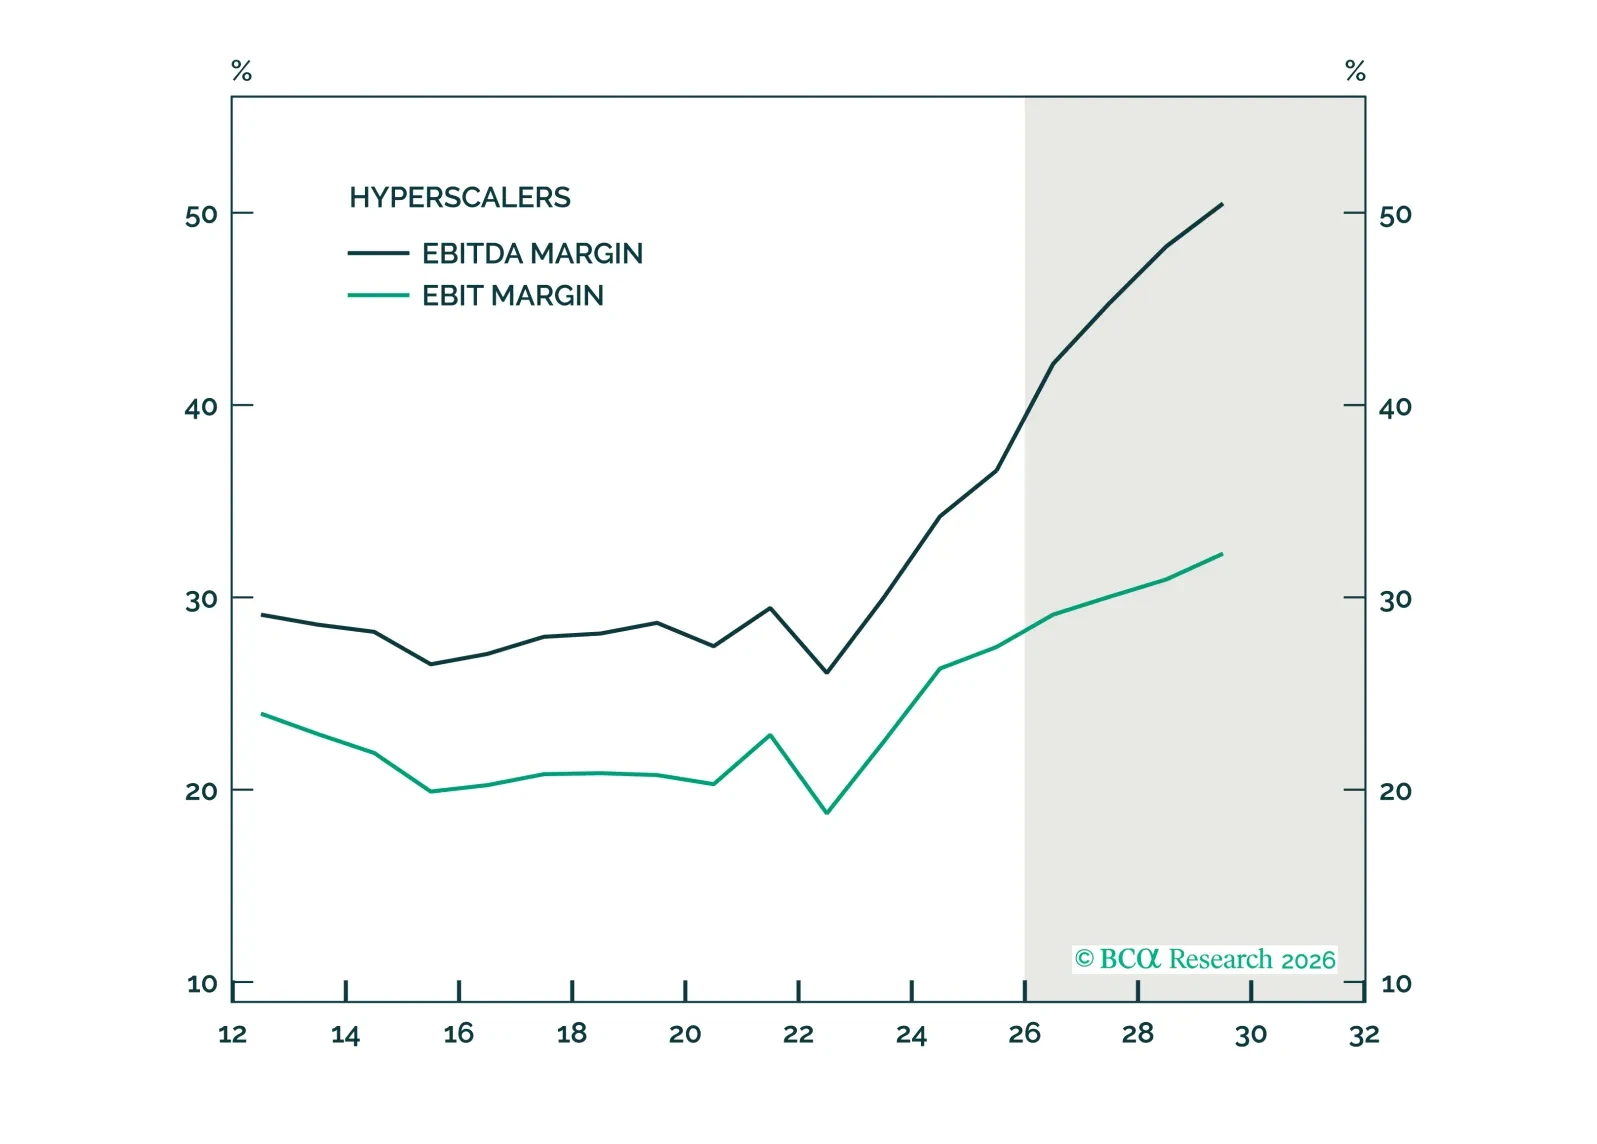
Una escasez aguda de hardware de IA respaldará a las acciones tecnológicas hasta fin de año. Sin embargo, las empresas de IA pueden necesitar, en última instancia, generar $10 billones al año en ingresos para justificar su capex. A menos que se produzca un aumento masivo en el crecimiento de la productividad, esto será muy difícil de lograr. A pesar del anuncio de hoy del Tesoro sobre operaciones de recompra ampliadas, es probable que los rendimientos de los bonos se mantengan elevados en los próximos meses. El aumento de los crack spreads ha reducido la demanda de crudo, lo cual no es alentador para el crecimiento mundial. En el frente cambiario, la intervención reciente para apoyar al yen probablemente será insuficiente, pero la moneda tiene un importante potencial alcista a largo plazo.